
 研报速递
11月17日,上交所并购重组审核委员会2026年第23次审议会议通过东吴证券收购东海证券的交易:“符合重组条件和信息披露要求,需进一步落实的事项:无”。这笔115.19亿元对价的收购,是证券行业首例同省不同地级市券商间的市场化整合:苏州的东吴、常州的东海,8个月前开始筹划,11月17日过会,尚需证监会注册。
这篇按“定价课”的框架拆四层:对价结构、商誉与增值率、重组委的标准问题、五年过渡期的整合设计。券商并购的样本稀少,每一处都有模板价值。
◆ 一、对价结构:115.19亿的股份+现金配比
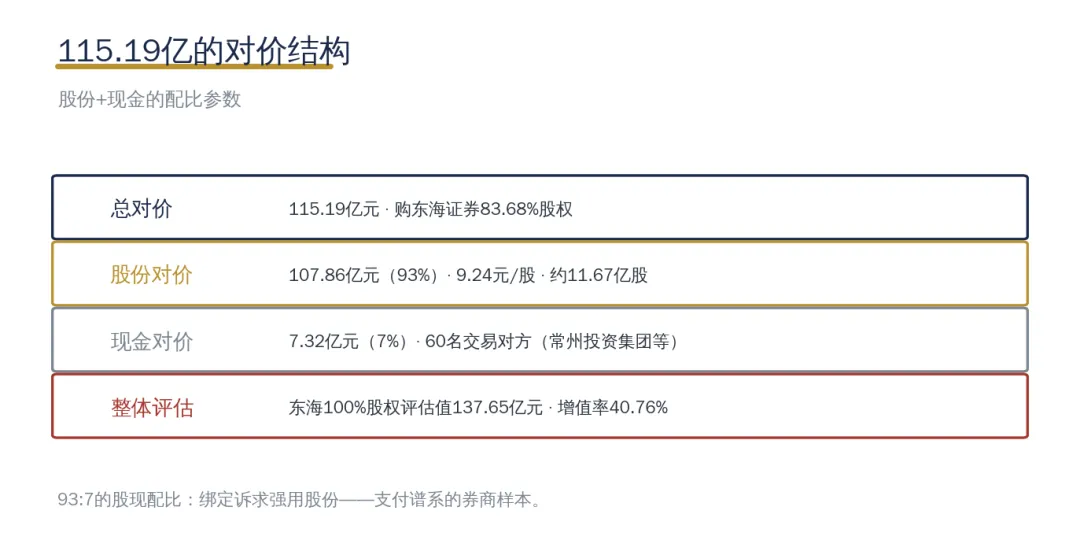
115.19亿对价结构:股份107.86亿+现金7.32亿(公司公告)
交易结构:东吴证券发行A股股份+支付现金购买东海证券83.68%股权(连同一致行动人持有部分),对价115.19亿元:股份对价107.86亿元(发行价9.24元/股、发行约11.67亿股、60名交易对方以常州投资集团为代表)+现金对价7.32亿元。
三个配比参数值得记:股份对现金约93:7(股份为绝对主导。与这个号写过的支付谱系一致:确定性高的标的用现金、绑定诉求强的用股份);发行价9.24元(经2025年度分红除息调整后的锁定价格。发行股份购买资产的标准定价动作);83.68%与100%的分寸(100%股权评估值137.65亿元,交易买83.68%。其余16.32%的留存安排是后续整合的伏笔)。
◆ 二、商誉31.45亿与增值率40.76%:券商并购的定价秤
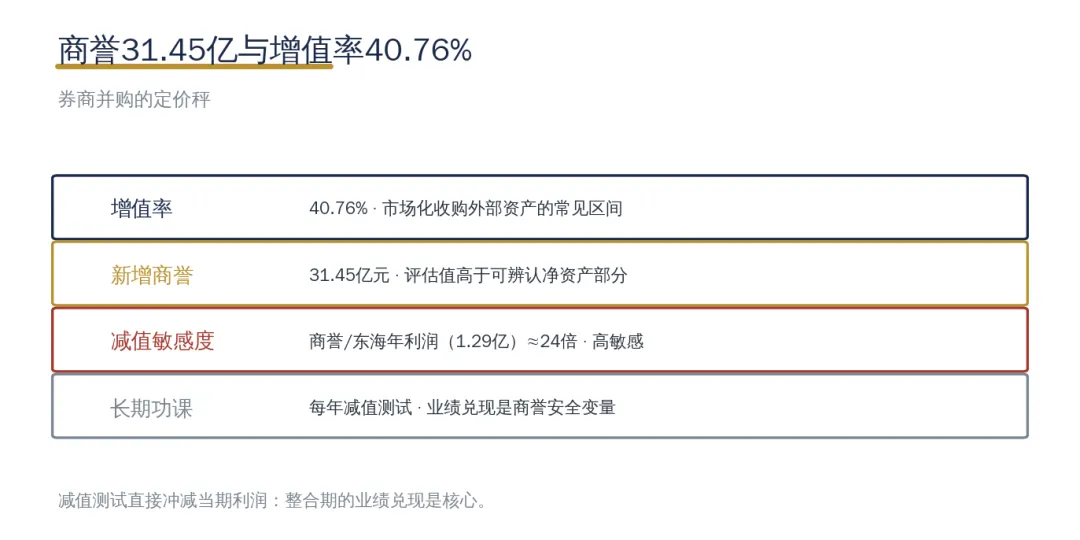
商誉31.45亿与增值率40.76%的定价秤(公司公告)
东海证券100%股权评估值137.65亿元、增值率40.76%。这个数字放在这个号写过的并购样本流里看:吸收少数股权的增值率通常低(资产已并表、公允价值已在报表里),产业链整合的增值率高(新资产、新预期)。东海属于后者(市场化收购外部资产),40.76%的增值率落在券商并购的常见区间。
新增商誉31.45亿元是定价秤的另一端:评估值高于可辨认净资产公允价值的部分进商誉,商誉的每年减值测试是合并后报表的长期功课(这个号写过商誉减值的雷区课:业绩承诺不达预期时,商誉减值直接冲减当期利润)。以东海2025年归母净利润1.29亿元计,31.45亿商誉对应约24倍的“商誉/年利润”:减值敏感度高,整合期的业绩兑现是商誉安全的核心变量。
◆ 三、重组委的两大标准问题
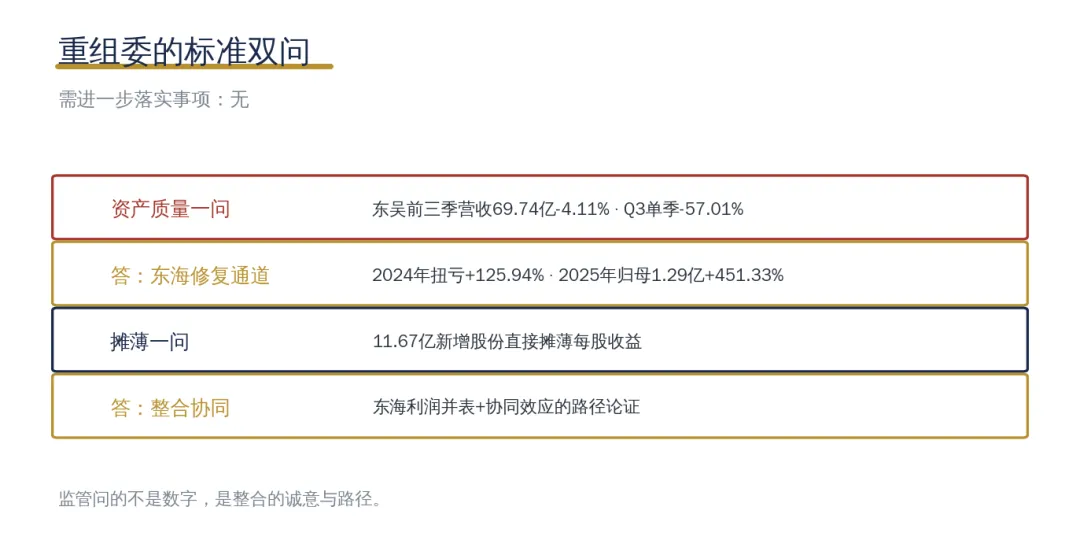
重组委标准双问与两答(审核公告归纳)
审议意见里值得逐字读的是两个问题:“本次交易是否有利于提高上市公司资产质量、改善财务状况和增强持续盈利能力”与“是否制定切实可行的填补摊薄即期回报的措施”。
这两个问题是发行股份购买资产过会的“标准双问”,东吴的案例把两个问题都答出了时点上的微妙。
资产质量一问:东吴2026年前三季度业绩承压(前三季营收69.74亿元同比-4.11%、归母净利润27.08亿元同比-7.72%;第三季度单季营收12.24亿元同比-57.01%、归母净利润2.88亿元同比-71.33%)。在业绩下行期并购,“改善财务状况”的论证靠的是东海的修复通道。
东海2024年扭亏为盈:营收14.69亿元+125.94%、归母净利润0.23亿元;2025年营收17.68亿元、归母净利润1.29亿元+451.33%。
摊薄即期回报一问:11.67亿新增股份直接摊薄每股收益,填补措施的标准答案是“整合协同+东海利润并表”。监管问的其实不是数字,是整合的诚意与路径。
对做并购方案的公司端:这两个问题的答案是预案阶段的功课清单:时点选择(自身业绩周期与标的周期的错位)、协同论证(利润并表之外的真协同)、摊薄测算(即期与长期的分年测算)。三件都在方案里答好,过会才稳。
◆ 四、五年过渡期:整合的设计图
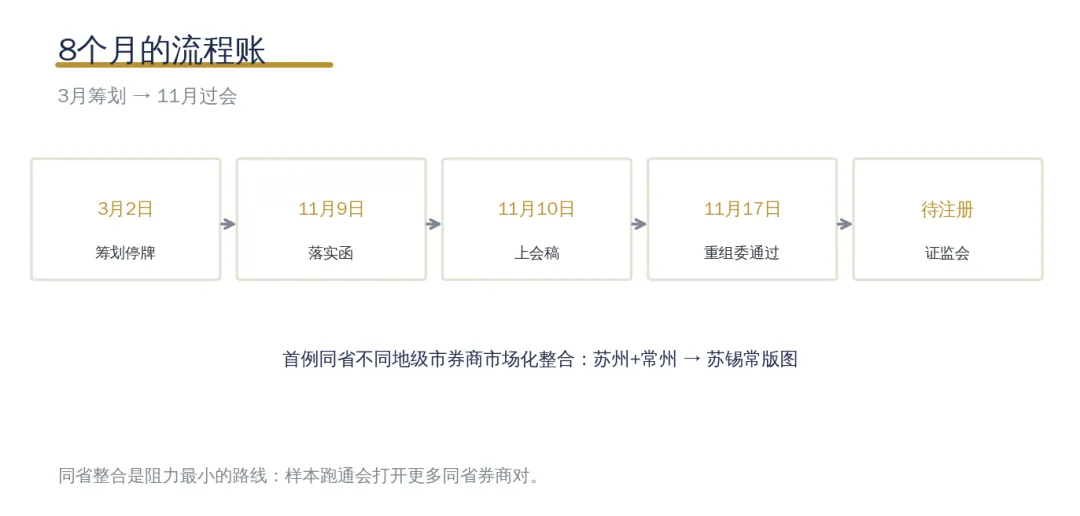
8个月流程账:3月筹划到11月过会(公司公告)
交易设计的五年过渡期申请是这单最有模板价值的部分:监管允许收购人在过渡期内分步整合(风险可控前提下的渐进式合并),东吴的整合框架四条腿:同类业务归集(经纪、投行、研究等业务的合并同类项)、专业化运营(区域牌照与特色业务的分工)、化解同业竞争(关联交易的清理承诺)、优化股权架构(常州国资的持股安排)。
配套的信息隔离与利益冲突防范(两家券商合并期的防火墙)是合规端的重头戏:研究观点的独立性、自营与资管的账户隔离、关联交易的定价公允:这些细节决定“物理合并”能否升级为“化学合并”。
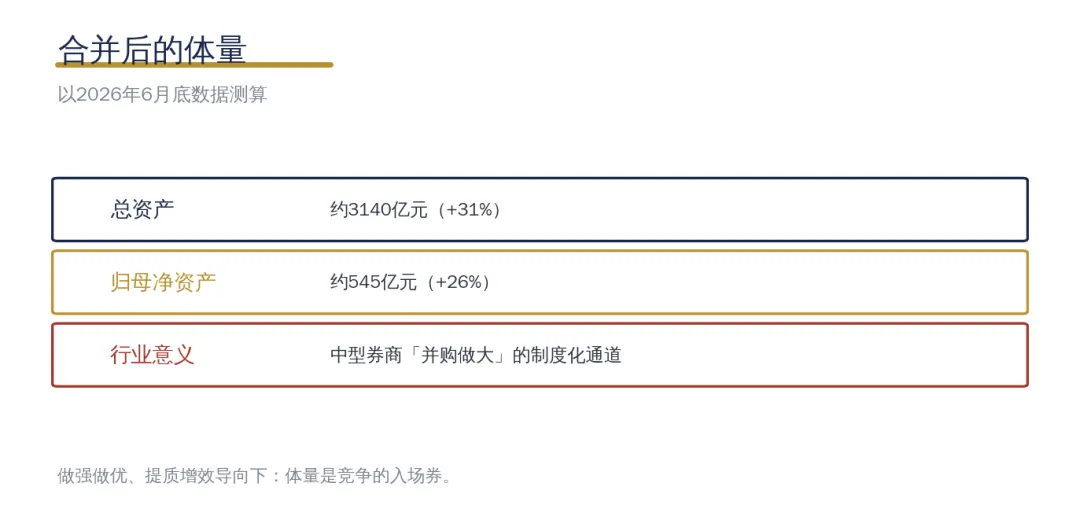
合并后体量:总资产3140亿+31%(公司公告)
合并后的体量数字:以2026年6月底财务数据测算,合并后总资产约3140亿元(较东吴单家+31%)、归母净资产约545亿元(+26%)。行业座次的意义:中型券商的“并购做大”路径(监管“做强做优、提质增效”导向下,同省整合是阻力最小的路线):东吴东海样本如果跑通,会打开更多同省券商对的想象空间(这个号持续跟踪)。
(完)
数据与事实来源:东吴证券(601555)发行股份及支付现金购买东海证券83.68%股权(上交所并购重组审核委员会2026年第23次审议会议2026年11月17日审议通过、“符合重组条件和信息披露要求、需进一步落实的事项:无”、尚需证监会注册;总对价115.19亿元:股份对价107.86亿元+现金对价7.32亿元、发行价格9.24元/股(经2025年度分红除息调整)、发行数量约11.67亿股、60名交易对方(常州投资集团等);东海证券100%股权评估值137.65亿元、增值率40.76%、新增商誉31.45亿元;合并后以2026年6月底数据测算总资产约3140亿元+31%、归母净资产约545亿元+26%;2026年3月2日筹划停牌、11月9日收到上交所审核中心意见落实函、11月10日提交重组报告书上会稿、11月17日过会;重组委审议问题:是否有利于提高资产质量改善财务状况增强持续盈利能力、是否制定切实可行的填补摊薄即期回报的措施;整合框架:同类业务归集、专业化运营、化解同业竞争、优化股权架构、申请5年过渡期、信息隔离与利益冲突防范、关联交易管理,公司公告、中国基金报2026年11月17日);东吴证券业绩(2025年营收90.30亿元+27.70%、归母净利润35.52亿元+50.12%创历史新高;2026年前三季度营收69.74亿元-4.11%、归母净利润27.08亿元-7.72%、第三季度单季营收12.24亿元-57.01%、归母净利润2.88亿元-71.33%,公司定期报告);东海证券业绩(2024年营收14.69亿元+125.94%、归母净利润0.23亿元扭亏;2025年营收17.68亿元、归母净利润1.29亿元+451.33%,公司定期报告);“首例同省不同地级市券商市场化整合”定位(中国基金报、证券时报);支付工具谱系与商誉减值雷区课(本号并购系列);苏锡常都市圈与长三角一体化(中国基金报评论框架)。
— END —关注“市值管理研究”,读懂上市公司的价值与规则。




