
 研报速递
文/我是江小编
东吴证券收购东海证券过会:券商整合从“规模扩张”走向“区域重构”
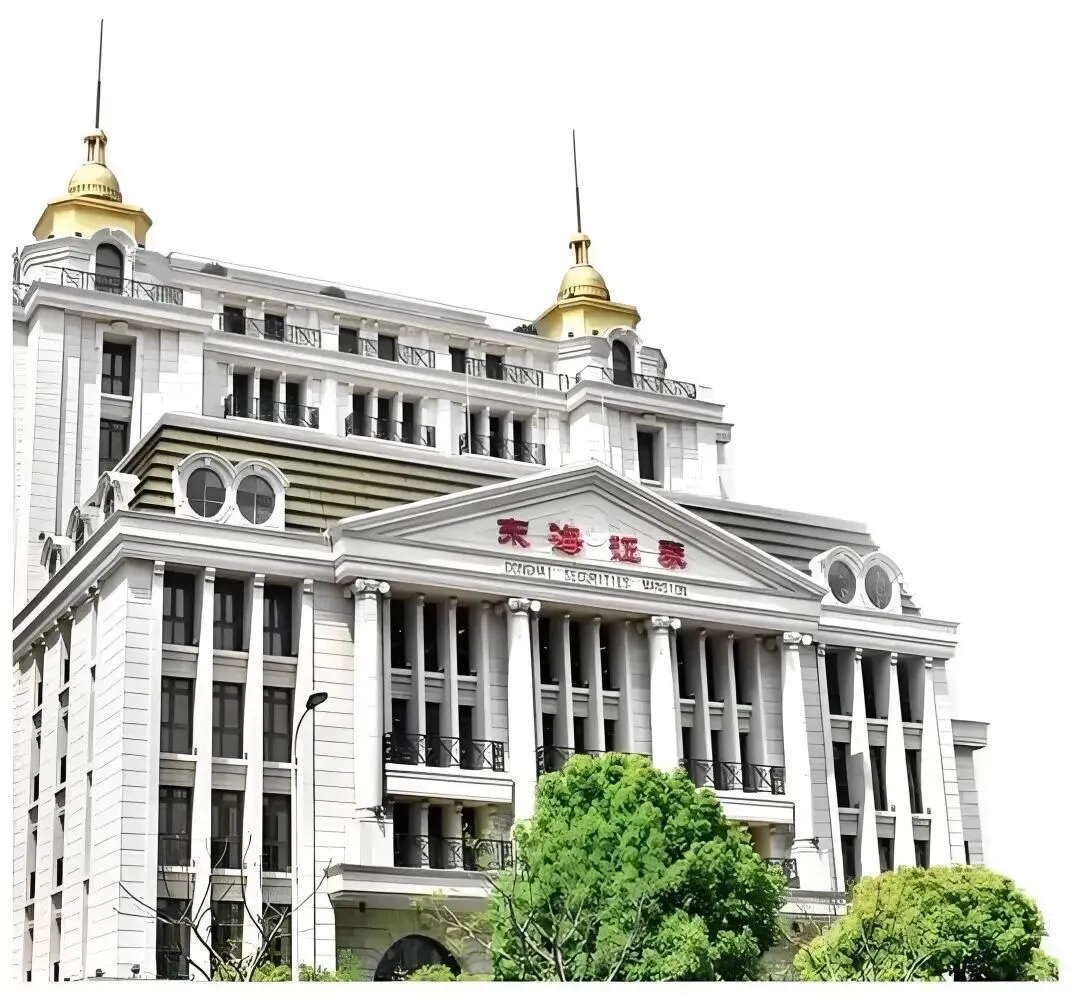
11月17日,上交所并购重组审核委员会审议通过东吴证券收购东海证券83.68%股份事项,标志着这起备受关注的江苏本土券商整合迈出关键一步。东吴证券将以发行股份及支付现金方式,向常州投资集团等60名交易对方支付交易对价115.19亿元,交易完成后东海证券将成为其控股子公司。以2026年6月底数据测算,合并后东吴证券总资产预计达到3140亿元,归母净资产达到545亿元,分别增长31%和26%。
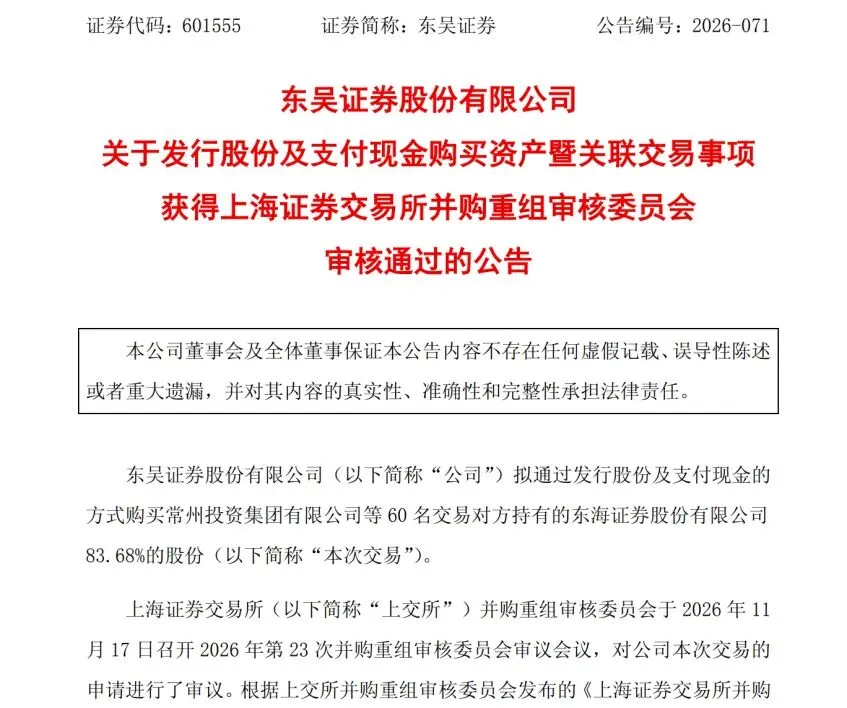
这次过会之所以重要,首先在于它打破了券商并购的“地域惯性”。东吴证券总部在苏州,东海证券扎根常州,这是证券行业首例同省不同地级市之间的券商并购。过去券商整合多发生在同一城市或央企主导的跨域整合中,而苏州、常州两地国资要在同一上市公司框架内完成金融资源重新配置,涉及股东结构、业务边界、人员安排和利益分配的多重协调。常州投资集团将成为东吴证券第二大股东,持股比例约5.85%,山金金控持股3.10%位列第三,原控股股东苏州国发集团持股比例被动摊薄但仍保持控制地位。这种“跨市整合、国资协同”的模式,如果顺利落地,将为全国区域性金融资源优化配置提供样本。
从商业价值看,两家券商具有较强互补性。东吴证券在投行、债券承销、研究、自营等领域具备优势;东海证券财富管理收入占比较高,在固定收益、期货及衍生品领域有积累。合并后,东吴证券的核心根据地将由苏州拓展至苏锡常都市圈,营业部数量有望增至190家,其中江苏省内营业部超过95家。这意味着它不仅能获得常州及苏中苏北的客户网络,还能把东吴在投行、债券、研究方面的能力输出到更广阔的区域,形成“投行+财富管理+衍生品”的综合金融服务能力。
更重要的是,这一并购发生在券商行业集中度持续提升的大背景下。2026年上半年,头部券商营收和净利润占比已处于较高水平,中小券商面临同质化竞争、资本约束和盈利压力。新“国九条”明确提出支持头部机构通过并购重组提升核心竞争力,鼓励中小机构差异化发展。在此背景下,东吴证券通过并购东海证券,既是为了做大资产规模、提升行业排名,也是为了在长三角一体化和苏锡常都市圈建设中抢占更主动的金融服务位置。
不过,过会并不等于整合完成。该交易仍需获得证监会等有权机构批准注册后方可正式实施。更现实的考验在于后续整合。东吴证券已向监管申请5年过渡期,在此期间双方原有业务将并行经营,需逐步推进业务、资产、财务、人员和机构整合,并严格防范同业竞争和利益冲突。券商并购的难点从来不是“签协议”,而是如何把两套组织体系、客户资源和激励机制真正融合起来。如果整合不力,规模扩张可能只是账面数字的增加;如果整合顺利,则有望实现成本下降、渠道共享和资本效率提升。
从资本市场角度看,券商并购并非必然带来估值快速修复。投资者更应关注合并后净资产收益率、盈利能力、业务协同和资本使用效率是否实质性改善。东吴证券前三季度归母净利润同比下降7.72%,短期业绩压力仍在;东海证券今年上半年业绩明显修复,但体量较小。合并后的价值创造,取决于能否把东海的网点、客户和牌照优势转化为东吴的综合服务能力,也取决于能否在长三角区域形成更稳定的投行、固收和财富管理收入结构。
总体来看,东吴证券收购东海证券过会的意义,不只是造就一家总资产突破3000亿元的江苏本土券商,更在于它开启了地方国资跨市整合券商的新路径。对江苏而言,这有助于壮大法人券商实力、提升金融服务实体经济能力;对行业而言,它表明券商并购正从“简单做大”走向“区域协同、业务互补、治理重构”。未来真正决定这笔交易价值的,不是过会本身,而是五年过渡期内能否完成深度整合,让“东吴+东海”从规模相加走向能力相乘。
@THE END



