
 研报速递
11月17日下午,一桩谈了249天的"婚事",过了家长这一关。
上交所并购重组审核委员会今天审议通过:东吴证券以115.19亿元,收购东海证券83.68%的股份。审核意见就一句话:交易符合重组条件和信息披露要求。接下来只剩证监会注册,东吴和东海就是一家人了。
这笔交易身上挂着一块牌子:全国证券行业第一例"同省不同地级市"的券商并购。苏州的券商,娶了常州的券商。
 资料来源:《瞭望》新闻周刊,苏州金鸡湖畔的东吴证券总部大楼(画面正中)(图1)
先解释一下,为什么"同省不同市"值得单拎出来说。
券商牌照这东西,过去在地方政府手里不只是生意,还是钱袋子和面子——税留在本地,发债、IPO、并购的金融服务优先照顾本地企业。所以江苏一个省,南京有华泰,苏州有东吴,常州有东海,无锡有国联,各守一亩三分地。跨市并购?等于一个地级市的国资把自家券商让给隔壁市,面子挂不住,账也算不清。
所以过去几年的券商整合,要么是同城合并,要么是跨省联姻。同省不同市这一关,一直没人迈过去。这次能成,离不开省一级的撮合——更重要的是,它给所有"一省多券商"的省份,留下了一张可以照抄的作业。
再看这桩婚事的具体安排。
115.19亿元的总价里,107.86亿元用股份支付,现金只有7.32亿元。交易对方是常州投资集团领衔的60名股东——注意一个细节:原本谈了61名,常州的泰辰担保临阵退出,名单才变成60名,股比从83.77%微调到83.68%。
更关键的是支付方式。常州国资拿走的不是现金,是东吴的股票——他们从"东海的股东",变成了"东吴的股东"。
常州国资不是卖孩子,是入股亲家。
● 这笔交易 · 核心条款
115.19亿 收购东海证券83.68%股份(元)
股份支付 107.86亿 现金支付 7.32亿
● 60名交易对方,常州投资集团领衔 ● 2026-11-17 过会,待证监会注册
来源:东吴证券重组报告书(上会稿);大河财立方,2026-11-17
东吴买到了什么?
东海证券手上有19家分公司、63家营业部,网点铺到全国多个省市,在常州和长三角攒下了个人、企业和高净值客户;它的固收和期货业务,正好补东吴的短板。而东吴的强项在投行——今年上半年完成A股股权融资6单,其中IPO 5单,江苏地区IPO保荐市占率行业第一。
合并后的体格:按今年6月底的数据测算,总资产3140亿元,归母净资产545亿元,分别上涨31%和26%。东吴的核心根据地,从苏州一城,扩成苏锡常都市圈。
● 合并后体格(2026年6月末测算)
3140亿 总资产(+31%)
● 归母净资产545亿(+26%) ● 东海:19家分公司+63家营业部
来源:中国基金报、上证智讯(据重组报告书测算),2026-11
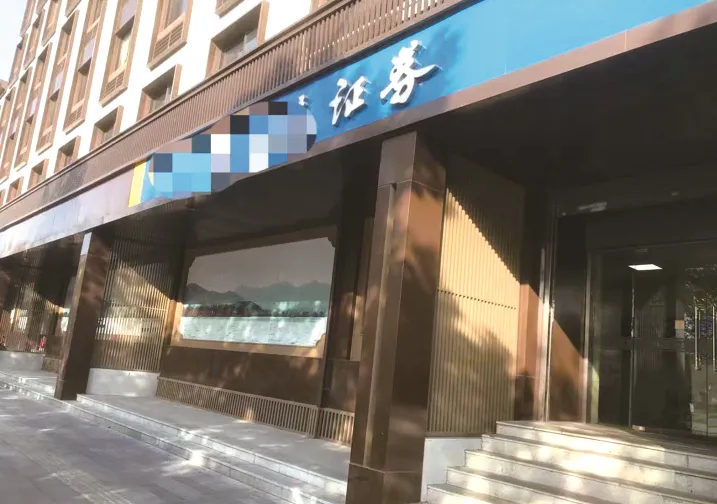 资料来源:杭州网,街边的证券营业部——东海证券在全国有63家这样的网点(图2)
但市场对这桩婚事,一直有点嘀咕。
第一个嘀咕是价格。东海证券股东全部权益评估值137.65亿元,用的是市场法,115.19亿元的交易价在此基础上协商。据《星岛》统计,这笔交易将形成约31亿元商誉。商誉这东西,可以翻译成"买贵了的部分"——平时安静地躺在报表里,一旦标的业绩变脸就要减值,直接咬利润。
第二个嘀咕是摊薄。从3月16日复牌到11月11日,东吴证券累计下跌17.49%——股民用真金白银表达了对"收益稀释"的担心。而东吴自己的收入也在收缩:今年前三季度营收69.74亿元,同比下降4.11%;归母净利润27.08亿元,下降7.72%。自己长个儿变慢的时候,花钱买个子,是突围,也是冒险。
● 市场的两个嘀咕
31亿 交易将形成的商誉(元,据《星岛》统计)
-17.49% 东吴证券3月16日复牌至11月11日累计跌幅
来源:星岛;财中社,2026-11
比价格更难的,是人。
东吴在回复交易所问询时承诺:保持东海证券经营稳定、人员稳定、客户稳定,并向证监会申请了5年过渡期。过渡期内,两家业务并行、信息隔离、防范利益冲突。
翻译一下:先并表,再慢慢并人。5年过渡期本身就说明,监管和公司心里都清楚——63家营业部怎么合、两支投行团队谁听谁的、常州的人才会不会被苏州吸走,这些问题没有一个能快刀斩乱麻。
报表一天就能并,人心要并五年。
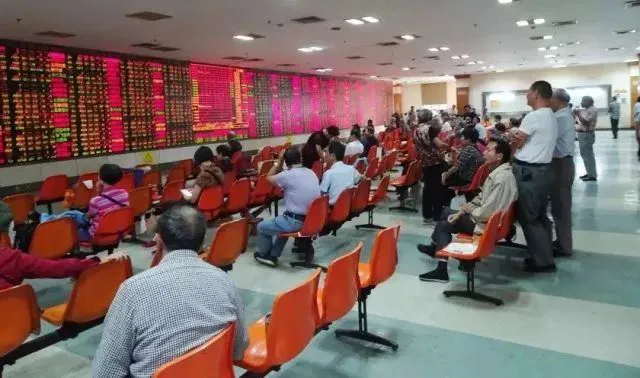 资料来源:凤凰网,早年证券营业部交易大厅——营业部背后的客户与人,才是并购真正的资产(图3)
把视线拉高,这桩婚事是券商行业大整合的一块拼图。
证券行业这些年太同质:上百家券商,做差不多的通道生意,打一样的价格战。监管的思路很明确——培育一流投资银行,支持头部机构通过并购重组做优做强。从国泰君安与海通的合并,到国联证券整合民生证券,再到今天东吴牵手东海,并购是政策给行业指明的出路。
这个样本的价值,还落在产业上。苏锡常是中国制造业最密的地带之一,常州又是新能源产业重镇。一家扎根苏锡常、网点铺全国、投行排前列的区域券商,服务的是这一带企业上市、发债、避险的真实需求。区域金融资源捏成拳头,比撒成五指有力。
要我形容这桩婚事,就一句话:今天过的只是会,接下来过的才是日子。
领了证,不等于过好了日子。31亿商誉是试纸,5年过渡期是课表,苏锡常的产业需求是判卷人。115亿到底买贵了没有——等整合后的第一份完整年报来回答。
参考资料
[1] 大河财立方《东吴证券:收购东海证券83.68%股份事项过会》,2026-11-17
[2] 东吴证券发行股份及支付现金购买资产暨关联交易报告书(上会稿),2026-11
[3] 蓝鲸新闻《历时八个月推进,东吴证券收购东海证券83.68%股份》,2026-11-11
[4] 星岛《17日上会,东吴115亿收购东海证券,31亿商誉惹争议》,2026-11-11
[5] 财中社《东吴证券115亿元并购东海证券将上会,客户、固收与期货业务协同空间待释放》,2026-11-12
免责声明:本文仅为产业与商业逻辑分析,所涉事实与数据均来自上述公开信息,不构成任何投资建议;市场有风险,决策需自担。


