
 研报速递
数据链接:中国光伏发电市场数据统计(装机容量+发电量+利用小时数+利用率+上网电价)
试读链接:中国光伏发电市场发展现状、趋势与投资前景预测调研分析报告(2026版)
一、总体规模:单季度新增超 1.1 亿千瓦,头部省份"梯队森严"
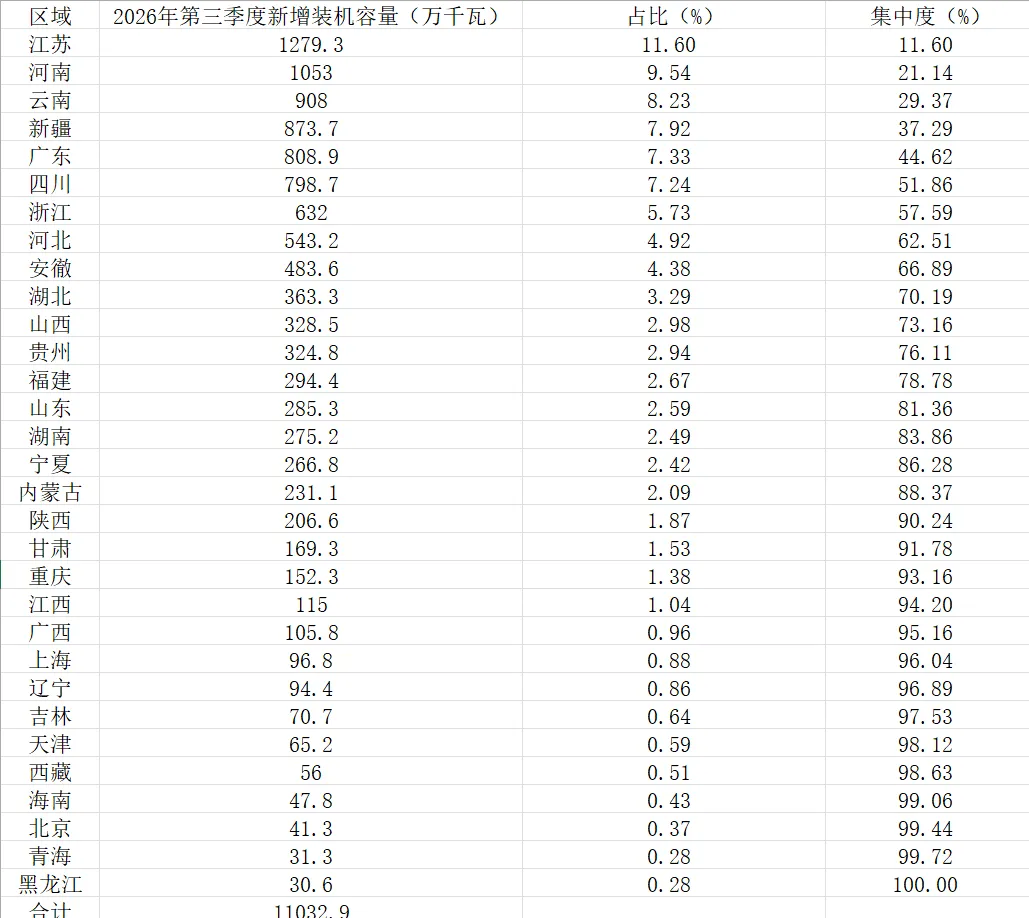
2026 年第三季度,全国 31 个省级区域(不含港澳台)合计新增光伏装机 11032.9 万千瓦(约 1.10 亿千瓦)。
省均新增约 355.9 万千瓦,但中位数仅约 324.8 万千瓦(贵州),说明分布明显右偏——少数省份把平均值抬高,多数省份在中位数附近甚至以下。
最高与最低相差悬殊:第一名江苏 1279.3 万千瓦,是末位黑龙江 30.6 万千瓦的 41.8 倍。这是一个"头部极大、尾部极小"的强分化格局。
江苏、河南两省率先突破 1000 万千瓦单季关口,构成第一档;云南、新疆、广东、四川处于 800–900 万千瓦的第二档,头部六省构成了全国光伏增量的主骨架。
二、集中度:五省占近半、十省超七成,长尾"陪跑"特征突出
三个关键判断:
"半壁江山"只需五省。 江苏、河南、云南、新疆、广东五省合计就占了全国 44.62% 的新增量,接近一半——光伏新增装机的区域集中度非常高,属于典型的"少数省份决定全国大盘"。
前十名拿下七成。 前十省份(截至湖北)合计 70.19%,到第十五名(宁夏)已覆盖 83.86%。也就是说,真正具备"规模贡献能力"的省份只有约 10–15 个。
后十名几乎可忽略。 排名最后的十个省份合计仅 639.9 万千瓦、占 5.8%;其中装机不足 100 万千瓦的省份多达 9 个(上海、辽宁、吉林、天津、西藏、海南、北京、青海、黑龙江)。这些省份要么是直辖市/经济体量小、土地与屋顶资源受限,要么是东北、边远地区装机基数薄弱,对全国增量贡献极为有限。
三、区域板块格局:西部总量与东部持平,但"省均强度"东部更高
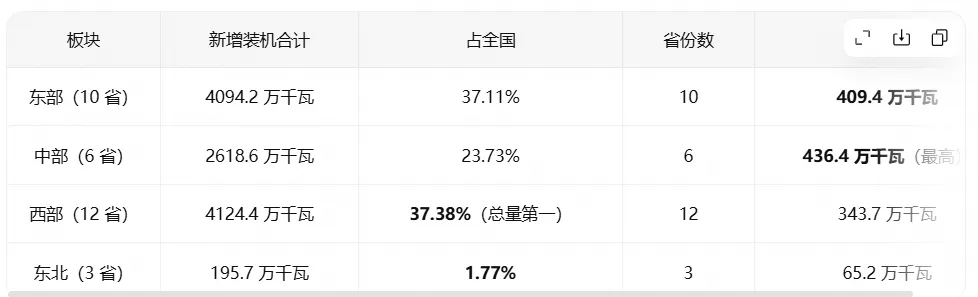
按国家统计局四大板块划分:
结构性结论:
西部靠"地多人少"堆出总量第一,东部靠"单位强度"取胜。 西部 12 省总量 4124.4 万千瓦略超东部,但西部单省均值(343.7)明显低于东部(409.4)与中部(436.4)。这背后是两条不同逻辑:西部以新疆、云南、四川、贵州、宁夏、甘肃、青海、内蒙古等大基地/集中式为主,靠辽阔土地和丰富光照支撑起总盘子;东部则以江苏、浙江、广东、山东、河北等分布式/户用+整县推进为主,靠经济密度和屋顶资源撑起高强度。
中部是"隐形主力",单省强度最高。 中部 6 省虽只占全国 23.73%,但河南(1053,全国第二)、安徽、湖北、湖南等省单省装机强度突出,河南一省就接近全国十分之一,是分布式光伏(尤其户用)渗透最深的地区之一。中部单省均值 436.4 万千瓦为四板块之最,说明中部的光伏增量"含金量"(单省贡献)最高。
东北是全国的"洼地"。 东三省合计仅 195.7 万千瓦、占比 1.77%,与黑龙江单省垫底(30.6 万千瓦)相互印证——光照资源、负荷中心、投资意愿与消纳条件多重约束下,东北是光伏新增装机最薄弱板块。
四、头部省份画像:同为高装机,驱动逻辑各不相同
江苏(1279.3 万千瓦,全国第一):制造业负荷中心 + 工商业分布式发达,是东部"以用定装"的代表,屋顶与园区资源开发强度高。
河南(1053 万千瓦):全国户用/整县分布式光伏的标杆省,农村屋顶渗透率极高,走的是"千家万户"的分散式路线,单省能冲到全国第二,全靠分布式体量累积。
云南(908)、四川(798.7):西南水电大省,水光互补、集中式电站为主,兼具本地消纳与外送通道,是西部集中式路线的典型。
新疆(873.7):沙漠戈壁大基地核心承载区,光照与土地资源全国顶级,以集中式、平价大基地为主,是"以资源换装机"的代表。
广东(808.9):负荷大省 + 分布式潜力强,珠三角工商业屋顶与粤东西北地面电站并举,是华南增量主引擎。
可以看出,Top6 省份恰好代表了三种截然不同的发展模式:东部工商业/户用分布式(江苏、广东、浙江、山东)、中部农村户用整县推进(河南、安徽、湖北)、西部集中式大基地(云南、新疆、四川、宁夏)。这决定了各省装机的可持续性、消纳方式与政策抓手完全不同。
五、综合研判
格局是"总量集中、路径分化"。 五省近半、十省七成的集中度,意味着全国光伏增量高度依赖头部省份;而这些头部省份又分处"分布式"与"集中式"两条完全不同的赛道——研判全国光伏节奏,本质上是研判江苏/河南(分布式)与新疆/云南(集中式大基地)这几条主线。
西部撑总量、中东部撑强度、东北拖后腿是本轮最清晰的区域画像。西部大基地贡献规模,中东部单位省均更高、更接近负荷中心,东北与直辖市是明显的增量洼地。
消纳与外送将是下一阶段分化的关键变量(需结合外部数据验证):集中式大基地集中在光资源好的西部,但本地负荷弱、依赖特高压外送;分布式集中在负荷东部中部,但面临屋顶饱和、电价与配网承载压力。两种模式在 2026 年后的增长上限受不同约束。
数据口径提示:本表仅为 2026 年第三季度单季新增、分省截面数据,不含同比/环比基数与累计存量,因此上述分析侧重"结构分布"而非"增长趋势";如需判断各省动能变化,需补充上年同期或季度序列数据。




