
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/b671cc865304
钱还在,只是越来越不走“居民借钱、地产循环、税源回流”这条老路了。
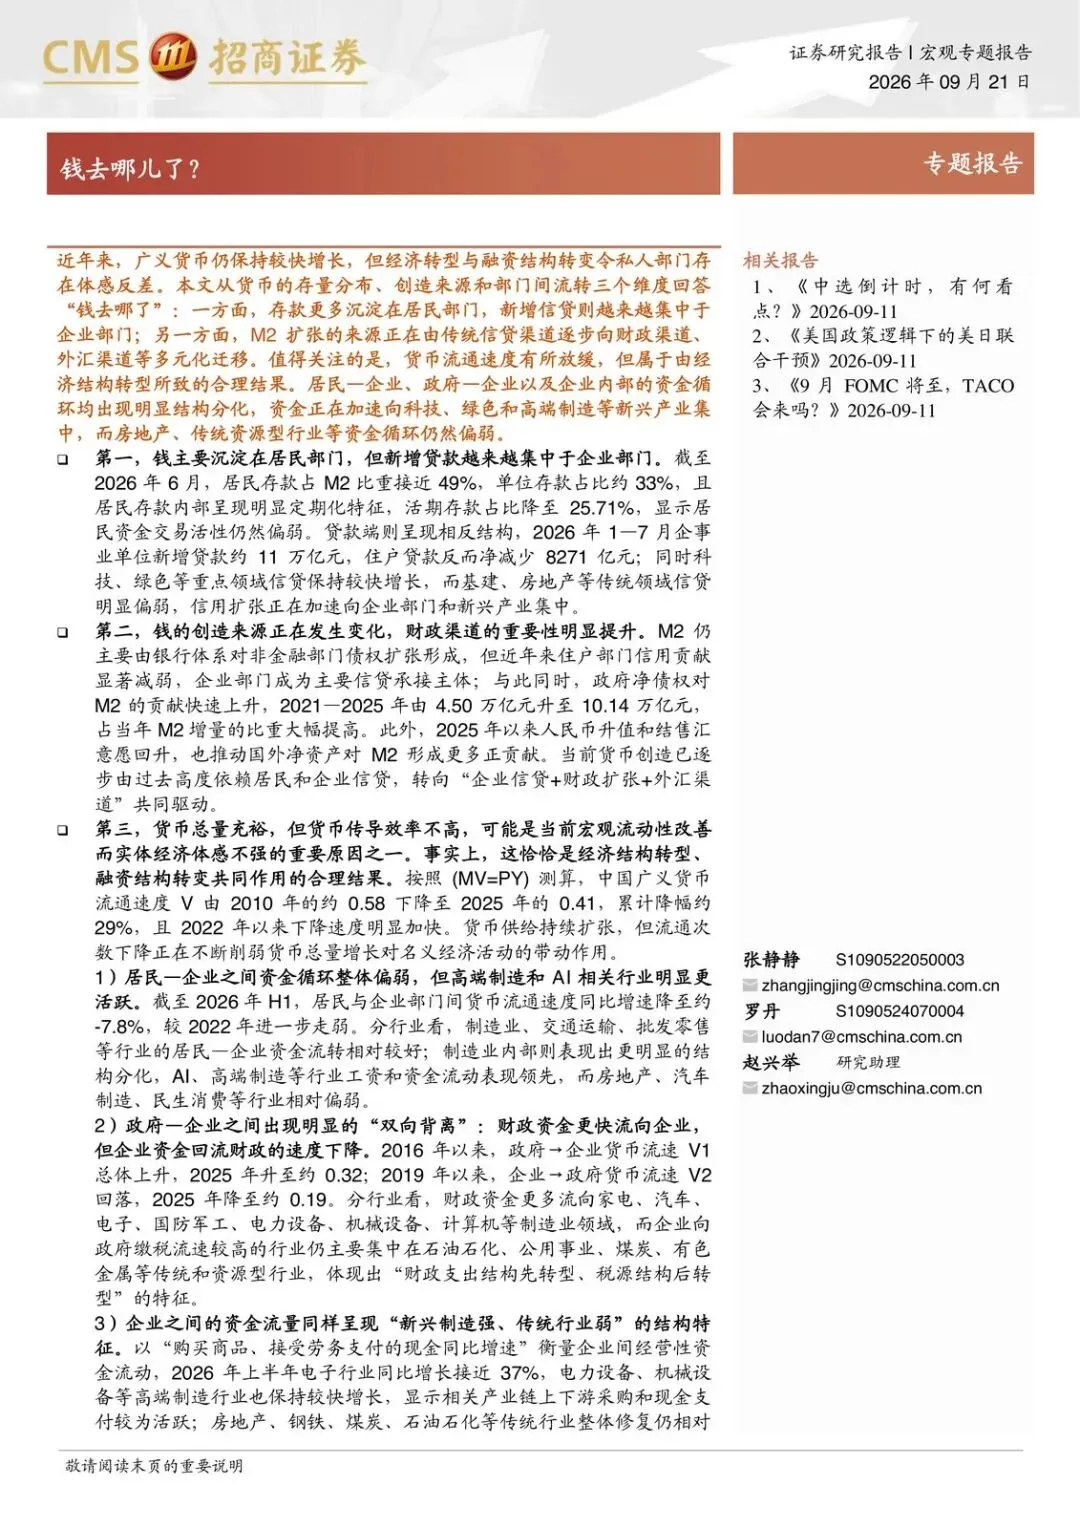
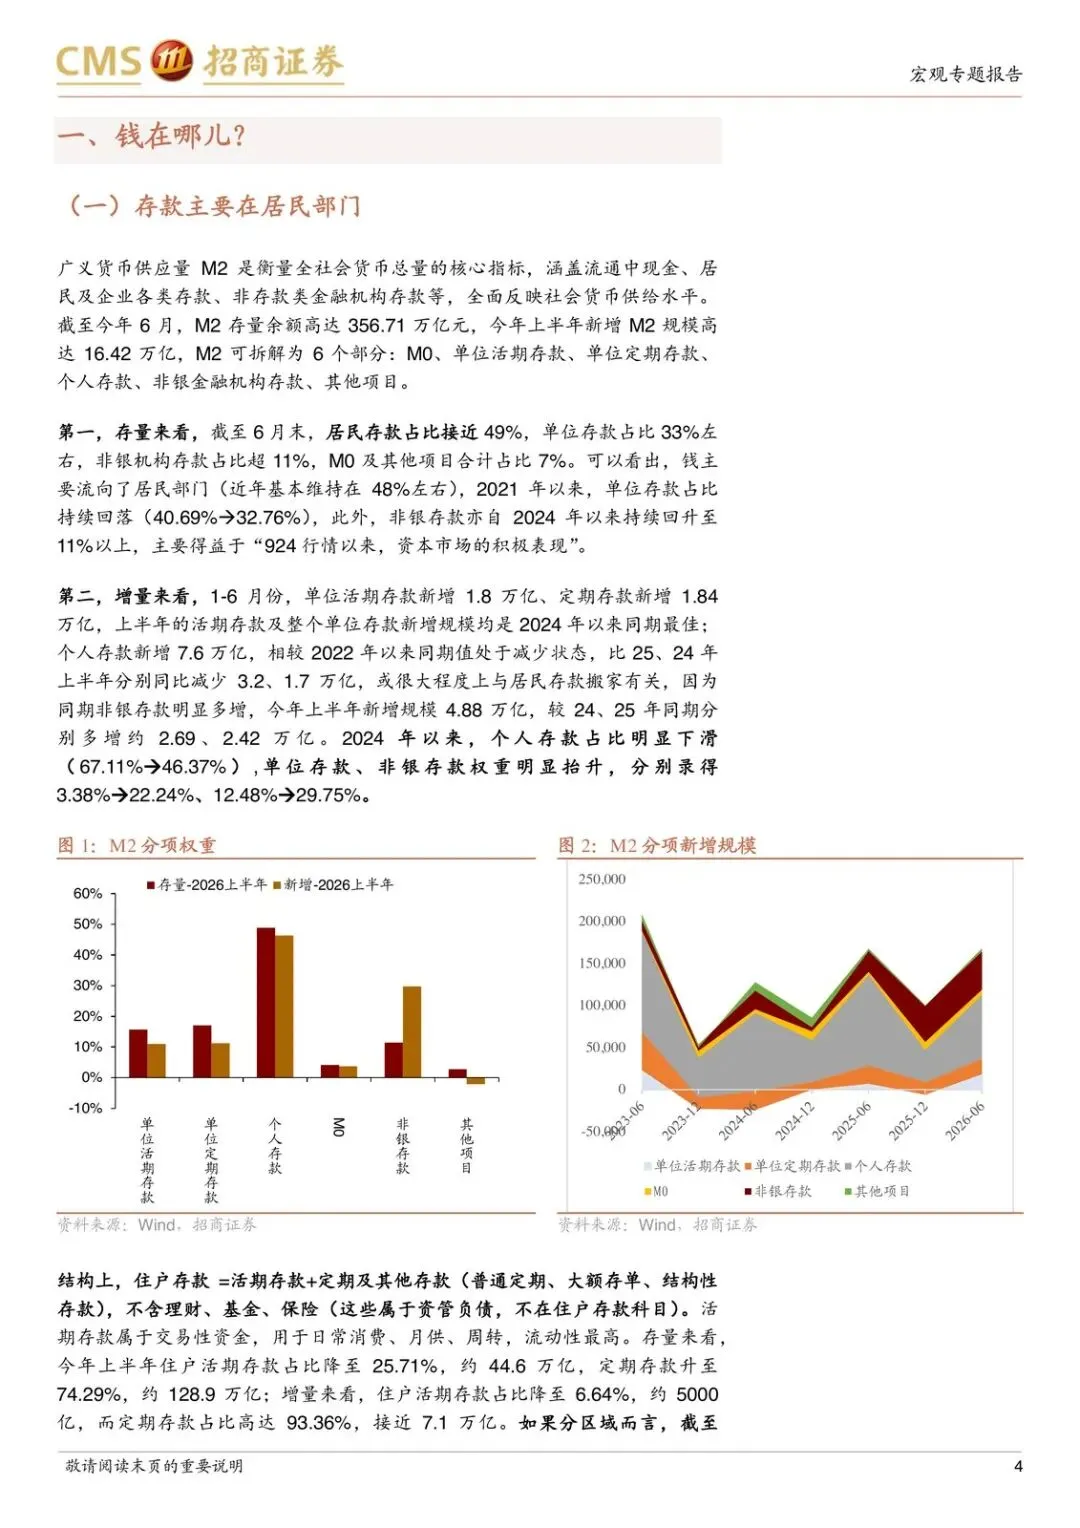
M2 到 2026 年 6 月已经到 356.71 万亿元,上半年还新增了 16.42 万亿。总量不紧,体感却发虚。真正该盯的,不是钱少了,而是钱沉淀在居民、新增贷款砸向企业、创造渠道改走财政和外汇,同时资金循环加速切到科技、绿色和高端制造。
两条矛盾贯穿全文:存款在居民、贷款在企业;财政支出已经先转型,税源还卡在传统资源行业。
钱停在居民口袋,信用却改走企业
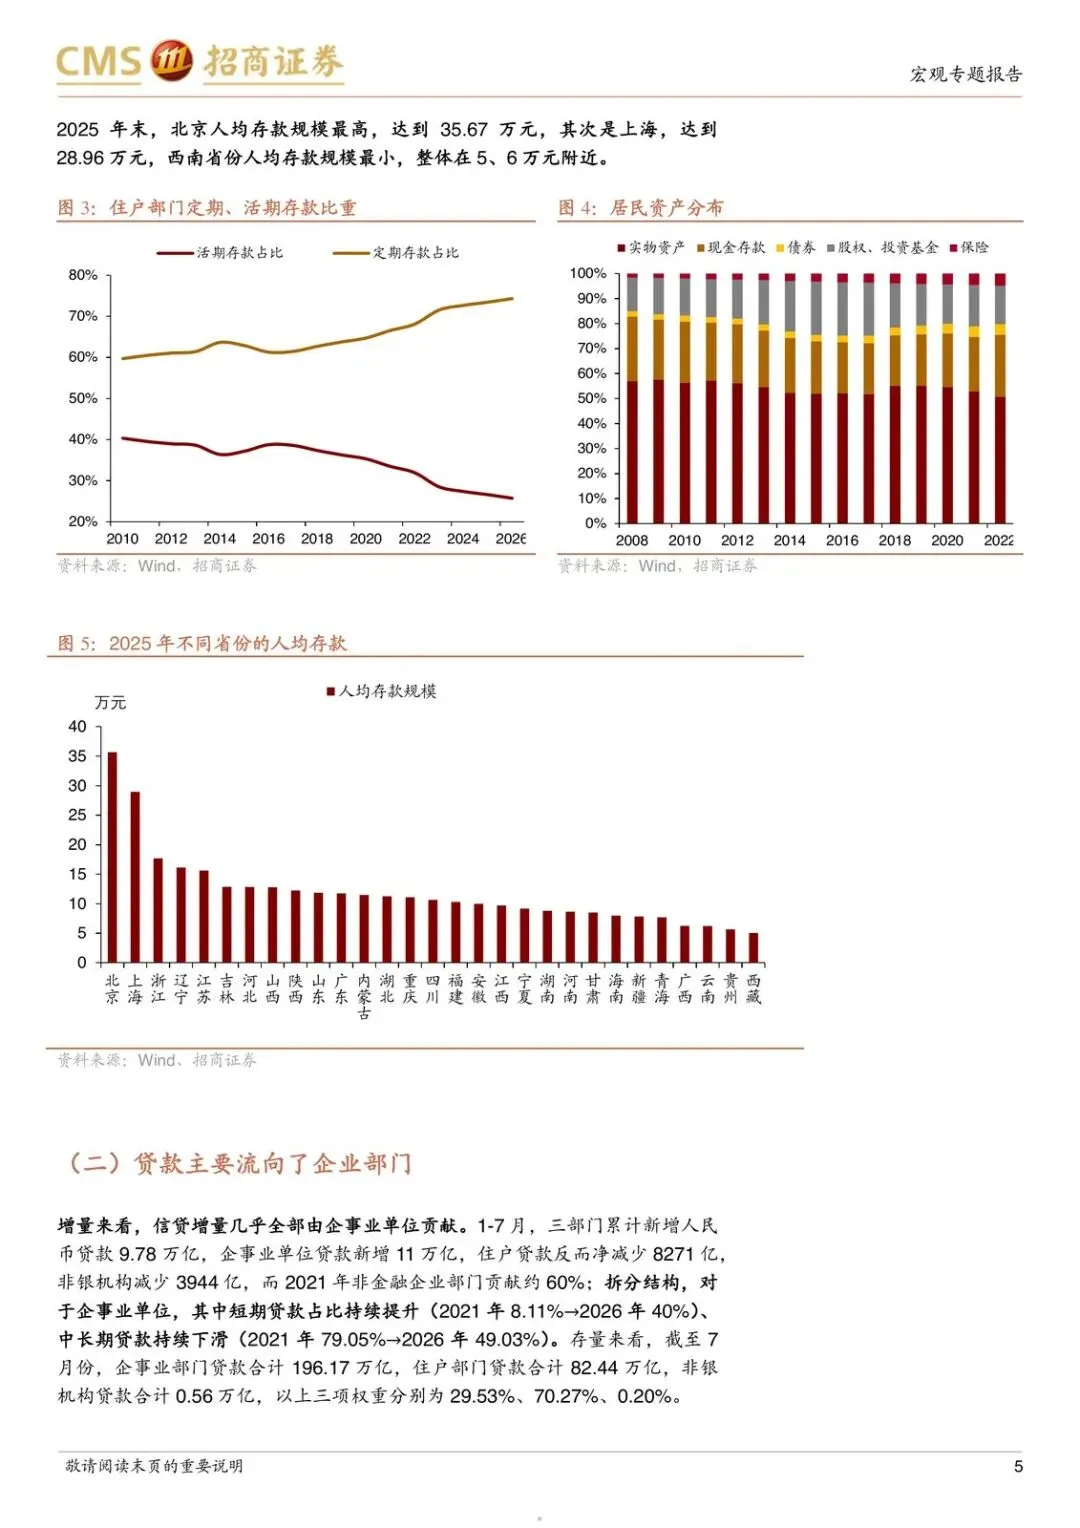
存量上,居民存款占 M2 接近 49%,单位存款大约 33%。居民内部还在定期化,活期存款占比掉到 25.71%。交易活性弱,钱更像“存着”,不像“转着”。
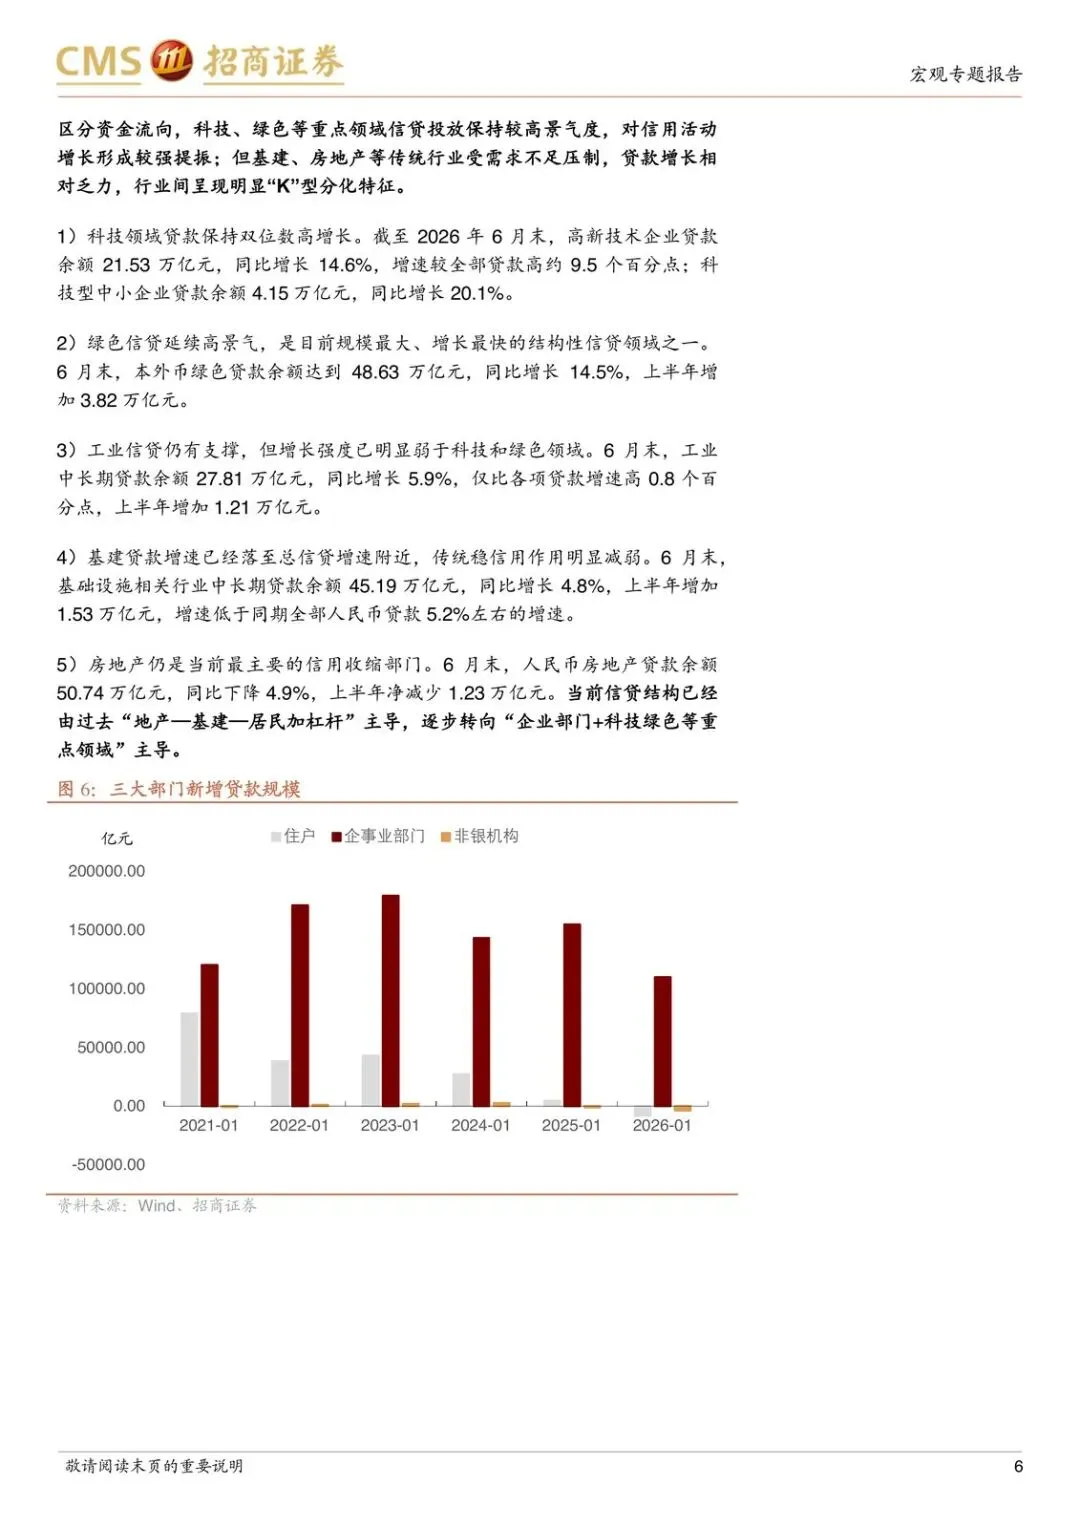
贷款端反过来。2026 年 1—7 月,企事业单位新增贷款约 11 万亿元,住户贷款净减少 8271 亿元。科技、绿色等重点领域信贷还在快跑,基建、房地产明显偏弱。住户中长期贷款占比从 2021 年的 79.05% 滑到 2026 年的 49.03%。信用扩张已经把接力棒交给企业,尤其是新兴产业。
增量结构也在变:2026 年上半年个人存款新增 7.6 万亿,比 2025、2024 年上半年分别少 3.2 万亿、1.7 万亿;同期非银存款新增 4.88 万亿,较前两年同期多增约 2.69 万亿、2.42 万亿。924 行情之后,非银存款占比抬到 11% 以上。一部分居民存款在搬家,但搬家去的是资本市场,不是居民加杠杆。
现在值得看,是因为这套错位已经写进 2026 年中的存量数字:总量宽松改善的是企业部门的融资能力,受损的是依赖居民加杠杆和地产链条的旧循环。
钱从信贷单引擎,改成“企业+财政+外汇”
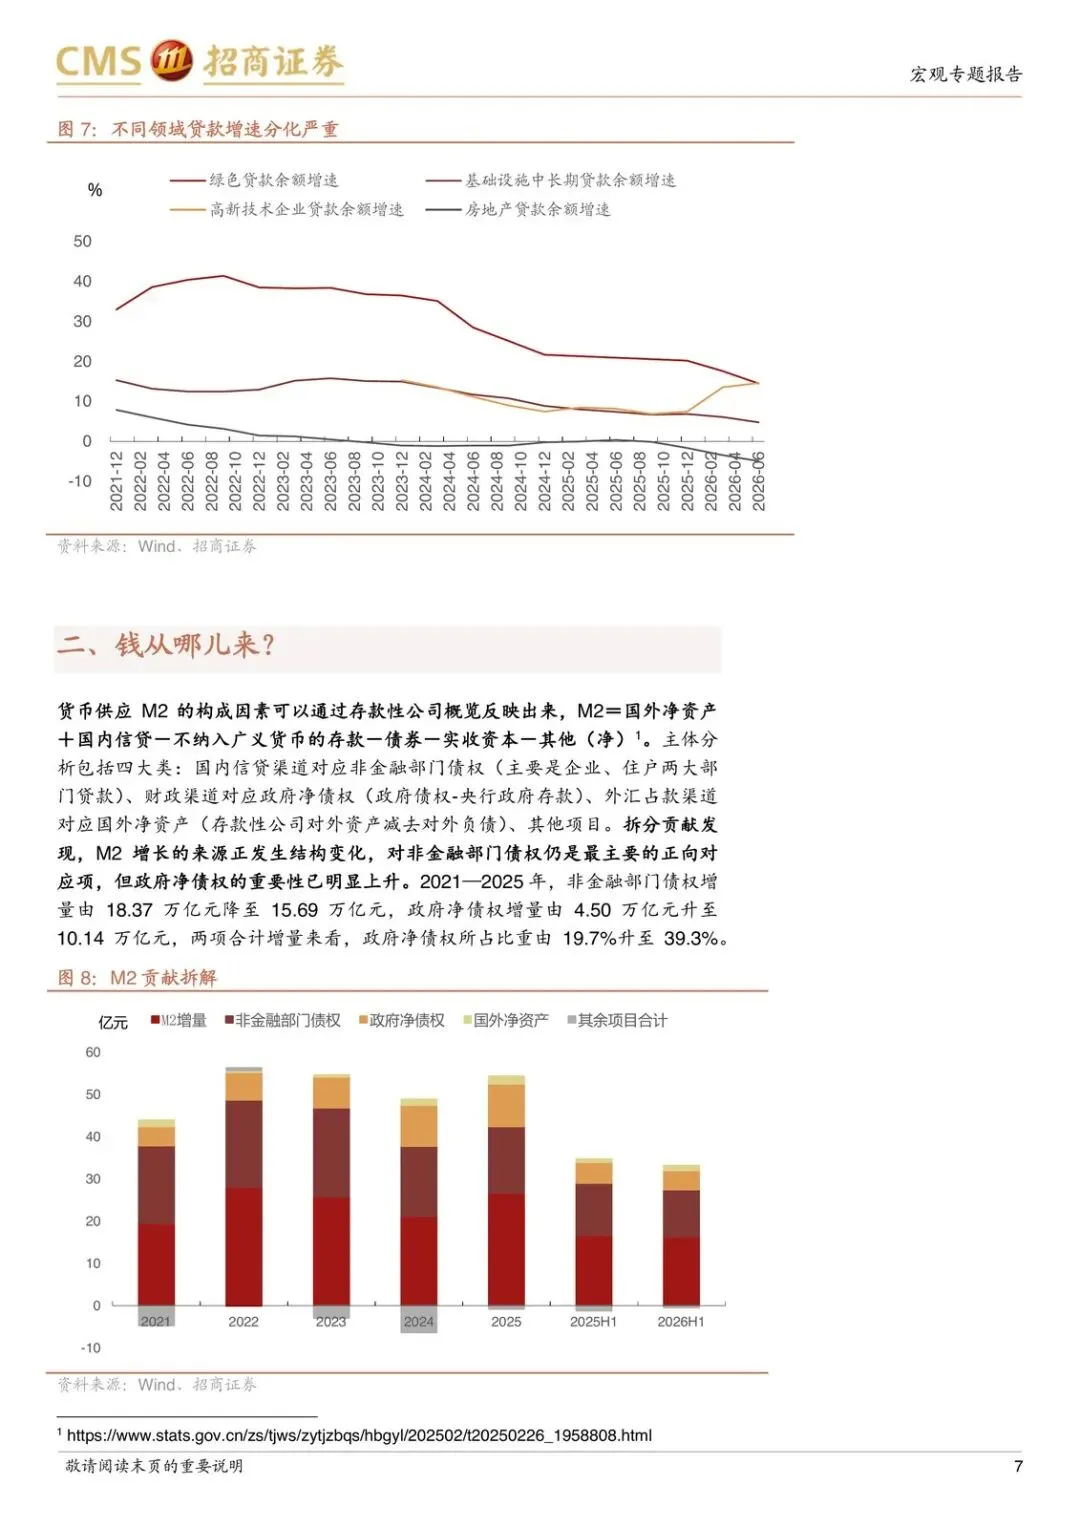
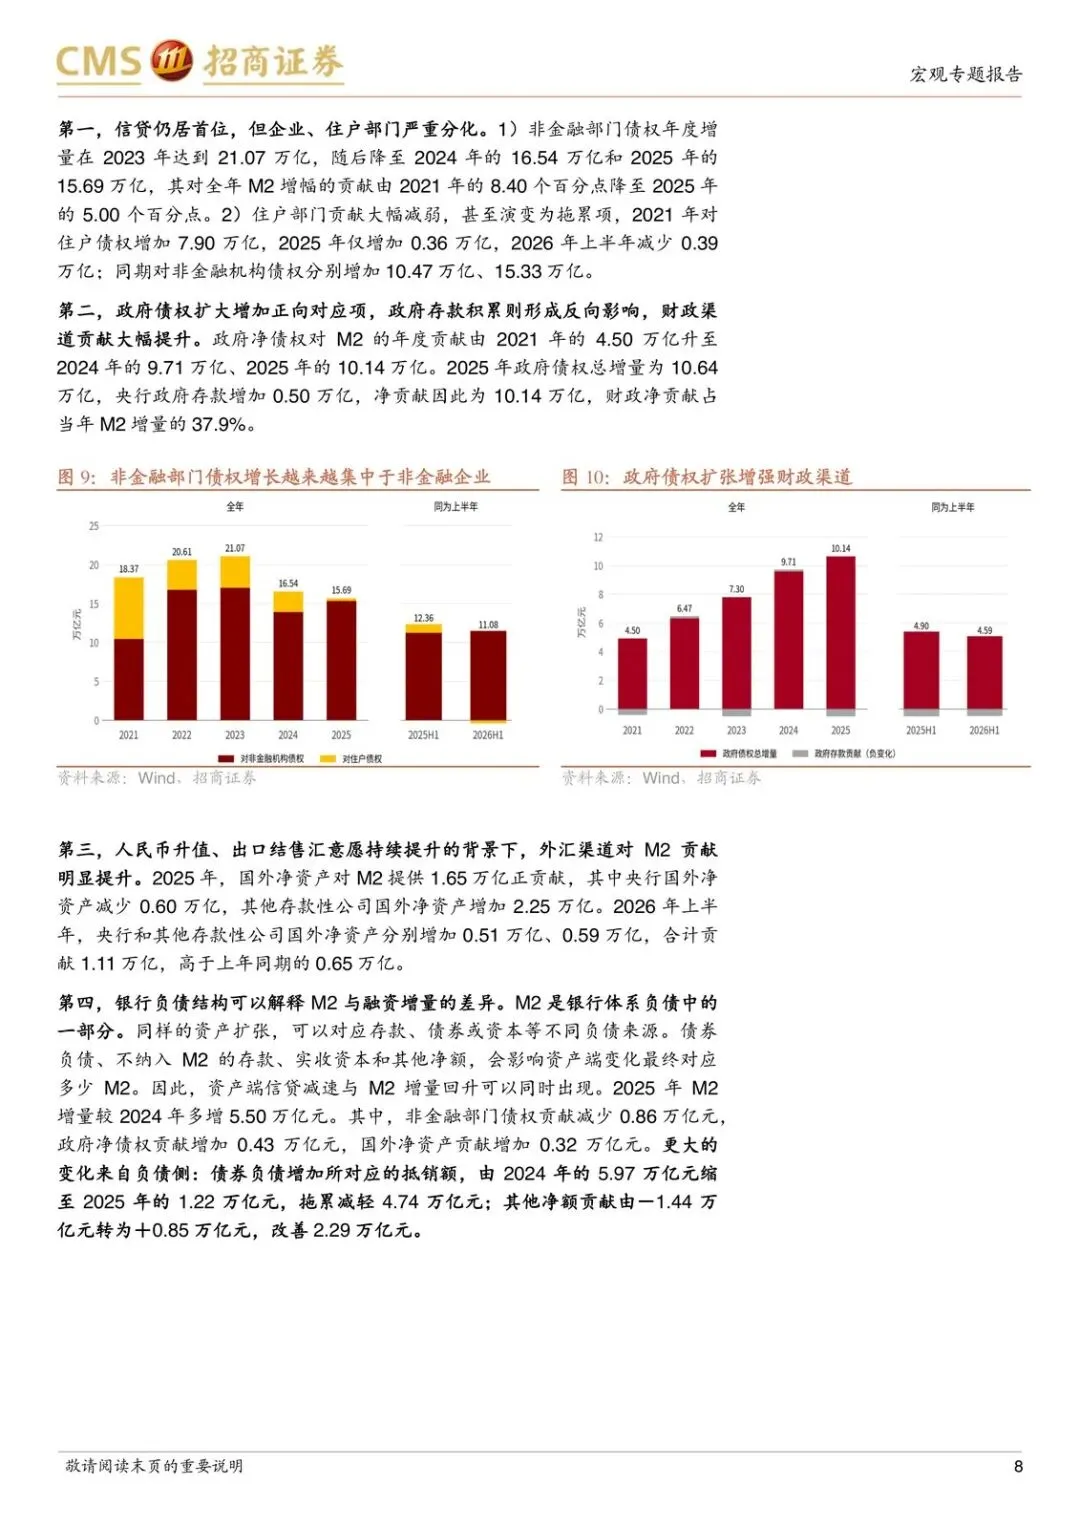
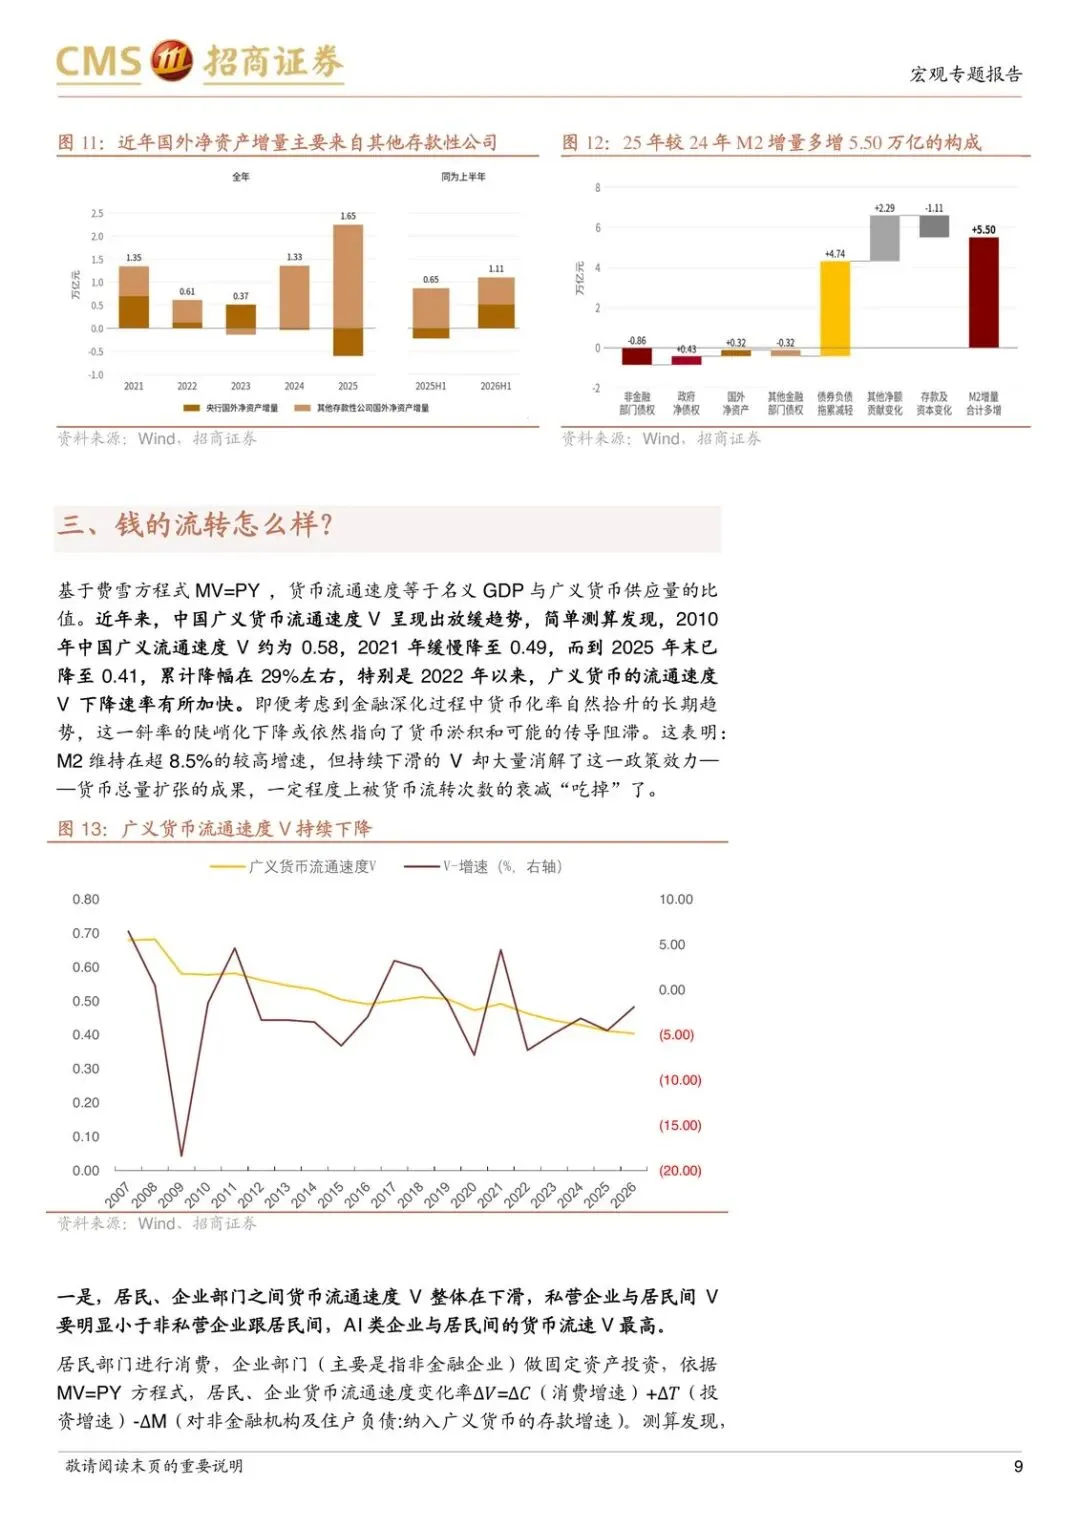
M2 仍主要由银行对非金融部门债权撑着,但住户信用贡献明显变弱,企业成了主要承接主体。政府净债权对 M2 的贡献从 2021 年的 4.50 万亿元升到 2025 年的 10.14 万亿元,占当年 M2 增量的比重大幅提高。2025 年以来人民币升值、结售汇意愿回升,国外净资产也在给 M2 加正贡献。
货币创造不再高度绑定居民和企业贷款,而是“企业信贷 + 财政扩张 + 外汇渠道”一起推。受益的是能接到财政资金、出口结汇和产业信贷的企业;受损的是过去靠居民按揭、地产抵押就能把货币滚起来的部门。
流通速度把这件事说死了。按 MV=PY,广义货币流通速度 V 从 2010 年约 0.58 降到 2025 年的 0.41,累计大约 29%,2022 年以后掉得更快。钱还在增,转的次数变少,名义经济活动吃到的带动就变弱。这不是单纯“放水失效”,而是结构转型和融资结构一起改了路径。
资金在转,但只在新产业里转得快
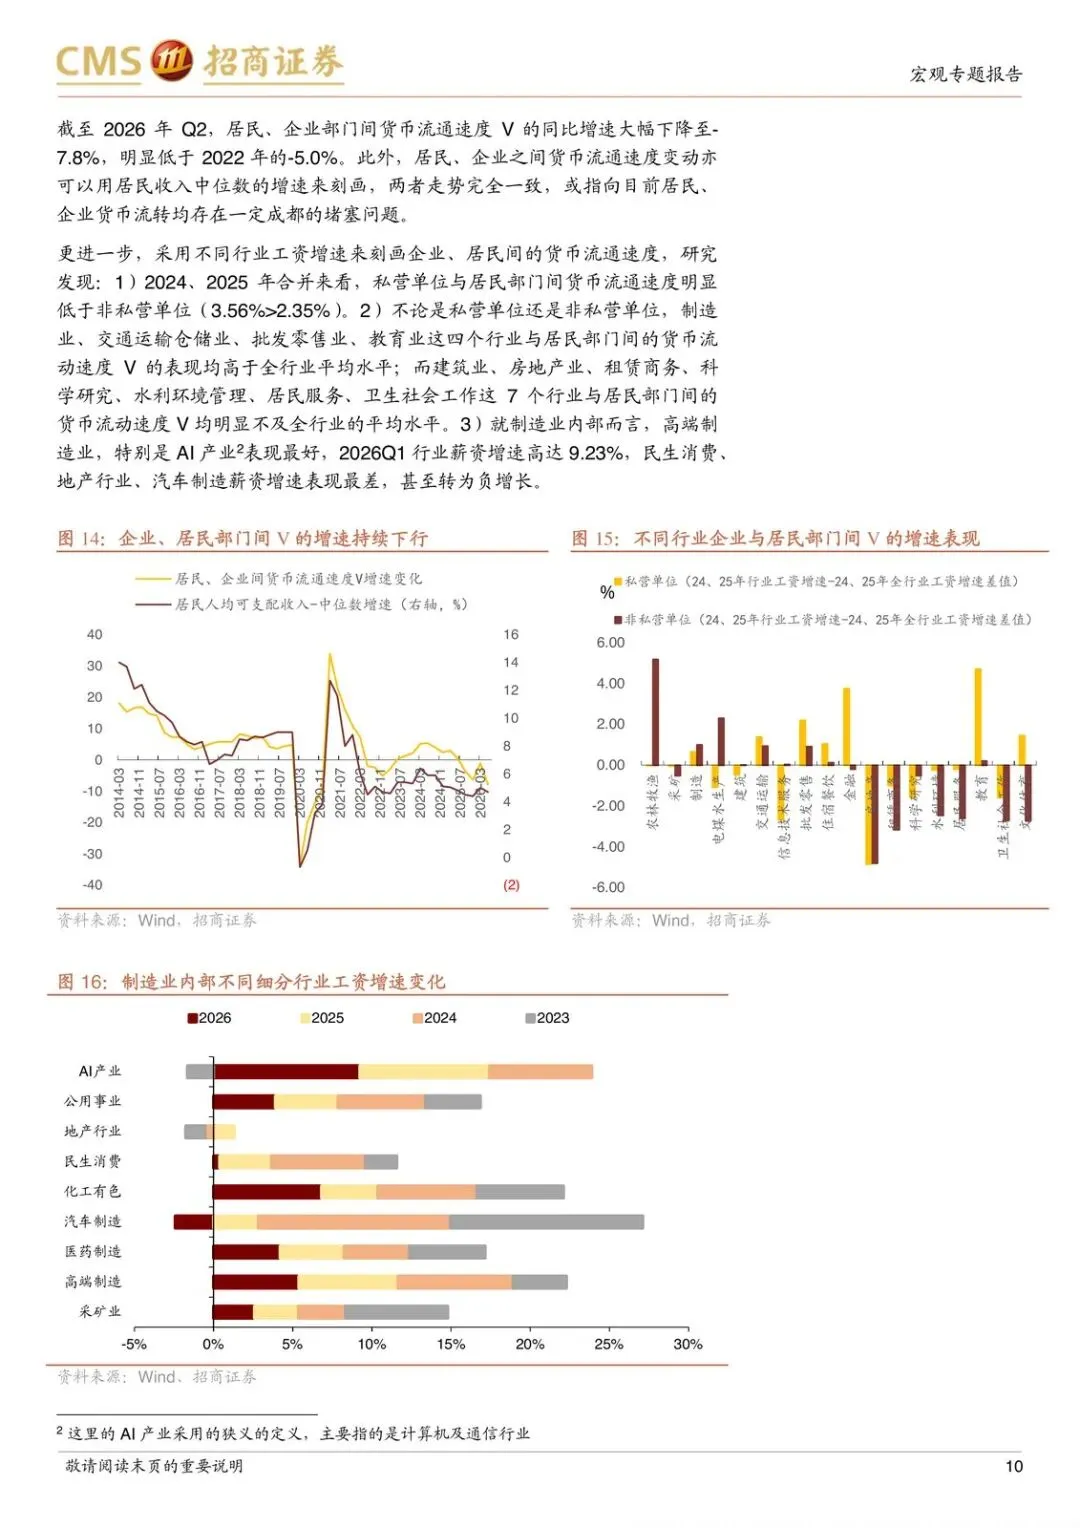
居民—企业循环整体偏弱。截至 2026 年 H1,两部门间货币流通速度同比大约 -7.8%,比 2022 年更弱。制造业、交通运输、批发零售相对好一些;制造业内部再切开,AI、高端制造的工资和资金流领先,房地产、汽车制造、民生消费偏弱。
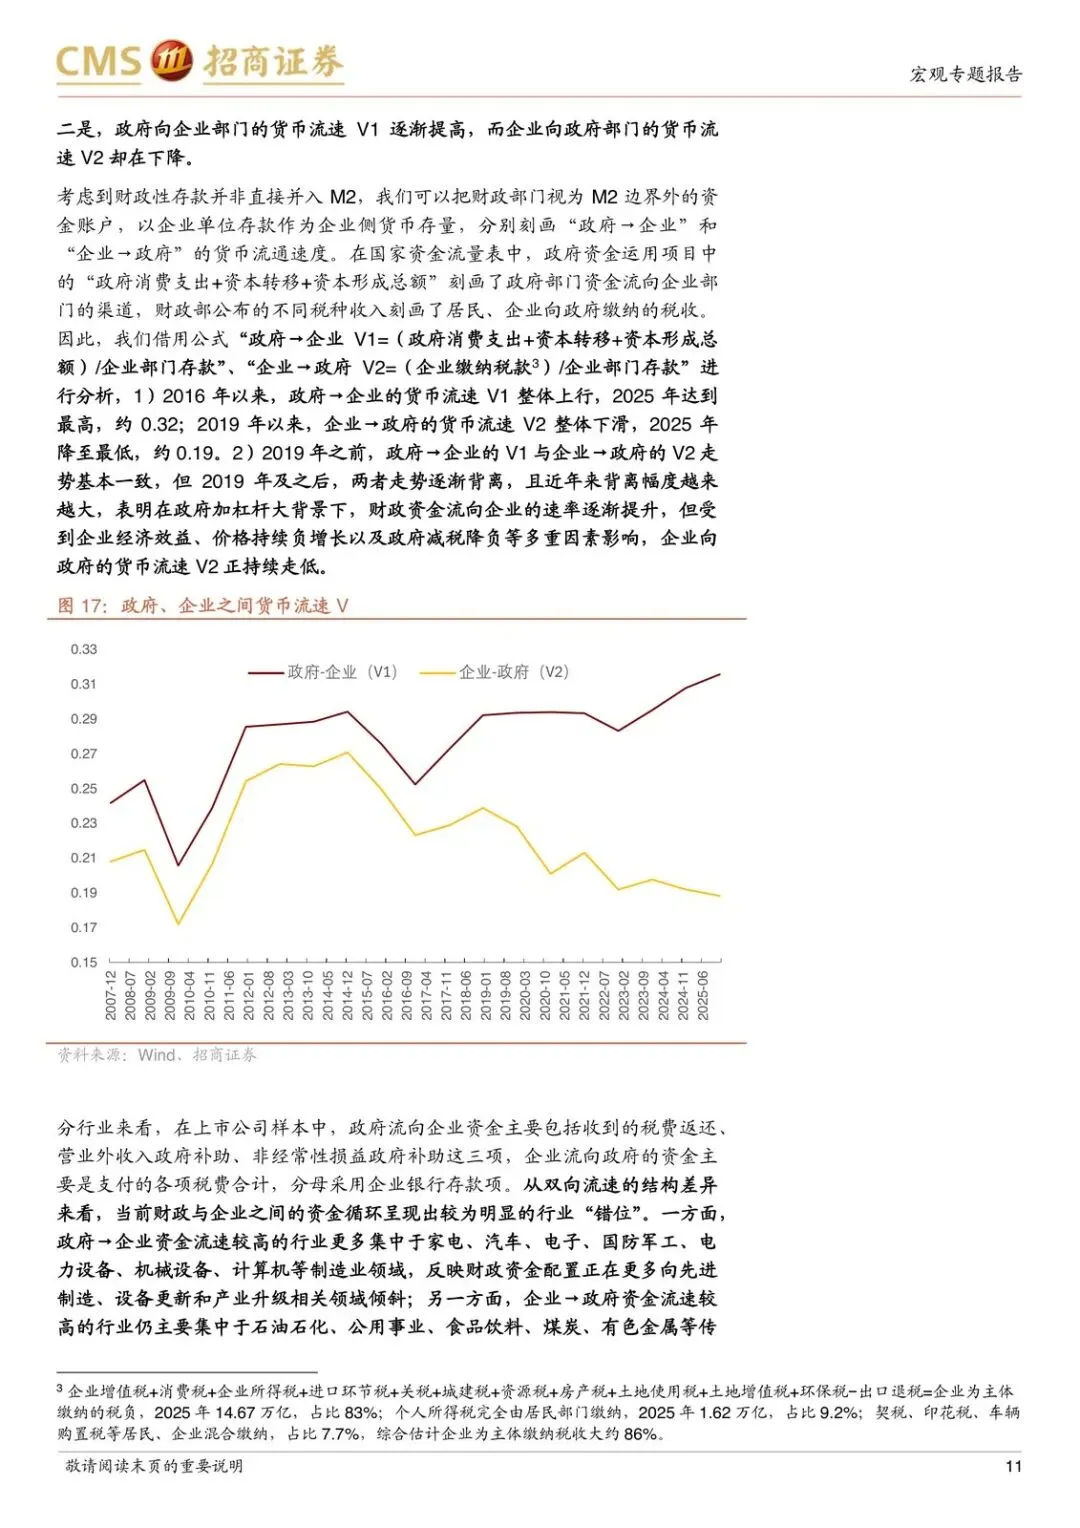
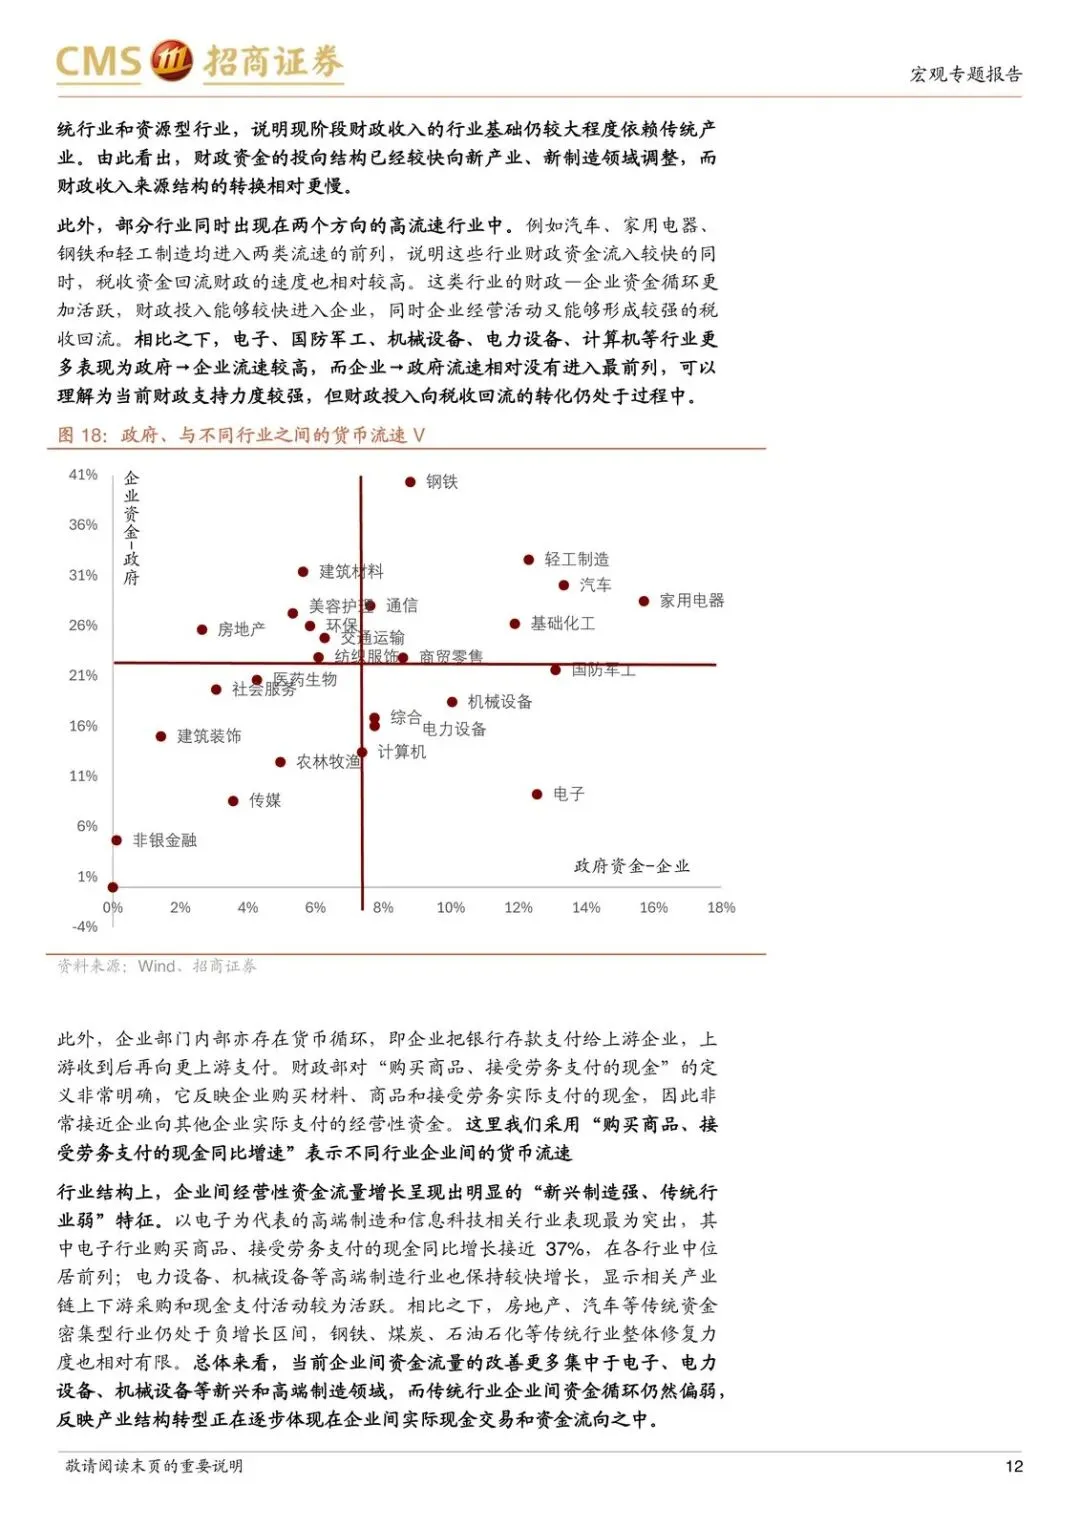
政府—企业出现“双向背离”。2016 年以来政府流向企业的流速 V1 总体上升,2025 年大约 0.32;2019 年以来企业回流政府的流速 V2 回落,2025 年大约 0.19。财政资金更多流向家电、汽车、电子、国防军工、电力设备、机械设备、计算机;缴税流速高的仍是石油石化、公用事业、煤炭、有色。财政支出结构先转,税源结构后转。
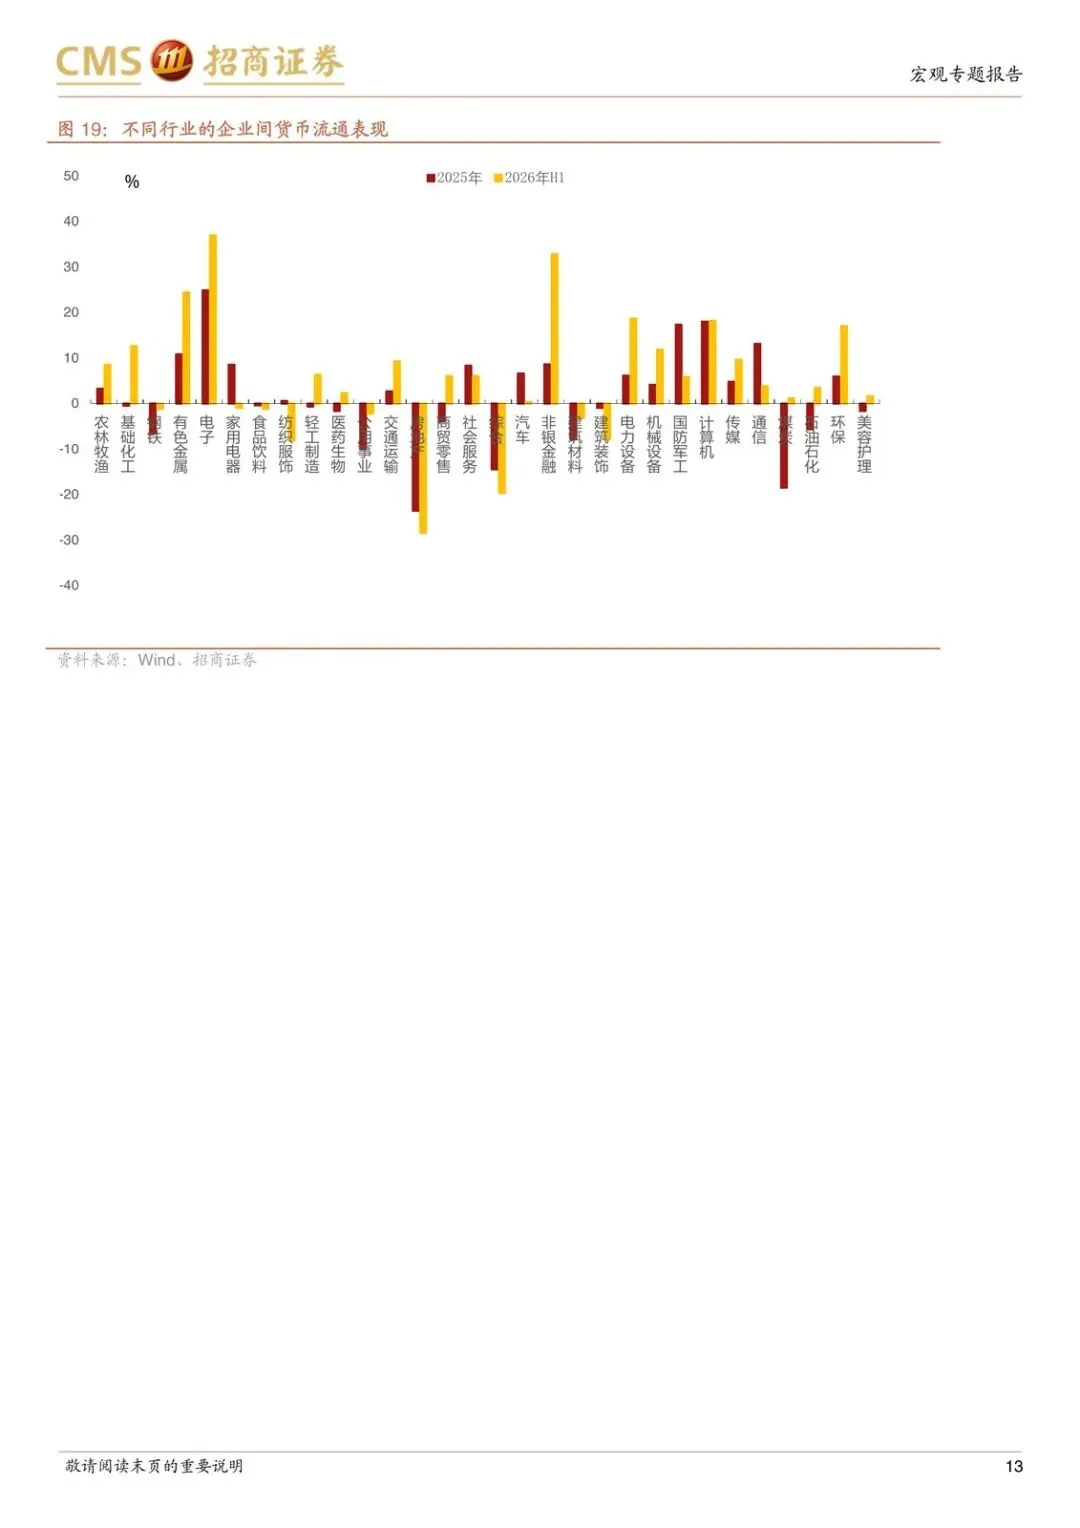
企业之间更直白。用“购买商品、接受劳务支付的现金”同比看,2026 年上半年电子行业接近 37%,电力设备、机械设备也不慢;房地产、钢铁、煤炭、石油石化修复有限。产业链上下游真金白银的采购,已经在给产业结构投票。
接下来该盯的,不是 M2 再多几个点,而是这三条循环会不会从“局部活跃”扩成“税源也跟上”。内需如果起不来,居民端活期和住户贷款就很难回头;地缘冲突则会扰动外汇渠道这笔新增贡献。
观察清单
- 居民活期存款占比能否从 25.71% 附近止跌回升,个人存款新增是否继续低于 2024—2025 年上半年。
- 住户贷款能否结束 1—7 月净减 8271 亿元的状态,住户中长期贷款占比是否继续低于 50%。
- 政府净债权对 M2 的贡献能否维持在 2025 年 10.14 万亿元量级附近,国外净资产是否继续正贡献。
- 居民—企业货币流通速度同比能否从约 -7.8% 收窄,电子行业“购销现金”同比能否守住接近 37% 的高增。
- 财政流向电子、电设、机械、计算机的格局是否延续,石油石化、煤炭、有色等传统税源流速是否开始补上。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告




