研报速递
作者 | 国联期货农产品事业部 苏亚菁
从业资格证号 | F03098916
交易咨询资格证号 | Z0020862
摘要
葵花籽油(下称“葵油”)是全球第四大植物油品种,也是贸易依存度最高、区域供给集中度最强的植物油之一。其上下游连接黑海、南美等主产区与欧洲、南亚、中东等集中销区,价格波动与油脂板块联动性强。郑商所葵花籽油期货、期权于2026年11月12日挂牌(代码SO,合约细节以交易所公告为准)。本报告从全球供需格局出发,梳理葵油在油脂板块中的位置、生产端结构与国际贸易流向,为后续国内供需、价格与套期保值分析提供基本面框架。
2026/27年度全球葵籽产量恢复至6,316万吨,葵油产量2,375万吨、消费2,177万吨、出口1,572万吨,期末库存284万吨、库销比13.05%,较上年12.49%回升0.56个百分点;供需由紧转松,但库存重建有限,尚难构成趋势性过剩。
俄乌合计占葵油出口六成以上,出口关税与黑海物流扰动使供应稳定性偏弱。国内2025年进口52.4万吨为五年低位,2026年1—9月回升至45.0万吨(同比+19.9%),现货中枢约10400元/吨,港口库存约9.55万吨,较2023年末高点回落约21.7万吨,处于近三年低位。上市初期维持区间判断:增产压制上方,黑海风险与低库存支撑下方;产业客户宜卖出套保锁定进口成本与销售价,风险窗口用买入看跌期权或领口结构对冲尾部风险。
一、葵油在油脂板块中的位置
从产量格局看,葵油在主要植物油中体量居后,但凭借稳定的食用需求和高贸易敞口占据不可替代的位置。根据USDA 供需报告,2026/27年度全球棕榈油产量7,892万吨、豆油7,529万吨、菜籽油3,825万吨、葵花籽油2,375万吨,葵油约占上述四大油脂总产量的11.0%。与2025/26年度相比,棕榈油产量由8,210万吨回落,豆油由7,362万吨增至7,529万吨,菜籽油由3,665万吨增至3,825万吨,葵油则由2,112万吨增至2,375万吨,产量增幅在四大油脂中居前(见图1)。葵油体量虽不及棕榈油和豆油,但其供给与消费在地理上高度分离,这一结构决定了它在油脂板块中的定价特征。
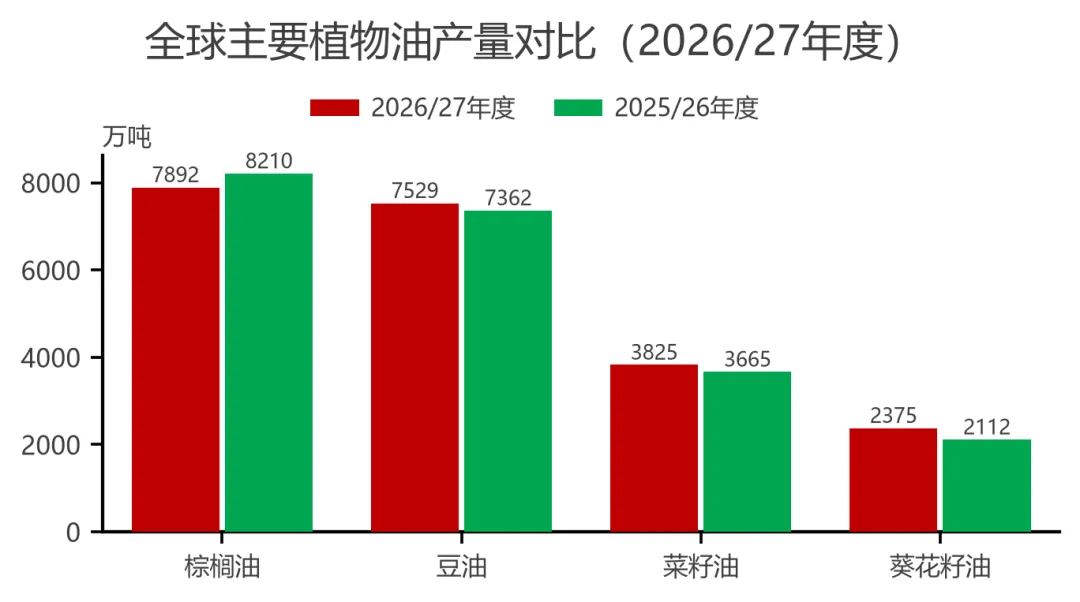
图1 全球主要植物油产量对比(2026/27年度)
数据来源:USDA,2026/27年度为预测值
在油脂板块内部,葵油与豆油、菜油、棕榈油之间存在明显的替代与比价关系。葵花籽油脂肪酸组成以亚油酸和油酸为主,风味清淡、色泽较浅,适合中式烹调、西式烘焙和人造奶油等用途;当葵油相对其他油脂价格偏高时,食品加工和餐饮渠道会按配方限制向下替代至豆油、菜油或棕榈油,反之则增加葵油配比。由于葵油贸易敞口最大,其价格往往最先反映黑海供给冲击,再沿比价链条传导至其他油种;因此观察油脂板块时,葵油与豆油、菜油的价差结构,是判断短期资金和贸易流向的重要参照。
葵油最突出的品种特征是高贸易依存度。2026/27年度全球葵油出口量1,572万吨,与产量之比约66.2%;同期棕榈油出口与产量之比约55.4%,菜籽油约23.2%,豆油仅约20.1%。也就是说,葵油每产出约三分之二即进入国际贸易,是主要植物油中贸易敞口最大的品种。产量集中于黑海与南美少数国家,销区却分散在欧洲、南亚、中东与北非,这种“集中生产、分散消费”的格局使葵油对主产国产量、物流通道和出口政策扰动高度敏感;一旦黑海地区天气、压榨节奏或关税政策出现变化,全球贸易流与FOB报价会迅速调整。理解葵油,必须先理解其贸易流的脆弱性与价格弹性。
从全球供需平衡看,经历2024/25、2025/26连续两个偏紧年度后,2026/27年度葵油供需整体转向宽松,但库存重建幅度有限。USDA 预估,2026/27年度全球葵油产量2,375万吨,进口量1,419万吨,总供应量4,032万吨;出口量1,572万吨,国内消费量2,177万吨,期末库存284万吨,库销比13.05%,较2025/26年度的12.49%小幅回升0.56个百分点。
表1 全球葵花籽油供需平衡表
单位:千吨
资料来源:USDA,2026/27年度为预测值
拉长时间看,全球葵油产量、消费与出口呈同向波动、贸易量随产量弹性放大的特征(见图2)。2017/18至2026/27的十年间,全球葵油产量由1,857万吨增至2,375万吨,国内消费量由1,740万吨增至2,177万吨,出口量由1,032万吨增至1,572万吨;其间2019/20、2023/24年度产量出现阶段性高点,2024/25、2025/26连续两年产量回落至2,041万吨、2,112万吨,2026/27年度在主产区恢复性增产带动下重回增长轨道。出口曲线的波动幅度明显大于产量曲线,反映贸易流对供给增减的放大效应。
2026/27年度葵油属于恢复性增产带动的宽松年份,但并非过剩格局。产量与进口同步回升,总供应量同比增加约5,290千吨,而消费和出口合计消化大部分新增供应,期末库存仅由238万吨小幅重建至284万吨,库销比仍处于13%出头的中性偏低水平。这意味着新年度葵油价格的上方空间受库存和替代需求约束,下方则有主产国成本、关税和运费支撑;一旦黑海天气、压榨节奏或出口政策出现反复,偏薄的库存缓冲容易使价格重新回到波动放大的状态。
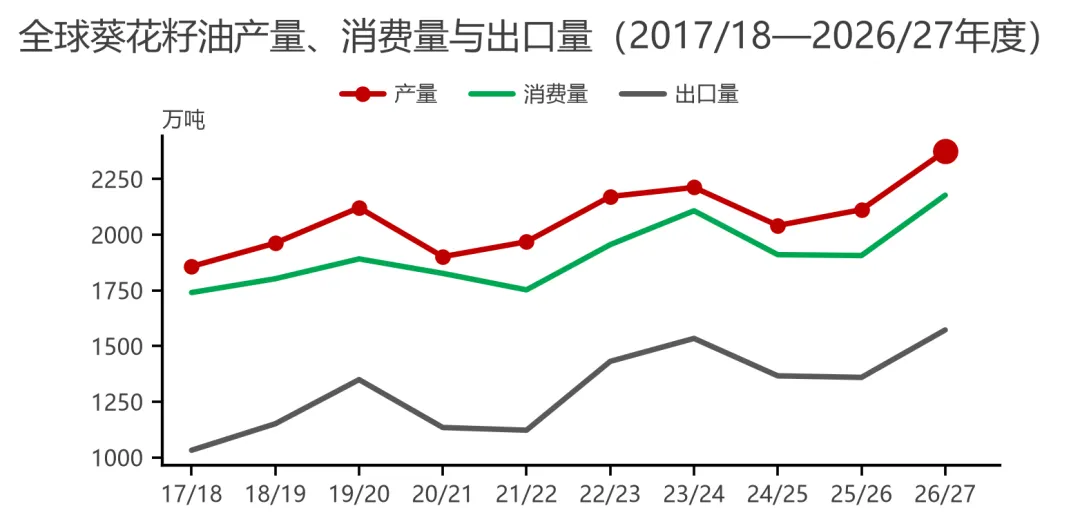
图2 全球葵花籽油产量、消费量与出口量(2017/18—2026/27年度)
数据来源:USDA,2026/27年度为预测值
二、葵油的生产端
(一)全球葵花籽产量及种植分布
葵花籽是葵油的直接原料,全球葵油供给的松紧首先取决于葵籽的面积、单产与压榨节奏。2026/27年度全球葵花籽收获面积约3,309万公顷,产量约6,316万吨。葵花籽耐旱、耐瘠薄,适应冷凉、光照充足的气候,主产区集中在东欧平原、黑海沿岸、中亚草原以及南美潘帕斯草原,种植结构多与小麦、玉米、油菜籽轮作,面积调整受比较收益和前茬作物价格共同影响。
从十年趋势看,全球葵籽面积与产量在波动中抬升,2026/27年度面积、产量同步回升至近年高位(见图3)。面积由2017/18年度的2,593万公顷增至2026/27年度的3,309万公顷,产量由4,792万吨增至6,316万吨;其间2020/21年度受干旱影响产量一度回落至4,887万吨,2024/25、2025/26连续两年处于5,300万至5,500万吨区间,2026/27年度在俄罗斯、乌克兰播种面积恢复和单产改善带动下,产量同比增长约14.1%,面积同比增长约9.3%。面积扩张与单产修复共同支撑了新年度葵油产量的回升。
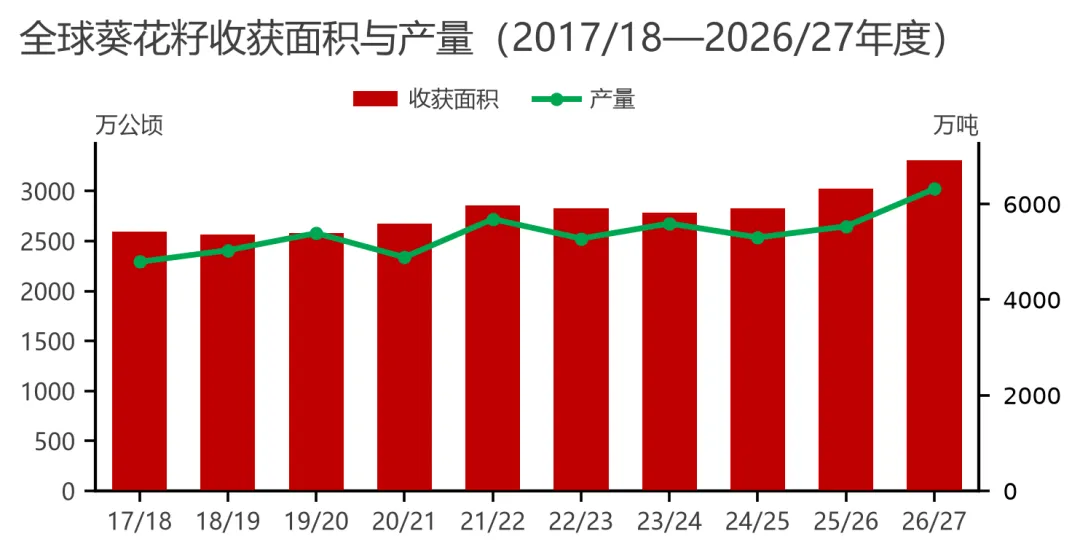
图3 全球葵花籽收获面积与产量(2017/18—2026/27年度)
数据来源:USDA,2026/27年度为预测值
葵籽生产高度集中于少数国家和地区。按USDA 国别数据,俄罗斯产量2,040万吨、占全球约32.3%,乌克兰1,300万吨、占20.6%,欧盟972.5万吨、占15.4%,阿根廷780万吨、占12.3%,哈萨克斯坦300万吨、占4.8%,中国223万吨、占3.5%,土耳其180万吨、占2.9%,美国104.5万吨、占1.7%(见图4)。俄罗斯、乌克兰、欧盟三大主产地区合计占全球产量约68.3%,供给集中度高,这也是葵油贸易流和价格容易受黑海局势主导的根本原因。
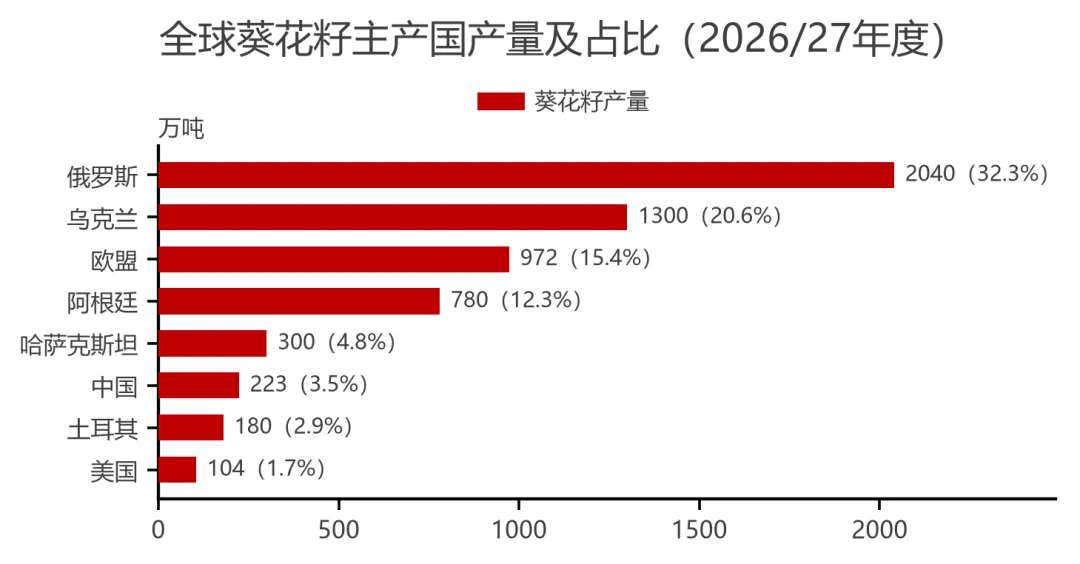
图4 全球葵花籽主产国产量及占比(2026/27年度)
数据来源:USDA,2026/27年度为预测值
俄罗斯是全球第一大葵籽生产国,近年种植面积持续扩张。2026/27年度俄葵籽面积预计达1,180万公顷的纪录高位,产量2,040万吨,同比增长约16.6%,首次站上2,000万吨台阶。面积扩张主要来自南部、伏尔加河流域对春小麦等作物耕地的替代,以及灌溉条件改善和品种更新带来的单产提升;俄国内压榨产能充足,葵籽优先就地加工为葵油和葵粕出口,直接出口葵籽的比例较低。
乌克兰葵籽生产受冲突影响明显,处于恢复但未复原的状态。冲突前乌葵籽面积约600万至700万公顷,2025/26年度面积降至550万公顷、产量1,070万吨,为十年低位;2026/27年度面积恢复至580万公顷,产量回升至1,300万吨,同比增长约21.5%,但仍低于冲突前1,300万至1,600万吨的常态水平。乌方种植决策、田间管理、收割与物流设施安全,仍是其产量能否继续修复的关键变量。
欧盟葵籽产量在2024/25、2025/26连续两年受夏季干旱拖累后,2026/27年度随单产修复回升至972.5万吨,同比增长约12.7%。内部主产国为保加利亚、罗马尼亚、匈牙利、法国等多瑙河流域国家,种植规模受共同体农业政策、轮作安排和天气影响较大。阿根廷葵籽产量2026/27年度约780万吨,在上年度761.4万吨基础上小幅恢复,已成为黑海之外最重要的葵籽生产与出口增长极;哈萨克斯坦产量稳步增至300万吨,同比增长约21.8%,是中亚地区扩张最快的产区;中国葵籽产量约223万吨,以食用葵为主,榨油用葵占比很低,对全球油脂贸易的直接影响有限。
葵籽供给不仅取决于面积,还受单产和含油率影响。单产由生长期降水、积温、病害和田间管理决定,黑海沿岸夏季高温少雨容易造成灌浆不足、单产下滑;含油率则与品种、成熟度和采收水分相关,含油率偏高的籽料压榨出油更多,直接影响每吨葵籽的油饼产出。主产国年度间单产波动,往往比面积变化更能解释葵油产量的增减。分析生产端时,需要将面积、单产和含油率三个层次分开跟踪,避免仅凭播种面积外推葵油产量。
从国别面积走势看,主产国种植意愿分化明显(见图5)。俄罗斯面积由2021/22年度的961.2万公顷持续增至2026/27年度的1,180.0万公顷,扩张趋势最为稳定;哈萨克斯坦面积由94.0万公顷增至220.0万公顷,增幅居前;阿根廷面积随比价和天气在184.3万至340.0万公顷间波动;乌克兰面积由710.0万公顷回落至580.0万公顷;欧盟面积稳定在437.2万至496.7万公顷区间。面积是产量的先行指标,俄罗斯与哈萨克斯坦的扩种势头,决定了中期全球葵籽供给的增量来源。
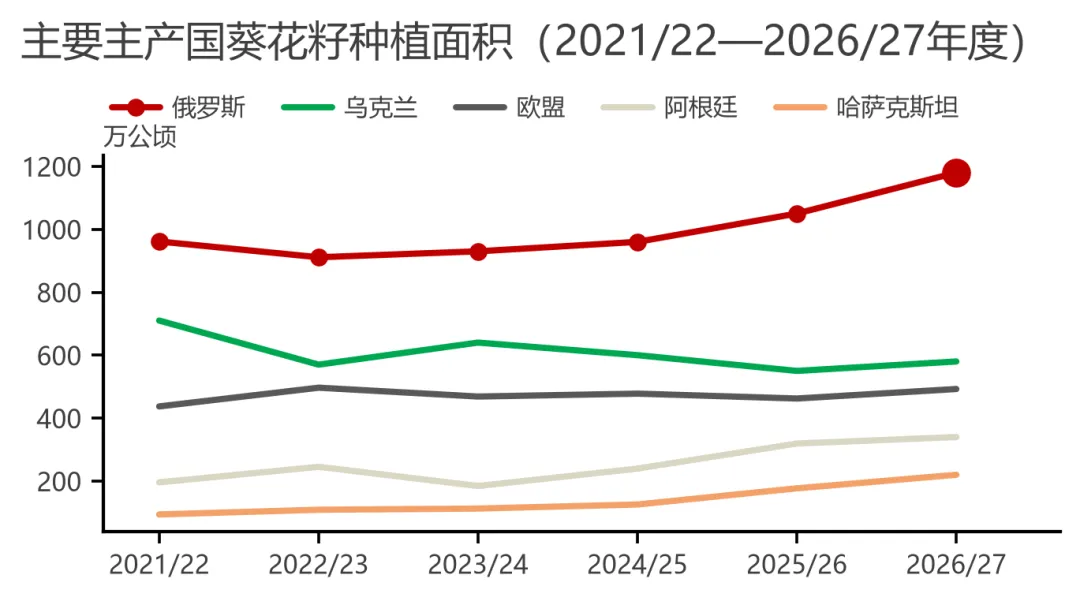
图5 主要主产国葵花籽种植面积(2021/22—2026/27年度)
数据来源:USDA,2026/27年度为预测值
国别产量走势与面积、单产相互印证(见图6)。俄罗斯产量由2021/22年度的1,557.2万吨增至2026/27年度的2,040.0万吨,长期居首;乌克兰产量在1,070.0万至1,750.0万吨间大幅波动,2026/27年度回升至1,300.0万吨;欧盟产量在862.9万至1,032.8万吨区间;阿根廷产量受天气影响摆动较大,2026/27年度780.0万吨;哈萨克斯坦产量由103.2万吨增至300.0万吨,边际增量不可忽视。主产国产量的不同步波动,使得全球葵籽供给在年度间容易出现区域间的此消彼长。
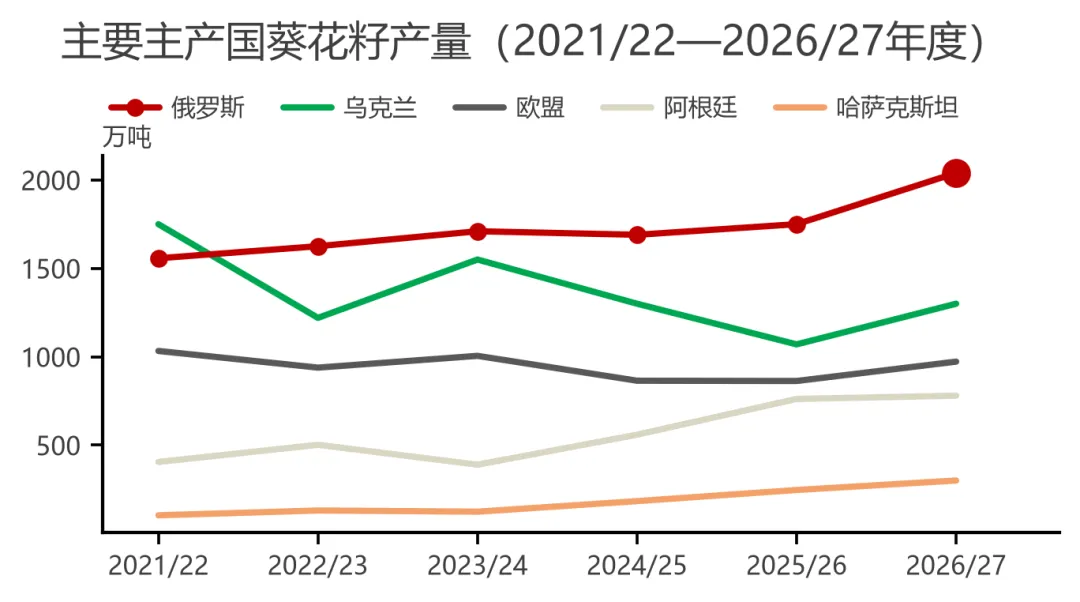
图6 主要主产国葵花籽产量(2021/22—2026/27年度)
数据来源:USDA,2026/27年度为预测值
葵籽的农时节律决定了年度供应的季节性分布。俄罗斯、乌克兰、哈萨克斯坦和中国以春播葵籽为主,一般4至5月播种,6至8月为开花、鼓粒的生长关键期,9至10月收获;欧盟(保加利亚、罗马尼亚、匈牙利等)播种更早,3至4月播种,8至10月收获(见图7)。阿根廷为南半球作物,10至12月播种、次年2至4月收获,未纳入本图。因此每年9至11月是北半球葵籽集中上市期,四季度葵油供应压力季节性增加;南半球阿根廷的收获期(2至4月)恰好补充北半球作物年度末期的供应缺口,南北半球在时间上形成一定衔接。
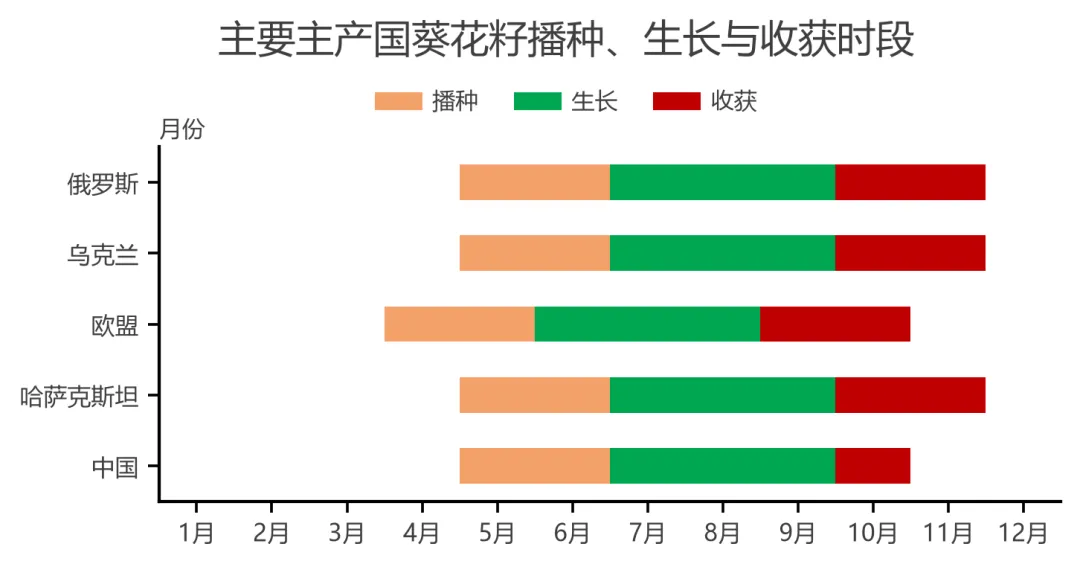
图7 主要主产国葵花籽播种、生长与收获时段
资料来源:公开农业节气资料整理
(二)葵籽压榨出油率与主产国葵油产量
葵花籽属高含油油料,压榨环节的出油率决定了葵籽转化为葵油的效率。商业化压榨的出油率一般在40%至43%之间,明显高于大豆的18%至20%,与油菜籽的40%至44%相近;出粕率约30%至35%,葵粕粗蛋白含量30%至36%,是优质饲料蛋白原料。以主流压榨技术测算,1吨葵籽约产出0.40至0.43吨葵油和0.30至0.35吨葵粕,其余为皮壳与加工损耗。表2将葵籽与大豆、油菜籽的压榨产品结构进行对比,便于理解不同油料的压榨经济性和副产物价值。
表2 葵花籽压榨产品结构(与大豆、油菜籽对比)
资料来源:出油率、出粕率、粕蛋白含量为油料压榨行业公开经验区间,行业口径含皮壳与损耗差异
因出油率较高、黑海地区压榨富余产能充足,主产区形成了“葵籽就地压榨、葵油与葵粕出口”为主导的产业格局,葵籽直接出口占比较低。压榨布局靠近原料地,既降低皮壳等低值部分的运输成本,也使葵油出口量与当地压榨开机节奏直接挂钩;分析葵油供给时,除葵籽产量外,还需跟踪主产国压榨利润、开机率和葵粕销路对压榨意愿的影响。
2026/27年度各主产国葵油产量随葵籽恢复性增产而回升(见图8)。俄罗斯葵油产量755.8万吨,同比增长约9.6%,居全球第一;乌克兰541.8万吨,同比增长约20.0%;欧盟384.6万吨,同比增长约16.6%;阿根廷267.4万吨,同比增长约6.1%;土耳其107.7万吨,同比基本持平。俄罗斯葵油产量连续多年超过乌克兰,但其国内消费规模和出口关税政策,使可供出口量的弹性明显大于乌克兰;欧盟则受本土压榨和进口补充共同影响,产量波动与内部需求节奏相关。
葵粕是压榨的另一主要产品,其需求和价格反过来影响压榨开工意愿。葵粕蛋白含量较高、粗纤维相对可控,是奶牛、禽料和水产料配方中的常用蛋白原料,与豆粕、菜粕存在替代关系。当葵粕销路顺畅、价格坚挺时,压榨厂即使葵油利润一般也能维持开机;若葵粕需求疲软,压榨积极性会下降,并通过籽料采购和葵油供应传导回葵油市场。因此评估主产国葵油可供量,不能只看葵籽产量,还要结合葵粕行情、库存和出口需求综合判断压榨利润。
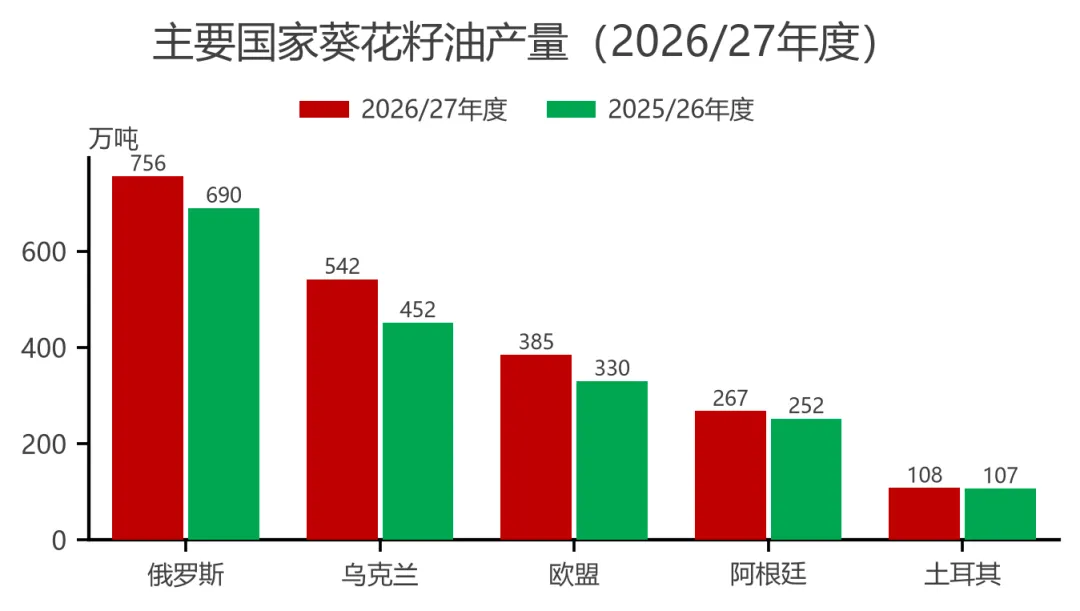
图8 主要国家葵花籽油产量(2026/27年度)
数据来源:USDA,2026/27年度为预测值
三、葵油的国际贸易情况
(一)主要出口国、出口量及主要出口对象
葵油是全球贸易量第二大的植物油品种,仅次于棕榈油。2026/27年度全球葵油出口量预计1,572万吨,同比增长约15.7%,出口随主产区产量恢复而回升。出口高度集中于黑海及南美:俄罗斯485.0万吨、乌克兰500.0万吨、阿根廷205.0万吨、土耳其110.0万吨、欧盟85.0万吨,俄乌两国合计占全球出口量的六成以上。出口集中度高意味着,任一主产国的政策、物流或产量变化,都会直接改变全球可贸易量。
从近三个年度出口量对比看(见图9),乌克兰出口由2024/25年度的474.4万吨降至2025/26年度的403.6万吨,2026/27年度回升至500.0万吨;俄罗斯出口维持在420.0万吨上下,2026/27年度上调至485.0万吨;阿根廷出口由168.6万吨增至205.0万吨,稳步放量;土耳其作为精炼与中转国,出口约100.1万至110.0万吨;欧盟出口在69.1万至85.0万吨之间。出口增量主要来自乌克兰恢复和阿根廷增产,俄罗斯出口节奏则受国内关税与压榨政策约束。
出口结构中还包含精炼与转口环节。土耳其自身葵籽产量有限,但依托精炼产能和海峡区位,大量进口黑海葵油毛油精炼后再出口中东市场,其出口量并不完全代表本国原料产出;欧盟也有一部分进口毛油精炼后转口。区分原生出口与中转出口,有助于理解出口国数据背后的真实流向。葵油贸易定价多以黑海FOB报价和目的地到岸成本为基础,毛油与精炼油之间存在加工升贴水,压榨和精炼产能布局直接影响各出口国的报价竞争力。
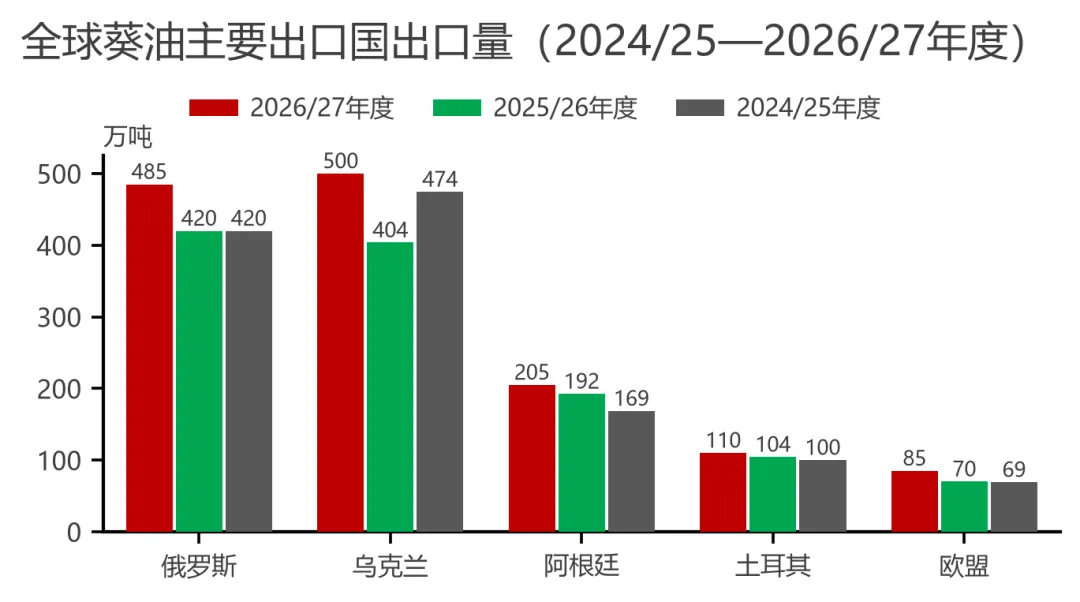
图9 全球葵油主要出口国出口量(2024/25—2026/27年度)
数据来源:USDA PSD Online 国别供需数据(2026年11月),2026/27年度为预测值
出口流向方面,乌克兰葵油主要销往欧盟、印度、中国和中东;俄罗斯葵油主要销往中国、印度、土耳其、伊朗及中亚国家;阿根廷葵油以印度为主要目的地,其次销往中东、北非及其他亚洲市场;土耳其凭借精炼产能扮演黑海中转与精炼枢纽角色,进口俄乌葵油精炼后再出口伊拉克、伊朗等中东国家。图10按出口国归并了主要目的地的大致结构。
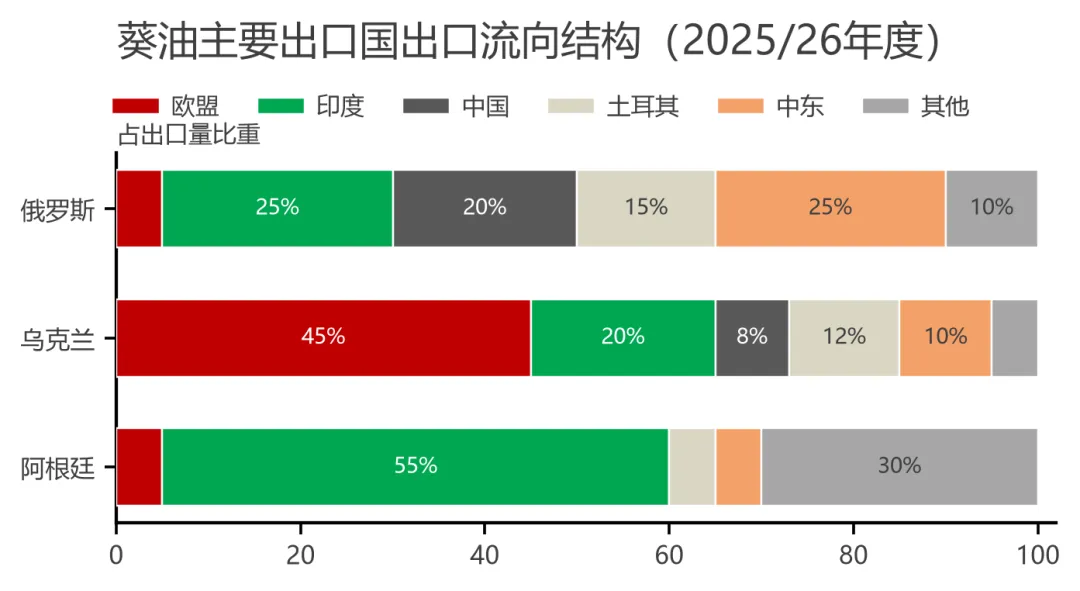
图10 葵油主要出口国出口流向结构(2025/26年度)
资料来源:公开资料整理,2025/26年度近似流向
(二)主要需求国进口、消费情况
2026/27年度全球葵油进口量预计1,419万吨,同比增长约24.9%,反映销区补库和需求回升。主要进口方集中在南亚、欧洲和中东北非:印度385.0万吨,为全球第一大进口国;欧盟260.0万吨;土耳其150.0万吨;中国115.0万吨;伊朗95.0万吨;埃及70.0万吨;伊拉克62.5万吨(见图11)。进口来源与前述出口格局对应,销区分散使任一目的地的需求波动都会影响对应航线的采购节奏。
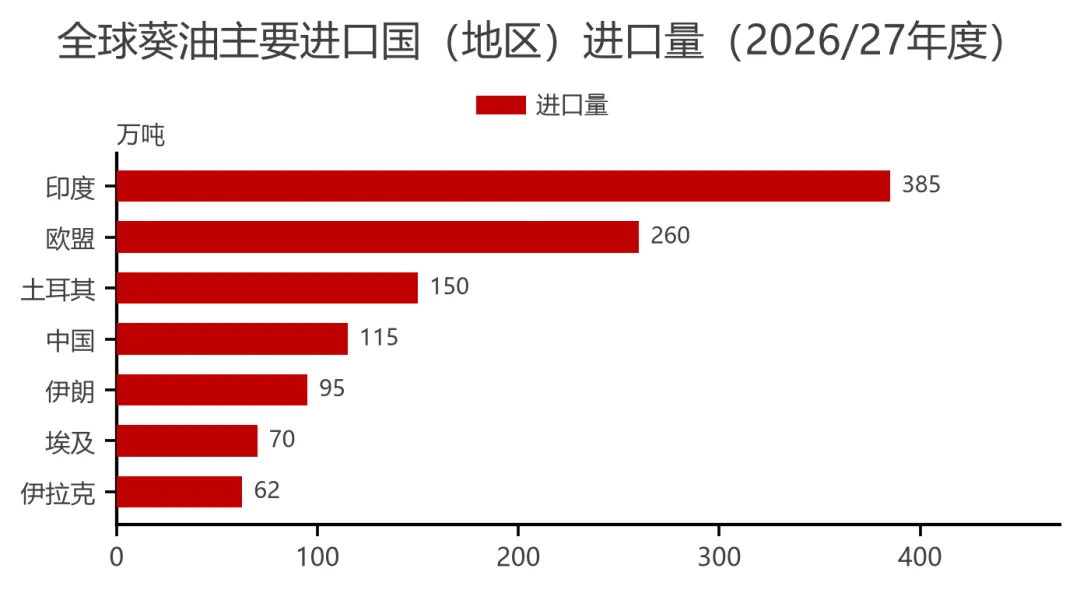
图11 全球葵油主要进口国(地区)进口量(2026/27年度)
数据来源:USDA,2026/27年度为预测值
印度是葵油需求端最具弹性的变量。2026/27年度印度葵油进口预估385.0万吨,较2025/26年度的300.0万吨增长约28.3%,增量主要来自阿根廷供应恢复,用以补充当地植物油消费并在比价合适时替代其他油种。印度进口随国际油脂价格和本币汇率波动较大,采购节奏集中在价格低位时段,对南美和黑海报价都有拉动作用。中国进口量115.0万吨,规模小于印度和欧盟,消费以桶装精炼油和餐饮为主,进口来源与结算方式受双边贸易关系影响。
从需求结构看,葵油消费以食用为主、工业为辅,需求刚性程度在不同渠道间存在差异。食用消费与人口规模、饮食习惯和人均油脂消费量相关,年度间变化平缓;工业消费(含生物柴油、油脂化工)则受政策补贴、能源价格和品种价差影响,弹性更大。南亚、中东和北非的食用需求随人口和收入缓慢增长,对价格波动较为敏感;欧洲食用消费成熟稳定,工业渠道占比有限。区分两条需求曲线,有助于判断需求增量是来自刚性食用补充,还是短期工业题材拉动。
欧洲是全球葵油消费的核心地区之一,也是黑海葵油最近的销区。2026/27年度欧盟葵油国内消费量预计548.8万吨,其中绝大部分用于食用,包括人造奶油、油炸与焙烤、餐饮食堂用油,小部分进入工业和生物柴油渠道。图12列示了欧盟葵油食用消费与工业消费的十年走势:食用消费在405.0万至495.0万吨区间波动,2026/27年度约492.5万吨;工业消费常年在47.0万至55.0万吨之间,占比较低。
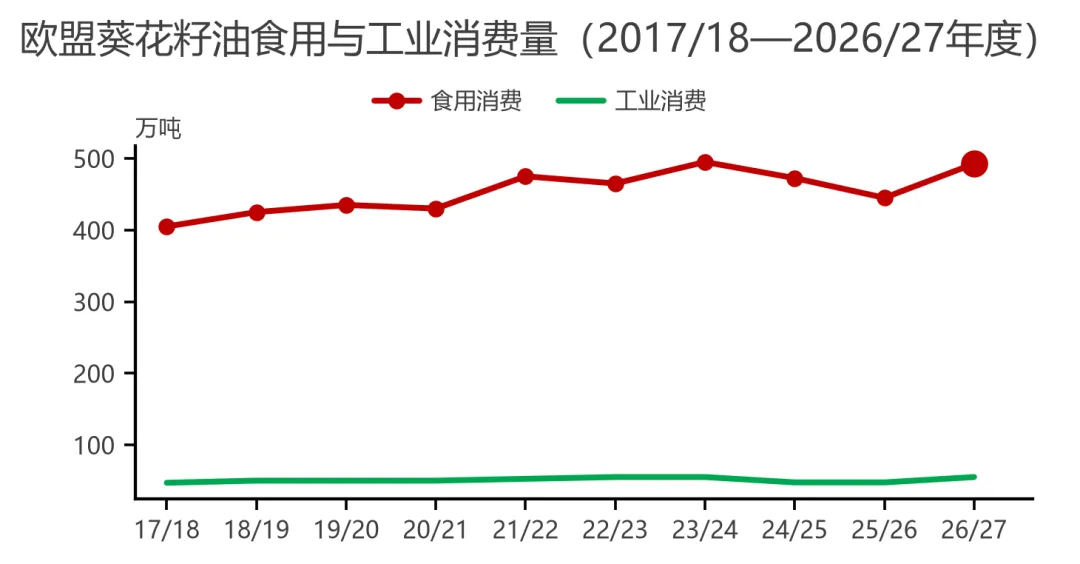
图12 欧盟葵花籽油食用与工业消费量(2017/18—2026/27年度)
数据来源:USDA,2026/27年度为预测值
欧盟生物柴油原料以本土菜籽油为主,葵油因价格通常高于菜油、氧化稳定性一般,掺混占比有限,且多发生在比价倒挂时段;近年欧盟生物柴油产量趋于收缩,“食用油抢原料”对葵油消费的边际影响有限。欧洲需求端更大的变数在于食用消费和进口成本:欧盟年产葵籽不足1,000万吨,需通过约260.0万吨进口弥补缺口,其采购节奏直接影响黑海FOB报价和现货升贴水。欧洲食用消费相对刚性,工业消费对政策和价差更敏感,分析欧盟需求时需将两条渠道分开跟踪。
(三)俄罗斯、乌克兰出口政策及黑海贸易关注问题
俄罗斯自2021年9月起对葵油实施弹性出口关税。葵油出口关税按公式联动计征,即关税等于月度指示价与基准价之差的70%,葵油基准价为90,750卢布/吨,并设有最低保障价。据俄农业部测算,2026年8月葵油出口关税约7,748卢布/吨,9月公式算出超过 14,300卢布/吨。但9月19日第1194号政府令规定,9月1日至12月31日葵油按 “公式计算值” 与“7,748卢布/吨”孰低适用。因此 9—12 月实际执行都是7,748卢布/吨,折合约92美元/吨;上限到期日为2026年12月31日,2027年1月起若无新令即回到纯公式。高关税持续压制俄葵油出口利润,是俄油出口节奏与FOB升贴水的核心变量;此外,俄自2022年起对特定方向出口保留管制工具,关税与配额政策需逐月跟踪。
乌克兰在战时状态下,出口依赖黑海粮食走廊及多瑙河港口通道,压榨厂、储油罐与港口设施面临安全风险,保险与运费风险溢价长期存在;乌方亦多次调整葵油出口增值税与出口管制政策。乌克兰出口的月度节奏是全球葵油价格短期波动的重要来源,其发运量、到港时间和保险费用变化,都会在短期贸易流和升贴水上有所反映。
黑海地区贸易还需重点关注五个方面:一是俄乌两国葵籽、葵油出口政策的月度调整,包括关税、配额和退税安排;二是战事对压榨产能、储油罐与港口物流的物理性破坏;三是土耳其海峡通行条件与战争险费率变化;四是哈萨克斯坦过境运输能力,包括里海至黑海线路和中欧班列通道;五是黑海葵油与东南亚棕榈油、南美豆油的比价关系变化,及其引起的贸易流重定向。上述因素相互叠加,决定了黑海航线的到岸成本和采购窗口。
(四)葵油国际贸易线路
全球葵油贸易以黑海为核心枢纽,叠加南美和中亚支线。俄罗斯、乌克兰葵油经黑海港口海运至欧洲、地中海、南亚(印度)与远东(中国),部分经中欧班列和中亚陆路口岸进入中国市场;哈萨克斯坦葵油以陆运(阿拉山口等口岸)和对华班列为主;阿根廷葵油自大西洋港口海运,向东绕好望角销往印度,西行至中东、北非。土耳其作为中转精炼枢纽,进口俄乌毛油精炼后再出口至中东、北非,全球葵油贸易的空间流向见图13。航线选择受运费、战争险、到港排队和品种比价影响,贸易流向在年度间会随各产区供应和销区需求动态调整。
运输条件是贸易流的重要约束。葵油以散装满载海运为主,黑海航线受港口吃水、排队作业和海峡通航限制,南美航线航程更长、运费占比更高;战争险、燃油价格和船期波动都会改变不同航线的到岸成本。当黑海到欧洲、南亚的运费与保险溢价上升时,部分采购会转向南美或其他来源,反之则回流黑海货源。跟踪航线运费、港口库存和到港节奏,是判断短期贸易流和现货松紧的必要补充。
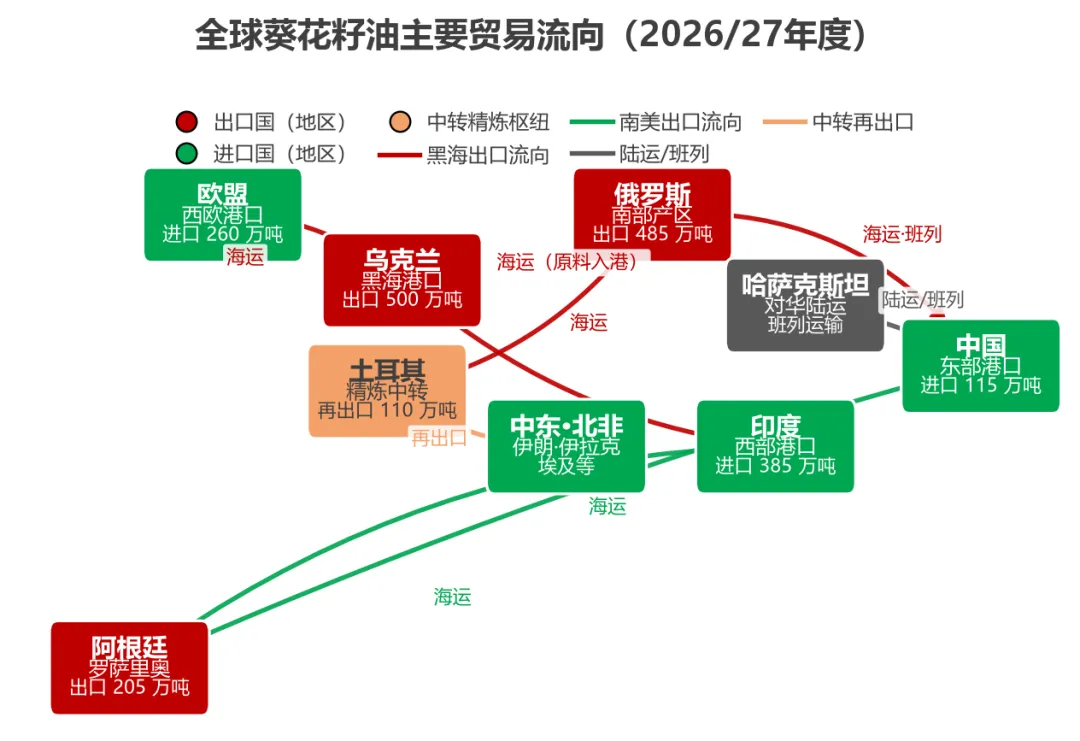
图13 全球葵花籽油主要贸易流向
数据来源:USDA;流向为示意,箭头粗细不代表精确比例
四、我国葵油的进口及消费情况
我国葵花籽油是典型的进口依赖型品种,国内供给几乎由进口到港节奏决定,缺乏国产压榨与库存缓冲,价格波动烈度高于豆油、菜油等主流油脂。根据美国农业部供需预估,2026/27年度我国葵油进口量115万吨、国内消费量141.1万吨,较2025/26年度的低基数明显回升。整体看,2025年进口收缩与库存低位共同支撑现货在万元附近企稳;2026年随着进口利润修复、买船增加,库存自低位温和回补,价格在全球丰产预期与黑海物流扰动之间维持万元上方的窄幅平衡。郑商所葵花籽油期货、期权挂牌后,国内产业链长期缺乏场内价格锚与避险工具的局面将得到弥补。
(一)主要进口来源与进口量变化
国内葵油供应呈“国产压榨+进口毛油”双轨格局,进口线是定价主体。据USDA预估,2026/27年度我国葵花籽产量约223万吨,但其中约七成为食用葵,流入压榨渠道的油用葵占比有限;同期国内葵籽压榨量约73.5万吨、折产葵油约26.4万吨,按此折算国内油用葵出油率约36%,低于USDA通用口径40%—43%的水平,差异主要来自国内油用葵含油率偏低及皮壳、杂质损耗;国产葵油较十年前高点下滑近六成,占国内总供应的比重不足两成。剔除库存变动后,商品葵油供应九成以上依赖进口毛油,进口依存度长期维持在70%—80%,国内消费几乎全部由进口货源满足。国产籽线只能提供边际补充,不具备平抑大宗供应波动的能力。
从海关口径看,近六年我国葵油进口经历了“高位—断崖—修复—回落—筑底—弱修复”的完整周期(见图14)。2019年进口122.9万吨,2020年在黑海丰产、进口利润好转与对菜油替代增加的共同推动下升至195.4万吨的阶段高点;2021年回落至128.3万吨;2022年俄乌冲突爆发、黑海通道受阻,进口骤降至60.5万吨;2023年俄罗斯葵油大量对华出口、乌克兰走廊低位恢复,进口反弹至152.1万吨;2024年全球葵籽连续减产、进口成本高企,进口回落至109.2万吨;2025年买船即亏、进口意愿低迷,全年进口仅52.4万吨,为近五年低点。2026年1—9月累计进口45.0万吨,同比增长约19.9%,进入恢复性增长阶段;按1—9月实际简单年化的全年预估约60.0万吨,该预估未含四季度到港的季节性上调,仅作量级参考。每一轮进口起落主要由海外供给事件与进口成本驱动,而非国内消费的刚性变化。
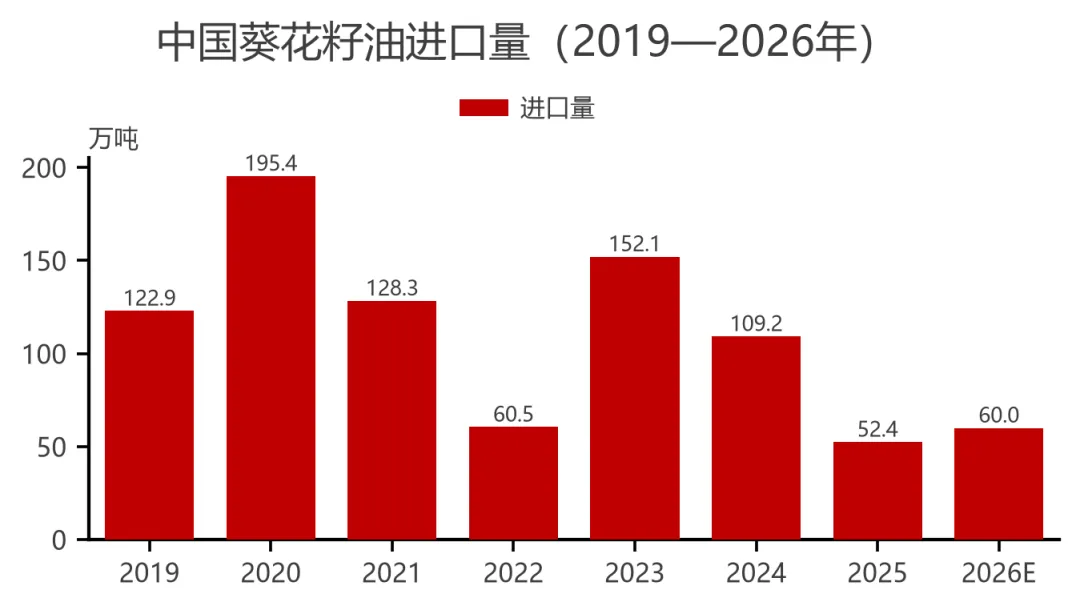
图14 中国葵花籽油进口量(2019—2026年)
数据来源:海关总署,经国联期货农产品事业部、Mysteel整理;2026年为1—9月实际进口45.0万吨(同比+19.9%)及按1—9月简单年化的全年预估60.0万吨,未含季节性调整。
进口来源在冲突前后发生了根本性切换(见图15)。冲突爆发前,乌克兰葵油是我国进口的绝对主力;2024年进口结构为俄罗斯占64.4%、乌克兰占22.5%、哈萨克斯坦占10.5%、其他来源占2.6%。2025年乌克兰份额进一步收缩至12.9%,哈萨克斯坦凭借中欧班列与陆路口岸的时效优势,份额升至28.1%,俄罗斯占53.2%、其他来源占5.8%。2026年1—9月,俄罗斯占56.8%、哈萨克斯坦占27.4%、乌克兰占12.5%、其他占3.3%,“俄罗斯为首、哈萨克斯坦次之、乌克兰边缘化”的格局已经形成。陆路运输把哈油到港周期压缩至10—15天,到岸价常处于全市场低位,是其份额快速上升的主要原因;但来源向俄、哈两国集中,也使国内采购对单一国家出口政策与口岸通行能力的敏感度上升。
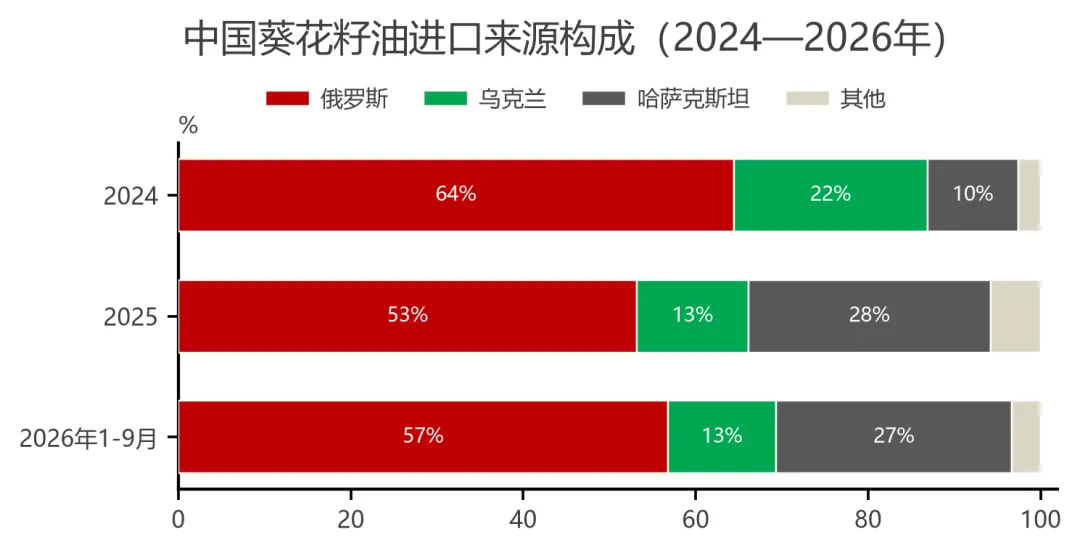
图15 中国葵花籽油进口来源构成(2024—2026年)
数据来源:海关总署,经国联期货农产品事业部、Mysteel整理;2026年为1—9月累计口径,占比按进口量计算。
进口节奏具有明显季节性。俄罗斯、乌克兰新葵籽一般在10月前后集中压榨,叠加黑海海运35—45天、中欧班列与陆路口岸10—15天的运输周期,我国葵油到港旺季通常出现在10月至次年3月;12月后在黑海出口集中释放与元旦、春节备货接力下进口往往回升,6—8月商业库存多见季节性高点,8—11月到货相对偏少。需要注意的是,国内采购节奏更多跟随进口利润与国际价差信号调整,季节规律会在成本倒挂或物流中断时被打断,不能仅凭月份推断到港量。
(二)历年价格走势及与豆油、菜油、玉米油的价差关系
我国葵油长期缺乏场内期货价格锚,现货报价以进口成本加成为主,价格被动跟随海外供给端变化。从全国现货均价看(见图16),2024年2月在2023年大量补库后的高库存压制下探至8200元/吨的区间低点;此后随着全球减产预期交易、黑海物流扰动与买船收缩,现货自二季度起温和修复,年末回到10000元/吨附近。2025年在供应收紧、低库存与需求偏弱的拉锯下,现货运行区间约9950—10850元/吨,年内均价约10347元/吨,年末收于年内高点附近。2026年2月上旬触及10950元/吨的年内高点后,在全球增产预期下震荡回落,截至11月11日全国均价10400元/吨。拉长周期看,2021年以来葵油现货价格中枢落在万元附近,万元上方与下方的时间大体各半,高价与低价多为供给事件造成的阶段性偏离。
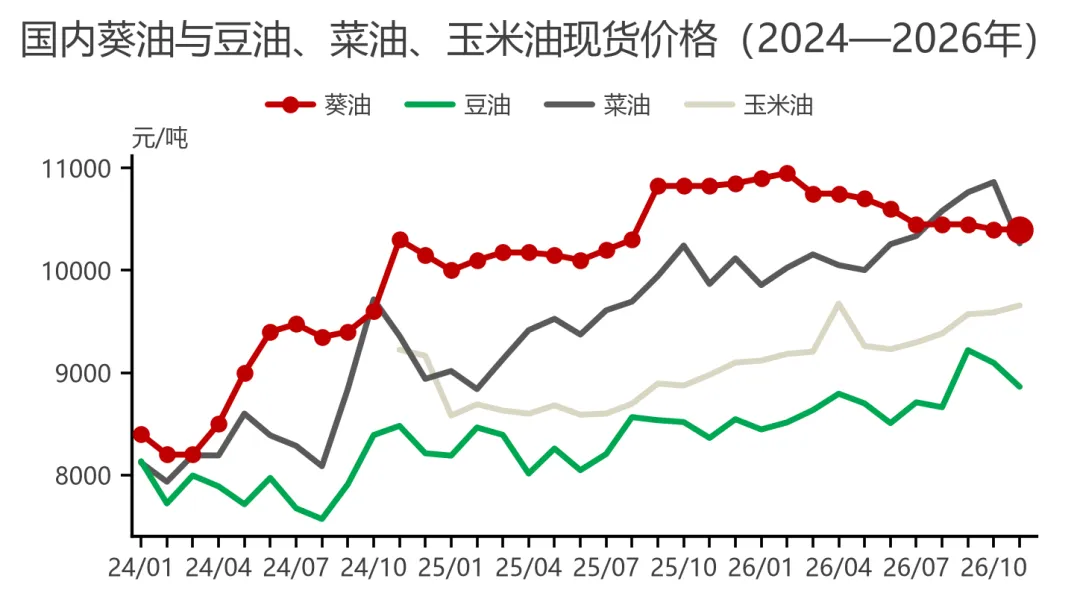
图16 国内葵油与豆油、菜油、玉米油现货价格(2024—2026年)
数据来源:同花顺iFinD;玉米油指标自2024年11月起有公开数据,此前留空。
价差关系上,葵油因油酸含量高、烟点较高并主打健康定位,对豆油长期维持升水。2024—2026年葵油对豆油价差多数时间运行在1000—2000元/吨区间,2025年供应收紧阶段一度接近2300元/吨的高位(见图17)。葵油与菜油脂肪酸结构接近、同属高端小油种,两者价差通常在窄幅内波动,2026年下半年随菜油走强,葵油对菜油转为小幅贴水。葵油与玉米油同属“高端健康油”赛道,互为最强替代,价差居中;当玉米油性价比占优时,食品加工端会向玉米油切换,反之葵油回流。
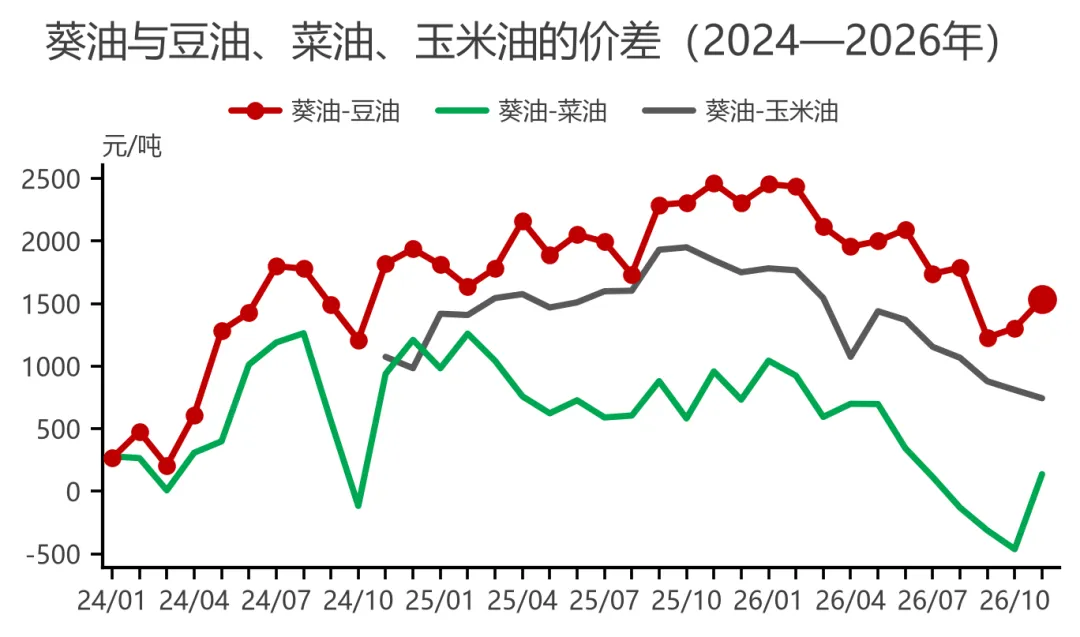
图17 葵油与豆油、菜油、玉米油的价差(2024—2026年)
数据来源:同花顺iFinD;葵油-玉米油价差自2024年11月起计算。
价差的扩张与收敛通过替代和掺混反向修正。当葵油对豆油、菜油、玉米油的价差扩大至历史高位时,下游餐饮、调和油与食品加工厂商会主动下调葵油掺混比例、增加豆、菜、玉米油用量,高价对葵油需求形成抑制,进口买船随利润收窄而减少,进而推动价差向板块均值回归;反之,价差收敛至低位时,葵油会在小包装与餐饮渠道挤占豆油、棕榈油的食用份额。这种替代是不对称的:葵油在国内植物油消费中占比仅约3%—4%,体量小、价格弹性大,高价时需求会被快速替代,而葵油低价时对整个油脂板块的定价影响有限。比价因此是观察葵油需求伸缩与采购窗口的核心阀门。
(三)库存变化
我国葵油库存以贸易商库存和港口保税、通关库存为主,没有官方常态化的库存统计口径,公开跟踪主要依赖第三方机构的港口及主要区域调研与企业抽样。第三方样本覆盖范围、地区结构和统计时点各不相同,数值之间不宜直接拼接比较,库存数据本身是国内基本面跟踪中的不确定性来源。
国内葵油库存经历了一轮由高位去化到低位回补的过程(见图18)。2023年大量进口补库后,2023年12月底港口库存约31.21万吨,处于历史高位;2024年全年库存维持在26—29万吨区间,高库存对现货形成持续压制。2025年进口显著收缩,库存逐季回落,1月初约18.0万吨,年底降至约9.5万吨。2026年2月下旬港口库存进一步降至6.9万吨的低位;此后随进口利润修复、买船增加,库存自低位温和回补,11月6日约9.55万吨,较2023年末31.21万吨的历史高点回落约21.7万吨,处于近三年低位。国内低库存叠加进口利润倒挂是现货价格的下方支撑,全球高库存叠加宽松预期则构成上方压力,库存拐点通常领先于价格拐点。后续需重点关注四季度进口旺季的到港节奏与库存重建幅度,这将决定期现价格的上方压力大小。
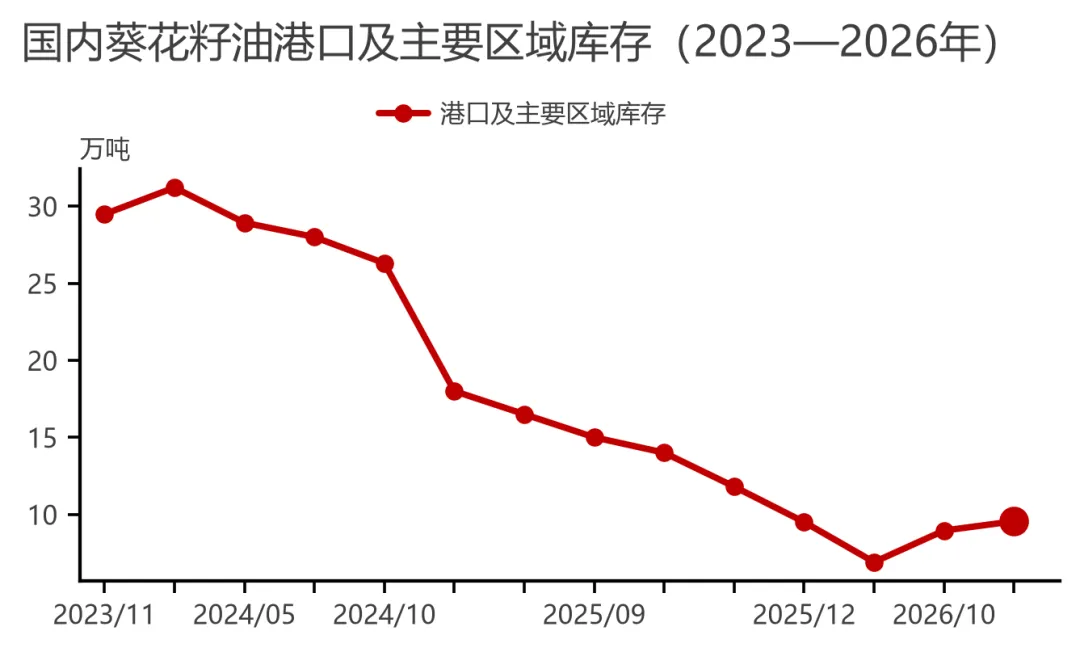
图18 国内葵花籽油港口及主要区域库存(2023—2026年)
数据来源:Mysteel;部分时点为月度/旬度调研值;2025年10月底点位为郑州粮食批发市场重点地区口径,与Mysteel口径略有差异。
(四)其他需要关注的问题
葵油国际贸易与国内贸易当前存在的问题主要集中在供给集中度与定价权两个层面。国际层面,全球葵油供给与出口高度集中于黑海产区,俄乌两国合计占全球出口六成以上,地缘冲突、制裁与出口政策调整使供应稳定性偏弱,物流风险溢价长期存在;我国进口来源虽由乌克兰单一依赖转向俄、哈、乌多元补充,但俄罗斯仍占一半以上份额,政策性断供与关税调整风险并未消除;黑海运费、战争险费率与海峡通行状况的波动会直接抬升到岸成本。国内层面,葵油以外贸货源为主,上游议价权在海外,贸易商普遍面临买船成本倒挂、点价风险敞口大的困境;下游调和油市场存在掺混其他油品的质量监管问题;小油种消费季节性强、库存容量小、资金与仓储周转快,价格波动烈度明显高于豆棕菜油。
期货上市初期,交易与研究需重点跟踪以下因素:一是黑海局势及俄罗斯、乌克兰、哈萨克斯坦的葵籽产量、压榨量与出口节奏,港口码头与仓储设施的物理性扰动是短期价格波动的最大来源;二是俄罗斯葵油弹性出口关税的月度调整,关税机制会自动截留出口收益,直接影响俄油报价与到岸成本;三是印度、中国、欧盟三大买家的采购节奏与各自进口利润,印度作为最大边际买家的补库行为会改变货物流向;四是国内葵油进口成本(FOB、运费、汇率、完税成本)、港口库存与现货基差;五是葵油与豆油、菜油、棕榈油之间的替代价差及其对掺混比例的影响;六是葵油期货与豆油、菜油、棕榈油期货之间的跨品种套利机会。需要提示的是,葵油与上述油脂短期价格相关性受自身供需扰动影响,跨品种替代套保效果有限,不能简单以板块联动替代品种自身的套保需求。
期货期权上市对产业链套期保值具有直接意义。郑商所葵花籽油期货交易代码SO,交易单位20吨/手,于2026年11月12日挂牌,首批上市合约为SO2705、SO2707、SO2709、SO2711。对进口贸易商而言,可在买入船货、货物到港销售之前通过卖出套保锁定未来货源的销售价格,规避采购成本与售价错配的风险;对油脂加工、分装与餐饮供应链企业而言,可对原料库存和已签订单进行买入或卖出套保,管理高价库存与订单交付的价格风险。期权为美式期权,上市后企业可构建领口组合、买入看跌期权等策略,在保留价格有利变动收益的同时,以有限权利金对冲黑海供应扰动等极端行情。期货价格还将为长协定价、基差贸易提供公开、透明的定价基准,改变过去现货报价依赖进口成本加成、缺乏场内锚的状况,提升国内葵油产业链整体的定价与避险能力。合约要点见表3。
表3 郑商所葵花籽油期货合约要点
资料来源:郑州商品交易所