研报速递
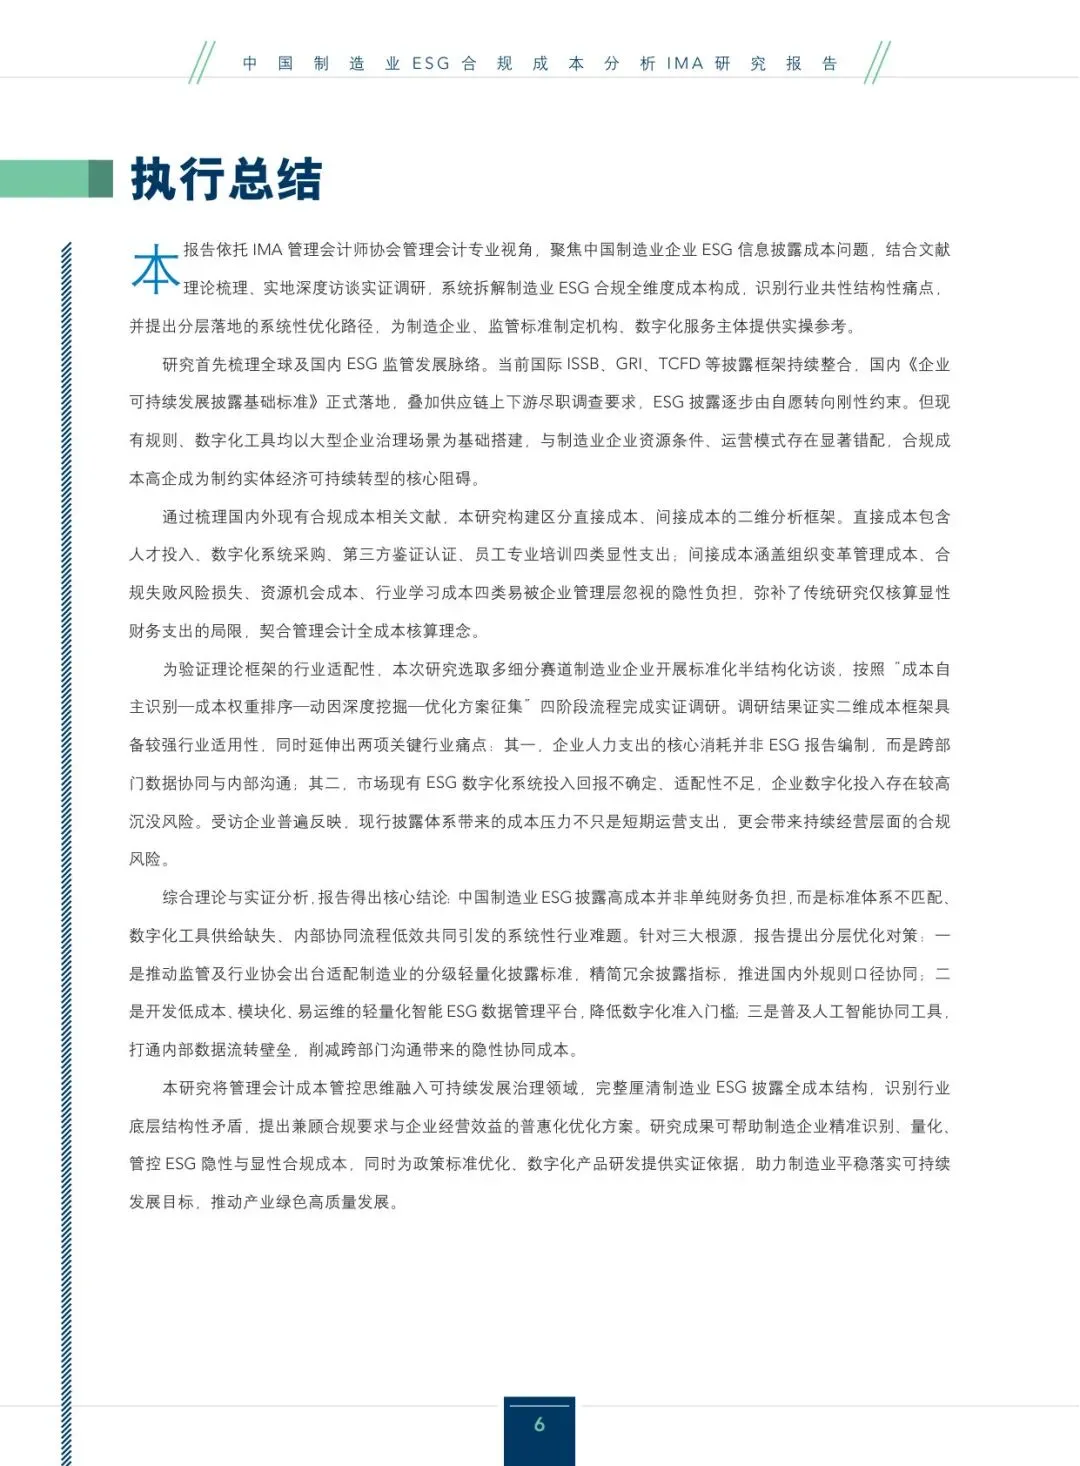
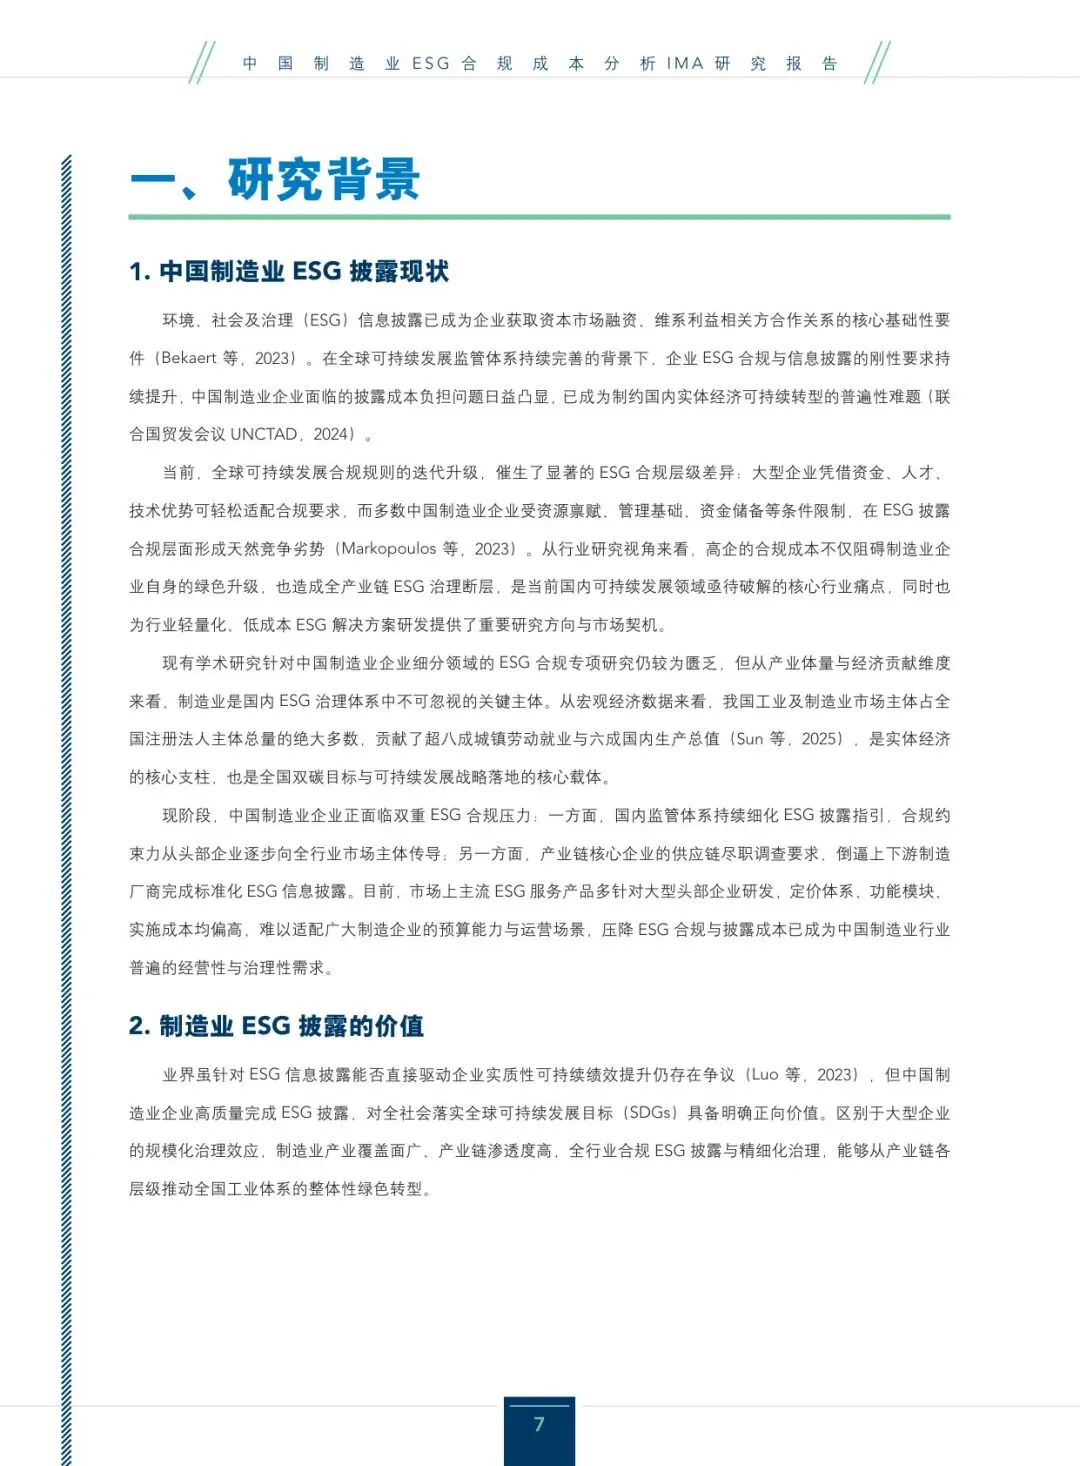
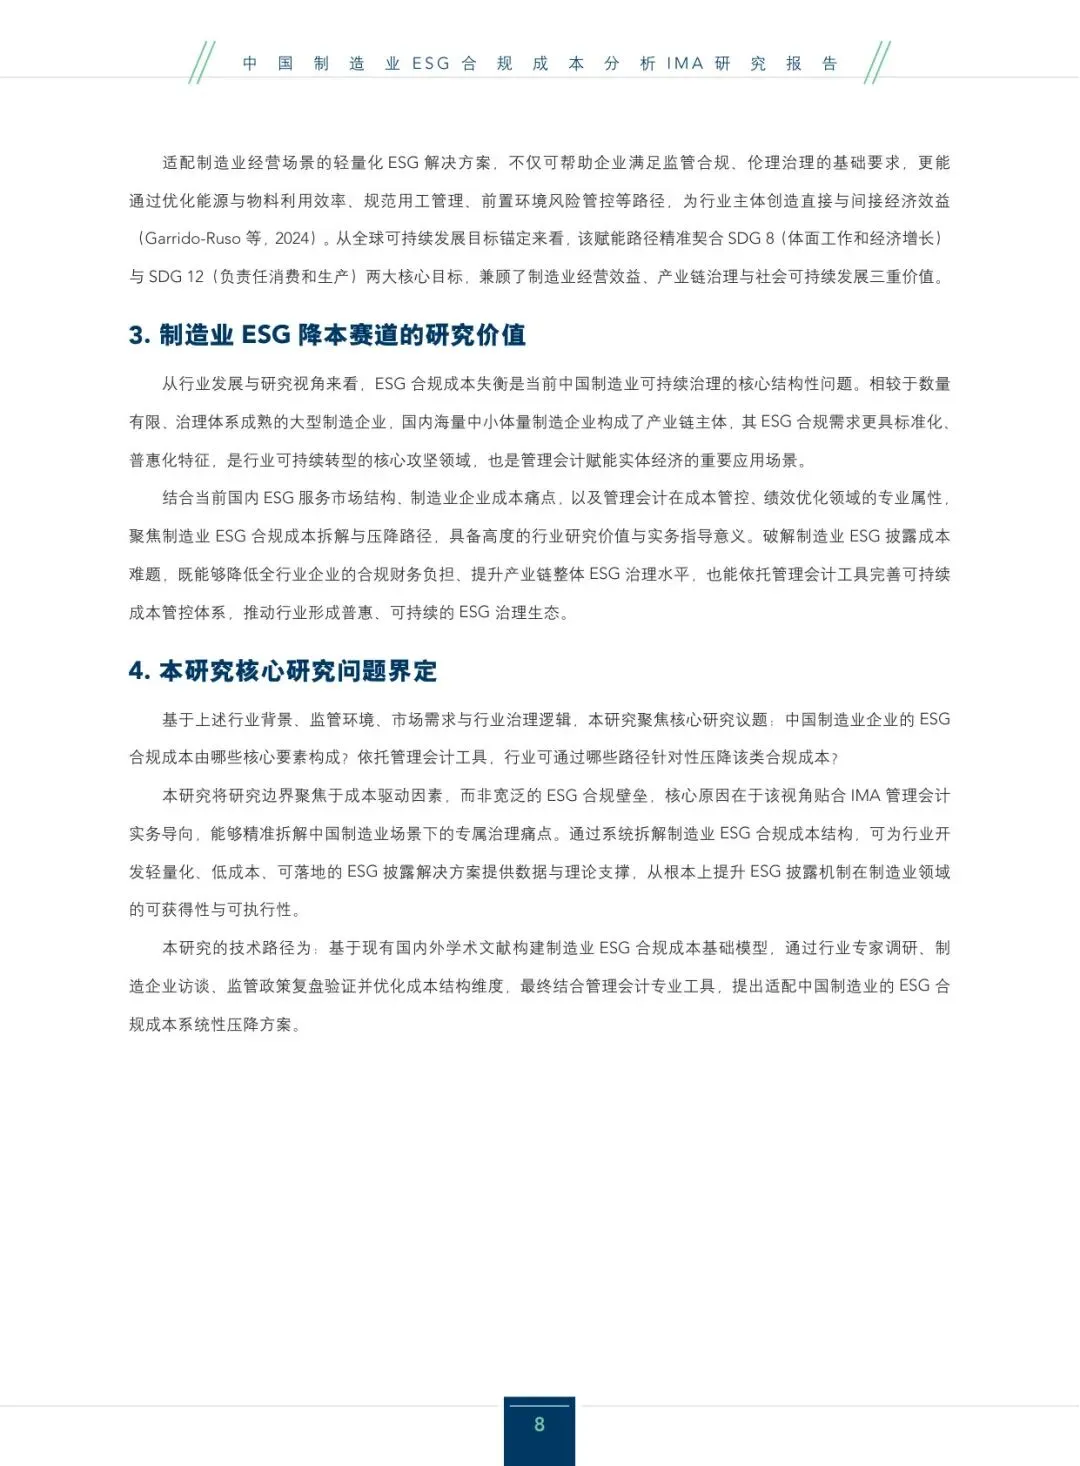
写一份ESG报告到底要花多少钱?IMA管理会计师协会新发布的《中国制造业ESG合规成本分析》给出的答案是:比你账面上看到的多——因为一半以上的成本,根本不进会计科目。这份24页的研究报告访问了7家覆盖不同细分赛道的制造业企业,用管理会计的全成本视角把ESG合规拆成八项成本,再让企业自己排权重。拆完发现两件事:人力支出的核心消耗不在写报告,在跨部门扯皮;数字化系统的投入回报不可预判,有企业干脆把它定义成「风险性投资」。笔者把报告全文拆开,捡最值钱的部分说。
八项成本,一半藏在账外
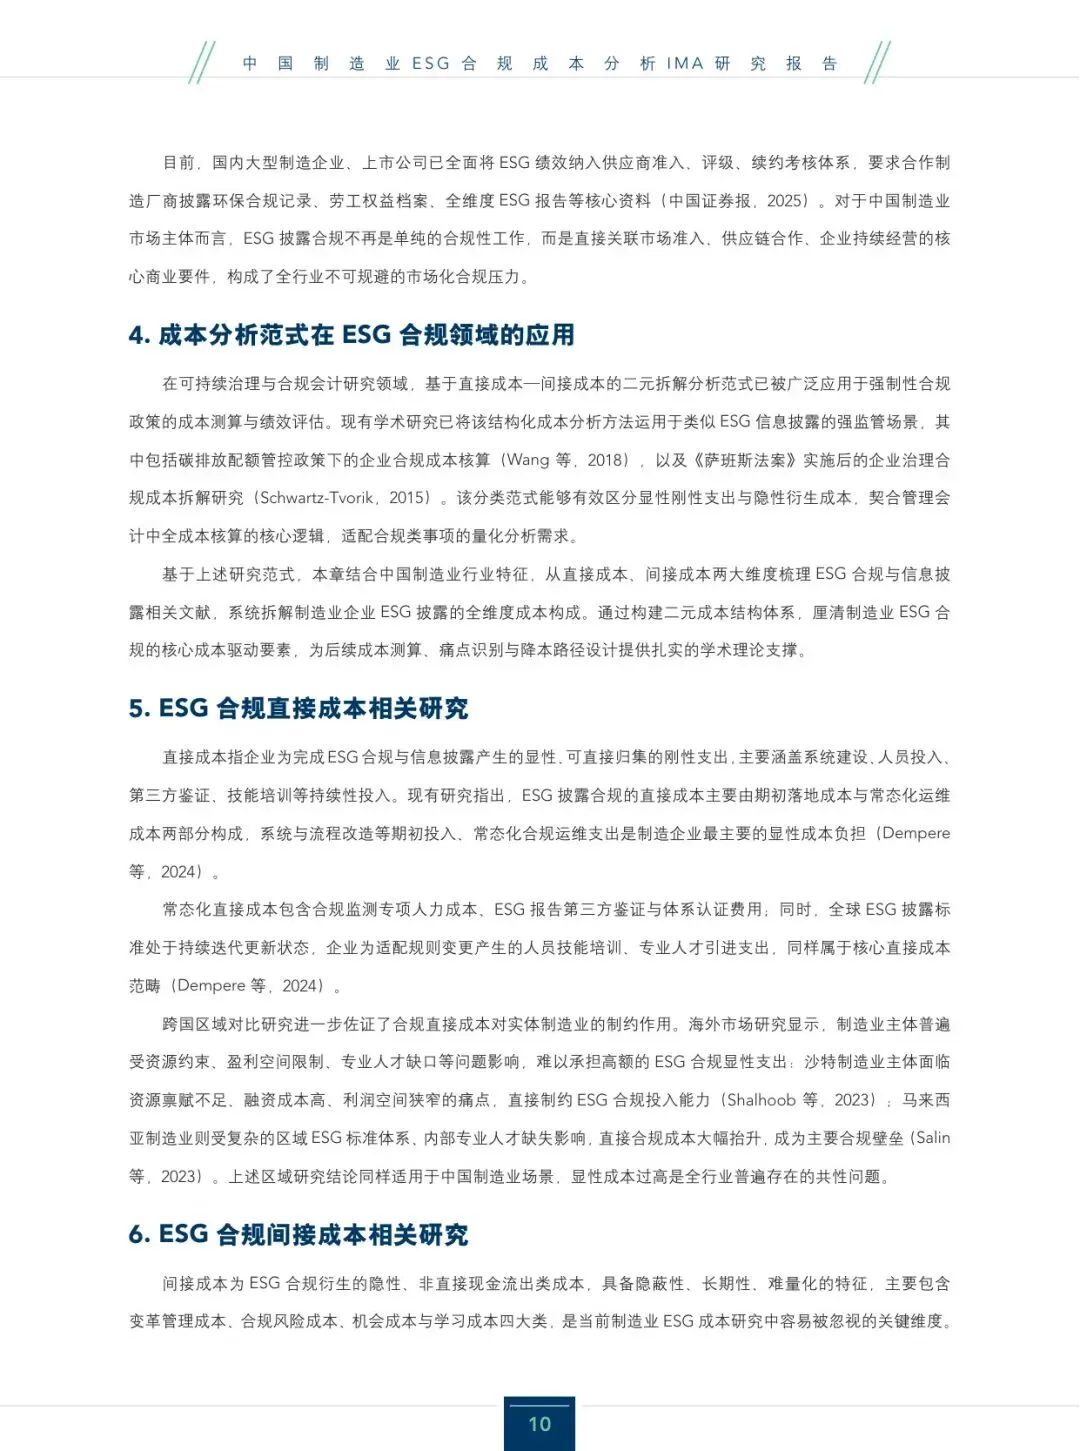
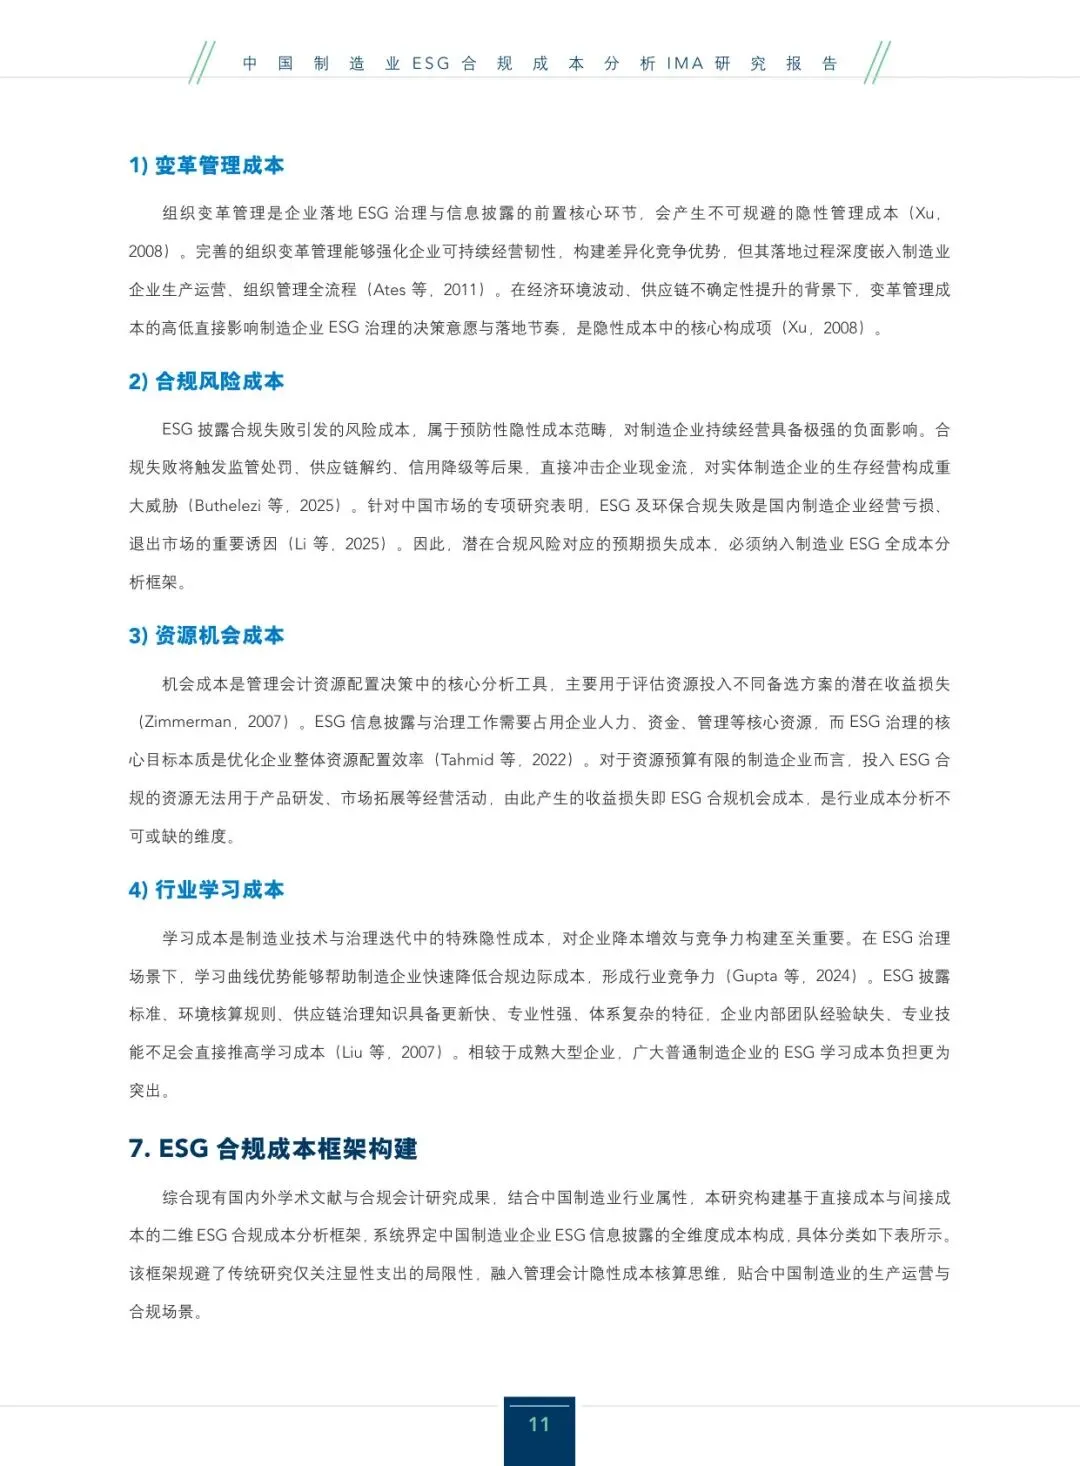
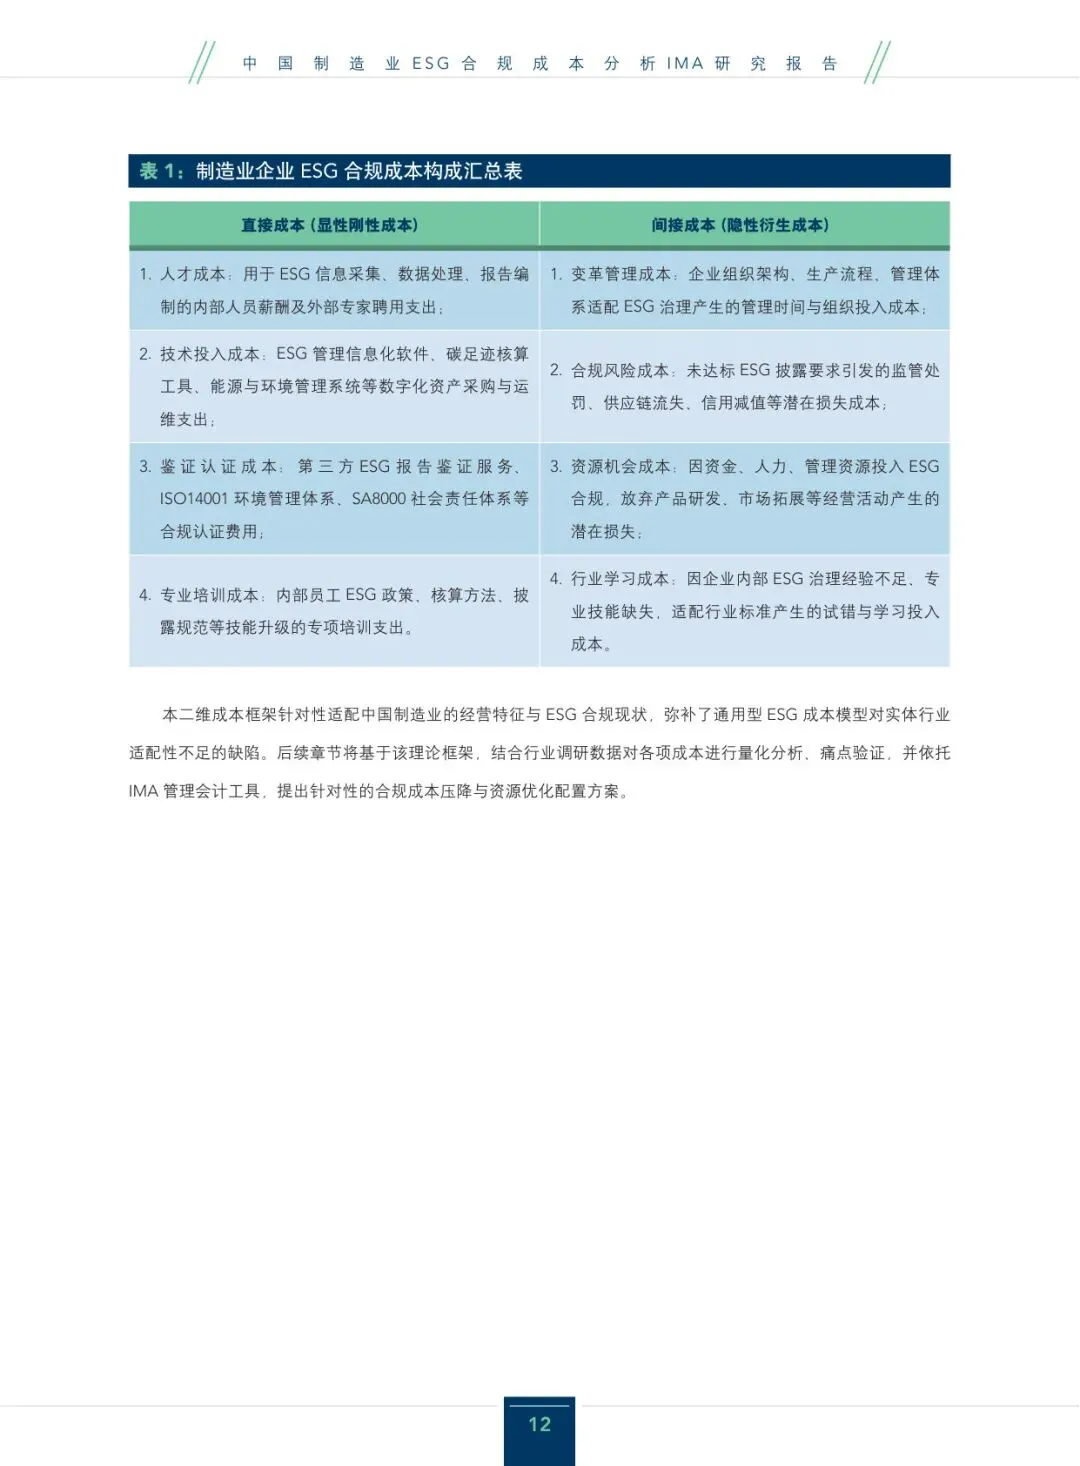
报告把制造业ESG合规成本分成两层:直接成本是看得见的显性支出——人才、技术投入、鉴证认证、专业培训四类;间接成本是隐性的衍生负担——变革管理、合规风险、资源机会成本、行业学习成本四类。这个框架的价值在间接那一栏:这四项不产生现金流出、难量化、周期长,传统研究通常只算显性支出,把它们漏掉了。
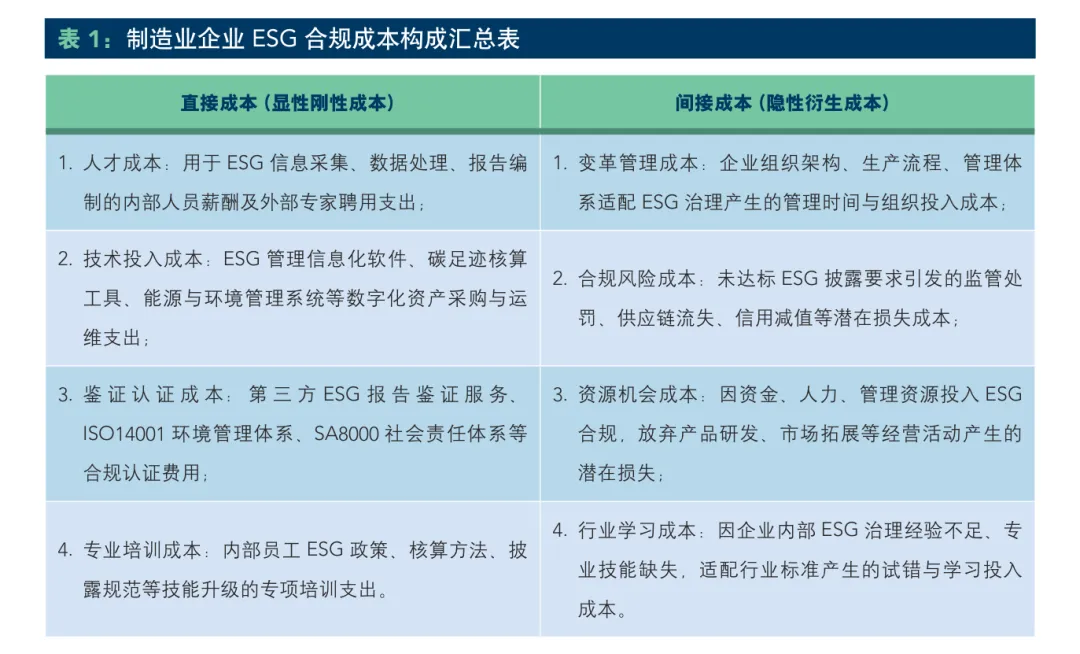
△ 报告原图:ESG合规成本二维框架表
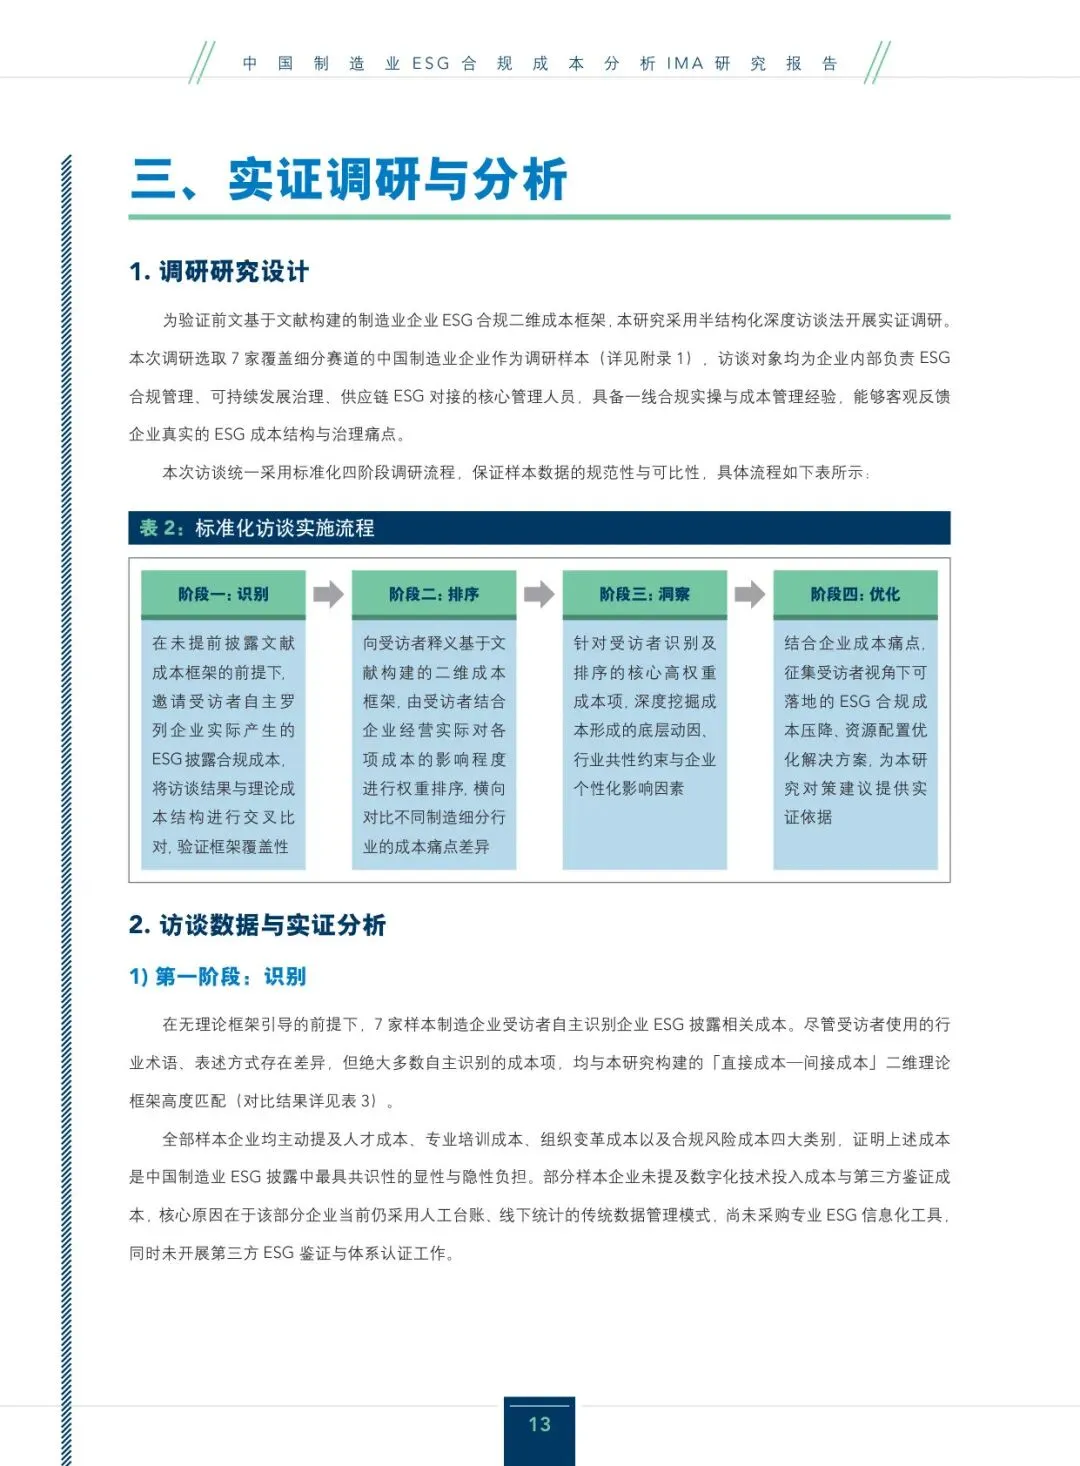
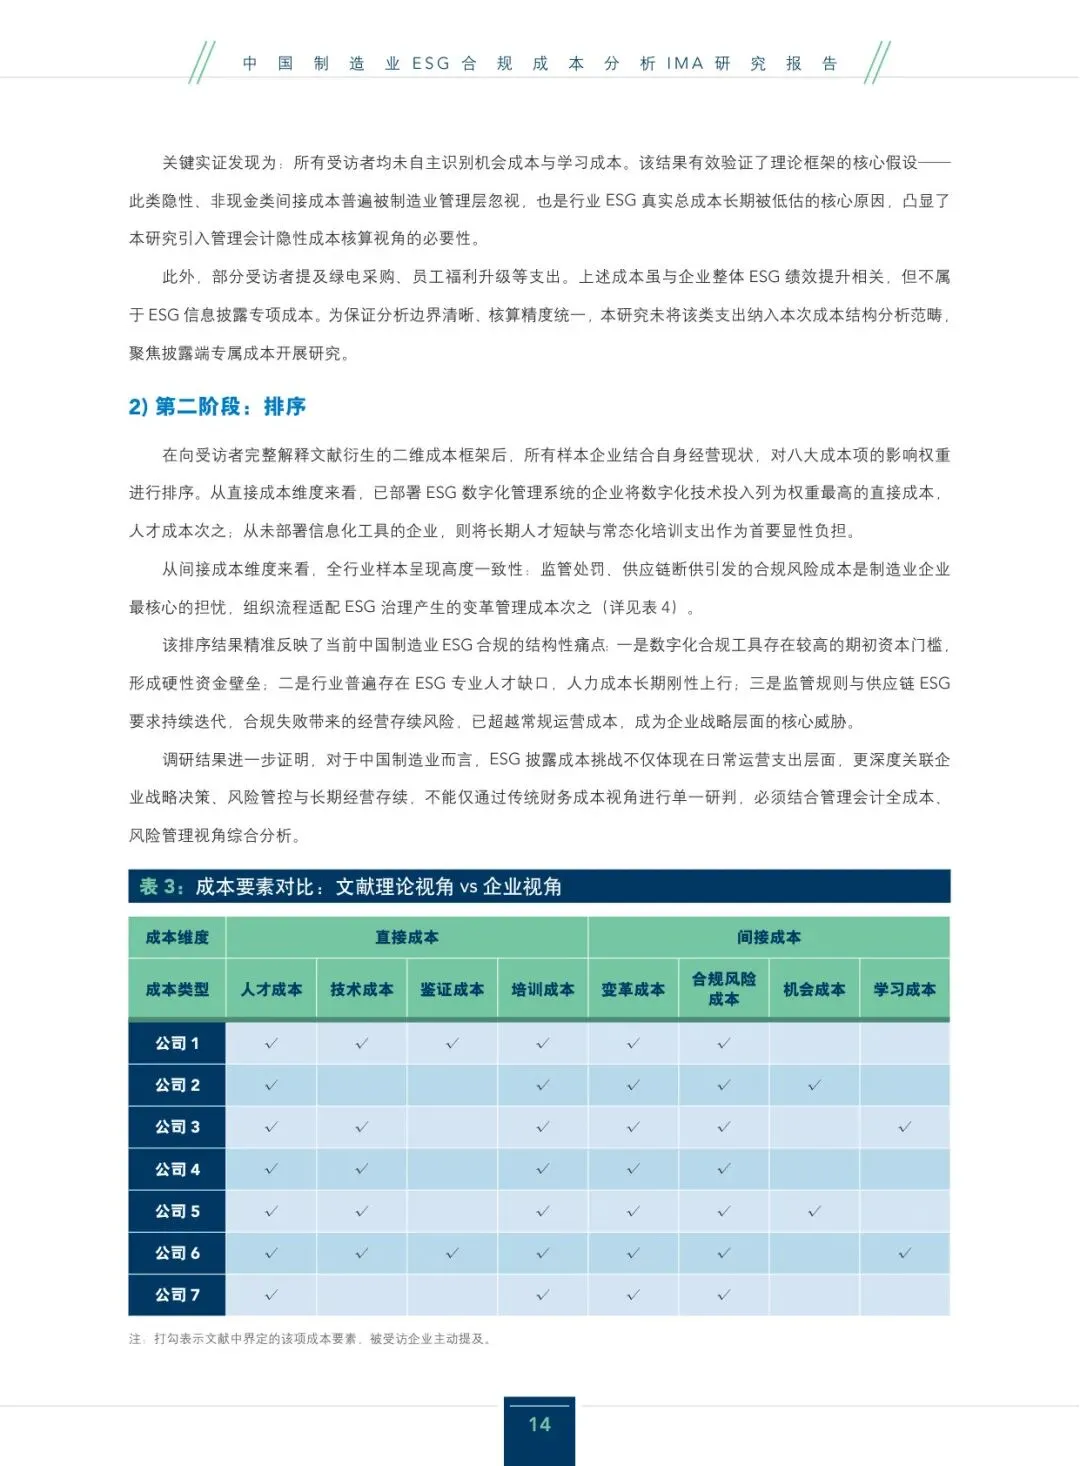
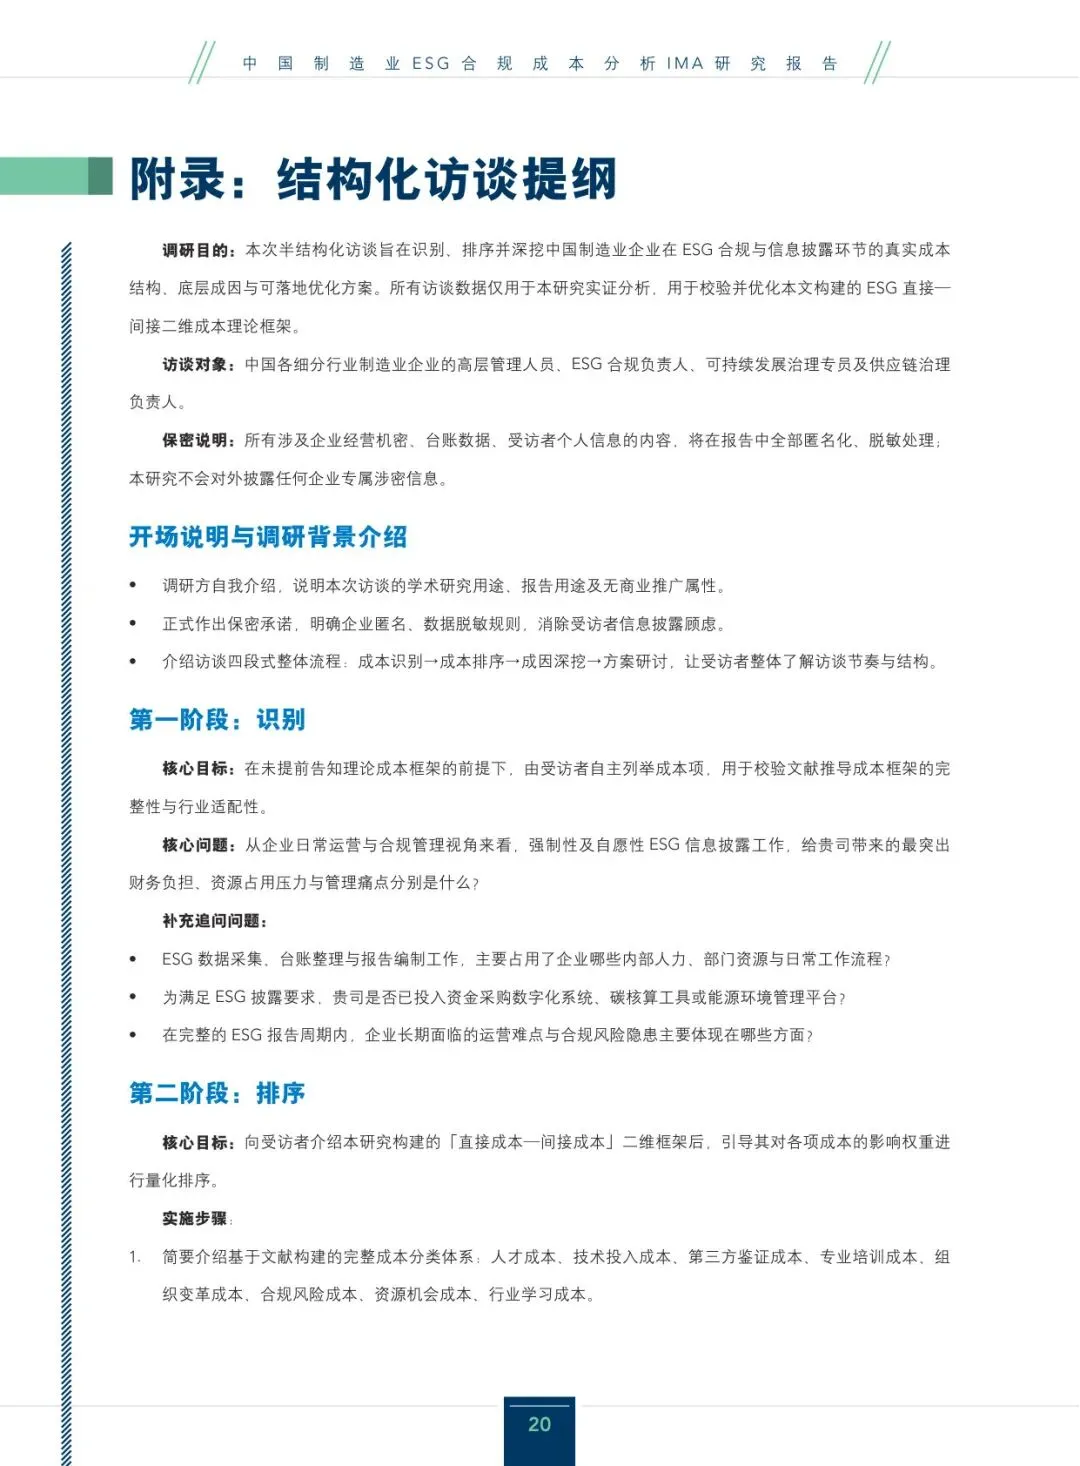
访谈第一阶段做了一个很巧妙的设计:先不告诉企业这套框架,让他们自己列。结果7家全部主动提到了人才成本、培训成本、变革成本、合规风险成本这四类;但没有任何一家企业自主说出机会成本与学习成本——钱花了、时间搭进去、本可以拿去研发的资源被占用了,这些账管理层根本没往ESG头上记。报告的判断很直接:这就是行业真实总成本长期被低估的核心原因。
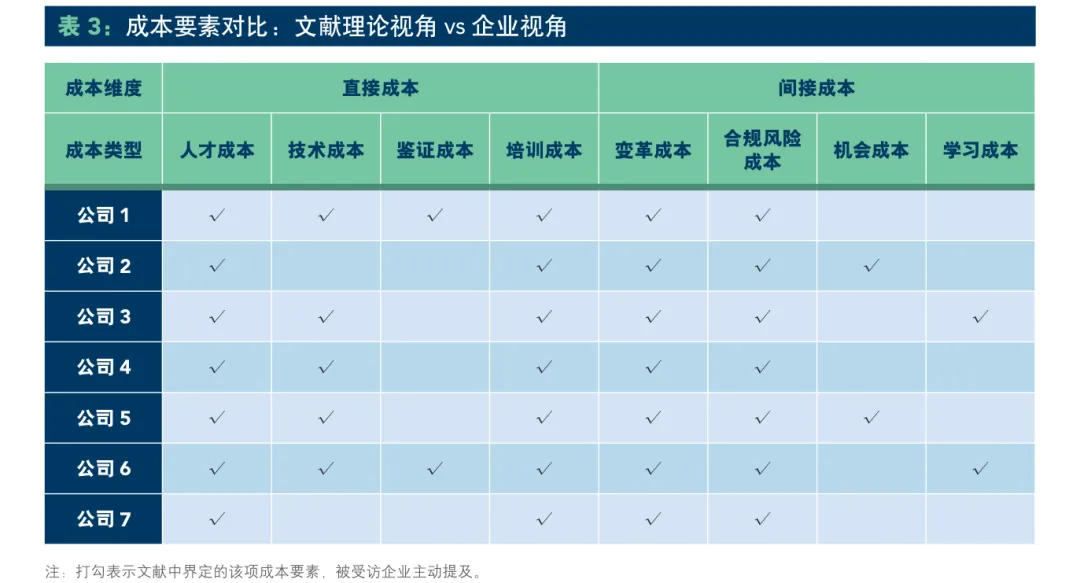
△ 报告原图:企业自主识别成本对比表
笔者认为这一段是全报告最有分量的设计:企业看不见的成本才是最贵的成本。机会成本和学习成本不进报表、不触发预算审批,但它们实实在在决定了一家中小厂敢不敢把ESG当回事。管理会计把这两项拉进框架,等于给行业补了半本账。
排出来的权重:风险第一,钱第二
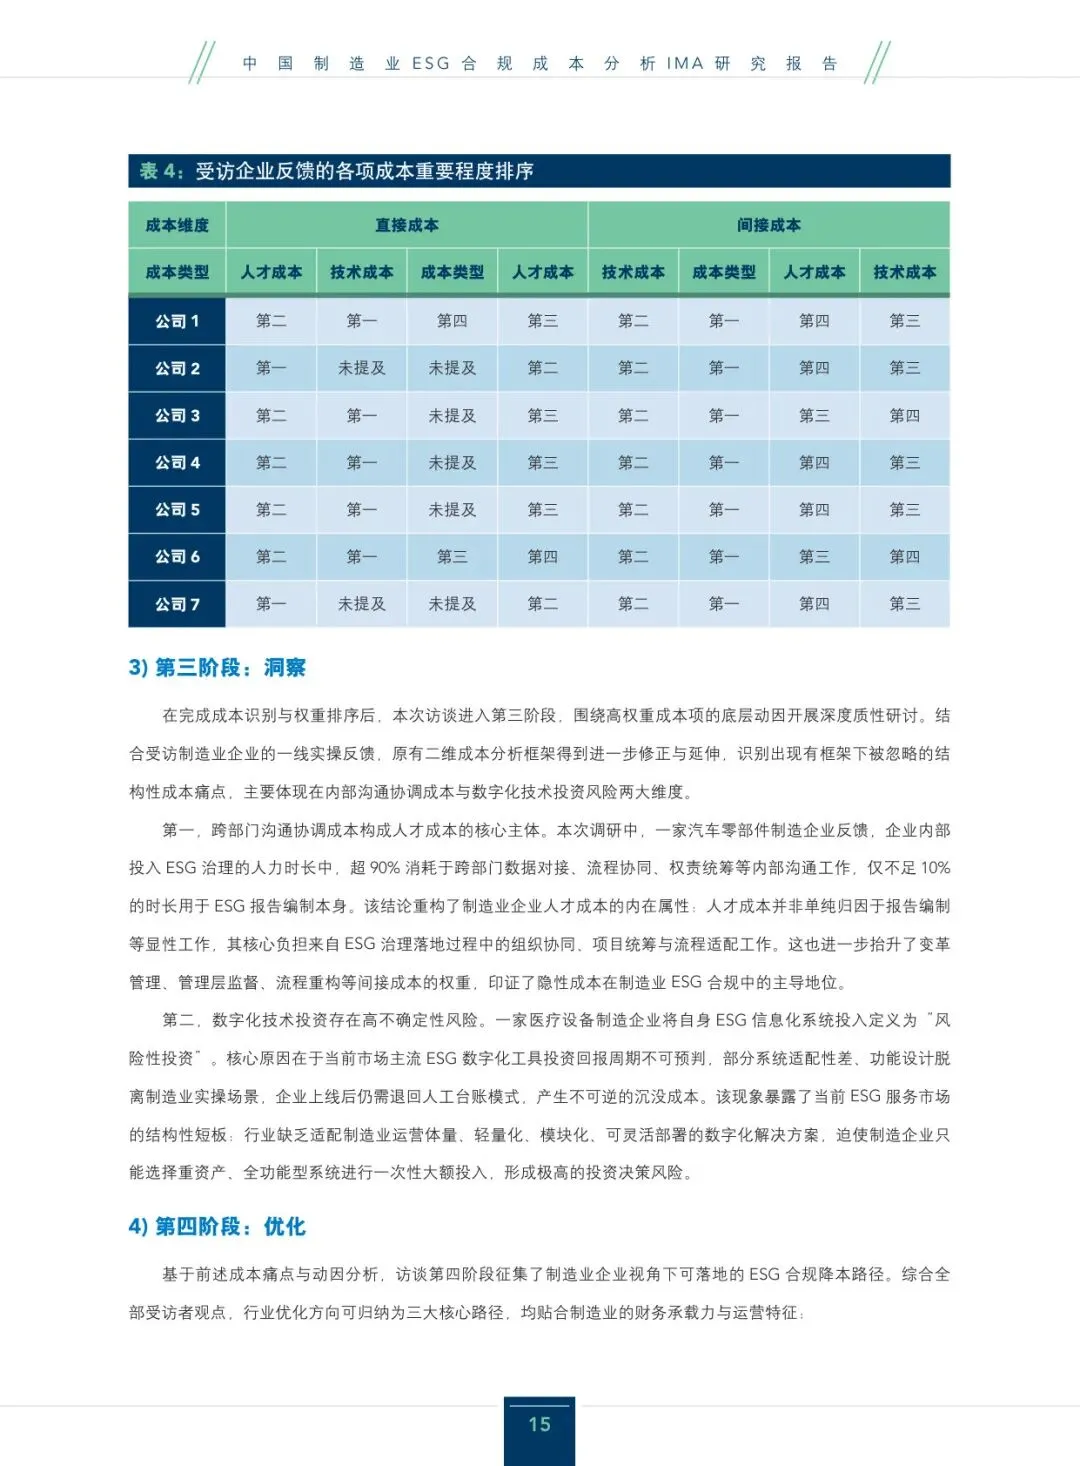
第二阶段让企业对八项成本排序,间接成本一侧出现罕见的高度一致:7家企业无一例外把合规风险成本排第一——监管处罚、供应链断供、信用降级,这些后果直接威胁经营存续,比日常开销可怕得多。变革管理成本次之。
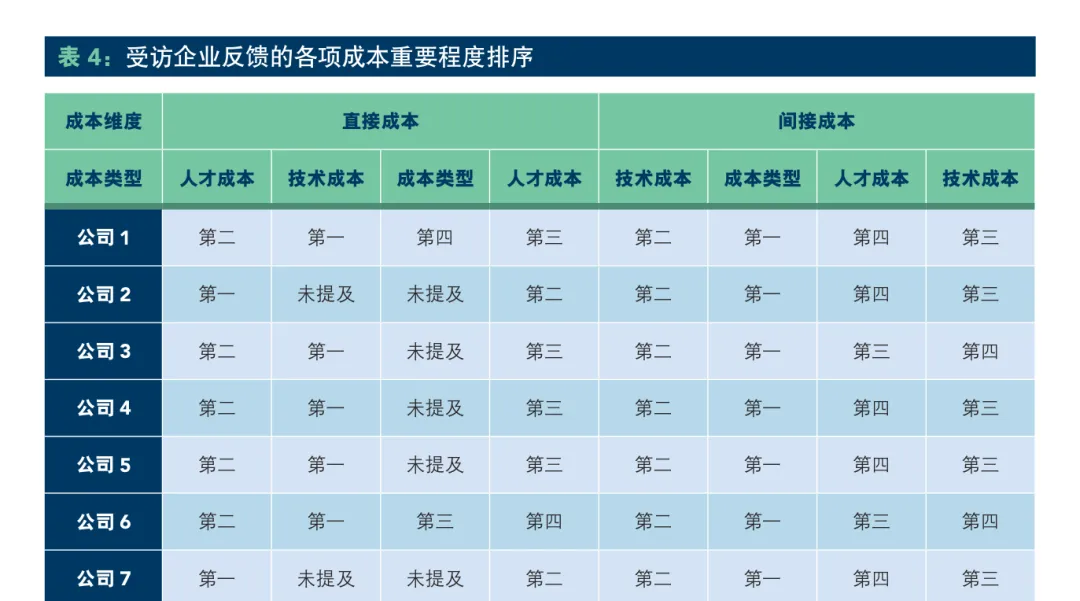
△ 报告原图:成本重要度排序表
直接成本一侧则分成两派:已经部署ESG数字化系统的企业,把技术投入列为权重最高的直接成本;还没上系统的企业,把长期人才短缺和常态化培训支出当首要显性负担。背后的结构很简单:数字化有期初资本门槛,人才是长期刚性上行,而规则和供应链要求还在持续迭代——三条曲线叠加,构成了制造业ESG合规的基本压力面。
九成人力,没花在写报告上
访谈第三阶段挖出了一个重构认知的数字:一家汽车零部件制造企业反馈,内部投入ESG治理的人力时长中,超90%消耗于跨部门数据对接、流程协同、权责统筹,真正用于ESG报告编制的不足10%。制造企业的人才成本大头不在「写报告的人」,在「协调数据的人」——ESG数据散在生产、采购、人事、环保各条线上,每份报告都是一次全厂拉通。
这个发现让人才成本和变革管理成本深度耦合:雇人不贵,让组织配合贵。报告据此修正了框架——制造企业ESG人力支出的核心属性是组织协同与流程统筹,隐性人力负担被大幅放大。
笔者觉得这个90/10值得所有准备做ESG的管理层贴在墙上。很多企业立项时按「招几个人写报告」做预算,结果预算表里没有跨部门协调这项,执行到一半才发现真正的成本在组织里,不在岗位上。
数字化系统,成了「风险性投资」
第二层困境在工具侧。一家医疗设备制造企业把自己的ESG信息化投入直接定义为「风险性投资」:主流工具投资回报周期不可预判,部分系统功能设计脱离制造业实操场景,企业上线之后用不起来,退回人工台账模式,产生不可逆的沉没成本。
报告把矛头指向ESG服务市场的结构性短板:现有产品按大型头部企业的治理场景研发,定价、功能、实施成本全线偏高,市场缺少轻量化、模块化、可灵活部署的方案——制造企业只能被迫选择重资产全功能系统做一次性大额投入,把每一次选型都变成一场赌注。
三条降本路径,从规则拆到流程
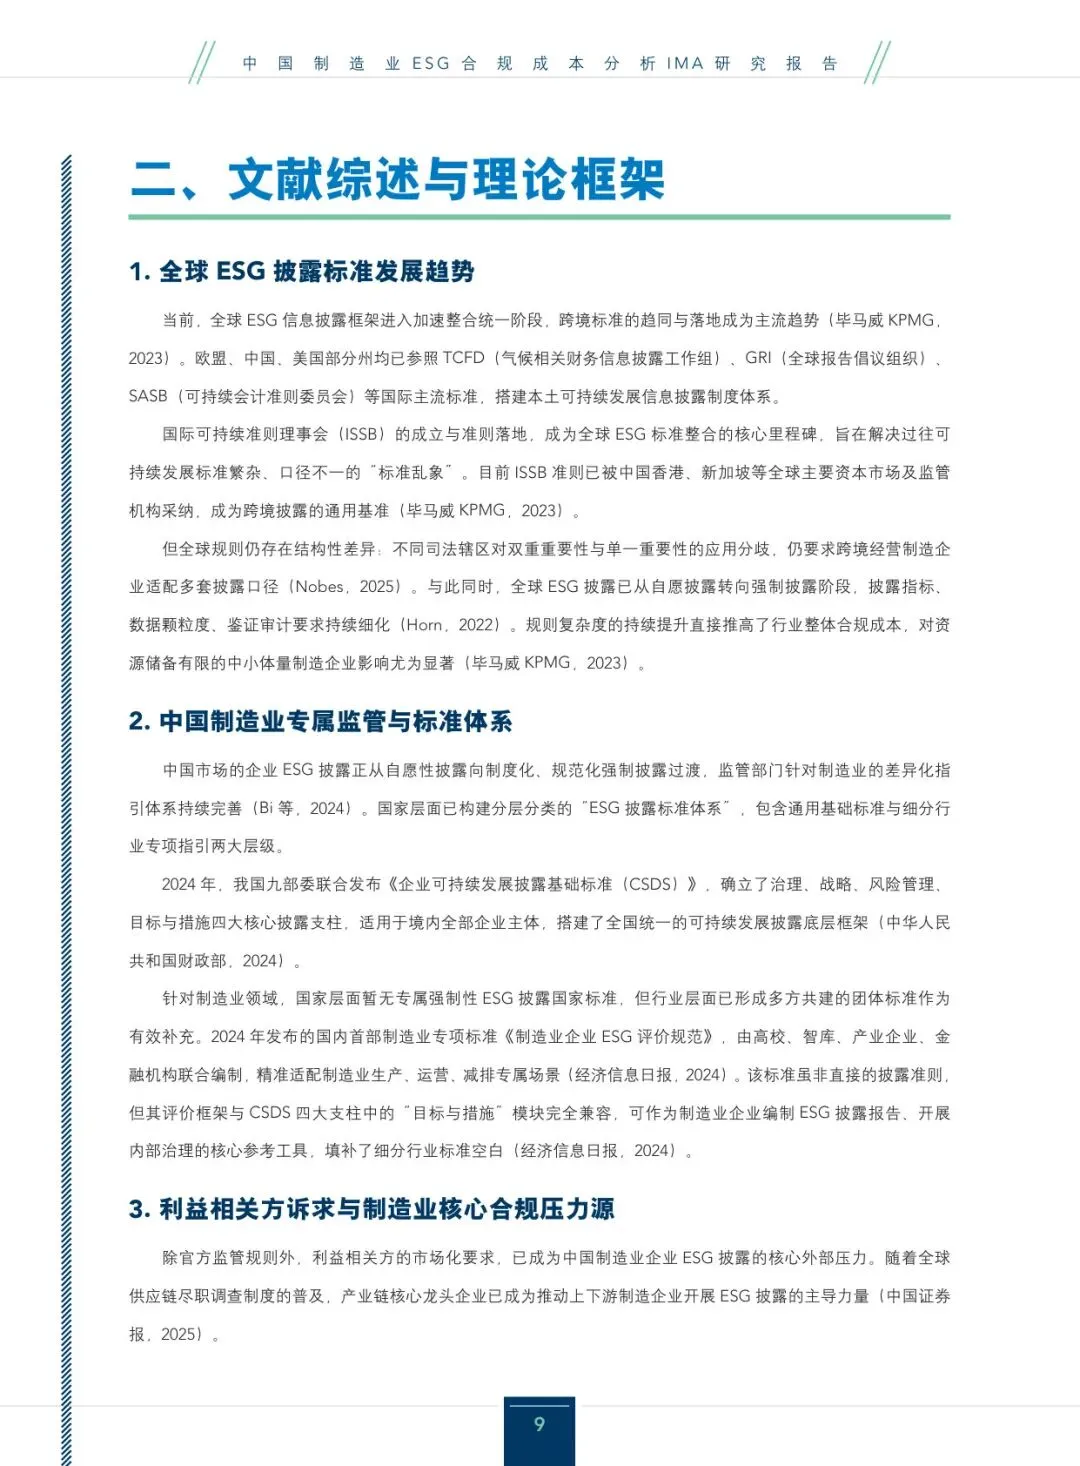
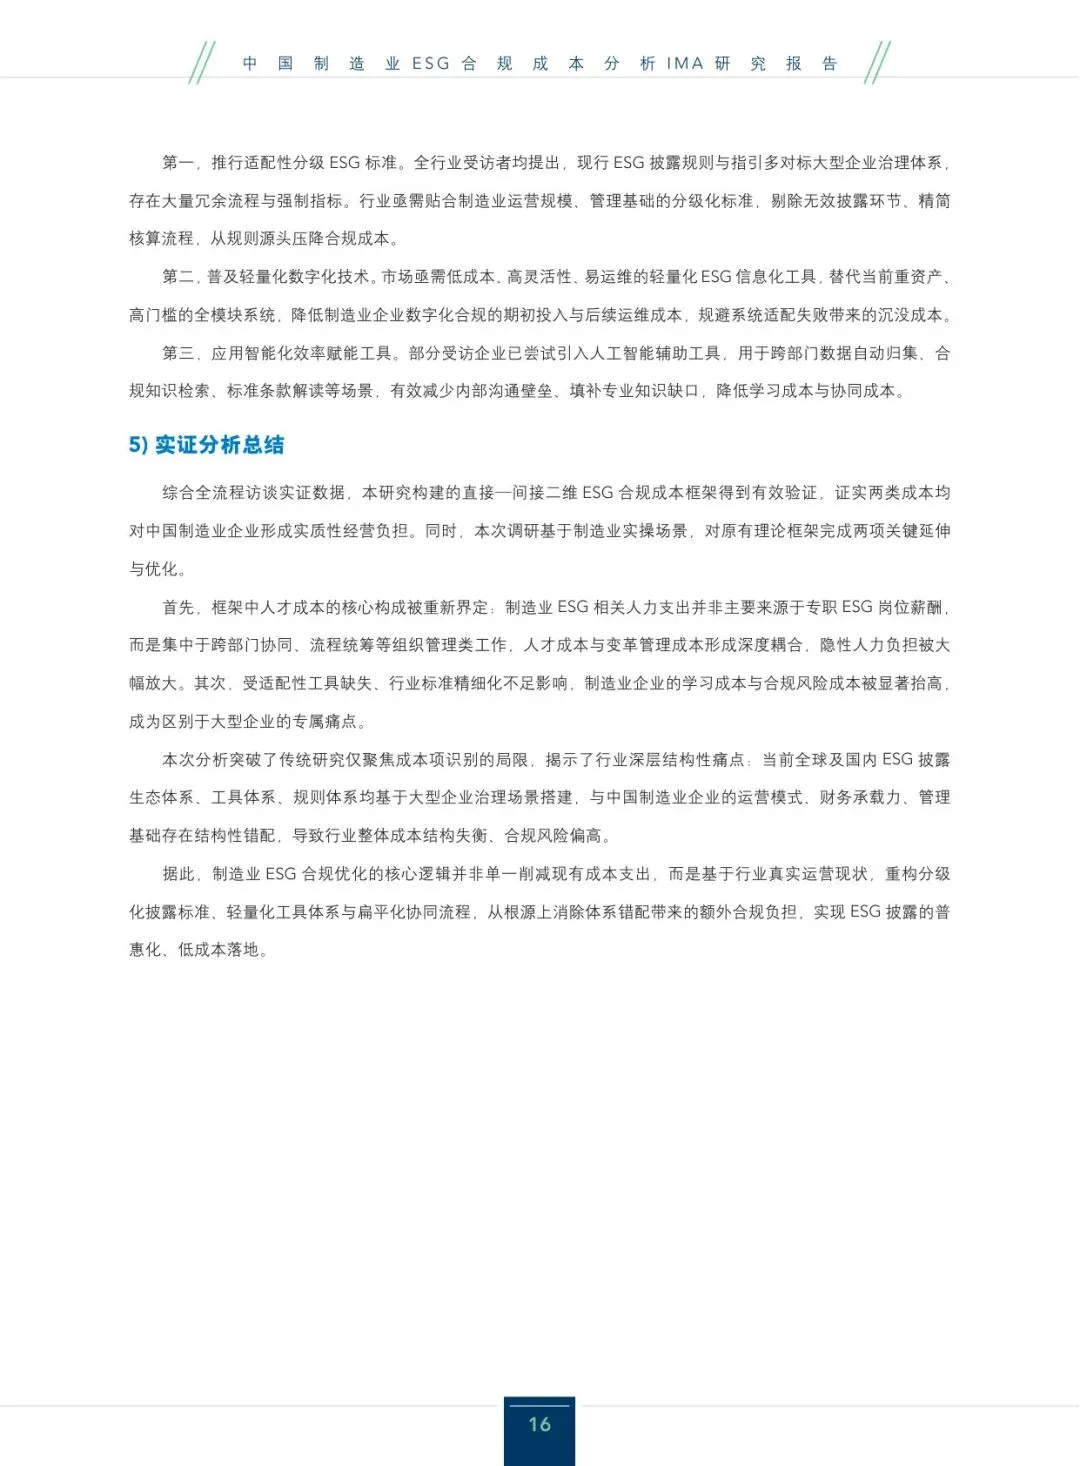
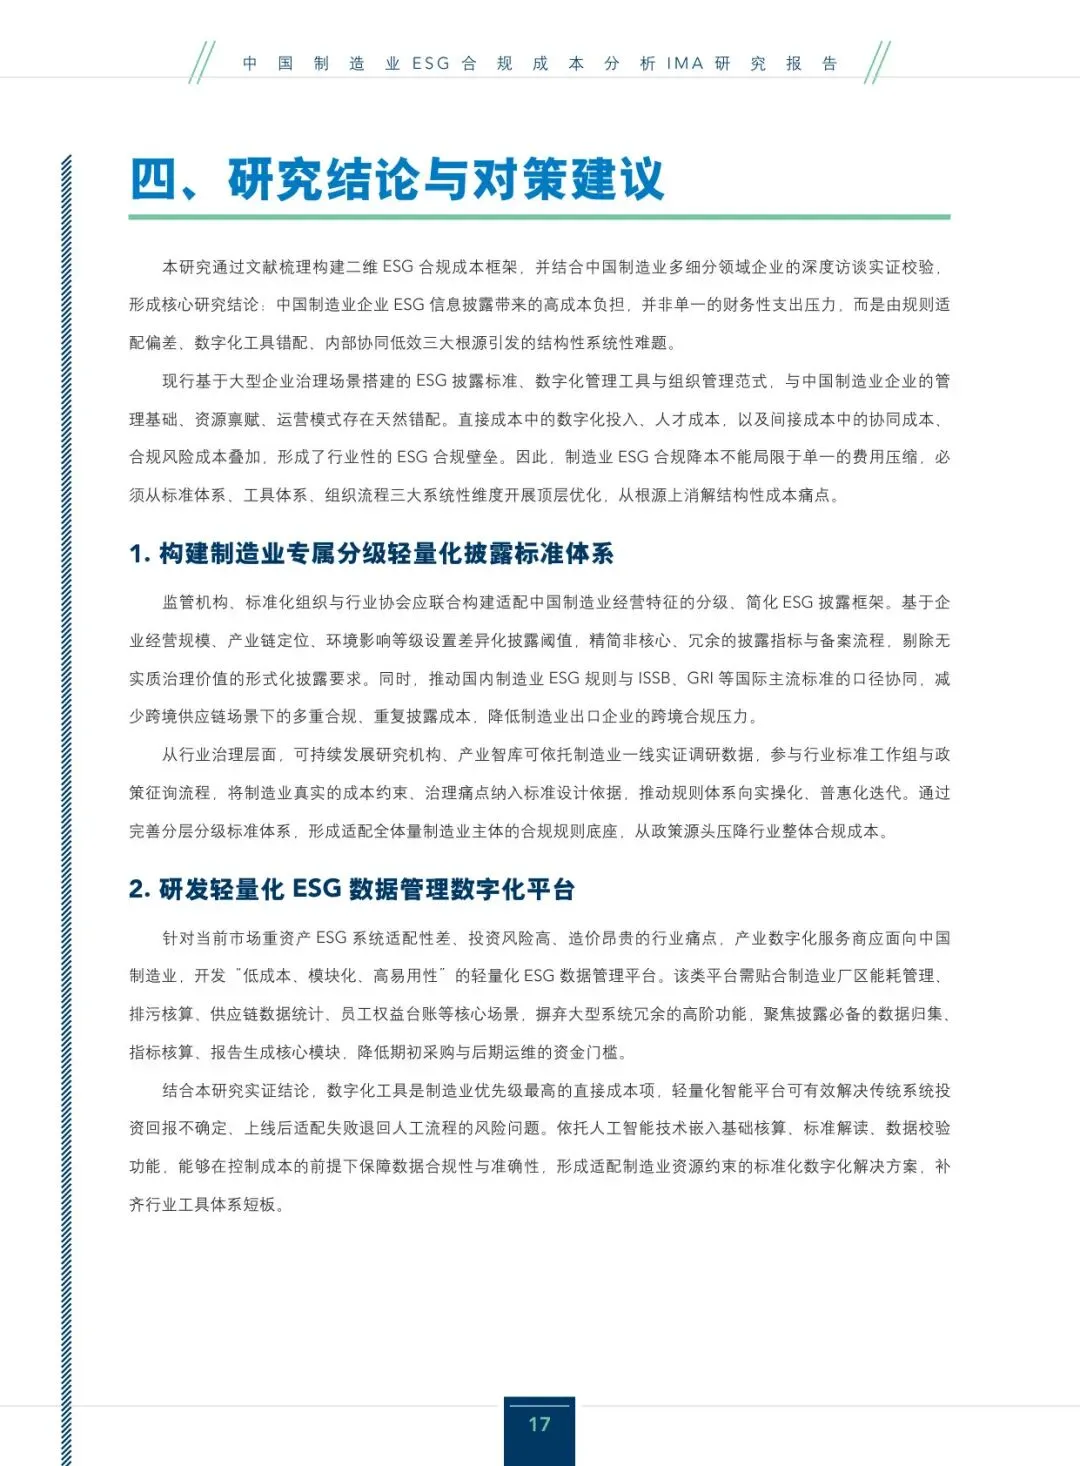
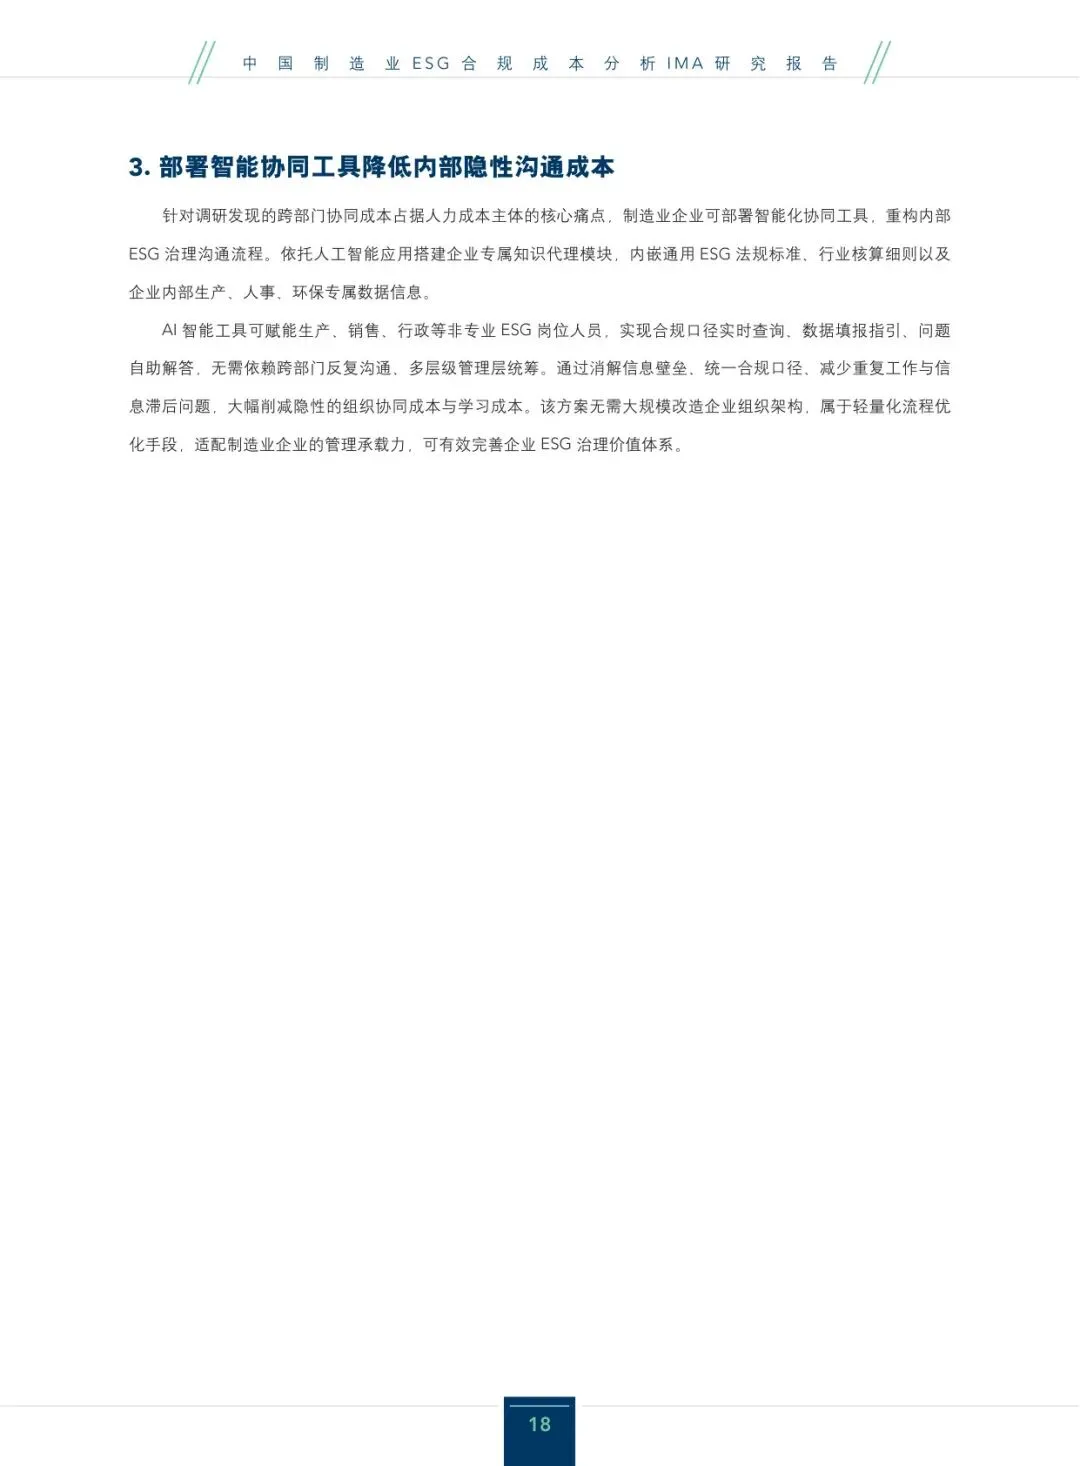
报告的对策分三层,恰好对应三个根源。规则侧,推动分级轻量化披露标准:2024年九部委发布的《企业可持续发展披露基础标准》已确立统一框架,行业层面也有了国内首部《制造业企业ESG评价规范》,下一步是基于规模和环境影响等级设差异化阈值,精简冗余指标,并推动国内口径与ISSB、GRI协同,减少出口企业的重复披露。工具侧,研发低成本、模块化、易运维的轻量化数据平台,聚焦数据归集、指标核算、报告生成三个核心模块。流程侧,部署AI协同工具做跨部门数据自动归集、合规口径实时查询、标准条款解读,让生产、销售、行政岗位不依赖层层沟通也能填对数。
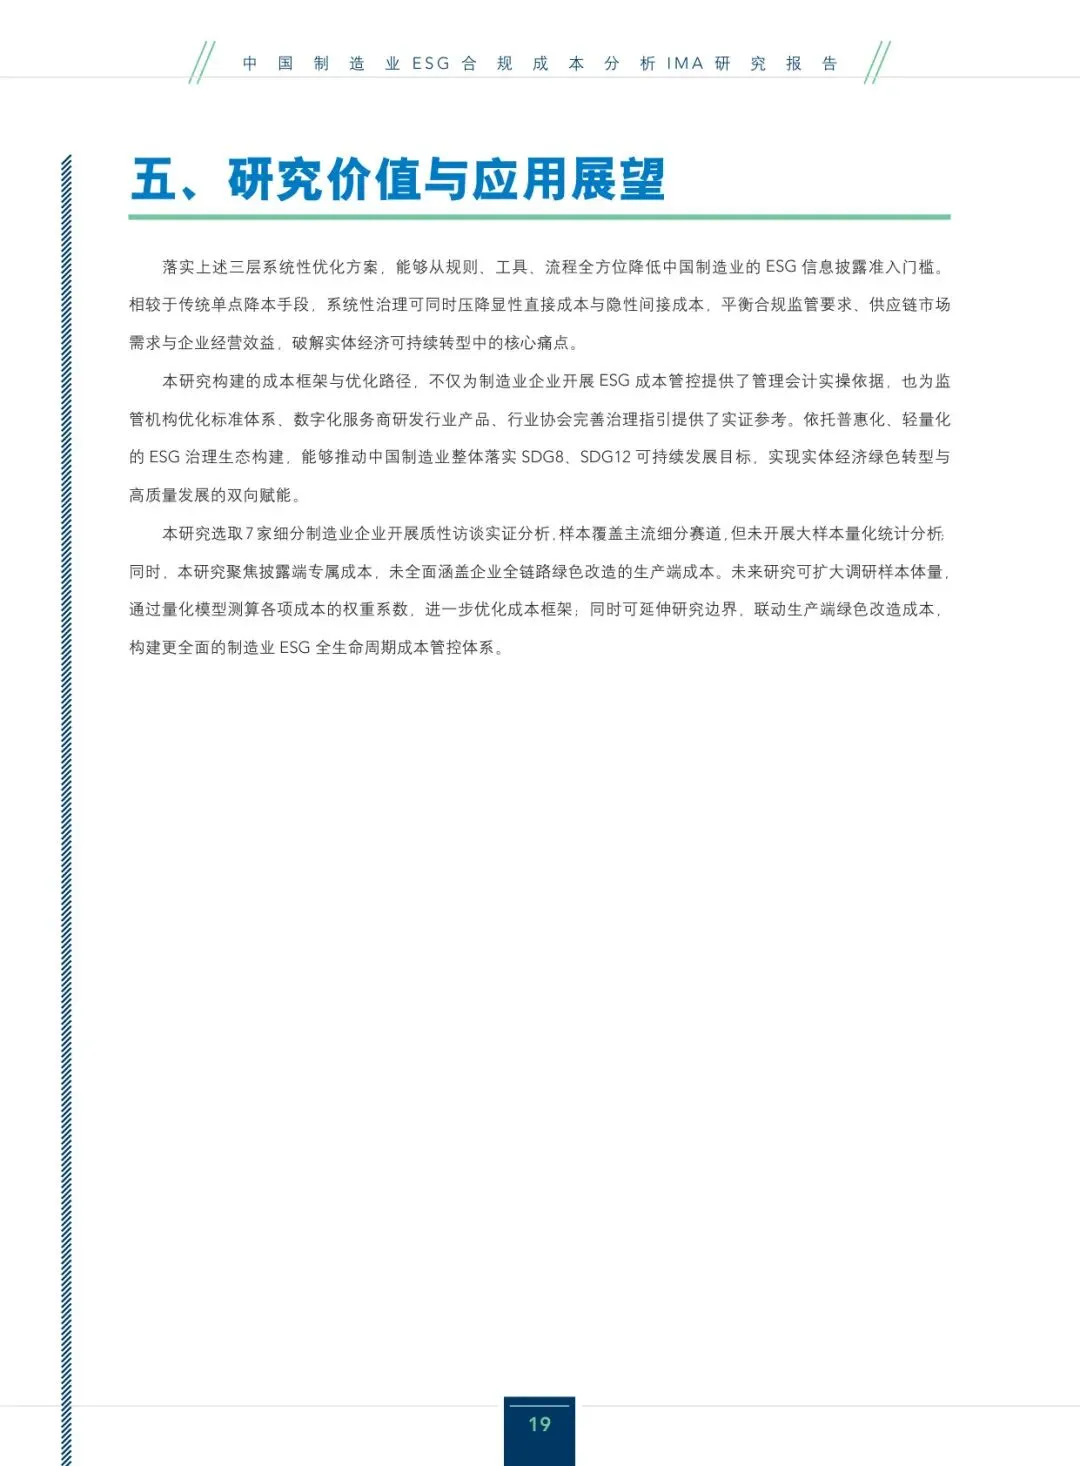
有一点必须交代清楚:这份研究的样本只有7家企业、质性访谈、没有大样本量化统计,且刻意把绿电采购、员工福利这类「ESG相关但不属于披露专项」的支出剔出了成本边界。结论的方向感可信,数字不能外推到每一家厂。
笔者的判断是:这份报告真正点破的,是中国制造业ESG的高成本不是财务问题,是适配问题——规则按大企业写、工具按大企业卖、流程按大企业搭,中小厂硬套,三头都错配。降本的关键动作不在压缩预算,在重构标准、工具和协同流程本身。
回到那个数字:90%的人力耗在协同,10%才用于写报告——ESG合规最贵的一环,从来不在报告里,在组织里。你的企业做过这笔账吗?
PS:以下为报告全文,公众号后台回复“261117”下载原文
本资料已同步至双碳高端交流群,
欢迎加入,感谢您的支持!

(来源:IMA管理会计师协会)
免责声明:所载内容、图片来源互联网,微信公众号等公开渠道,我们对文中观点保持中立,仅供参考、交流之目的。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。本公众号原创文章,欢迎转载,转载时请注明出处。
入群、资料领取或商务合作,可添加小编微信,添加时请备注:公司+姓名+职位
相关资料下载
碳排放权交易信息中心 CERTIC(Certification Emission Reduction Trading Information Center),专业的碳排放权交易资讯平台,及时传递碳市场实时动态、国内外碳最新市场信息!
看更多走心文章
请点击下方【碳排放权交易信息中心】,进行订阅~