研报速递
(点击查找星球报告 · 20000+报告👆)
《大湾区上市公司 ESG 发展研究报告》2026 年发布,49 页,采用商道融绿 ESG 评级数据,对 2022—2026 年大湾区上市公司做连续观察,并与全部 A 股、长三角做横向比较,附录含评级方法论与权重体系。
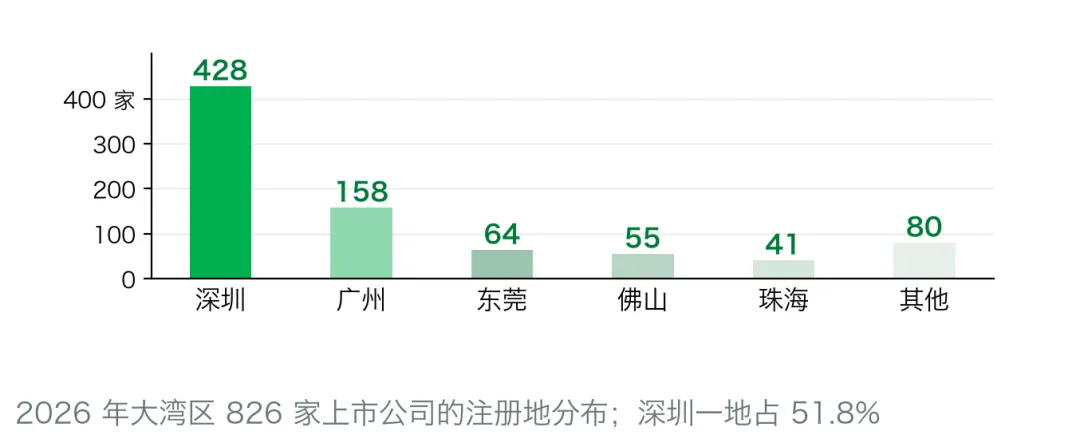
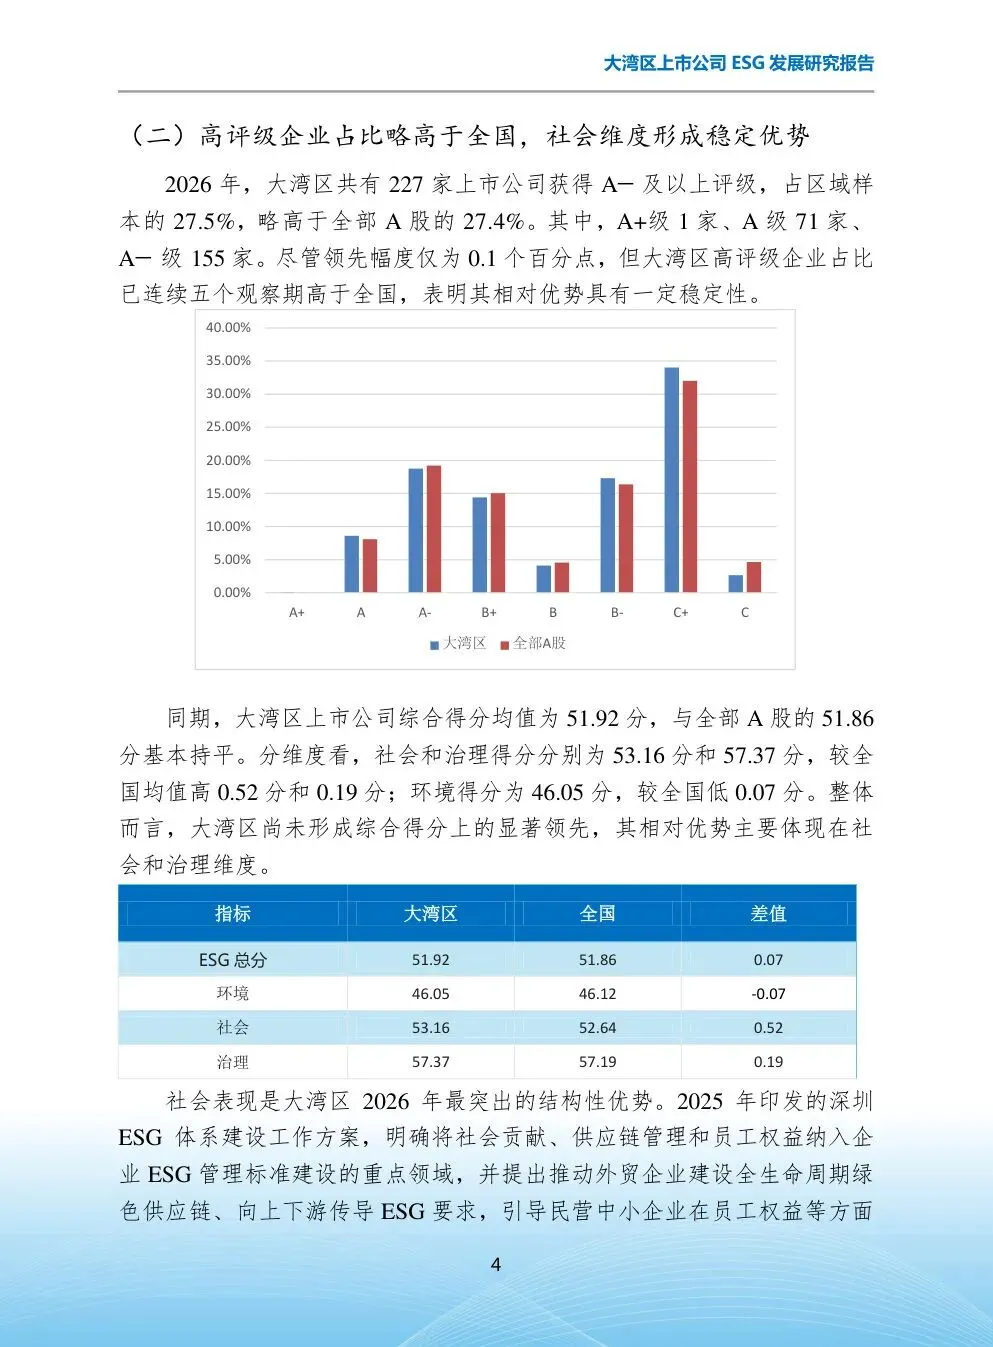
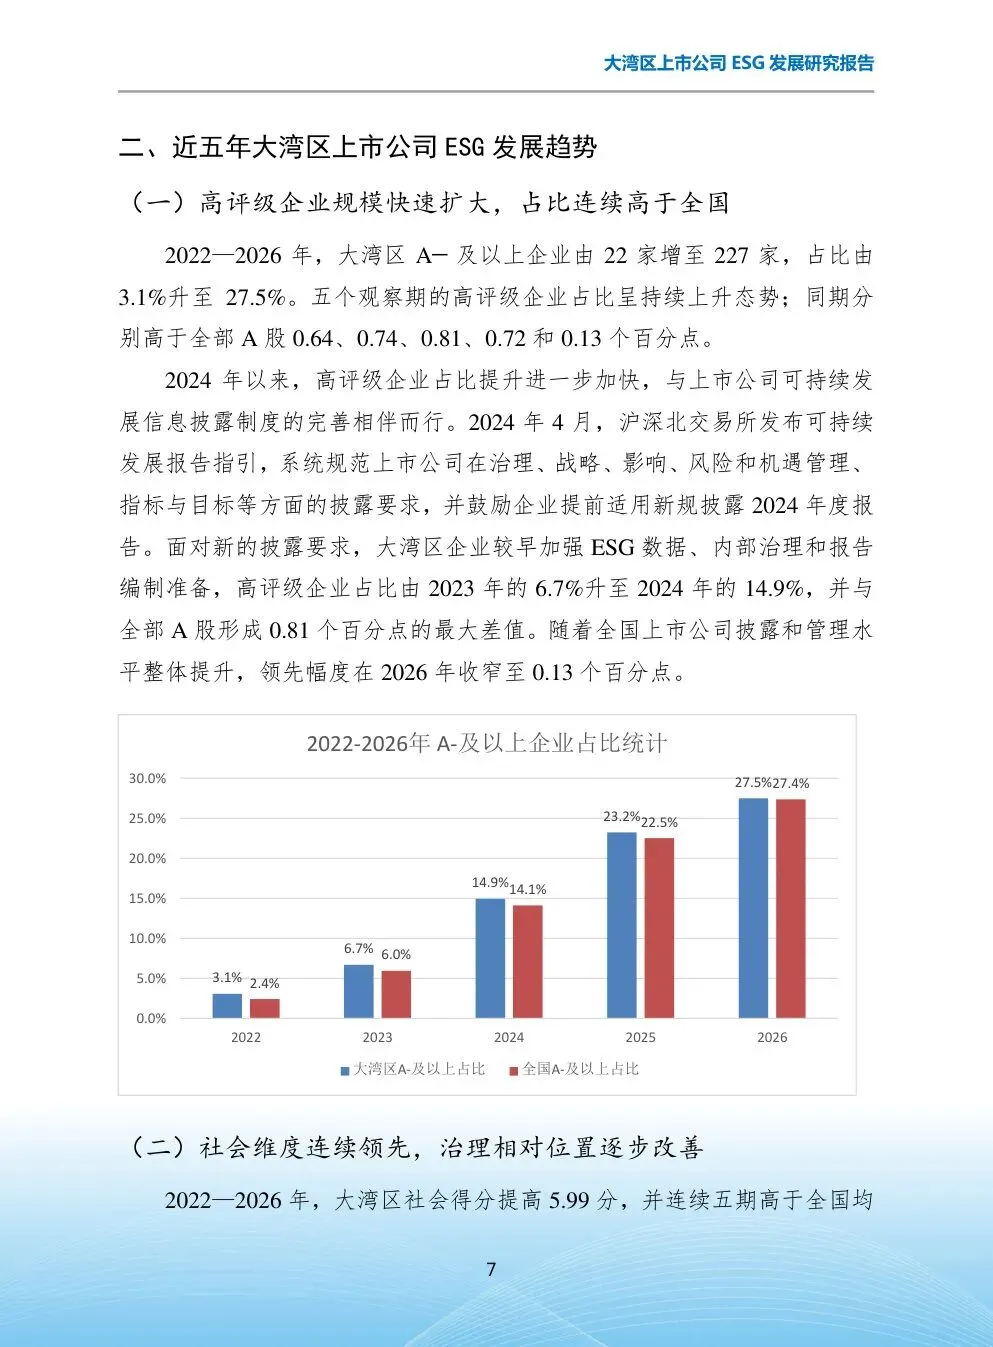
样本从 2022 年的 715 家增至 2026 年的 826 家、增长 15.5%;其中深圳 428 家、广州 158 家、东莞 64 家、佛山 55 家、珠海 41 家。ESG 评级达到 A−及以上的企业从 22 家增至 227 家、占比从 3.1% 升至 27.5%;区域 ESG 综合得分 51.92 分,全部 A 股为 51.86 分。
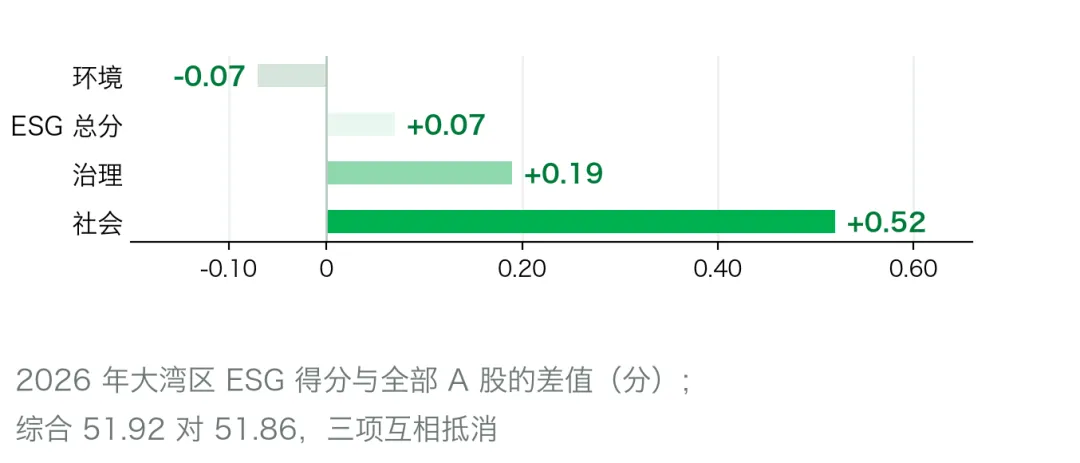
核心判断:大湾区的 ESG 优势是「稳定但微弱」——高评级占比连续五年高于全国,但 2026 年只领先 0.1 个百分点。结构上,社会维度(+0.52 分)与治理维度(+0.19 分)领先,环境维度(−0.07 分)基本持平;ESG 管理得分与风险评估得分同步小幅领先。报告把这套特征概括为「短板在收窄,优势没拉开」。
数据来源:报告 P9—P12|行业咨询智库整理制图
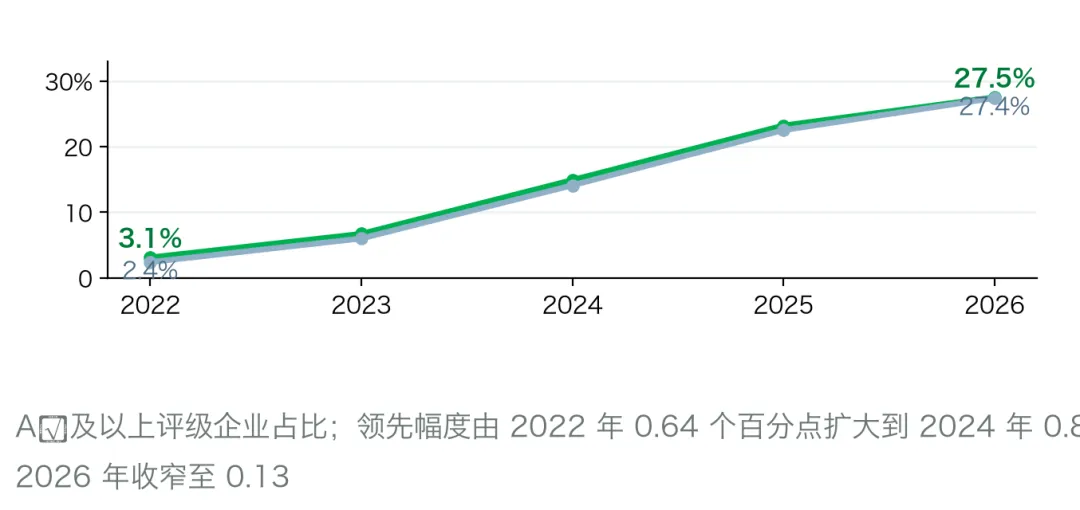
报告数据显示,2026 年大湾区共有 227 家上市公司获得商道融绿 A−及以上评级,占区域样本的 27.5%;全部 A 股同期为 27.4%。领先幅度 0.1 个百分点。分级看,A+ 级 1 家、A 级 71 家、A−级 155 家。
综合得分也几乎持平:大湾区均值 51.92 分,全部 A 股 51.86 分,差 0.06 分。换句话说,如果把大湾区当成一个整体放到全国样本里,它并不突出——真正有信息量的是结构,不是总量。
样本本身在扩张:2022 年 715 家增至 2026 年 826 家,五年增长 15.5%。其中深圳 428 家、广州 158 家、东莞 64 家、佛山 55 家、珠海 41 家、其他 80 家;一个城市占了半壁,这也是大湾区 ESG 表现带有明显「深圳特征」的原因。
报告认为,高评级占比连续五个观察期高于全国,说明优势有稳定性;但领先幅度从最高 0.81 个百分点收窄到 0.13 个百分点,说明全国在追赶。稳定与收窄同时存在,是这份报告最值得注意的一组关系。
数据来源:报告 P9—P13|行业咨询智库整理制图
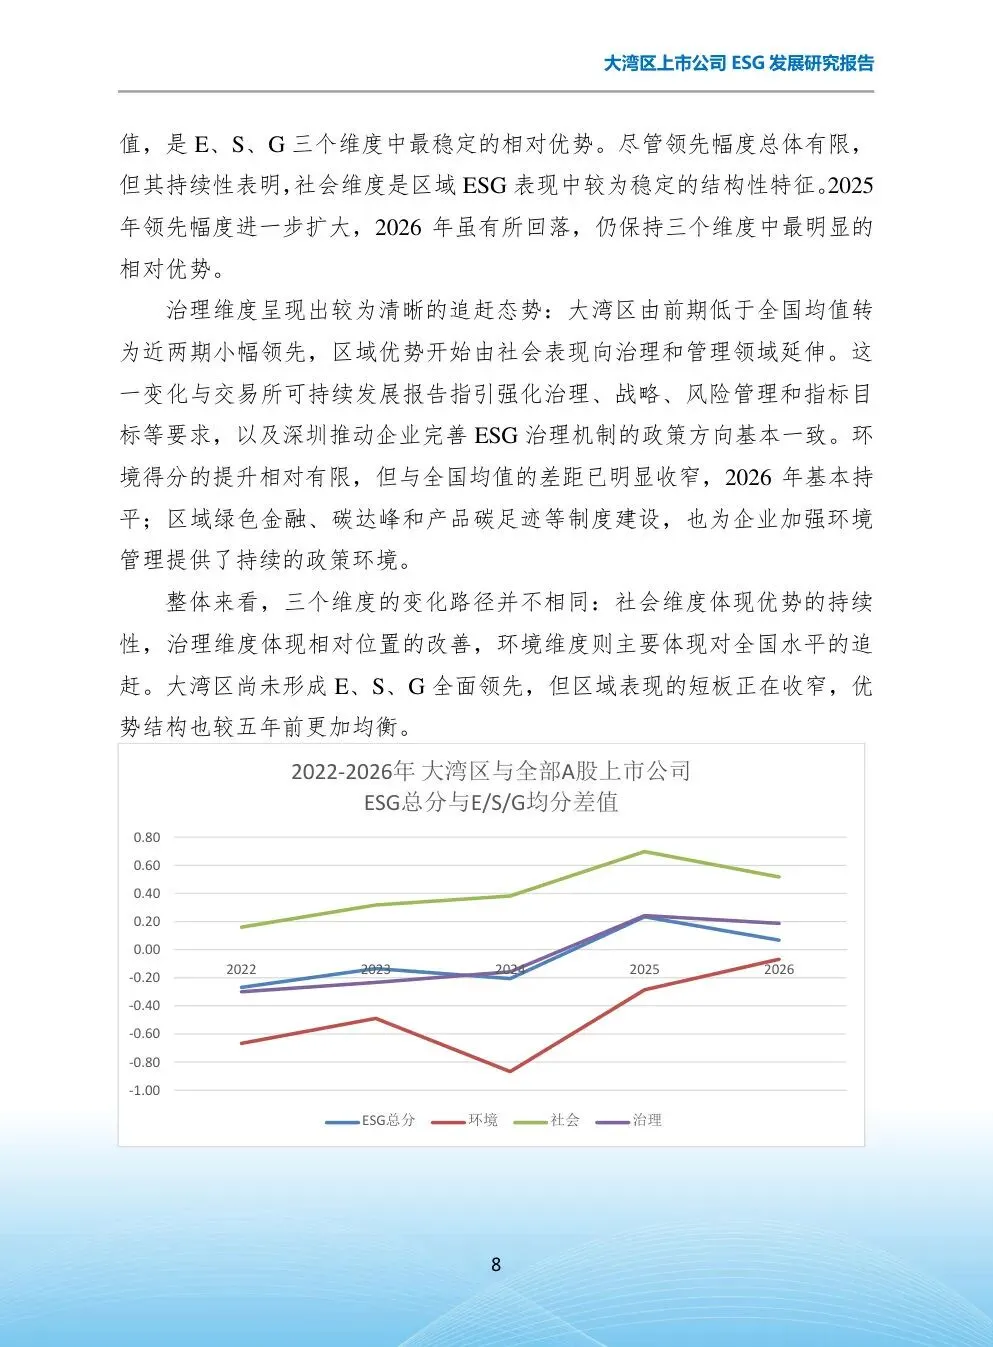
把综合得分拆成三个维度,差别就出来了:社会 53.16 分(高于全国 0.52 分)、治理 57.37 分(高 0.19 分)、环境 46.05 分(低 0.07 分)。总分只高 0.07 分,是因为三项互相抵消。
社会维度的领先有政策背景。2025 年印发的深圳 ESG 体系建设工作方案,把社会贡献、供应链管理与员工权益纳入企业 ESG 管理标准建设的重点领域,并推动外贸企业建设全生命周期绿色供应链、向上下游传导 ESG 要求。报告认为,这与社会维度的得分优势方向一致。
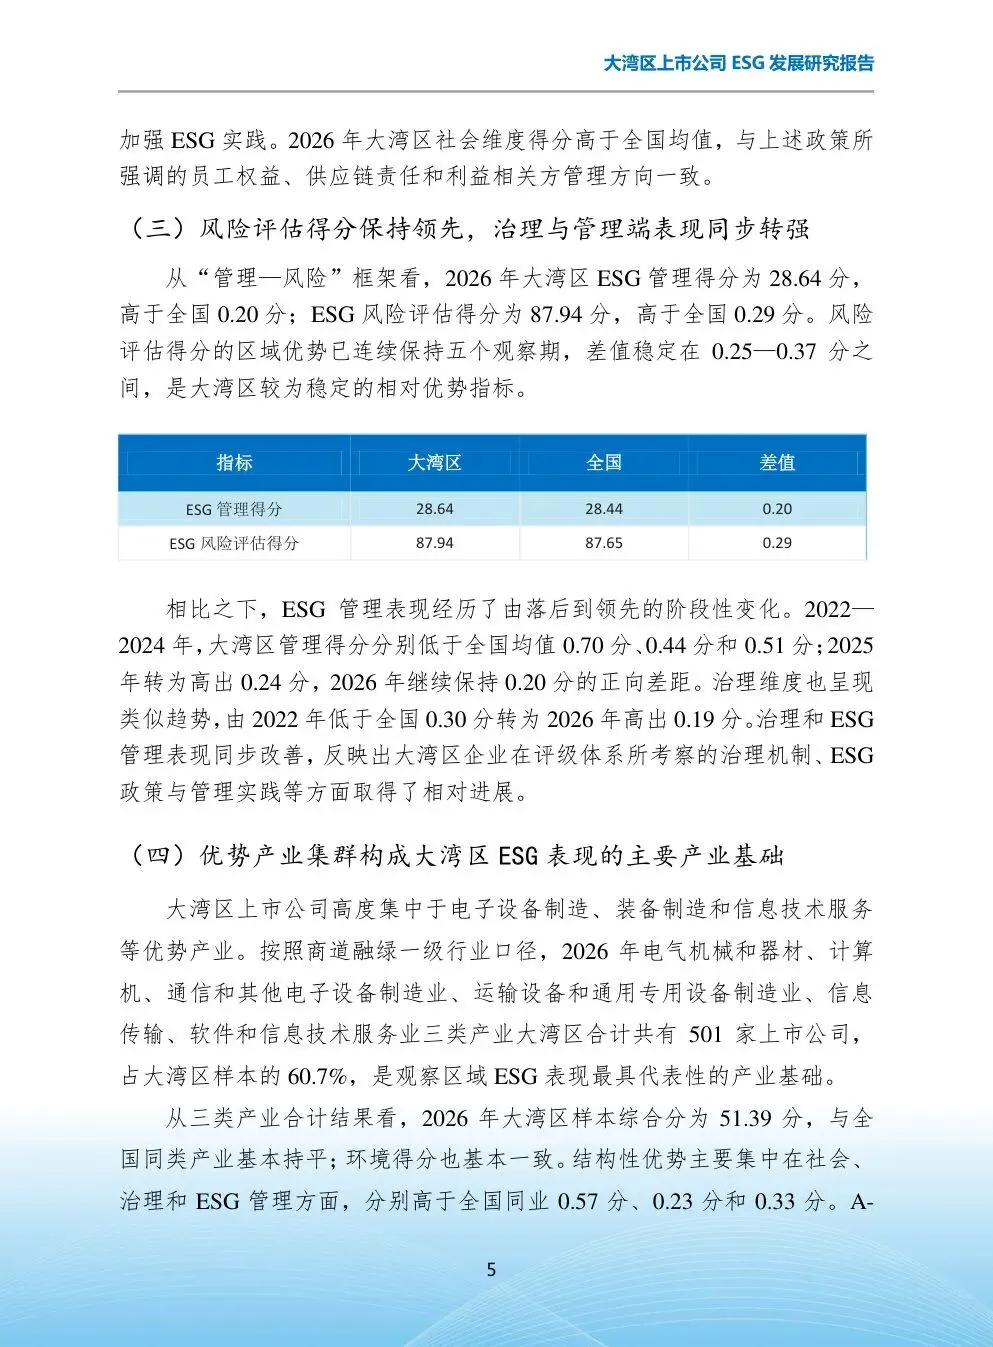
治理维度是一条追赶曲线:2022 年大湾区治理得分低于全国 0.30 分,2026 年反超 0.19 分。同期 ESG 管理得分也从落后 0.70 分变为领先 0.20 分。报告把这一变化与交易所可持续发展报告指引强化治理、战略、风险管理要求联系起来。
报告认为,三个维度的变化路径并不相同:社会体现优势的持续性,治理体现位置的改善,环境体现对全国的追赶;区域表现的短板正在收窄,但还没有形成 E、S、G 全面领先的结构。
五年曲线很清楚:A−及以上占比 3.1%(2022)、6.7%、14.9%、23.2%、27.5%(2026);全国同期为 2.4%、6.0%、14.1%、22.5%、27.4%。两条件几乎平行上升,差距从 0.64 个百分点扩大到 0.81,再收窄到 0.13。
拐点出现在 2024 年。当年 4 月沪深北交易所发布可持续发展报告指引,系统规范治理、战略、影响与风险管理、指标与目标的披露要求,并鼓励提前适用;大湾区企业较早加强 ESG 数据、内部治理与报告编制准备,占比一年从 6.7% 跳到 14.9%,与全国形成 0.81 个百分点的最大差值。
随后的收敛也在预期之内:全国上市公司披露与管理水平整体提升,先发优势自然摊薄。报告没有把这解读为「大湾区退步」,而是「全国跟上来了」——这两件事对企业的含义完全不同。
报告认为,制度推动的阶段已经过去,接下来靠企业自己:披露解决的是「有没有」,管理解决的是「好不好」;从得分结构看,大湾区已经到了要从披露转向管理的阶段。
数据来源:报告 P8—P11|行业咨询智库整理制图
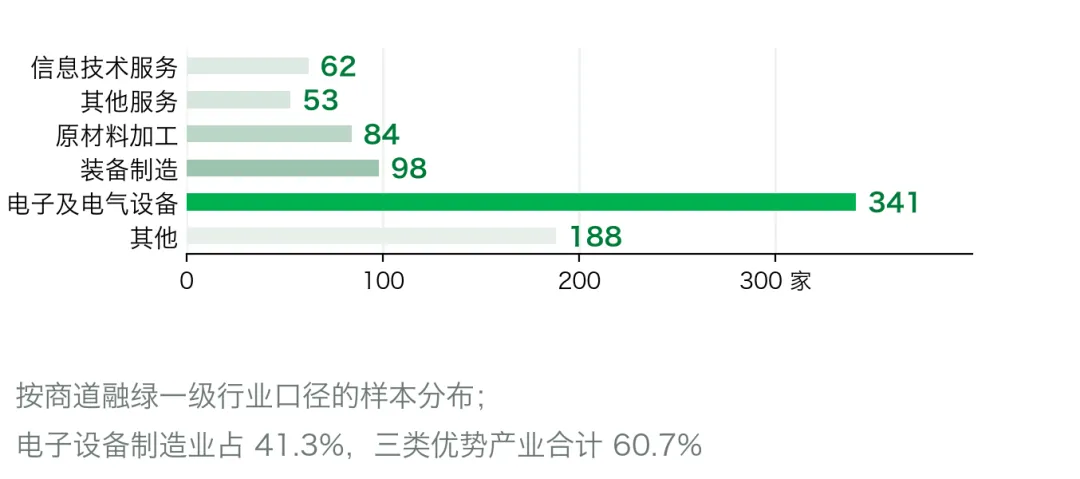
按商道融绿一级行业口径,2026 年大湾区电气机械和器材、计算机通信和其他电子设备制造、运输设备与通用专用设备制造、信息传输软件和信息技术服务三类产业合计 501 家,占样本的 60.7%。电子设备制造业一家就有 341 家,占 41.3%。
这个结构决定了区域 ESG 的走势。电子设备制造业的综合分与全国同业基本持平,但环境、社会、治理与 ESG 管理得分分别高出 0.15、0.67、0.24 和 0.62 分;A−及以上占比 28.2%,略高于全国同业的 28.0%。
换句话说,大湾区的 ESG 优势不是「全面领先」,而是「一个大行业在几个维度上小幅领先」,再被样本权重放大成区域特征。报告的说法是:优势集群构成大湾区 ESG 表现的主要产业基础。
报告认为,这种结构也带来风险——区域表现高度依赖电子产业的景气和治理水平;如果要把优势做实,需要把电子行业的经验向装备制造、原材料加工等相邻产业传导,而不是只守住一个行业的领先。
数据来源:报告 P6—P11|行业咨询智库整理制图
报告梳理了五年政策路径:2024 年沪深北交易所发布可持续发展报告指引;2025 年修订的《上市公司信息披露管理办法》明确上市公司应按交易所规定发布可持续发展报告;2026 年 1 月深交所修订《上市公司自律监管指南第 3 号》,细化编制方法与重点议题。
地方层面走得更远。深圳率先通过绿色金融立法,推进 ESG 体系建设与绿色产业链供应链发展;广东开展产品碳足迹认证试点;香港持续推进可持续信息披露制度与国际准则衔接。报告把这套组合概括为「信息披露、企业治理、供应链协同、产品碳足迹、可持续投融资与专业服务」六件事同时推进。
对企业的影响是实质性的:ESG 不再只是年报里的一章,而是进入供应商准入、绿色采购、风险筛查与尽职调查。报告特别提到,要把 ESG 要求延伸到上下游,避免区域优势只停留在少数头部企业。
报告在展望里给了五条建议:巩固社会与治理优势、提升环境绩效、强化产业链协同、深化规则与数据衔接、建立分行业提升路径。其中第五条最关键——用单一综合得分替代行业差异分析,是当前 ESG 评价里最普遍的问题。
五条放在一起,这份报告讲的是一件事:大湾区的 ESG 领先是真的,但只领先半个身位。
一、0.1 个百分点,是一个诚实的数字
很多区域 ESG 报告会把「连续五年领先」写成结论,把 0.1 个百分点藏在正文里。这份报告把它放在开篇:227 家对 27.4%,领先幅度 0.1 个百分点。
诚实的好处是判断能落地。0.1 个百分点意味着优势随时可能消失,也意味着过去五年的主要工作是「跟上制度」,而不是「建立壁垒」。下一步要做的,是把披露优势转成管理能力。
**领先半个身位,也是领先;但半个身位守不住。**
二、社会维度是政策红利,不是企业禀赋
社会得分高出 0.52 分,是三个维度里最明显的。但它的来源不是企业天生更善良,是深圳 2025 年那份 ESG 体系建设方案,把社会贡献、供应链管理、员工权益写进了管理标准。
这类优势的特点是「政策在,优势在;政策走,优势散」。要把它变成企业能力,需要的是可复制的管理工具与指标体系,而不是继续等下一份文件。
**政策给的领先,得自己接住。**
三、环境是短板,也是最好补的一块
环境得分 46.05,比全国低 0.07 分,是三个维度里唯一没有优势的。但换个角度看,它也是提升空间最大的一块——社会与治理已经领先,边际改善慢;环境基本持平,一动就是增量。
报告给的工具箱很具体:产品碳足迹认证、企业碳账户、绿色供应链、气候信息披露。这四件事的共同点是「可计量」——环境绩效不像社会绩效那样依赖主观评价,数据改善就是改善。
**最好补的短板,是能量化的那块。**
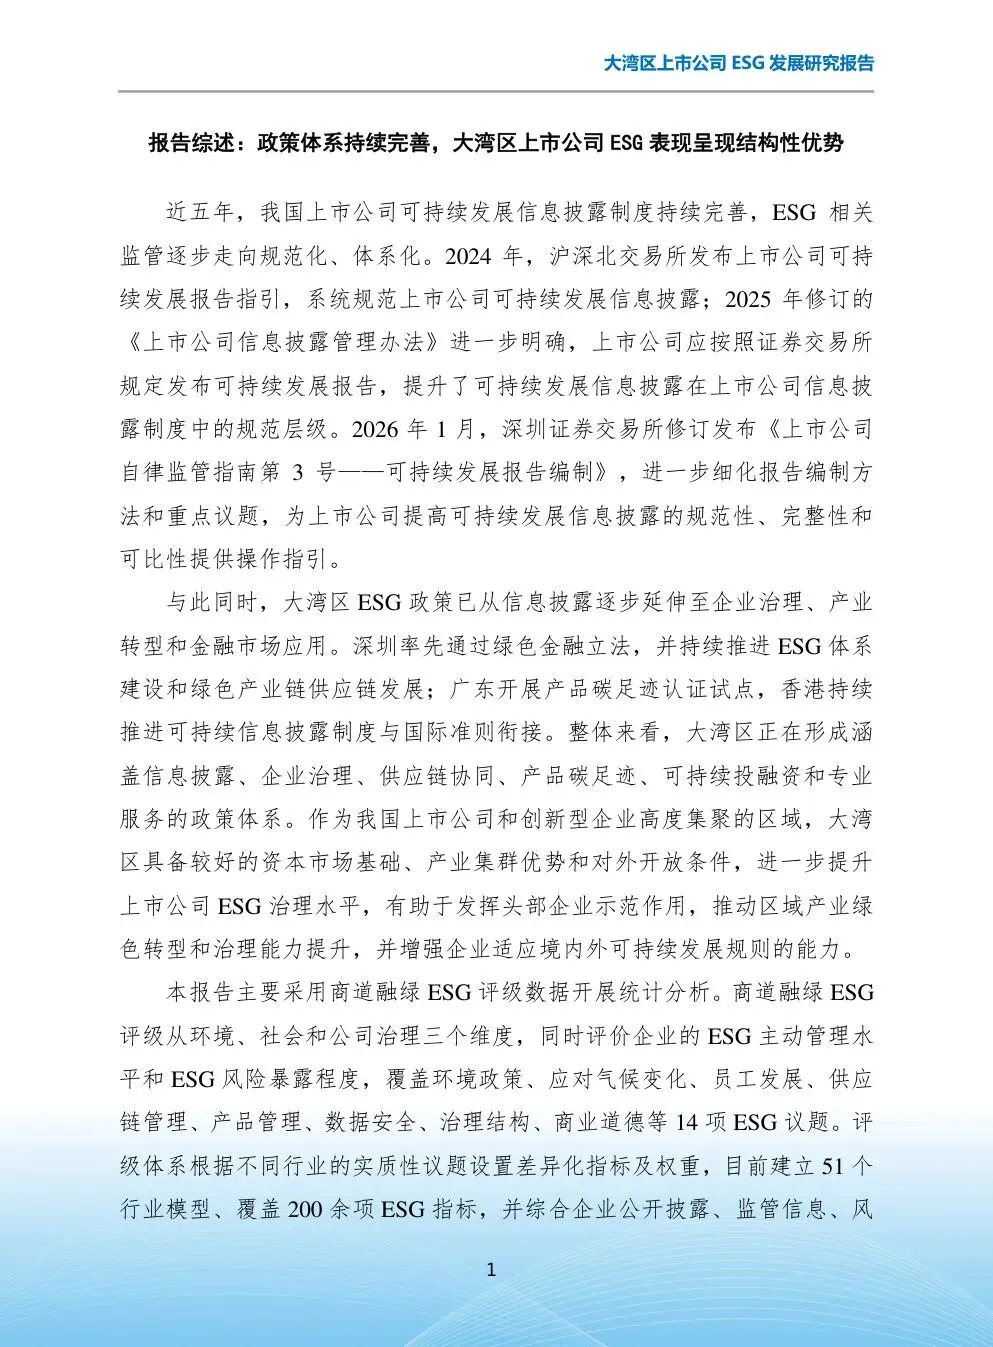
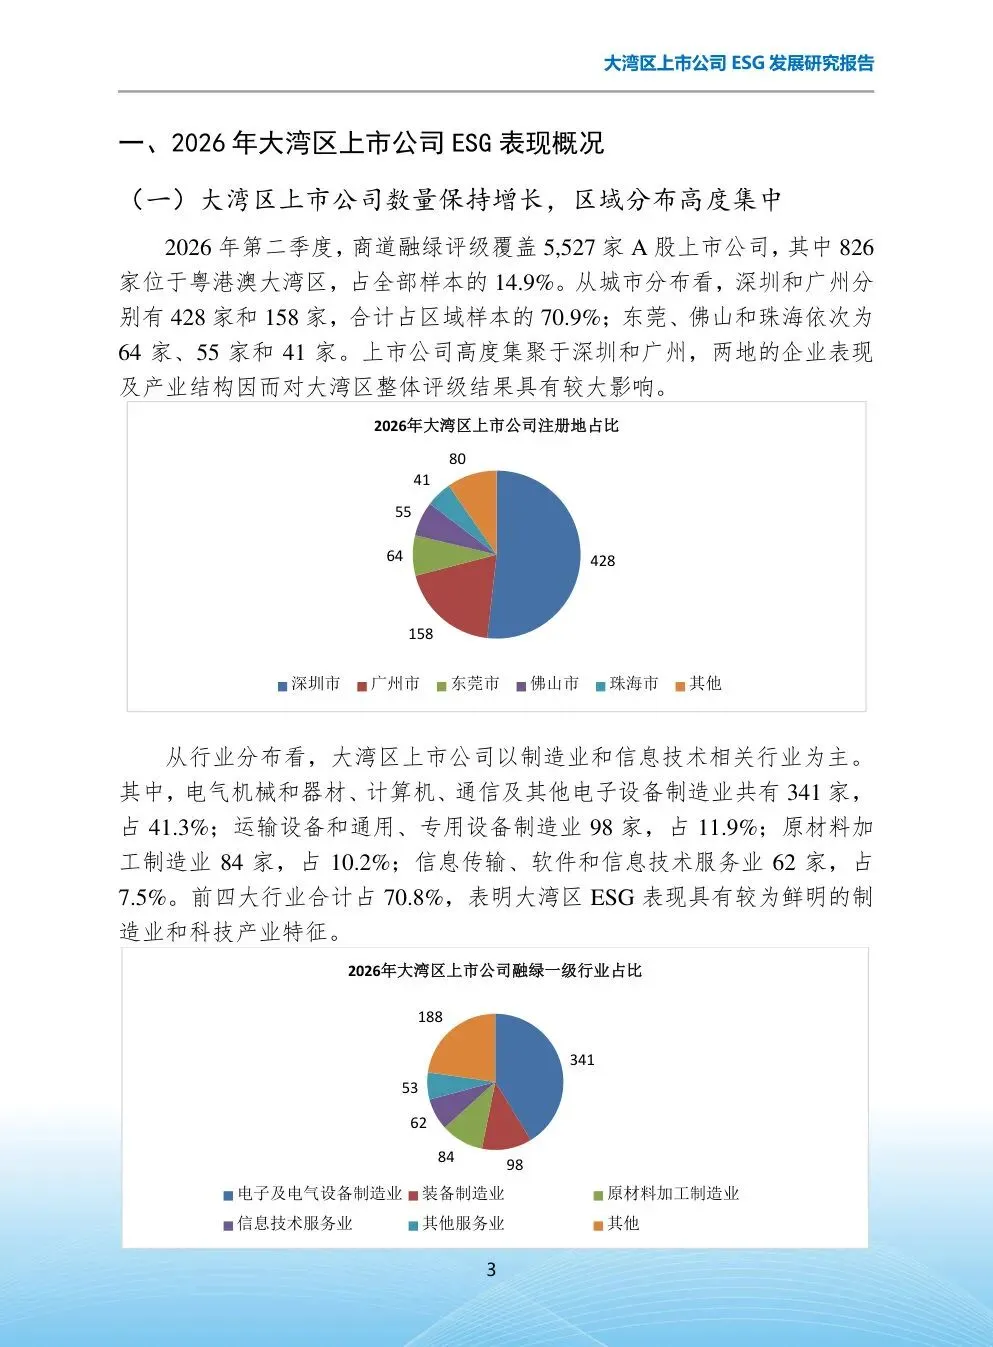
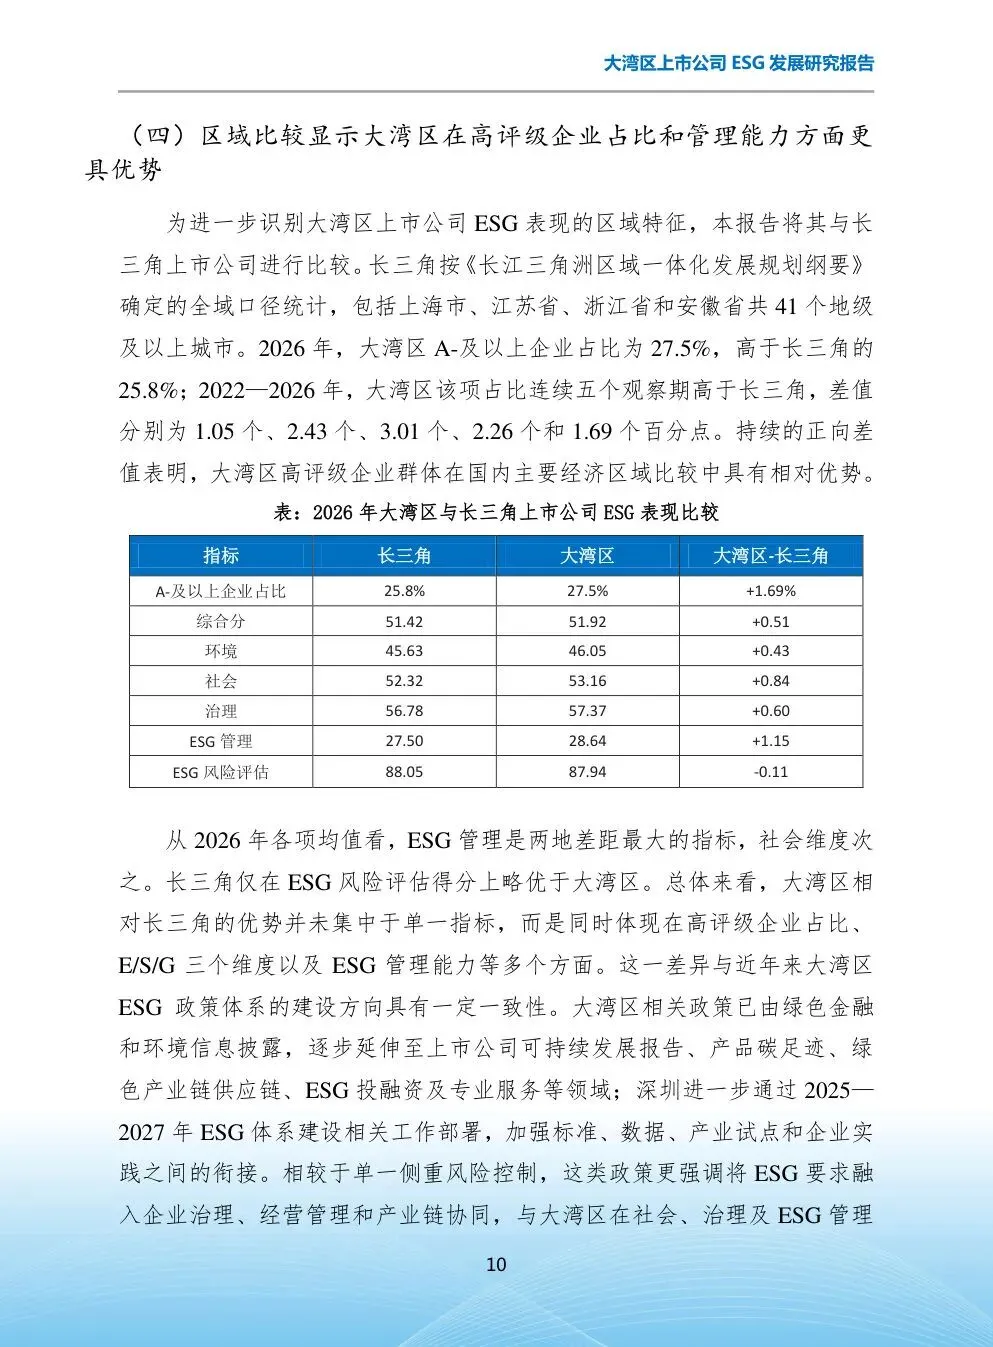
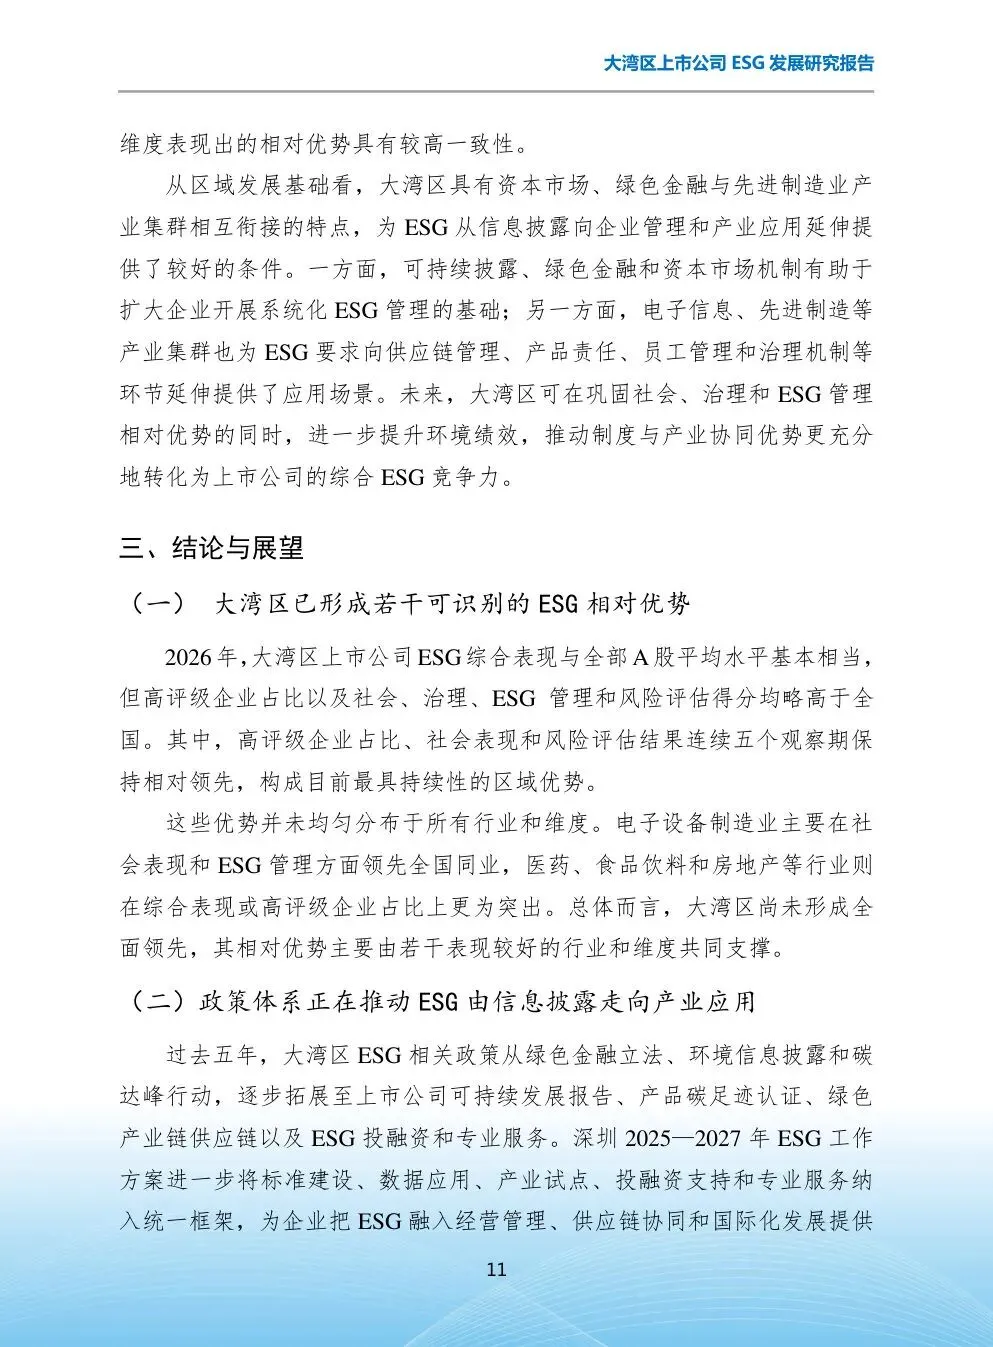
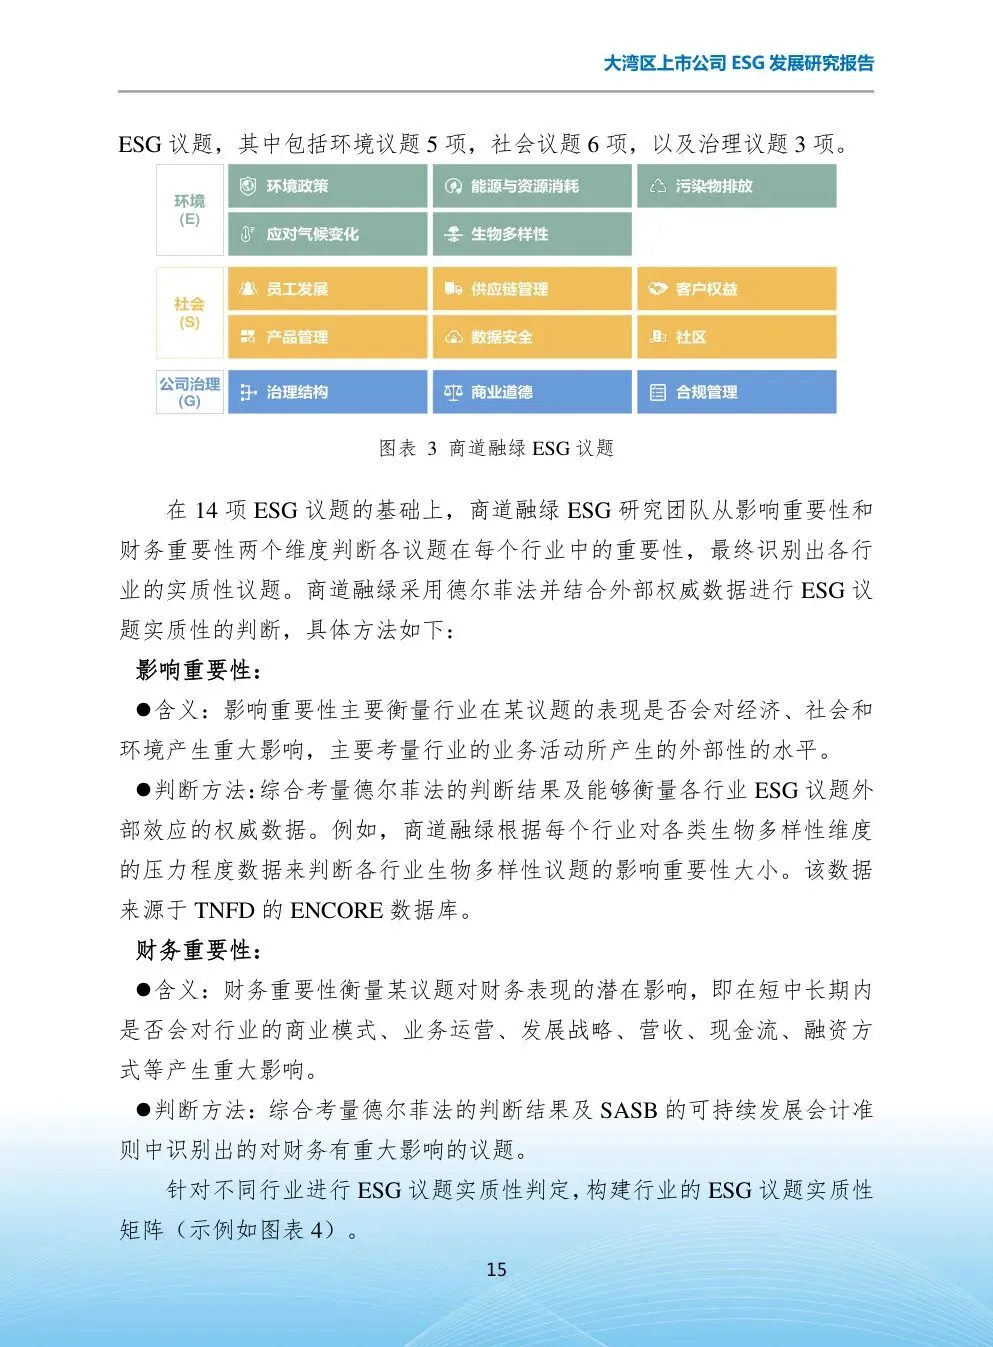
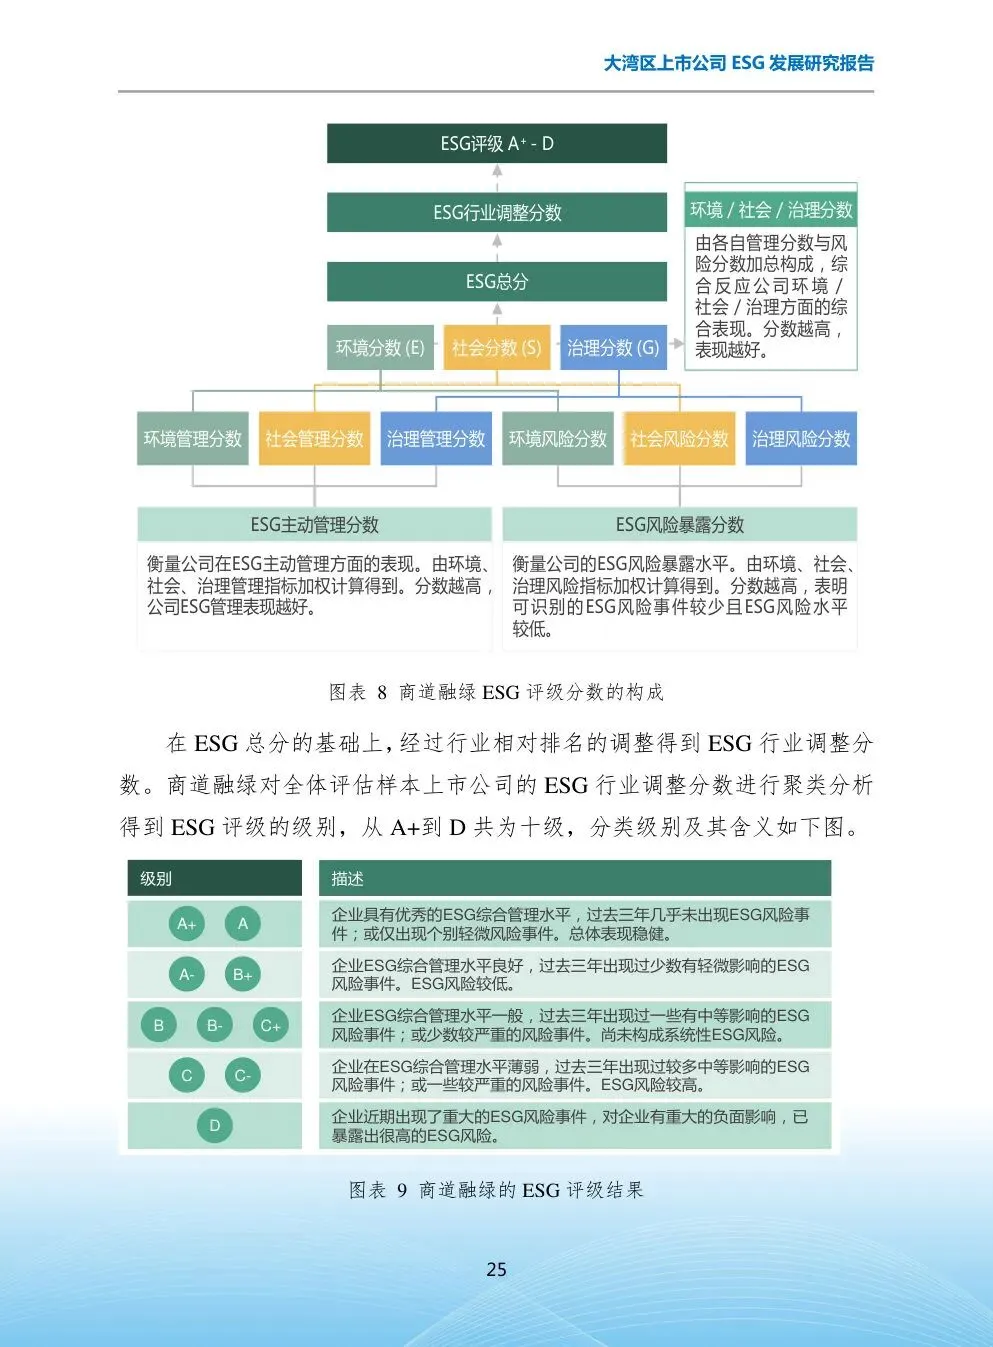
49 页里最实用的是三块:五年评级与得分的完整序列、E/S/G 三维度与全国的对账,以及分行业的表现拆解——适合拿来做区域对标或企业自评的参照。
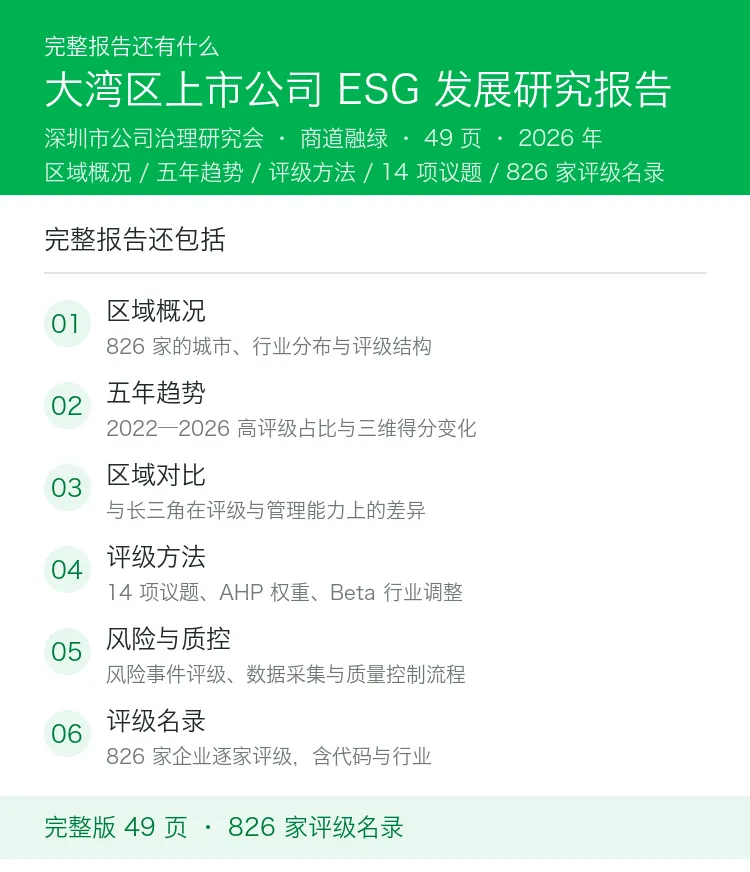
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告