研报速递
周一舆情热度
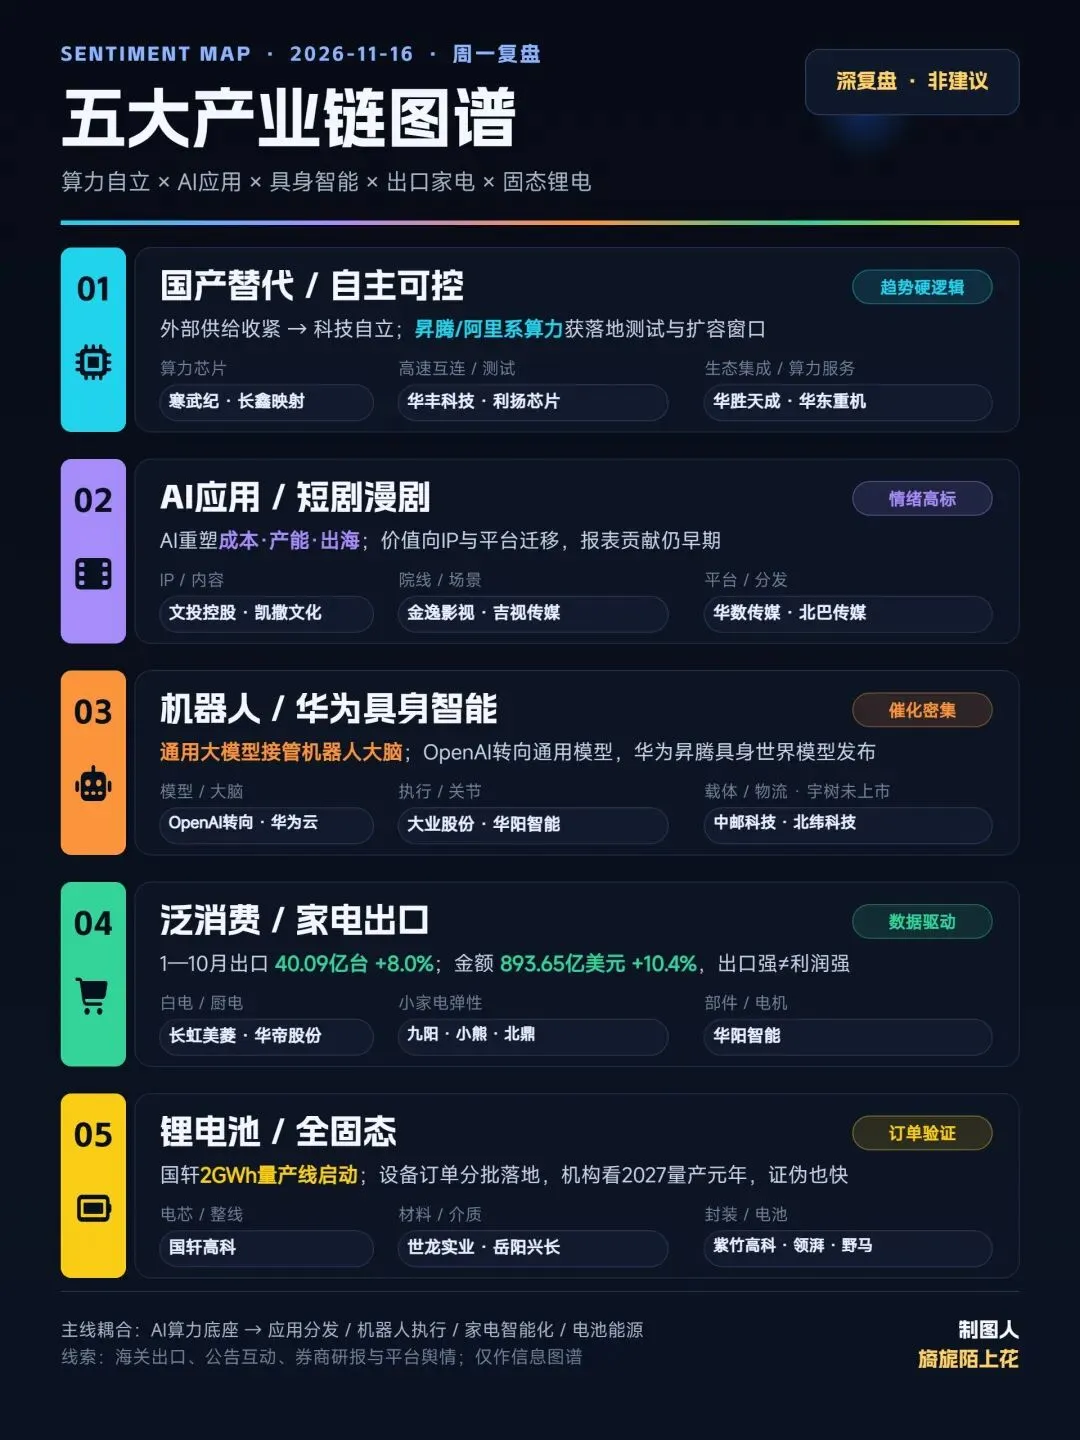
①国产替代/自主可控-地缘博弈凸显“科技自立信创”重要性,专家:在外部供给面临收紧的情况下,国产替代势在必行、自主可控迫在眉睫,给昇腾、阿里等国产算力平台带来更大的落地测试、扩容机会;(利扬芯片、华丰科技、华胜天成、华东重机、寒武纪、长鑫科技等 )
②AI应用/短剧-AI从成本、产能、出海三个维度重塑中国短剧行业,以短剧为首的多类AI产品正在快速渗透日常生活。(文投控股、中邮科技 、凯撒文化、金逸影视、吉视传媒、北巴传媒、华数传媒等)
③机器人/华为具身智能-机构:OpenAI或将机器人大脑重点转向通用大模型,具身智能2.0时代将至;(大业股份、华阳智能、中邮科技、华丰科技、华胜天成、北纬科技、宇树科技等)
④泛消费/家电-前十个月,中国家电出口量达40.09亿台、同比增长8.0%,出口金额893.65亿美元、同比增长10.4%。(九阳股份、北鼎股份、华帝股份、小熊电器、长虹美菱、华阳智能等)
⑤锂电池-国轩高科称,2GWh全固态量产线工作已启动,设备订单将根据验证结果、项目节奏分批落地。(世龙实业、岳阳兴长、紫竹高科、领湃科技、野马电池等)
① 国产替代 / 自主可控:产业逻辑最硬,短线却最吃“订单与报表验证”
机构共识是:外部供给收紧把国产算力从“可选项”推成“必选项”,互联网大厂训推分离、多供应商化,给昇腾、寒武纪、平头哥/阿里系、海光等带来落地测试与扩容窗口。IDC 口径称 2025 年中国 AI 服务器交付约 400 万颗 AI GPU、国产芯片占比约 41%,其中昇腾出货约 81.2 万张;2026 年 Q1 平头哥真武 PPU 累计出货突破 60 万片,在国内 AI 芯片厂商中跃居第二、首次超越寒武纪。
个股上,机构覆盖最密的是华丰科技:东吴证券早期首次覆盖给“买入”,核心是高速线模组与 112G/224G 高速互连;10 月以来华源、长江、国海、华泰、华创、西部等继续覆盖,关键词集中在“224G 批量交付、AI 服务器厂商全覆盖、Socket/新品前瞻”。
预期差在于:市场把它当“昇腾纯弹性”,但长江证券半年报点评强调“收入稳增、盈利承压”,Q2 归母同比大幅下降,组件毛利率与减值拖累明显;也就是说,题材热度和利润率并不同步。
寒武纪的机构逻辑更像“国产算力商业化收获期”:山西证券点评三季报称营收高增、利润超预期、Q3 毛利率 56.53%、存货过百亿指向备货前置;风险是 Fabless 供应链、实体清单、晶圆代工排期与收入确认节奏。
利扬芯片的预期差在“测试平台能力”而非当下利润:半年报在研项目包括 AI 与边缘计算高算力芯片全链路测试平台、HBM 集成化测试、800G/1.6T 光模块测试适配等,市场炒“国产算力测试底座”,但报表兑现仍偏早期。
华胜天成、华东重机偏“华为生态/国产 GPU 事件驱动”。东方财富研报栏显示中航证券给华胜天成“买入”,聚焦“算力基建+AI 场景+华为生态”;华东重机 11 月 13 日涨停标签则是“国产算力供给扩张+定增获受理+GPU 芯片批量供货+智能制造基地”。
长鑫科技要特别说明:它目前更像 IPO 映射而非 A 股直接标的;财新报道其申报稿预计 2026 年上半年营收 1100—1200 亿元、归母净利 500—570 亿元,但也提示累计未弥补亏损 366 亿元、长期借款 1188 亿元与周期估值争议,所以“超级周期利润”与“高杠杆/下行周期偿债”是同一枚硬币。
② AI 应用 / 短剧:需求数据最炸,核心矛盾是“渗透率预期 vs 报表贡献”
这条线今天情绪仍高,但已经是高位强分歧。机构主线很清楚:国泰海通认为 AI 重构影视生产全流程,制作门槛下降后,产业链价值向 IP 与平台两端转移;南京证券给四条关注线——持续推新品且业绩稳增、春节档有片/参投头部影片且有 AI 漫剧布局、广告营销 AI Agent 落地、持续跟踪生成式 AI 应用。
基本盘也有支撑:中信证券梳理 2026Q3 传媒营收同比 +4.25%、毛利润 +6.64%;QuestMobile 显示 2026 年 9 月短剧视频、短视频 App 总使用时长净增量分列前二。
产业弹性来自成本与产能:湖北日报报道 AI 短剧单项目周期可压缩到 20—30 天、资金成本约为真人剧 20%;一季度全行业上线微短剧约 12.8 万部,其中 AI 微短剧约 12.2 万部、占比超 95%。
今天百度世界大会“一镜”把视频生成成本压到 0.2 元/秒、推出短漫剧 Studio,是 AI 漫剧局部回暖的直接催化,吉视传媒因此 3 天 2 板。
预期差要放在明处:文投控股是情绪总龙,同花顺记录其新增“AI 视频”概念是因子公司 AIGC 中剧《我家隔壁盘丝洞》在爱奇艺独播;但公司随后披露 AI 漫剧相关业务收入占营收比例约 2.57% 且未经审计,这意味着短线定价已明显跑在报表前面。
吉视传媒更典型:公司讲长春园区一期 1400㎡、对标东北亚出海发行,但同场业绩说明会也提示不做四季度及明年量化业绩承诺、扭亏不确定;前三季度仍亏损 3.26 亿元,且网络线路折旧年限变更会减少 2026 年 7—12 月折旧约 4747.72 万元,账面改善≠主业改善。
凯撒文化、金逸影视、华数传媒更偏情绪补涨与春节档/院线想象;真正可持续的筛选标准应回到南京证券那条——“有持续产品能力、IP/平台/渠道能守住利润”的公司,而不是纯产能扩张。
③ 机器人 / 华为具身智能:催化是“通用模型当机器人大脑”,但多只高标被公告降温
11 月 16 日一份机器人链研报把催化列得很完整:谷歌 DeepMind 发布 Gemini Robotics 2.5,部分任务成功率较前代提升最高 100%、速度提升最高 30%,并在奔驰产线实现 96% 任务成功率;Anthropic 新模型 RoboDojo Sim 正确率 64.9%;媒体报道 OpenAI 解散独立机器人团队、人员并入通用模型体系;华为云当天发布首款昇腾原生具身世界模型。 这条线的机构含义是:机器人“大脑”正在从专用小模型转向通用大模型/世界模型,本体作为数据载体与执行终端的重要性上升,优必选、均胜/超平面、银轮、光洋等量产与配套进展被反复引用。
个股分化极大。大业股份是最需要降温的:公司公告称主业仍是胎圈钢丝、钢帘线、胶管钢丝,机器人腱绳仅处客户送样验证阶段,尚未量产、未产生实质收益,且提示验证失败/客户终止测试风险。
华阳智能的机构调研更像“有方向、未放量”:公司确认上半年设立智能电驱子公司、推进机器人关节模组,无框电机具备量产条件,但对精密减速、编码器、驱动控制配套是否引入外部资源,只回应“聚焦主业、重大规划会披露”;三季报利润端还承压。 中邮科技不是人形机器人核心件,而是智能物流系统/无人投递场景:中报在研包括无人物流车管控、机器人引导识别、智慧集控等;三季报营收同比 +40.4%、合同负债较年初 +61.1%,Pre-IPO 实际减持仅 0.34%,短线走强是“智能物流+订单+减持落地+无人配送催化”,但它临近大额解禁,需盯减持计划。 北纬科技已 4 板,但公司连续异动公告明确:经营正常、无应披露未披露重大事项,基本面未发生重大变化;把它归入机器人,更多是游戏/互动影游外溢与最高标情绪,而非华为具身智能硬映射。 宇树科技未上市,A股更多是“大脑背包/高算力/供应链交付”映射,均胜电子旗下宁波超平面向宇树交付首台机器人高算力大脑背包是机构愿意引用的样本。
④ 泛消费 / 家电:今天最“数据驱动”的硬催化,但小家电弹性要看利润率
家电是今天最干净的利好:海关总署口径 10 月家电出口 4.02 亿台、同比 +14.1%,出口金额 89.56 亿美元、同比 +20.9%;1—10 月累计出口 40.09 亿台、同比 +8.0%,金额 893.65 亿美元、同比 +10.4%。国金证券判断累计增速连续三个月抬升、四季度出口有望延续增长,盘面直接兑现为北鼎股份 20CM,长虹美菱、华帝股份、小熊电器、九阳股份涨停,美的集团创新高。 预期差不在“出口好不好”,而在“谁真受益”:长虹美菱、华帝偏冰洗/厨电与内需更新+外销弹性;九阳、小熊、北鼎偏小家电,容易受消费分级、平台费用、原材料与汇率影响。华创证券对九阳三季报的点评很直白:营收环比改善、盈利短期承压;另有市场评论提示其高估值与业绩压力。 所以这条线明日更像“出口链趋势确认”而非无脑追高;若后续看到海运/汇率/北美渠道补库扰动,弹性大的小家电会先回撤,白电龙头更偏估值与股息承接。
⑤ 锂电池 / 固态:催化最强的是国轩,弹性最大的是材料/设备,证伪也最快
固态电池的时间表机构分歧不大但节奏有别:西南证券称 2026—2027 是中试线密集建设期、2027 有望小批量量产与装车验证,2028—2030 规模化商业化;国泰海通直接把 2027 定义为量产化元年;西南还预测全球全固态出货从 2026 年 1.87GWh 增至 2030 年 94.77GWh。 周末到今天的直接催化是国轩高科互动平台:全固态中试线稳定运行、下线电芯良品率可达 90%,2GWh 全固态量产线工作已启动,设备订单按验证结果与项目节奏分批落地,且按 2027 小批量生产与装车测试推进。
个股要分成“真订单验证”和“题材沾边”。紫竹高科逻辑最顺:收购紫江新材切入铝塑膜,铝塑膜营收占比高,绑定头部电池客户,且市场同时交易摘帽/重组/固态封装材料预期。 领湃科技更偏储能电池+钠离子/固态弹性,今天 20CM 属于高 beta 补涨,持续性要看领湃次日溢价与固态订单有没有落到设备/材料采购。 世龙实业要拆开:真实业绩来自烧碱、氯化亚砜等涨价与销量,公司曾明确回复氯化亚砜与固态电池等概念无明显关联、相关下游收入占比较低;把它当固态电解质主盐弹性可以,但当“固态电池核心标的”会被公告证伪。 岳阳兴长同样“基本面改善+题材联想”:三季报扭亏、营收同比 +52.29%、合同负债高增是实打实的;但“MOFs 送样宁德时代”至今没有公开确认,公司此前只称研发与推广有序推进、达到披露标准会公告。 野马电池则明确降温:公司称暂无计划进军固态电池、机器人、光模块、商业航天,战略聚焦锌锰电池主业与海内外产能;今天若跟随固态/储能异动,更偏低价小票情绪,而非固态真链。
明日观察点
国产算力看寒武纪/华丰科技的“订单—毛利率—存货减值”是否继续匹配,利扬、华东重机、华胜天成这类高波动标的看能否从事件驱动切到公告验证;AI 短剧盯文投控股高位承接、吉视传媒 3 天 2 板后的分歧转一致,以及恺撒文化是否开板退潮;机器人盯北纬科技 4 进 5 与异动公告后的监管/停牌风险,真正该回归的是华为昇腾世界模型、谷歌/Anthropic 模型能力能否带来国产本体与零部件订单;家电看出口数据后次日是否缩量分歧,北鼎 20CM 后溢价与白电龙头新高能否稳住板块;固态看国轩 2GWh 线是否继续发酵到设备订单,同时紫竹/领湃/野马这类高标要区分“铝塑膜/储能真受益”和“公告否认式沾边”。整体策略上,今天能活下来的不是概念最多,而是“催化可验证、报表没证伪、位置没透支”的标的。
更多资讯尽在星球