研报速递
免责声明:研报提及个股仅作为案例分析以及信息分享、日常学习使用,非荐股,股市有风险,投资需谨慎,如果涉及信息披露问题请后台联系本人删除。
本篇核心内容索引:物理AI、华为、恒玄科技、东方电缆、许继电气、国产算力、电网、固态电池、银行
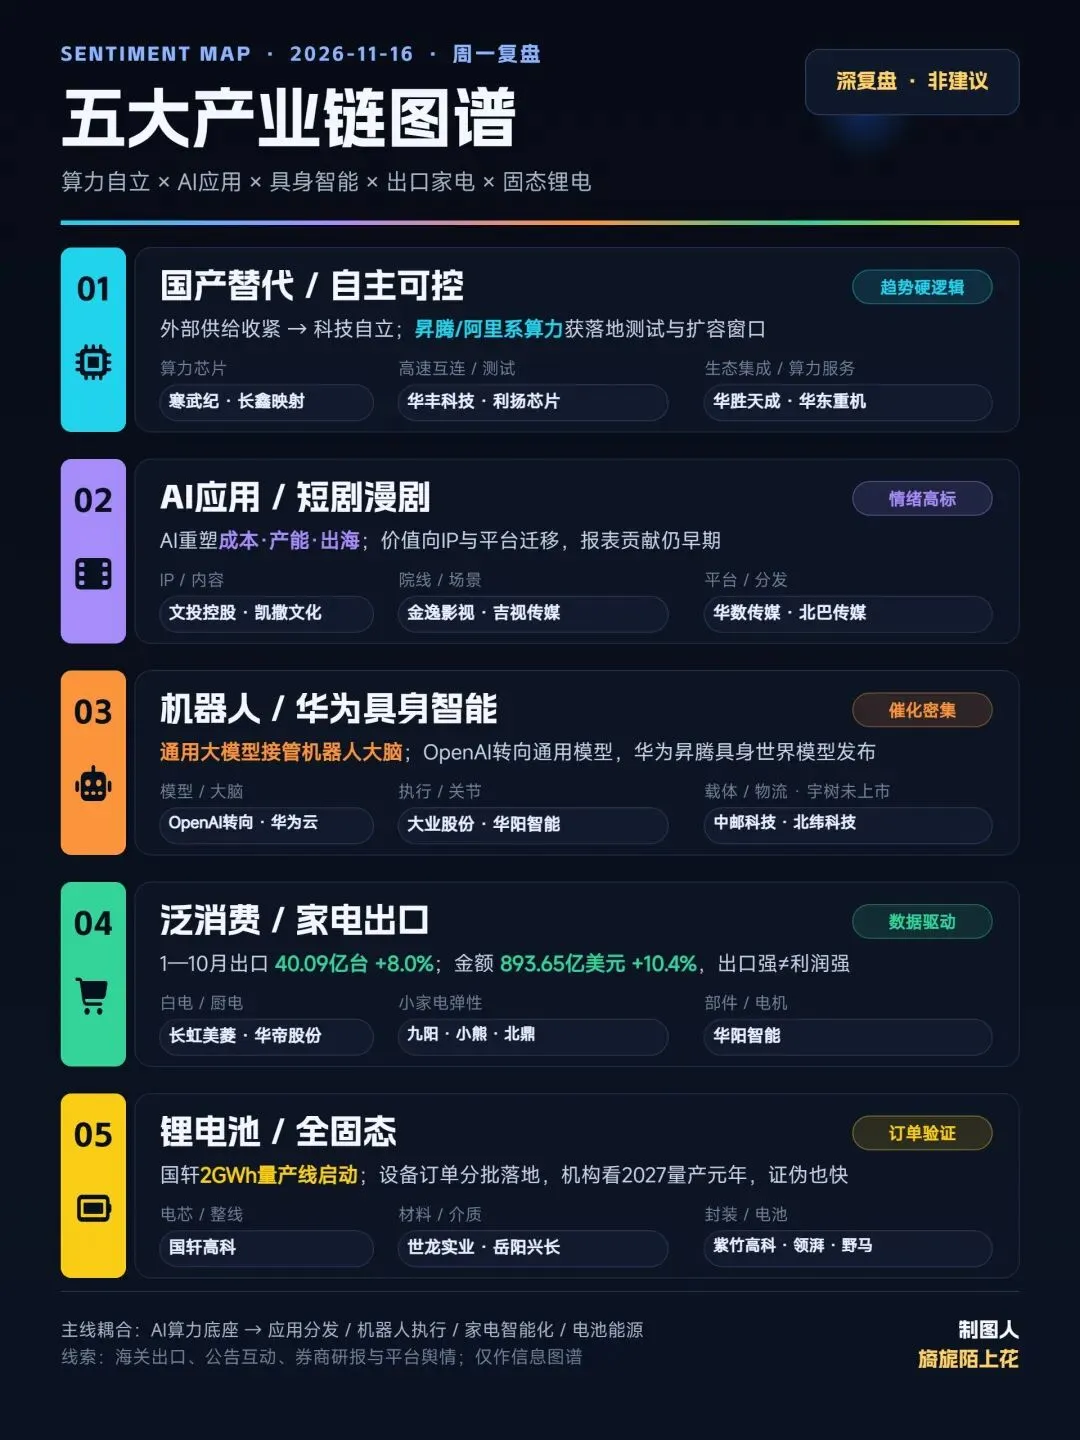
【国金计算机&科技】物理AI巨头中场时刻(4)蚂蚁LingBot补齐触觉_华为世界模型原生生成动作
【1】蚂蚁LingBot_Touch_补齐手感_复用触觉经验
——三类触觉_统一建模 蚂蚁灵波开源LingBot-Touch触觉基础模型,统一表征视触觉、磁触觉和压阻式触觉。模型采用JEPA潜在空间预测及共享Transformer,学习触觉时空关系,支持跨传感器、跨任务迁移。
——真实接触数据_沉淀训练资产 模型预训练使用4983小时真实触觉数据,覆盖46.4万个交互回合、约13.3亿帧,包含抓握、推拉、旋转等操作。具身数据的价值正从视觉和动作延伸至接触反馈,触觉采集、标定及多模态同步的重要性进一步上升。
——触觉表征_接入操作策略 LingBot-Touch可接入Diffusion Policy、π0.5及LingBot-VLA等策略,并在Sharpa Wave、XHand等灵巧手上验证。触觉与VLA协同,有望改善遮挡、滑移和精细接触场景的操作效果,推动灵巧手竞争转向传感器、数据与控制算法协同。
【2】华为CloudRobo_WM1点2_原生动作_贯通训练部署
——感知预测动作_统一建模 华为云11月16日发布CloudRobo-WM1.2,将视觉语义、三维几何、机器人状态与动作纳入统一框架。DualAct同时保留世界模型原生动作与可选动作专家,可根据任务复杂度灵活组合未来预测和动作生成。
——异构数据共训_完成真机验证 模型支持Robot、Ego、UMI及仿真数据,并允许模态不完整的样本参与训练。数据管线由约8000小时扩展至约27.5万小时,覆盖20个数据源、33类本体;在5类、13项真机任务中,平均成功率较π0.5高约23个百分点。
——开放模型_带动平台生态 模型权重、推理及后训练代码计划于11月30日开放。CloudRobo贯通数据、训练、仿真、部署和运行管理,华为云提供算力、模型与工具链,伙伴提供本体、数据和场景。世界模型的产业价值有望进一步延伸至国产算力、仿真工具及行业数据闭环。
【3】综上,建议关注超级本体、数据、供应链三大方向:
[太阳]本体:大脑本体协同发力【上纬新材】【智元】;全球训练本体平台【宇树科技】
[太阳]数据:具身数据算力平台【摩尔线程】【协创数据】;数据服务商【凡拓数创】【宝通科技】【力星股份】【仙工智能】【海天瑞声】【宇信科技】;国产替代仿真平台【索辰科技】【群核科技】;数采设备【奥比中光】;垂类场景【杰创智能】。
[太阳]供应链及制造:大脑迭代方向明确,大小脑本体耦合效应利好T链和F链,关注【科森科技、光洋股份、世运电路、斯菱智驱、蓝思科技、岱美股份、领益智造】;触觉传感器【福莱新材】Sharpa灵巧手【禾赛】。
联系人:郑元昊/孙恺祈/刘高畅
🌈【中金具身智能】华为CloudRobo发布会核心精华20261116#模型思路:更少数据、更少参数,压低成本。华为CloudRobo-WM1.2仅用6-7B 参数、8,000 多小时预训练,希望压低推理&训练成本。CloudRobo-WM1.2在 RoboTwin 2.0 、LIBERO-Pro2.0均双榜SOTA。#5个本体真机评测:13 项任务平均成功率 96.15%,较π0.5 高 23.08 个百分点,任务覆盖插座插入、旋钮转动、双臂交接等。团队另归纳了 26 类操作原子技能,覆盖 6 类交互问题。#数据规模已扩至 27,500 小时,覆盖 20 个数据源、33 个本体。 Scaling过程中更多喂多本体机器人真机数据,Ego数据切分喂,覆盖30家机器人本体,推理时延从90毫秒压到60毫秒。#11 月 30 日开放模型权重、推理与后训练代码,预训练最佳实践向客户和伙伴定向开放。2027年将推进技术摸高、平台共建、方案联创、人才联培,专项支持最高 200 万元。#发布会相关公司:山河智能、节卡、拓斯达、优艾智合。☎️发布会完整记录更多可联系—郭威秀
⚡️恒玄科技调研更新-202611161️⃣业务情况- 收入占比:手表与耳机合计80%,其中手表约30%、耳机50-60%;出口多为国内消电海外结算,客户含小米、OPPO、vivo等。2️⃣#新品主控:BES6100#- BES 6100:对标高通AR1,产能不是问题,现已回片,采用tsmc 6nm。预计27年下半年左右量产,26年10月底已陆续送测部分客户,具体看客户节奏。- 高通AR1约50美金,加存储几十美金、协处理器几十美金,模组价高;6100约一半价格,2800仅几美金,性价比高。3️⃣#手表与蜂窝布局#- 运动手表和手环大部分用公司芯片,份额30%上下(数量口径),后续预期份额提升。- 可替代高通W5方案,主打长续航、低功耗、小尺寸、高性价比,按芯片组比价格。- 蜂窝芯片26Q3已量产,vivo Watch6采用4G带蜂窝主控,阿里钉钉智能工牌也用公司芯片;目前多为协处理器,6100后可做主控提升ASP。4️⃣#研发与费用节奏#- 研发中,薪酬占60-70%,工程费用占30-40%(mask、研发设备购置等);流片mask费用在回片当月一次性计提,费用前置。升级:28xx、61xx升级在研,可能含蜂窝、蓝牙、WiFi、算力升级。#文字观点#
11月继续强烈推荐【东方电缆】、【许继电气】【东方电缆】国内外订单将迎来景气共振,有业绩、有催化的低位成长股Q3业绩超预期,Q4-Q1业绩预计不错。在手订单支持27年海缆板块收入增长,且结构升级提升盈利能力。26年国内外海缆招标惨淡,27年迎来重大反转。国内7月以来海风重大催化不大,年底前预计三年计划落地,国网海风送出工程支持力度持续强化,27年国内招标量有望超15GW(同比翻倍以上,其中浙江5GW+)。海外方面,半年内东南亚多个500kv互联项目开标,英国多个海风项目开标,中国企业拿单概率极高。国际油气资本开支上行,公司中海油脐带缆/动态缆份额接近100%,今年新签国内外订单10亿元,毛利率50%+。预计公司26-28年公司业绩分别为14.2/16.4/22.7亿元,对应当前PE分别为24/21/15x。公司明年业绩有支撑,订单大概率国内外同步爆发,叠加国内外行业催化,持续强烈推荐!长期空间:假设国内海风年化新增装机12GW,500kv交直流送出,公司份额40%,单价价值量20e(产品+施工),净利率25%,利润24e。油气年化收入10e,利润3e。海缆出口25e,利润5e。陆缆收入70e,利润1.5e。合计33.5e。看650-700e市值,100%空间。【许继电气】经营拐点明确,直流输电业务即将迎来星辰大海Q3业绩利空出尽,配用电低价单交付进入尾声。26Q3末公司合同负债33.4亿元,同比+54%;存货54.3亿元,同比+58%;预计Q4公司完成甘肃-浙江柔直换流阀交付,合同金额10.9亿元。我们预计,公司全年直流输电新签订单有望达到50亿元,同比+200%以上。“十五五”期间我国计划投产15条特高压直流,较“十四五”的8条接近翻倍,且高价值量的柔直占比持续提升。27年国管海风进入招标开发元年,预计大部分采用柔直送出,带动换流阀纯增量需求,价值量4-5亿元/GW。此外,背靠背互联、出海打开增量需求空间。预计公司26-28年实现归母净利润分别9.8/14.6/17.7亿元,同比-16%/+48%/+21%,当前对应PE分别26x/17x/14x。公司业绩已利空出尽,配用电业务进入修复通道,换流阀将迎来特高压、海风、背靠背三重景气共振,强烈推荐!长期空间:每年5条特高压柔直,换流阀、控保价值量分别42e/条、2e/条,公司份额分别20%和40%,净利率分别18%和40%,利润8.1e。海风年化新增装机12GW,公司份额30%,净利率18%,利润2.9e。背靠背年新增8GW,份额30%,净利率15%,利润1.6e。非换流阀业务每年利润9e。合计22e。看500e市值,100%空间。☎️欢迎私信索取详细model和资料#文字观点#
国产AI算力芯片深度报告:自主可控大势持续,新品+供应提升背景下未来放量可期26Q1-Q3国产AI算力芯片整体营收同比高增长,规模效应下利润放量可期。国产算力芯片公司中A股5家26Q1-Q3和港股壁仞和天数等公司营收整体高增长,且大部分保持较高毛利率水平,收入放量使规模效应有更好的体现,带来今明年较为乐观的盈利预期。传统客户保障基本盘/CSP未来贡献核心增量,大模型Day0适配已成规范。过去国产算力芯片公司的客户群体主要是运营商/地方智算中心/行业信创客户等,现陆续在国内互联网公司处持续放量,当前“国芯”对“国模”整体基本实现Day0适配。华为和云厂领军超节点趋势在国内发展壮大,各家均已推出64卡及以上方案。在海外NV单rack算力密度持续升级推动下,国产算力芯片超节点方案均已陆续展出,包括昇腾960 1024卡级超节点、阿里磐久AL128、海光scaleX 640、燧原云燧ESL-O,沐曦曦景S600、摩尔MTT C256、天数IXL144、壁仞光跃128卡、昆仑芯等厂商均已推出对应超节点方案。投资建议。全球算力芯片产业发展持续保持高增状态,国内以互联网公司、新兴大模型厂商、各地智算中心、运营商等为代表的算力支出方还在大力投入,境外先进卡禁运和特供版供应不确定,伴随着国产算力芯片性能提升,尤其是国产供应链提升背景之下,未来国产算力芯片渗透率将有望持续提升。市场关注业绩兑现度和中远期估值水平,同时上市后对应时段的解禁时点,但考虑到国产替代和自主可控大势所趋,我们建议投资者核心关注以下方向:🔶算力芯片:寒武纪、海光信息、沐曦股份、摩尔线程、燧原科技、天数智芯、壁仞科技、登临科技、芯原股份等。🔶代工:中芯国际、华虹公司等。🔶封测:盛合晶微、长电科技、通富微电、华天科技、甬矽电子、汇成股份、伟测科技、胜科纳米等。🔶高速互连类芯片:盛科通信、优迅股份、羲禾科技(IPO)、曦智科技等。🔶存储等配套芯片:长鑫科技、长存控股(IPO)等。深度报告链接:【招商电子】国产AI算力芯片深度报告:自主可控大势持续,新品 供应提升背景下未来放量可期风险提示:行业需求下滑风险,宏观形势变动带来的风险,供应链风险,行业竞争加剧的风险,股票解禁和股东减持带来的股价波动风险。#文字观点#
【东吴电新】电网板块持续推荐:从基本面角度看板块的投资价值-20261116#行业层面特高压景气度持续、26年交流超预期、27年直流加速。26年特高压核准呈现【交强直略弱】的态势,背靠背成为重要增量,26年特高压招标329亿元,超25年全年(约220亿),其中交流/直流分别约106/220亿元,同比+219%/29%,我们预计第五批招标有望于12月挂网招标,有可能涉及【2直1交】,招标金额可观。核准层面26年已累计核准【6交3直】,展望27年,直流有望迎来核准大年、总量有望达到6直,“十五五”特高压大周期将全面开启,重点聚焦提升核心龙头的仓位。#主网筑底、配电修复、27年投资基本盘有望超预期。1)26年主网受在建工程延期影响、新项目招标承压,龙头公司表观收入层面有显著体现,截止26年第五批,国网输变电招标金额711亿元,同比-10%,其中平高/西电/许继/思源/长高中标金额分别约47.62/57.67/21.37/43.33/13.71亿元,同比分别为-28.5%/-13.4%/+25.8%/-22.8%/-3.2%。我们认为,27年主网招标随着在建工程加速收尾+管理层稳定后,主网招标有望恢复增长。2)配网招标进入修复区间,26年联合第一批招标10kV变压器/ 一二次融合柱开/一二次融合环网箱/10kV柱上变压器台成套招标量同比分别为15%/13%/26%/-12%,价格端环比持续修复、基本已接近集采前水平,27年板块业绩有望迎来修复并恢复增长。综合来看,27年电网投资增长将加速。#观点重申:# 标的方面重点推荐基本面扎实/明确到拐点的【平高电气】(新签订单同比+14%,27年pe16x)【许继电气】(新签订单同比+30%,27年pe17x)【国电南瑞】(新签订单同比+14%,27年pe19x),弹性重点推荐选择【中国西电】【长高电气】,建议关注【大连电瓷】,建议关注配电敞口占比高的【东方电子】【昊创瑞通】【三星电气】。#风险提示:电网投资不及预期等。#
🍁🍁🍁hcdx固态电池产业链更新推荐:干法产业化提速,2027年有望迎来小批量装车🍁# 干法电极进展超预期,国内GWh级产线建设提速。此前市场对固态电池的关注更多集中于材料研发及实验室验证,但近期产业端进展明显加快,# 干法电极正从中试向规模化验证阶段迈进。根据某干法头部公司反馈,# GWh级干法极片产线将于26年底建成,27年向全行业验证。头部电池厂目前正在加速固态干法设备布局,18辊设备有望在春节前发货(对应产能GWh),产业化进度远超市场预期。🍁# 新一轮中期测试将开始,27年小批量示范装车。前次测试效果虽不及预期但市场早已反应,目前行业水平已经可以实现700-900循环,# 预计27Q1开始新一轮送样,27Q2有望反馈结果并申请新一轮补贴。27年将进入小批量示范装车阶段,预计需要# 约0.5万台车,GWh电池需求,27年将是固态电池从技术研发走向示范装车的重要节点,有望陆续推出更多样品及示范性产品。☀当前固态电池产业化的边际变化主要体现在设备采购、产线建设和示范装车,建议重点关注干法电极、等静压等核心设备环节(宏工、纳科、尚水、先导、海目星、华自、荣旗、先惠等);材料端重点关注硫化锂、硫化物固态电解质、铝塑膜等方向(厦钨、洗霸、中一、紫竹高科等)。
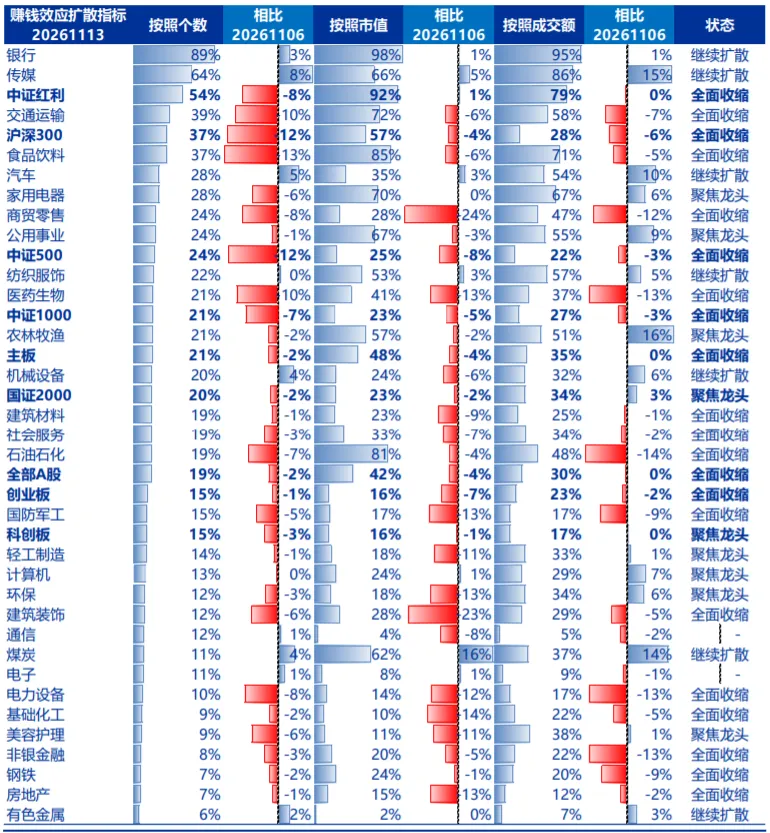
【申万银行郑庆明团队】A股银行继续领涨、苏州银行再创新高,看好银行价值重估#看好以苏州银行为代表的优质城商行突破1倍PB: 5年5篇苏州银行深度,底部独家坚定推荐,今天股价站上10.02元/股再创新高,背后逻辑不再赘述,可翻阅我们报告+随时交流。展望2027年,万亿规模目标不变,深耕产业链的稳健扩表节奏不变,量增价稳保营收,无包袱高拨备定利润,看好苏州银行27年利润表继续修复,消灭破净!#银行正在从估值修复到价值重估: 银行是最核心的优质红利资产(有风险底线、盈利增长稳定、分红预期提升),市场习惯性低估了银行的“弱周期”,板块创新高是低利率、资产荒环境下机构资金寻找确定性收益的必然选择。此外,即便银行股修复至今,主动公募基金对银行股依然是严重欠配。除了险资以外,#互换便利工具更利好权重股、“固收+”更是潜在的驱动资金,其增配力量不弱于主动权益。#预计上市银行稳步向好的业绩趋势不会改变: ① 不再单边、大幅降息=EPS趋势性拐点,ROE基本企稳;② 资产质量底线存在硬约束。判断27年上市银行归母净利润增速中枢有望实现5%左右。#如何选股: 1、优质城商行(继续#苏州银行 ,三季度以来涨幅第一、后续仍有资金催化;包括重庆、杭州等)+国有大行(中行、交行);2、底部股份行适时重生,配置价值再凸显,#兴业银行,包括中信、招行。