研报速递
拿一份财报举例:报告期是 2021 年 12 月 31 日,公告日是 2022 年 4 月 28 日。
做回测时,你把利润数据放在哪一天?
如果按报告期直接放进去,策略就提前近四个月知道了结果。代码照样能跑,结果却用了未来信息。
先查数据在当时是否可得,再评价收益。
01 研报里的策略,究竟怎样做出来?
华泰金工《基于 Level2 数据图像的选股模型》,提供了一个可以对照研究过程的案例。
它研究的是把逐笔成交、委托等记录,整理成 15×8×8 的图像:15 类订单信息,价格和数量各划分 8 个区间,再用图像、视频模型学习其中的模式。
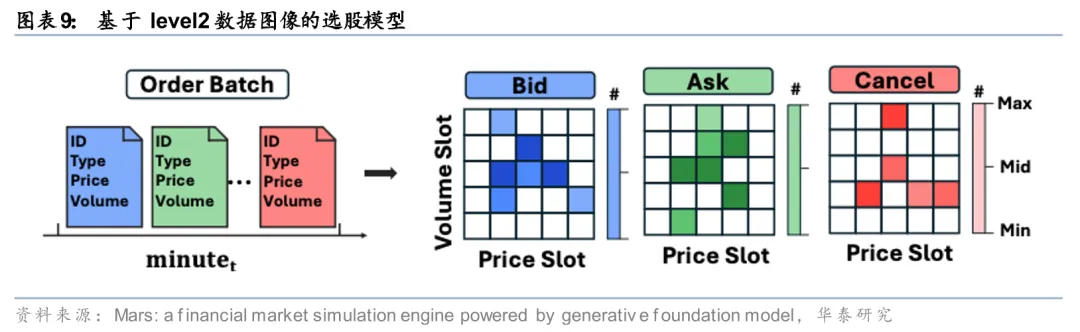
图示为基础处理思路,该研报在此基础上扩展为 15 类通道。
复现时就有了检查依据:订单如何分组、怎样构造输入、训练与评价各用哪段数据。AI 生成代码后,照着这些条件核对。
02 数据分成三段,仍然可能切错
训练集、验证集、测试集,名字都听过。但你看这页:重叠、倒序、标签跨界,三种错误都可能发生在切分环节。
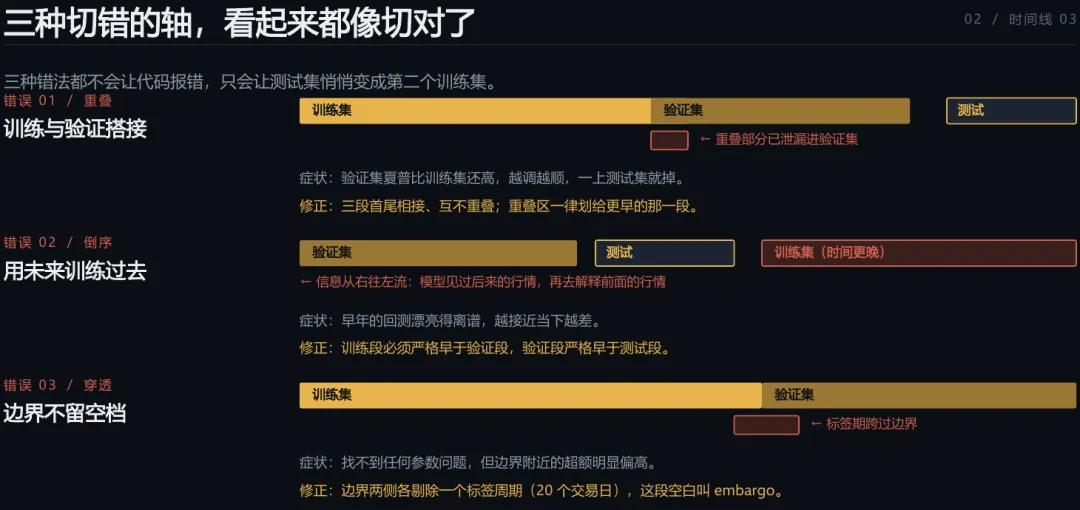
第三种尤其容易漏:日期分开了,收益标签的窗口却跨了界。边界该留多宽,要按实际标签窗口等条件确定,图中的 20 个交易日只是举例。
03 最好的那个参数,旁边表现怎么样?
看这张参数敏感性的教学示意图:尖峰曲线在 45 日窗口处,夏普为 2.40;窗口改成 40 日,就掉到 0.61。
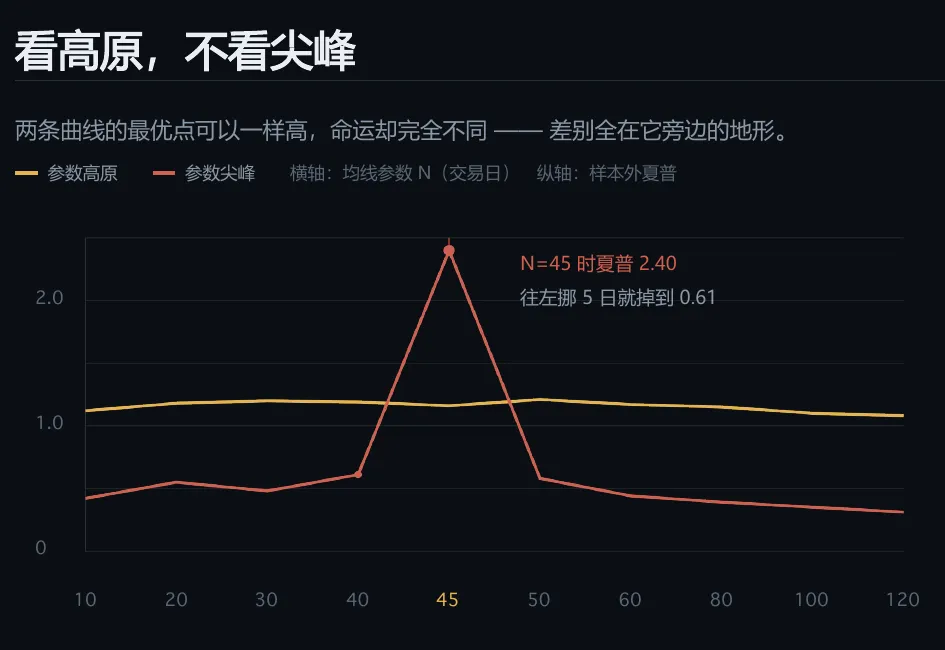
曲线与数值为教学示意,非真实策略绩效。
邻近参数一动就大幅变化,就该检查敏感性。
别只问“最优值是多少”,还要问“为什么偏偏是这一组”。
04 每改一次,留一笔记录
试验记录表里,除了参数、区间和成本,还要看一栏:触发原因。
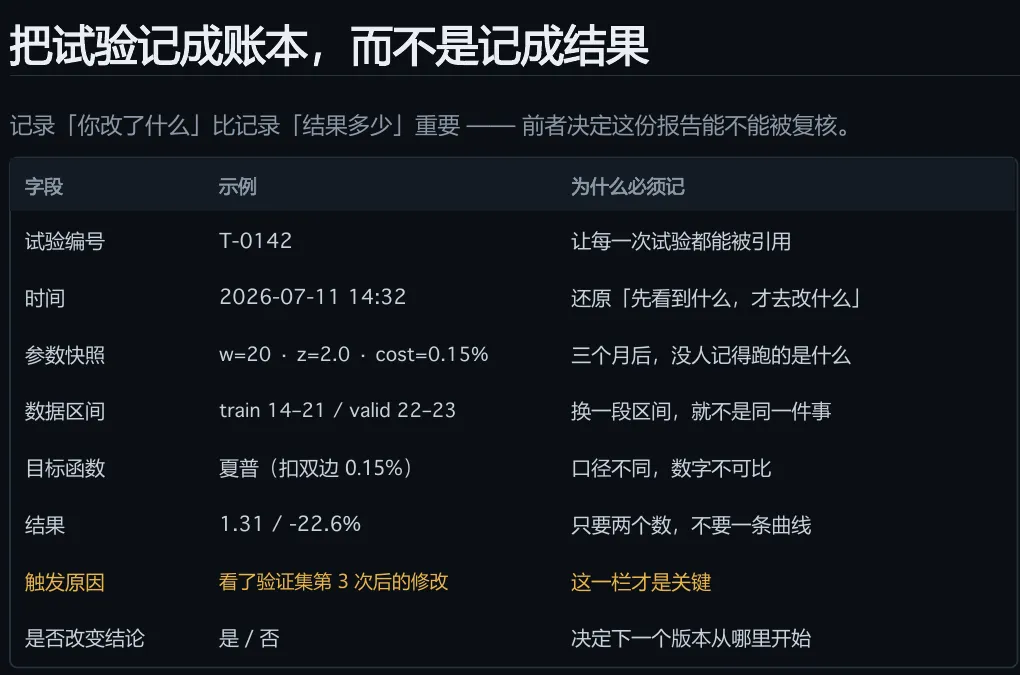
表中数值和日期仅用于演示记录格式。
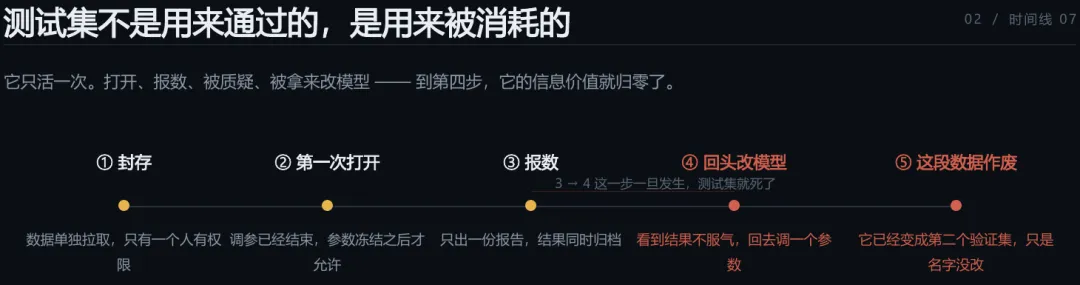
因为看了测试结果而改参数,就让测试数据参与了决策。这条流程图画出了它怎样失去独立性。
05 极客时间这次,把课和资料一起开放
《AI 量化入门实战课》,两节体验课,配套上面的 Level2 选股研报和《调参的边界》PDF。
AI 量化策略实战:用 Cowork 复现华泰金工研报,现场迭代 ETF 策略,讨论 AI 策略的可信度。
量化策略科学调参:识别幸存者偏差,拆解训练、验证、测试的三段式方法,再演示小市值策略模拟交易。
邵守田、万笑宇两位老师主讲,分别为 BigQuant 首席策略工程师和高级策略工程师。
限时福利|免费学习
添加极客时间课程顾问,领取两节课与两份资料,边看演示,边对照检查。
想继续系统做策略,再了解极客时间 《AI 量化投资实战营》:8 个教学周、8 组策略实操,围绕主策略持续迭代,形成源码、回测结果、研究报告与风险说明。
资料图为原始页面的局部预览。本文及课程用于研究学习,不构成投资建议,不承诺收益。
免费内容为体验课与资料,不包含平台工具、数据、算力的免费使用承诺。
资料来源:《调参的边界》、华泰金工《基于 Level2 数据图像的选股模型》。研报图示引自华泰后续公开综述对同一研究的回顾。