研报速递
第一章 产业链全景概览
冷链产业是指为保持生鲜食品、医药产品等易腐物品在生产和流通环节的品质,提供从产地到消费端全程温控物流与仓储服务的产业。其核心范畴涵盖制冷设备制造、冷库建设、温控运输、冷藏仓储及末端配送等关键节点,旨在通过连续的低温环境控制降低物品损耗并保障安全。该产业属于流程制造与现代服务业的深度融合,是保障食品安全与生物医药流通的基础性战略产业。
冷链产业的构成严格遵循“热力学物理属性”与“易腐物品生物化学衰减规律”的双重约束。首先,生鲜农产品与医药生物制品在常温下会发生微生物繁殖、酶促反应或蛋白质变性,这一物理与生物属性决定了必须在采摘/生产后第一时间通过“产地预冷”消除田间热,阻断衰减链条。其次,为了在空间转移中维持这种低温状态,必须依赖“制冷设备”提供冷源,并通过“冷库建设”与“冷藏车制造”构建物理隔热与移动温控空间,这是产业链上游存在的必然性。在流通环节,由于易腐物品的保质期限制与消费端的空间分散性,决定了物流必须遵循“干线集约+支线分发”的物理流转逻辑。中游的“干线运输与仓储分拨”通过规模效应降低单位温控成本,而“城市配送”则解决最后几十公里的时效问题。这种层级分明的网络结构是平衡物流成本与商品损耗的最优解。最后,在消费终端,无论是餐饮后厨还是家庭冰箱,都需要“末端交付设备”进行最后一次温度接力。而医药冷链由于涉及生命安全,其GSP合规要求进一步催生了高壁垒的专业流通体系。因此,冷链产业链并非人为划分,而是由“温度控制”这一核心物理需求,沿着“冷源产生-空间构建-网络流转-终端交付”的产业逻辑自然演化而成的严密系统。
市场规模
2023年中国冷链物流市场规模约为5170亿元,同比增长5.2%;冷链设备市场规模约为2200亿元。
市场预测
预计2028年中国冷链物流市场规模将达到8000亿元,CAGR约为9.5%;冷链设备市场将保持8%左右的复合增长。
竞争格局
冷链设备领域头部集中度高,冰轮环境、雪人股份等占据大型冷库与工业制冷主导权;冷链物流市场呈现“一超多强”格局,顺丰冷运占据高端市场,京东物流、中通冷链等加速整合,医药冷链则由九州通、上海医药等流通巨头垄断。
政策环境
国家发改委发布《国家骨干冷链物流基地建设实施方案》,推动冷链物流网络化、标准化发展;农业农村部推进农产品产地冷藏保鲜设施建设;药监局严格执行GSP规范,提升医药冷链合规门槛。
第二章 产业链深度拆解
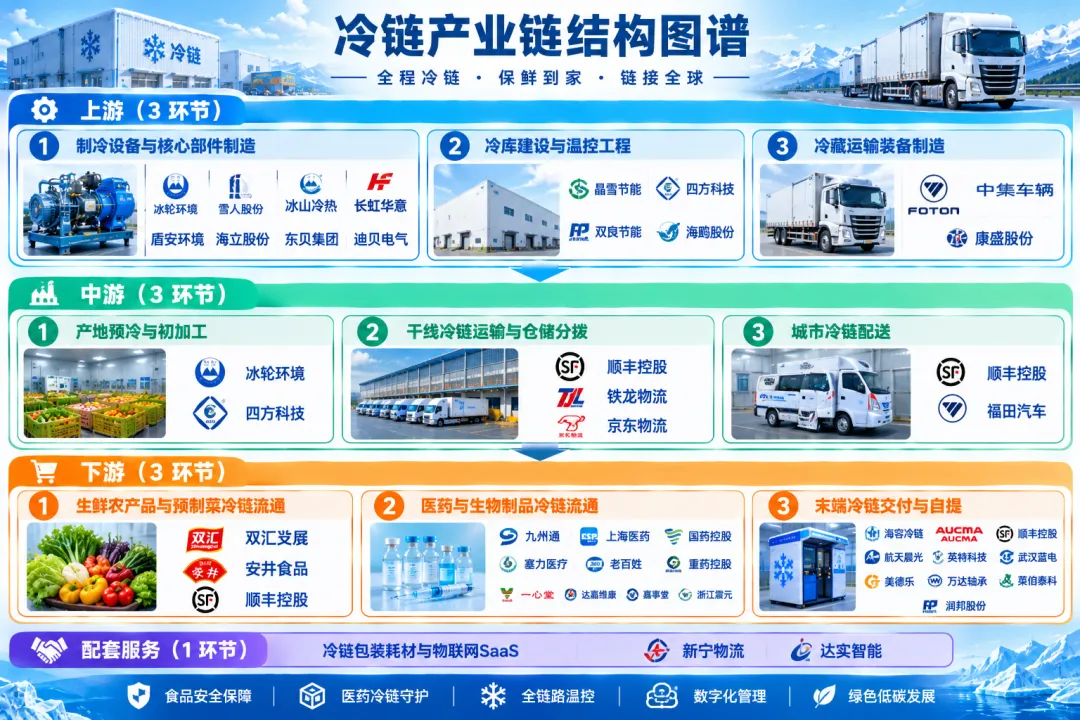
上游(3 个环节)
制冷设备与核心部件制造
研发与制造压缩机、冷凝器、制冷机组等核心温控设备,为冷链全链路提供冷源动力。
功能定位:提供冷库、冷藏车及末端冷柜的核心制冷动力与温控系统,是维持全程低温环境的物理基础。
价值占比:占冷库建设总成本的40%-50%,占冷藏车制造成本的20%-30%(行业通用估值)
技术壁垒:压缩机能效比与可靠性要求极高,需突破变频技术与环保冷媒应用,行业认证周期长达1-2年。
竞争格局:全球市场由丹佛斯、比泽尔主导,国内冰轮环境、雪人股份、长虹华意等头部企业国产化率已提升至60%以上。
代表企业:冰轮环境雪人股份冰山冷热长虹华意盾安环境海立股份东贝集团迪贝电气
冷库建设与温控工程
负责冷链节点的物理空间构建、保温隔热工程及制冷系统安装,确保冷量不流失。
功能定位:负责冷链节点的物理空间构建与保温隔热工程,确保冷量不流失并实现温区精准划分。
价值占比:占冷库总投资的30%-40%,其中保温板材与制冷工程安装各占一半(行业通用估值)
技术壁垒:需掌握聚氨酯保温材料的发泡工艺及大型冷库的气流组织设计,具备机电工程施工总承包资质。
竞争格局:市场较为分散,晶雪节能、四方科技在高端冷库与冷冻设备领域占据优势,国产化率超80%。
代表企业:晶雪节能四方科技双良节能海鸥股份
冷藏运输装备制造
制造具备独立温控系统的冷藏车、冷藏集装箱等移动温控装备,实现运输过程中的恒温控制。
功能定位:制造具备独立温控系统的冷藏车与冷藏集装箱,实现易腐物品在干线与支线运输中的移动恒温。
价值占比:冷藏车制造成本中,底盘占50%,冷藏厢体及制冷机组占30%-40%(行业通用估值)
技术壁垒:厢体保温材料的导热系数需低于0.024W/(m·K),制冷机组需适应复杂路况与极端气候,技术壁垒较高。
竞争格局:福田汽车、中集车辆在国内冷藏车市场占据主导地位,制冷机组领域冷王、开利占高端市场,国产品牌正加速替代。
代表企业:福田汽车中集车辆康盛股份
中游(3 个环节)
产地预冷与初加工
在农产品采摘或屠宰后第一时间进行快速降温与分拣加工,消除田间热,延长后续流通保质期。
功能定位:在农产品采摘/屠宰后第一时间进行快速降温与分拣加工,消除田间热,延长后续流通保质期。
价值占比:占农产品冷链初始投入的15%-20%,但能降低后续流通损耗率10%以上(行业通用估值)
技术壁垒:需配备真空预冷、差压预冷等高效设备,并掌握不同农产品的呼吸热特性与最佳预冷温度曲线。
竞争格局:目前主要由大型农业合作社及上游设备商提供整体解决方案,专业第三方预冷中心集中度较低。
代表企业:冰轮环境四方科技
干线冷链运输与仓储分拨
依托冷藏车与多温区冷库,实现跨区域的大批量温控物流流转与节点集散分拨。
功能定位:依托冷藏车与多温区冷库,实现跨区域的大批量温控物流流转与节点集散分拨。
价值占比:占冷链物流总成本的40%-50%,是冷链运营中资金与资产最密集的环节(行业通用估值)
技术壁垒:需要强大的路由规划算法、多温区共配技术以及全程不断链的温控物联网监控系统。
竞争格局:顺丰控股、京东物流等头部企业占据高端市场,铁龙物流在铁路冷链具垄断优势,整体市场集中度逐步提升。
代表企业:顺丰控股铁龙物流京东物流
城市冷链配送
解决冷链物流“最后一公里”问题,通过冷藏轻卡或保温箱将商品从城市分拨中心送达门店或前置仓。
功能定位:解决冷链物流“最后一公里”问题,通过冷藏轻卡或保温箱将商品从城市分拨中心送达门店或前置仓。
价值占比:占冷链配送总成本的20%-30%,因路况复杂与频次高,单位成本高于干线运输(行业通用估值)
技术壁垒:需解决城市限行条件下的新能源冷藏车续航与温控能耗平衡,以及多点配送的温区动态管理。
竞争格局:顺丰冷运、万纬物流等全国性网络企业优势明显,地方性城配企业众多,市场呈现“大行业、小公司”格局。
代表企业:顺丰控股福田汽车
下游(3 个环节)
生鲜农产品与预制菜冷链流通
依托冷链网络实现生鲜食材与预制菜从工厂/产地到餐饮终端或消费者的价值交付与品质保障。
功能定位:依托冷链网络实现生鲜食材与预制菜从工厂/产地到餐饮终端或消费者的价值交付与品质保障。
价值占比:冷链成本占预制菜及高端生鲜终端售价的10%-15%,是决定产品毛利率的核心变量(行业通用估值)
技术壁垒:需建立严格的全链路溯源体系与效期管理模型,确保食品安全与口感还原度。
竞争格局:双汇发展、安井食品等头部食品企业自建冷链与第三方冷链并存,行业集中度在预制菜领域快速提升。
代表企业:双汇发展安井食品顺丰控股
医药与生物制品冷链流通
为疫苗、血液制品、生物药等提供符合GSP规范的严格温控流通服务,保障药品活性与安全性。
功能定位:为疫苗、血液制品、生物药等提供符合GSP规范的严格温控流通服务,保障药品活性与安全性。
价值占比:医药冷链物流费用占药品终端价格的5%-10%,但合规成本极高(行业通用估值)
技术壁垒:必须通过国家药监局GSP认证,具备2-8℃、-20℃乃至超低温的精准控温能力与应急备份方案。
竞争格局:九州通、上海医药、国药控股等拥有医药流通牌照的龙头企业占据绝对主导,壁垒极高,格局稳定。
代表企业:九州通上海医药国药控股塞力医疗老百姓重药控股一心堂达嘉维康嘉事堂浙江震元华东医药药易购
末端冷链交付与自提
通过商用冷柜、智能冷藏柜等终端设备,完成冷链商品向消费者的最终物理交付与暂存。
功能定位:通过冷柜、智能冷藏柜等终端设备,完成冷链商品向消费者的最终物理交付与暂存。
价值占比:末端设备折旧与运营占单票履约成本的10%-15%(行业通用估值)
技术壁垒:智能冷柜需具备远程温控监测、自动除霜及节能技术,硬件可靠性与软件物联网接入能力要求高。
竞争格局:海容冷链、澳柯玛在商用/家用冷柜市场占据双寡头地位,顺丰等物流企业主导智能快递柜布局。
代表企业:海容冷链澳柯玛顺丰控股航天晨光英特科技武汉蓝电美德乐万达轴承莱伯泰科润邦股份博深股份泰尔股份
配套服务(1 个环节)
冷链包装耗材与物联网SaaS
提供蓄冷剂、保温箱等物理耗材及温控溯源SaaS系统,为冷链全链路提供辅助保障与数据支撑。
功能定位:提供蓄冷剂、保温箱等物理耗材及温控溯源SaaS系统,为冷链全链路提供辅助保障与数据支撑。
价值占比:包装耗材占单票成本5%-10%,SaaS系统占信息化投入的20%-30%(行业通用估值)
技术壁垒:相变蓄冷材料需具备高潜热与精准相变温度,SaaS系统需支持高并发数据接入与AI温控算法。
竞争格局:耗材市场门槛较低,竞争激烈;SaaS领域由京东科技、阿里云及专业冷链SaaS服务商瓜分。
代表企业:新宁物流达实智能
第三章 产业未来趋势与风险
未来趋势
趋势一:产业链结构演变——“产地预冷”环节重要性跃升,与干线运输加速融合
下游生鲜与预制菜对品质溢价要求提升 → 倒逼中游干线降低流通损耗 → 向上游传导,要求强化产地预冷以消除田间热 → 产地预冷与干线运输环节合并协同。
趋势二:价值重心转移——利润池从“重资产冷库建设”向“轻资产物联网SaaS与相变耗材”迁移
冰轮环境等虽主导硬件,但配套企业凭借高并发数据接入与AI温控算法的SaaS系统,以及高潜热相变蓄冷材料,实现轻资产高溢价。据《冷链物联网与自动化设备深度研报》(行业估算),SaaS服务毛利率超60%,远超传统冷库运营,价值重心显著向配套环节偏移。
趋势三:核心环节迭代——城配与末端深度融合,新能源冷藏车与智能冷柜形成温控闭环
城配面临限行与多点温区管理难题 → 推动新能源冷藏车应用与路由优化 → 技术传导至末端,支撑智能冷柜远程温控与自动除霜 → 形成“车-柜”数据互通闭环。京东物流、中通冷链正加速投放新能源冷藏车与智能冷柜,解决最后几十公里温控能耗平衡。据《城市冷链配送白皮书》(行业估算),车柜物联网联动使末端交付能耗降低15%,硬件可靠性与软件接入能力成为竞争核心。
风险分析
1. 环保冷媒替代与压缩机技术迭代风险
环保冷媒(如CO2/NH3)替代加速,若上游压缩机变频技术与新冷媒匹配不足,将导致设备能效下降。上游核心部件技术迭代失败或长达1-2年的认证周期拉长,直接导致中游冷库与冷藏车运行能耗攀升,削弱干线运输的温控精度与经济效益。
2. 保温材料价格波动与冷库CAPEX超支风险
冷库建设高度依赖聚氨酯保温材料,化工原料价格剧烈波动将推高冷库建设成本。保温板材成本上涨直接增加中游冷库初始资本开支(CAPEX),导致仓储分拨环节折旧成本攀升,迫使企业上调服务定价,挤压下游生鲜与预制菜流通的毛利空间。
3. 新能源冷藏车能耗瓶颈与医药断链风险
城市配送中新能源冷藏车续航与温控能耗难以平衡,易引发温度波动导致药品失效。新能源冷藏车在复杂路况下温控能耗失衡,导致末端交付温控不稳定,直接触发下游医药流通的GSP合规风险,面临巨额索赔与资质吊销。
第四章 近期产业链动态
本板块仅列已验证/已报道的事实事件,不构成任何投资建议;AI 不判断利好或利空,事件影响以原始披露为准。
数据窗口:近 180 天|生成时间:2026-09-22 18:48|事件数:1
2026-09-08 冰轮环境拟收购烟台铭祥45%股权间接控制密封科技
2026年9月8日,冰轮环境董事会审议通过以7.03亿元收购烟台铭祥控股有限公司45%股权的议案。交易完成后,公司将间接控制上市公司密封科技,进一步完善产业链布局。
涉及企业:冰轮环境、密封科技
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:关于收购烟台铭祥控股有限公司45%的股权暨关联交易的公告 (置信度 95%)
附录 · 重点企业分析
制冷设备与核心部件制造
主营业务:提供低温冷冻设备、中央空调及制冷系统集成解决方案,广泛应用于冷库与工业制冷。
核心产品:螺杆压缩机、冷库制冷机组、真空预冷设备
制冷设备与核心部件制造
主营业务:专注于制冷设备、冷链装备及压缩机研发制造,覆盖食品冷链与生物医疗冷链。
核心产品:制冰设备、超低温制冷机组、商用冷柜
末端冷链交付与自提
主营业务:从事商用冷链设备的研发、生产与销售,为快消品及生鲜企业提供终端展示与存储冷柜。
核心产品:商用冷冻展示柜、智能冷藏柜、商超冷链设备
制冷设备与核心部件制造
主营业务:提供大型制冷成套装备及冷库工程服务,涵盖工业冷冻、食品冷链及化工制冷。
核心产品:大型制冷机组、冷库工程系统、化工制冷装备
冷库建设与温控工程
主营业务:从事食品冷冻设备及冷库保温板材的研发制造,提供速冻设备与冷库整体解决方案。
核心产品:速冻隧道、冷库保温板、食品冷冻设备
末端冷链交付与自提
主营业务:致力于制冷家电、商用冷链及生物医疗冷链设备的研发制造与全冷链解决方案。
核心产品:家用冷柜、医用冷藏箱、商用展示柜
干线冷链运输与仓储分拨
主营业务:提供综合物流服务,旗下顺丰冷运具备干线运输、仓储分拨及城市配送全链路冷链能力。
核心产品:冷链干线运输、冷链仓储服务、冷运零担与宅配
冷藏运输装备制造
主营业务:提供商用车及冷链运输装备,旗下欧马可等品牌提供高端冷藏车及新能源冷链物流车。
核心产品:冷藏车底盘、整车冷藏车、新能源物流车
冷藏运输装备制造
主营业务:研发与制造半挂车及专用车,包括冷藏车车厢、冷藏集装箱等冷链运输装备。
核心产品:冷藏车厢体、冷藏集装箱、特种冷链装备
干线冷链运输与仓储分拨
主营业务:依托铁路网络提供特种集装箱物流及铁路冷链运输服务,拥有大规模铁路冷藏箱资源。
核心产品:铁路冷藏集装箱、特种货物物流、仓储服务
医药与生物制品冷链流通
主营业务:从事医药流通业务,具备符合GSP标准的医药冷链物流网络,提供疫苗及生物制品配送。
核心产品:医药冷链配送、疫苗仓储服务、生物制品物流
医药与生物制品冷链流通
主营业务:涵盖医药工业与商业,拥有完善的医药冷链分销网络,提供疫苗及冷链药品流通服务。
核心产品:医药分销、疫苗冷链配送、进口药品代理
制冷设备与核心部件制造
主营业务:研发与制造冰箱及冷柜用压缩机,是全球领先的制冷压缩机供应商。
核心产品:家用压缩机、商用压缩机、变频压缩机
制冷设备与核心部件制造
主营业务:提供制冷元器件及冷链设备配件,包括电子膨胀阀、截止阀等制冷系统核心控制部件。
核心产品:电子膨胀阀、制冷截止阀、冷链系统配件
制冷设备与核心部件制造
主营业务:从事空调压缩机及冷链冷藏压缩机的研发制造,提供商用及轻商用制冷动力。
核心产品:轻商用压缩机、冷链冷藏压缩机、特种制冷机组
冷库建设与温控工程
主营业务:专注于冷库保温板材及冷库门研发制造,提供冷库围护结构整体解决方案。
核心产品:聚氨酯保温板、冷库门、冷库围护系统
冷库建设与温控工程
主营业务:提供节能节水设备及制冷机组,涵盖大型中央空调及工业制冷系统集成。
核心产品:溴化锂制冷机组、大型冷水机组、换热设备
制冷设备与核心部件制造
主营业务:研发与制造冰箱、冷柜用压缩机及制冷设备,提供家用与商用制冷动力。
核心产品:冰箱压缩机、冷柜压缩机、商用制冷机组
生鲜农产品与预制菜冷链流通
主营业务:从事肉类加工及冷链物流,拥有国内规模最大的肉类冷链物流网络及冷库群。
核心产品:高温肉制品、低温肉制品、冷链生鲜肉
生鲜农产品与预制菜冷链流通
主营业务:从事速冻火锅料制品及预制菜研发生产,依托冷链网络实现全国化分销。
核心产品:速冻鱼糜制品、速冻肉制品、预制菜
医药与生物制品冷链流通
主营业务:国内最大的医药流通企业,拥有覆盖全国的医药冷链物流网络及疫苗分销体系。
核心产品:医药分销、疫苗冷链配送、医疗器械流通
冷链包装耗材与物联网SaaS
主营业务:提供以仓储配送为核心的综合物流服务,涉及冷链物联网及温控仓储管理。
核心产品:温控仓储服务、冷链物联网SaaS、供应链配送
共 22 家企业
附录 · 企业关系
冰轮环境→顺丰控股已报道
供应:冰轮环境为顺丰冷运提供大型冷库制冷机组及温控系统整体解决方案。
(来源:冷链产业链深度研究报告)烟台国丰投资控股集团有限公司→冰轮环境已报道
合作:烟台国丰为冰轮环境的控股股东,提供产业投资与资本运营支持。
(来源:冰轮环境关于收购烟台铭祥股权的公告)共 2 条关系,展示前 2 条
|