研报速递
中英人寿保险有限公司 经营与信用面深度研究报告
报告日期:2026-11-16
数据截止:2026-09-30(2026 年第三季度偿付能力报告,2026 年 10 月披露)
研究标的:中英人寿保险有限公司(非上市中外合资人身险公司,无独立证券代码;并表于中粮资本控股股份有限公司,002423.SZ)
研究范围:收入来源、成本结构、核心客户、在售产品竞争力(重点分红型储蓄产品)、竞争壁垒、主要风险;以近 3 期关键数据及 4 家可比公司证据验证判断
边界声明:本报告仅作经营与信用面分析,不构成保险产品的买卖建议,不含配置判断。全文以【事实】【推测】【缺口】标注信息性质。
评价立场:本报告是发哥按照评估供应商的视角撰写。渠道与客户相关的判断以"合作适配度、供给稳定性"衡量,不按公司自有客户规模评价;评级机构的主体信用结论仅作引用,不转为对渠道分工的评价。
一、结论摘要
中英人寿是一家"负债端扩张快、资本缓冲厚、利润随投资端波动"的中型合资寿险公司,其竞争优势是局部且可被替代的,尚不构成结构性护城河。
1. 规模与价值同步上行:原保险保费收入由 2023 年 161.71 亿元增至 2025 年 255.48 亿元,2025 年新业务价值由 6.70 亿元回升至 15.49 亿元;但 2025 年原保费市场份额仅 0.59%、行业第 21 位(中证鹏元,2026-06-30)。【事实】
2. 利润的主要变量在资产端,不在承保端:2024 年综合投资收益率 15.59%、2025 年降至 2.75%;2026Q1 净利润仅 0.80 亿元,至 2026 年前三季度累计回升至 9.37 亿元(已超过 2025 全年的 8.46 亿元),两个拐点均由资本市场估值方向驱动。【事实】+【推测:归因于投资端,公司未披露单季利润归因】
3. 成本结构的核心不是赔付,而是负债的会计计量与资金成本:2024 年(旧准则)提取保险责任准备金 187.25 亿元占营业总支出 71.6%;2025 年(新准则)保险服务费用与承保财务损失合计 72.19 亿元占营业支出 90.0%,其中承保财务损失同比增 22.1%,与保险合同负债扩张同步。【事实】
4. 资本充足但持续消耗,且补充高度依赖外源工具:核心偿付能力充足率由 2024 年末 209.70% 降至 2026Q3 的 163.31%;2025Q4 实际资本增加的 15.00 亿元全部来自当月发行的永续债。【事实】
5. 渠道与缴费期限结构集中在两处变化:经代+银保占规模保费由 2023 年 51.72% 升至 2026Q1 的 72.89%,说明公司把资源持续压在供给端、与经纪渠道的分工在加深;趸交占比由 13.68% 升至 43.43%,关系新单的现金流形态与长期持有体验。同期保单品质指标尚未恶化:2026Q3 累计 13 个月继续率 96.73%、累计综合退保率 1.17%。【事实】
6. 可比公司验证:偿付能力下行、利润依赖投资端是 2025 年合资/银行系寿险的行业共性;中英的偿付能力绝对水平明显高于三家可比公司,但盈利效率(净利润/规模保费 3.2%)处于低位,且"扩张—耗资本—补资本"的循环与同业一致。【事实】+【推测:该循环的持续性判断】
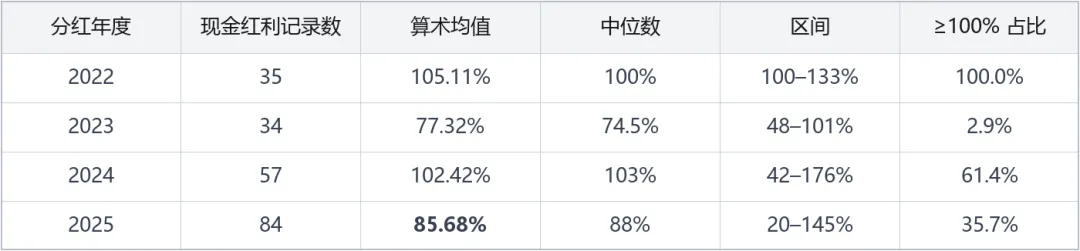
7. 分红型储蓄产品的竞争力在兑现记录,不在产品不可替代:分红险占规模保费由 2023 年 2.70% 升至 2026Q1 的 42.03%;公司官网 2025 年度 84 条现金红利记录均值 85.68%,较 2024 年度 102.42% 回落,回落集中在存量老产品(56 条配对老品由 104.50% 降至 77.64%),首次披露的 28 条新品仍有 101.75%。
2024 年以来监管对实际分红水平限高、叠加新产品预定利率与演示利率下调,是这一分层的行业性主因,不是公司兑现能力单独恶化(详见 7.3)。连续四年可查的产品级兑现记录仍是经代渠道最直接的成交凭据。【事实】+【推测:政策归因与竞争力判断】
二、标的界定与数据口径(先行说明,避免误读)
主体事实:中英人寿由中粮集团与英国英杰华集团(Aviva)各出资 50% 于 2002-12-11 设立,2003-01-01 开业;2015 年中方股权划转至中粮资本投资有限公司,截至 2026-03 末股东与持股比例未变。
注册资本 29.46 亿元;业务覆盖 18 个省市、80 多个重点城市,2025 年末省级分支机构 18 家;参股中英益利资产管理股份有限公司 41%。(来源:中英人寿官网公司简介;中诚信国际 2026-05-27 评级报告;公司 2025Q4 偿付能力报告)
四组必须分开的口径:
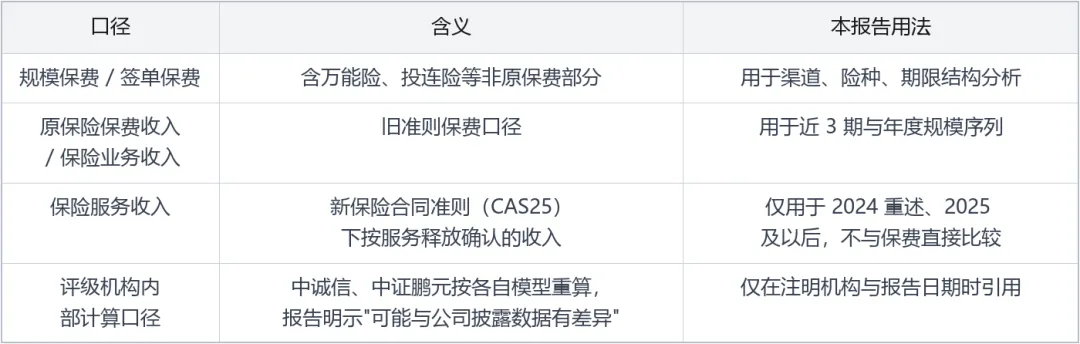
会计准则断点:公司自 2025-01-01 起执行新保险合同准则与新金融工具准则。评级报告对 2024 年数据按新保险合同准则重述但未采用新金融工具准则。由此产生两处显著分歧,本报告不静默取舍:
- 2024 年净利润:公司 2024 年度信息披露报告(经审计,旧准则)为 7.09 亿元(708,591,780.79 元);中诚信国际 2026-05-27 评级报告、中证鹏元 2026-06-30 跟踪评级报告的重述口径均为 33.67 亿元;中粮资本 2024 年报披露 8.03 亿元。三者分属不同报表主体/准则,不可混用。本报告年度序列采用公司自身披露口径,重述数单独标注。【事实】
- 新业务价值率 2025 年:中诚信口径 12.43%,中证鹏元口径 28.36%。后者附录明确定义为"新业务价值/年缴化新单保费×100%",前者分母不同。本报告只在同一来源内部比较趋势,不跨来源比较绝对值。【事实】
- 另:2024 年末总资产在公司 2024Q4 偿付能力报告为约 1,082.7 亿元,评级报告重述口径为 1,016.02 亿元;2025 年末两者分别为 1,250.24 与 1,250.46 亿元,差异收敛。【事实】
"近 3 期"的定义:主表取最近三期已披露的偿付能力季度报告摘要(2026Q1、2026Q2、2026Q3,均为年初至期末累计数,不可跨列相加),并辅以 2023—2025 三个完整年度序列观察周期。
三、近 3 期关键数据
3.1 最近三期季度累计(母公司口径,新准则)
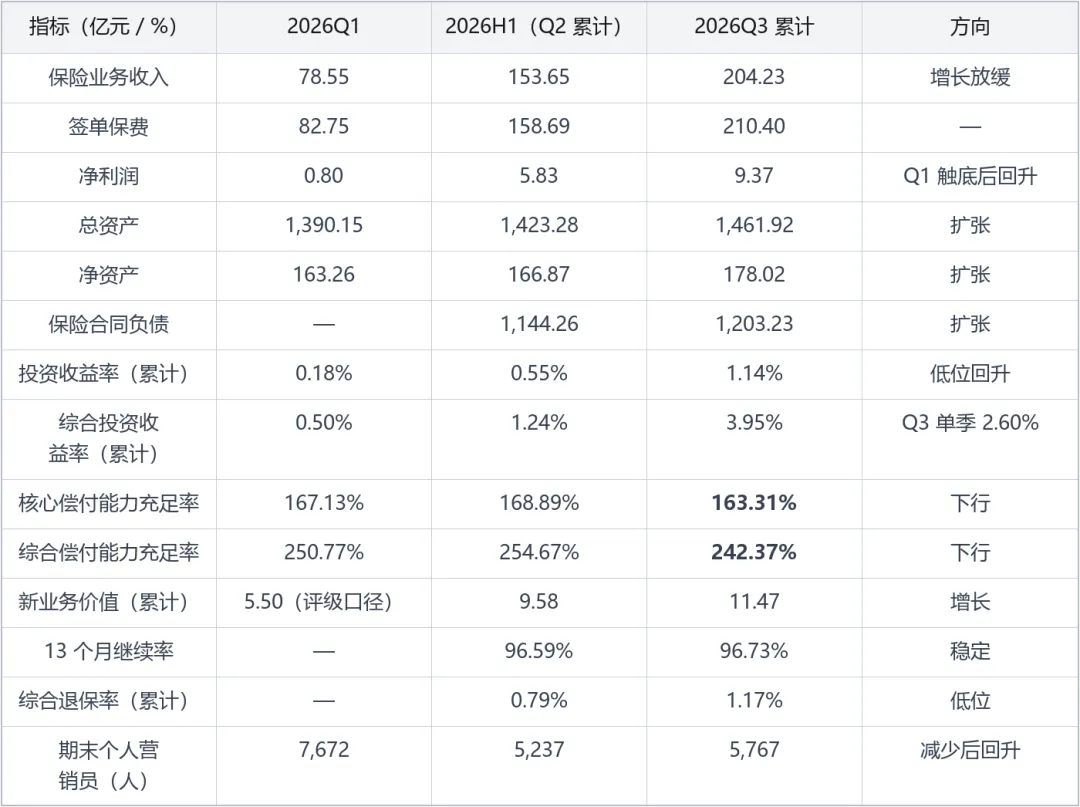
来源与时点:中英人寿《2026 年第 1/2/3 季度偿付能力报告摘要》(2026-04 / 2026-07 / 2026-10),均为年初至期末累计数,不可跨列相加。
2026Q1 列取自第 1 季度报告"人身保险公司主要经营指标"表原值:保险业务收入 78.55 亿元、净利润 0.80 亿元、总资产 1,390.15 亿元、净资产 163.26 亿元、投资收益率 0.18%、综合投资收益率 0.50%、新业务价值 5.50 亿元、新业务利润率 11.83%、13 个月继续率 96.42%、综合退保率 0.39%、期末个人营销员 7,672 人。
三列新业务价值、营销员人数口径一致,可直接比较;评级报告"代理人数 6,952 人"定义不同,不并入本表。【事实】
读数要点:2026 年前三季度累计净利润 9.37 亿元已高于 2025 全年的 8.46 亿元,其中 Q3 单季约 3.54 亿元;同期累计综合投资收益率由上半年的 1.24% 升至 3.95%。仅凭 2026Q1 的利润下滑判断"全年承压"会失真。【事实】+【推测:利润回升与 Q3 估值修复相关,公司未披露归因】
3.2 三个完整年度(周期参照)
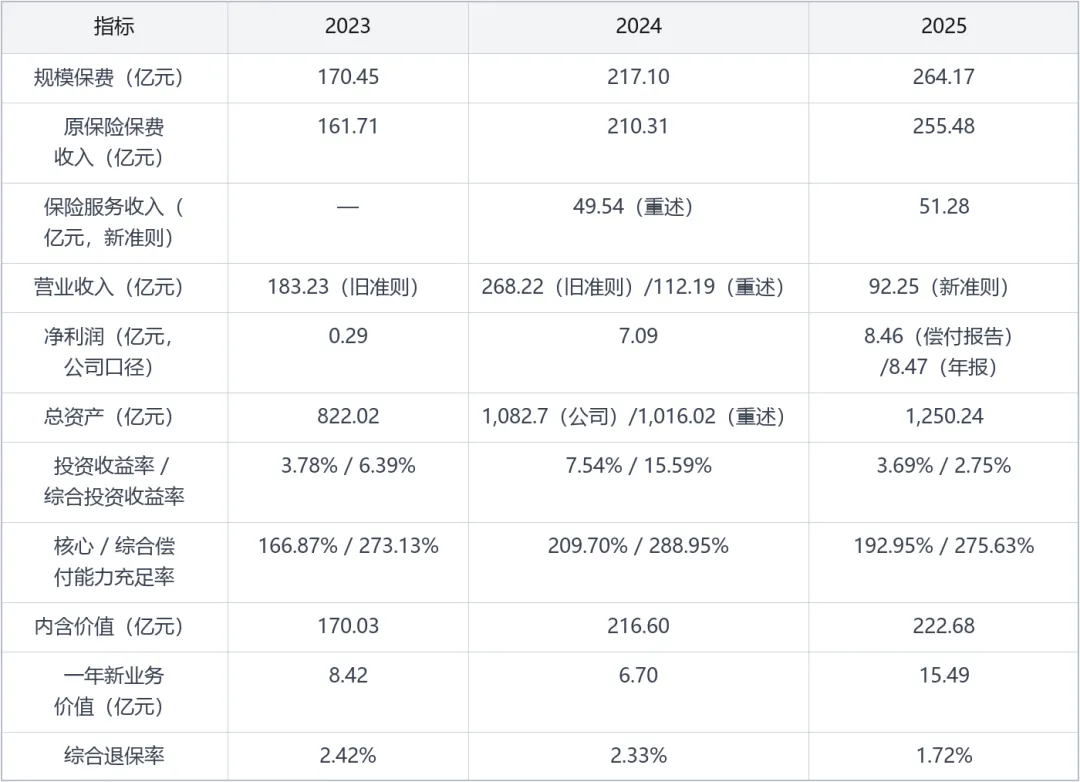
来源与时点:中英人寿《2024 年度信息披露报告》(2025-04-29,含 2023/2024 经审计利润表)、《2025 年第 4 季度偿付能力报告摘要》(2026-01)、中诚信国际 2026-05-27 评级报告、中证鹏元 2026-06-30 跟踪评级报告、中粮资本 2025 年年度报告(2026-04)。
偿付能力数据 2023—2025 采用评级报告统一序列。2025 年投资收益率/综合投资收益率采用公司 2025Q4 偿付能力报告口径 3.69% / 2.75%,中证鹏元口径为 3.67% / 2.73%,差异来自计算口径,不影响趋势判断。【事实】
四、收入来源:保费是规模,投资收益是利润弹性
4.1 会计口径的两层收入
旧准则(2024,公司经审计年报,一手):营业总收入 268.22 亿元,其中已赚保费 203.58 亿元(75.9%)、投资收益 63.35 亿元(23.6%)、公允价值变动损益 0.97 亿元、其他约 0.32 亿元。2023 年对应为营业总收入 183.23 亿元、已赚保费 154.86 亿元、投资收益 27.87 亿元。
投资收益一年增加 35.48 亿元(+127%),是 2024 年净利润由 0.29 亿元回升至 7.09 亿元的直接原因——同期保费只增加 48.60 亿元,但准备金多提 76.76 亿元。【事实】
新准则(2025,中证鹏元跟踪评级附录,一手引用):营业收入 92.25 亿元,主要分项为保险服务收入 51.28 亿元、利息收入 20.55 亿元、投资收益 24.11 亿元;同期公允价值变动损益为 -3.87 亿元(中诚信表 9),解释了三项主要收入合计 95.94 亿元高于营业收入的差额。收入结构变成"承保服务约 56% + 投资相关约 48% − 估值拖累"。【事实】
注:营业收入由 2024 年 268.22 亿元降至 2025 年 92.25 亿元(-65.6%)属准则切换造成的口径断裂,不是业务收缩;同期规模保费仍增长 21.68%。【事实】
4.2 收入的产品与渠道来源(结构比总额更重要)
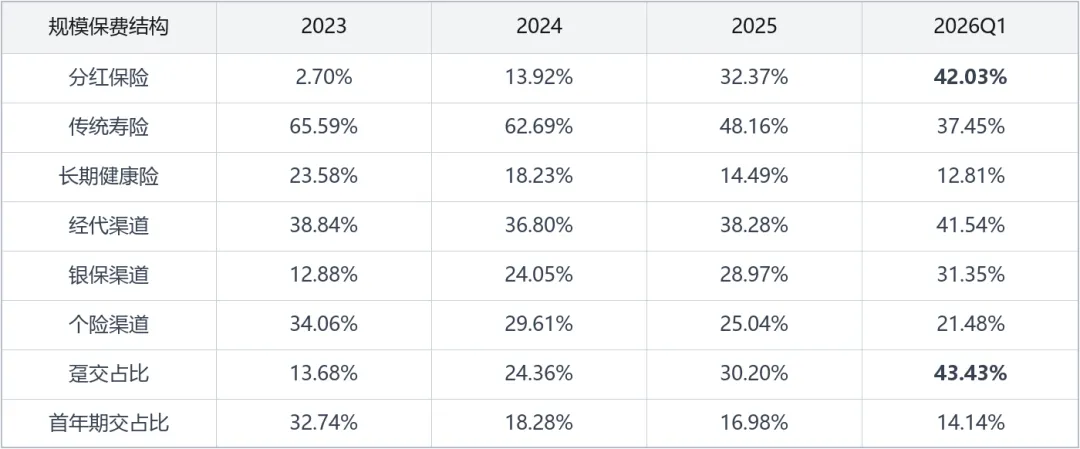
来源:中诚信国际《中英人寿 2026 年无固定期限资本债券信用评级报告》表 3/4/5(2026-05-27);中证鹏元 2026-06-30 跟踪评级报告对 2025 年数据交叉印证(分红险规模保费 85.51 亿元、+182.88%;经代 101.13 亿元、+26.57%;银保 76.54 亿元、+46.58%)。【事实】
判断:收入来源在两年内完成从"固定收益型增额终身寿"向"浮动收益型分红险"的切换,且增量主要由银保、经代的趸交业务贡献。这一切换降低了新增负债的刚性成本。
中证鹏元 2026-06-30 跟踪评级报告记载"监管部门多次下调保险产品预定利率",中诚信 2026-05-27 评级报告记载公司"在预定利率持续下调背景下,及时调整产品策略,大力发展分红保险";但浮动收益把更多不确定性转移给客户,并提高了对投资兑现能力的依赖。【事实】+【推测:成本转移动机】
五、成本结构:最大项是负债计量与资金成本,不是赔付
5.1 旧准则(2023 / 2024,公司经审计利润表,单位:亿元)
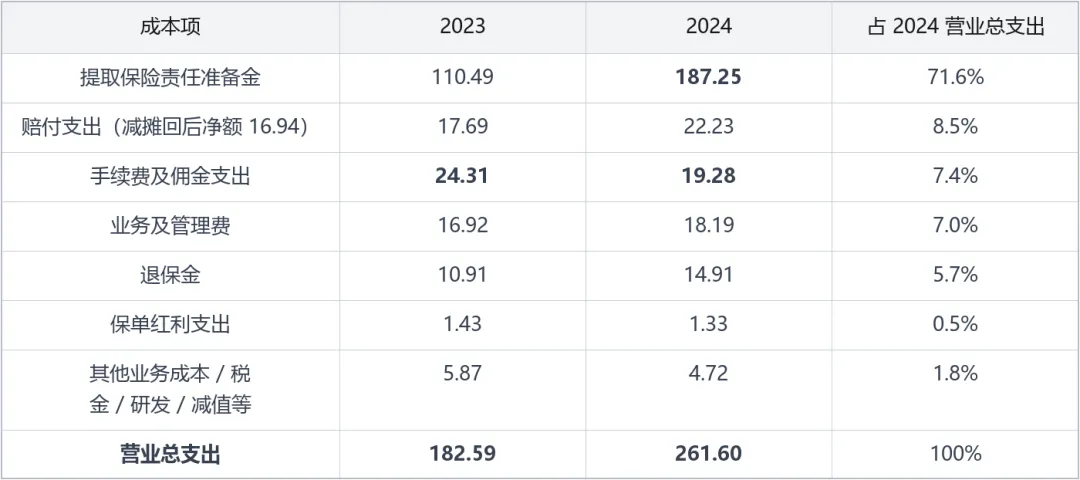
来源:中英人寿《2024 年度信息披露报告》合并利润表(2025-04-29),2023 为同期初数列。【事实】
两条可验证的结构变化:
- 手续费及佣金/原保险保费由 2023 年 15.03% 降至 2024 年 9.17%;中证鹏元口径的营业费用率由 23.86%(2023)降至 11.27%(2024)再降至 8.49%(2025)。
注意:该指标在新旧准则下定义不同(旧准则为管理费+佣金等/规模保费,新准则为支付的保险获取现金流量/当期收到的保费),跨 2025 年的比较仅作方向参考。【事实】+【推测:费率下降主要来自"报行合一"与产品结构切换,评级报告支持"报行合一提升新业务价值",但未给出费用归因拆分】
- 准备金提转差占营业支出六成以上,其规模由 750 日移动平均国债收益率曲线驱动,属会计计量而非当期现金支出。把它当"成本失控"会误判;真正需要盯的是它背后的负债保证成本。【事实】+【推测:利率下行推高准备金,年报附注披露折现率敏感性】
- 2023 年净利润仅 0.29 亿元,而同期提取保险责任准备金 110.49 亿元、手续费及佣金 24.31 亿元(均为 2024 年报中 2023 年度列);2024 年准备金进一步升至 187.25 亿元,佣金反而降至 19.28 亿元。这是扩张期利润被准备金与获取成本吃掉、随后费用率改善的典型组合。【事实】
5.2 新准则(2024 重述 / 2025 / 2026Q1,单位:亿元)
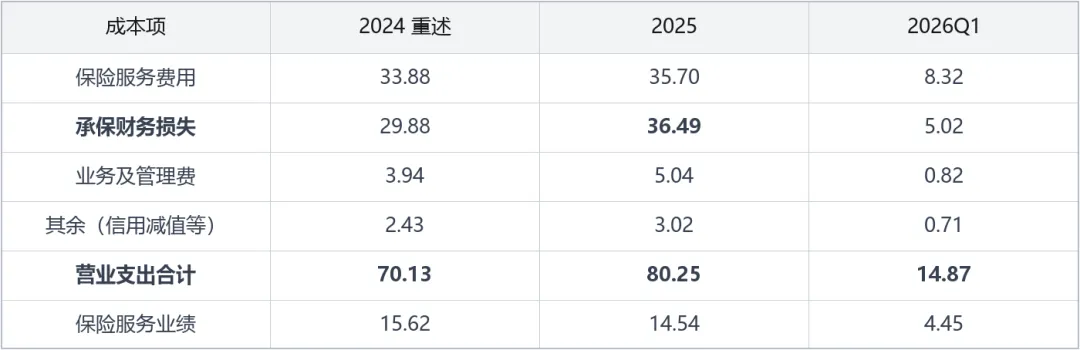
来源:中证鹏元 2026-06-30 跟踪评级报告附录三、中诚信国际 2026-05-27 评级报告表 8。保险服务业绩=保险服务收入+保险服务费用+分出再保险合同净损益。【事实】
这是成本结构里最关键的一条:承保财务损失 2025 年同比 +22.1%(29.88→36.49 亿元),同期保险合同负债由 845.01 亿元增至 1,021.12 亿元(+20.8%),二者几乎同步;而 2025 年投资收益率 3.69%、综合投资收益率 2.75%。
若以"承保财务损失/平均保险合同负债"作粗略代理,2025 年约为 3.91%(36.49/933.07),高于当年投资收益率 3.69%。该代理指标非公司披露口径,承保财务损失还含折现率变动等因素,仅用于提示利差空间方向,不能当作官方负债成本。【事实:分子分母】+【推测:代理口径与利差含义】
结论:公司利润 = 承保服务业绩(2025 年 14.54 亿元)+ 投资端净贡献 − 承保财务损失 − 管理费用 − 估值波动。承保端稳但增长乏力(2025 年保险服务业绩同比略降),投资端决定年度利润弹性,负债成本则随规模刚性上升。
六、核心客户:渠道结构对应的客群画像
定位与地域【事实】:官网明确"聚焦核心区域与中高端客群",围绕健康、养老、财富、传承四大需求;18 个省市、80 多个重点城市,以沿海与省会城市为主,不做县域下沉。团体业务依托中粮产业链,深耕农粮、食品、金融、地产,但 2025 年占规模保费仅 1.69%。
按渠道反推客户画像(2025 规模保费口径,中诚信 2026-05-27):
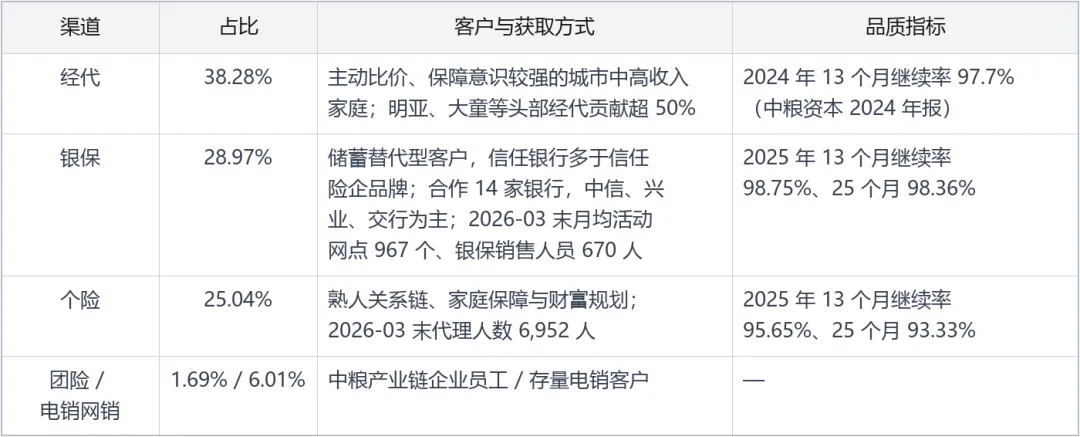
客户侧一手量化(2026Q3 偿付能力报告):个人营销渠道累计件均保费 4.72 万元、人均保费 5.48 万元,13 个月继续率 96.73%,累计综合退保率 1.17%,营销员累计脱落率 34.98%。个险月人均首年保费 2025 年同比 -21.11% 至 14,706 元,2026Q1 进一步至 9,843 元(中诚信 2026-05-27)。【事实】
判断:客户定位十余年一致,保单品质(继续率、退保率)在合资险企中属较好水平;经代+银保合计已占 2026Q1 规模保费 72.89%,2026 年前三季度按签单保费口径"其他渠道"(主要为经代)43.8%、银保 31.1%、个人渠道 23.2%。经代渠道的客群由顾问直接服务,公司承担产品、核保与赔付供给。【事实】
同一事实,评价主体不同,结论不同。评级机构按发债主体口径评估终端号召力:中诚信 2026-05-27 把"市场份额较小、品牌实力和客户影响力仍需进一步提升"列为关注项,同时把"经代渠道市场份额领先、渠道结构均衡"列为正面因素,两条并列,未做因果连接;
中证鹏元 2026-06-30 称经代为其"传统优势渠道",渠道维护与产品开发经验较丰富。按经纪渠道口径,看的是供货能力:公司自述经代定位"不以激进的产品抢占市场,做合作商的最佳搭档",并针对头部经代设计定制化产品;
中证鹏元记载受益于"报行合一"等因素,2025 年新业务价值同比 +131.20% 至 15.49 亿元、新业务价值率 +13.92 个百分点至 28.36%。
客户数据缺口【缺口】:公司不披露有效客户数、年龄/收入分层、客均保额、渠道间客户重合度、获客成本与留存成本;亦不披露分渠道/分险种的赔付率、费用率与新业务价值贡献。上述画像由渠道结构与件均数据反推,不能视为客户人口统计事实。
七、在售产品竞争力:分红型储蓄产品
本节数据除注明外,均来自中英人寿官网「公开信息披露—专项信息—红利实现率」、公司季度偿付能力报告及两份 2026 年评级报告。
7.1 产品盘子:分红险已是新单主力
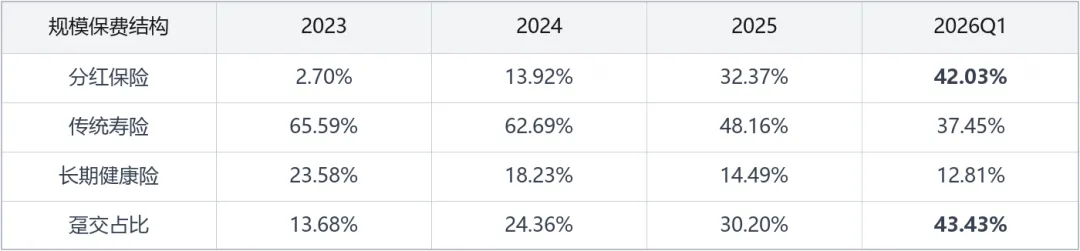
2025 年分红险规模保费 85.51 亿元、同比 +182.88%(中证鹏元 2026-06-30);2026Q1 分红险占比进一步升至 42.03%,同期趸交占比 43.43%。来源:中诚信国际 2026-05-27 评级报告表 3/4/5。【事实】
当期主推产品形态(官网 2025 年度披露序列):
终身寿险(分红型)"福满佳 C 款(悦享版)""福满佳 C 款(卓越版)""福满盈 C 款(卓越版)""福满盈 C 款(至尊版)""鑫悦未来 5 号""臻享鸿泰 2026""爱永恒 A 款";
年金/养老年金(分红型)"忠良穗悦""稳得福(悦享版)""悦活人生 B 款""臻享盈";两全(分红型)"福临门""鑫满盈 3 号"。
其中 8 款产品按 2026 年生效日拆成"某日(含)之后/某日(不含)之前"两档披露、共 16 条记录;全部采用现金红利,仅"优越人生两全保险 B 款(分红型)"一款同时披露终了红利。【事实】
7.2 兑现记录:官网四个分红年度全量统计
终了红利(优越人生两全保险 B 款):2022 年 100%、2023 年 91%、2024 年 123%、2025 年 121%。【事实】
口径:官网按"产品名称+分红年度+保单生效日分段"逐条披露,同一产品因生效日或演示利率不同会拆成多条,记录数不等于产品款数;均值按记录算术平均。红利实现率=实际派发红利÷销售时演示的红利(官网披露页列示的计算口径),跨产品、跨年度不可直接比较高低。【事实】
2025 年度的分层最关键:首次出现在披露序列的 28 条记录均值 101.75%(区间 86–118%),存量产品 56 条均值 77.64%(区间 20–145%);56 条可与 2024 年度配对的老品记录,均值由 104.50% 降至 77.64%。整体由 2024 年的 102.42% 回落至 85.68%,回落主要落在老产品上。【事实】+【推测:回落来源的归因】
7.3 政策口径:实现率下台阶的主因
2024 年以来红利实现率中枢下移,最大的外生原因是监管对实际分红水平限高;投资端收益下行是并存的背景因素。这套约束是行业性的,中英不能例外。按时间顺序:
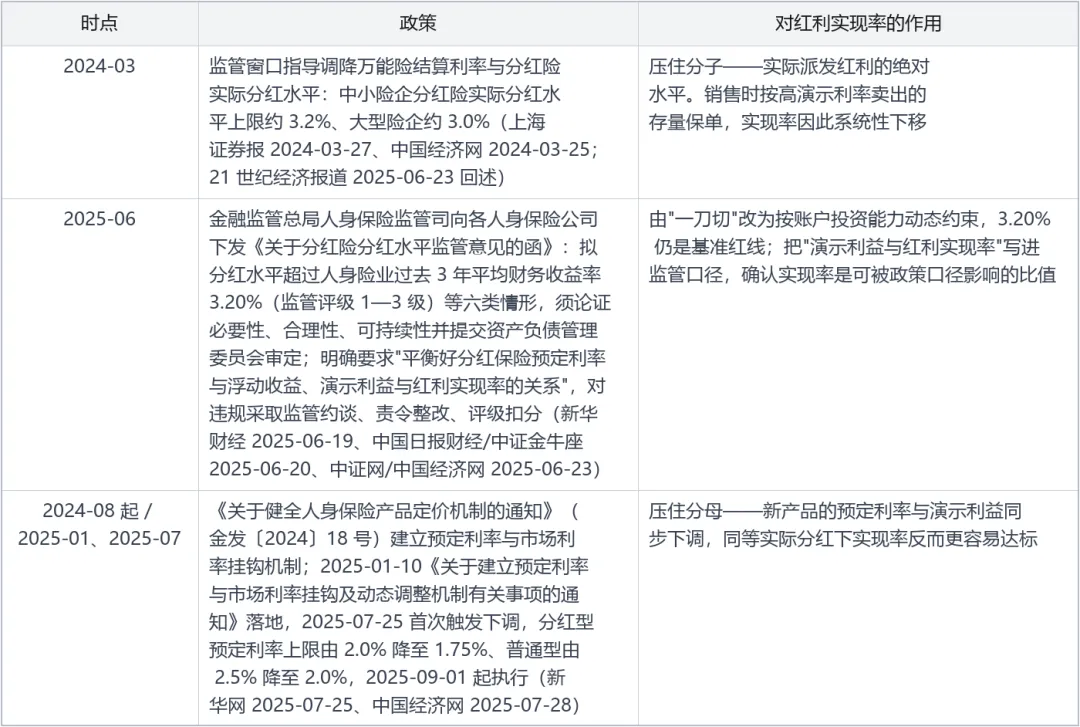
机制:红利实现率=实际派发红利 ÷ 销售时演示的红利。限高压分子、演示利率下调压分母,两者叠加的结果是"老产品实现率低、新产品实现率高",而不是全行业兑现能力同步恶化。
中英 2025 年度的分层正是这条机制的产品级证据:首次披露的 28 条新品均值 101.75%(区间 86–118%),存量 56 条均值 77.64%(区间 20–145%),56 条可与 2024 年度配对的老品由 104.50% 降至 77.64%。
老品按早年的高演示基数销售,实际分红被限高约束,实现率落到低位;新品按低预定利率设计,实现率回到 100% 附近。【事实】+【推测:把分层归因于政策口径,公司未披露逐产品的分红水平归因】
行业交叉印证:2024 年披露季,29 家公司 1,380 余款分红险中不足 1 成实现率达到 100%,报道归因为"权益市场波动、长端利率下行叠加实际收益率限高"(蓝鲸新闻/财经中国,2025-07-23 ;中国经济网 2024-08-19 统计约 2,000 款、九成不足 100%)。
2025 年 6 月《意见》把"一刀切"改为按账户能力审定后,同一口径统计的 1,380 余款产品中达标比例回升至约 2 成;中泰证券把 2024 年窗口指导称为对存量负债的"重定价",并指出"《意见》边际放松使得分红收益率摆脱了 2024 年'一刀切'的状况"。
平安人寿 2024 年 9 月后上线的 12 款新品有 11 款达标,上年同期主要在 20%–57% 区间——新品按低演示基数设计、老品被限高压住,在行业层面同样成立。
政策收紧则整体下移、边际放松则回升,比单看一家公司的年度均值更能说明主因在哪。【事实】
边界:本报告四个分红年度的均值为 105.11%(2022)→77.32%(2023)→102.42%(2024)→85.68%(2025),并非单向逐年下降;其中 2023 年度的低点与当年权益市场及长端利率下行同时发生。
更准确的说法是:2024 年以来实际分红水平被政策限定在实现率中枢下移的区间,存量老品承受了主要落差;投资端波动是并存的另一因素。
官网按分红年度披露,与行业按披露年份统计的口径不同期,两组数字只作方向印证,不做数值对齐。【事实】+【推测:归因排序】
7.4 竞争力判断
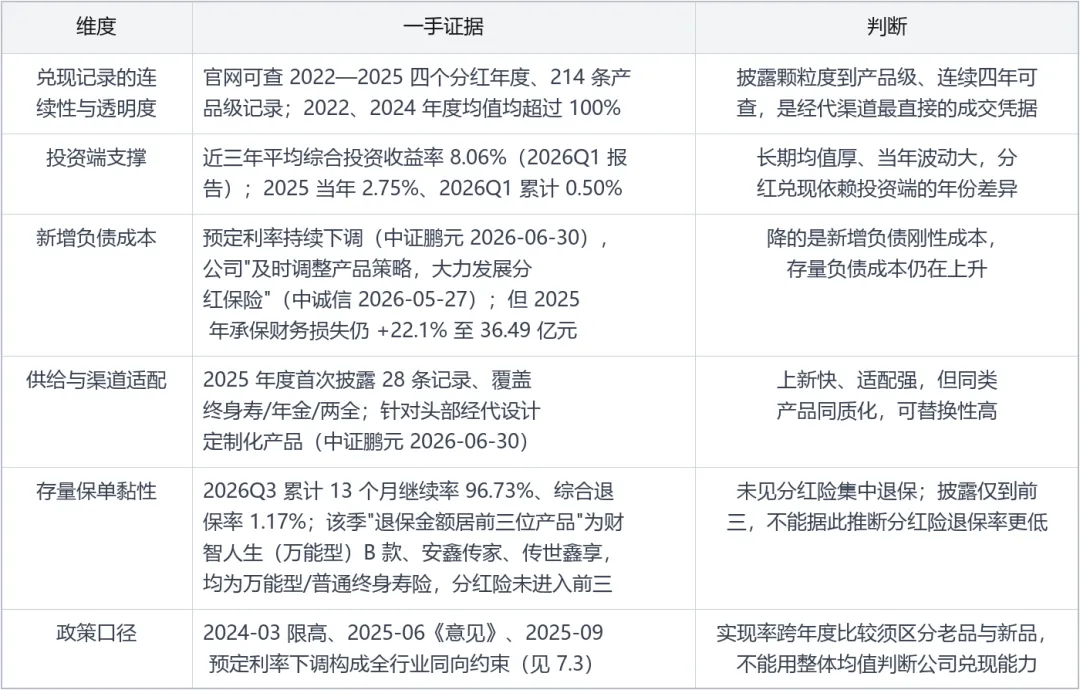
综合判断:中英在分红型储蓄产品上的竞争力是"连续可查的兑现记录+针对经代的定制化上新+投资端长期均值",属于供给端能力,不是产品本身的不可替代性。
2025 年度老产品由 104.50% 降至 77.64%,主因是限高与演示利率口径切换(见 7.3),不宜读成公司兑现能力退步;政策把各家实际分红水平压到同一区间后,靠实现率高低做产品比较的空间变小,
经纪人更看重的是披露颗粒度、保证现金价值与长期投资均值。其中,分红特别储备余额与逐产品客户收益率公司均不披露。【推测:基于证据矩阵的判断】+【缺口:见信息缺口汇总】
来源:中英人寿官网「红利实现率」;《2026 年第 1 季度/第 3 季度偿付能力报告摘要》;中诚信国际 2026-05-27 评级报告;中证鹏元 2026-06-30 跟踪评级报告;《一年期以上人身保险产品信息披露规则》(原银保监规〔2022〕24 号)与《关于健全人身保险产品定价机制的通知》(金发〔2024〕18 号),均见官网披露页引用。
政策口径另见:上海证券报 2024-03-27、中国经济网 2024-03-25 / 2024-08-19 / 2025-07-28、新华财经 2025-06-19、中国日报财经 2025-06-20、中证网 2025-06-23、新华网 2025-07-25、蓝鲸新闻/财经中国 2025-07-23。【事实】
八、竞争壁垒:局部优势成立,结构性护城河尚不能证明
按"命题—证据—反向审视"逐条验证:
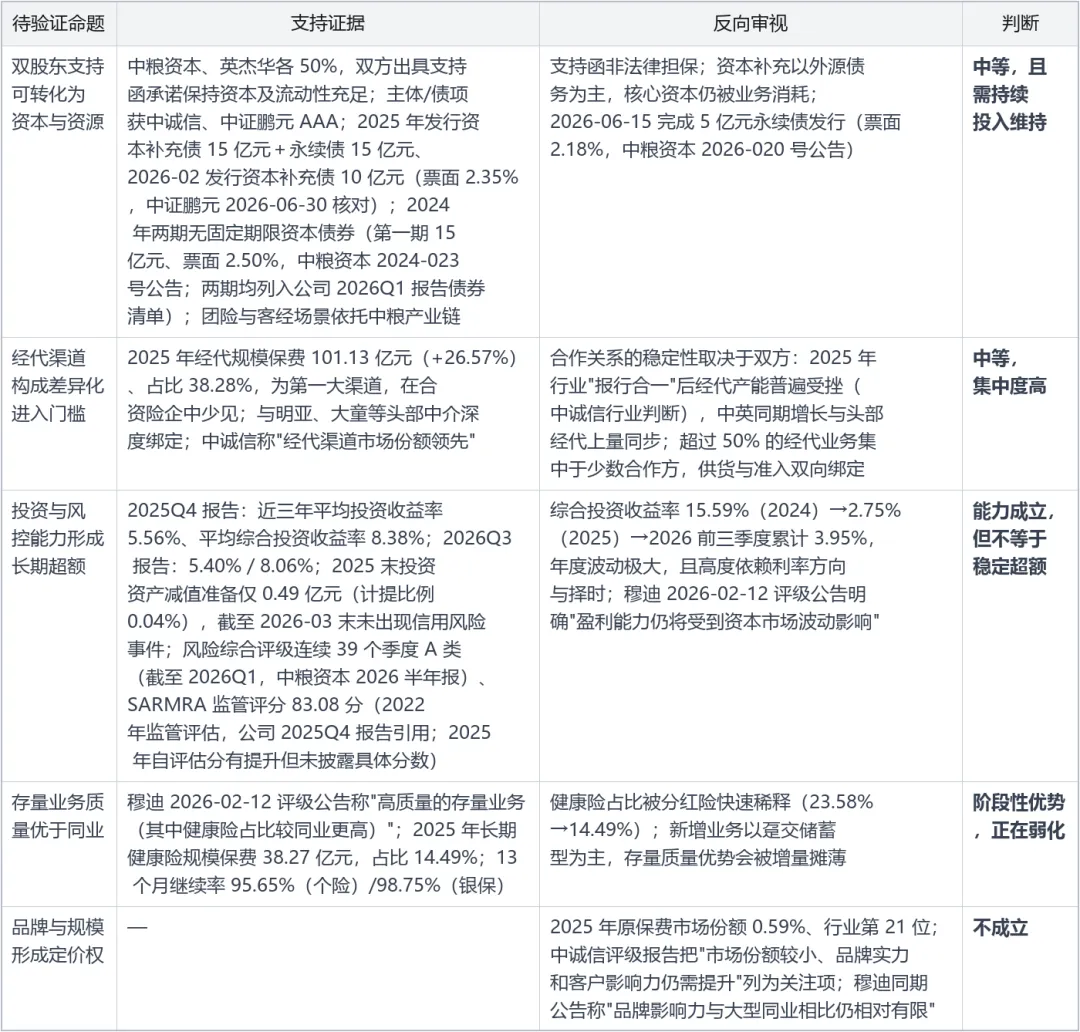
来源:中诚信国际 2026-05-27 评级报告、中证鹏元 2026-06-30 跟踪评级报告、公司 2025Q4/2026Q1/2026Q3 偿付能力报告、中粮资本 2026 年半年度报告摘要及 2024-023 / 2026-020 号公告、穆迪评级《Moody's Ratings affirms Aviva-COFCO's A3 IFSR; outlook stable》(2026-02-12,香港;中文全文由久期财经转载)。【事实】
综合判断:牌照、股东、渠道网络与风控记录构成中等强度的阶段性壁垒,能支撑其在中小合资险企中保持较好的资本与合规水平;但没有一项证据显示它拥有定价权或规模成本优势。
按"没有可验证证据的护城河不算护城河"的标准,结构性护城河暂不成立。【推测:基于证据矩阵的判断】
九、主要风险(按重要性排序)
1. 利差损与盈利波动(最高优先级)【事实】
2025 年承保财务损失 36.49 亿元(+22.1%),同期总投资收益率(利润表口径)由 2024 年 7.43% 降至 3.75%、全口径由 15.23% 降至 2.82%;2026Q1 净利润 0.80 亿元、投资收益率 0.18%(2026Q1 偿付能力报告),至 2026Q3 累计净利 9.37 亿元、累计综合投资收益率 3.95%。
同一家公司三年内利润在 0.29 / 7.09 / 8.46 亿元间跳动,且 2026 年内出现"Q1 接近零、Q3 超全年"的落差。预定利率持续下调属主动降新增负债成本。官网 2025 年度 84 条现金红利记录均值 85.68%、较 2024 年度的 102.42% 回落,其中存量产品 56 条由 104.50% 降至 77.64%(详见第七节);
这一回落主要对应 2024 年以来监管对实际分红水平的限高与演示利率口径切换,是行业性变化,需与投资兑现能力分开读(见 7.3)。若投资兑现继续走弱,客户"类固收"预期与浮动收益之间会产生信任摩擦。【事实】+【推测:客户行为反应】
2. 资本持续消耗与外源补充依赖【事实】
核心偿付能力充足率 209.70%(2024 末)→192.95%(2025 末)→167.13%(2026Q1)→168.89%(Q2)→163.31%(Q3),累计下降 46.39 个百分点;综合由 288.95% 降至 242.37%。
公司 2025Q4 报告明确:当季实际资本增加 15.00 亿元全部来自 2025 年 12 月发行的 15 亿元永续债,同期最低资本增加 15.35 亿元(其中市场风险 +19.48 亿元)。2026Q3 报告显示核心/综合较上季度再降 5.58 / 12.30 个百分点。
已完成发行的资本工具包括:2024 年两期无固定期限资本债券(第一期 15 亿元、票面 2.50%,中粮资本 2024-023 号公告;两期均列入公司 2026Q1 报告债券清单)、2025 年资本补充债 15 亿元+永续债 15 亿元、2026-02 资本补充债 10 亿元(票面 2.35%)、2026-06 永续债 5 亿元(票面 2.18%,中粮资本 2026-020 号公告)。资本补充以外源债务为主,核心资本仍被业务消耗。【事实】
3. 缴费期限结构变化【事实】
趸交占比 13.68%→24.36%→30.20%→43.43%(2026Q1),首年期交占比 32.74%→14.14%;同期分红险占规模保费由 2.70% 升至 42.03%。中诚信把"趸交占比持续提升、业务期限结构有待优化"列为关注项。目前继续率与退保率尚未恶化(2026Q3 累计 13 个月继续率 96.73%、综合退保率 1.17%)。
对经纪渠道而言,这一变化落在两处可核查的后续影响:新单的现金流形态与保单的长期持有体验,以及下一分红年度的红利实现率。【事实】+【推测:若趸交继续扩大,续期现金流与新业务价值率将承压】
4. 流动性边际变薄【事实,2026Q3 报告】
2026Q3 末净现金流 -7.27 亿元;基本情景 LCR1 未来 3 个月 102.59%、12 个月 101.89%,逼近 100%;不考虑资产变现的 LCR3 分别为 89.78% 与 79.18%,均低于 100%,且较上季度的 125.94% / 84.39% 下降;含资产变现的压力情景 LCR2 为 1,196.40% / 350.27%,压力情景下未来 12 个月流动性资产储备 816.7 亿元。
判断:短期偿付与流动性无虞,但内生现金覆盖变薄、对资产可变现性的依赖上升,这是一个来自一手报表、此前未被充分讨论的边际变化。【推测:对"依赖上升"的解读】
5. 治理与合规扰动【事实,公司 2026Q1/Q3 偿付能力报告】
2026 年 8 月,江西分公司因违反《保险法》第一百一十六条第(四)项,被江西金融监管局责令改正并罚款 7 万元(2026Q3 报告"报告期内违规及受处罚情况")。
董事会人数由 2026Q1 末的 11 位降至 2026Q3 末的 10 位;王希自 2026 年起任董事,任职批准文号京金复〔2026〕50 号(2026Q1 报告"董事、监事和总公司高级管理人员")。
同期报告显示董事、监事及总公司高管未受行政处罚、未发生移交司法机关的违法行为、未被金融监管总局采取监管措施。评级机构未将上述事项列为信用关注项,本报告仅作软风险登记,不据此推断经营影响。
十、可比公司证据与交叉验证
选取 3 家中外合资/银行系寿险公司为可比对象:中信保诚人寿(中信金控 50%+保诚 50%)、招商信诺人寿(招商银行 50%+信诺 50%)、中意人寿(中油资本 50%+忠利 50%)。
四家均为非上市、2002—2003 年前后成立、中外各半的合资寿险,2025 年同步执行新准则,可比性较好;差异在于渠道禀赋(招商信诺背靠招行、中意背靠中石油团险),已在结论中说明边界。
10.1 2025 年同口径横向对比
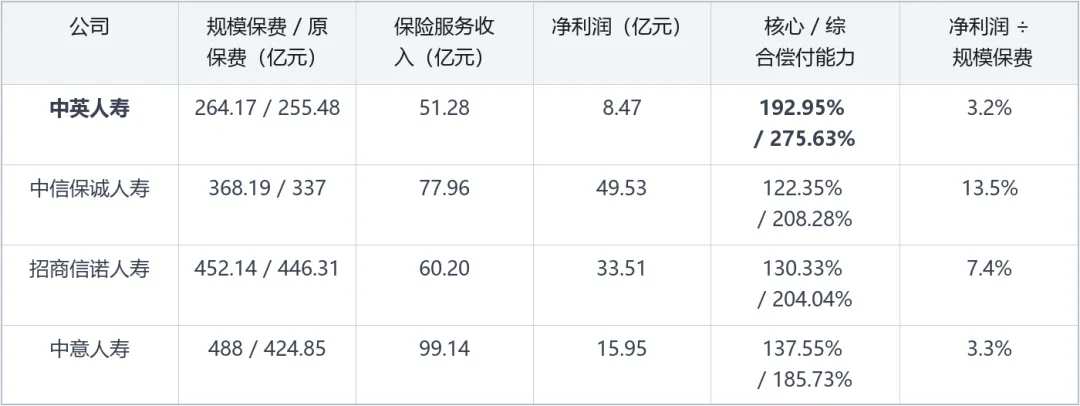
来源与时点:中英人寿 2025Q4 偿付能力报告+中粮资本 2025 年报(2026-04);中诚信国际《中信保诚人寿 2026 年度跟踪评级报告》《招商信诺人寿 2026 年无固定期限资本债券信用评级报告》财务概况表;中意人寿《2025 年第 4 季度偿付能力报告摘要》(2026-01-28,累计保险业务收入 424.85 亿元、累计净利润 15.95 亿元、累计签单保费 488.00 亿元、核心/综合偿付能力 137.55% / 185.73%、累计投资收益率 3.78% / 综合 3.61%)。中信保诚 2025 年净利润含投资反转与减值缩减,不代表常态盈利水平。【事实】
10.2 三条验证结论
验证一:偿付能力下行是行业共性,中英绝对水平最高但趋势同向。【事实】
2025 年末三家可比公司核心偿付能力充足率为 122.35% / 130.33% / 137.55%,中英为 192.95%,缓冲明显更厚。
但四家在 2025—2026 年都下行:中意人寿综合充足率较年初降约 54 个百分点并暂停 2026、2027 两年股东分红以留存资本;中信保诚 2024—2025 年两轮股东增资合计 50 亿元;招商信诺发行永续债;中英连续发行资本补充债与永续债。
→ "规模扩张消耗资本"是共同约束,中英并非特例;其较高的充足率有相当部分由外源资本工具支撑,不能只读绝对值。
验证二:利润由投资端驱动是行业共性,中英的波动幅度居中。【事实】+【推测:波动幅度比较】
中信保诚 2025 年总投资收益率(利润表口径)由 3.59% 升至 6.78%,净利润由 2023 年 -7.96 亿元反转至 49.53 亿元,评级报告明确归因于"权益市场回暖、已实现收益增长、减值规模缩减";招商信诺 2025 年净利润 33.51 亿元;中英 2025 年综合投资收益率由 15.23% 降至 2.82%,净利润仍由 7.09 亿元升至 8.47 亿元(含准则切换与承保端贡献)。
→ 行业利润普遍不是承保端内生改善的结果;中英相对更平稳,但 2026 年内 Q1→Q3 的落差说明其同样暴露于市值波动。
口径分歧提示:中信保诚 2024 年净利润在不同报告中为 -10.64 亿元(2026-01 评级报告,旧准则期末数)与 +5.81 亿元(2026 年度跟踪评级报告,新准则期初重述数);招商信诺 2024 年净利润也有 19.91 亿元(评级报告)与 5.59 亿元(公司对外口径)两个版本。本表仅用 2025 年数做横向比较,2024 年数只用于各自内部趋势,不做跨公司排名。【事实】
验证三:渠道结构决定资本效率,中英的"均衡"是相对优势而非绝对优势。【事实】+【推测】
招商信诺 2024 年银保渠道占比 83.84%(中诚信 2026 年评级报告)、中意人寿以银保长期分红险为核心且 2026-07 集中下架 21 款主力分红险、中信保诚 2025 年银保新单规模保费 +132%;三家均高度依赖单一渠道或高资本消耗的储蓄型业务。
中英经代/银保/个险 38.28% / 28.97% / 25.04% 的三角结构在合资险企中确实更均衡,穆迪 2026-02-12 评级公告亦将"多元化的分销渠道"列为 A3 评级的支撑因素。
但经代+银保合计已近七成,增长主要来自经代与银保的上量;2025 年新业务价值 +131.20% 主要来自"报行合一"降费差与产品设计调整,同期分红险规模保费 +182.88%。
→ 三角结构降低了单一渠道波动的冲击,资本补充仍以外源工具为主。
十一、事实、推测与信息缺口
【事实】
- 主体、股权、注册资本、分支机构与经营范围;2025-01-01 新准则切换。
- 2023—2025 及 2026Q1/Q2/Q3 保费、净利润、总资产、净资产、偿付能力充足率、投资收益率、继续率、退保率、渠道/险种/期限结构(来源见各表下注)。
- 2024 年旧准则利润表全部成本项、2025 年新准则保险服务费用与承保财务损失。
- 2025 年市场份额 0.59%、行业第 21 位;近三年平均综合投资收益率 8.38%(2025Q4)/8.06%(2026Q3)。
- 2026Q3 LCR1/LCR2/LCR3、净现金流、压力情景储备。
- 可比公司 2025 年财务概况(中诚信两份评级报告);中意人寿 2025Q4 偿付能力报告。
- 官网 2022—2025 四个分红年度、214 条产品级红利实现率记录及分年度统计。
【推测】(判断,非披露事实)
- 2026 年利润 Q1 触底、Q3 回升主要由债券与权益估值修复驱动(公司未披露单季归因)。
- 手续费佣金率与营业费用率下降主要来自"报行合一"与产品从固收型向分红型切换(评级报告支持方向,未给拆分)。
- "承保财务损失/平均保险合同负债 ≈3.91%"可作为负债成本的粗略代理,用于提示利差方向,但非官方口径。
- 趸交占比继续上升将先反映在续期现金流与新业务价值率上。
- 2025 年度红利实现率回落主要由监管限高与演示利率口径切换驱动,而非公司投资兑现能力单独恶化(公司未披露逐产品的分红水平归因)。
- 结构性护城河暂不成立(基于第八节证据矩阵的判断,非公司或评级机构结论)。
- 分红型储蓄产品的竞争力来自兑现记录与渠道定制,属供给端能力而非产品不可替代性(基于第七节证据矩阵的判断)。
【信息缺口】(公司未披露,故不写入结论)
1. 有效客户数、年龄/收入分层、客均保额、渠道客户重合度、获客与留存成本。
2. 分渠道/分险种的赔付率、费用率、新业务价值贡献;存量保单保证利率分布与资产负债久期缺口。
3. 分红账户的可分配盈余、分红特别储备余额、逐产品客户收益率与保证现金价值;官网只披露红利实现率。
4. 2024 年净利润 7.09 / 33.67 / 8.03 亿元三套口径的逐项调节桥接。
5. 在售产品的在售/停售状态标注,以及分渠道、分产品的保费分布。
十二、3 个观察指标
以下为条件化跟踪框架,用于检验本报告判断是否成立,不构成任何买卖、持有或配置建议。
指标 1|利差空间:累计综合投资收益率 vs 承保财务损失增速
- 定义:季度偿付能力报告的"累计综合投资收益率",对照年报/评级报告的"承保财务损失同比增速";二者之差的方向即负债成本与投资回报的赛跑。
- 当前值【事实】:2026 前三季度累计综合投资收益率 3.95%(2026Q3 报告),2025 全年 2.75%(2025Q4 报告);2025 年承保财务损失 36.49 亿元、同比 +22.1%(中证鹏元 2026-06-30)。
- 验证来源:每季度偿付能力报告摘要「主要经营指标」+年度信息披露报告/跟踪评级报告利润表。
- 失效信号(推翻"利差可控"判断):累计综合投资收益率连续两个季度低于 3%,同时承保财务损失同比增速持续高于保险合同负债增速。
指标 2|资本内生性:核心偿付能力充足率与"实际资本变动"中发债贡献
- 定义:核心偿付能力充足率环比变化,并拆出当季实际资本变动里由资本补充债/永续债贡献的部分(公司季报"偿付能力充足率变动分析"直接披露)。
- 当前值【事实】:核心 163.31%、综合 242.37%(2026Q3),较 2024 末分别下降 46.39 / 46.58 个百分点;2025Q4 实际资本增加 15.00 亿元全部来自当月永续债发行。
- 验证来源:季度偿付能力报告摘要「偿付能力充足率指标」「实际资本」及管理层分析;中国货币网/上清所债券发行公告。
- 失效信号(推翻"资本缓冲厚"判断):剔除当期发债后核心充足率环比仍下降超过 10 个百分点,或核心充足率跌破 150% 且未见股东注资。
指标 3|负债质量:趸交占比、经代+银保占比、保单继续率与红利实现率的组合
- 定义:规模保费中趸交占比、经代+银保合计占比,对照 13 个月继续率、累计综合退保率,以及官网每年披露的现金红利实现率均值与新老产品分层。
- 当前值【事实】:趸交 43.43%、经代+银保 72.89%(2026Q1,中诚信 2026-05-27);13 个月继续率 96.73%、累计综合退保率 1.17%(2026Q3 报告);官网 2025 年度现金红利均值 85.68%,首次披露 28 条 101.75%、存量 56 条 77.64%(2024 年度整体 102.42%)。
- 验证来源:跟踪评级报告表 3/表 5(年度)、季度偿付能力报告「规模类/品质类指标」(季度)、官网「红利实现率」披露页(年度)。
- 失效信号(推翻"保单品质稳健"判断):趸交占比继续上行且 13 个月继续率跌破 95%,或累计综合退保率单季跳升超过 1 个百分点;或在分红水平监管口径与演示利率不变的前提下,下一分红年度同一批存量老品的实现率继续下行、且当期主推新品的均值跌破 100%。存量老品因限高与高演示基数天然偏低,单看整体均值下行不构成信号。
十三、附录:来源与日期
一手来源(公司 / 母公司 / 监管披露,可直接采信)
1. 中英人寿《2024 年度信息披露报告》(含 2023/2024 经审计财务报表),2025-04-29
2. 中英人寿《2025 年第 4 季度偿付能力报告摘要》,2026-01
3. 中英人寿《2026 年第 1 季度偿付能力报告摘要》,2026-04;《2026 年第 2 / 3 季度偿付能力报告摘要》,2026-07 / 2026-10
4. 中英人寿官网「公开信息披露—专项信息—红利实现率」页面,访问日 2026-11-16
5. 中粮资本(002423.SZ)《2024 年年度报告摘要》,2025-04-26;《2025 年年度报告》,2026-04;《2026 年半年度报告摘要》,2026-08;《2026-09-03 投资者关系活动记录表》
6. 中粮资本《关于控股子公司中英人寿无固定期限资本债券(第一期)发行结果的公告》(公告编号 2024-023,2024-06-26);《关于控股子公司中英人寿无固定期限资本债券发行结果的公告》(公告编号 2026-020,2026-06-16)
7. 中英人寿《资本补充债券 2023 年度报告》,上海清算所,2024-04-28
8. 中意人寿《2025 年第 4 季度偿付能力报告摘要》,2026-01-28
评级机构报告与评级公告(一手引用,与公司口径可能不同)
9. 中诚信国际《中英人寿保险有限公司 2026 年无固定期限资本债券信用评级报告》,2026-05-27
10. 中证鹏元《中英人寿保险有限公司相关债券 2026 年跟踪评级报告》,2026-06-30
11. 穆迪评级《Moody's Ratings affirms Aviva-COFCO's A3 IFSR; outlook stable》,2026-02-12(香港;中文全文由久期财经转载)
12. 中证鹏元《中英人寿 2024 年无固定期限资本债券(第二期)信用评级报告》,2024
13. 中诚信国际《中信保诚人寿保险有限公司 2026 年度跟踪评级报告》,2026
14. 中诚信国际《招商信诺人寿保险有限公司 2026 年无固定期限资本债券信用评级报告》,2026
15. 中粮资本/中英人寿 2025 年永续债评级报告,中国货币网,2025
监管规则与政策口径
16. 《一年期以上人身保险产品信息披露规则》(原银保监规〔2022〕24 号);《关于健全人身保险产品定价机制的通知》(金发〔2024〕18 号)——均见官网红利实现率披露页引用
17. 监管 2024 年 3 月对万能险结算利率与分红险实际分红水平的窗口指导:上海证券报《万能险结算利率不超过 3.3% 险企负债成本将迎调降》2024-03-27;中国经济网 2024-03-25、2024-08-19(行业实现率集体下滑的口径说明)
18. 金融监管总局人身保险监管司《关于分红险分红水平监管意见的函》,2025-06:新华财经 2025-06-19;中国日报财经/中证金牛座 2025-06-20;中证网、中国经济网 2025-06-23
19. 《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》,2025-01-10;预定利率首次触发下调(分红型上限 1.75%、普通型 2.0%,2025-09-01 起执行):新华网 2025-07-25;中国经济网 2025-07-28
20. 蓝鲸新闻/财经中国《分红险实现率最新"成绩单":千款产品表现分化,约 2 成实现率冲线 100%》,2025-07-23(29 家公司 1,380 余款产品的行业统计、2024 年"限高"回溯、中泰证券研报引述)
所有数值均标注来源与统计时点;口径分歧未做静默取舍;未提供的信息统一归入「信息缺口」。
本文由发哥系统整理,仅做内部学习使用,因能力有限不能完全保证100%正确,也不构成任何推荐建议。
☆☆☆ 未经许可,严谨任何机构和个人转载!!!
感谢你读到最后,帮我点个"赞"+"推荐",并"分享"给更多人吧。
如果你觉得有启发,可以关注我,我还会分享更多买保险的干货,帮您买对、买好保险。
另外我建有一个免费的保险咨询答疑交流群,如有需要,私信我"进群",我邀请你。
我是张衍发,明亚保险经纪资深经纪人,从业七年,不为任何一家保险公司代言,只坚守自己的职业道德和客户的利益。
研究保险前,我看保险如井蛙观明月;
研究保险后,我看保险如蜉蝣见青天。
如果你想买保险,或者跟我做保险,都可以联系我。
15205332511
我会帮您做一对一的专业需求分析,并提供量身定制精准的匹配方案。
本文只做保险知识科普,不推荐任何具体产品,也不构成投保建议,具体保障以保险合同条款为准。
分红险丨 排行榜养老金丨 医疗险丨 保险科普丨 重疾险丨 加入明亚必读丨 增额寿丨 税优险丨保险公司测评
点击下方 关注 发哥谈险
让保险更保险

保险咨询 | 财富规划 | 企业风控