研报速递
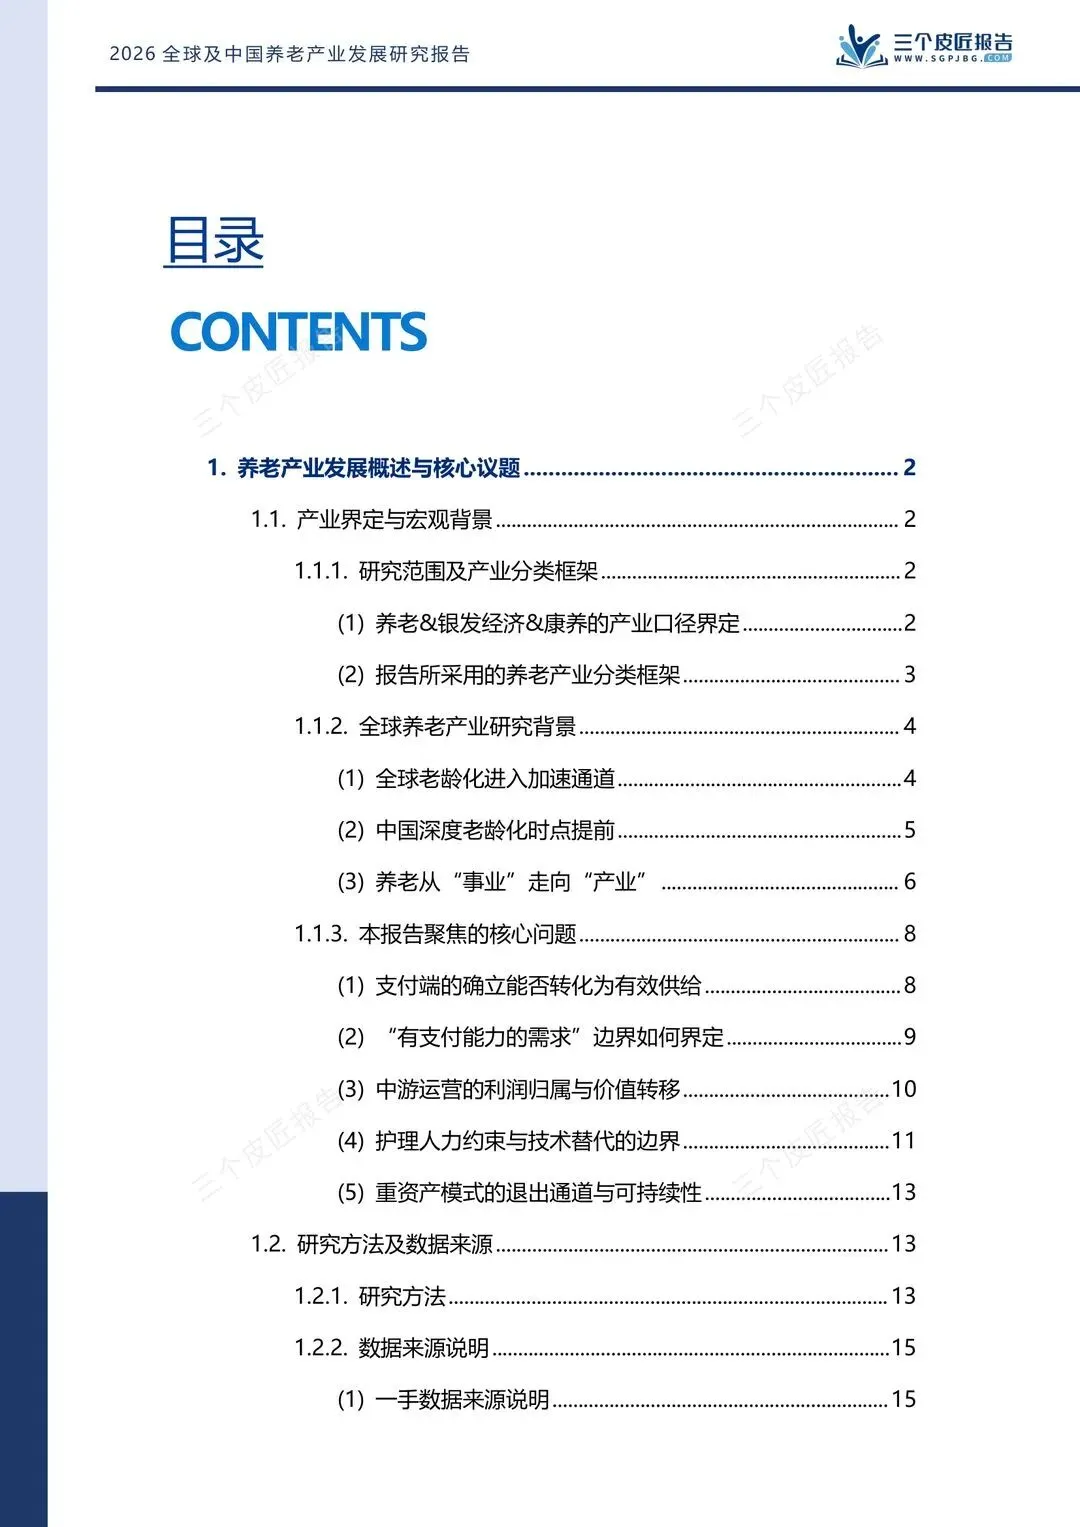
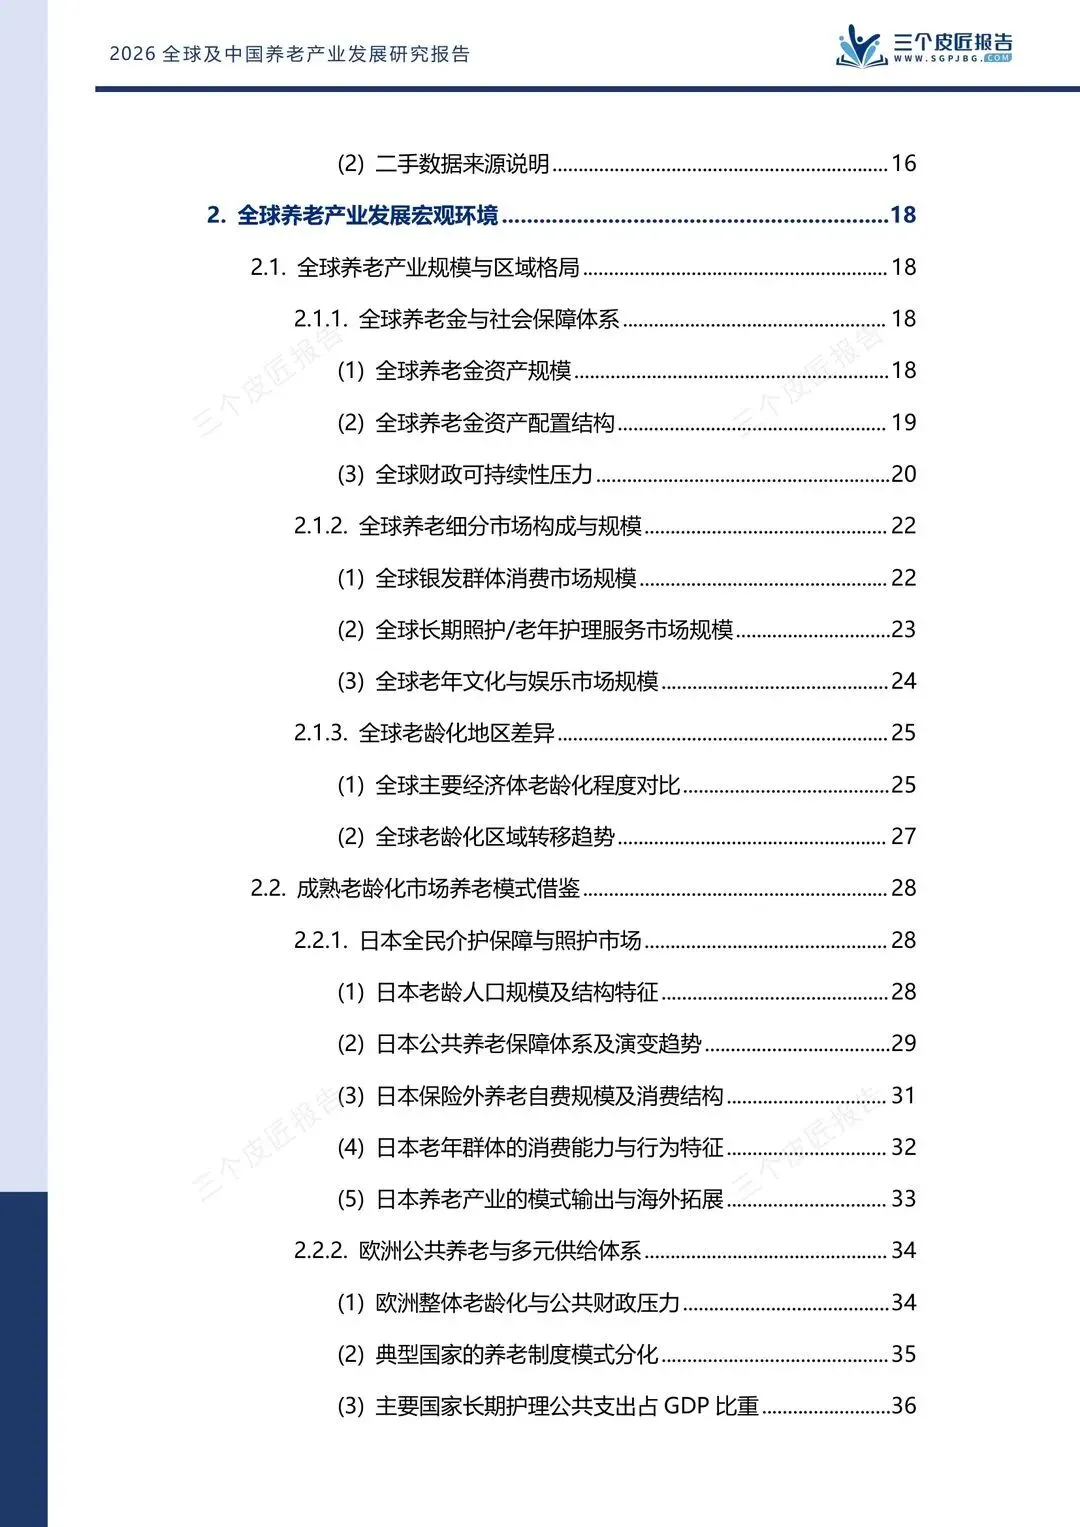
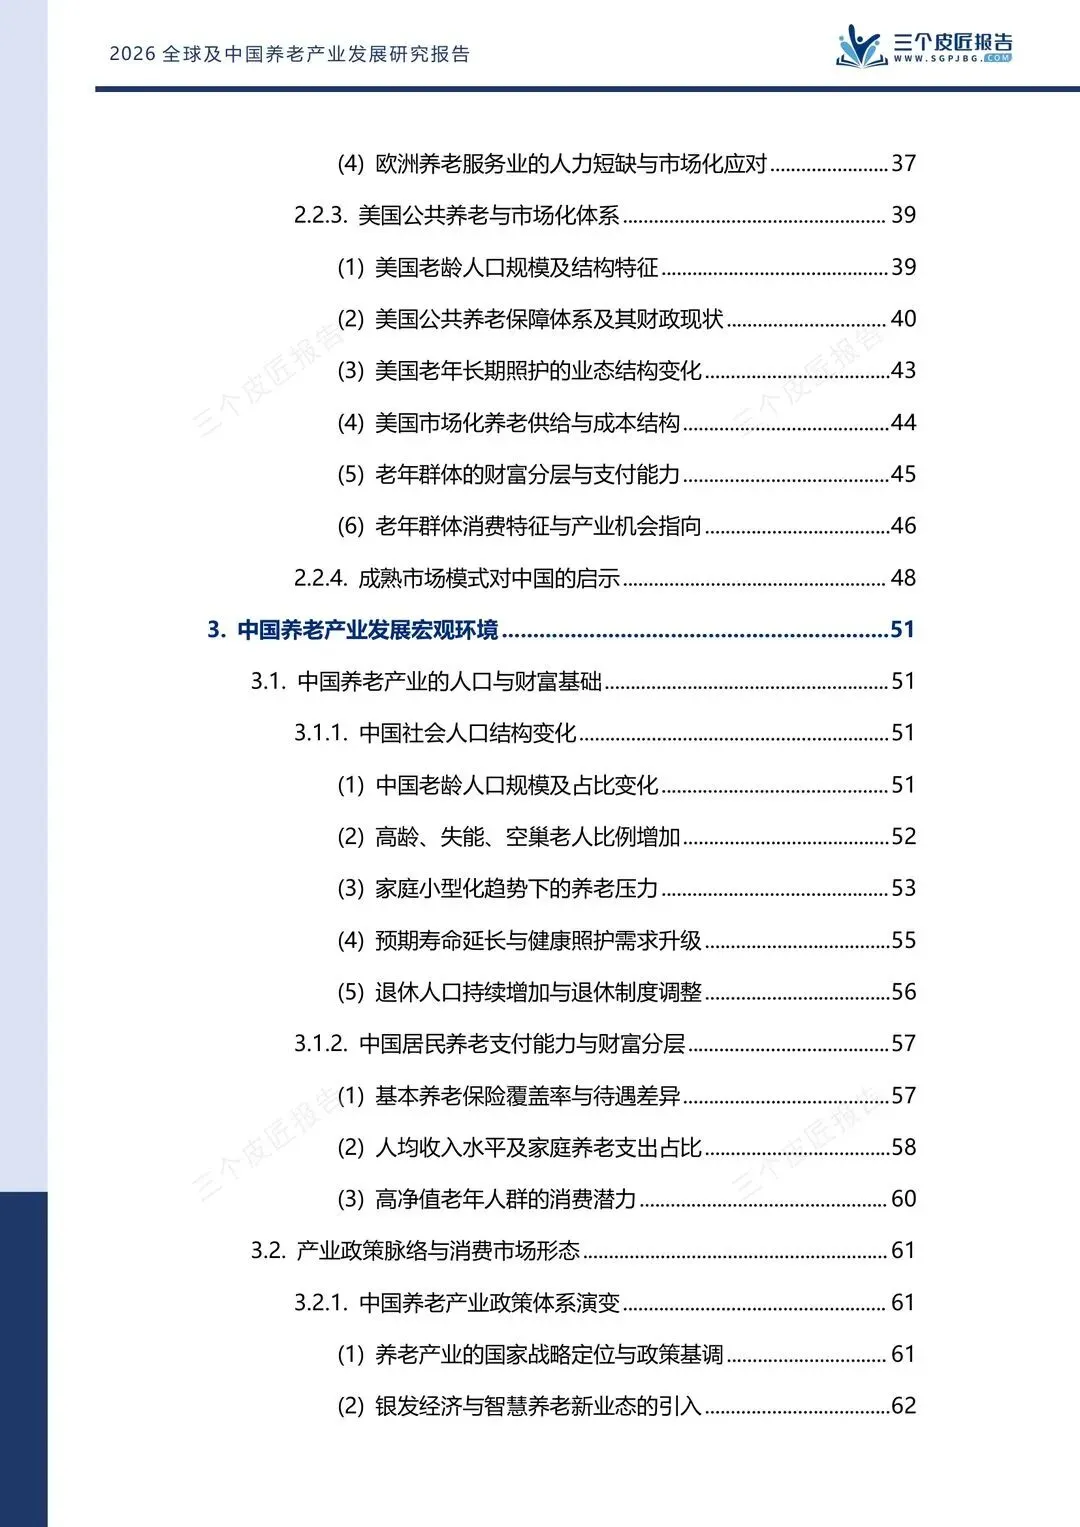
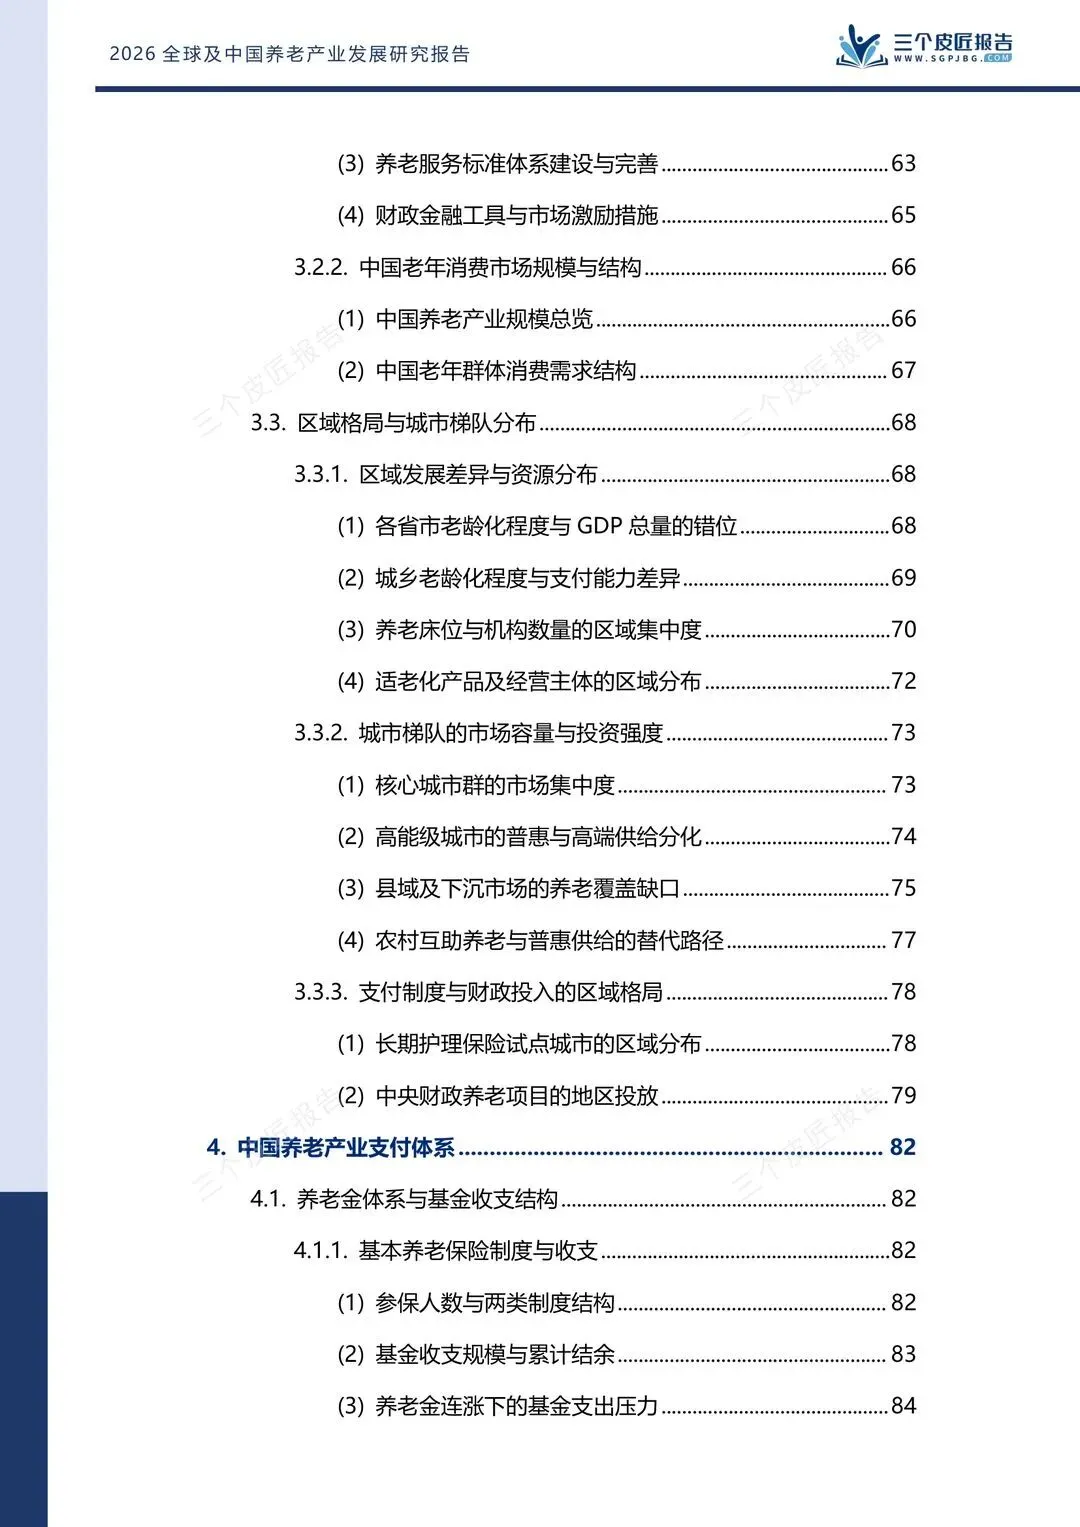
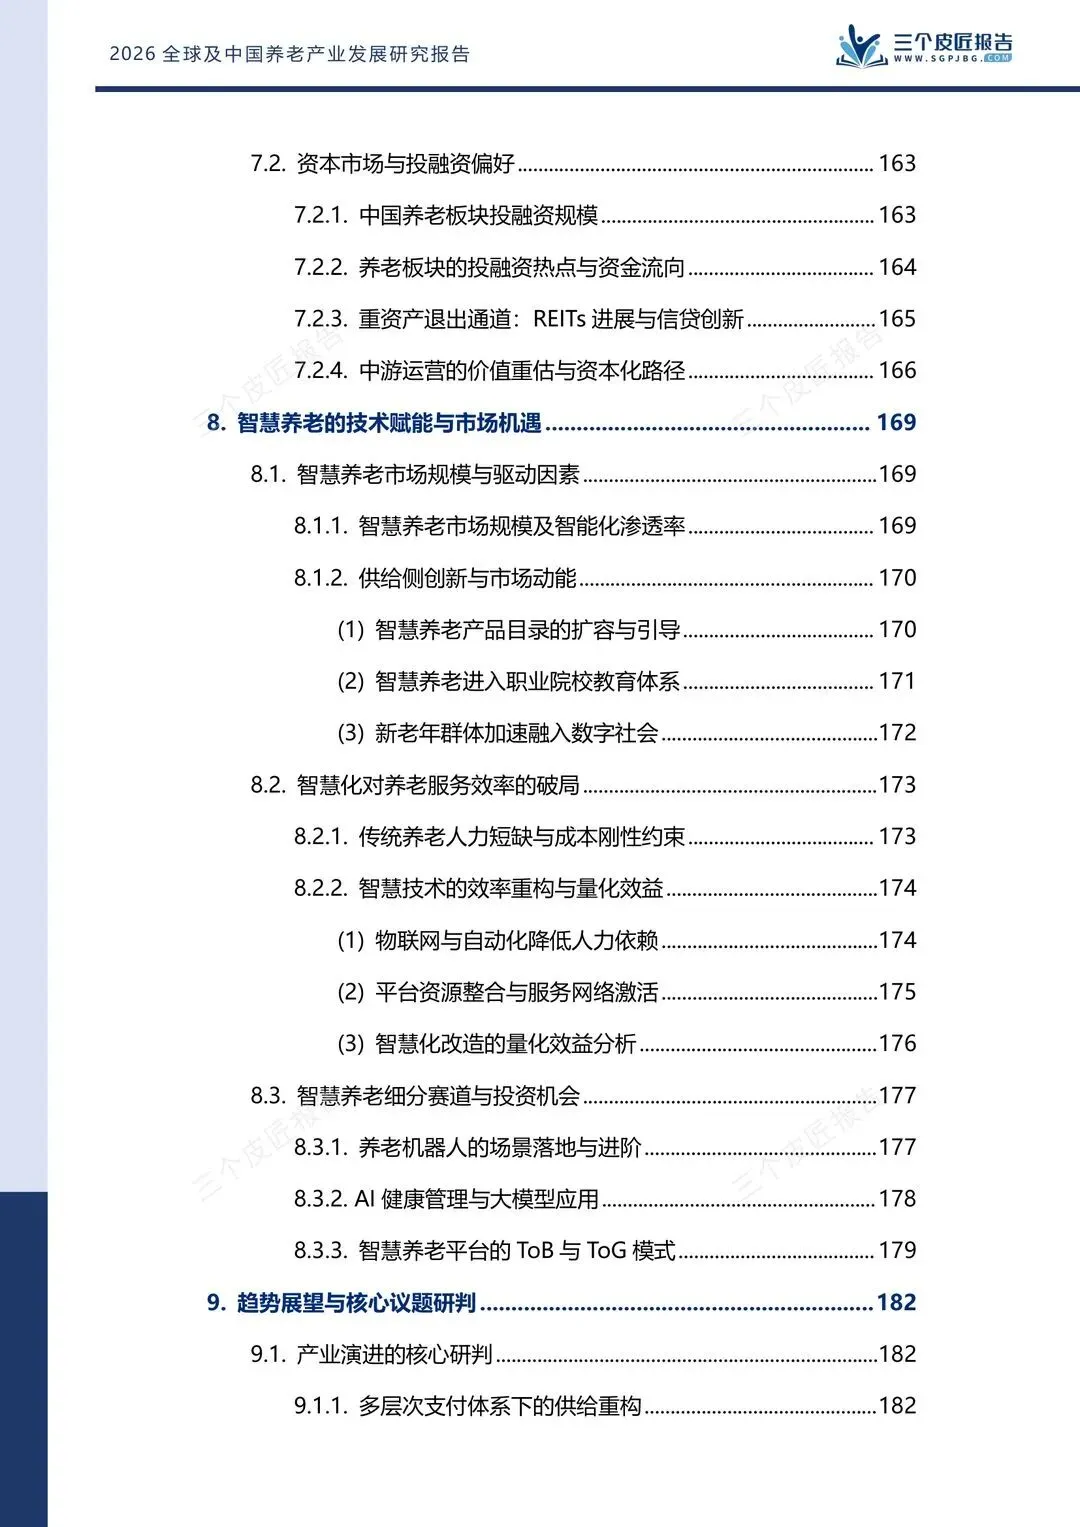
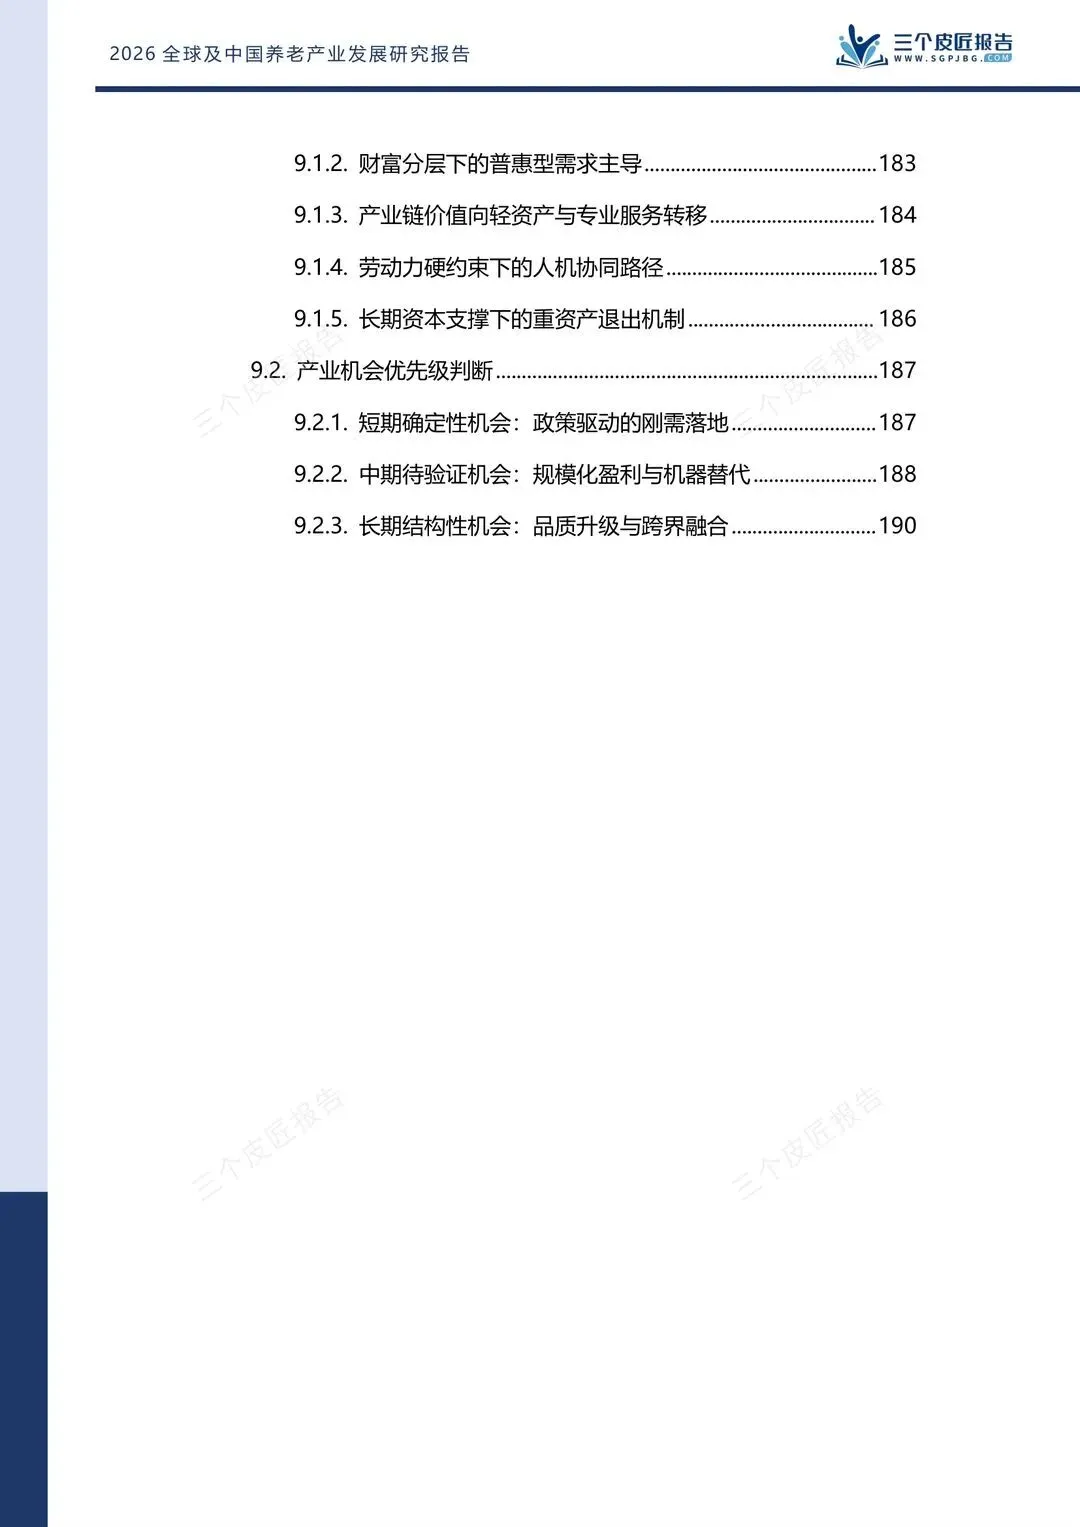
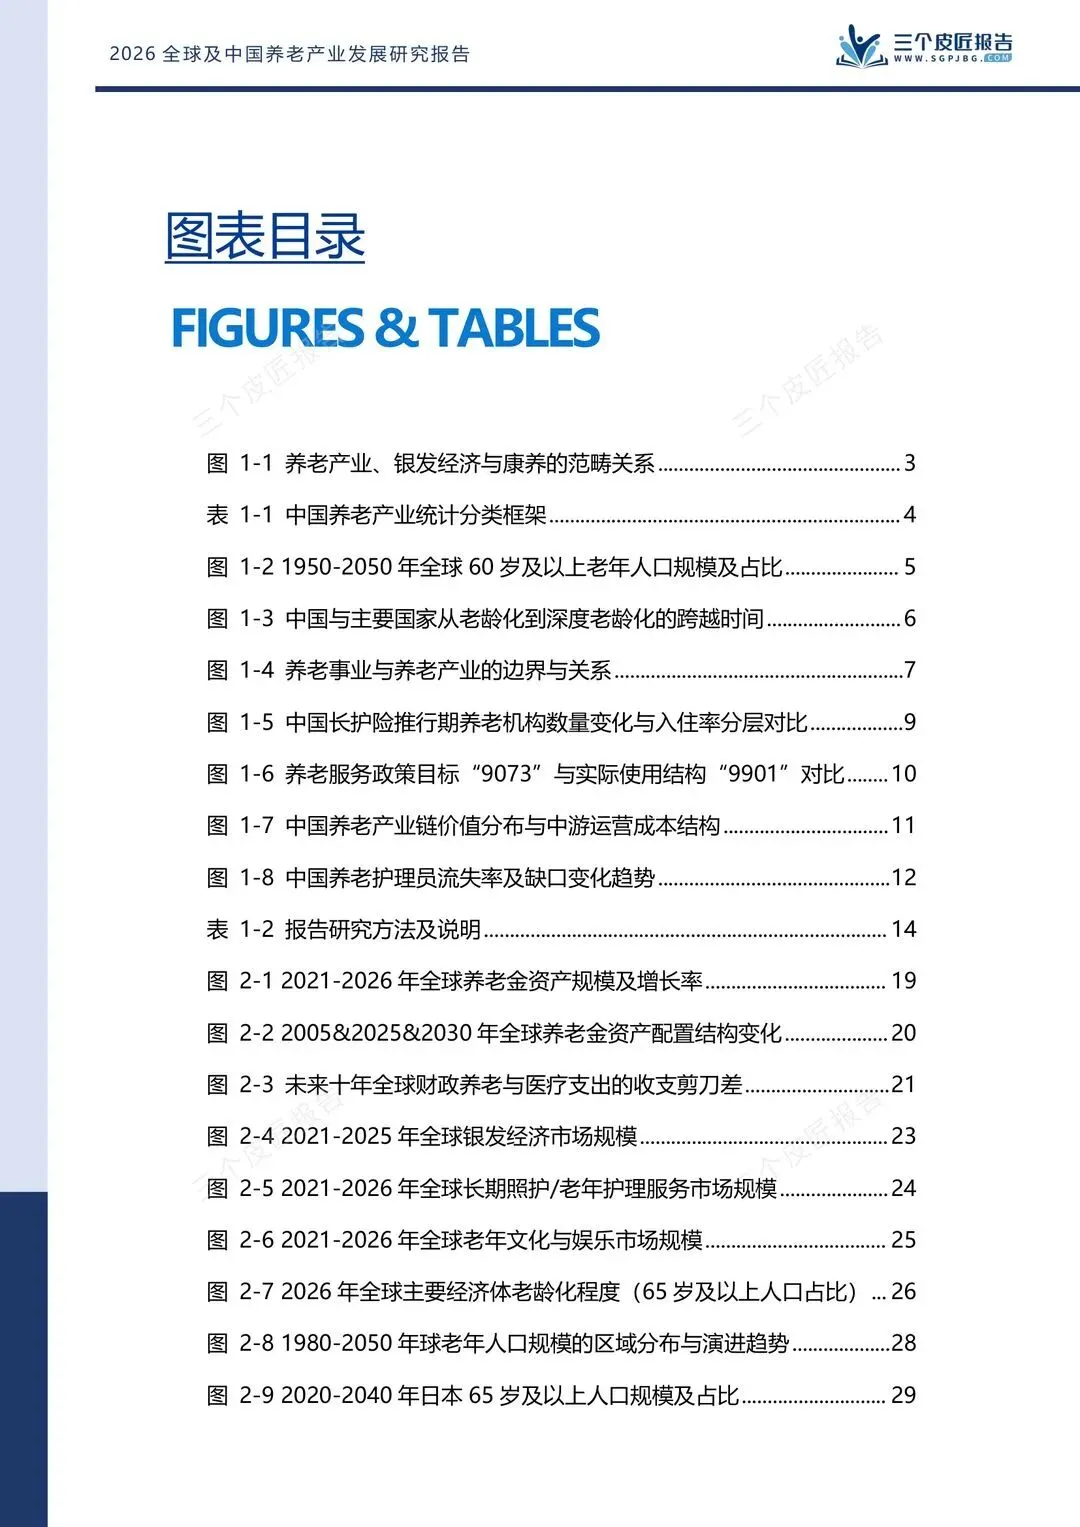
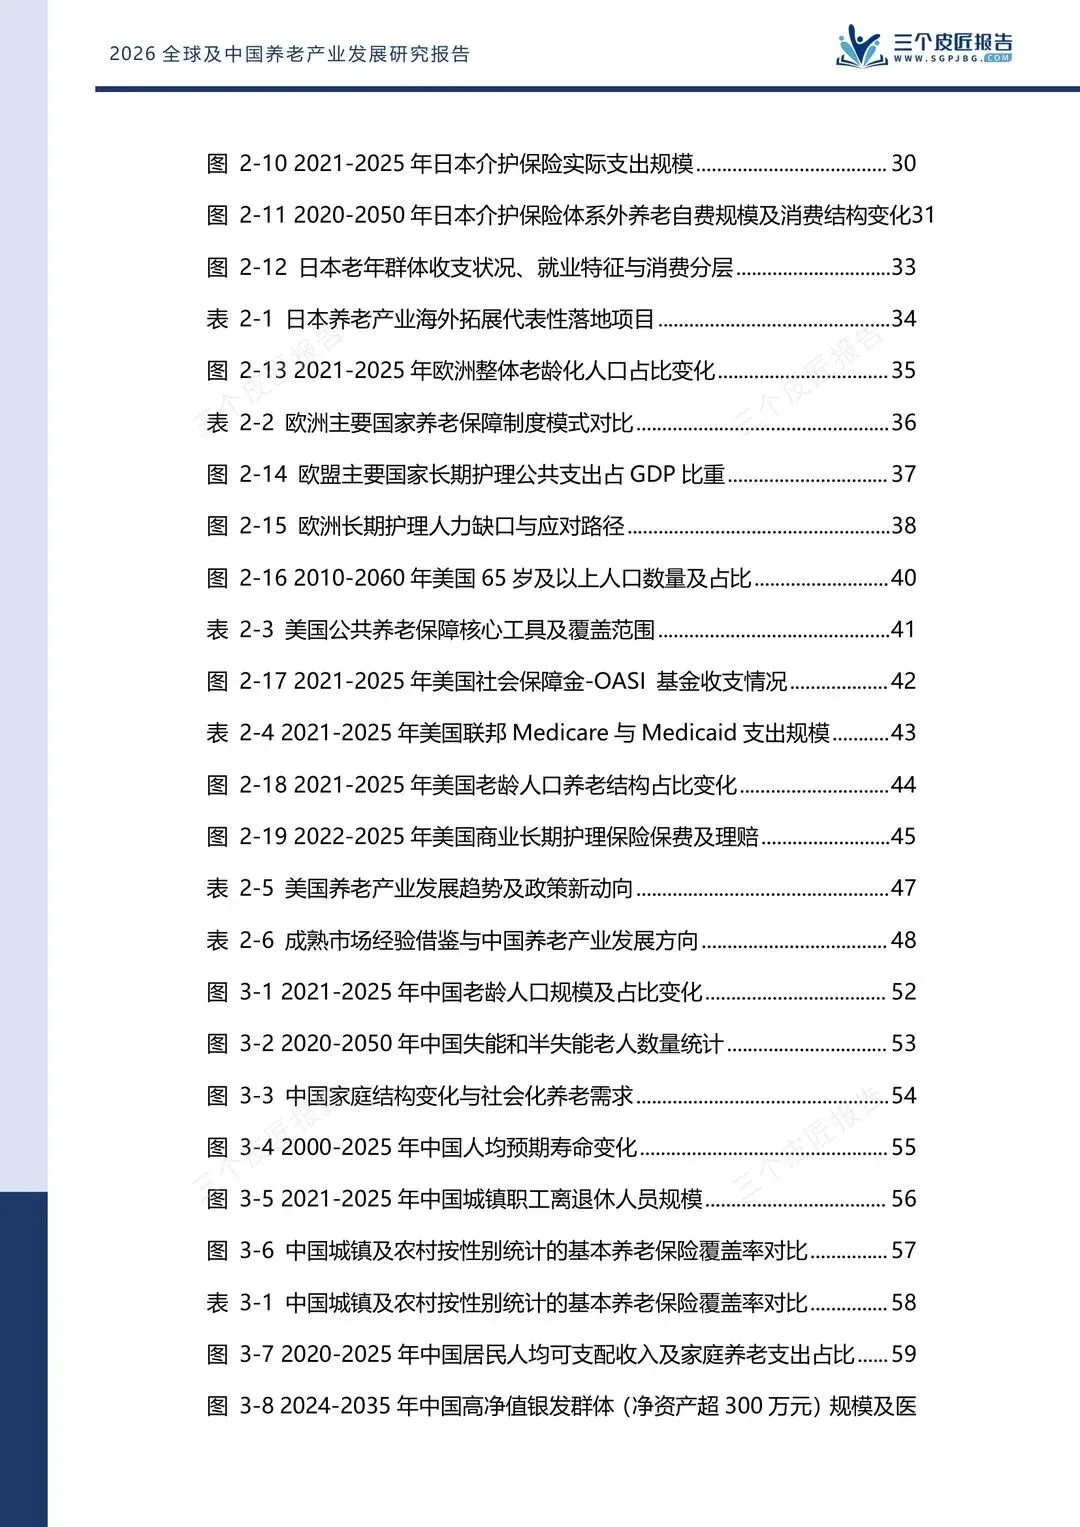
报告名称:《2026全球及中国养老产业发展研究报告》-文末附下载方法
报告出品:三个皮匠报告
老人需要长期照护,但这笔钱最后由谁来付?
表面看这是个社会保障课题,落到商业层面,它直接决定了养老企业有没有稳定进账、能不能活下去,以及市场盘子到底能做多大。
把日本、欧洲和美国放上台面对比,不能只看老人有多少、产值有多高,核心要看公共制度兜底到哪一步、个人还得掏多少,以及市场化企业究竟从哪儿赚钱。
01
日本:介护保险先建立支付
再把服务市场交给多元主体
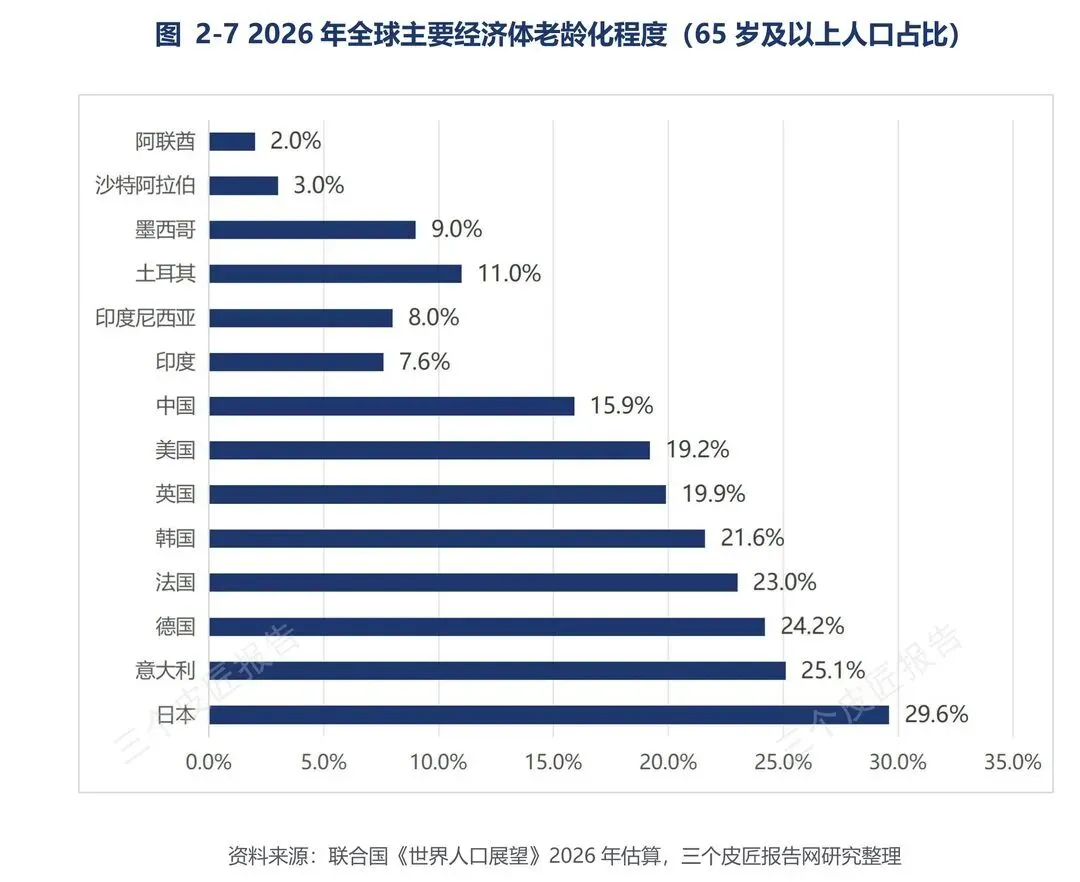
图:全球主要经济体65岁及以上人口占比与老龄化演进阶段
日本是全球观察养老产业制度化落地最典型的样本。
2000年,日本正式推出介护保险制度。40岁以上国民全部纳入参保,65岁及以上算第一类参保人,40至64岁算第二类。老人经过市町村评估认定符合护理等级后,就能按规矩享受介护服务,自己只需掏一小部分自付费用,大头全由保险基金买单。
这套制度最狠的作用,是把原本压在家庭身上的照护重担,强行转化成了社会化支付。对养老企业来说,介护保险不仅解决了谁出钱的问题,还直接培育出了稳定且可预期的现金流。
但公共保险并没有大包大揽。介护保险只保制度清单里的基础照护,像家政跑腿、陪同出行、自费康复、健康管理和智能监测这些需求,全留给了市场去发挥:
保险外市场规模:日本经济产业省测算,包含健康产业在内的保险外市场,2020年规模约 25万亿日元,预计2050年将飙升至 77万亿日元。虽然这个口径比狭义养老要宽,但它证明了在公共保险之外,日本老人自掏腰包的消费潜力依然惊人。
智能装备与辅具:报告还提到,介护相关机器人和适老智能装备市场到2050年预计达到 5.6万亿日元。缺人是日本倒向科技替代的直接推手——护工实在招不到,智能监测、辅助移位设备和生活辅具自然成了企业抢滩的新增量。
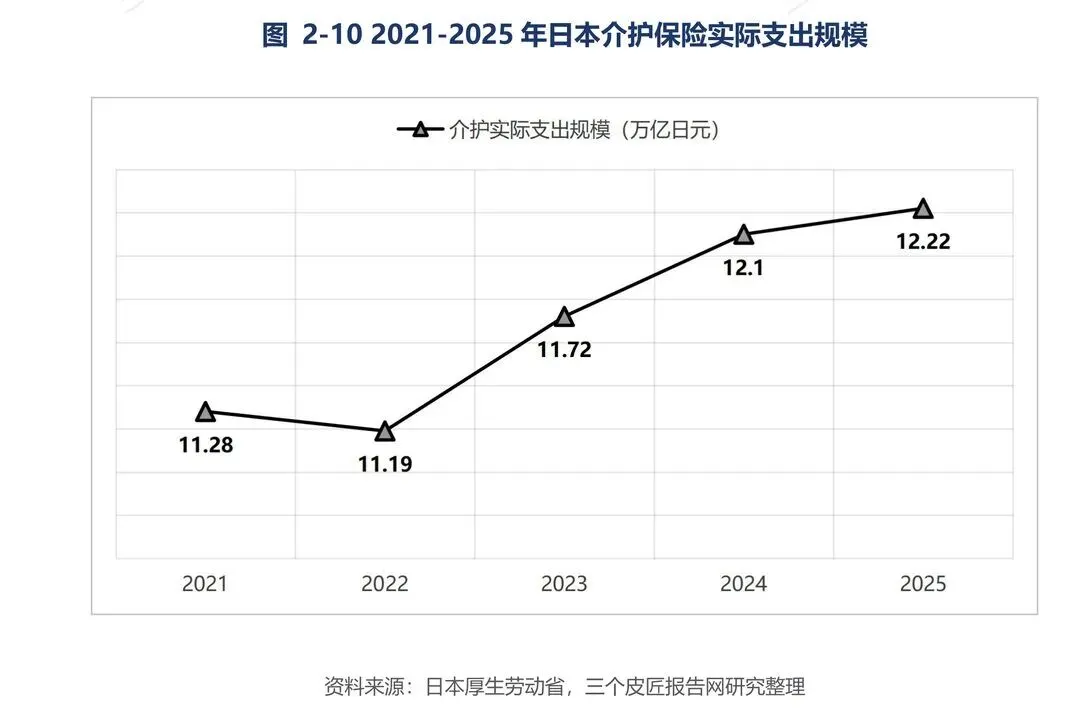
图:日本介护保险费用支出走势与未来预测(2000-2040年)
不过,日本模式也有自己的死穴。随着高龄老人越来越多,介护保险的总支出从刚启动时的 3.6万亿日元,一路暴涨至2025年度预算的 14.3万亿日元,预计2040年更要冲到 27.6万亿日元。政府不得不在保障待遇、个人自付比例和财政承受力之间反复走钢丝。
日本其实很早就看明白了:政府的介护保险只管“保命和基础尊严”,想要吃得好、玩得花、用智能装备,对不起,掏钱走市场。制度先打好基础需求的底子,市场再去切分保险覆盖不到的高端和个性化蛋糕。
02
欧洲:不是一种养老模式
而是不同的责任分配方式
外界总爱把欧洲统称为“高福利养老”,其实欧洲各国在谁出钱这件事上算盘打得完全不同:
德国(社会保险为主):搞的是法定长期护理保险,给符合条件的老人提供制度性报销,但属于“部分保险”,个人还得自掏一部分腰包。成熟的保险机制给了护理机构稳定的支付预期,也养出了不少大型连锁服务集团。
荷兰(高程度公共保障):靠强制性长护险和公共财政撑起了一套极完善的照护网,居家和社区服务高度制度化。企业在这儿做生意不愁收不到钱,但得忍受极严的制度监管和死板的成本控制。
英国(国家医疗+地方照护):国家医疗服务体系(NHS)扛起看病报销,成人社会照护则甩给地方政府,私人养老院和居家机构参与干活。地方财政宽不宽裕、护工工资涨不涨,直接决定整个体系的运转效率。
法国及南欧、东欧部分国家(家庭责任较重):在公共长护支出抠门的国家,照护担子主要还是压在家人肩上,市场化的商业养老机构很难成气候。
报告整理的欧盟数据显示,荷兰、北欧国家及比利时的公共长期护理支出占GDP比重普遍在 3%以上,而希腊、罗马尼亚和保加利亚等国只有 0.1% 左右,欧盟平均线在 1.7%。数字落差的背后,是政府、保险和家庭之间完全不同的责任切分。
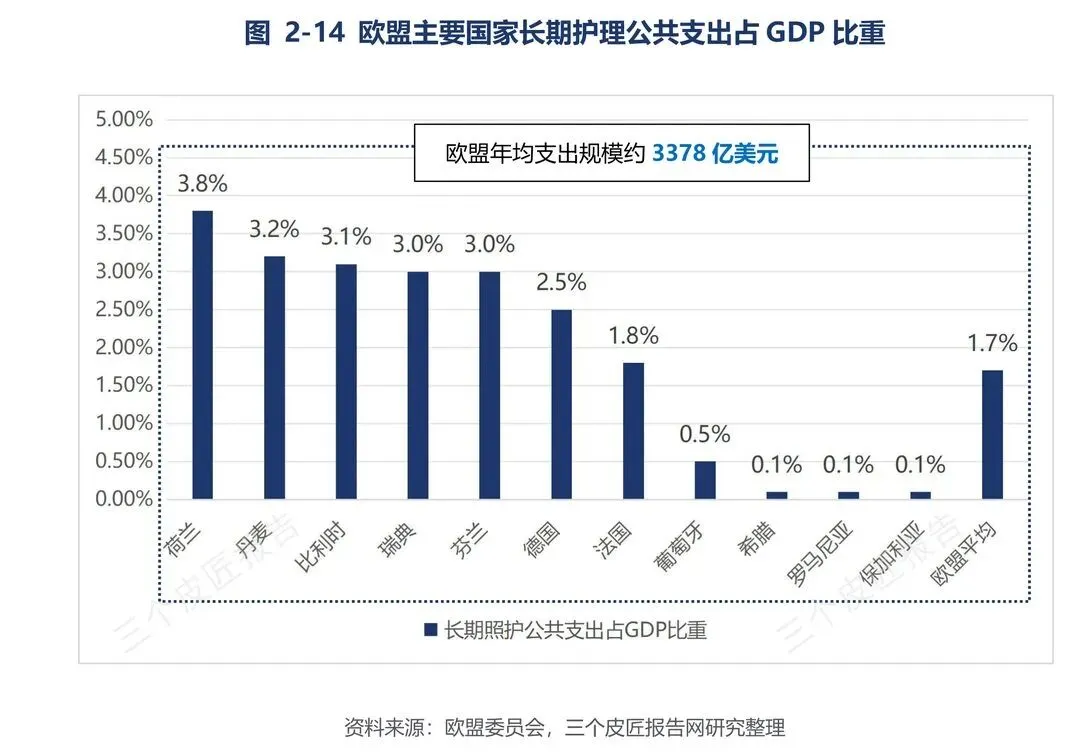
图:欧盟各成员国长期护理支出占GDP比重对比
欧洲给我们的教训很深刻:政府兜底越多,不代表企业就能躺着赚钱,反而意味着更高的合规与控本门槛;政府兜底越少,也不代表市场空间就越大。家庭支付力、政府采购、保险报销和正规服务供给,这四个轮子必须同时转起来,养老生意才能跑通闭环。
同样让欧洲头疼的还有用工荒。欧盟委员会测算,要想维持现有的照护水准,到2050年欧盟还得净新增约 160万名 长期护理人员。从海外引进护工、推广数字化管理工具,已经成了不少欧洲国家的救命稻草。
03
美国:公共保障有边界
市场化服务高度分层
美国的养老支付体系讲究各司其职,制度边界划得极清:
社会保障金(Social Security):只管发退休金,保基本生活;
Medicare:管老人看病报销,明确不承担常规的长期生活照护费用;
Medicaid:卡死收入和资产审查,专门给穷人兜底医疗和长期照护。
这三张网并没有把所有老人的长期照护全兜住,结果在市场上撕开了极其明显的支付分层:
1. 低收入群体:符合严苛资产审查的穷人,直接靠 Medicaid 财政兜底;
2. 高净值家庭:靠自己厚实的家底、商业长护险和全自费,享受顶级的商业照护服务;
3. 中等收入家庭(夹心层):手里有点积蓄和房产、够不上政府救济线,真到了需要长期照护的时候,往往得自己硬扛高昂的账单。
美国养老市场的商业化程度全球最高,从活力老人社区、辅助生活到专业护理院,产品线极其丰富。报告引用的预测显示,美国65岁及以上人口将从2024年的 5600万 涨到2030年的 7320万,2060年逼近 1亿。但人口涨了,不代表企业就能顺理成章把钱赚到手,最终还得看家庭财富、商业保险赔付和福利资格。
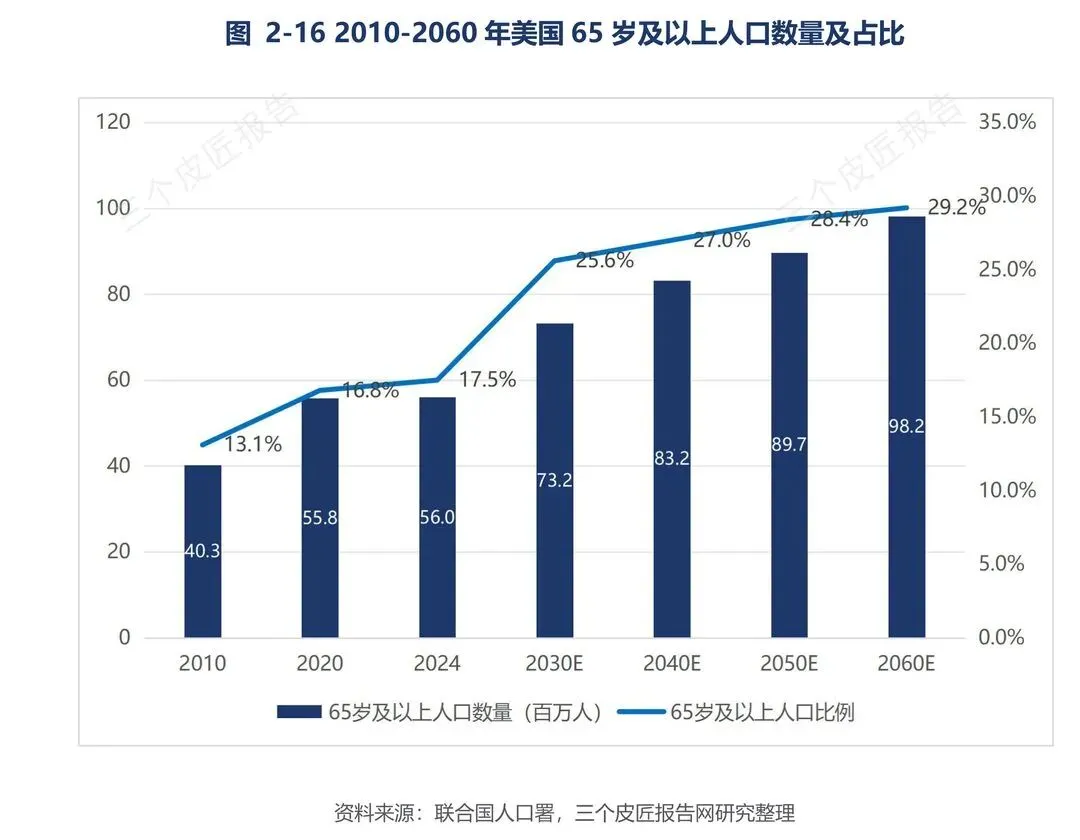
图:美国65岁及以上老龄人口增长趋势预测(2024-2060年)
美国模式的底色非常冷峻:公共制度只保基础退休金、看病和穷人兜底,剩下的广阔市场全部交给商业定价,有多少钱买多少服务。供给极其丰富,但阶层分化也极其残酷。
04
三种模式
三种不同的产业逻辑
把日本、欧洲和美国摆在一张桌子上对比,谁来出钱直接决定了产业怎么玩:
05
养老产业真正需要的是
可持续的支付结构
日、欧、美走出了三条完全不同的路,但都指向同一个铁律:养老产业绝不能光靠“老人变多”来画饼。
长期照护天生是个劳动密集型、周期极长且持续烧钱的苦活。全让家庭自掏腰包,普通中产很快就会被掏空;全指望财政大包大揽,再富的国家也扛不住支出暴涨和用工荒。商业保险、个人储蓄和市场化服务虽然能补位,但也各有各的覆盖天花板。
真正健康的养老市场,从来不是政府、家庭或企业某一方单打独斗,而是把账算清、把责分明:
公共制度:负责托底保基本;
保险机制:负责分散大额照护风险;
家庭和个人:承担合理比例的自付;
企业:专注于打磨专业服务和极致运营效率。
养老这笔钱最终由谁来付,决定的不只是老人晚年能不能活得体面,更直接决定了养老产业能不能长成一门健康的商业生意。
数据来源:本文核心数据与图表分析,引自《2026全球及中国养老产业发展研究报告》。
报告节选
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告