研报速递
一、全球锂矿资源分布总述
依据用户编制的《全球关键锂矿矿床分布图》及美国地质调查局(USGS)《矿产品摘要》2026年版数据,全球锂矿资源呈现“卤水与硬岩双核驱动、区域高度集中”的分布特征。按 USGS 经济可采储量(Reserves)口径,全球合计约 3,700 万吨金属锂当量(1 吨 Li ≈ 5.32 吨 LCE)。从大洲格局看,南美洲以“锂三角”盐湖群为核心居首,大洋洲以澳大利亚硬岩锂辉石次之,北美洲、亚洲分列三、四位;按矿床类型则呈卤水型约 64%、硬岩型约 26%、黏土型约 10% 的资源量结构。这一格局决定了全球锂供应链对拉美盐湖与中国硬岩—盐湖复合体系的双重依赖。
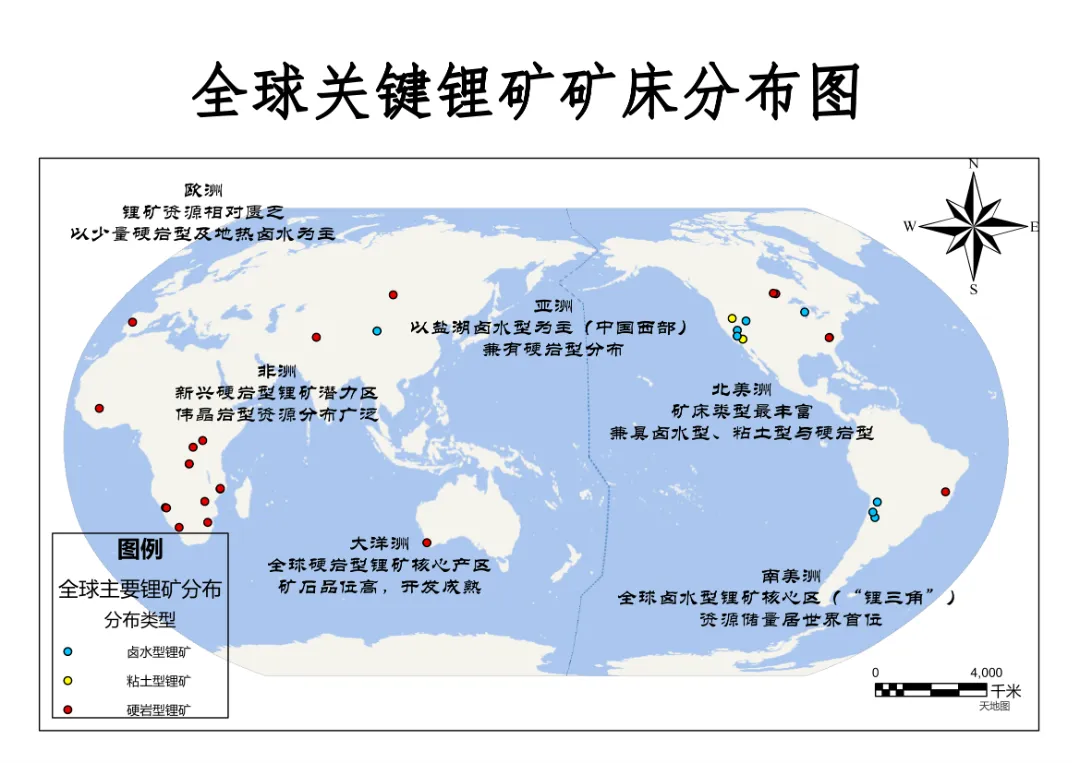
图1 全球关键锂矿矿床分布图(底图:天地图®)
图 1 以天地图®世界地图为底图,按图例以蓝(卤水型)、黄(黏土型)、红(硬岩型)三色符号标注全球主要锂矿矿床,并对各大洲作文字综述:南美洲为“全球卤水型锂矿核心区(锂三角),资源储量居世界首位”;大洋洲为“全球硬岩型锂矿核心产区,矿石品位高、开发成熟”;北美洲“矿床类型最丰富,兼具卤水、黏土与硬岩型”;亚洲“以盐湖卤水型为主(中国西部)兼有硬岩型”;非洲为“新兴硬岩型锂矿潜力区,伟晶岩型资源分布广泛”;欧洲则“锂矿资源相对匮乏,以少量硬岩型及地热卤水为主”。图右下角附比例尺(0—4,000 千米)与指北针,可直观对比各大洲的资源禀赋与矿床类型差异。
表1 全球各大洲锂矿储量分布统计表
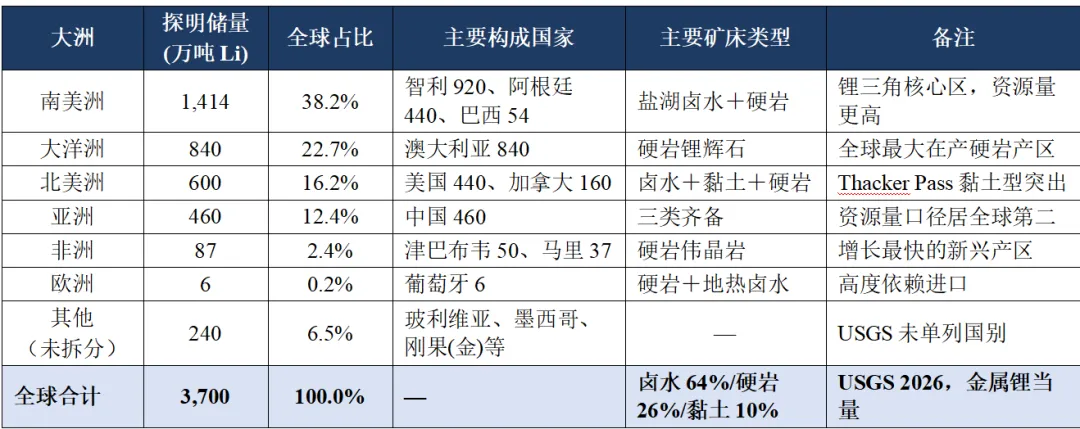
注:表中“储量”指 USGS 经济可采储量(Reserves),与“资源量(Resources)”口径不同——玻利维亚乌尤尼盐湖资源量约 2,300 万吨但未计入储量,故归入“其他”。数据来源:USGS《Mineral Commodity Summaries》2026,https://pubs.usgs.gov/mcs/ 。
为进一步说明“储量—资源量—产量”三口径的差异,下表汇总全球储量前十国家的三套数据,可见储量排名靠前并不等同于资源量或产量领先(如美国资源量约 3,000 万吨居前列、但产量自 2023 年起停止公开)。
表2 全球锂矿储量前十国家“储量/资源量/产量”三口径汇总表
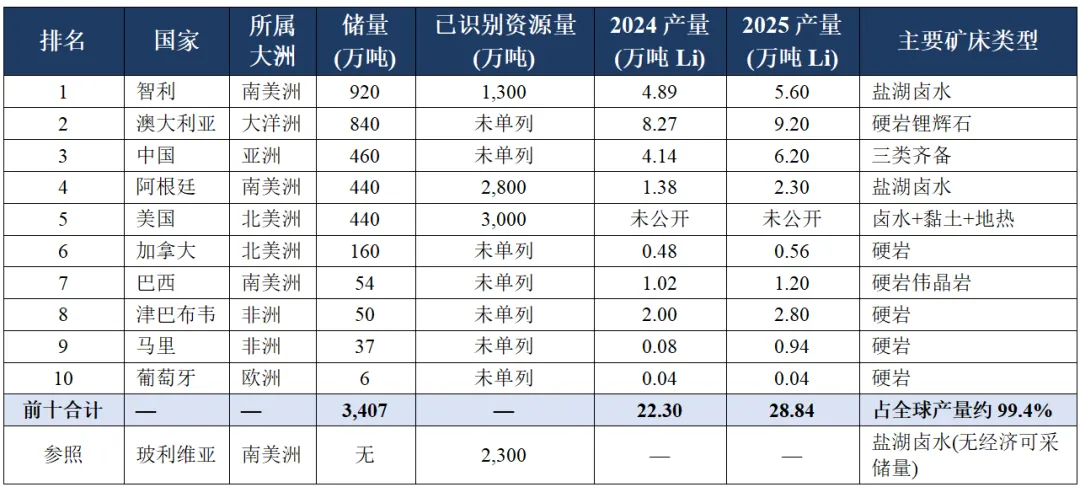
注:USGS 仅单列美国、阿根廷、智利、玻利维亚四国已识别资源量,其余国家资源量并入“其他国家”无法拆分,故标“未单列”;美国矿山产量自 2023 年起停止公开,标“未公开”,不以估算值冒充。数据来源:USGS 2026。
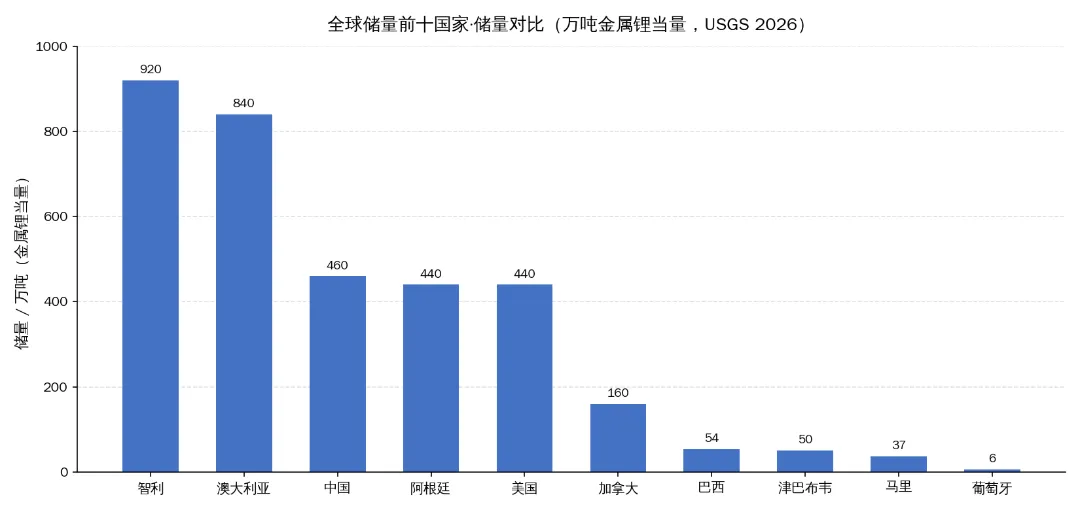
图2 全球储量前十国家储量对比柱状图(单位:万吨金属锂当量,数据源 USGS 2026)
图 2 以横向排名直观呈现全球锂储量前十国家的量级差距:智利(920 万吨)与澳大利亚(840 万吨)构成第一梯队,二者合计已超全球储量(3,700 万吨)的半壁江山;中国(460 万吨)、阿根廷(440 万吨)、美国(440 万吨)构成数值接近的第二梯队;自加拿大(160 万吨)起呈断崖式下降,巴西(54 万吨)、津巴布韦(50 万吨)、马里(37 万吨)均在 40–60 万吨区间,葡萄牙(6 万吨)为欧洲唯一上榜国。柱形高度直观印证全球锂储量高度集中于南美洲与大洋洲。
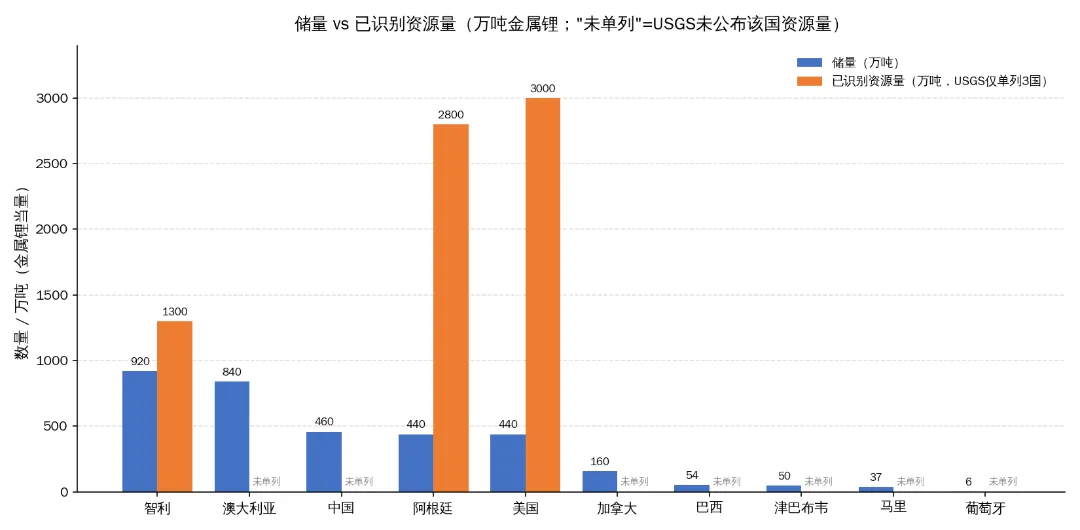
图3 全球储量前十国家储量与已识别资源量对比(单位:万吨,USGS 2026)
图 3 将同一批国家的经济可采储量(蓝)与 USGS 已识别资源量(橙)并列对比。USGS 仅单列美国、阿根廷、智利三国资源量,其余国家并入“其他国家”无法拆分(图中标“未单列”)。其中美国资源量约 3,000 万吨远高于其 440 万吨储量,阿根廷资源量 2,800 万吨亦为储量 440 万吨的 6 倍以上,直观印证“储量≠资源量”——资源量反映地质潜力,储量仅指其中当前技术经济条件下可采的部分。
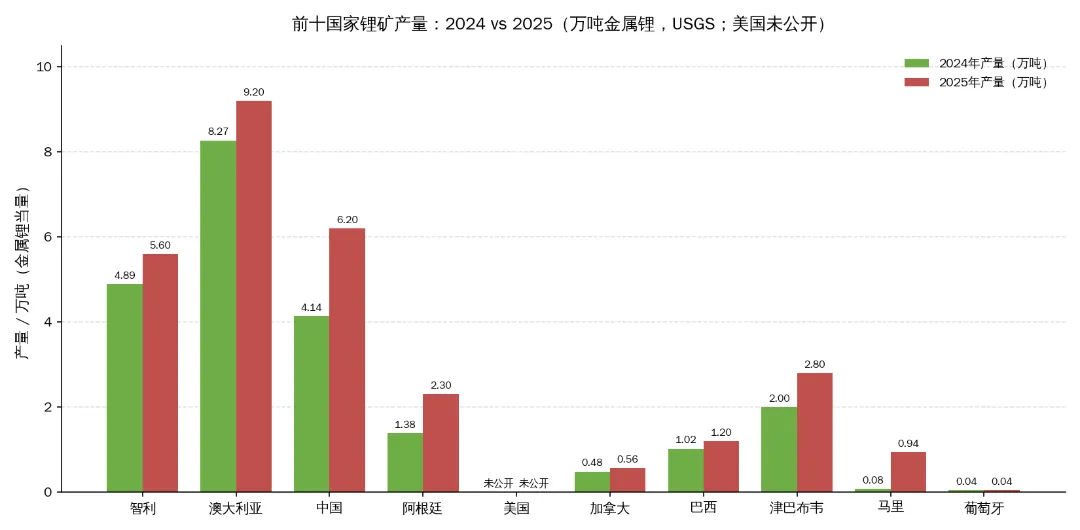
图4 全球储量前十国家矿山产量对比:2024 vs 2025(单位:万吨,USGS;美国未公开)
图 4 以分组柱形对比前十国家 2024 与 2025 年矿山产量:澳大利亚(8.27→9.20 万吨)稳居第一,中国(4.14→6.20 万吨)超越智利跃升为全球第二大产量国,智利(4.89→5.60 万吨)退居第三。增长最显著者为阿根廷(+66.7%)以及马里(由 0.08 万吨增至 0.94 万吨,呈爆发式增长)。美国矿山产量自 2023 年起停止公开,故无柱形。产量排名与图 3 储量排名并不重合,再次说明“储量≠产量”。
二、拉美地区锂矿资源空间布局详解
拉美地区是全球锂资源最集中的区域,其空间布局呈“安第斯盐湖带+东部巴西硬岩带+北部墨西哥黏土区”三大地质单元。其中安第斯“锂三角”(智利、阿根廷、玻利维亚)以现代盐湖卤水型矿床为主,集中了全球过半的盐湖锂资源;巴西以阿拉苏阿伊(Araguaia)伟晶岩带的硬岩锂辉石型为特色,是南美唯一的硬岩锂生产国;墨西哥索诺拉州则以沉积黏土型矿床为主。三者在成因类型与开发成熟度上差异显著。
智利阿塔卡马盐湖是全球品位最高、镁锂比最低、开采成本最具优势的标杆级卤水锂矿,长期主导全球供应;阿根廷普纳高原盐湖群(翁布雷穆埃尔托等)密集分布、开发政策开放,是产能扩张最快的新兴主力区;玻利维亚乌尤尼盐湖资源量全球第一却因高镁锂比与政治因素尚未规模化;巴西阿拉苏阿伊伟晶岩带矿石品质优良,是南美罕见的硬岩型锂矿产区。
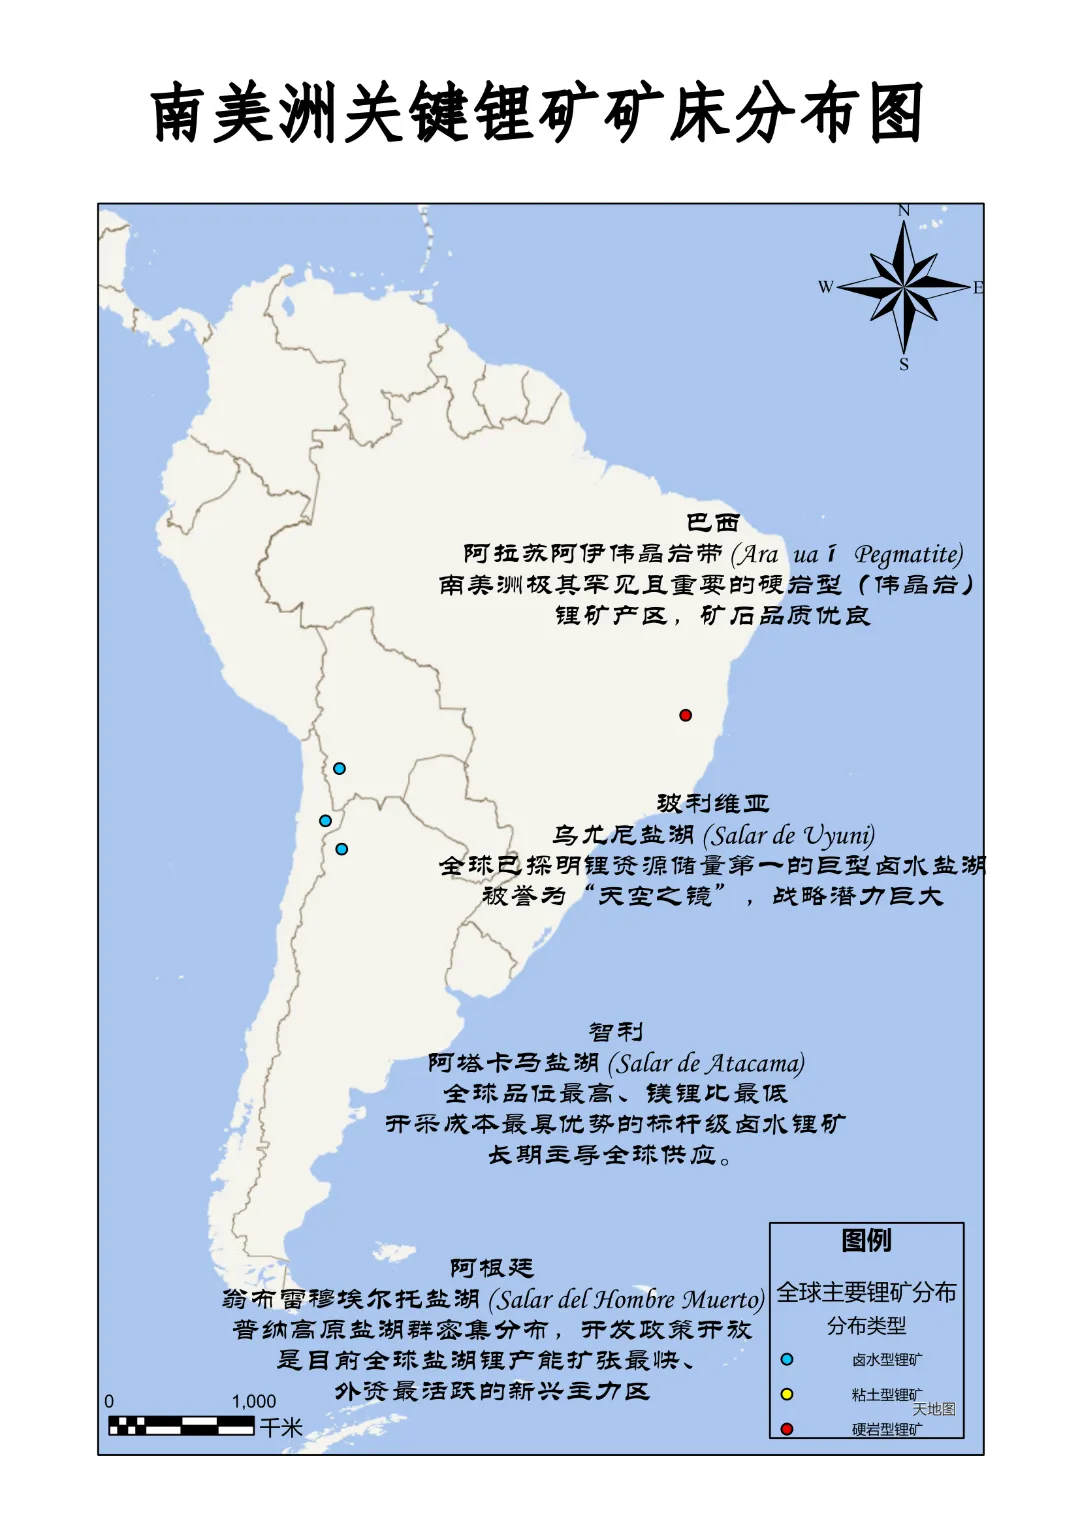
图5 南美洲关键锂矿矿床分布图(底图:天地图®)
图 5 以天地图®南美洲地图为底图,按同一图例(蓝—卤水型、黄—黏土型、红—硬岩型)标注南美主要矿床并分区注释:智利“阿塔卡马盐湖(Salar de Atacama)——全球品位最高、镁锂比最低,长期主导全球供应”;阿根廷“翁布雷穆埃尔托盐湖(Salar del Hombre Muerto)——普纳高原盐湖群密集分布,开发政策开放,是全球盐湖锂产能扩张最快、外资最活跃的新兴主力区”;玻利维亚“乌尤尼盐湖(Salar de Uyuni)——全球已探明锂资源量第一的巨型卤水盐湖,战略潜力巨大”;巴西“阿拉苏阿伊伟晶岩带(Araguaí Pegmatite)——南美极其罕见且重要的硬岩(伟晶岩)型锂矿产区,矿石品质优良”。图中卤水型符号集中分布于安第斯山麓西侧,硬岩型符号落于巴西东部,空间分异清晰。
三、拉美主要国家锂矿储量、产量及重点矿床分析
下表依据 USGS 2026 及各国矿业主管部门数据,给出拉美五国储量、已识别资源量、2024—2025 年产量与矿床类型的综合排名。拉美合计已披露储量约 1,414 万吨、已识别资源量约 6,400 万吨;按“资源量第一 ≠ 储量第一 ≠ 产量第一”的原则组织,玻利维亚、墨西哥均无经济可采储量、墨西哥国有化后零产量,均如实标注。
表3 拉美地区锂矿储量与产量排名汇总表
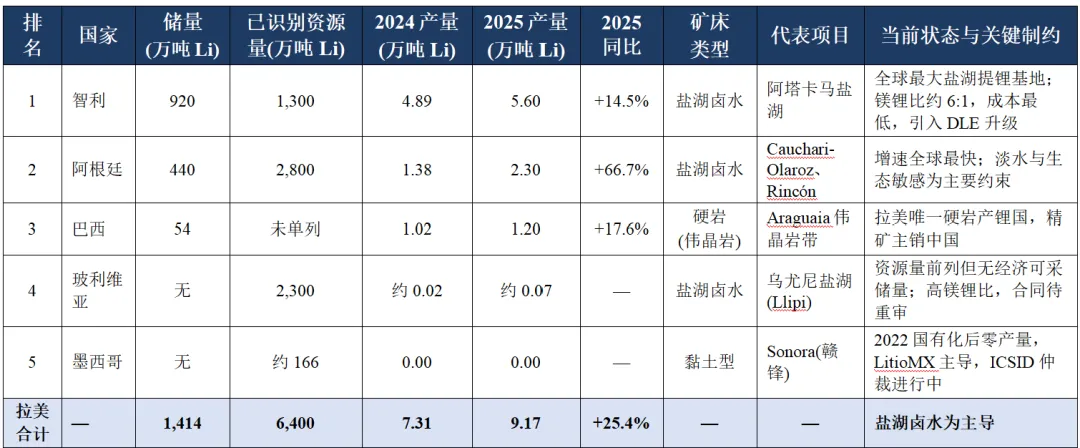
注:玻利维亚产量为碳酸锂当量(LCE)折算估算(实际交付量可能更低),USGS 未将其列入正式产量统计;墨西哥资源量取自赣锋可研报告,USGS 未单列。同比与合计由公式计算。数据来源:USGS 2026、阿根廷秘矿业部、智利Cochilco/CORFO。
四、全球主要矿业企业在拉美地区锂矿投资格局
拉美锂资源的开发高度依赖跨国矿业巨头与中国企业。近两年标志性事件包括:力拓(Rio Tinto)以约 67 亿美元全资收购 Arcadium Lithium(整合原美国 Livent 与澳大利亚 Allkem),跃升为全球第三大锂生产商,其在阿根廷运营 Fenix、Olaroz、Cauchari-Olaroz 等多个盐湖并持有 Rincon、Sal de Vida 等在建项目;智利方面,SQM 与智利国家铜业公司 Codelco 完成公私合营,组建合资公司 Nova Andino Litio SpA 开发阿塔卡马盐湖(经营权延长至 2060 年,2031 年起 Codelco 持多数股),参股 SQM 的中国天齐锂业就此提起法律程序。下表汇总主要企业的拉美投资布局。
表4 全球主要矿业企业在拉美地区锂矿投资一览表
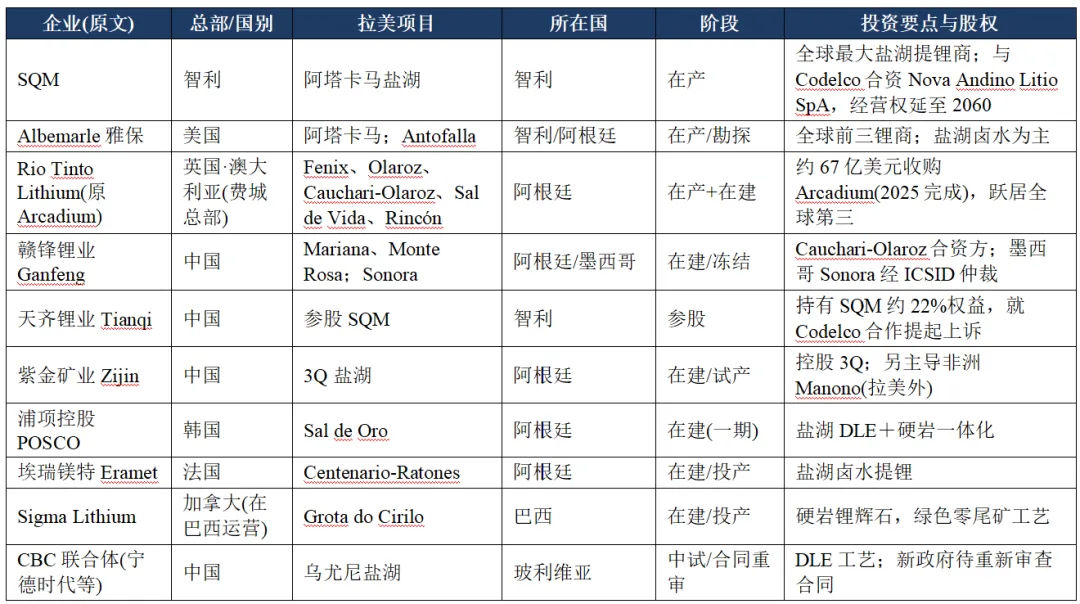
注:企业项目阶段随环评、社区与政局动态变化;投资金额、股权以企业公告及监管披露为准。数据来源:Rio Tinto公司公告(2024.10)、天齐锂业公告(2025.12)、商务部驻外经商机构、各公司年报。查询:https://www.riotinto.com/ 、https://www.sqm.com/ 。
五、拉美主要国家重点矿床及其矿床成因类型
拉美锂矿床按成因可分为现代盐湖卤水型、花岗伟晶岩型与沉积黏土型三大类,分别对应安第斯封闭山间盆地、克拉通边缘花岗岩浆分异带与盆地沉积—热液蚀变带三类成矿地质背景。下表给出主要矿床及其成因机制与品位特征。
表5 拉美主要国家重点矿床及矿床成因类型表
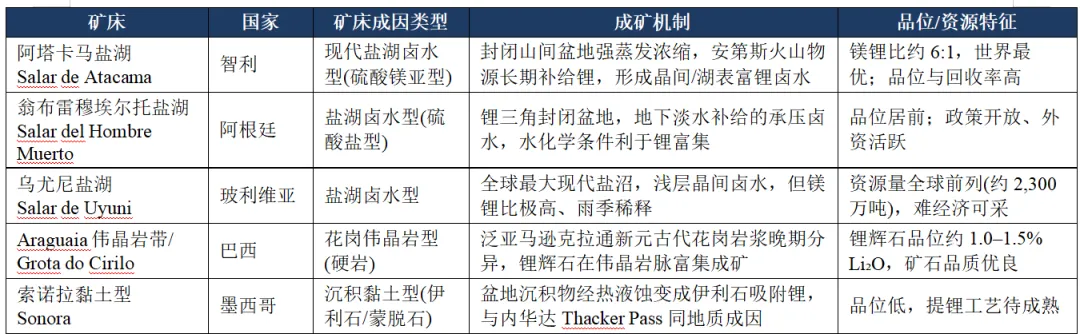
注:卤水型以“封闭盆地蒸发浓缩+火山/物源补锂”为核心成因,硬岩型以“花岗岩浆晚期熔体分异富锂”为核心成因,黏土型以“沉积—热液蚀变吸附”为核心成因。成因类型划分参考中国地质调查局三分方案。数据来源:USGS 2026、SGL《世界锂矿地质》、各项目可研报告。
六、拉美主要国家锂矿企业名录及简介
拉美锂业主体呈“资源国国企主导+跨国/中资开发商参与”格局。智利、墨西哥、玻利维亚以国有企业掌控资源,阿根廷以开放政策吸引外资运营,巴西则以硬岩外资上市企业为主。下表列出主要国家代表性企业及其核心锂资产。
表6 拉美主要国家锂矿企业名录及简介表
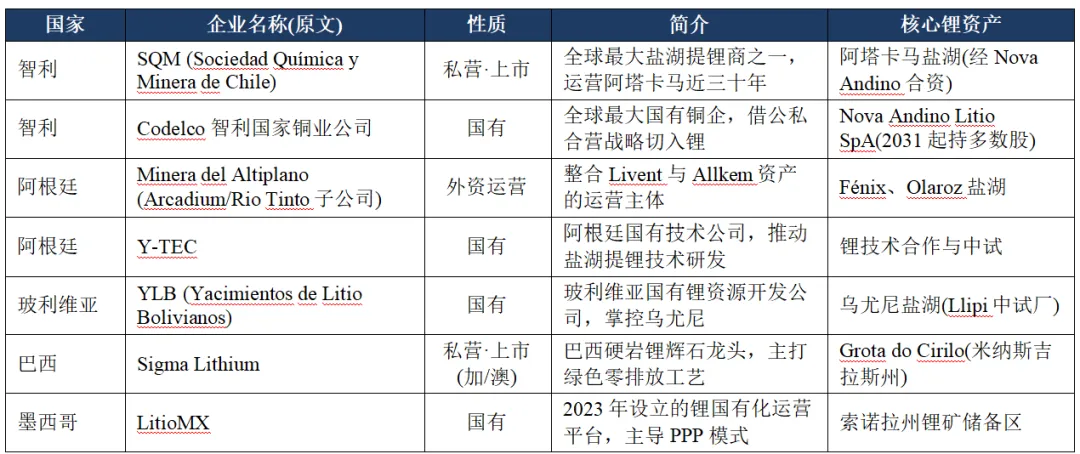
注:阿根廷锂矿运营主体多为外资(力拓、Eramet、POSCO、赣锋、紫金等),故“外资运营”类一并列示;本土国企以Y-TEC技术公司为主。企业名称原文以公司注册名/原文为准。数据来源:各企业年报、智利Cochilco、墨西哥Economía、玻利维亚矿业部。
七、数据来源声明与规范性说明
本报告所有图表及数据均来源于下列权威机构与公开渠道,确保信息可追溯、口径可核验:
储量与产量数据:美国地质调查局(USGS)《Mineral Commodity Summaries》2021—2026 年版,Lithium 章节。查询路径:https://pubs.usgs.gov/mcs/
矿床类型与成因分类:中国地质调查局《世界锂矿类型及分布规律》三分方案(卤水型/硬岩型/黏土型);USGS Mineral Deposit Model。
企业投资与并购:力拓(Rio Tinto)官方公告(67 亿美元收购 Arcadium,2024.10);天齐锂业 002466 公告(SQM/Codelco 合作,2025.12);中华人民共和国商务部驻外经商机构。查询:https://www.riotinto.com/ 、https://www.sqm.com/
区域产量与动态:阿根廷秘矿业部、智利 Cochilco/CORFO、墨西哥 Economía、玻利维亚矿业部官方公报;ICSG 等行业机构新闻稿。
地理底图与矿床定位:天地图®(国家地理信息公共服务平台,https://www.tianditu.gov.cn/);USGS International Minerals Statistics。
重要提示:(1)本报告“储量”一律采用 USGS“Reserves”(经济可采部分)定义,与“Resources(资源量)”存在本质区别,引用时务必区分口径;玻利维亚乌尤尼、中国部分矿床按资源量口径更大,未计入储量。(2)2025 年部分产量为预估或折算值(玻利维亚以 LCE 折算),非最终审计值。(3)所有地图底图审图号请以自然资源部最新公告为准;各国海关贸易统计口径差异较大,建议以 USGS“Mine Production”作为可比基准,贸易流向可参考 UN Comtrade 数据库(https://comtrade.un.org/)。
作者:龙珠 西南科技大学环境与资源学院地信2025级
指导:西南科技大学拉美研究中心战略矿产研究团队
图表来源与脚注
[1]图1、图2:底图来源天地图®(https://www.tianditu.gov.cn/),矿床位置与类型综合 USGS《Mineral Commodity Summaries》2026 绘制。
[2]表1:USGS《Mineral Commodity Summaries》2026,各大洲储量为已披露国别加总推算,240万吨“其他”未拆分国别。查询:https://pubs.usgs.gov/mcs/
[3]表2:USGS 2026;已识别资源量仅单列美/阿/智/玻四国,其余并入“其他国家”无法拆分。
[4]表3:USGS 2026+智利Cochilco、阿根廷秘矿业部;玻利维亚产量为LCE折算估算值。
[5]表4:Rio Tinto公司公告(https://www.riotinto.com/)、天齐锂业002466公告、商务部驻外经商机构、各公司年报。
[6]表5:USGS 2026、SGL《世界锂矿地质》、各项目公开可研报告;成因类型划分参考中国地质调查局三分方案。
[7]表6:各企业年报、智利Cochilco、墨西哥Economía、玻利维亚矿业部官方公报。
[8]图 3、图 4、图 5:据表 2 数据绘制;储量、已识别资源量与产量均源自 USGS《Mineral Commodity Summaries》2026(https://pubs.usgs.gov/mcs/),美国矿山产量未公开。查询同上。
一审| 一校 童欣怡
二审| 二校 林瑶 苟淑英
三审| 三校 范波