行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

研报一刻 | 财报平平无奇,股价为何暗流涌动?这家创新药企年底的“重头戏”藏在哪里?

wang 2026-11-16 行业资讯
研报一刻 | 财报平平无奇,股价为何暗流涌动?这家创新药企年底的“重头戏”藏在哪里?
各位朋友,一家创新生物科技企业刚刚发了最新季报,华尔街顶级投行Evercore ISI就直言“财报不重要”。
更有意思的是,机构给出的目标价是40美元,较目前近20美元的股价,看涨空间直接翻倍。
资本市场的目光根本没有停留在过去三个月的财务数据上,而是全部锁定了年底的一场重磅学术会议。
不看重业绩,反而期待一场会议?这会议究竟是何方神圣?
核心在于这家企业即将披露的临床数据和一款临近获批的重磅新药。
今天,我们就来深度拆解美国这家专注于肿瘤和罕见病创新疗法的生物科技公司Immunome的投资逻辑。
我们先来看季报。Immunome的三季度业绩表现如何?用研报的话来说,表现是:符合预期,没有惊喜。
但相比于财报,更关键的是它的核心管线。
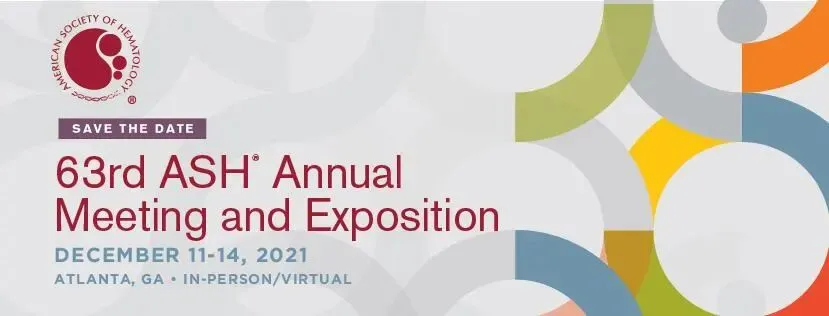
目前,市场的短期焦点完全集中在12月14日举行的ASH(美国血液学会年会)上,这是全球血液学领域最具权威的学术盛会。在这场年会上,他们将公布主打产品之一IM-1021的最新一期临床数据。这是一款抗体偶联药物,被誉为“生物导弹”,能精准打击癌细胞。
ASH(美国血液学会年会)
上周的会议摘要中已经透露出了一些积极的初步活性,而这次年会上,投资者将看到更多患者的数据,以及更新的疗效和安全性信息。研报特别提示,血液学毒性将是需要重点关注的指标。
除了年底的数据读出,这款药物的另一条主线也快到了收获期。它的另一款核心资产,针对硬纤维瘤的创新疗法Varegacestat正在稳步推进。该药物目前已经进入FDA(美国食品药品监督管理局)的审评阶段,PDUFA(处方药用户付费法案)定在2027年4月28日。同时,欧洲药品管理局EMA也已在10月份受理了其上市许可申请。在近期举办的ESMO(欧洲肿瘤内科学会年会)上,该药物展示的探索性数据,进一步证明了其在持续改善患者症状负担和身体功能方面的潜力。
也就是说,这家公司现在有一款药物在冲刺商业化,另一款在冲刺关键数据,可以说是“双轮驱动”。
但对于生物科技公司而言,研发是极度烧钱的。那这家公司的现金流状况能支撑得起这么庞大的管线吗?研报显示,截至三季度末,公司拥有4.62亿美元的现金储备,这笔资金足以支撑公司的运营至2028年。
在管线推进方面,除了上述两款明星产品,其IM-1340的新药临床试验申请已经获批,计划在2026年底前启动一期临床;IM-1335的临床也计划于2026年底提交。整体管线呈现出良好的梯次推进态势。
有钱、有管线,也难怪大行看好。
从估值来看,Evercore ISI采用DCF(现金流折现模型)进行估值,设定折现率为12%,永续增长率为1%,最终得出的是40美元的目标价。
这是一笔典型的“押注催化剂”的投资。短期要看ASH年会的数据,中长期要看明年4月的审批节点。
不过,研报也明确提示了风险。创新药研发本身就伴随着极高的临床风险。如果Varegacestat的三期临床数据不及预期,或者抗体偶联药物项目出现安全性问题,将对公司的估值造成实质性打击。因此,在关注高增长潜力的同时,也必须警惕研发失败的风险。
好了,今天的研报一刻就聊到这里。欢迎您点个关注,研报精华不迷路。
 最后,老规矩,市场有风险,投资需谨慎。本期内容基于研报数据和我们的个人解读,仅供参考,不构成任何具体的投资建议。我们下期见!

猜你喜欢