研报速递
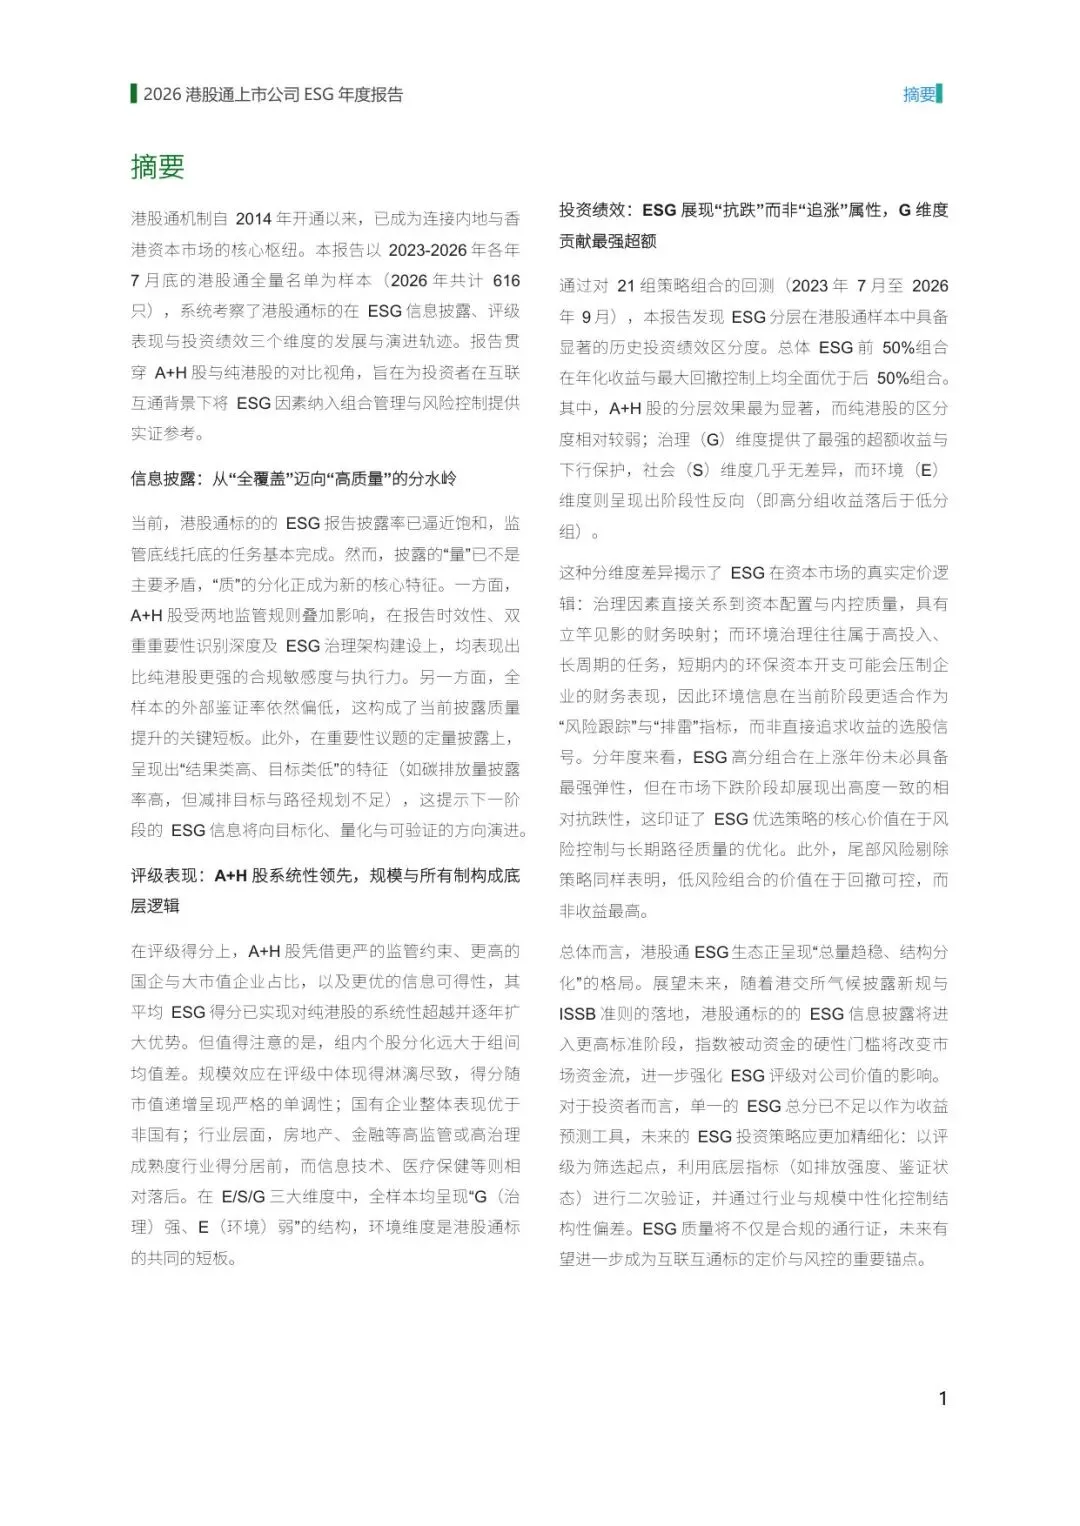
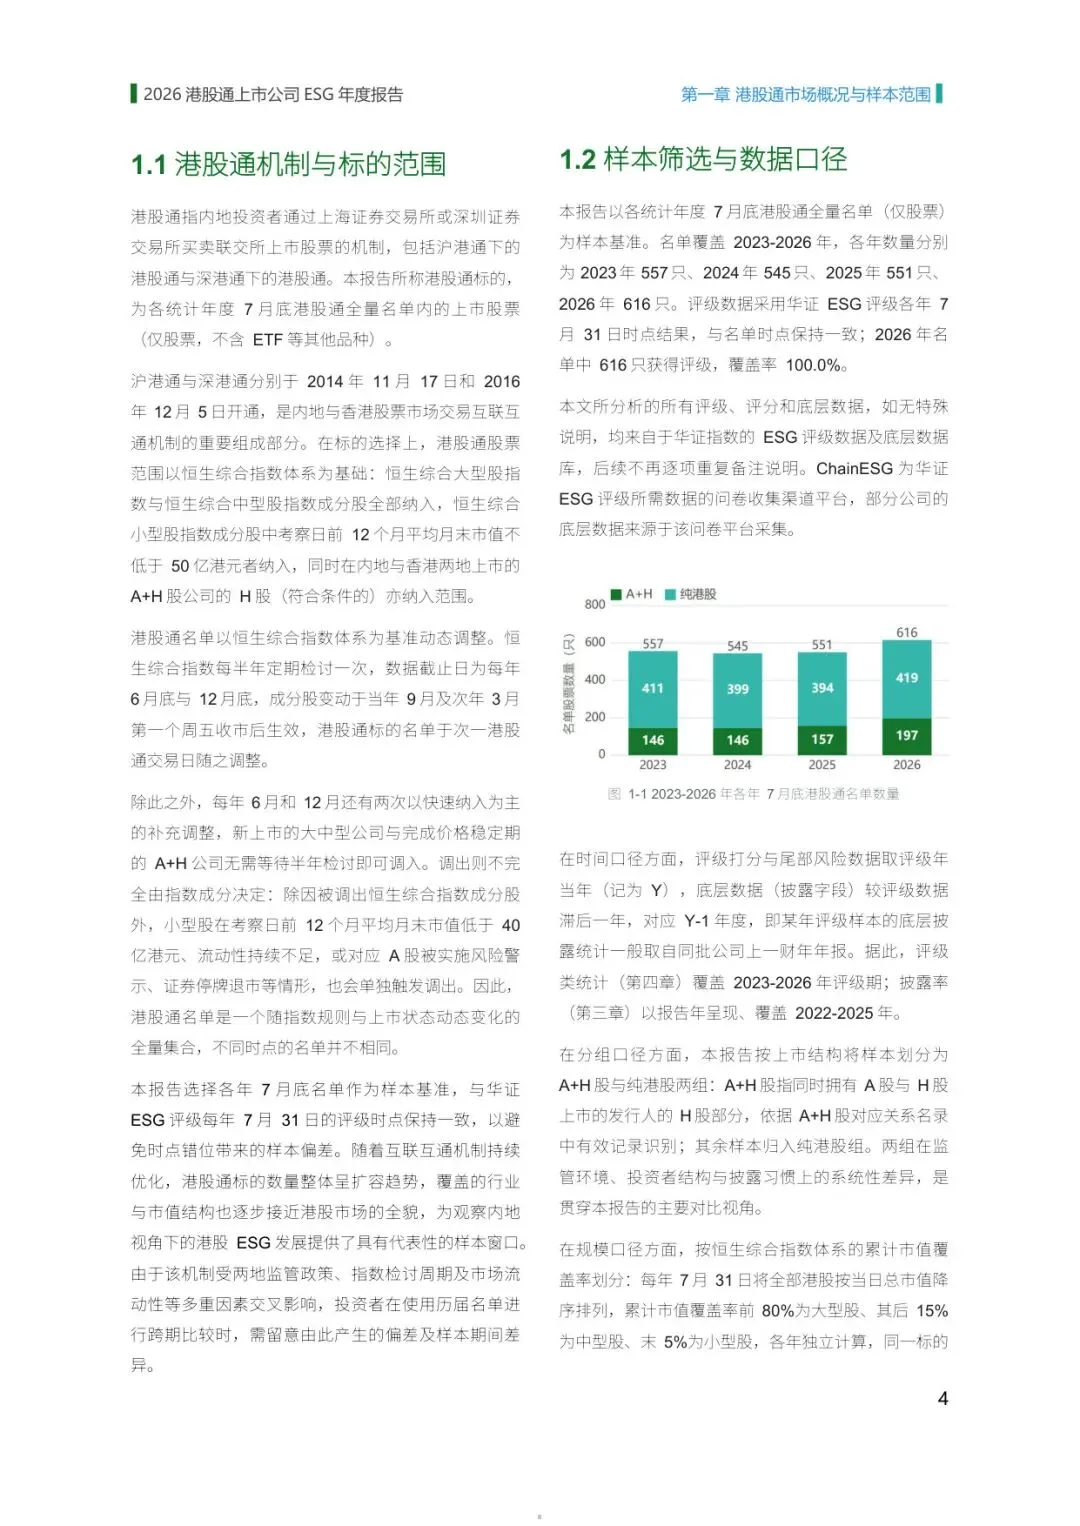
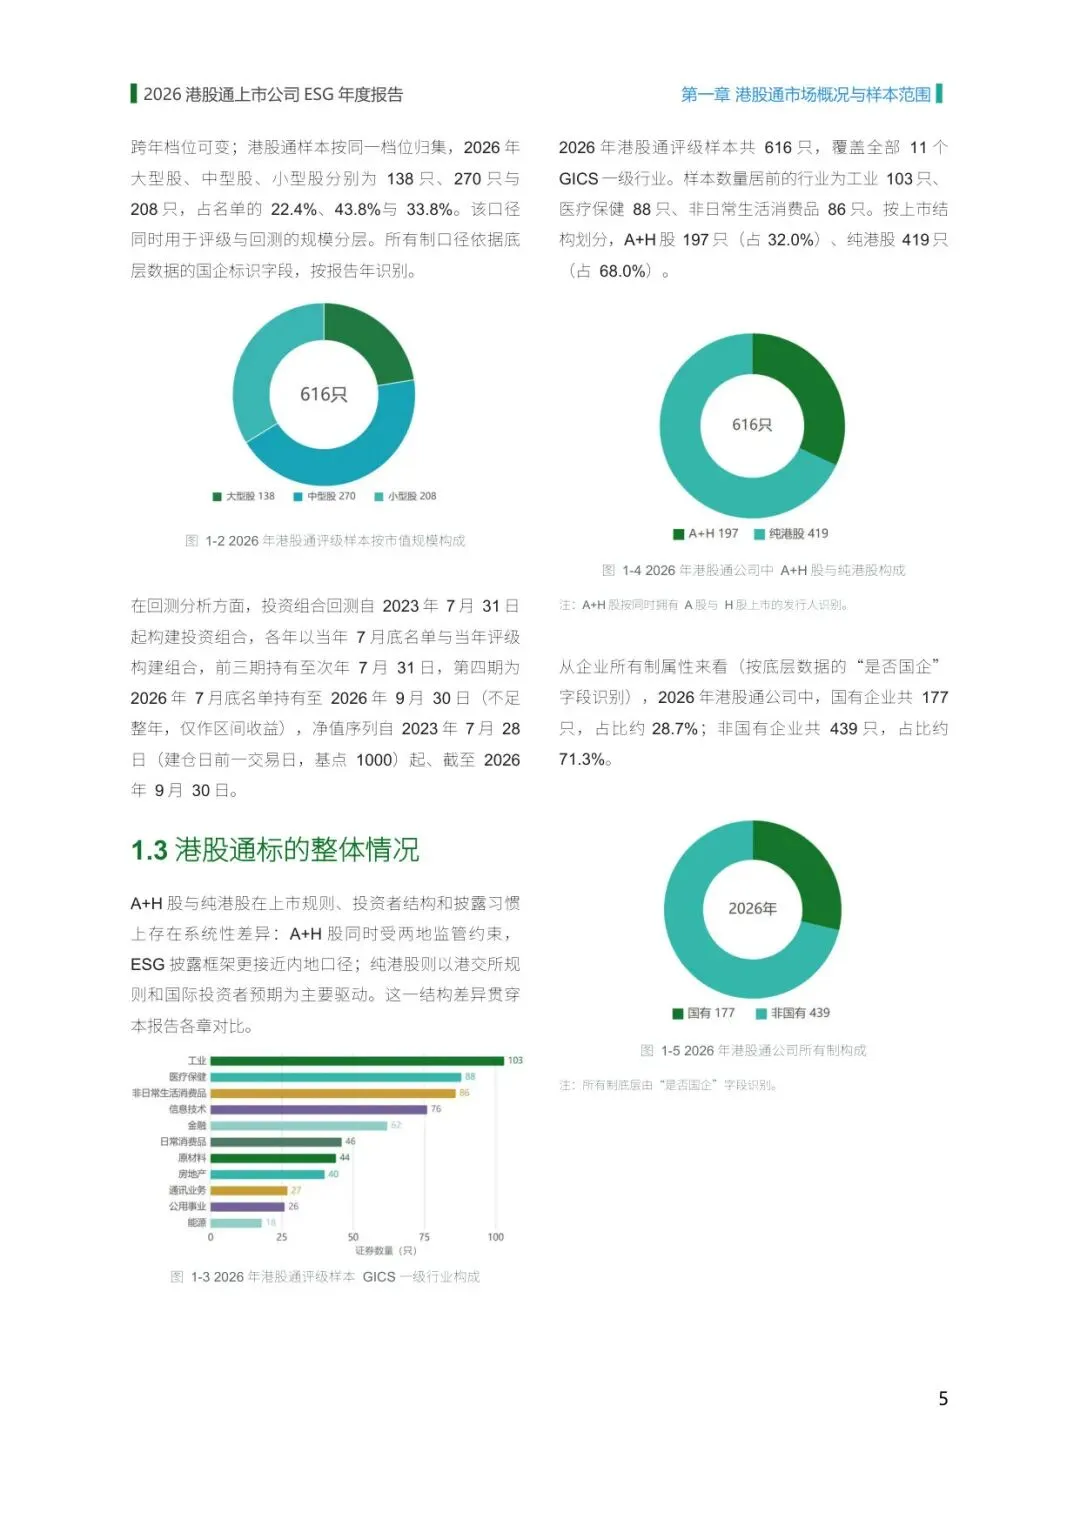
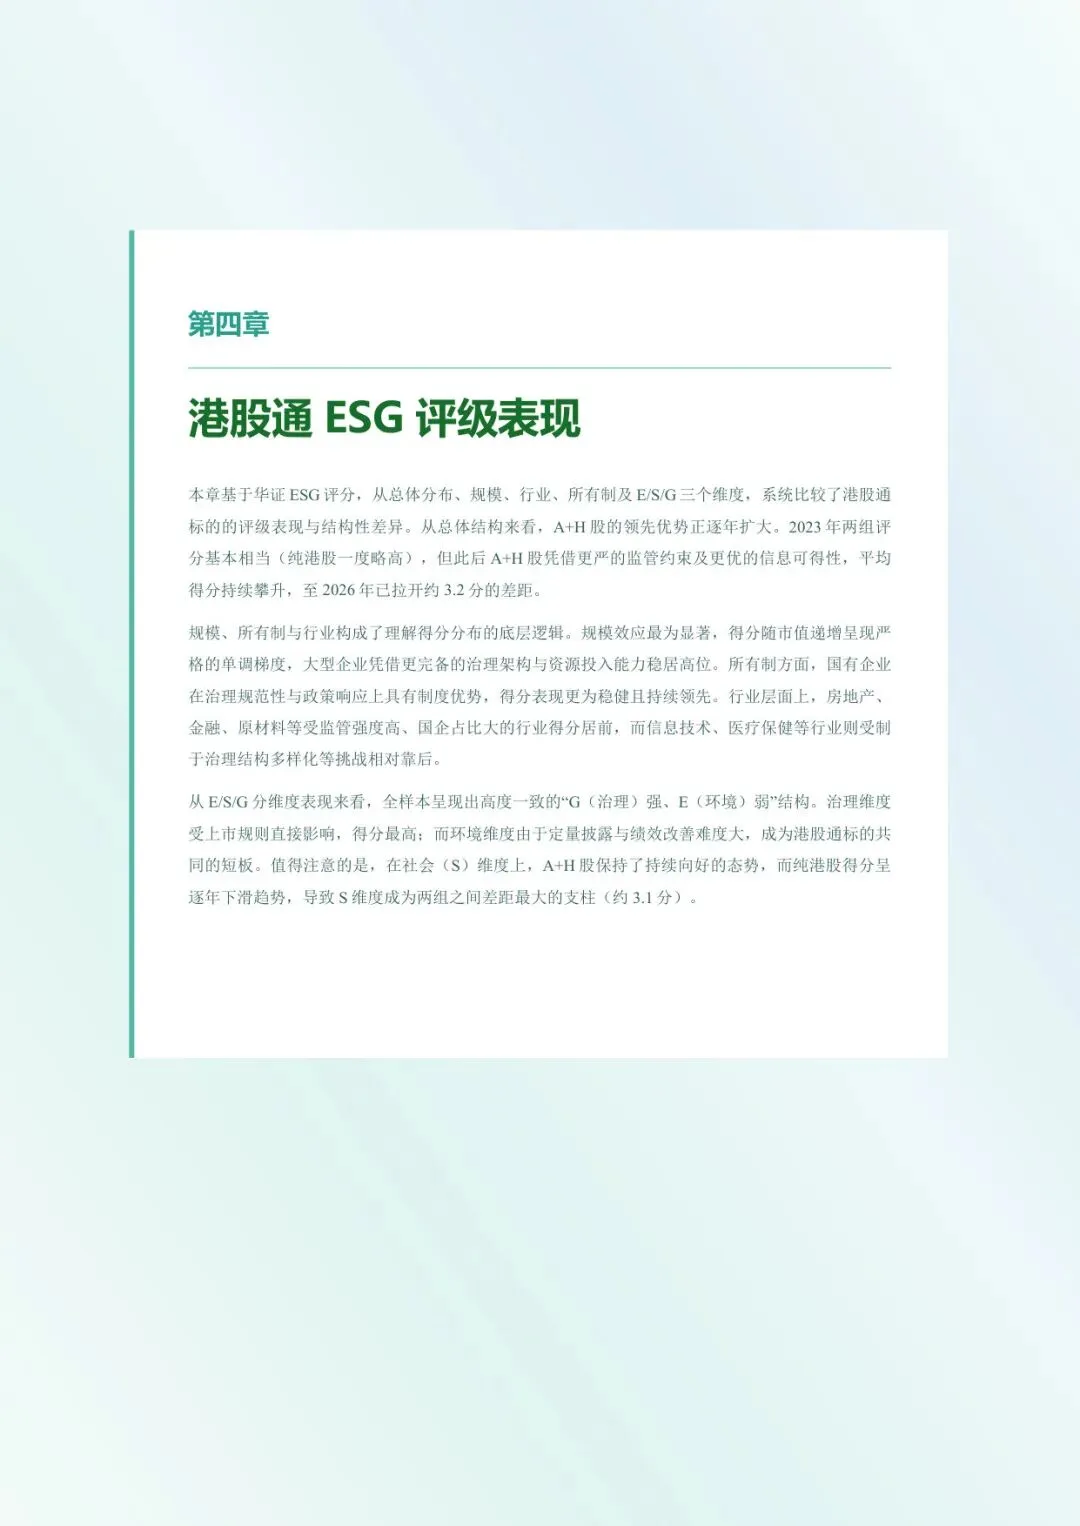
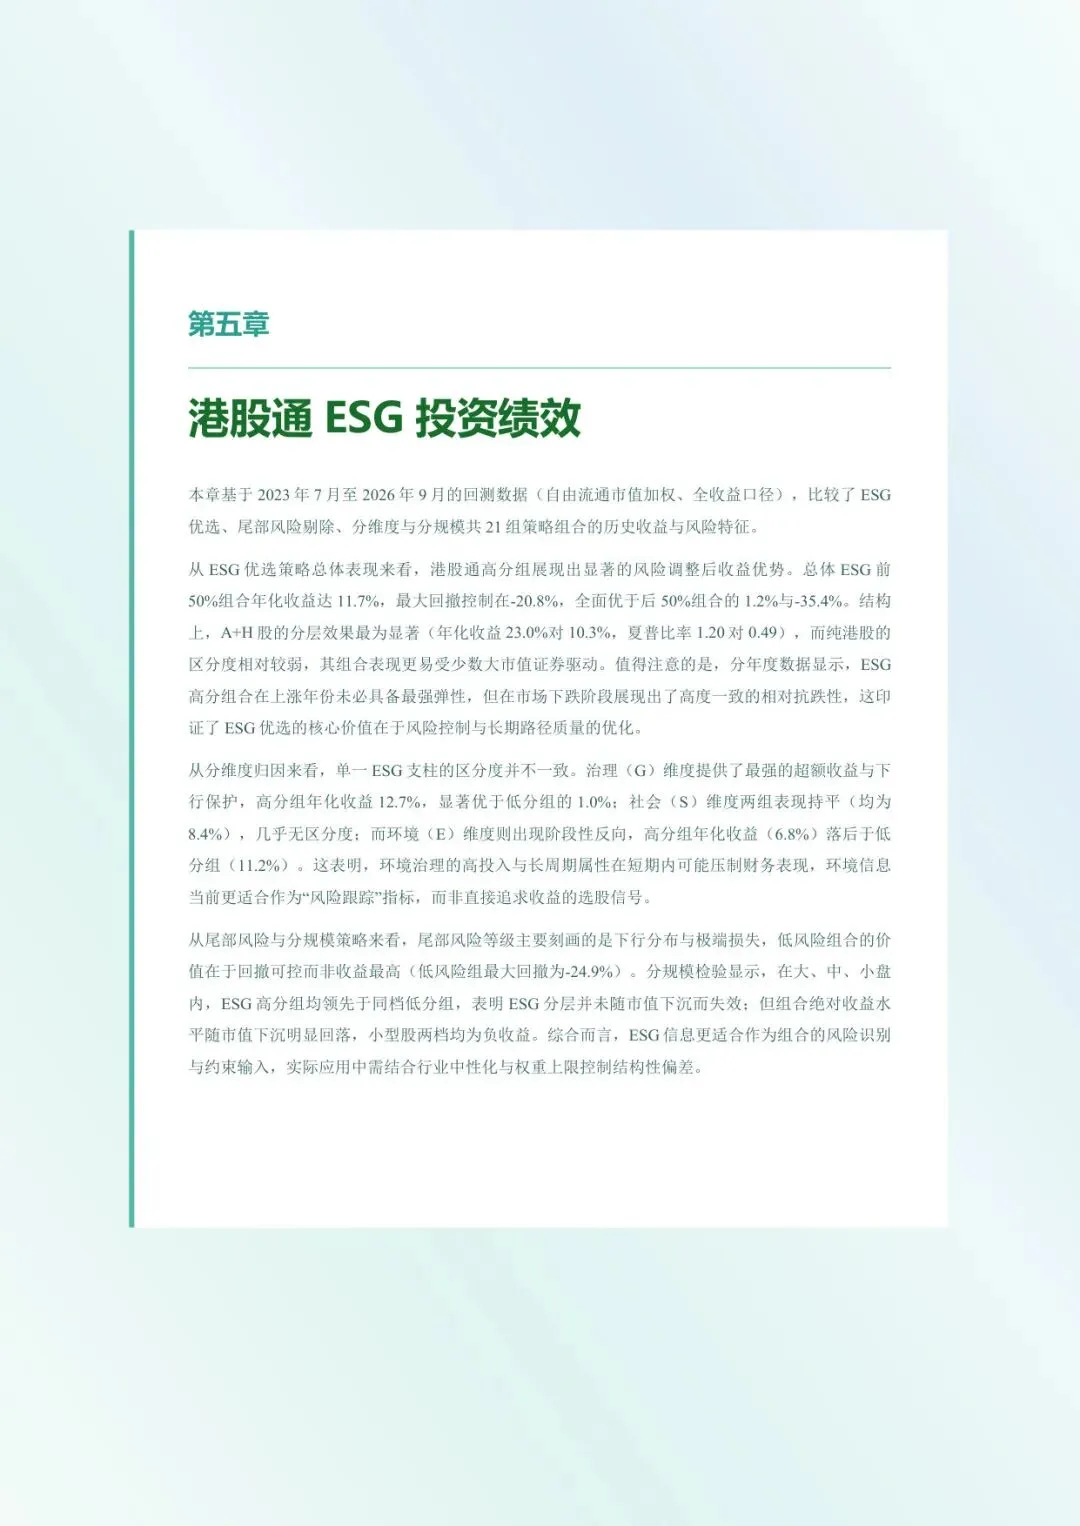
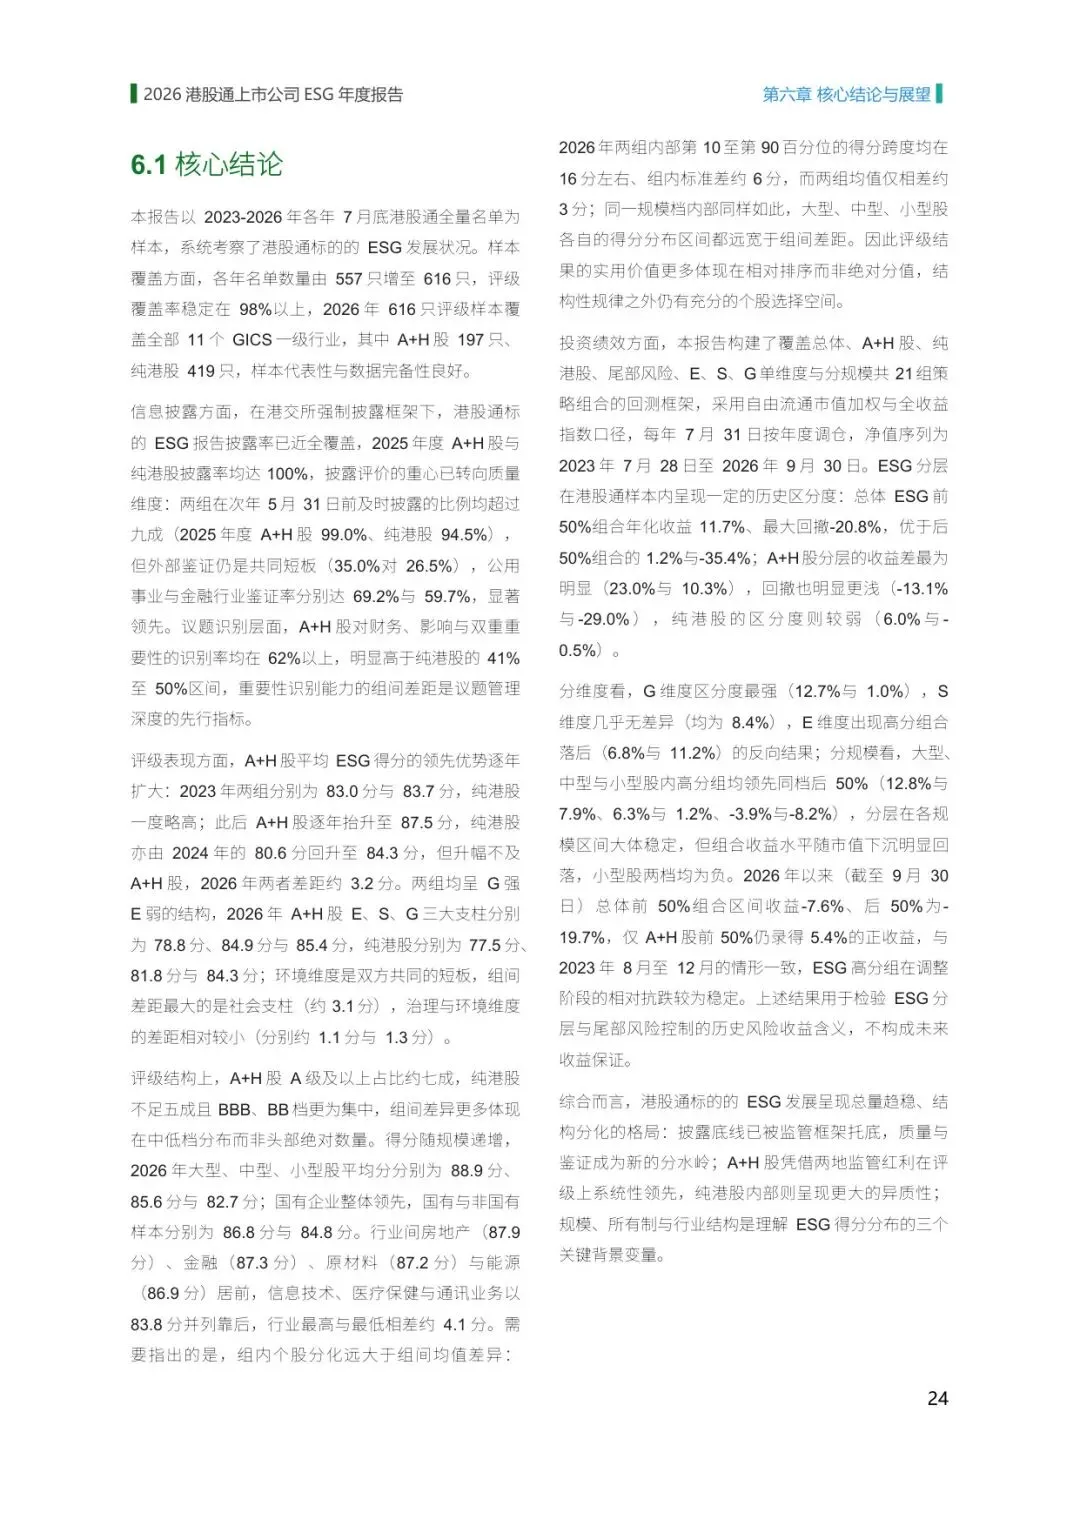
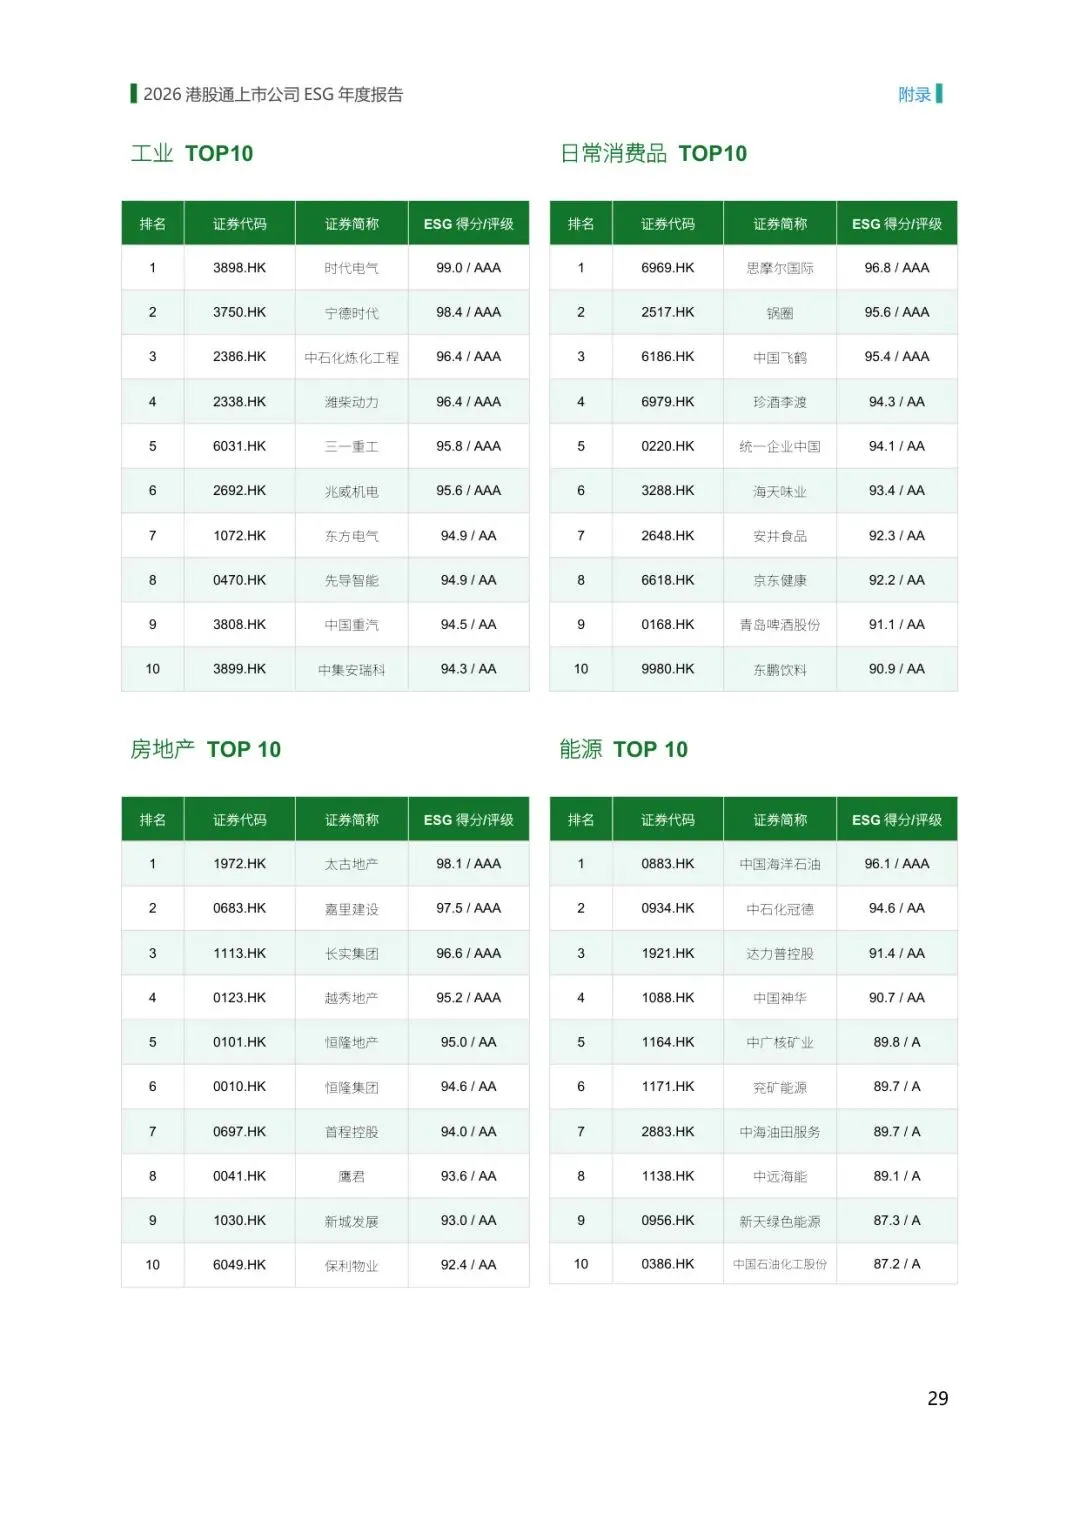
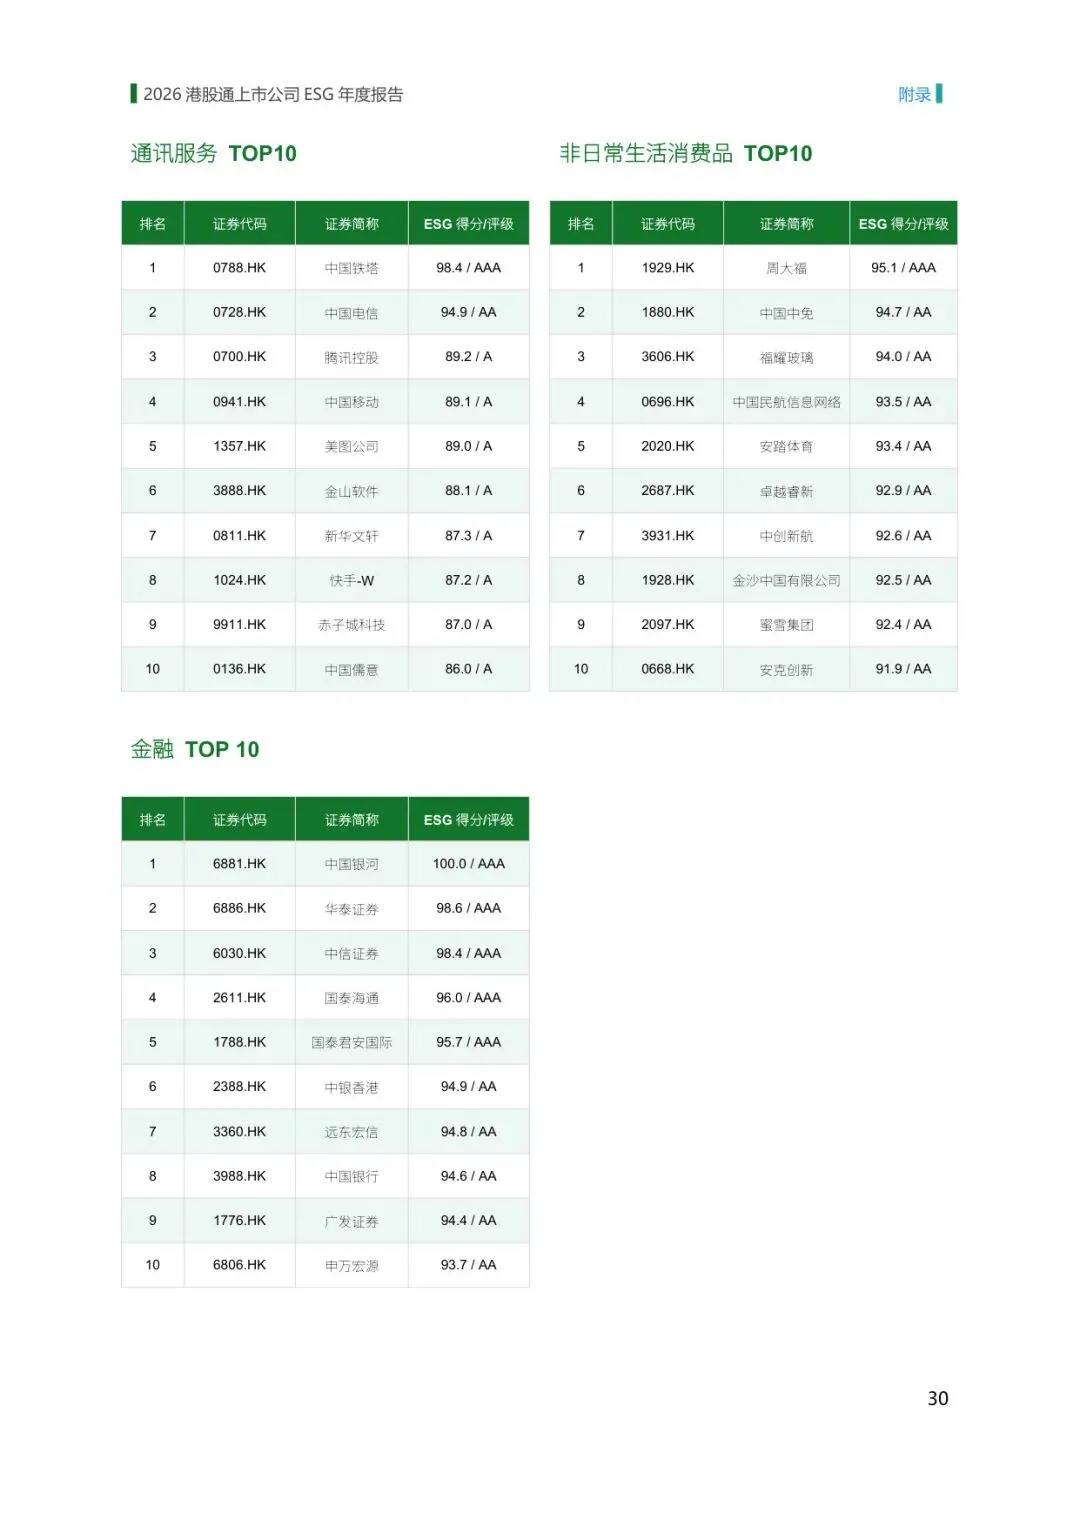
华证指数最新发布的《华证指数:2026港股通上市公司ESG年度报告》,以2023-2026年各年7月底港股通全量名单为样本(2026年616只,评级覆盖率100%),做了21组策略组合的回测——2023年7月31日建仓至2026年9月30日,自由流通市值加权、全收益口径。先给三个结论:ESG高分股更抗跌但弹性平平;三支柱里治理是唯一稳定跑赢的因子;环境得分高分组反而跑输低分组。再往前一层,披露已经全覆盖,鉴证率还不到四成。ESG在港股的真实定价逻辑,正在分层。笔者按披露、评级、回测三层拆开来看。
01披露:满分之后,短板换成了鉴证
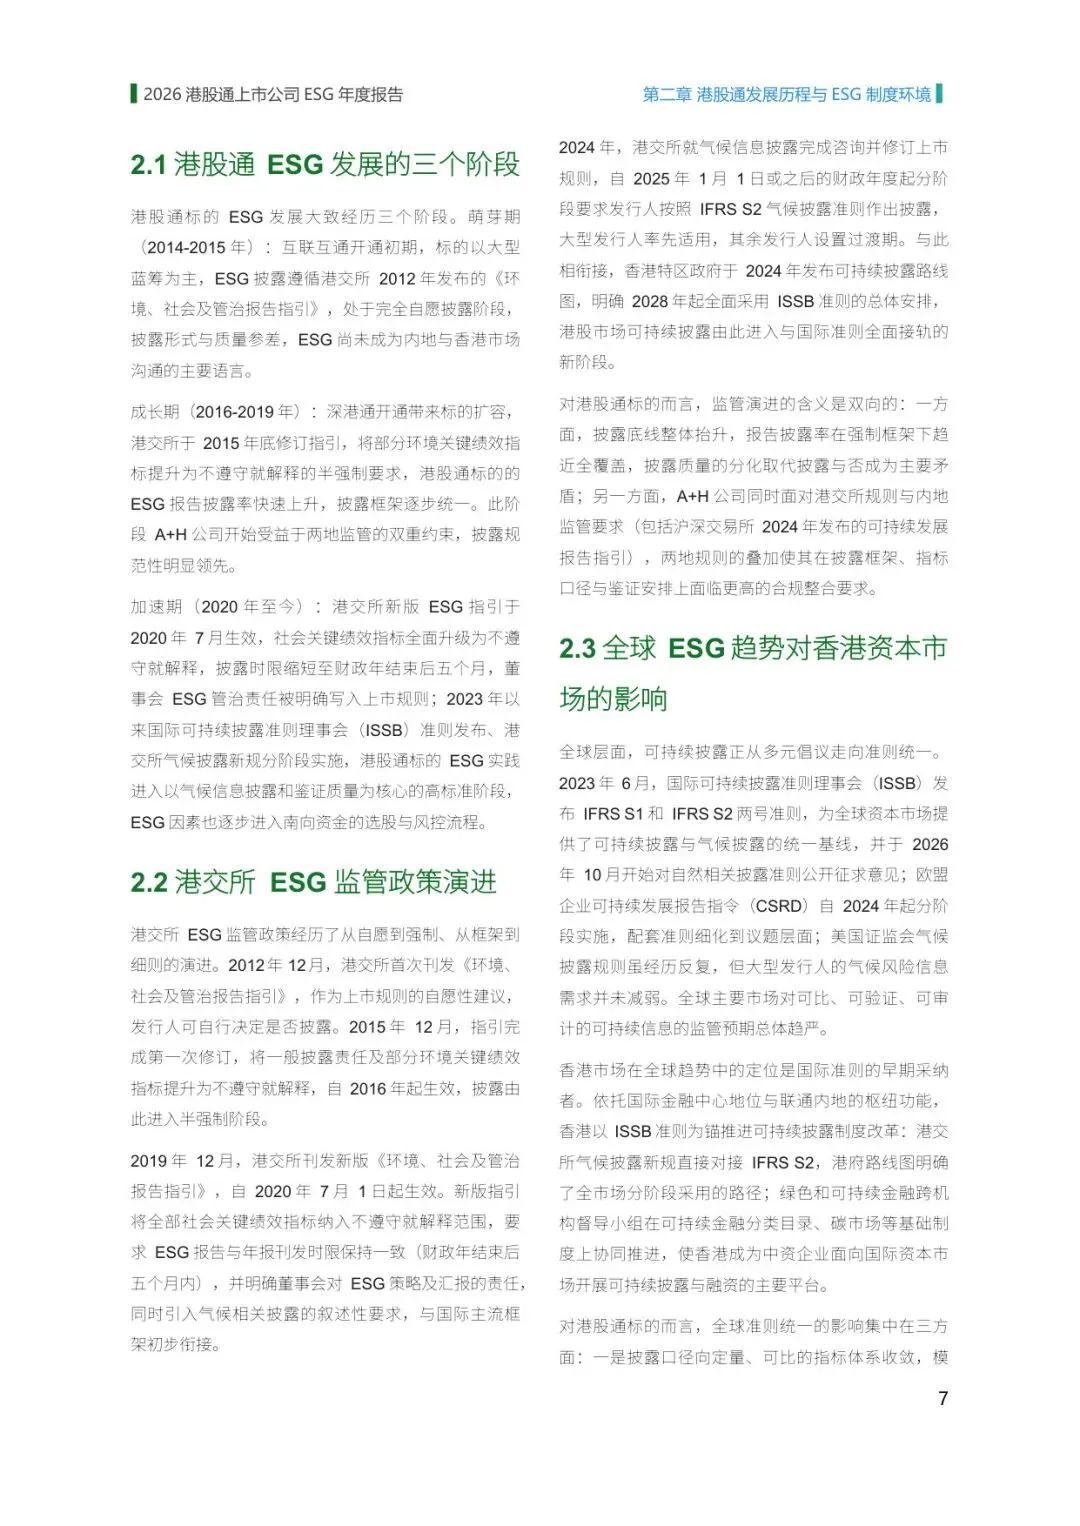
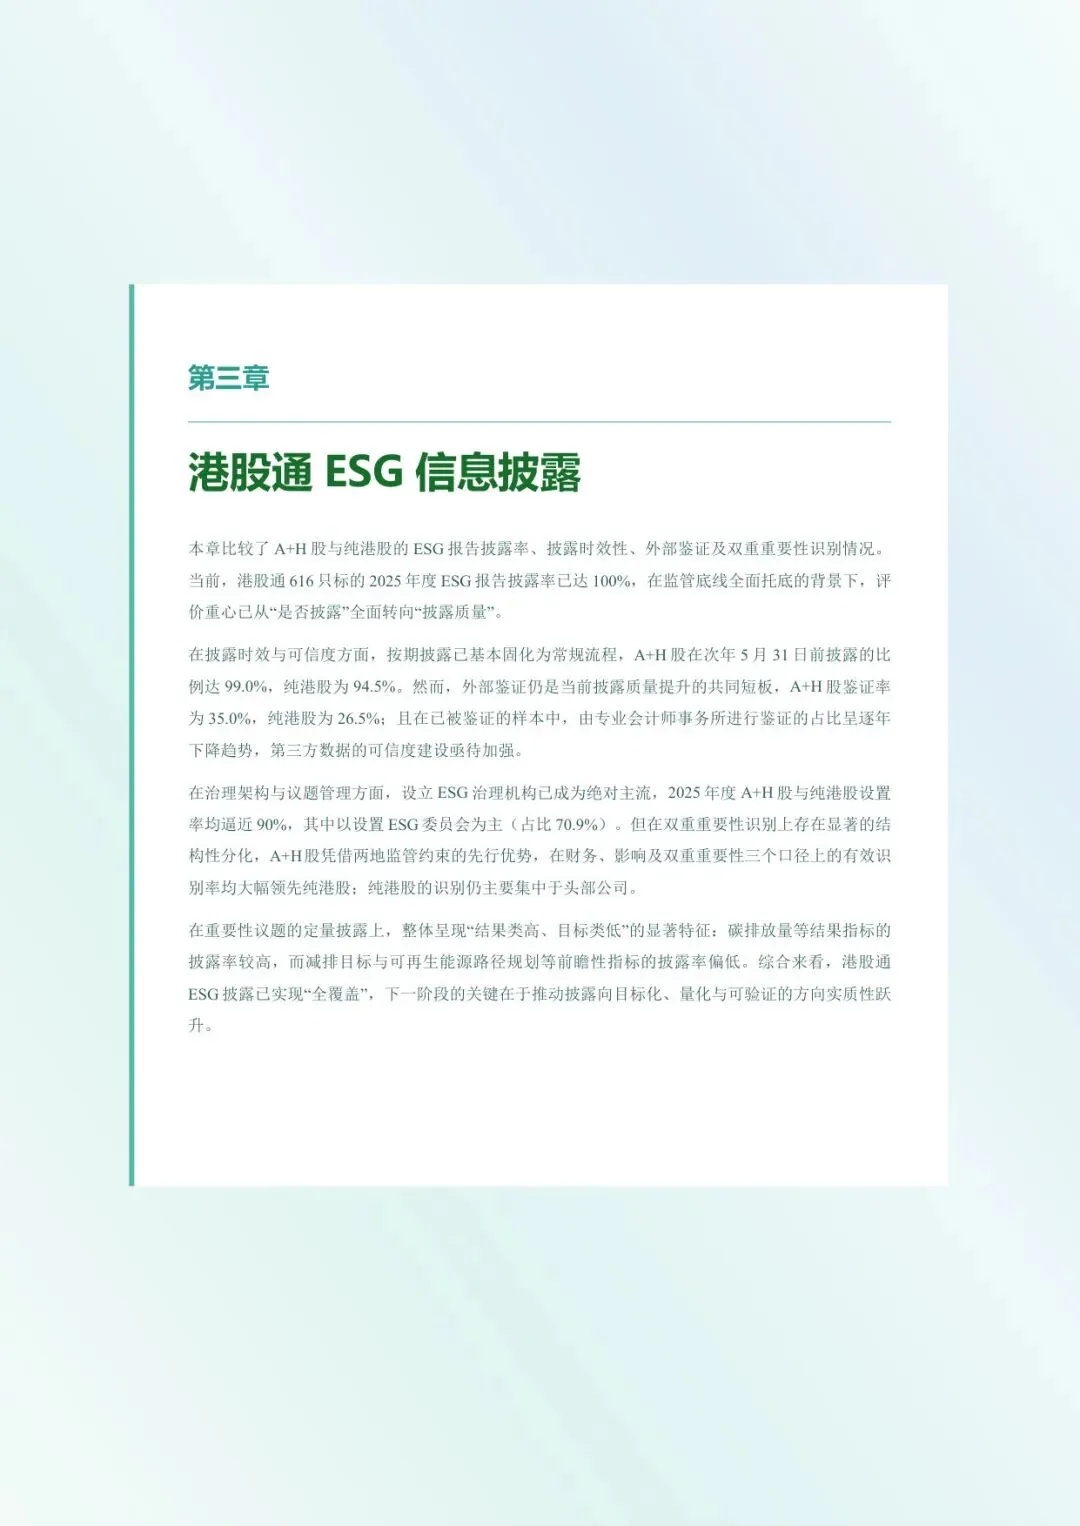
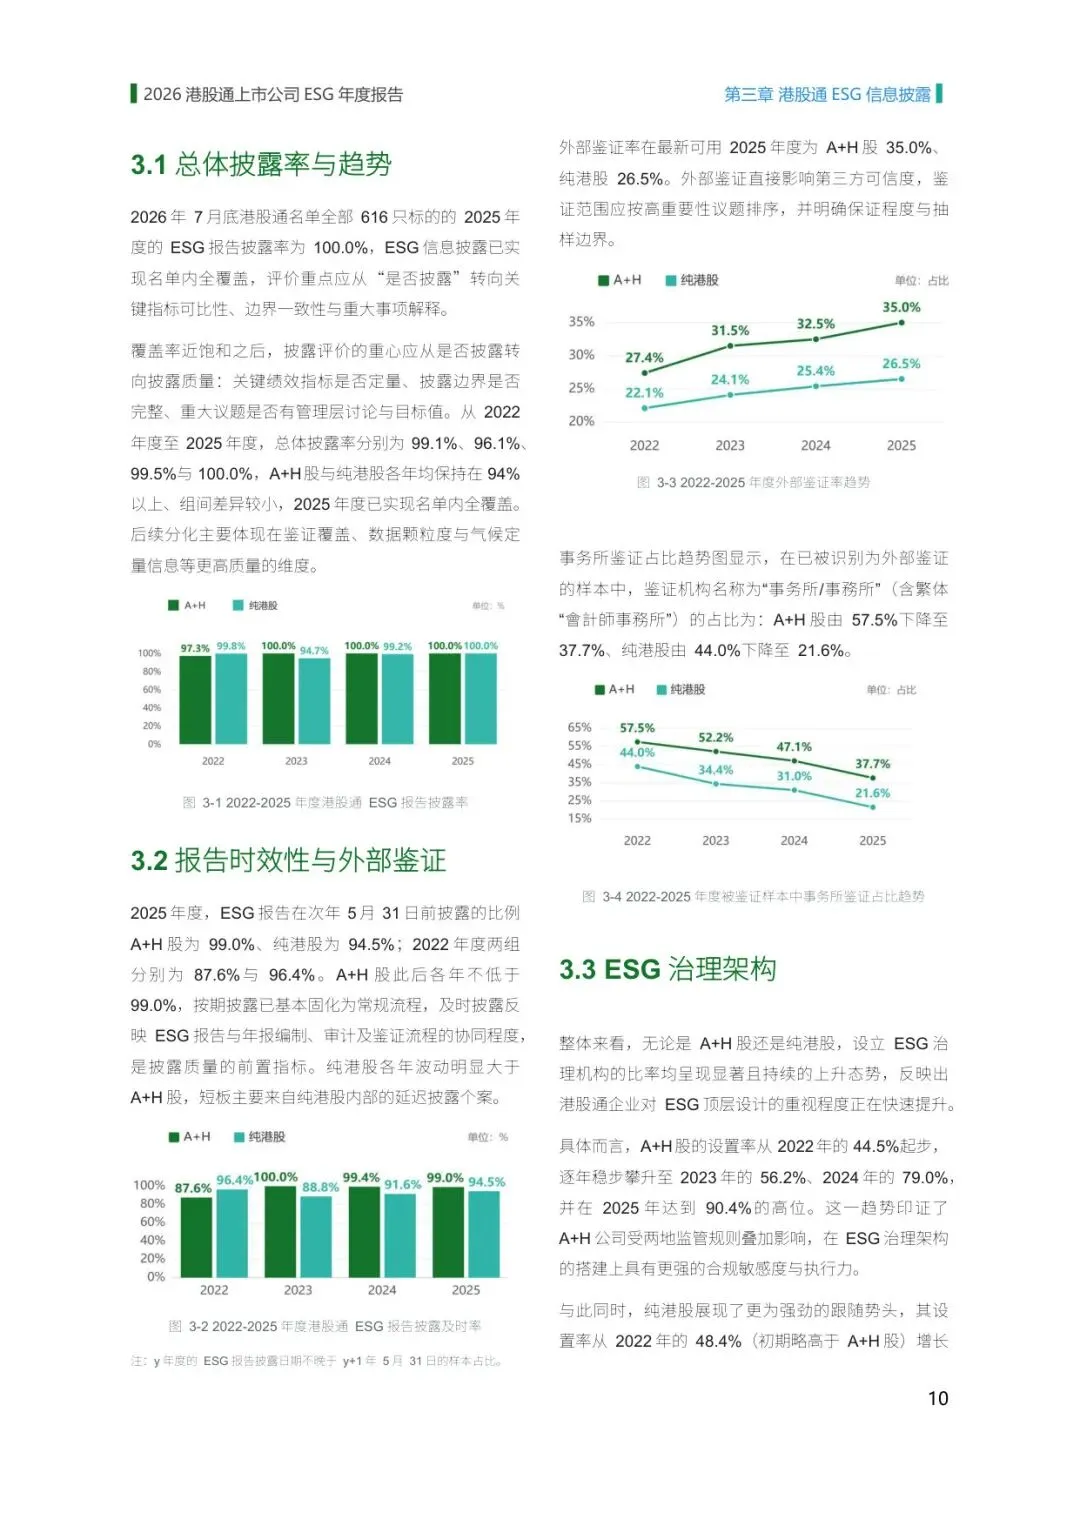
2025年度港股通616只标的的ESG报告披露率100.0%。从2022年度的99.1%、2023年度96.1%、2024年度99.5%走到今天,「是否披露」已经彻底不再是话题。监管底线托底完成之后,质量的分化接棒成为主要矛盾:按期披露(次年5月31日前)A+H股达99.0%、纯港股94.5%;而外部鉴证率只有A+H股35.0%、纯港股26.5%——报告发了,但请第三方核过的不到四成。更值得留意的是,已被鉴证的样本里,会计师事务所鉴证的占比在下滑:A+H股由57.5%降至37.7%,纯港股由44.0%降至21.6%。
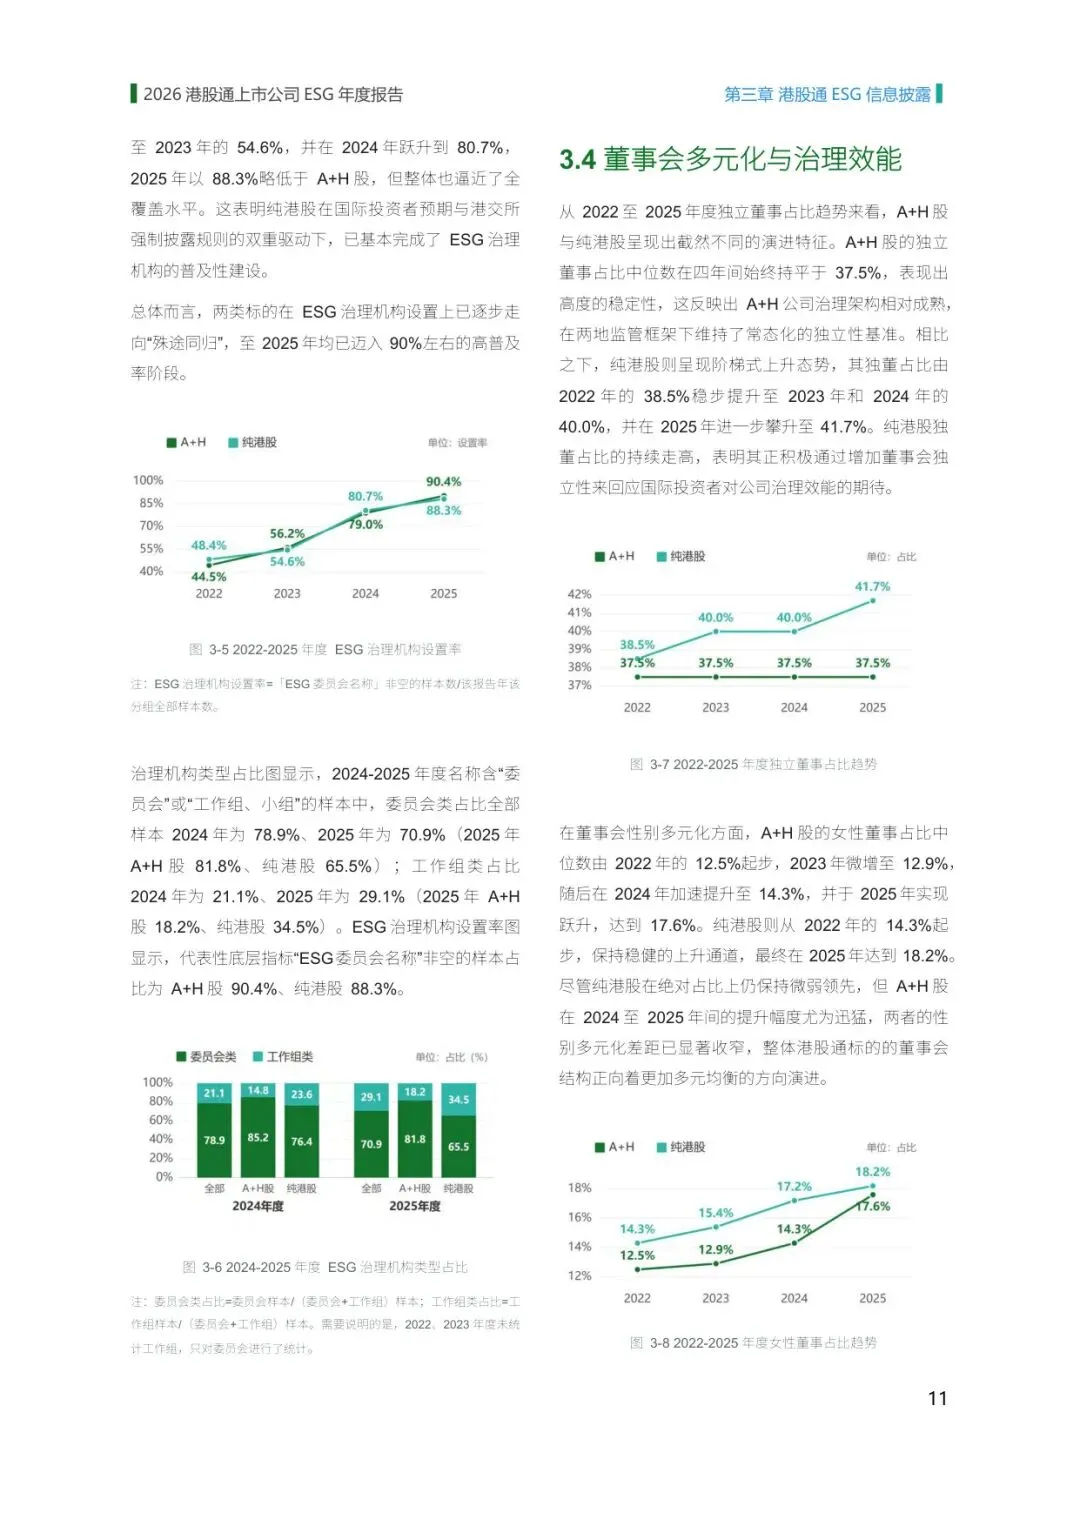
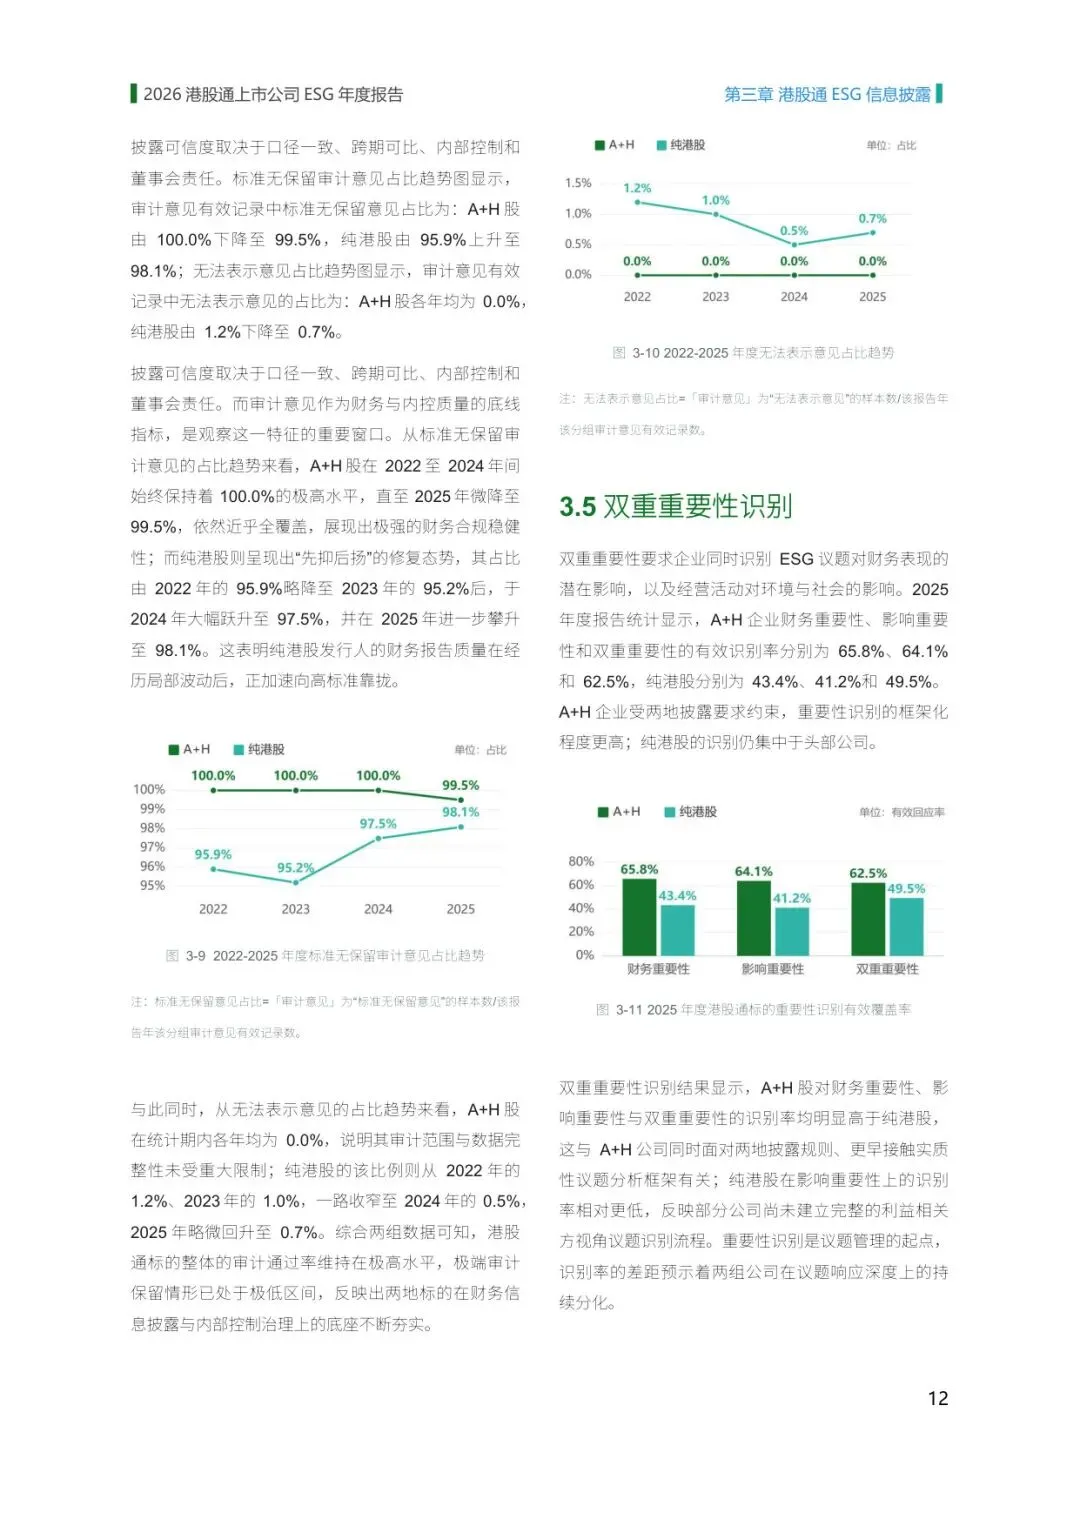
治理架构倒是铺开了:2025年度ESG治理机构设置率A+H股90.4%、纯港股88.3%,其中委员会类占70.9%。双重重要性识别上,A+H股财务、影响、双重三个口径的识别率在62.5%-65.8%,纯港股只有41.2%-49.5%——两地监管叠加的先行优势在这里体现得最直接。定量议题披露呈「结果类高、目标类低」:碳排放量这类结果指标披露率高,减排目标与转型路径这类前瞻指标普遍缺失。
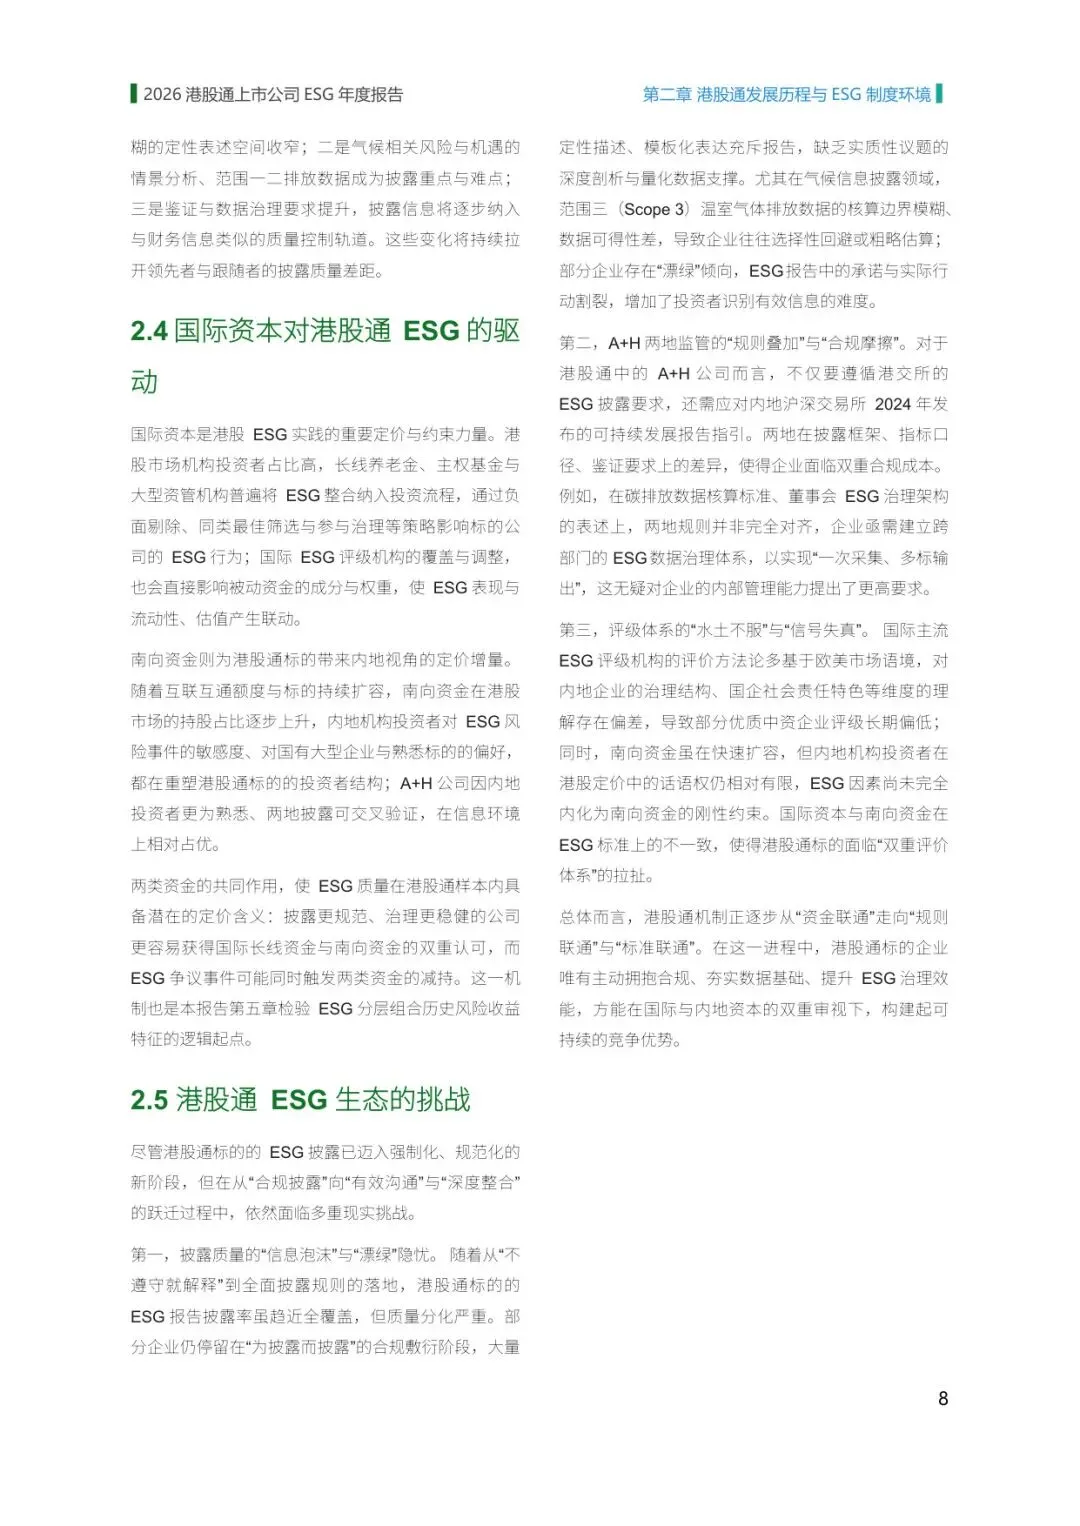
笔者认为这组数据点出了港股ESG的软肋:报告人手一份,鉴证不过两三成,等于自说自话的成分不低。报告还提了一句趋势——事务所鉴证占比逐年下降,鉴证的「含金量」和「覆盖率」是两回事,下一阶段的分水岭会从有没有报告移到有没有人背书。
02评级:A+H反超3.2分,规模决定起点
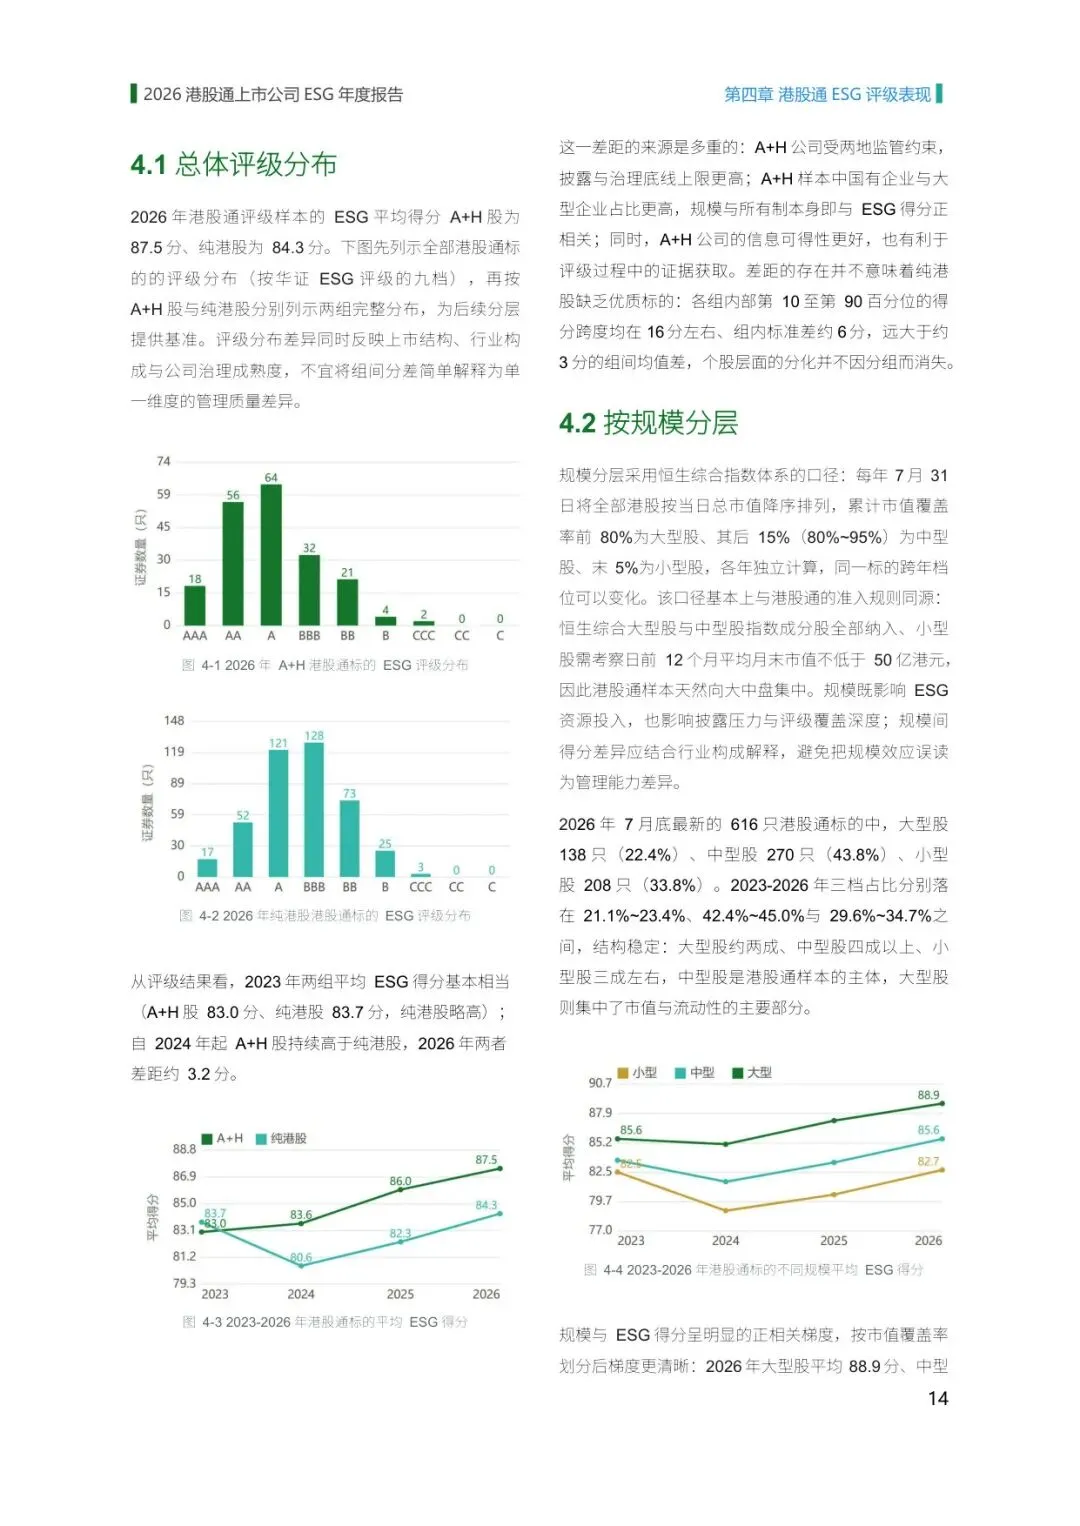
2026年A+H股平均ESG得分87.5分,纯港股84.3分,差距约3.2分且逐年扩大。有意思的是起点:2023年纯港股83.7分还略高于A+H股的83.0分,此后A+H股持续攀升、纯港股2024年一度跌到80.6分再修复,反超发生在2024年之后。报告把差距来源归为三重:两地监管约束更严、国有与大市值企业占比更高、信息可得性更好。
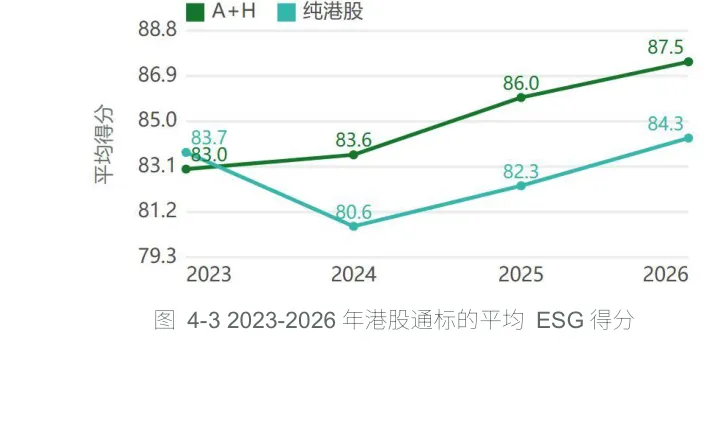
△ 平均ESG得分趋势
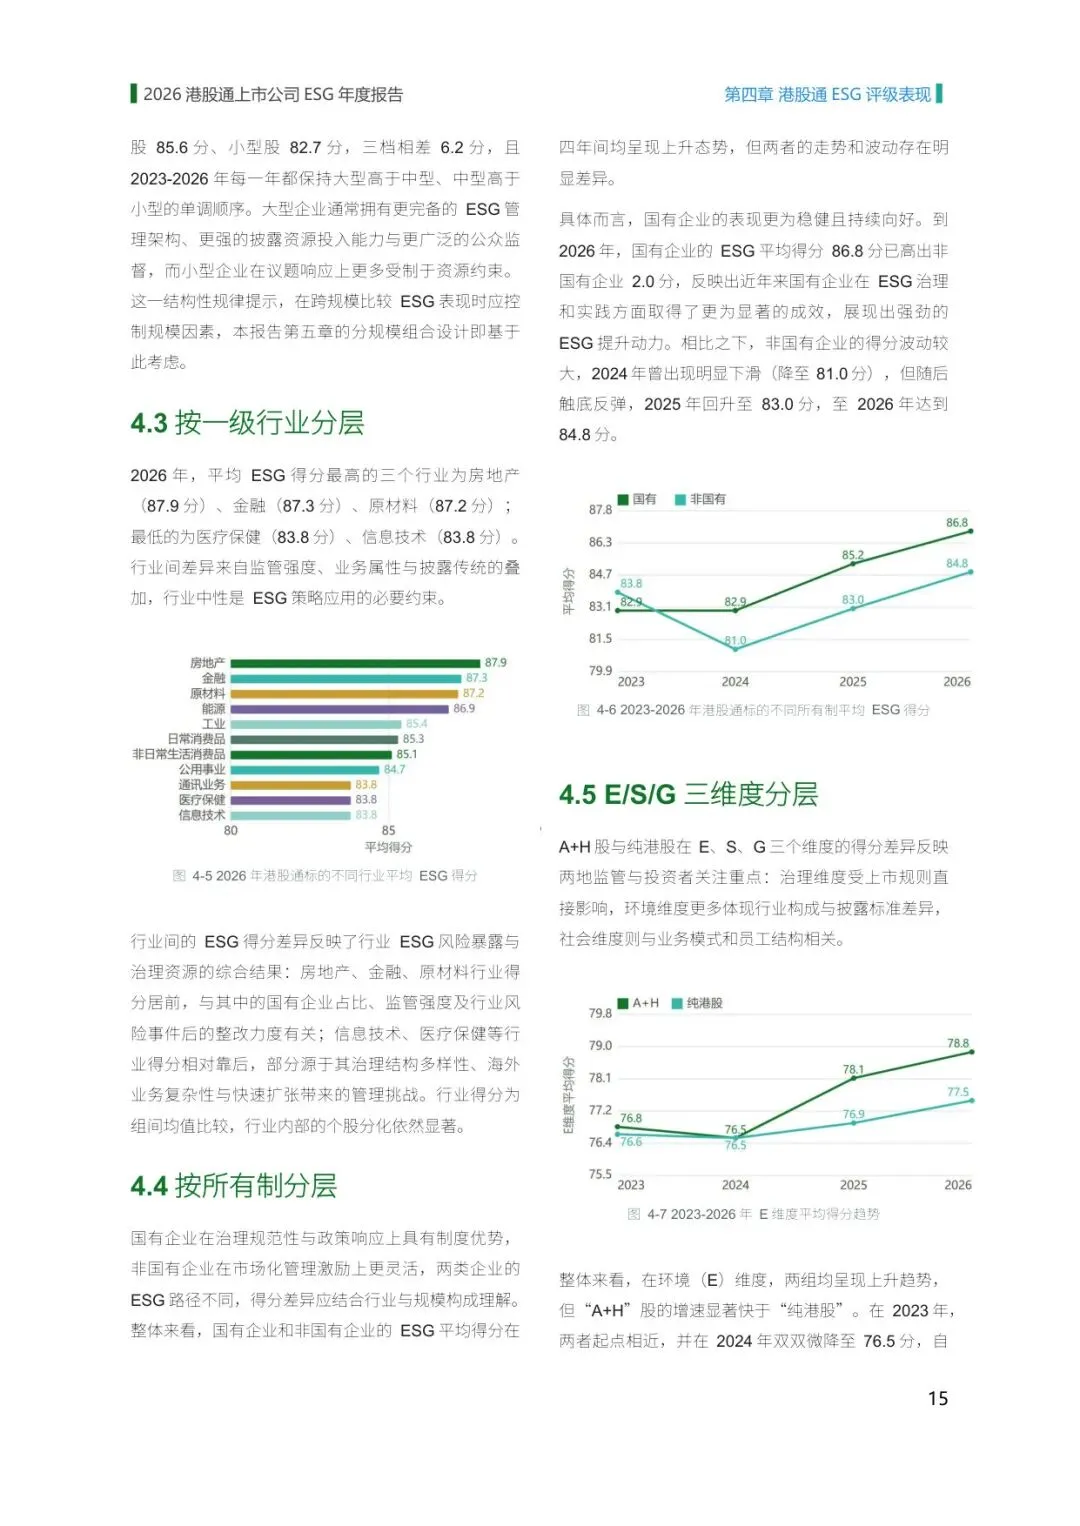
规模效应最刺眼:2026年大型股88.9分、中型股85.6分、小型股82.7分,三档相差6.2分,且2023-2026年每一年都严格保持大型>中型>小型的单调顺序。所有制上,国有企业86.8分,高出非国有企业2.0分。行业端房地产(87.9分)、金融(87.3分)、原材料(87.2分)居前,信息技术与医疗保健以83.8分并列垫底,最高与最低差约4.1分。
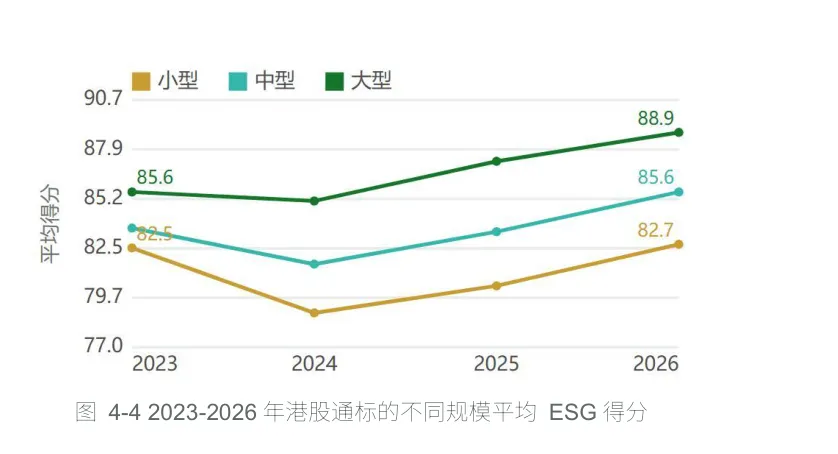
△ 规模分层得分
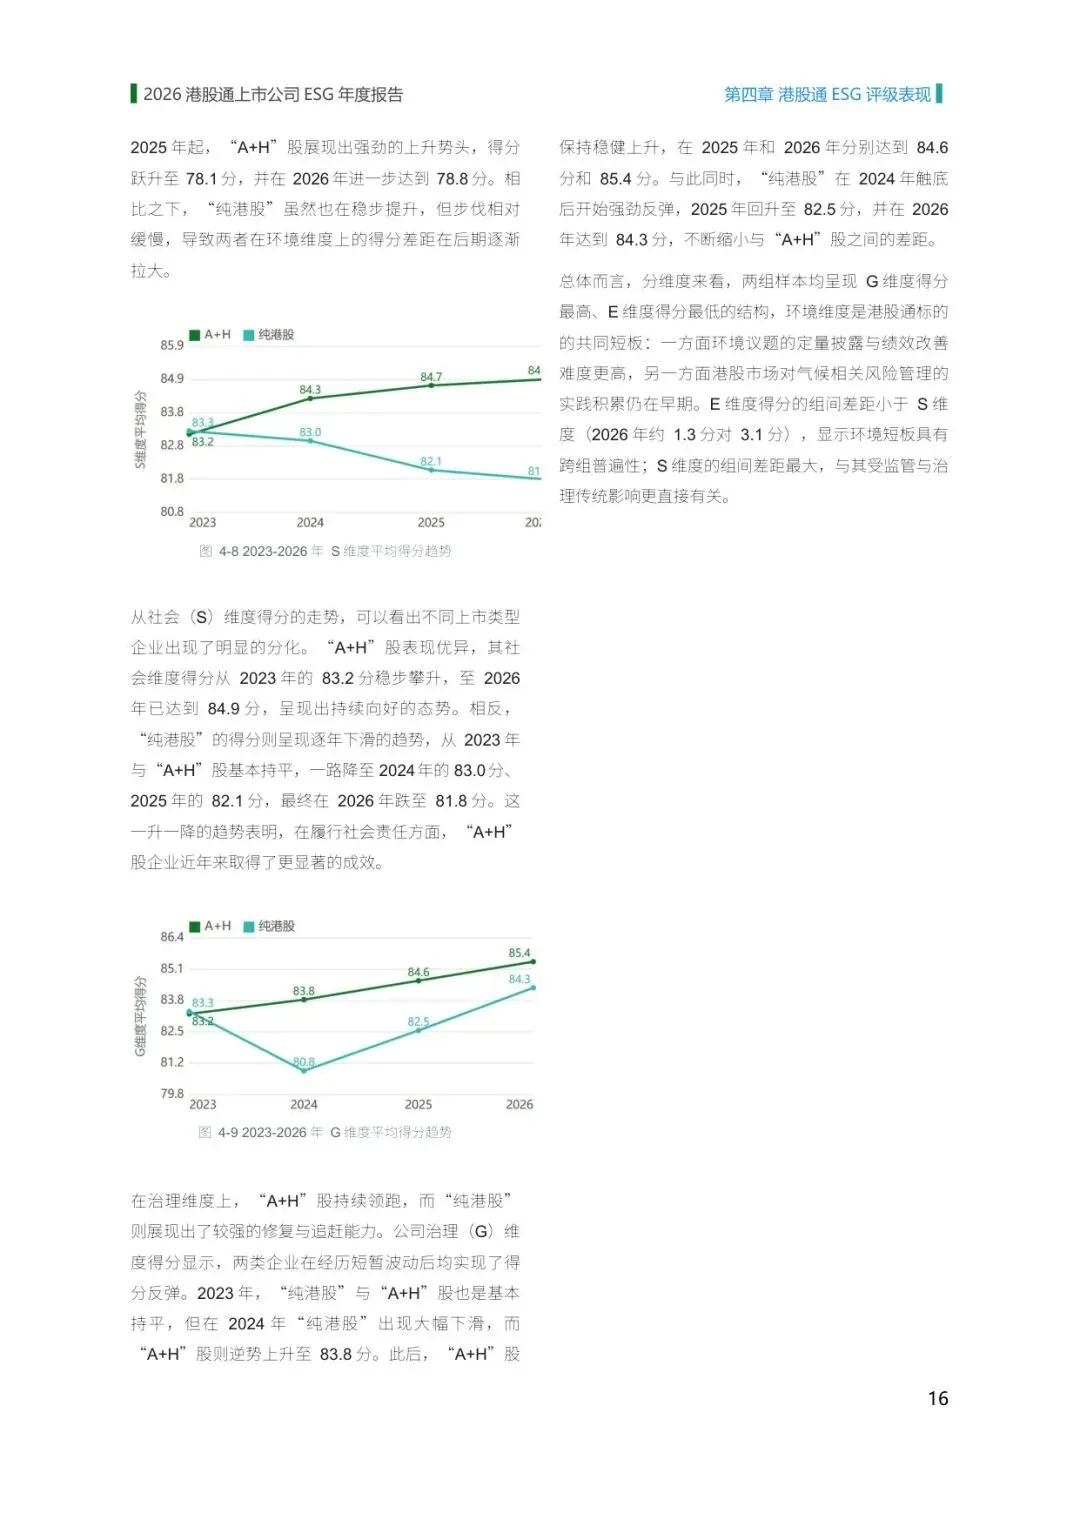
三个维度全线呈「G强、E弱」:2026年A+H股E/S/G分别为78.8、84.9、85.4分,纯港股77.5、81.8、84.3分——治理得分最高、环境垫底,且这是两组的共同结构。组间差距最大的是社会支柱(约3.1分):A+H股S维度逐年上行,纯港股从83.2分一路滑到81.8分。
这里有个容易被忽略的数字:组间均值差只有约3分,但每组内部第10至第90百分位的得分跨度都在16分左右、组内标准差约6分。评级筛出来的「组别差异」,远小于个股差异——总分只能当排序起点,不能当个股质量的结论。
03回测:赢在抗跌,不在弹性
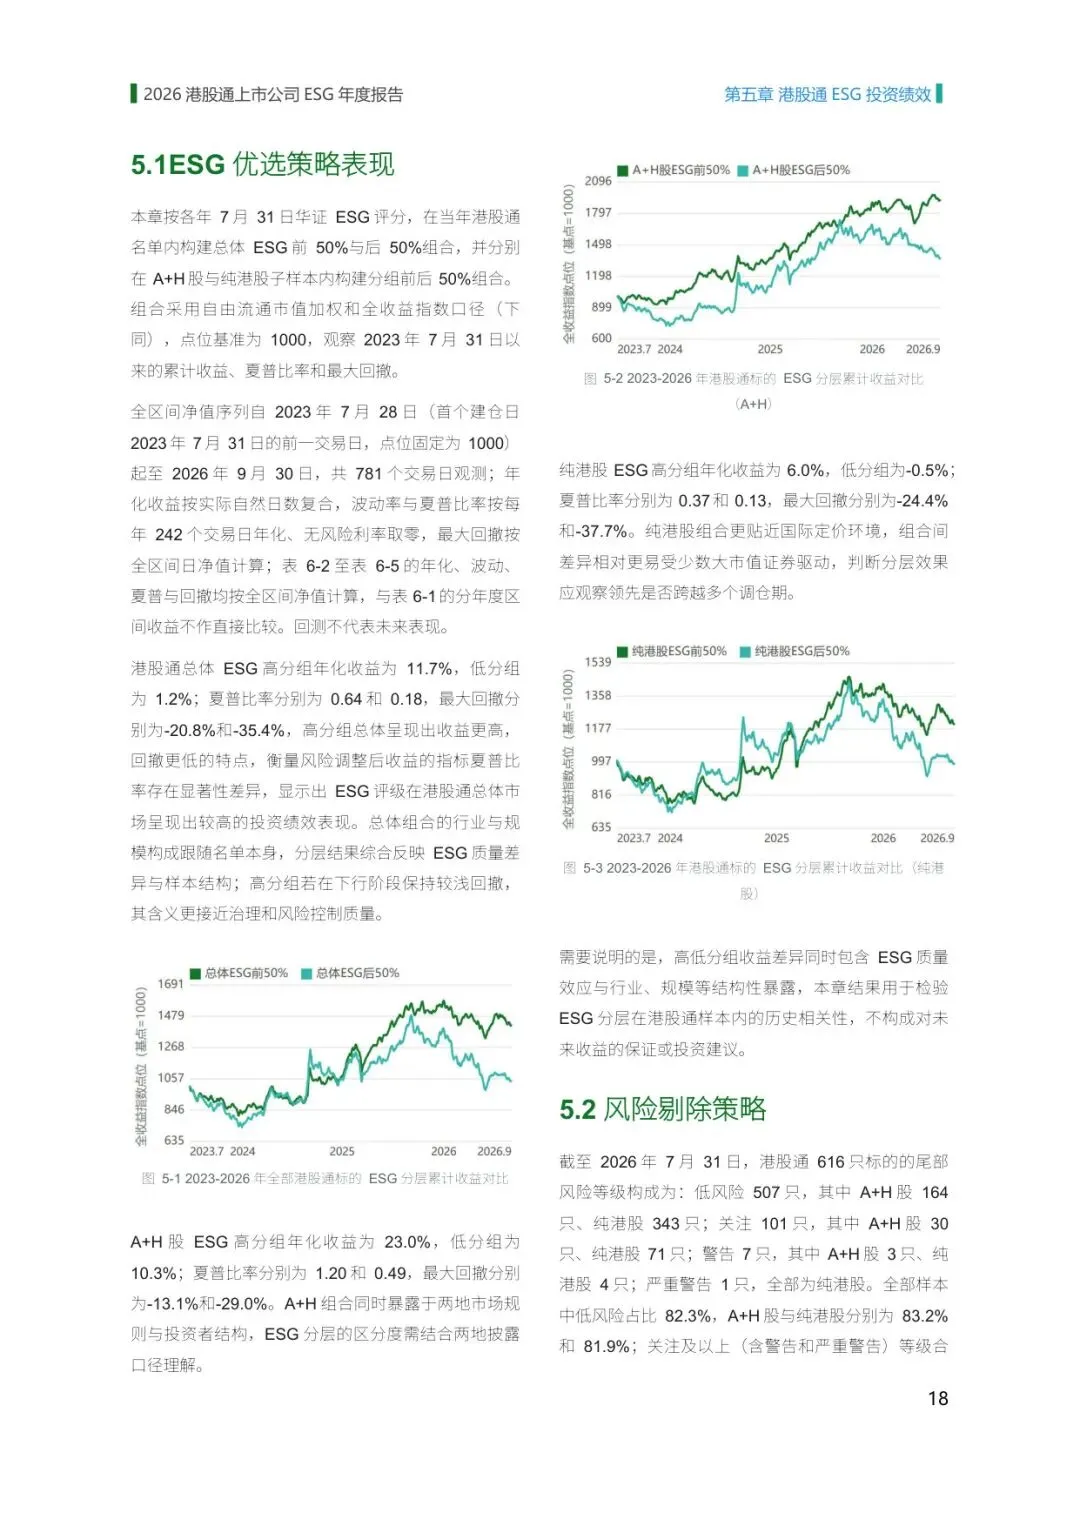
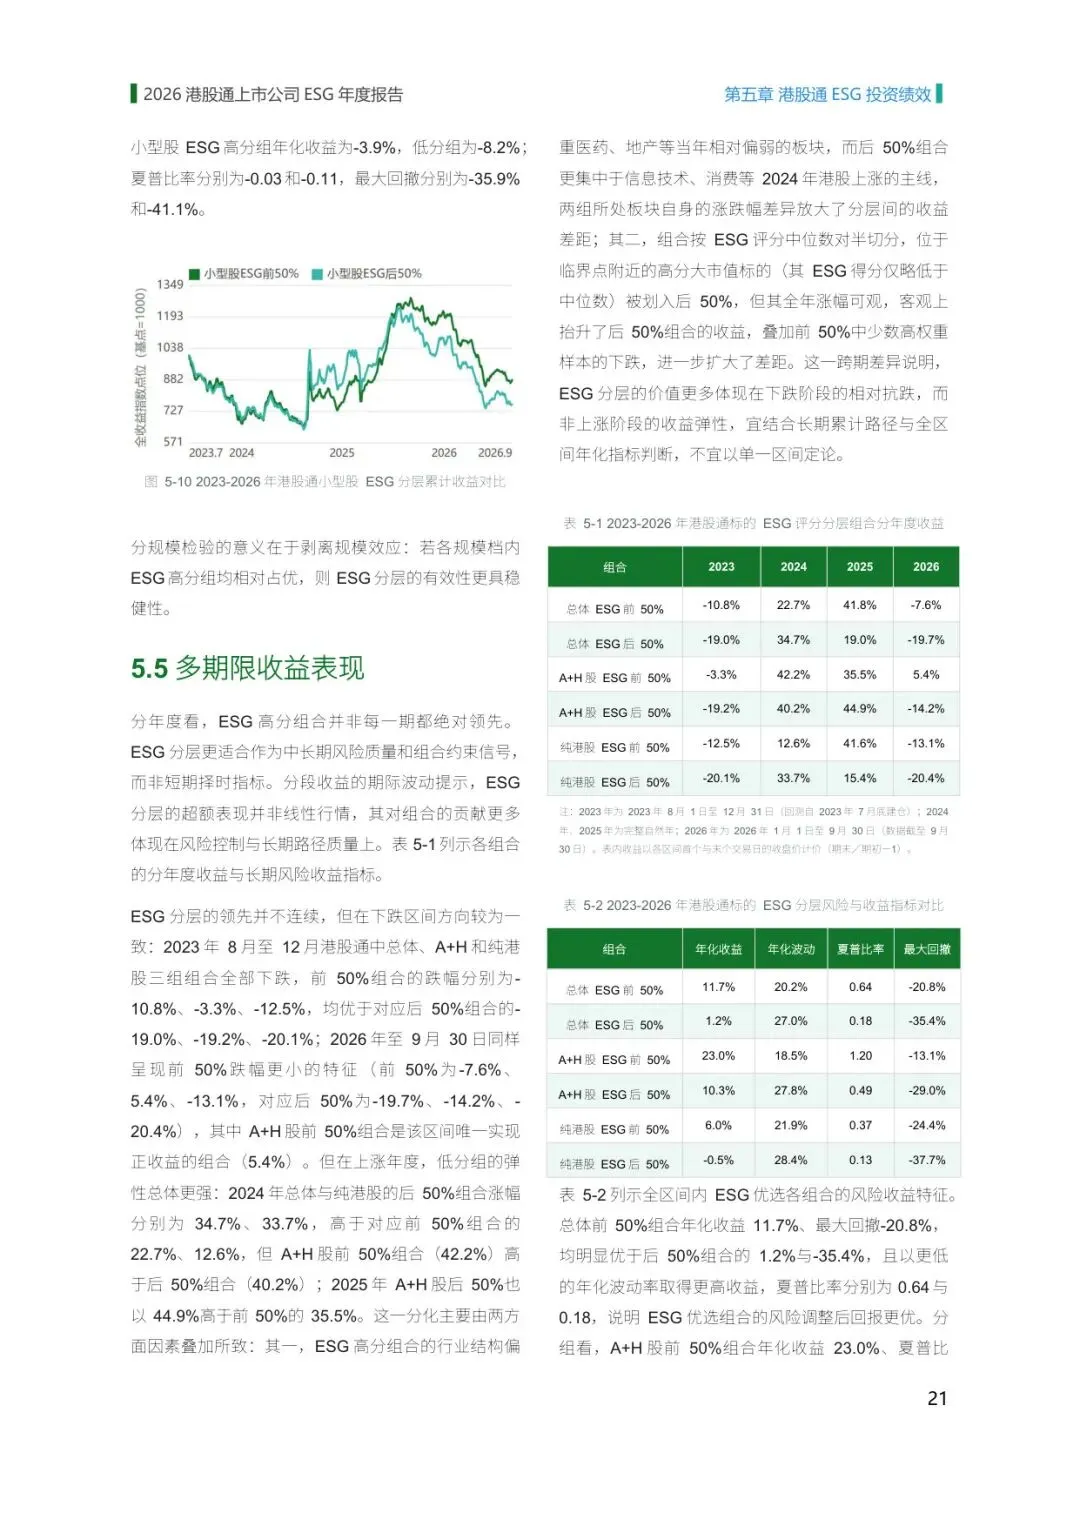
总体ESG前50%组合年化收益11.7%、最大回撤-20.8%;后50%组合年化仅1.2%、最大回撤-35.4%。夏普比率0.64对0.18,高风险调整后收益全面占优。分层效果最强的是A+H股:前50%年化23.0%、夏普1.20、回撤-13.1%;后50%年化10.3%、回撤-29.0%。纯港股区分度偏弱(6.0%对-0.5%),组合表现更易被少数大市值证券驱动。
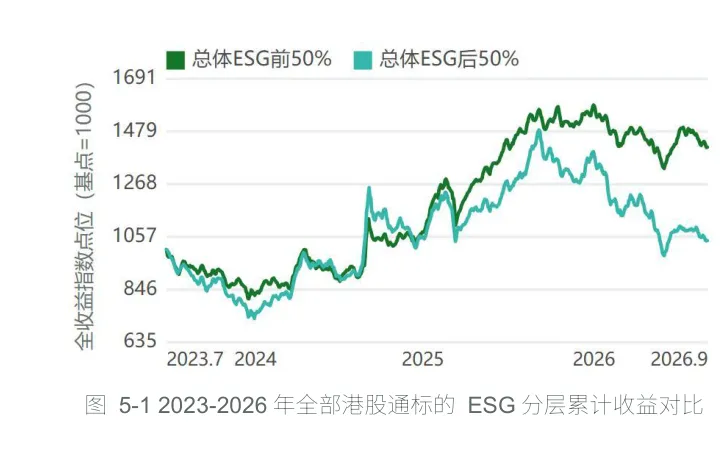
△ 总体分层累计收益
但收益的来源值得细看:高分组合在上涨年份未必弹得最高——2024年总体后50%涨34.7%,跑赢前50%的22.7%;2025年A+H股后50%涨44.9%,也高于前50%的35.5%。真正的差距出现在下跌段:2023年8月至12月,三组前50%跌幅-10.8%、-3.3%、-12.5%,全部好于对应后50%的-19.0%、-19.2%、-20.1%;2026年至9月30日又是同样格局,A+H股前50%是该区间唯一收正的组合(5.4%)。报告的解释是:ESG优选的核心价值在风险控制与长期路径质量,而非追涨。
笔者觉得这是全篇最实用的一条结论。涨的时候高分股常常被嫌「不够弹性」,跌的时候才知道治理质量值多少钱——用ESG分层做组合约束,本质是买下跌段里少亏的那部分。
04拆维度:G是唯一稳定的因子,E是反向信号
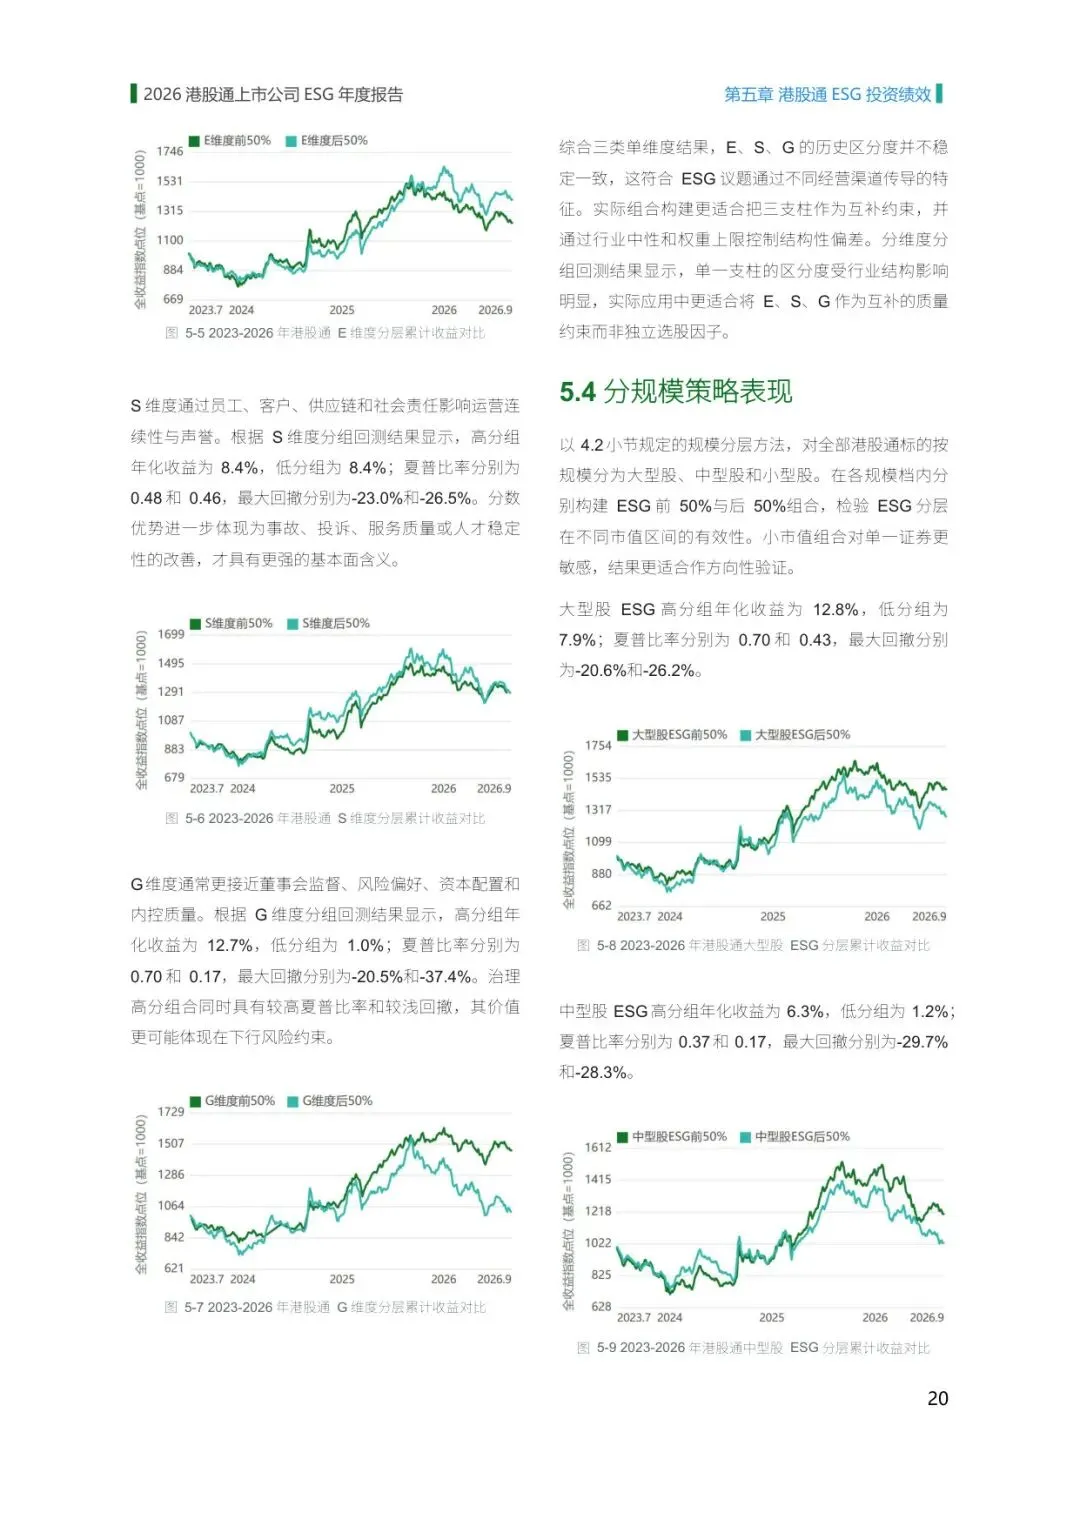
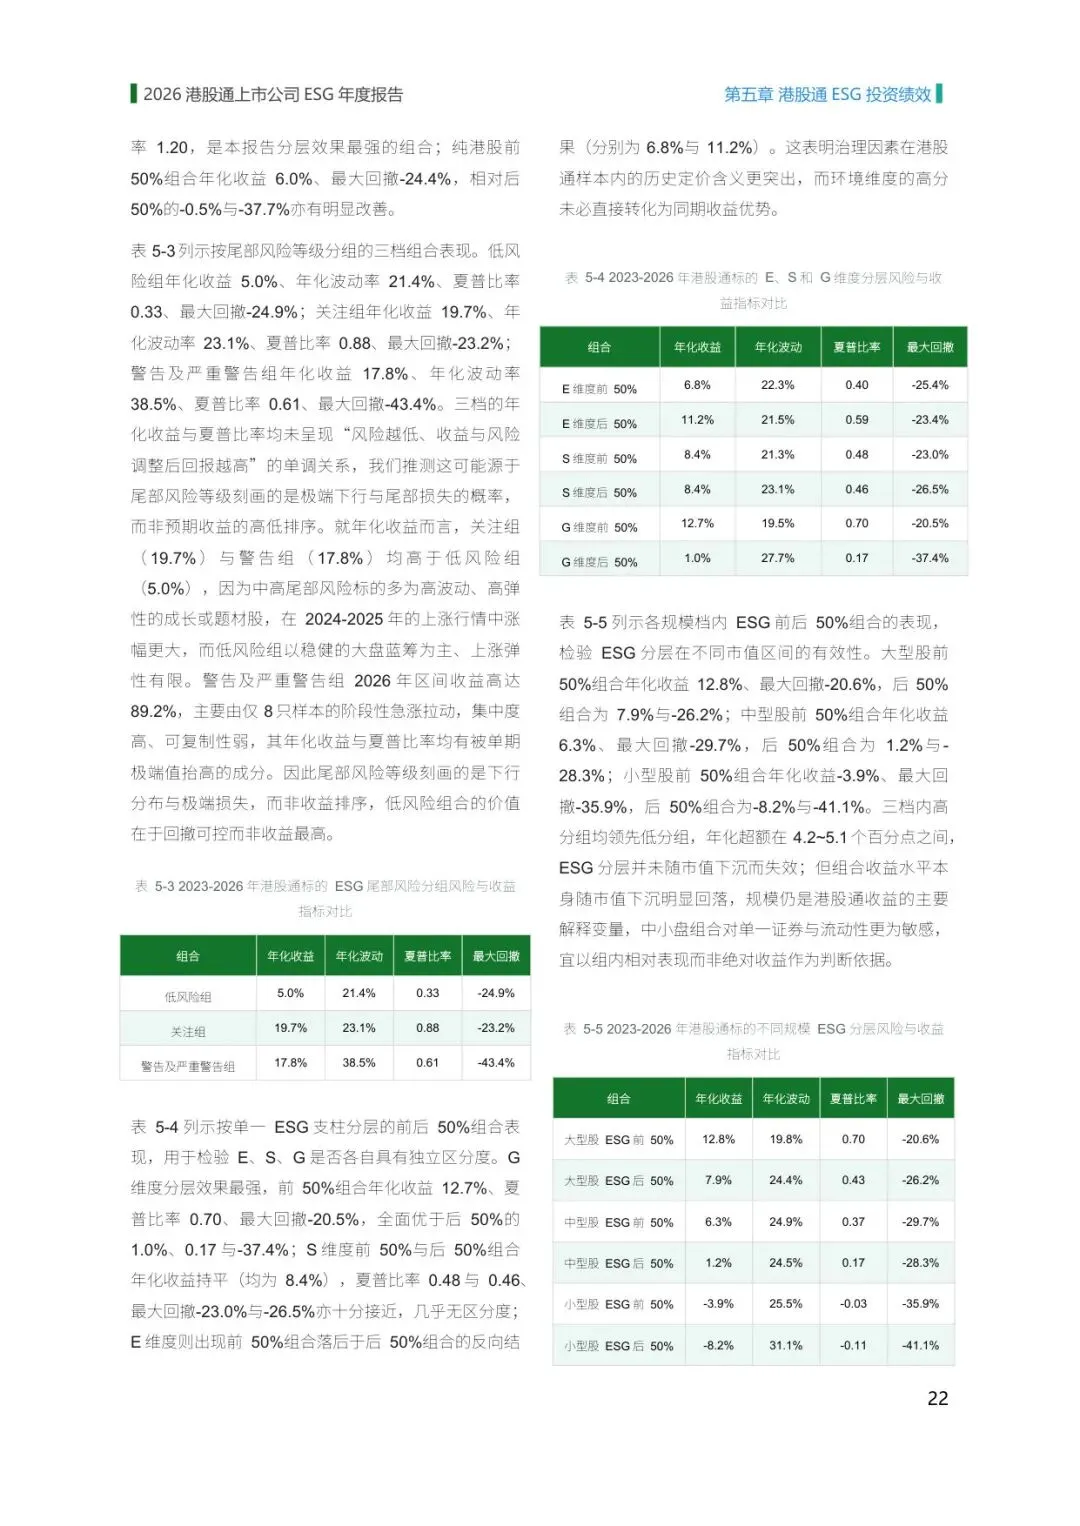
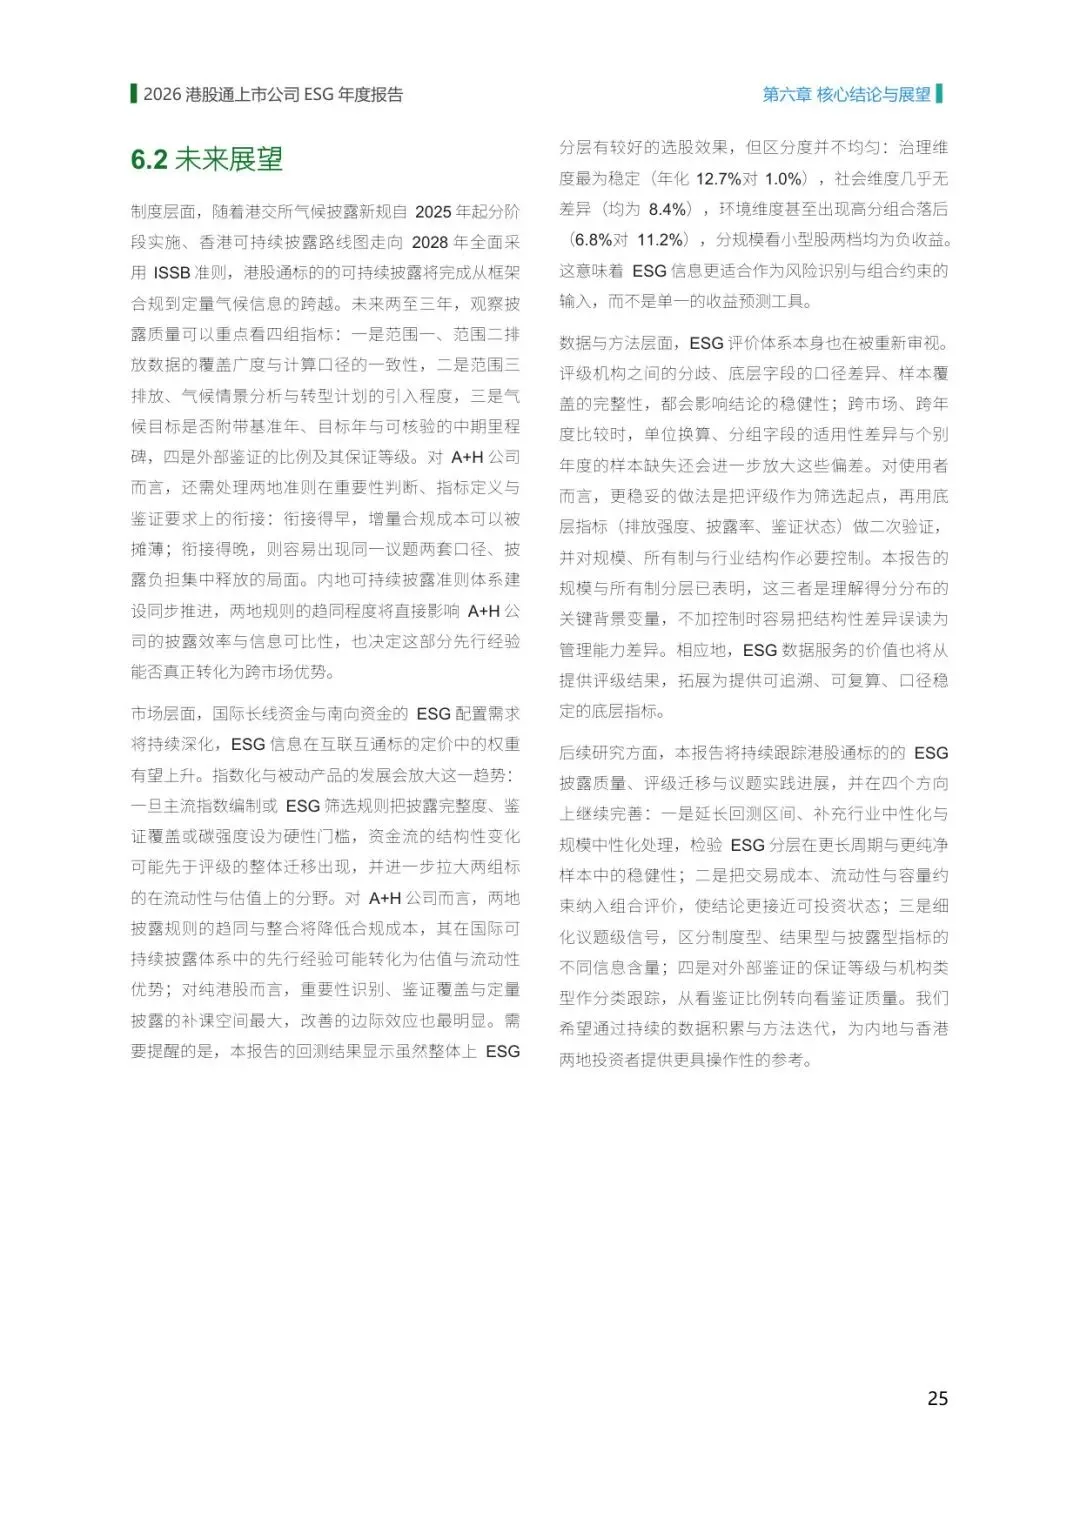
把总分拆成E、S、G三个支柱分别回测,区分度完全不在一个量级。G维度前50%年化12.7%、夏普0.70、回撤-20.5%,后50%年化1.0%、回撤-37.4%,是三个支柱里唯一全面占优的;S维度前后50%年化收益持平(均为8.4%),几乎没有区分度;E维度则出现反向——前50%年化6.8%,落后于后50%的11.2%。
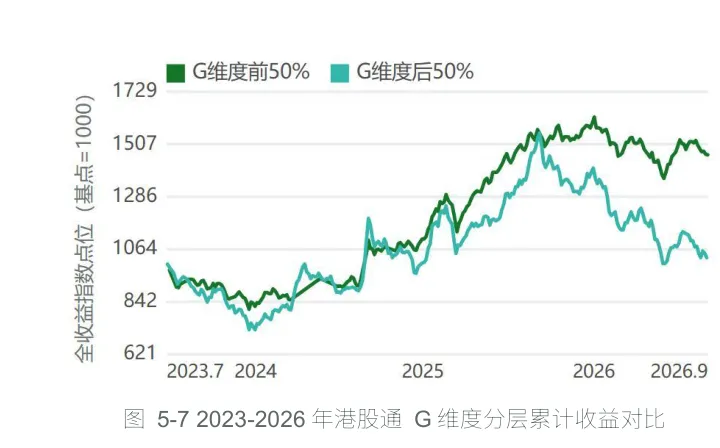
△ G维度分层收益
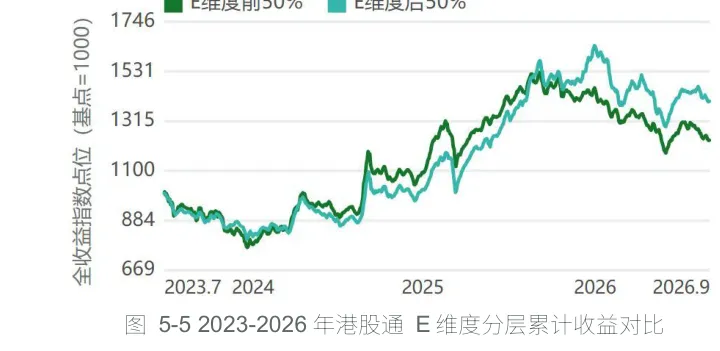
△ E维度分层收益
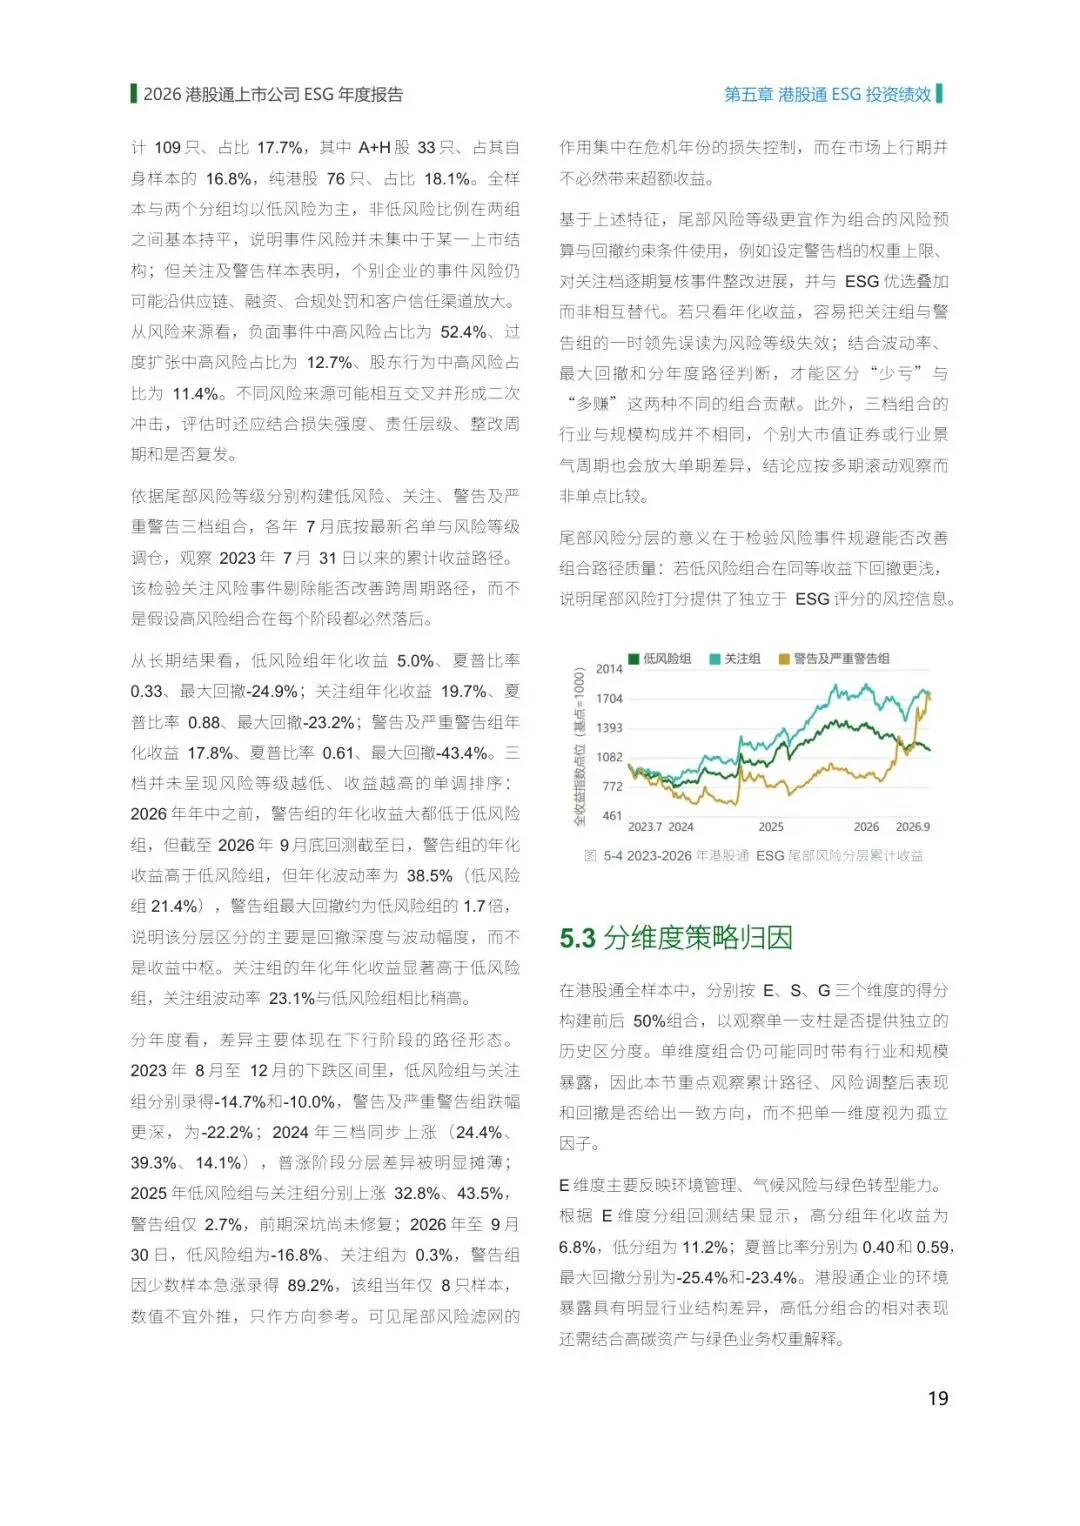
报告给的解释直白:治理因素直接关系资本配置与内控质量,财务映射立竿见影;环境治理是高投入、长周期的事,短期环保资本开支反而压制财务表现,所以环境信息现阶段更适合做「风险跟踪」与「排雷」指标,不是选股信号。尾部风险分层的结论类似:低风险组年化5.0%、回撤-24.9%,警告组年化17.8%但波动率38.5%、回撤-43.4%约为低风险组的1.7倍——滤网管的是少亏,不是多赚。分规模检验里,大、中、小盘内部ESG高分组都领先同档低分组(超额4.2-5.1个百分点),但小型股两档绝对收益均为负。
把三层结论连起来看:披露解决了有没有,评级解决了谁优先,回测回答了怎么用——以评级为筛选起点、用排放强度和鉴证状态等底层指标做二次验证、再做行业与规模中性化,是报告给出的操作路径。随着港交所气候新规2025年分阶段实施、2028年全面采用ISSB准则,鉴证与碳强度还可能变成指数被动资金的硬门槛。
回测区间止于2026年9月30日,历史分层不构成对未来收益的保证——这句报告的原话,笔者原样放这里。
那么下一个问题:当环境得分暂时拖累收益、治理得分才是硬通货,你会把ESG当排雷器,还是继续当选股器?
PS:以下为报告全文,公众号后台回复“261116”下载原文
本资料已同步至双碳高端交流群,
欢迎加入,感谢您的支持!

(来源:华政指数)
免责声明:所载内容、图片来源互联网,微信公众号等公开渠道,我们对文中观点保持中立,仅供参考、交流之目的。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。本公众号原创文章,欢迎转载,转载时请注明出处。
入群、资料领取或商务合作,可添加小编微信,添加时请备注:公司+姓名+职位
相关资料下载
碳排放权交易信息中心 CERTIC(Certification Emission Reduction Trading Information Center),专业的碳排放权交易资讯平台,及时传递碳市场实时动态、国内外碳最新市场信息!
看更多走心文章
请点击下方【碳排放权交易信息中心】,进行订阅~