行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

深海软管企业,悦龙科技:11月券商上调买入、10月实控人骤逝,

wang 2026-11-16 行业资讯
深海软管企业,悦龙科技:11月券商上调买入、10月实控人骤逝,
54.52%的股份换了主人——悦龙科技的实控人变更为一位近五年任职情况为“无”的继承人。
10月20日,原实控人徐锦诚因交通事故离世;11月12日盘后,公司公告其妻张希梅通过夫妻共同财产分割及遗产继承取得其全部持股,成为新的控股股东、实际控制人。
几乎同一时间线,11月10日,华源证券因深海软管国产替代逻辑将公司上调至“买入”。基本面叙事与治理现实,在两周内正面相遇。
本文回答三个问题:这家公司靠什么赚钱;继承交接到哪一步、还差什么;券商的盈利预测建立在哪些假设上。

摘要

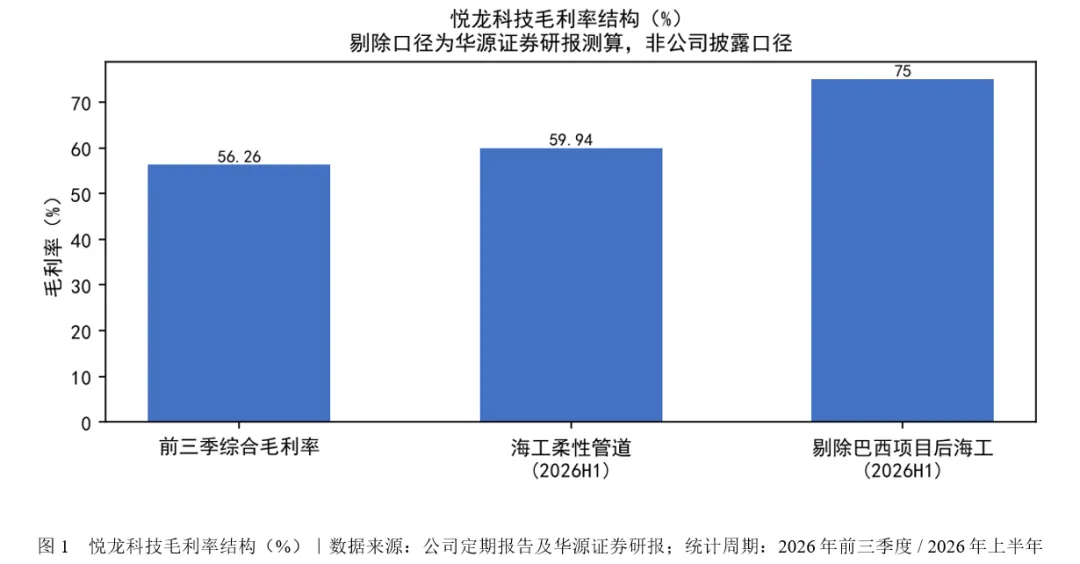
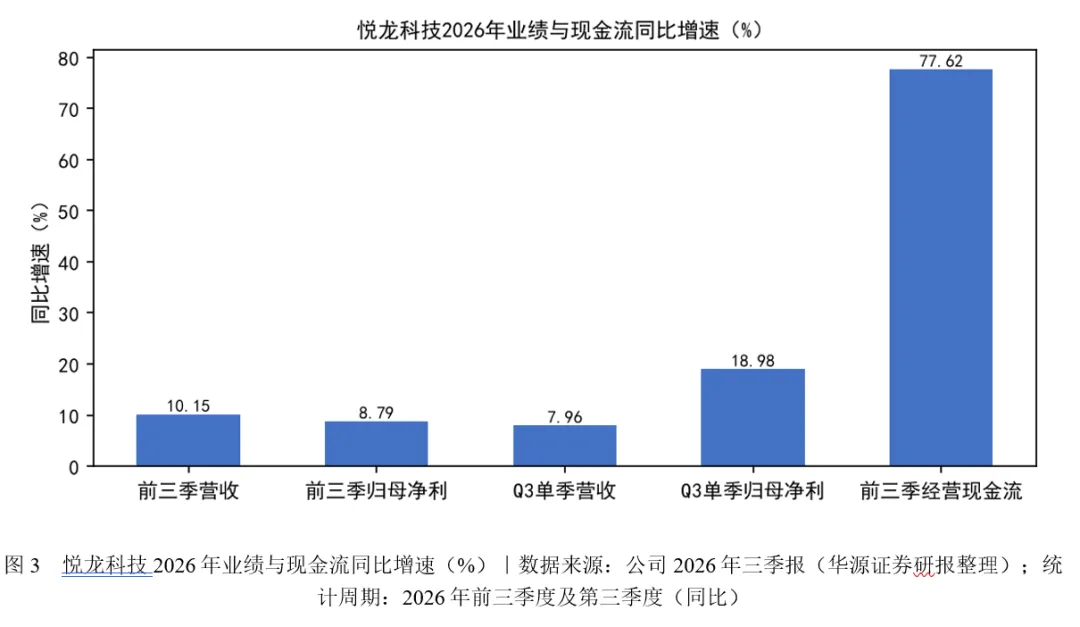
悦龙科技的核心冲突,是“API 17K深海软管国产替代的成长叙事”与“创始人骤逝后控制权交接到无任职经历继承人”之间的张力。前三季营收2.49亿元(+10.15%)、归母净利润8390.95万元(+8.79%),Q3单季归母增速18.98%;2026年上半年海洋工程柔性管道毛利率59.94%。
争议点:股份过户登记尚未完成,新实控人12个月内无增减持计划,经营与战略连续性待观察;多方引用华源“稀缺标的”逻辑,空方注意到上市后股价整体下行、10月单月下跌12.15%。
最关键的风险是过户与工商变更的落地进度,以及流通市值仅约3.68亿元带来的波动风险。本标的为北交所A股,本文仅采用其A股口径。

一、公司概况:莱州的深海软管企业,与它突然更换的主人

主营流体输送柔性管道,2026年3月底才上市;实控人变更发生在上市第七个月。公司位于山东莱州,2026年3月30日北交所上市、发行价14.04元;主营海洋工程柔性管道、陆地油气柔性管道和工业专用软管三大系列橡胶软管。客户覆盖中海油、中石油、中石化、招商局重工、中集集团,境外客户包括斯伦贝谢、美国国民油井华高、特瑞堡、埃克森美孚(半年报口径)。截至11月13日总市值15.45亿元、流通市值3.68亿元,市盈率(TTM)15.91倍、市净率1.88倍。
控制权变动:原实控人徐锦诚直接加间接持股4524.79万股(54.52%),因交通事故于10月20日离世;依《民法典》相关规定及莱州市公证处公证书,张希梅通过夫妻共同财产分割及遗产继承取得全部股份,两个女儿放弃继承;所涉股份不存在质押、冻结及其他权利限制,尚需办理股份过户登记及两个持股平台的工商变更登记(公告口径)。主人换了,生意没换——接下来的问题是交接是否顺利。

二、管理层与治理:一位“近五年无任职”的新实控人

新实控人未在公司出任过高层职务;公司称权益变动不影响经营与管理层。公告显示张希梅1956年生、住烟台,最近五年任职情况为“无”;每日经济新闻查阅公司公告,未见其与两个女儿此前在公司出任高层职务的信息(媒体核查口径)。收购人未来12个月内无继续增持或处置其已拥有权益股份的计划,最近五年未受证券市场行政处罚或刑事处罚。
公司表示:权益变动不会导致主要业务结构变化、不会对日常生产经营活动和财务状况产生重大影响、不会引起管理层变动(公告口径)。后续治理安排公开素材未披露。“不影响经营”的表述能否兑现,时间会给出证据。

三、核心产品:API 17K深海软管,国内首家量产落地

产品壁垒来自认证与交付能力,海工业务毛利率是全公司最高的一档。华源证券口径:公司为国内首家具备API 17K深海软管量产落地能力的企业,凭四大核心技术构筑壁垒。
2026年上半年海洋工程柔性管道毛利率59.94%;剔除巴西FPSO冷却软管项目后海工业务毛利率约75%、较2025年有所提升。巴西FPSO冷却软管项目为公司相关产品在国际市场的首个标杆项目、已完成交付。
募投方向:新建自浮式输油橡胶软管项目达产后预计新增年产6.60万标米产能,另一项目侧重存量产线智能化改造。高毛利业务能不能放大,是估值故事的支点,也是多空共同的观察点。

四、业务解构:三大系列与一个欧洲桥头堡

业务纵深靠海工高毛利单、陆地油气培育和海外平台三条线展开。陆地油气板块压裂管道由市场培育进入开拓阶段,商储油库配套产品进入推广应用;工业专用软管主动控制低端订单、重点承接高附加值订单。
海外布局:收购英国泰悦作为欧洲市场拓展的桥头堡,兼具销售前端承接与本地化生产服务能力(公司口径)。结构已经铺开,执行速度决定报表。

五、财务透视:小而稳,现金充裕

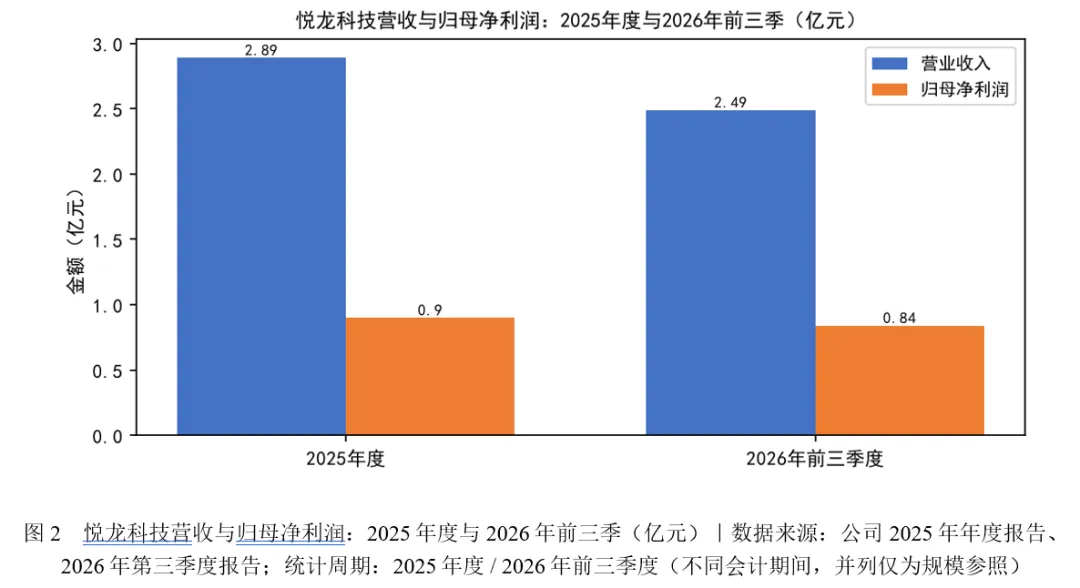
收入体量小,但增速在加快、负债极低、现金厚。2025年全年营收2.89亿元(+7.89%)、归母净利润9027.75万元(+8.22%);2026年前三季度营收2.49亿元(+10.15%)、归母8390.95万元(+8.79%)、扣非8195.31万元(+6.84%)。Q3单季营收7895.30万元(+7.96%)、归母2879.06万元(+18.98%)、扣非2815.88万元(+21.78%),单季利润增速较前三季度明显加快。
前三季综合毛利率56.26%;资产负债率11.87%(较2025年末下降7.86个百分点);9月末货币资金4.74亿元(较2025年末+149.67%,主要系上市募集资金到账);经营现金流净额9537.42万元(+77.62%)。
【市场一致预期对比】华源证券预测2026年归母净利润1.04亿元(机构假设,非一致预期;西部证券、开源证券的2026年预测为1.02亿—1.03亿元),本次前三季8390.95万元、按华源预测计算完成度约81%;差异来自四季度海工订单确认节奏的假设(机构假设,非公司指引)。
财务底盘稳,治理变量才是这只小盘股真正的定价项。

六、行业分析:海洋油气的存量替换需求

行业逻辑是海工设备更新替换,而非新增爆发。中国海油集团能源经济研究院《中国海洋能源发展报告2025》预计:2026年国内海洋石油产量有望增至6900万吨、海洋天然气产量有望突破320亿立方米;华源证券据此认为海上存量设备更新替换需求持续释放(机构观点)。该类行业预测不构成对上市公司业绩的承诺。存量替换是慢变量,恰好给了观察控制权交接的时间窗口。

七、盈利预测与估值:三家卖方的假设并列(机构假设陈列)

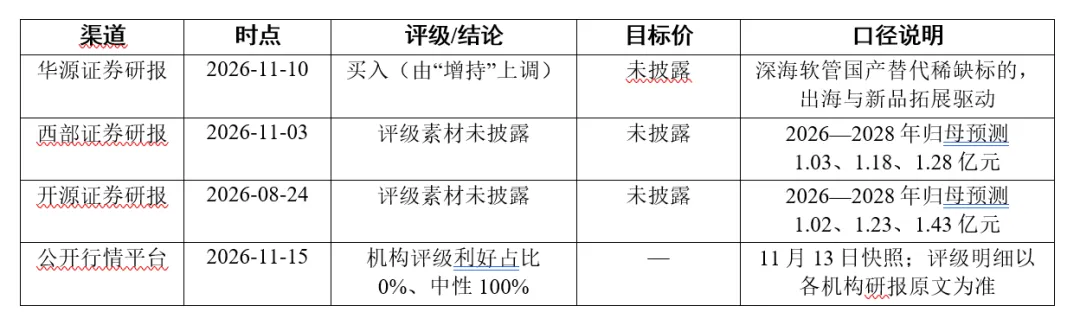
覆盖机构较少:可核验的盈利预测来自华源、西部、开源三家,评级明细可核验的为华源一家。华源证券(11月10日)预计2026—2028年归母净利润1.04、1.23、1.46亿元,对应市盈率16、13、11倍(报告日股价口径);西部证券(11月3日)预计1.03、1.18、1.28亿元;开源证券(8月24日)预计1.02、1.23、1.43亿元——三家2026年预测区间1.02亿—1.04亿元。
估值参照:11月13日市盈率(TTM)15.91倍、市净率1.88倍。风险绑定:若海工订单落地或募投产能投放不及预期,预测失效。三家卖方的预测,同样需要读者自行交叉验证。

八、券商评级与目标价:覆盖情况与检索结果

卖方覆盖有限:三家机构发布过盈利预测,评级明细可核验的为华源一家;需跟踪公告、定点与财报。覆盖情况如下(评级为券商观点,不构成任何推荐或投资依据;历史目标价仅供回溯参考):
股价表现:11月13日收18.61元(当日-2.92%),年初至今+37.44%;上市后走势整体下行,9月下跌1.66%、10月下跌12.15%、11月以来上涨2.40%(每日经济新闻11月12日口径);对比发行价14.04元,11月13日收盘价高约32.6%(按收盘价计算)。
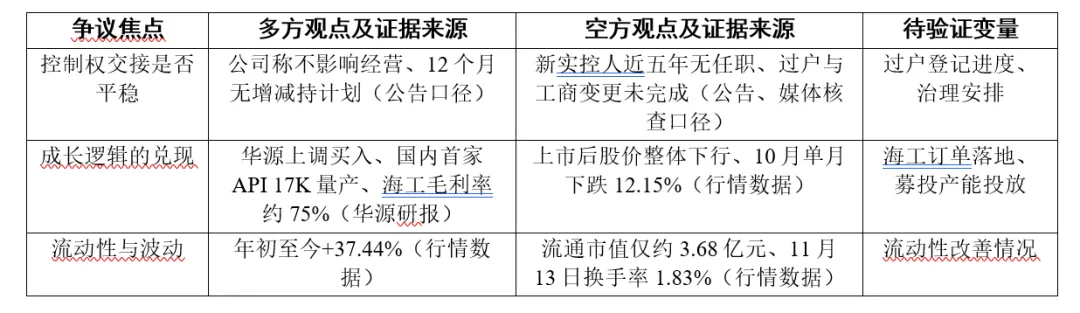
争议焦点表如下:
两条时间线最终在哪里交汇,读者可以用过户公告与季度订单数据两个节点自行核验。

风险提示

  1. 股份过户与工商变更进度风险:交割尚未完成(公司公告口径)。
  2. 治理不确定性风险:新实控人近五年无任职经历,后续治理安排待观察(公告及媒体核查口径)。
  3. 流动性与波动风险:流通市值约3.68亿元、11月13日换手率1.83%(行情数据)。
  4. 国际贸易政策风险、存货管理风险、核心技术失密风险(华源证券风险提示口径)。
  5. 行业预测兑现风险:海洋产量预测属第三方研究院口径(报告引用)。
以上条目均有公开信息支撑并按影响权重排序;本文不构成操作建议,判断请独立完成。

免责声明

本文基于公开资料整理,不构成任何投资建议。文中数据以公司公告为准,如与公告不一致,以公告为准;第三方预测、媒体报道与平台汇总数据仅作信息陈列,不代表本文观点。
相关主体如认为存在不实或侵权,可联系核实并更正或删除;本文中统计的机构评级和目标价仅代表券商观点,不构成投资建议;市场有风险,投资需谨慎,决策请独立判断。
数据来源说明:本文数字取自公司定期报告、临时公告、券商公开研报摘要与公开行情平台汇总;机构测算、媒体转述与平台汇总均非公司公告口径,正式判断以公司公告原文为准。

猜你喜欢