研报速递
澳大利亚|电网级电池储能|2026 年 11 月 15 日
新南威尔士州的 Waratah 超级电池已经全面投运,同州的 Tomago 电池正在建设,但其总包在开工前就已签约。两者对供应商意味着不同机会:前者可关注运维和合格备件,后者的整机主包已经确定。要争取下一批订单,电池系统供应商应在业主确定设备与并网模型之前介入,温控供应商则要赶在电池集成商冻结整舱设计之前完成验证。[3][4][5]
一、研究范围
本文关注澳大利亚接入公共电网的大型电池储能系统(BESS),包括独立电站和可识别电池侧容量的光储项目。产品覆盖电池舱与电池管理系统(BMS)、储能变流器(PCS)、站级控制、温控和消防配套。户用储能、抽水蓄能及其他长时路线留作市场背景。
澳大利亚东部和东南部全国电力市场(NEM)的并网数据可连续追踪。西澳批发电力市场(WEM)另有接入和注册流程。项目的 MW 表示功率,MWh 表示可储放的能量。用项目公布的 MWh 除以 MW 可以看标称时长,实际交付还取决于计量边界、可用容量与运行条件。[1][2][13]
二、市场概况与动向捕捉
电池已经在晚峰提供实际电量。 AEMO 三季度报告显示,截至 2026 年 9 月底,NEM 已注册且开始运行的电网级电池超过 10 GW/23 GWh,其中包括已经开始运行的调试项目。三季度 16 至 21 时,电池提供了该时段供电量的 8.0%,燃气为 5.1%。例如,Williamsdale 的 250 MW/500 MWh 电池在三季度进入调试,ACT 政府和业主在 11 月 5 日进一步确认已投运。[2][7]
新申请很多,采购仍要逐项目核实。 截至 9 月底,NEM 并网流程中的发电和储能项目功率合计 80.9 GW,同比增长 43%。独立大型电池占 55%,光储混合项目占 19%。约 88% 的总功率仍在申请或开发方实施阶段。仅看三季度,AEMO 新受理 19 个独立电池项目,合计 5.8 GW,同期有 17 个独立电池项目的并网申请获批,合计 3.6 GW。两组数字对应各自阶段和项目批次。[1]
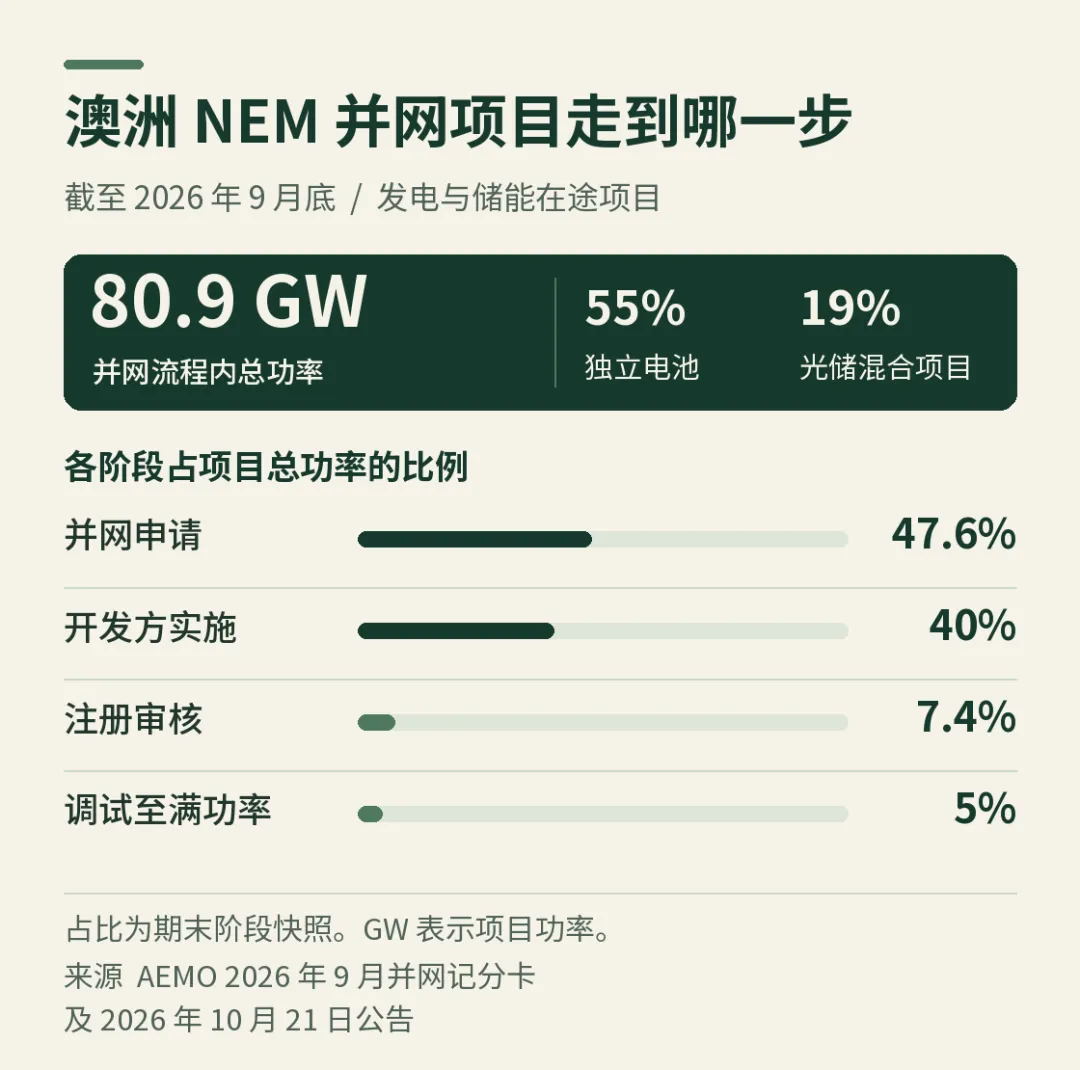
截至 2026 年 9 月底的 NEM 并网阶段快照
州级规划和工程进度提供不同线索。 Waratah 为 850 MW/1,680 MWh,9 月已达全面商业运行。Tomago 为 500 MW/2,000 MWh,2025 年 7 月已选定 Fluence 担任设计、采购与施工总包(EPC),12 月开工,业主目标为 2027 年下半年投运。Eraring North 另列为独立拟建项目,州规划门户显示正在准备环境影响报告,申报规模 500 MW/4,924 MWh。该门户记录的是州级规划进度,项目并网状态仍需另查。[3][4][5][6]
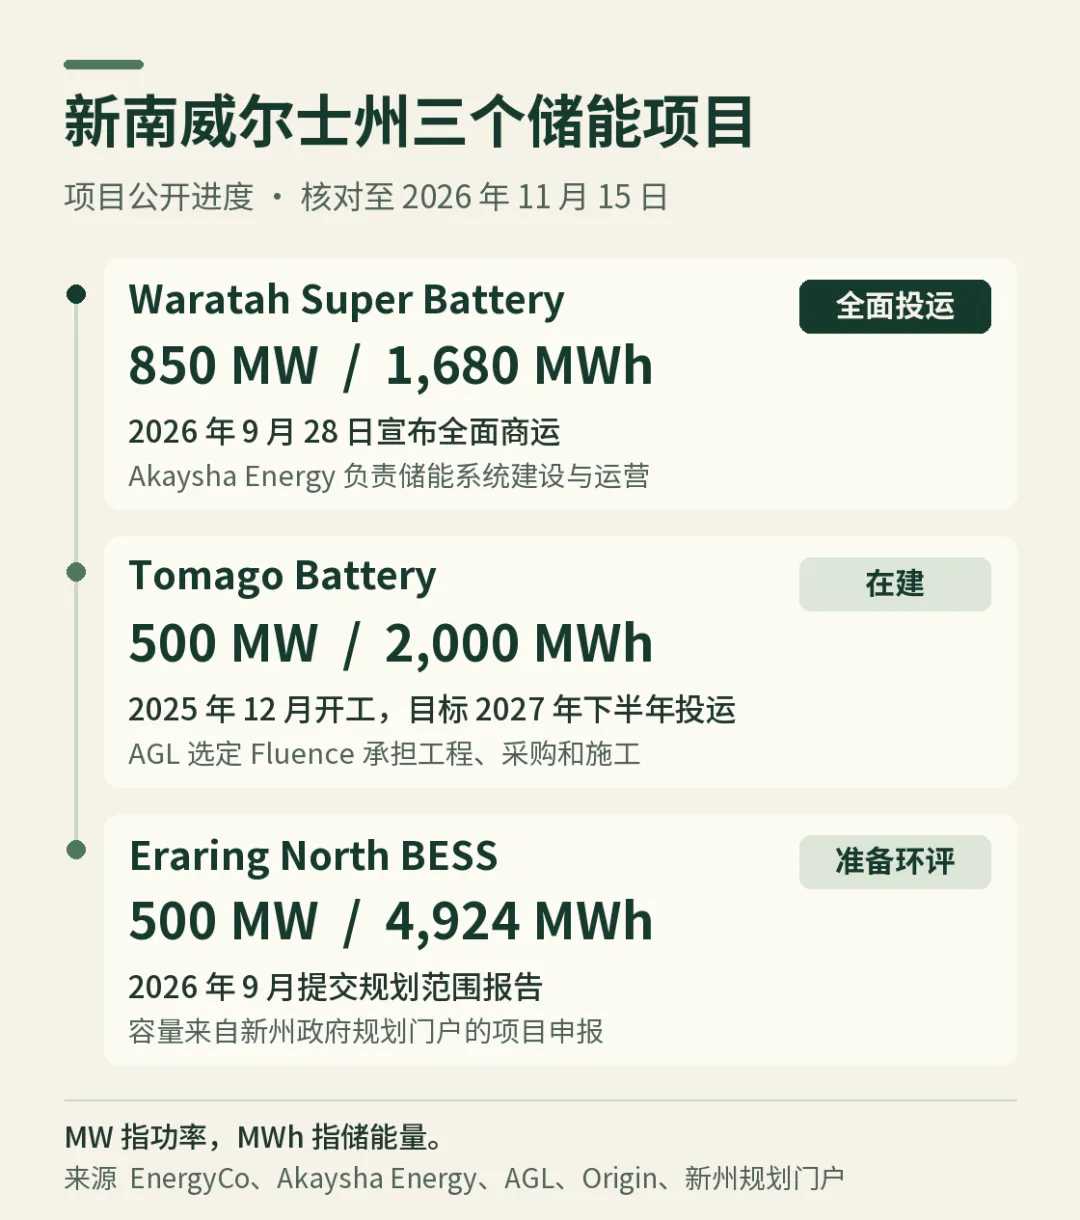
新南威尔士州三个电网级储能项目的公开进度
三、趋势预测与需求分析
未来 12 至 24 个月,四小时项目值得优先跟踪。 澳大利亚联邦容量投资计划(CIS)第 8 轮已公布 15 个入选电池项目,合计 16.1 GWh,尚需正式签署协议。第 10 轮目标为 4 GW/16 GWh,投标已于 2026 年 8 月关闭,结果暂定于 2027 年 1 至 2 月公布。基准情景是入选项目按接网、融资与设备交期分批转化为采购。应逐项目跟踪最终投资决定、设备授标和开工通知。[8][9]
长时项目对电池与温控的影响可以分别估。 同为 500 MW,两小时方案的标称能量为 1,000 MWh,四小时为 2,000 MWh。按相同可用电量的电池舱平台,后者需要更多电池舱和配套温控。冷机负荷仍应按单舱充放电功率、最高现场温度、持续工况、辅机耗电和允许降额来选。ENGIE 的 Hazelwood 二期展示了一种采购方式:阳光电源为 150 MW/300 MWh 项目提供液冷电池系统,Elecnor 负责站内配套工程。[10][11]
上行看融资与接网同时落地,下行看回报和工程延期。 如果更多项目签下容量或长期合同、完成融资并确定接入工程,采购会更快进入规格冻结和排产。反之,接网研究或工程延迟会把招标后移。AEMO 记录的 NEM 电池充放电平均价格差由 2025 年三季度每 MWh 123 澳元降至 2026 年同期的 59 澳元。业主算投资回报时,还要一并考虑容量收入、调度、效率、衰减和温控耗电。[1][2][8]
四、具体的市场行动建议
第 1 周,按包件找采购方。 电池系统商优先联系开发商的工程和采购团队,确认一体化总包还是分包、谁提交并网模型、何时定标。温控厂先找电池舱集成商的热管理和供应链团队,问清液冷平台、单舱热负荷与物料清单冻结时间。公开入口可看 AGL Tuckeroo 的澳大利亚产业参与计划和 RWE Tully 的 ICN 项目页,逐项核对采购状态、资格及包件范围。[4][10][14][15]
第 2 周,用项目工况准备选型资料。 整机商提交可用 MWh、温度降额、往返效率、容量保持和质保边界,确认能向并网申请人提供所需模型数据。温控商提交高温下制冷量、流量与压降、辅机功耗、漏液告警及 BMS 联动、维护时间和本地备件计划,并说明零件变更对整舱测试及质保的影响。[12][16]
第 3 至 4 周,确认验证人和时间。 跟集成商约定工厂验收和现场验收工况,明确连续充放电、高温降额、温控异常、停机恢复和运维交接的判定条件。并网模型由项目申请方按 AEMO 和网络服务商要求提交。新南威尔士州项目可参考当地消防部门对大型室外锂电系统的技术说明,结合实际箱体、间距和整包火试证据设计。[12][16]
到第 30 天,能拿到采购包负责人、预计冻结日期和样机评估安排,再投入定制。若整机和舱内方案已锁定,下一期扩建、平台改款和合格备件更适合跟进。
资料来源
[1] AEMO|2026 年 9 月 NEM 并网记分卡及摘要(aemo.com.au)
[2] AEMO|2026 年第三季度电力市场报告(aemo.com.au)
[3] Akaysha Energy|Waratah 全面商业运行公告(akayshaenergy.com)
[4] AGL|Tomago 项目、总包和建设进度(agl.com.au)
[5] Fluence|Tomago 500 MW/2,000 MWh 总包协议(ir.fluenceenergy.com)
[6] NSW 规划门户|Eraring North 环评及申报容量(planningportal.nsw.gov.au)
[7] ACT 政府|Williamsdale 投运公告(cmtedd.act.gov.au)
[8] AusEnergy Services|CIS 第 8 轮入选项目(asl.org.au)
[9] 澳大利亚能源主管部门|CIS 各轮进度(dcceew.gov.au)
[10] ENGIE|Hazelwood 二期融资与设备采购(engie.com.au)
[11] 阳光电源|Hazelwood 二期液冷系统配置(sungrowpower.com)
[12] AEMO|NEM 设备与电站并网模型要求(aemo.com.au)
[13] AEMO|西澳 WEM 电力设施注册(aemo.com.au)
[14] 澳大利亚工业部|AGL Tuckeroo 产业参与计划(industry.gov.au)
[15] ICN Gateway|RWE Tully 项目包件(gateway.icn.org.au)
[16] 新南威尔士州消防与救援局|大型室外锂电储能消防技术说明(fire.nsw.gov.au)
首图为 AI 生成的储能电站概念插画。正文图表由 Wildseed 百万营销洞察根据公开资料绘制。