研报速递
公众号并非行业报告搜索引擎,点击查看→新用户必读【如何下载】

报告延伸:中国生成式AI深度研究报告(文末附全文PDF) 出 品 方:大摩
一、算力链的"平行宇宙"
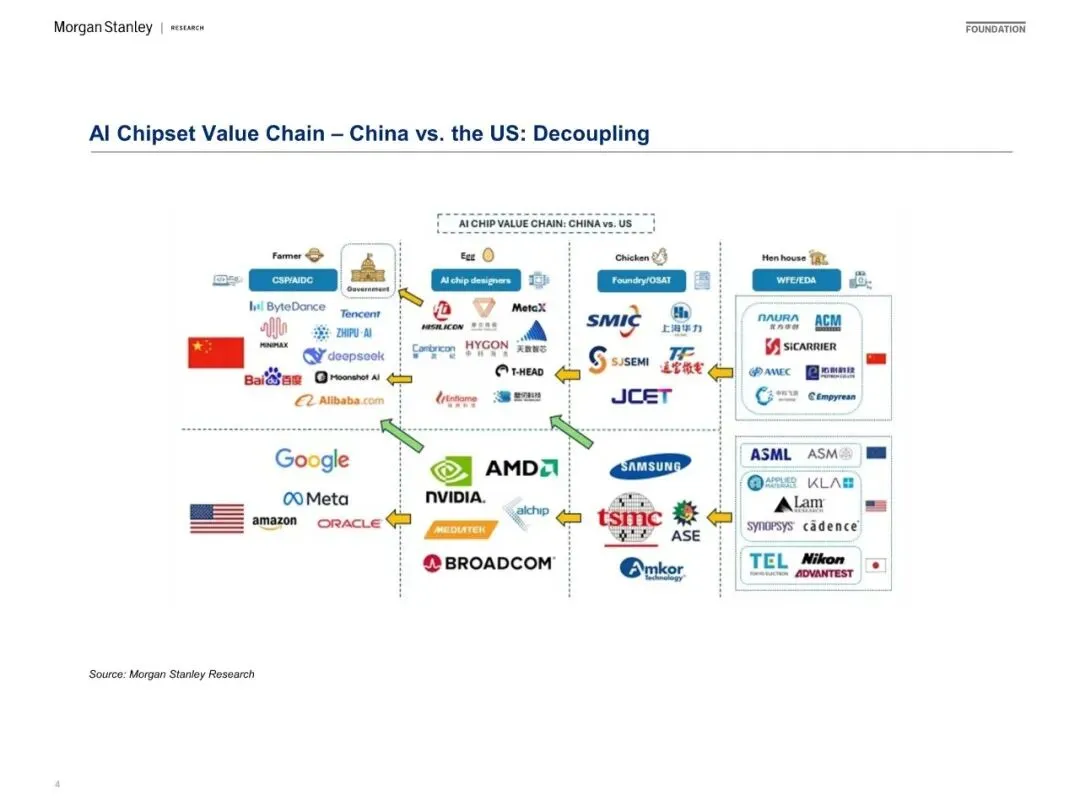
报告利用了一张关于“AI芯片价值链”的图展示了中美双方在芯片这个环节上实现脱钩的情况。
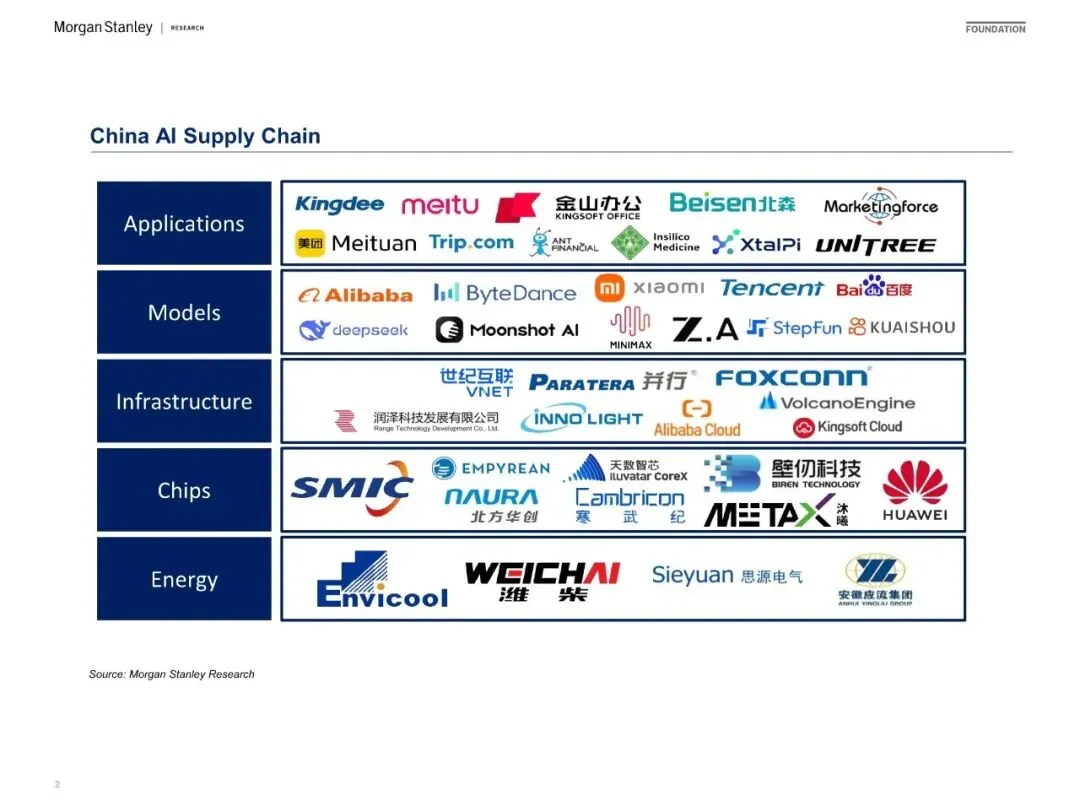
报告提出,中国已经形成了一套包含了从设计、代工、封测一直到设备这一整个链条在内的完整的本土阵容。
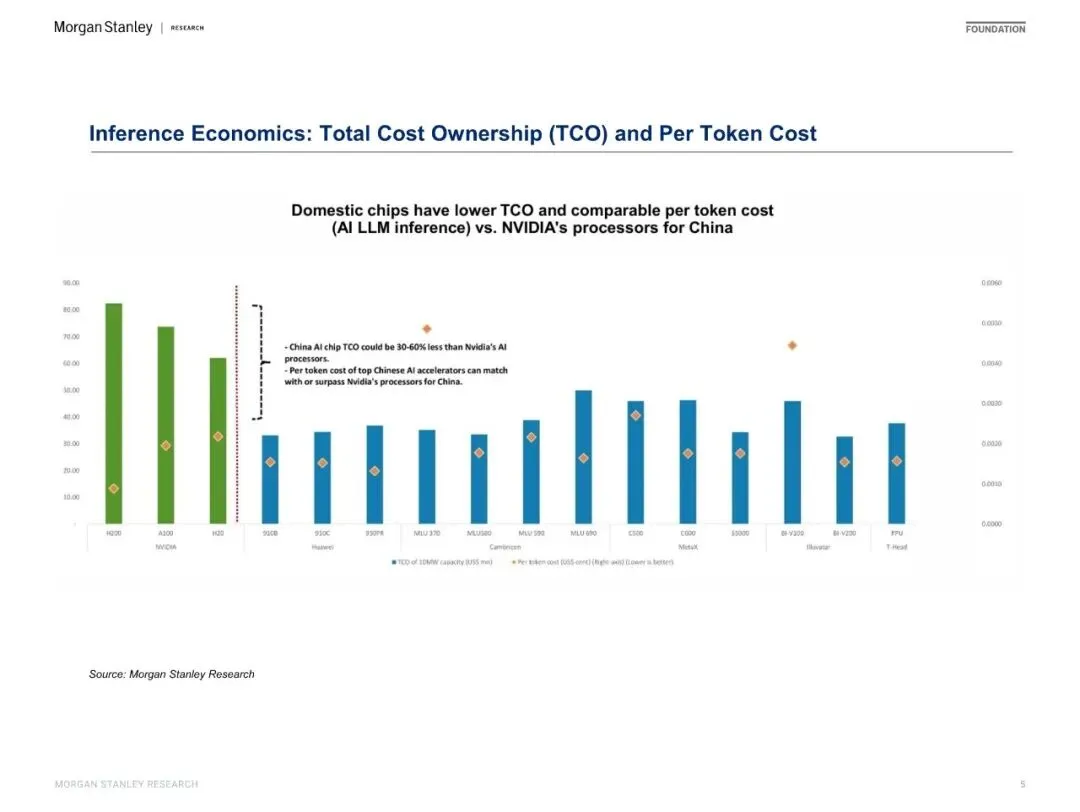
需要特别注意的是, 报告得出的一个更加关键点的结论, 目前我国家生产的芯片成本比英伟达所提供的方案在价格上要低30-60%, 每Token成本已可比肩。 这意味着算力供给的基础逻辑已经发生改变。
二、云厂商才是真金白银的投入方
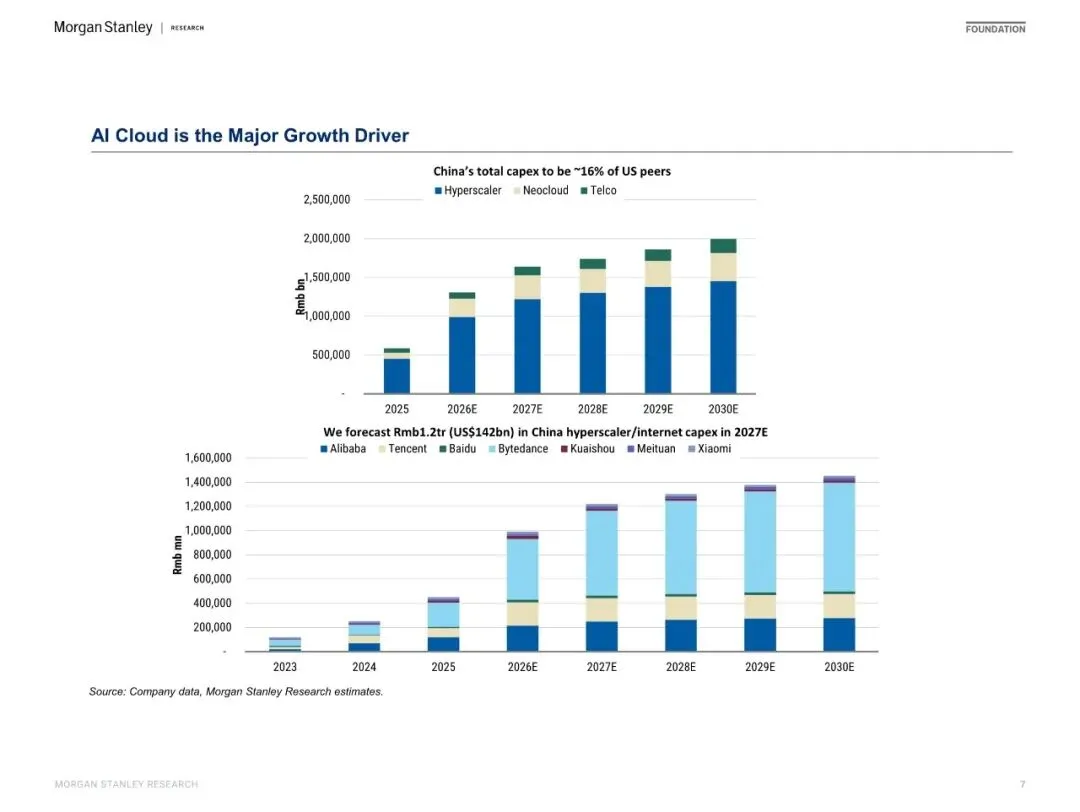
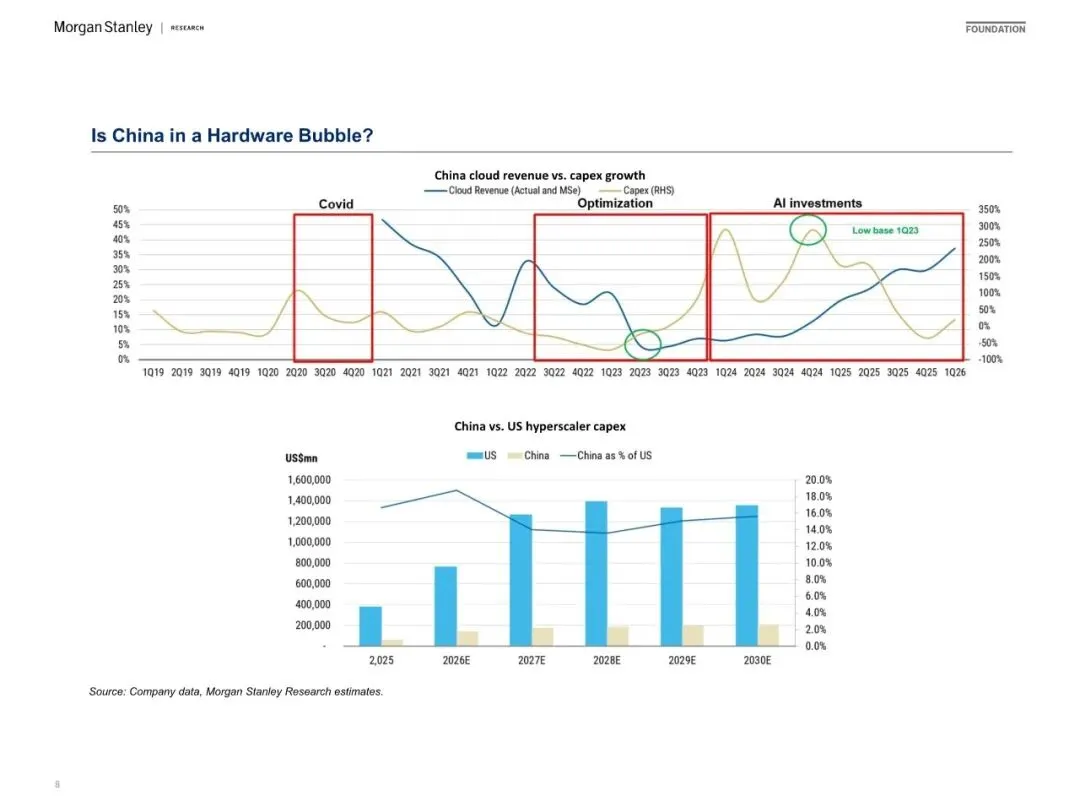
报告预测2027年中国超大规模云厂商资本开支约1.12万亿元, 但仅为美国同行的16%左右。换个角度来看, 算力投入的绝对差距远小于市场叙事。
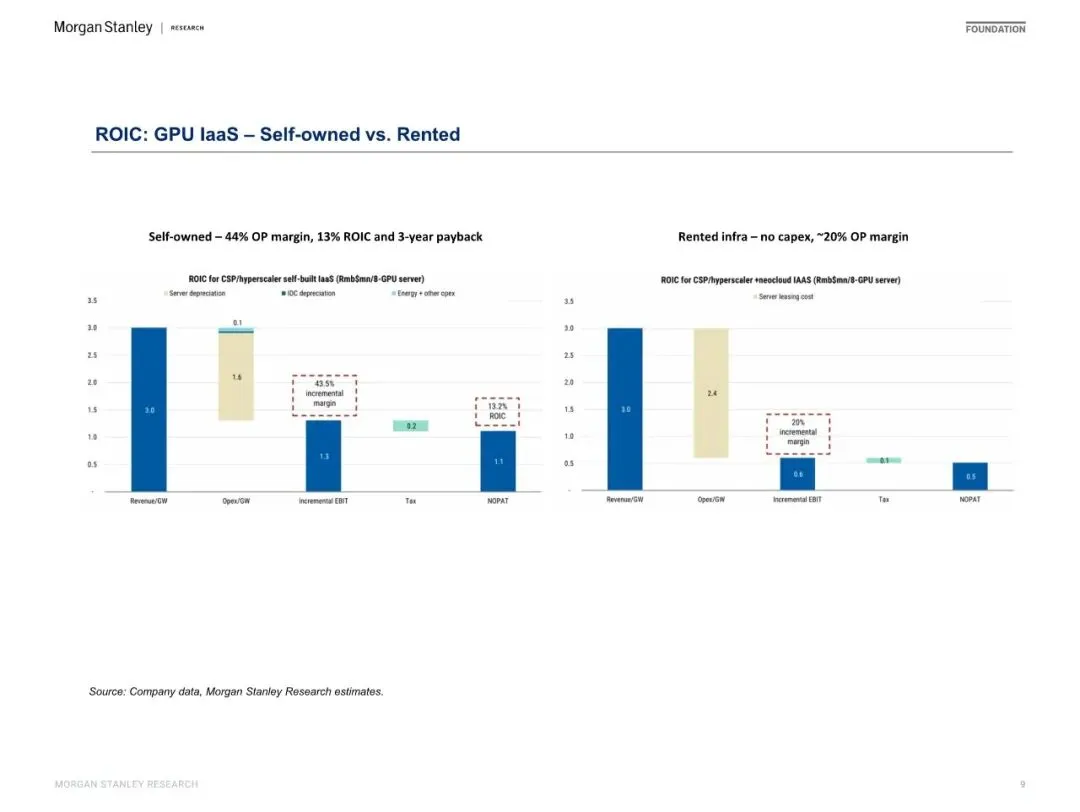
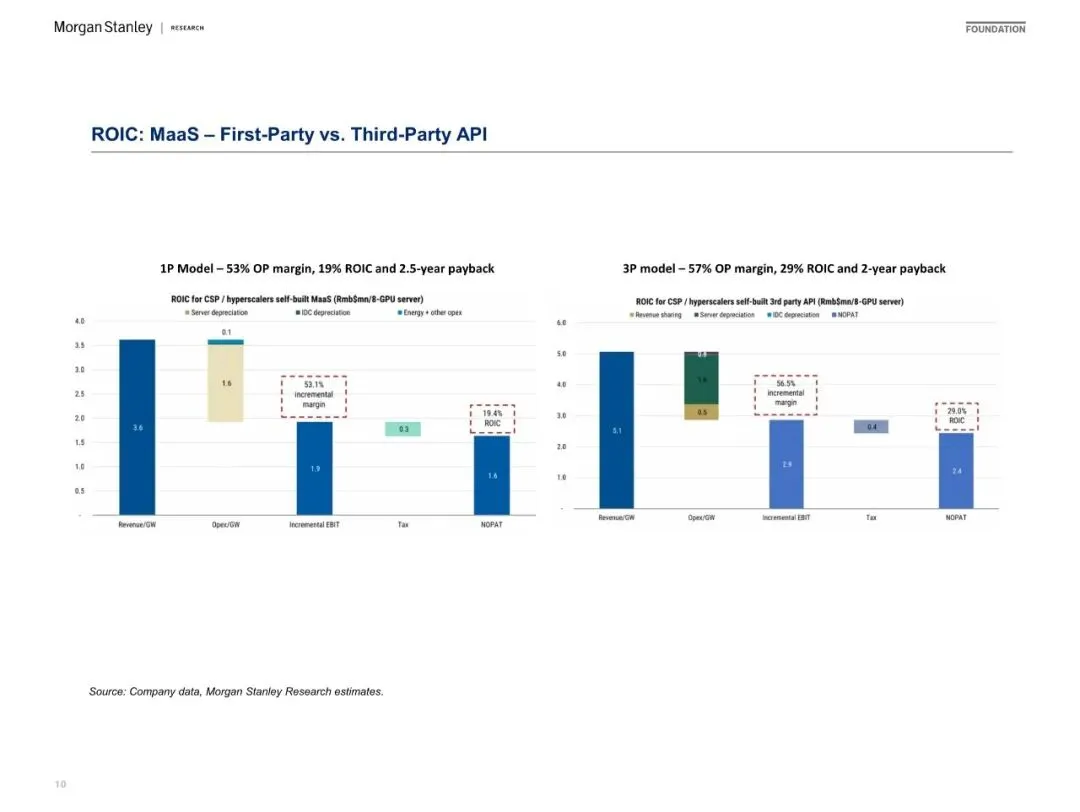
对GPU云的经济性进行测算的结果表明, 自建IaaS的毛利率达到了44%, 收回成本的周期大约是3年。MaaS自研模型的毛利率为53%。采用3P API模式的毛利率则更高。这种算力生意的确定性, 隐藏在单位经济数据的细节之中。
三、模型层"开源"是中国独有的差异化
报告里面提到, 中美双方相似之处就在于都存在Pro以及Flash这两条线来提供服务, 并且按照智能的水平来确定价格;差异点是中国选择的是开放路线, 而美国偏向于专有体系。在开源权重模型的智能指数方面,中国的表现已经达到了系统性领先美国的状态。
中国方面在多模态(视频生成)榜单和消费者端的AI渗透率显著地高于美国, 这意味着中国的AI竞争力的核心所在, 并不是所谓的最强大脑, 而是最广的落地。
『公众号并非行业报告搜索引擎,下方链接一键解锁20W份报告』
免责申明:top行业报告收录的资料版权归原撰写/发布机构所有,若版权方认为有侵权问题,请立即通知删除。TOP行业报告——全行业报告平台,分享有价值的行业研究报告,行业数据报告,行业分析报告,行业调研报告,仅供行业科普学习。 点击查看→新用户必读【如何下载】