研报速递
鉴于平台管理要求和限制后续不再更新资讯!!
报告基于 550 天、21,919 条每日新闻语料的全景研判(2025-05-11 至 2026-11-12)
摘要
本报告基于一个持续 550 天、共 21,919 条的每日财经与国际新闻语料库,覆盖 2025 年 5 月 11 日至 2026 年 11 月 12 日,对国际关系与政治经济变化进行议题分线追踪与结果分析。
18 个月间,全球秩序经历了三幕清晰的转换:第一幕以关税为矛、以元首外交为轴,中美从对抗峰值走向制度化休战;第二幕地缘风险实质性落地,美以对伊朗发动直接军事打击、最高领袖哈梅内伊遇袭身亡、霍尔木兹海峡关闭,同时美国最高法院裁定大规模关税违法,能源冲击终结了全球降息周期;第三幕博弈形态从军事转向经济绞杀,美联储重启加息、长端美债收益率创 2007 年以来新高、美国中期选举民主党横扫两院,全球进入紧缩与政治重构的共振期。
核心结论是:这一时期最根本的变化不是某一场冲突的胜负,而是约束机制的集体失效——司法对行政贸易权力的约束、联盟内部的政策协调约束、停火协议对交战方的行为约束、以及央行前瞻指引对市场的预期约束,四条约束链在 18 个月内相继被削弱。与之对应的是三个“替代物”的崛起:以关键矿产和能源通道为筹码的实物权力、以央行购金和去美元结算为表征的信用对冲、以及以 AI 资本开支为载体的产业竞争。
一、数据基础与研究方法
研究方法
语料规模:550 个每日新闻文件,21,919 条新闻条目,时间跨度 2025-05-11 至 2026-11-12。 处理流程:原始文本 → 结构化解析 → 八议题多标签打标 → 显著性打分 → 按议题按月配额精选 → 生成核心事件包 1,077 条。 议题体系:中美博弈、俄乌战争、中东冲突、货币与金融、财政与贸易、产业与供应链、多边外交、地缘安全。 共现分析:对每条新闻的议题标签组合做两两共现统计,用于识别跨议题传导链条的形成时点与强度。
局限与边界
语料视角偏向金融市场。 议题热度反映报道密度,不等于事件严重性。 价格数据为素材提及的关键点位,非连续时间序列。 2026 年 11 月为半月数据。 摘要为媒体转述,未回溯原始信源核验。
二、全局脉络:18 个月的三幕剧
KPI 总览
21,919 条:语料总量 70.3%:八大议题覆盖率 2026-03:中东议题峰值月 降息 → 加息:美联储政策转向 5.435%:30 年期美债收益率 降至零:伊朗原油出口
2.1 议题热度的结构性迁移
八议题的月度热度曲线揭示了这 18 个月最本质的变化:全球注意力的重心从“贸易规则之争”迁移到“生存资源之争”。
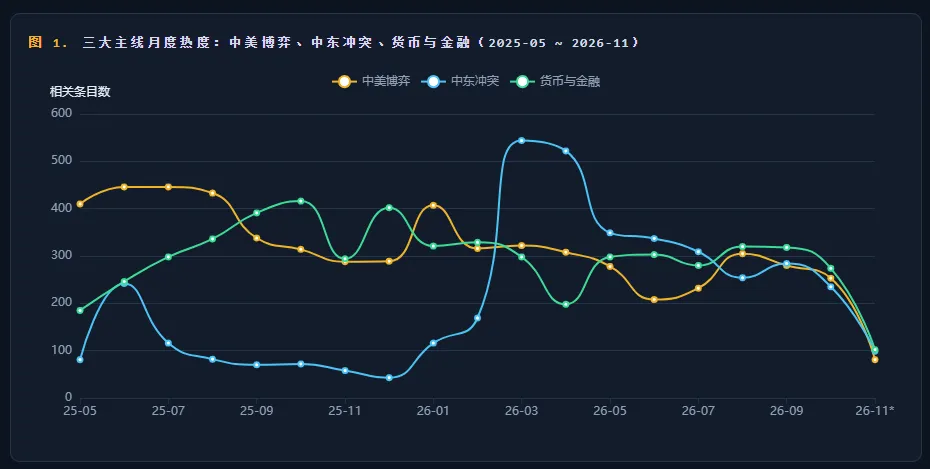
三条曲线讲了一个完整的故事:
中美博弈热度自 2025 年 6-7 月峰值后持续回落。 中东冲突热度在 2026 年 3 月达到 544 条绝对峰值。 货币与金融是唯一没有衰减的主线,并持续高位运行。
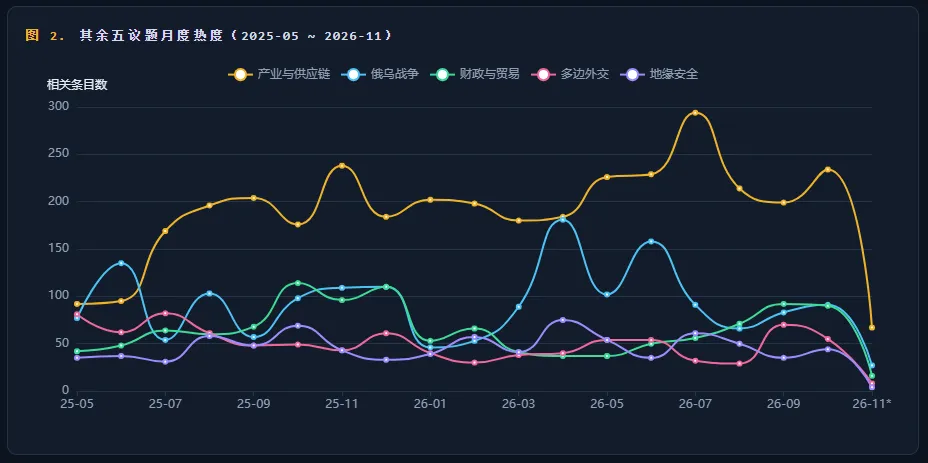
产业与供应链是唯一持续上行的议题;俄乌战争呈脉冲式分布;多边外交热度长期低迷。
2.2 跨议题传导链的形成
单议题热度只能说明“什么被报道得多”,跨议题共现才能说明“什么在真正联动”。
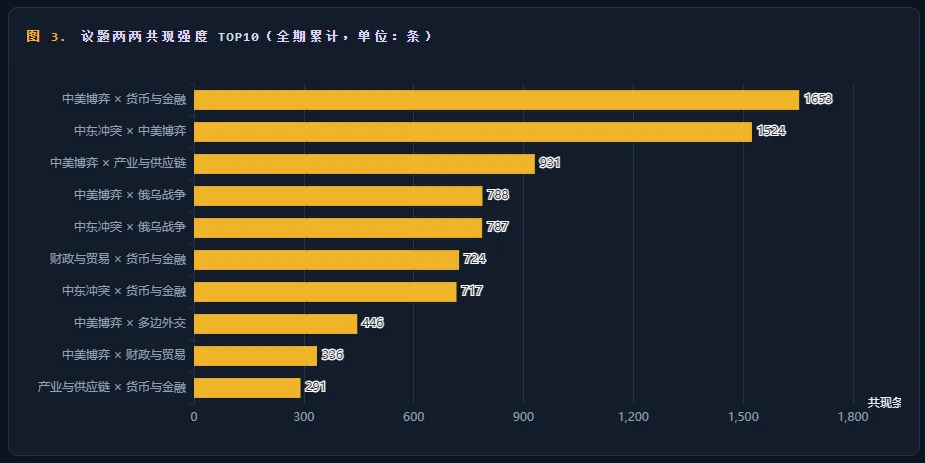
共现榜首的两组关系定义了这 18 个月的传导主轴:
中美博弈 × 货币与金融(1,653 条) 中东冲突 × 中美博弈(1,524 条)
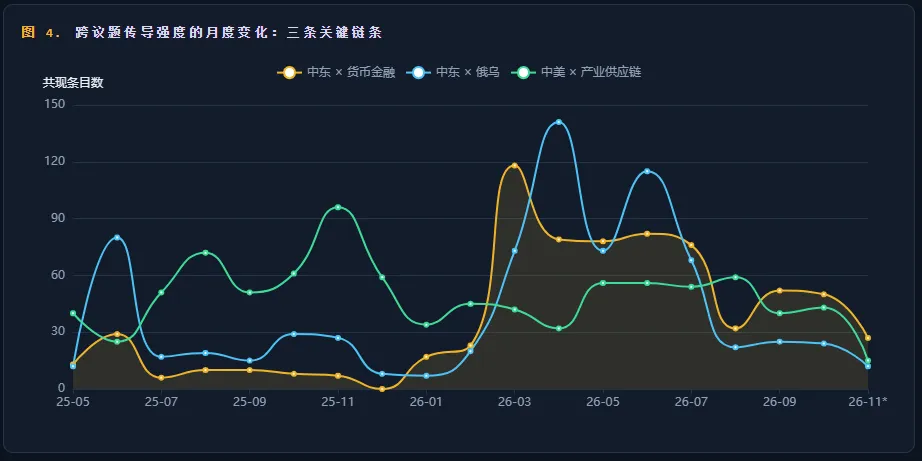
关键结论:
「中东 × 货币金融」链条在 2026 年 3 月显著放大。 「中东 × 俄乌」链条在 2026 年 4 月达到全期峰值。 「中美 × 产业供应链」链条在 2025 年 11 月达到峰值,之后稳定在 40-60 条区间。
三、议题分线追踪
3.1 中美博弈:从关税战到制度化休战
中美关系已进入“高对抗、低烈度、强机制”的新常态。
阶段一:日内瓦破冰与关税休战(2025-05 ~ 2025-07) 阶段二:稀土反制与谈判筹码重构(2025-09 ~ 2025-11) 阶段三:司法否决与关税工具重构(2026-02 ~ 2026-04) 阶段四:延长休战与议题外溢(2026-05 ~ 2026-11)
关键判断:
关税工具从价格工具升级到关键矿产与域外制裁。 司法否决之后,行政部门寻找替代法律基础。 中美政策的约束条件已从“是否有效”转移为“是否合法与是否可控”。
3.2 中东冲突:从核谈判到战争,再到经济绞杀
这一段具有决定性的结构性变化:从军事打击转向经济绞杀,并在美国内部造成严重政治代价。
阶段一:核谈判窗口期(2025-05 ~ 2025-06 上旬) 阶段二:以伊“12 日战争”(2025-06-14 ~ 2025-06-26) 阶段三:制裁回归与信誉损耗(2025-07 ~ 2025-12) 阶段四:美以伊战争(2026-02-28 ~ 2026-06-19) 阶段五:经济绞杀与国内反噬(2026-07 ~ 2026-11)
重要事实:
2026 年 2 月 28 日,美以对伊朗发动大规模海空联合打击。 哈梅内伊遇袭身亡,伊朗随后宣布关闭霍尔木兹海峡。 2026 年 8 月后,战争重心从军事转向经济。 伊朗原油出口降至零;美国柴油均价达到 6.50 美元/加仑历史高位。
3.3 俄乌战争:从最后通牒到“能源停火”的失败
俄乌战争已进入“谈判疲劳期”,双方都在用谈判争取时间而非结束战争。
2025 年 7 月:美国通过关税施压俄乌局势。 2025 年 8 月:阿拉斯加会晤与三方机制雏形。 2026 年 4 月:32 小时停火失败,热度达到全期峰值。 2026 年 9 月:特朗普宣布“能源停火”,但 48 小时内失效。
3.4 货币与金融:降息周期的终结与美联储的独立性危机
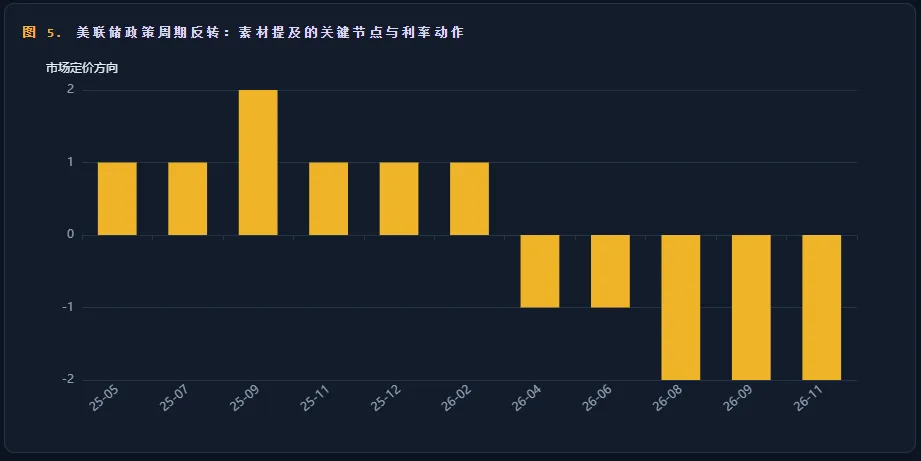
降息与加息的转向构成了本报告最确定的宏观变化:
2025 年 9 月 18 日,美联储如期降息 25 个基点。 2025 年 12 月 11 日,美联储再降息 25 个基点。 2026 年 9 月 17 日,美联储决议加息 25 个基点。 2026 年 9 月 24 日,30 年期美债收益率升至 5.435%,创 2007 年以来新高。
黄金在这一过程中完成转型:从避险资产到主权信用对冲工具。
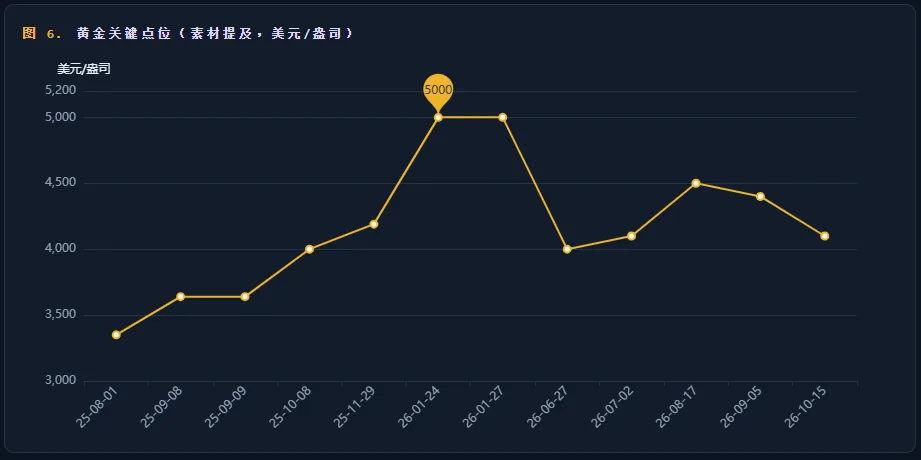
关键节点:
2025-10-08:突破 4,000 美元大关。 2026-01-24:逼近 5,000 美元。 2026-06-27:跌破 4,000 美元关口。 2026-08-17:COMEX 黄金期货重新站上 4,500 美元。
3.5 财政与贸易:关税的法律困境与财政的被动扩张
关税政策形成三次形态转换:
紧急权力关税(IEEPA 授权) 司法否决后的替代性行政令 次级关税立法化
这表明关税已从单纯贸易保护手段,转化为财政、外交和主权信用管理工具。
结论
整个 18 个月的国际秩序并非单一冲突的结果,而是约束效率全面下降、能源与关键矿产重新被赋予战略地位、金融体系重新被贴上地缘风险标签的结构性重排。
最关键的变化是:
以关税和制裁为代表的行政工具被司法和法律层面持续挑战。 以能源、矿产与航道为核心的资源通道成为新型权力手段。 黄金与美债收益率已成为衡量全球政治经济稳定性的关键指标。 AI 资本开支、供应链重构与地缘安全逐渐交织,形成新的全球竞争逻辑。
结束语:从 2025 年 5 月到 2026 年 11 月,全球秩序不是“回到旧秩序”,而是在资源、货币、法制与资本四个维度同时重新编排。