研报速递
11月12日,中证报一则消息在金融圈传开:多家上市券商在三季度业绩说明会上密集回应AI赋能问题,财富管理是高频场景,投研、交易、投行、合规风控、运营管理无一缺席。行业数字化“逐步进入业务流程改造和实际应用阶段”。
“进入应用阶段”,这六个字放在别的行业或许只是一句进展陈述。放在证券业,它意味着一个更残酷的追问正式登场:当AI从演示屏走进利润表,它到底在替谁赚钱?
过去两年,券商对AI的态度经历了从“要不要做”到“怎么做”的急速切换。2025年,28家上市券商在信息技术上合计投入约250亿元,占营业收入比重升至6%;国泰海通、华泰证券、招商证券信息技术投入分别达到32.35亿元、26.79亿元、19.08亿元,国泰海通、华泰证券更是将“ALL in AI”直接写进年报战略。招商证券的“AI研究所”里,AI点评报告采用率已经达到73%,一站式智能研究工作台覆盖分析师“搜、读、写、审”全流程;华鑫证券的智能投研平台,把年报处理时间从数小时压缩到5分钟。国投证券的智能投顾体系累计辅助46万客户,某头部券商的大模型财富助手落地后,展业成功率提升20%,问答准确率达到93%。
单看这些数字,这是一场无可争议的效率革命。但效率的飙升,恰恰是最不值得庆祝的部分。真正值得警醒的问题是:效率提升之后,价值流向了哪里?
一、效率幻觉:当“单点提效”伪装成“系统增值”
诺贝尔经济学奖得主索洛在1987年说过一句著名的话:“计算机无处不在,唯独看不到它们出现在生产率统计中。”三十多年后,这句话正在AI时代被反复引用,被称为“现代索洛悖论”。全球范围内,约80%金融机构的AI投入无法给利润带来实质增益,大量项目困在“试点炼狱”里。
证券行业很难成为例外。
原因不在于AI不够强,而在于券商的组织方式,尚未为AI的产出方式做好准备。招商证券的AI点评报告采用率73%,意味着大量研报的生产环节被加速了,但一份更快生成的研报,是否必然带来更高的客户付费意愿或更大的市场份额?华鑫证券5分钟生成深度报告,效率提升数十倍,但当所有券商都能在5分钟内生成一份结构完整的报告时,报告本身就从“稀缺品”变成了“日用品”。IDC中国区研究总监高飞的判断是,AI在智能客服、智能投顾等面客场景的推进“非常迅速”,但“迅速”本身并不回答商业化的问题。
更隐蔽的困境在成本端。人工智能的建设成本集中在科技部门,收益却分散在财富管理、投行、交易、中后台等多个条线,投入产出几乎无法精确归因。华泰证券2025年26.79亿元的信息技术投入,相当于当年净利润的16.4%,但“AI产品能否带来对等的收入回报,目前尚无法量化验证”。一家券商砸下数十亿构建算力和模型底座,最终在财报上呈现的,可能是一组漂亮的效率指标,和一个语焉不详的回报叙事。
这不是说AI没有价值,而是说局部的效率提升,正在被系统性的成本膨胀所对冲,甚至吞噬。当行业集体把“AI采用率”“智能体数量”“数字员工占比”当作转型KPI时,很少有人停下来问一句:如果AI只是让旧流程跑得更快,而没有改变流程本身的目的和结构,那它创造的究竟是价值,还是仅仅是速度?
二、分化的裂缝:谁在为“ALL in”买单,谁又在被“AI平权”抛弃
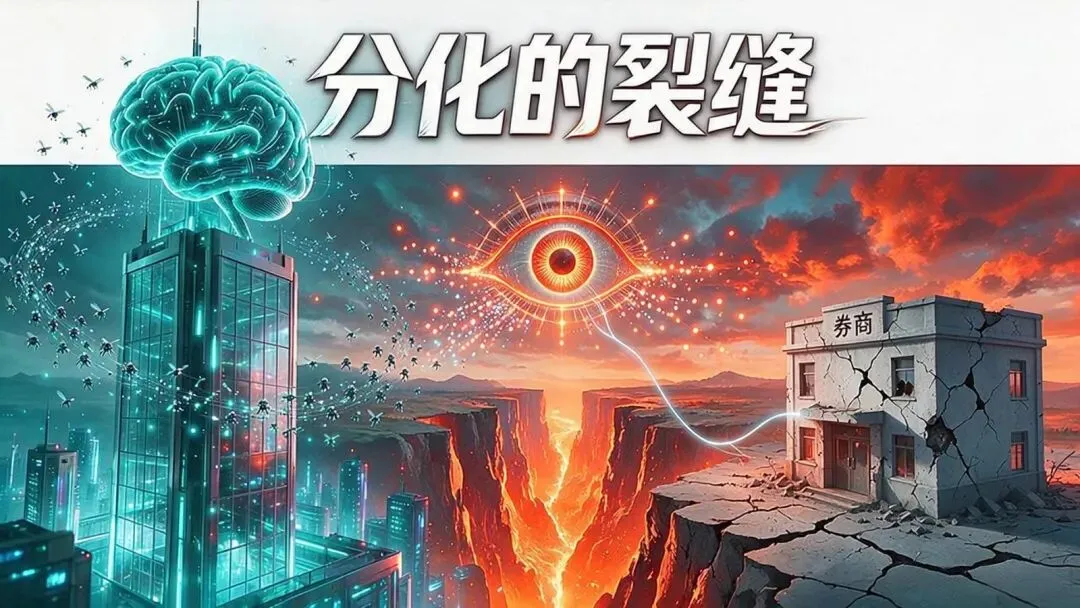
在这场竞赛中,头部与中小券商之间正在裂开一道难以弥合的鸿沟。国泰海通一家拥有150多个智能体,形成“处处数字化,人人数字化”的格局;华泰证券、招商证券、国泰海通三家头部机构的信息技术投入,加起来接近78亿元,相当于相当一部分中小券商全年营业收入的数倍。而中小券商面临的是另一幅图景:“布局大模型成本高企、尚未有已落地应用场景”,同时又被监管要求和行业共识推着往前走,陷入“投不起又不敢不投”的两难。
一个更残酷的细节是:中小券商投顾人均服务客户数达到350至500人,是大中型券商的2到3倍,研究资源匮乏、技术预算有限,传统服务模式本就捉襟见肘。AI理论上应该成为它们缩小差距的杠杆,但现实是,头部机构可以用多模型协同的数字员工生态覆盖全业务链,中小券商往往只能完成基础模型部署,能力差距在AI时代不是缩小了,而是在加速扩大。
但这道裂缝的另一侧,还有一个更少被提及的风险:算法同质化。当大量券商接入相似的底层大模型、采用相近的策略框架,策略趋同可能在特定市场条件下放大波动,甚至催生新型的隐匿性风险。头部机构“ALL in”的另一个后果是,整个行业的技术选择正在向少数几个模型和平台收敛。技术上的“效率最优”,在系统层面可能意味着“多样性最差”。金融市场的韧性,恰恰依赖于参与者之间的差异。当AI让所有人在同一个方向上跑得更快时,市场的自我纠错能力是被增强了,还是被削弱了?这个问题,目前没有答案,但它值得每一个把“ALL in AI”写进战略的人认真对待。
三、被替代的与不可替代的:从业者的价值锚点正在位移
在所有关于效率的讨论中,最容易被数据掩盖的,是人的处境。
中证协的报告显示,2025年超七成券商研究部门已应用AI,应用场景清晰地分为两层:基础事务辅助和深度投研赋能。前者包括信息搜集、文稿校对、会议纪要、文字润色;后者涉及研究方法创新、专题深度分析和合规智能管控。多家券商研究所的共识是,AI正在替代助理研究员的基础性和重复性工作,但“在竞争壁垒分析、商业模式拆解、投资评级建议等深度研究领域,依旧是分析师发挥主导作用的主场”。
这个判断本身是清醒的,但它隐含着一个对从业者而言极为苛刻的要求:你必须从“处理信息的人”,变成“生产判断的人” 。过去,一个分析师的相当一部分价值附着在信息处理能力上——谁读得更快、写得更多、覆盖得更广。当AI把这三件事的成本压到趋近于零,附着在“处理”上的价值也随之蒸发。真正留存的,是那些无法被“处理”的东西:对产业周期的穿越性理解,对竞争壁垒的独立判断,对管理层可信度的直觉,以及在噪声中识别信号的认知框架。东北证券研究所的判断是,未来研究所的核心护城河将集中在三个维度:穿越周期的行业深度洞见与前瞻研判,对科技前沿的敏锐捕捉与快速验证,以及面向机构客户的面面精细化沟通与定制化服务能力。
这三样东西,没有一样是AI“生成”出来的。它们来自人的经验、判断和关系。AI把从业者从“手”和“眼”的劳动中解放出来,却把“脑”和“心”的劳动推到了唯一不可替代的位置上。 这对那些习惯于在信息处理中寻找安全感的人来说,是一道残酷的淘汰令;对那些真正具备判断力的人来说,则是一次迟到的价值重估。
这或许才是AI给证券行业带来的最深层的结构性变化:它不是在替代“人”,它是在重新定义“什么人值得留下”。
四、信任:那个AI解决不了的问题
在所有挑战中,有一个比投入产出、比行业分化、比职业重塑都更根本的问题:信任。
国泰海通首席信息官俞枫在2025年大湾区交易所科技大会上的判断直截了当:证券行业最值得警惕的是模型“幻觉”问题,在强调专业性和精准性的金融领域,“幻觉”可能是致命问题。腾讯云副总裁胡利明的表述同样审慎:金融行业对模型的幻觉、对输出内容的准确性和严肃性要求更高,容错率的要求也“更加高”。而当AI逐步参与决策链条,一旦介入交易或建议环节,责任归属如何界定,目前仍然模糊。
更深一层的悖论在于:AI越强大,信任反而越稀缺。算法开源、算力可租、人才可招,技术本身已经不再是难以逾越的关卡。真正卡住脖子的,是用户敢不敢把真金白银的决策权,交给一个无法解释“为什么”的系统;是机构敢不敢在合规底线上,依赖一个可能出现“幻觉”的模型;是监管敢不敢在系统性风险的链条上,为一个黑箱式的判断背书。信任一旦崩塌,技术越先进,风险越大。
这意味着,券商在AI竞赛中真正需要回答的问题,不是“我的模型参数有多大”“我的智能体有多少个”,而是:当AI给出了一个答案,我有没有能力判断它是对的还是错的?当AI错了,我有没有机制发现它、纠正它、并为后果负责? 这些问题指向的不是技术能力,而是组织能力、治理能力和文化能力。它们无法被“部署”,只能被“建设”。
效率之上,还剩什么
回到开篇那个问题:AI进入应用阶段,到底在替谁赚钱?
目前最诚实的答案是:它首先在替那些有能力把效率转化为定价权的机构赚钱。同样的AI工具,在拥有客户信任、品牌溢价和综合服务能力的头部券商手中,可以变成更高的客户留存和更强的议价能力;在缺乏这些基础的机构手中,效率提升可能只是让竞争变得更加惨烈。技术从来不会自动分配红利,它只会放大已有的优势或劣势。
而对整个行业而言,一个更值得深思的命题是:当“快”成为所有人的标配,“慢”的能力反而会成为真正的壁垒。对产业规律的耐心理解,对风险边界的审慎判断,对客户关系的长期经营,以及在AI给出答案之后仍然敢于说“不”的专业勇气——这些东西不会出现在信息技术投入的账单上,也不会被写进“ALL in AI”的战略宣言里,但它们才是证券行业在技术浪潮退去之后,仍然能够站立的东西。
效率飙升的时代,最稀缺的不是更快的答案,而是知道什么答案值得相信的人。