研报速递
一、英伟达管理层更迭+海外限制趋严,国产算力迎来发展机遇
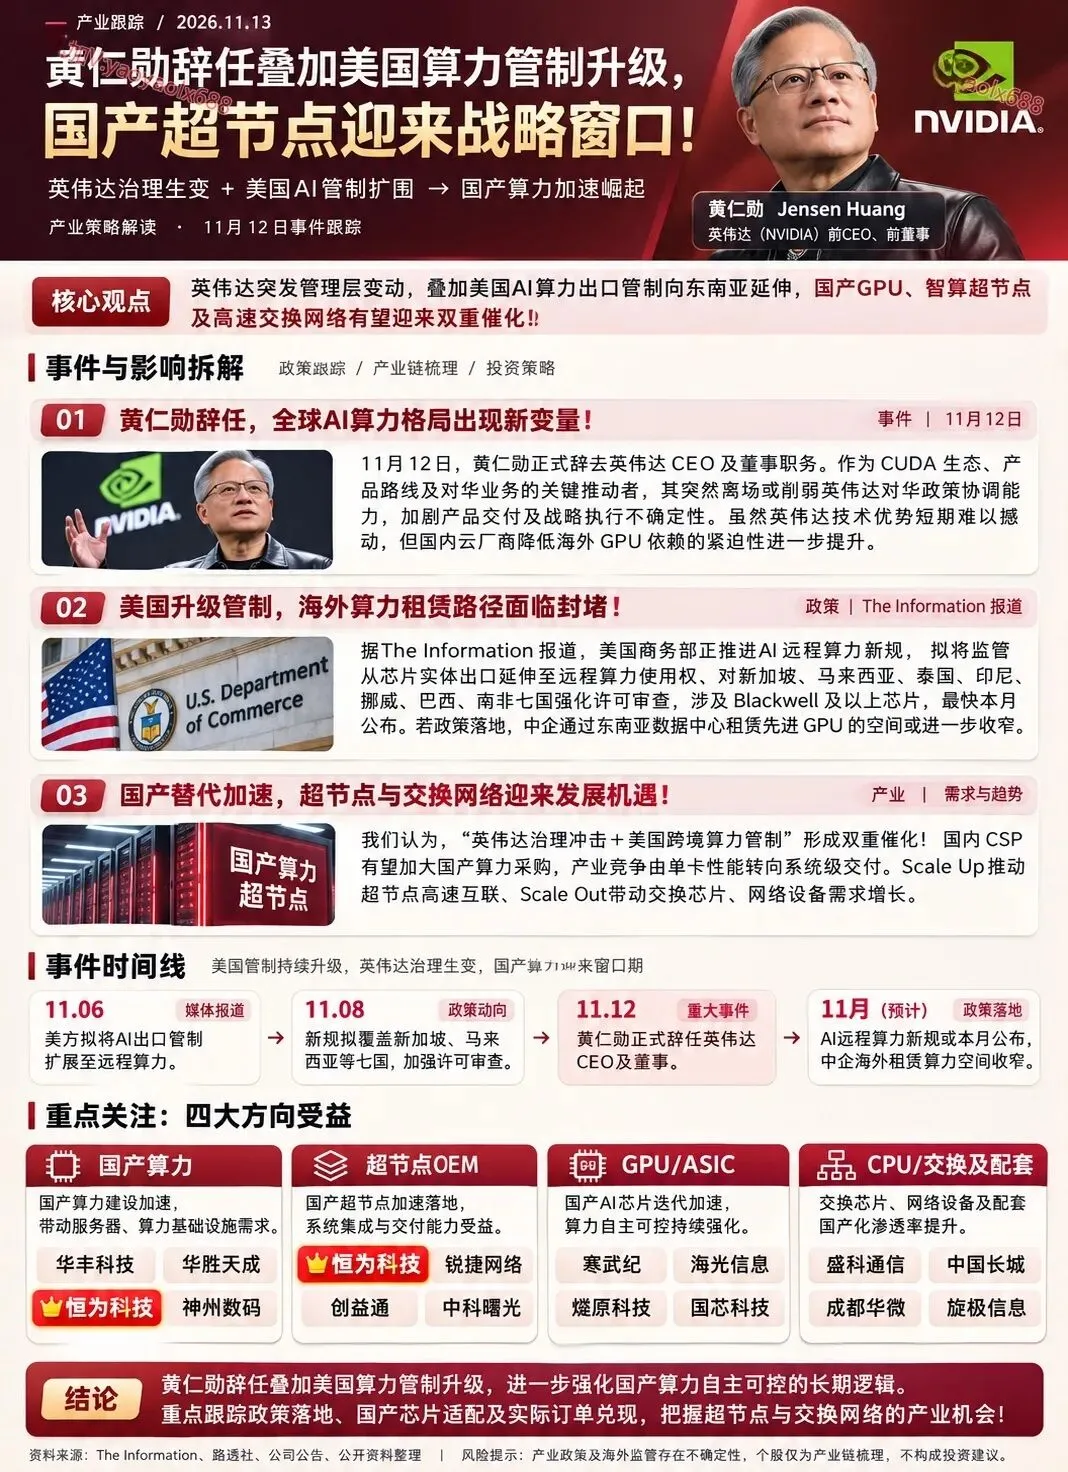
💡英伟达11月12日公告,黄仁勋辞任公司CEO及董事;同时美国商务部正在敲定更严格的 AI 芯片出口管制规则,进一步限制中国企业获取高端AI算力。
电子:需求端,海外高端算力获取渠道不确定性进一步提升,国内CSP有望加速提升国产卡份额;供给端,海外产能紧张或缓解,叠加国产供应链进展,利好国产卡起量。
通信:未来NV系列卡进国内难度持续加大,国内云厂在政策影响下逐步转向国内。当前国产算力基本面向好,预计今年年底至明年,以阿里、字节等为代表的国产超节点加速落地,国产卡超节点的连接环节预计迎来价值量大爆发,国产链预计从26Q4开始逐步释放业绩。
计算机:海外头部公司管理层调整后,其客户、供应链及整体战略变化可能性加大,伴随产品迭代与供应能力提升,未来国产算力有望成为国内AI相关Capex中流砥柱,占据较大中期份额。
互联网:短期拖慢先进算力中心建设、降低CSP增速能见度,但算力需求未变+供给受限,CSP Margin有望改善,存量芯片ROIC也将提升。模型公司在有限供给下则将优化训练推理Infra以降本增效。中长期看,国内CSP国产算力采购占比将提升,具备异构算力能力的全栈平台有望获取更多份额。
推荐关注:1)国产算力:寒武纪、中芯国际、华虹华力、北方华创、海光信息、中科曙光;2)交换互联:盛科通信、胜蓝股份、紫光股份、锐捷网络、润泽科技、华丰科技。
二、【华鑫电子】黄仁勋辞职英伟达CEO职位,国产AI大芯片闪耀时刻
#事件催化: 美东时间11月12日,英伟达董事会宣布黄仁勋辞去总裁、CEO及董事职务,即刻生效,结束其33年掌舵;执行副总裁兼CFO科莱特・克雷斯出任临时CEO 并继续兼任CFO。
1️⃣#国产AI大芯片迎来黄金窗口期。黄仁勋是英伟达内部“对华商业派”的天花板:他长期主张“能卖就卖”,推动 H20 等特供版、公开反对过度管制。黄仁勋本质是这轮 AI 资本开支周期的 “首席解释官”,他离开后,英伟达从 “创造周期的公司” 暂时退化为 “顺应周期的公司”,市场对算力需求可持续性的信念会被削弱。国产GPU的估值锚因此从“英伟达映射”部分转向“自主可控确定性”,民主党在AI方面对华政策更为紧张,因此B300海外(尤其是东南亚)渠道单短期或受影响,因此国产AI大芯片出货窗口期到来,AI大芯片闪耀时刻来临。
2️⃣#基本面方面AI大芯片板块是此轮国产算力板块超跌非常彻底的核心板块,从远期估值和全球AI基建叙事的进程两方面来说都是被错杀。1)首先从远期估值来看,国产AI大芯片在前三季度经历了高预期到逐步下修预期,原因系第一梯队大芯片厂商在核心物料准备(HBM、drmos)以及制造端的一些阻碍,包括上半年存储涨价挤占了国内CSP厂CAPEX的空间,但是目前Q4的情况来看,第一梯队的大芯片厂商物料紧张有所缓解,#并且长鑫上海的HBM良率已经达到可用水平,#明年预计可以开启批量出货,核心物料的缓解或将进一步加速国产AI大芯片的采购节奏,远期估值天花板可以更高;2)美国放缓AI基建对于AI的终局进程来说并非坏事,但是国内对于AI capex的叙事跟北美并不在同一个阶段,国内CSP仍处于capex投资的早期,国内特色下游的AI应用(AI短剧)会消耗掉大量算力来给国产AI大芯片厂商不断输血。因此在国产科技超跌阶段,我们认为国产AI大芯片可以更多一点信心,反弹力度应该更大。
#核心AI大芯片:寒武纪、燧原科技、沐曦股份
#弹性方面:云天励飞
#制造端:甬矽电子
三、【招商通信】字节AI锚定长期追赶目标,持续看好国产算力及超节点网络
事件:11月12日,据澎湃新闻报道,字节跳动创始人张一鸣近期在内部AI团队会议上表示,字节有能力与OpenAI、Anthropic展开竞争,但追平全球前沿技术最早要到2029年或2030年。头部互联网厂商持续加码AI研发,有望带动国产算力及配套基础设施长期需求增长。
与此同时,美国正加大AI管制,从芯片出口向算力获取进一步延伸,国产算力全产业链自主可控的战略重要性持续提升。叠加近期海外AI龙头公司治理及政策层面不确定性有所上升,国产算力自主可控方向重视度持续提升。
随着国产AI芯片持续迭代、国产超节点加速落地,Scale Up与Scale Out双线演进有望带动交换网络需求持续增长。Scale Up侧,超节点加速普及有望提升交换芯片与GPU的配比;Scale Out侧,智算集群规模扩大带动高速交换芯片需求提升,交换网络有望迎来需求与价值量双重增长。
#核心推荐盛科通信,公司12.8T/25.6T高端交换芯片已进入互联网侧量产,51.2T AI-Native交换芯片已发布并开放相关接口与工具链,有望持续受益于国产超节点放量及算力网络建设提速。
#超节点推荐:中兴通讯、紫光股份、锐捷网络、星网锐捷等。
#AIDC推荐:润泽科技、奥飞数据、光环新网、数据港等。
四、【物理AI新标的系列】
美国有变化就讲我们自己的故事,#依然看好物理AI的吸引力,如果板块蔓延,也有许多容易被忽略的标的,可以关注一下:
➠世运电路:T链核心,业绩有支撑,产业地位稳固,有估值有标签。
➠松霖科技:康养系列机器人,多类医疗数据支持,近期投资机器人芯片公司。
➠瑞晟智能:纺织机器人,大量行业数据,布局本体,参考杰克科技。
➠麦迪科技:机器人+数据,布局医疗机器人,投资国内头部数据公司。
➠宇瞳光学:摄像头+激光雷达,本体、数采、灵巧手均有应用。
➠豪鹏科技:机器人电池业务增长巡视,机器人+端侧+储能三线并进。
➠达瑞电子:灵巧手材料,需求激增,翻倍增长,主业稳定有估值。
➠奥拓电子:动捕+AI影视,软硬兼有。
觉得龙头不敢追的可以关注,虽然市场情绪不如龙头,#但受益程度和实际业务未必比龙头差
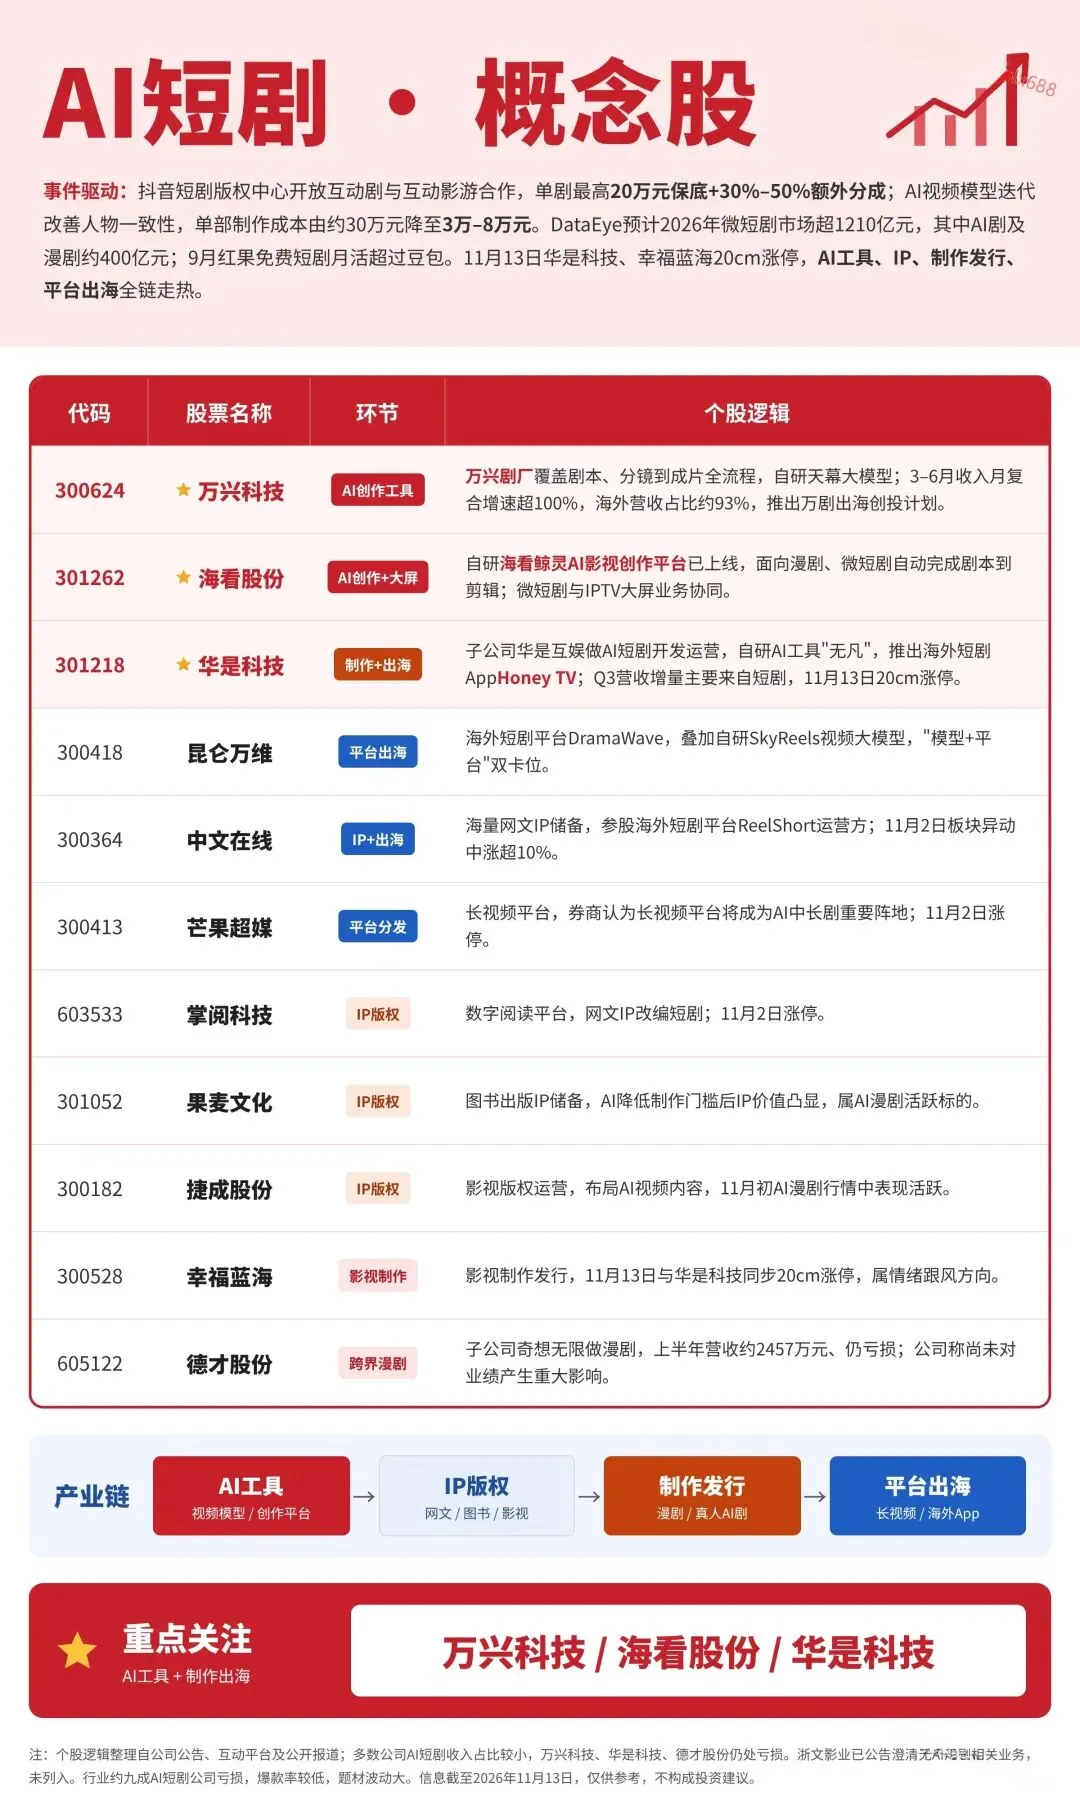
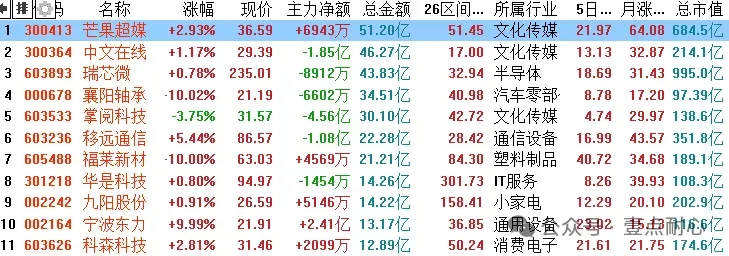
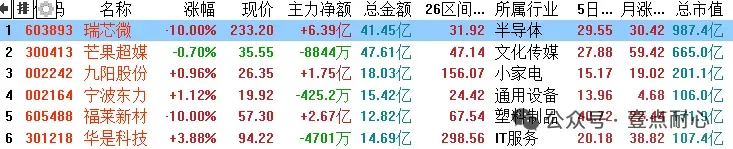
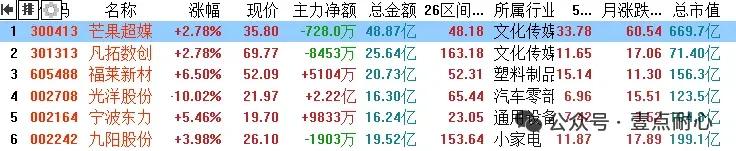
五、AL短剧-概念股
七、#美国拟将AI出口管控扩大至东南亚等区域、继续国产算力! 【国海计算机1113】
✔#美国政府正加速推进AI远程访问出口管制新规,封堵中国企业通过第三国数据中心,远程租赁搭载英伟达Blackwell、Rubin等高端受控芯片的算力、规避实物芯片禁令的路径。目前新规仍处于跨部门协调阶段,#预计最快当月正式出台。
✔相较于传统监管模式,本次新规实现监管逻辑重大升级:过往管制仅聚焦芯片实体出口,#新规将监管触角延伸至远程算力使用权,即便受控芯片未流入中国境内,只要中方主体远程调用海外合规算力资源,均被纳入出口管制约束范围。
✔本次新规进一步将管控覆盖至东南亚等全球核心算力中转区域,封堵监管盲区。#新规将新加坡、马来西亚、泰国、印尼、挪威、巴西、南非等七个国家纳入高优先级管控清单。清单内非美资数据中心进口Blackwell及以上等级高端受控芯片,必须向BIS提交申请、披露运营主体、最终用户、算力用途等核心信息,并接受常态化持续监管。
✔目前CSP的全球化算力布局是模型训练与推理的重要支撑,若海外供给受限,或将加速CSP算力需求回归国产,通过全国产化减弱中美博弈影响。标的:
①国产GPU/ASIC:寒武纪、海光信息、燧原科技、壁仞科技、沐曦股份、天数智芯、摩尔线程;
②CPU/switch:澜起科技、盛科通信、万通发展、中国长城;
③超节点OEM:锐捷网络、紫光股份、浪潮信息、华勤技术;
④华为生态:华丰科技、飞荣达、中芯国际;
⑤国产算力生态:中科曙光

免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。