研报速递
云与大模型的商业分成机制
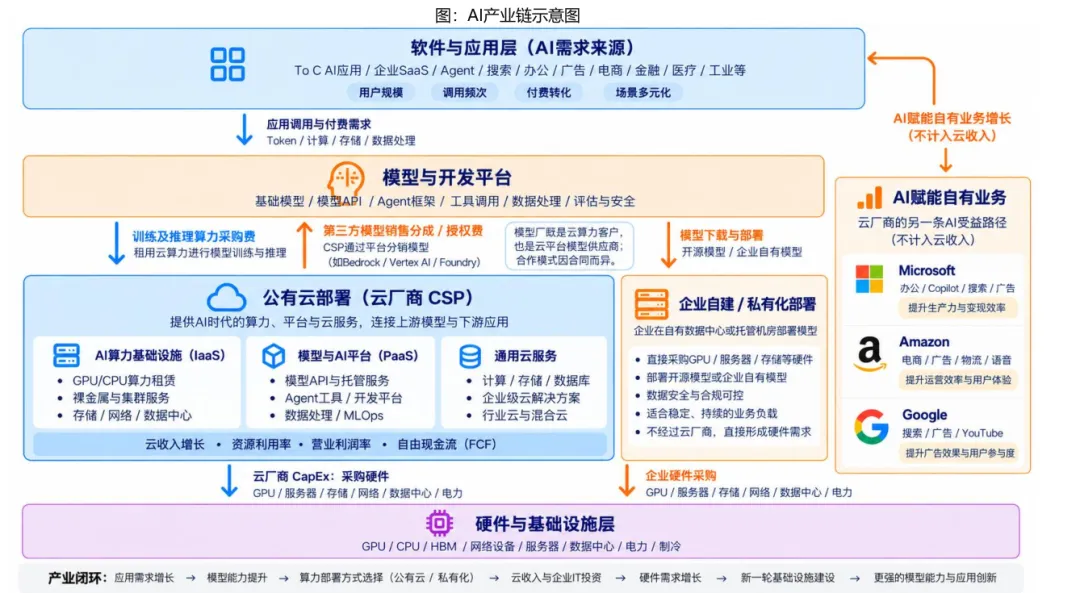
核心观点:云厂与模型厂的分成比例并不固定,核心议价权来自模型本身的竞争力。模型性能、稀缺性及客户需求决定模型厂能否获得更高分成,而云厂则凭借算力基础设施、客户资源及分发渠道参与利润分配。
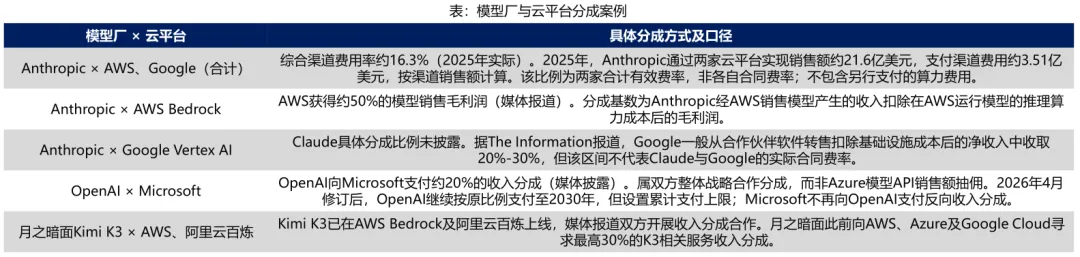
1)闭源模型:以渠道分成和算力采购为主。云厂通过Bedrock、Vertex AI等平台销售第三方模型API,收取渠道费用,模型厂同时向云厂采购训练及推理算力。以Anthropic为例,2025年云渠道销售额约21.6亿美元,支付分销费用约3.51亿美元,对应历史综合抽佣比例约16.3%。
2)免费商用开源模型:云厂主要赚取算力及托管收入。DeepSeek-R1等采用宽松许可证的模型允许免费商业部署,云厂通常无需向模型厂支付授权分成,可通过GPU租赁或自行托管模型、按Token收费实现变现。
3)附条件开放权重模型:模型厂凭借模型竞争力争取分成。开放权重不等于无限制免费商用。月之暗面Kimi K3通过商业授权条款限制大型MaaS平台的免费使用范围,向海外云厂寻求最高30%的收入分成(尚未确认落地)
模型厂与云平台分成案例
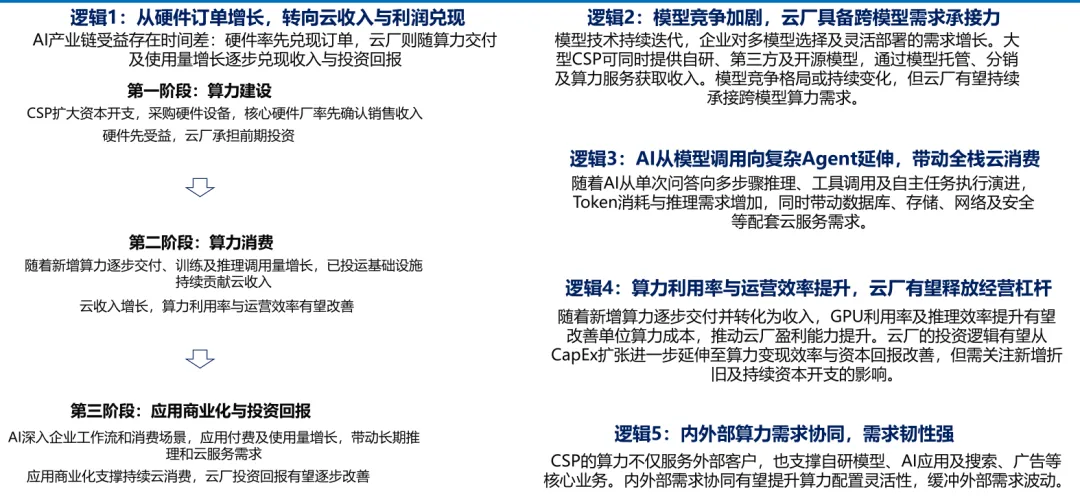
为什么现在值得关注云?
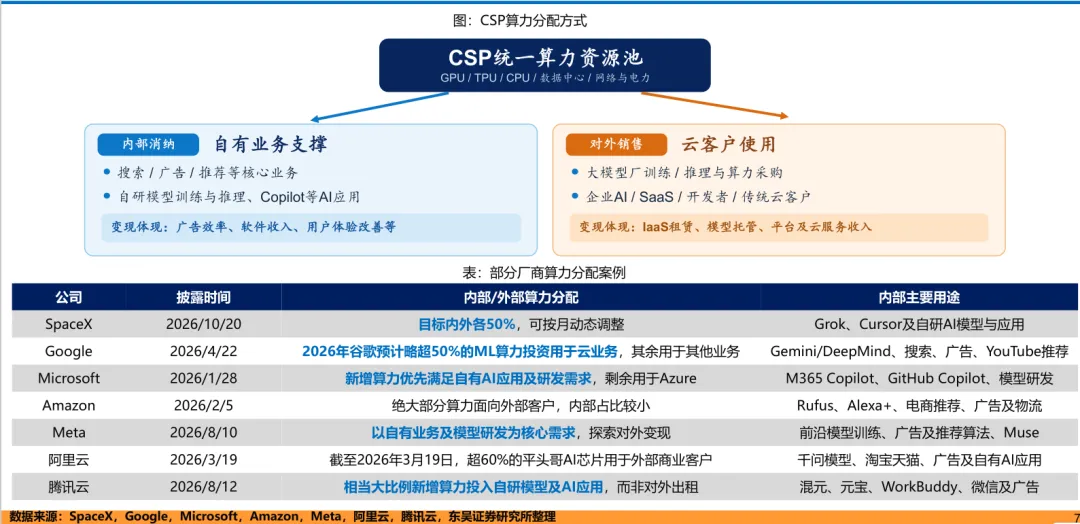
CSP算力如何分配
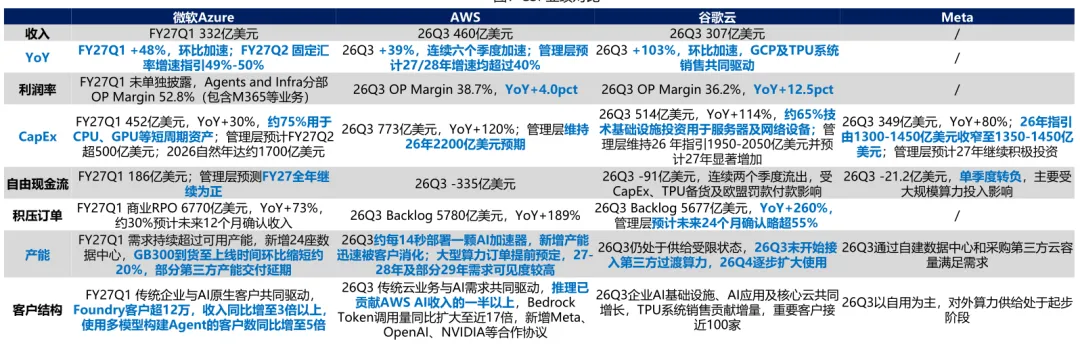
详细经营数据比较
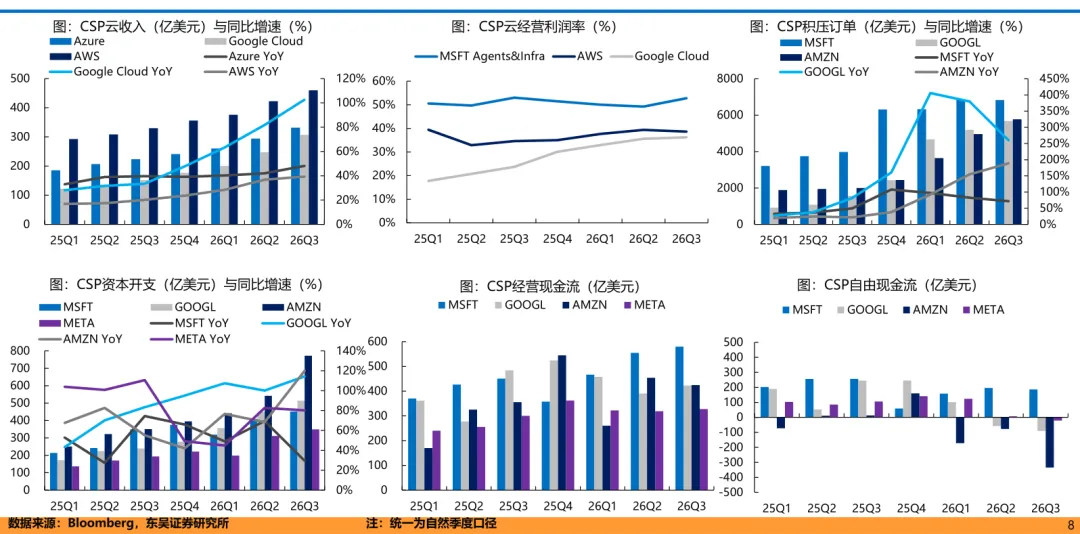
核心结论:AI云需求持续加速,现金流压力加大,市场更关注资本回报
AI需求持续强劲,算力供给仍是增长瓶颈。云收入及积压订单持续高增,需求仍超过可用产能,算力交付、电力及数据中心建设进度成为短期收入兑现的关键。
算力商业模式分化,收入增长质量更受关注。Google TPU系统销售贡献增量,AWS推理收入占AI业务一半以上,云厂从单纯扩张算力转向多元变现。
AI对传统业务的赋能效果分化。Meta通过AI优化广告效率,Google搜索查询量增长与收入增速背离,AI搜索变现仍待改善,传统业务现金创造能力的重要性提升。
CapEx持续高增,现金流与融资能力成为关键约束。AWS、Google、Meta单季度FCF为负,2027年投资强度仍可能提升。云厂竞争从算力规模扩张逐步延伸至资金成本、资本回报与现金流兑现
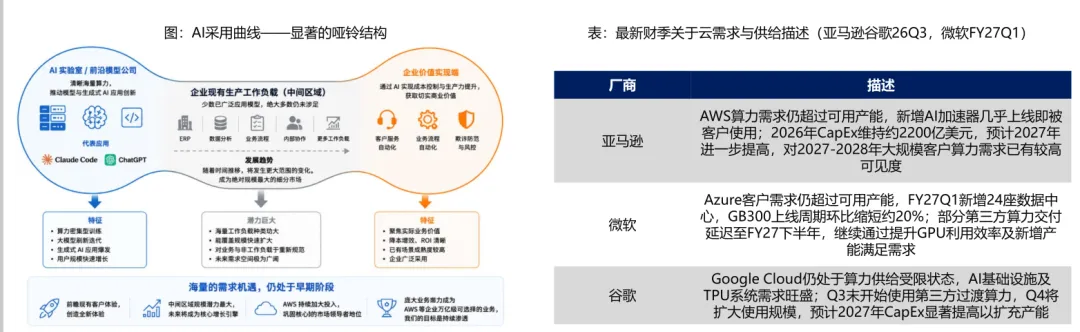
需求远超供给,企业需求逐步放量,供给成为关键瓶颈
需求持续超过可用产能,算力供给仍是云业务扩张的关键约束。AWS、Azure及Google Cloud均表示当前客户需求超过可用产能,新增算力上线后较快被客户使用。亚马逊、谷歌预计2027年资本开支进一步提高,微软通过加快数据中心交付及提升GPU利用效率扩充供给。当前算力需求较强,产能交付速度仍是云收入增长的重要约束。
AI应用呈现“哑铃型”结构,企业核心工作负载渗透空间较大。当前算力需求一端来自前沿模型训练及生成式AI应用,另一端来自客服、流程自动化、软件开发等已实现商业化的企业场景;相比之下,ERP、数据分析等复杂企业生产工作负载的AI渗透仍处于早期。随着AI推理能力提升、企业数据与业务流程逐步打通,存量企业工作负载有望成为后续云需求的重要增量
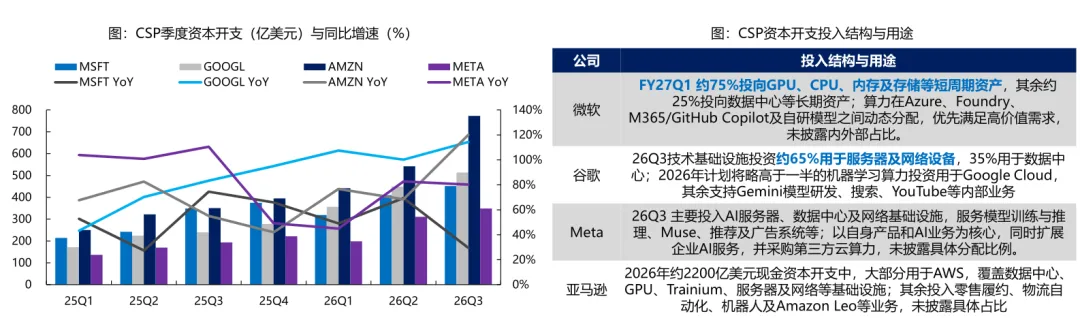
CapEx规模进一步扩大,算力设备投入占比提升
26Q3 (微软FY27Q1)CSP季度资本开支进一步扩大,亚马逊、谷歌同比增速超过100%。2026Q3,亚马逊/谷歌/微软/Meta资本开支分别为773/514/452/349亿美元,同比增长120%/114%/30%/80%。亚马逊单季度投入规模最高,谷歌同比增速超过100%。
资本开支集中于AI基础设施,服务器及算力设备投入占比较高。微软FY27Q1约75%的资本开支投向GPU、CPU等短周期资产;谷歌26Q3技术基础设施投资中约65%用于服务器及网络设备、35%用于数据中心;亚马逊资本开支主要用于AWS基础设施,Meta主要投入AI服务器、数据中心及网络设施
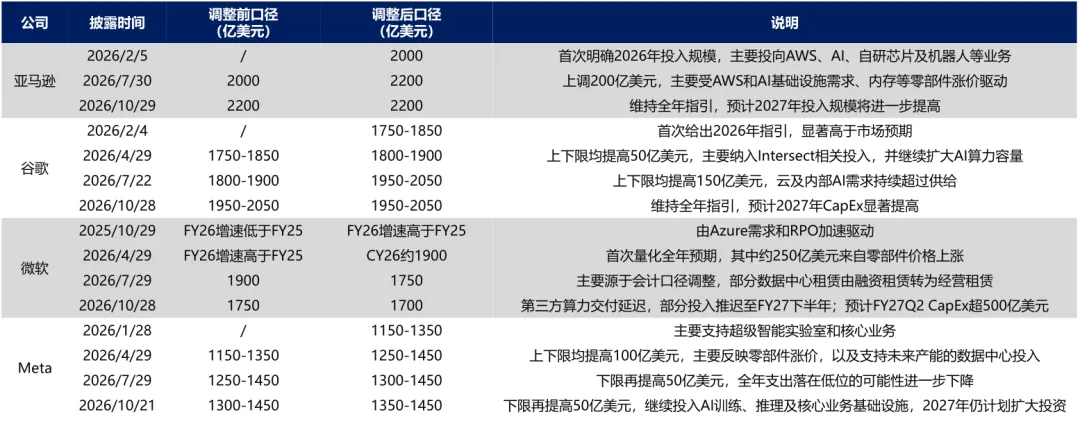
CapEx指引整体稳定,2027年AI基础设施投入计划进一步扩大
26年资本开支指引整体稳定,27年AI基础设施投入计划进一步扩大。26Q3财报中,亚马逊、谷歌维持26年CapEx指引,分别为2200亿美元、1950-2050亿美元;Meta将指引下限上调50亿美元至1350-1450亿美元;微软将2026自然年指引由1750亿美元下调至1700亿美元,主要受第三方算力交付延迟影响。展望2027年,亚马逊、谷歌、Meta均预计资本开支进一步提高
模型:战略中心向多模型平台倾斜,同时推进自研模型迭代升级
对于大多数云厂商而言,建设一个完善的多模型集成平台可能是更稳健、更可持续的成功路径,尤其是在模型能力快速商品化、客户需求多样化的趋势下。
为什么平台>自研模型?
1)客户需求多样化:企业客户不会只使用一个模型,而是根据任务复杂度、成本、安全等要求选择不同模型,避免单一模型绑定;
2)模型价格竞争激烈,利润向平台转移:云厂商通过模型路由编排层,可以将不同任务分配给最合适的模型,从而降低客户成本,同时自身从算力、存储、Agent沙箱等环节获利;
3)自研模型领先的代价高,且优势未必持久:拥有顶尖自研模型需要巨大的算力和研发投入,且模型迭代速度极快,领先优势可能被迅速追赶,不如构建开放平台更具性价比。
自研模型的意义是什么?
1)拿回模型层利润,提升定价权;
2)降低海量内部AI应用成本;
3)形成模型、数据和应用闭环;
4)提升战略自主与供应链安全
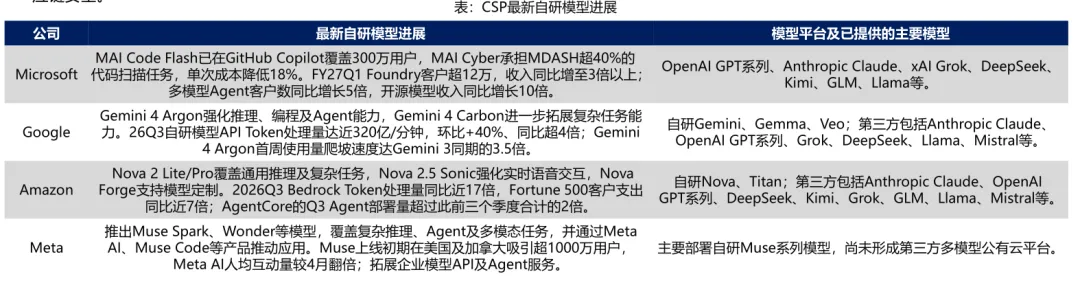
AI对传统业务的赋能效果分化:Google AI搜索变现仍待改善
Meta:AI优化广告推荐及投放效率,广告收入维持较快增长。26Q3广告收入同比+26%,广告展示量同比+10%、平均单价同比+14%。AI推荐及广告模型升级改善用户参与度和广告投放效果,带动广告变现效率提升。
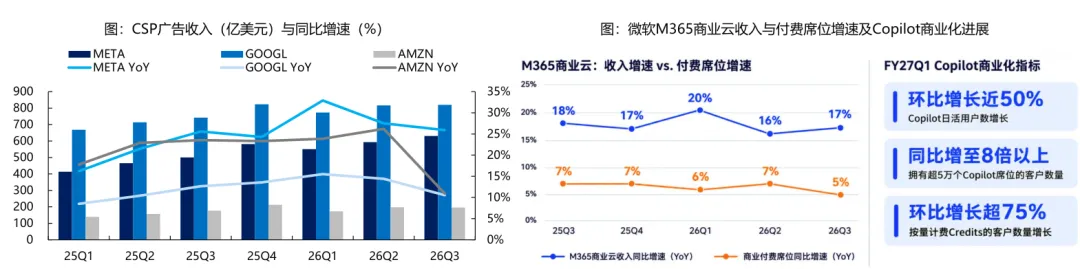
Microsoft:Copilot推动SaaS高端订阅升级及按量计费。FY27Q1 M365商业云收入同比+17%,高于商业付费席位增速(同比+5%),收入增长主要由高端订阅升级及ARPU提升驱动;Copilot日活用户环比增长近50%,超5万席位的大客户数量同比增长至8倍以上,按量计费客户数量环比增长超75%。
Google及Amazon:广告收入同比增速放缓,AI商业化贡献尚未充分体现。26Q3 Google、Amazon广告收入分别同比+10.6%、+10.9%,同比增速均较2026Q2放缓;Google搜索查询量增长与广告收入增速出现背离,AI搜索变现效率仍待验证;Amazon已将AI应用于广告及电商场景,但尚未单独披露AI带来的增量收入,季度广告收入同比增速亦受到Prime Day错期等因素影响
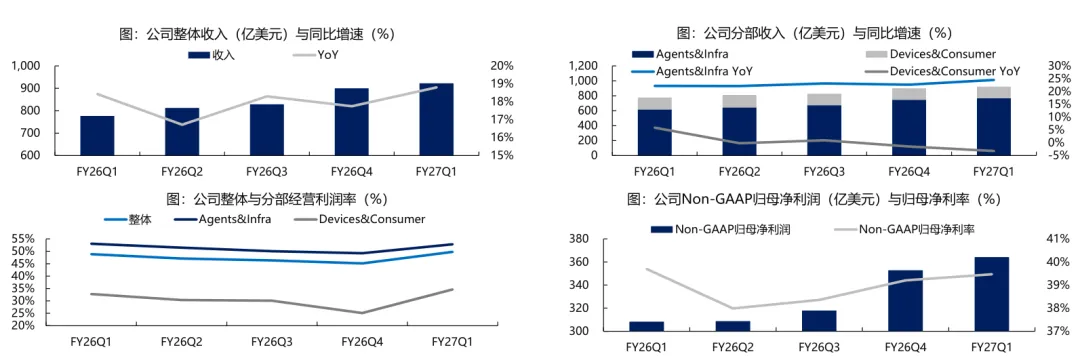
微软:Azure增长加速,企业AI商业化及现金流优势凸显
收入端:Azure与M365驱动集团增长,传统终端业务形成拖累。FY27Q1集团收入同比+19%,其中Agents&Infra收入同比+25%,主要受Azure收入 同 比 + 48 % 、 M 36 5 商业 云 收 入 同 比 + 17 % 驱动 。 Az u r e 增长 受 AI 算力 需 求 旺 盛 、 GP U 利用 效 率 及 CP U 闲置 产 能 变 现 改 善 推 动 ;Devices&Consumer收入同比-3%,主要受Windows OEM及设备业务下滑拖累。
利润端:经营利润率同比改善,Non-GAAP净利润维持增长。FY27Q1经营利润同比+21%,经营利润率同比+0.9pct至49.8%,Azure收入占比提升对集团毛利率形成一定压力。FY27Q1 Agents&Infra经营利润率同比持平于53%,Devices & Consumer经营利润率同比+2pct至35%;Non-GAAP归母净利润同比+18%,GAAP归母净利润同比+32%,后者增速较高主要受OpenAI投资损益同比改善影响。
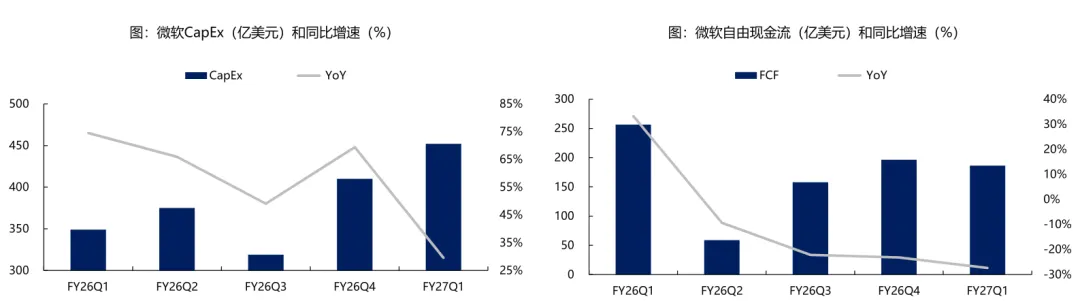
资本开支持续扩大,第三方算力交付延期影响全年指引,现金流维持为正
资本开支:算力投入持续扩大,第三方算力交付延期影响全年指引。FY27Q1 CapEx达452亿美元,YoY+30%、QoQ+10%,其中约75%投向CPU、GPU、内存及存储等短周期资产;新增融资租赁74亿美元。公司预计FY27Q2 CapEx超500亿美元,2026自然年CapEx指引由1750亿美元下调至1700亿美元,主要受第三方算力交付延期影响,部分交付推迟至FY27下半年,届时资本开支预计进一步加速。此外,公司自FY27起将数据中心及办公楼预计使用年限由15年延长至25年,使部分新增数据中心租赁由融资租赁转为经营租赁,影响CapEx统计口径。
现金流:经营现金流保持增长,自由现金流同比下降但维持为正。FY27Q1经营现金流580亿美元,YoY+29%,主要受云业务账单及回款增长驱动;自由现金流186亿美元,YoY-27%、QoQ-5%,主要受现金资本支出增加影响。公司预计FY27全年自由现金流维持正值,并可通过租赁及债务融资等方式补充资金,保持财务灵活性
Copilot产品能力持续升级,用户活跃与企业付费需求快速增长
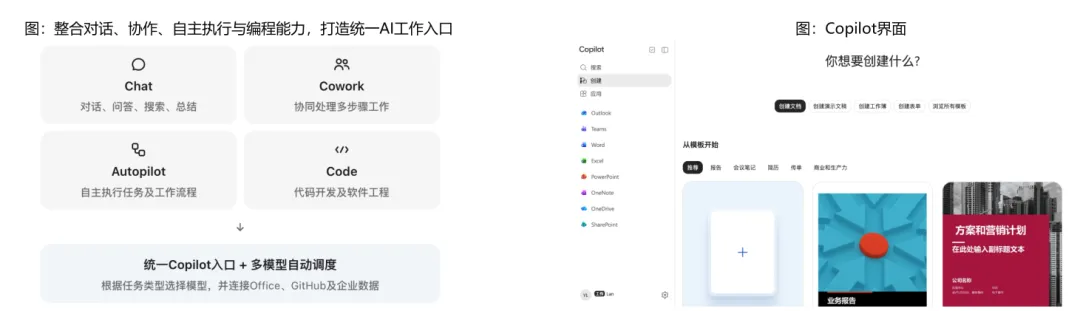
产品升级:打造统一AI工作入口。2026年9月发布新版Copilot,整合Chat、Cowork、Autopilot和Code四大能力,集成Word、Excel、PowerPoint等Office应用;90%的Copilot查询采用Auto模式,根据任务需求自动选择AI模型,兼顾质量、速度及成本。
用户活跃:使用规模及任务量快速增长。FY27Q1 Copilot日活用户环比增长近50%、同比增长超5倍,用户满意度环比改善近20%;截至10月28日业绩会,自动执行任务数量较7月接近翻倍。
企业渗透:大型客户采购规模持续扩大。FY27Q1拥有5万个以上Copilot席位的客户数量同比增至8倍以上;大众汽车计划向超33万名员工部署Copilot。整合Copilot、E5、Entra及Agent 365的Microsoft 365 E7套件已获得数千家企业客户采购。
收费模式:按席位订阅与按使用量计费并行。截至2026年11月9日,Microsoft 365 Copilot企业版官网标价30美元/用户/月(按年付费);Cowork、Code、Autopilot等高级Agent能力按Credits使用量计费。FY27Q1采用按量计费且实际消耗Credits的Copilot客户数量季度内增长超75%
Azure增长持续加速,OpenAI单季贡献百亿美元收入
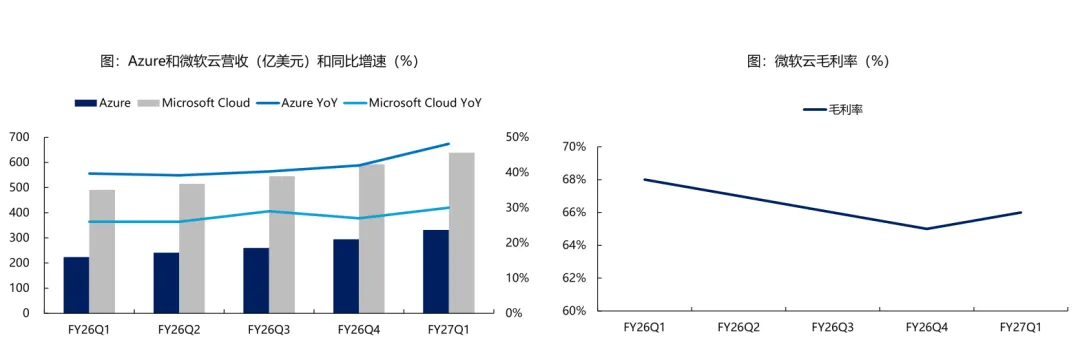
营收:Azure增速超预期,OpenAI收入贡献显著。FY27Q1 Azure收入331.65亿美元,同比+48%,较上季度加速6pct;OpenAI商业合作收入达100亿美元,占集团收入约11%,包含收入分成等;Foundry收入增至上年同期3倍以上,GPU利用效率改善、Token价格超预期及闲置CPU产能变现共同推动Azure增长。FY27Q2 Azure收入固定汇率增速指引49%-50%,进一步加速。
利润:云毛利率环比回升,收入结构变化仍形成压力。FY27Q1 Microsoft Cloud毛利率66%,同比-2pct,主要受收入结构向Azure倾斜影响。公司指引FY27Q2 Microsoft Cloud毛利率约65%,同比-2pct、环比-1pct,产品层面效率改善仍不足以完全抵消收入结构变化的影响。
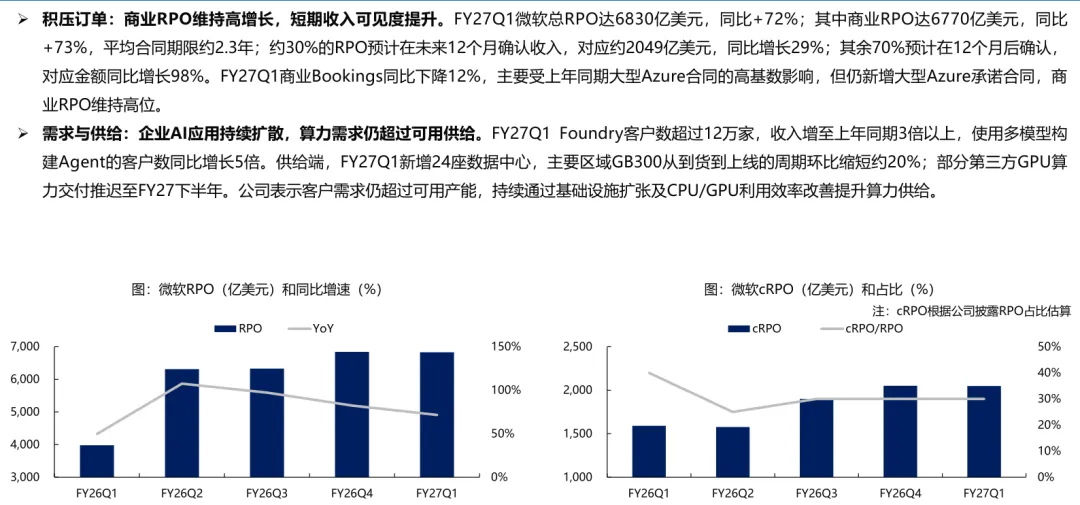
订单能见度持续提升,AI需求由前沿模型向企业客户扩散
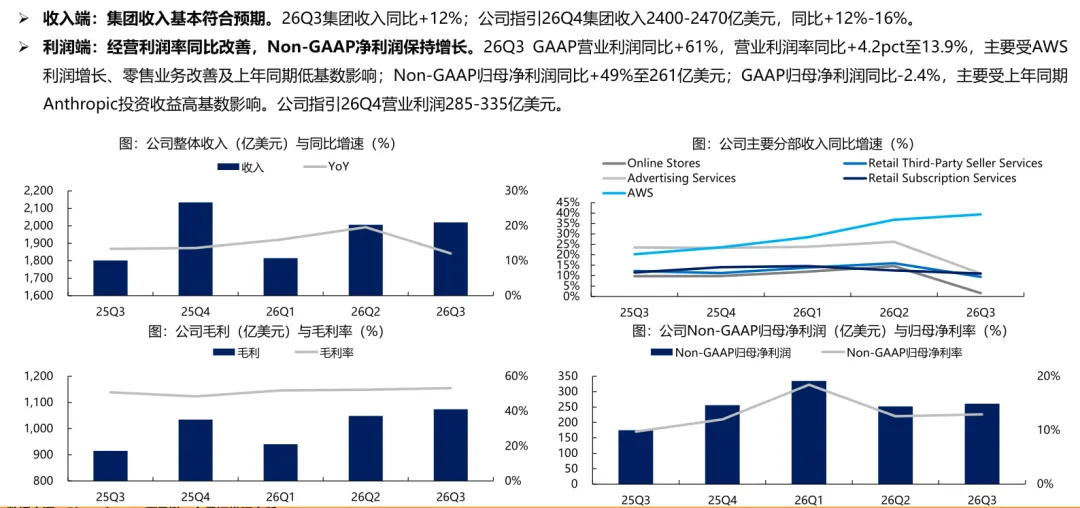
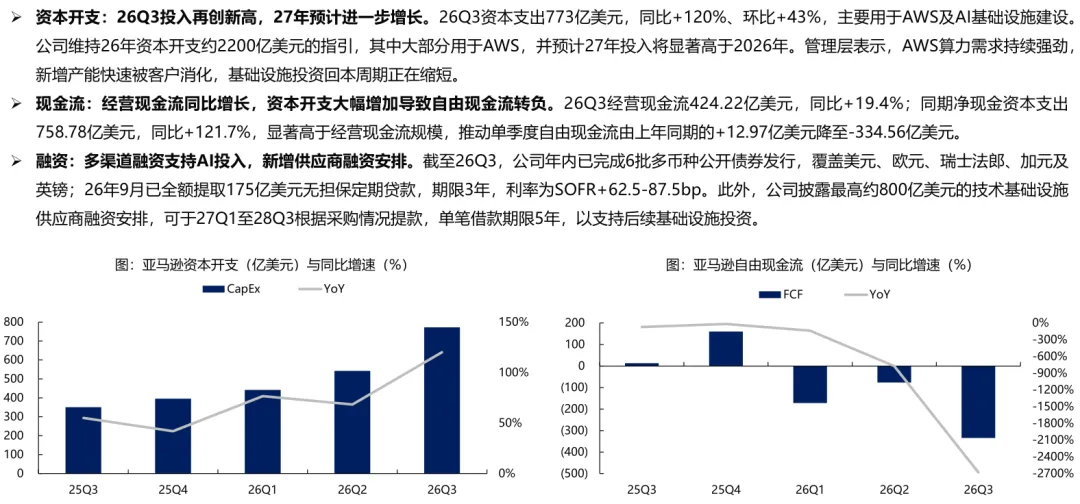
亚马逊:AWS收入和利润增长加速,资本开支前置压制自由现金流
资本开支持续扩张,融资渠道同步拓展
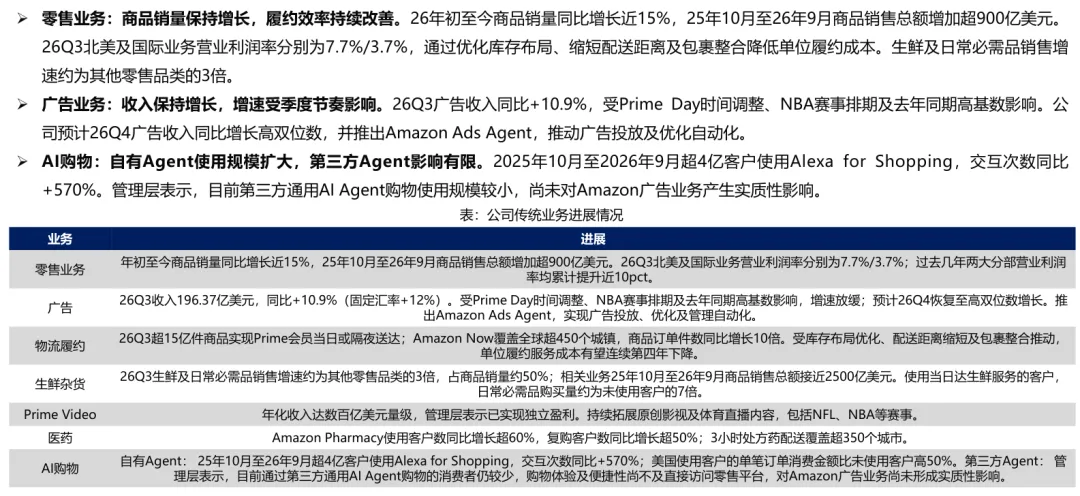
零售业务盈利效率改善,AI购物应用持续拓展
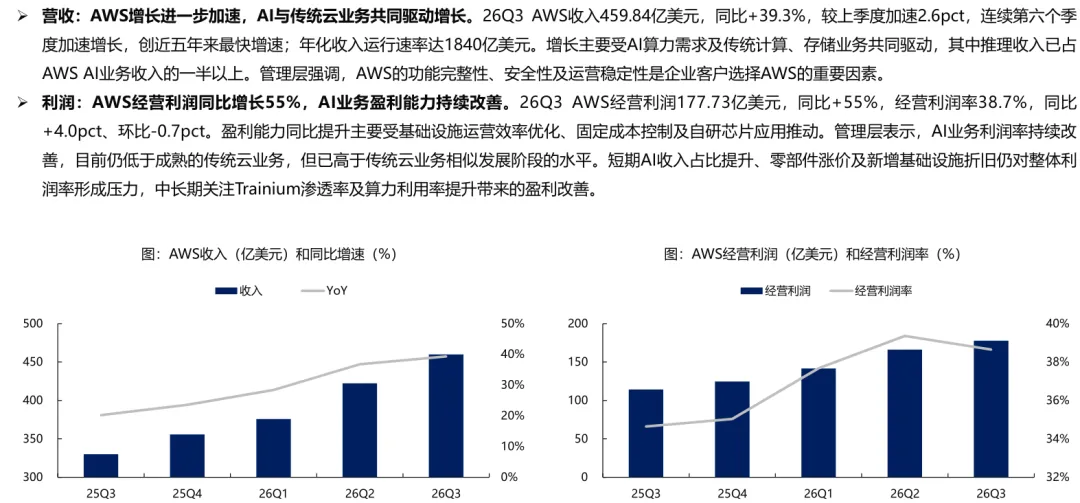
AWS收入连续六个季度加速增长,AI与传统云业务共同驱动业绩提升
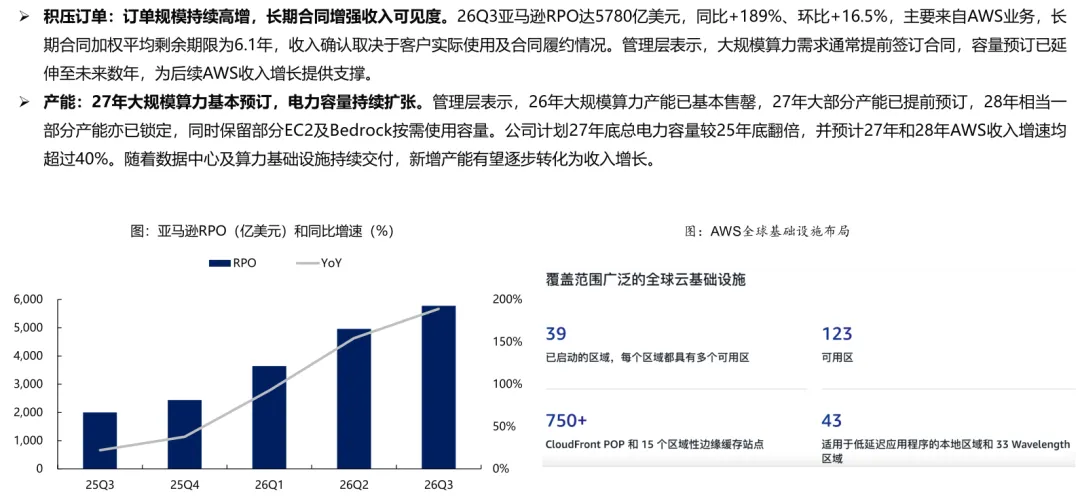
积压订单高速增长,2027年大规模算力产能基本预定
谷歌:云业务高增长与广告增速放缓并存,关注修复机会
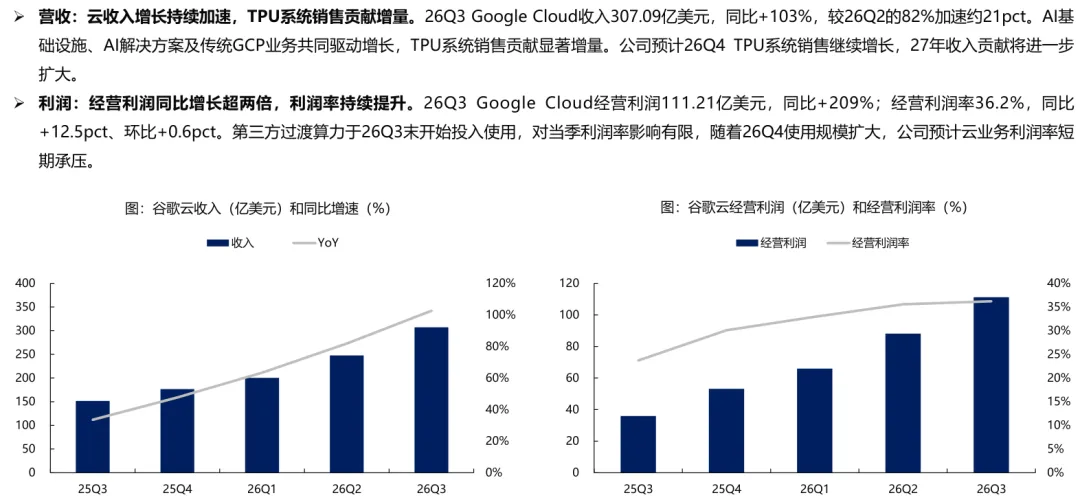
整体收入保持较快增长,分部利润表现分化
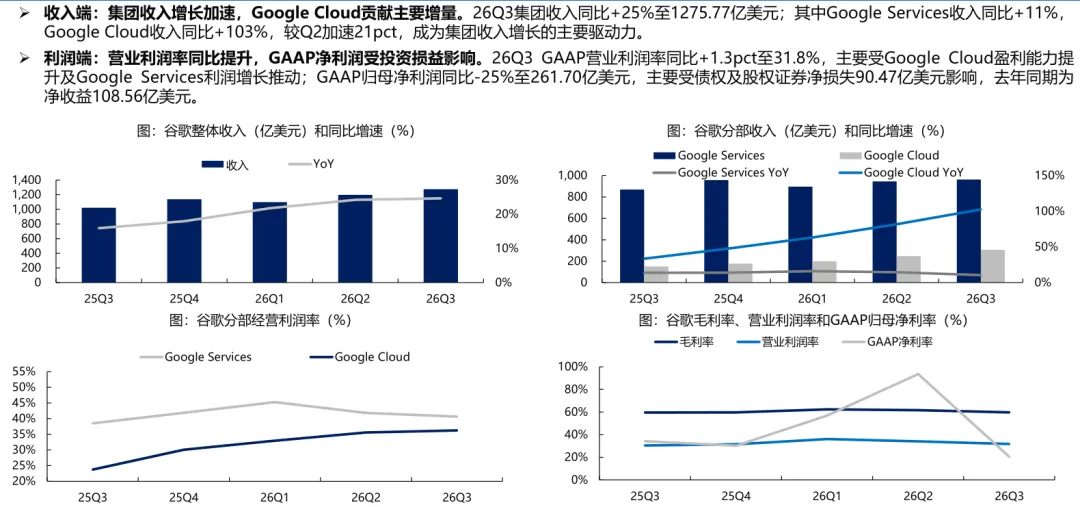
资本开支同比翻倍,自由现金流进一步承压
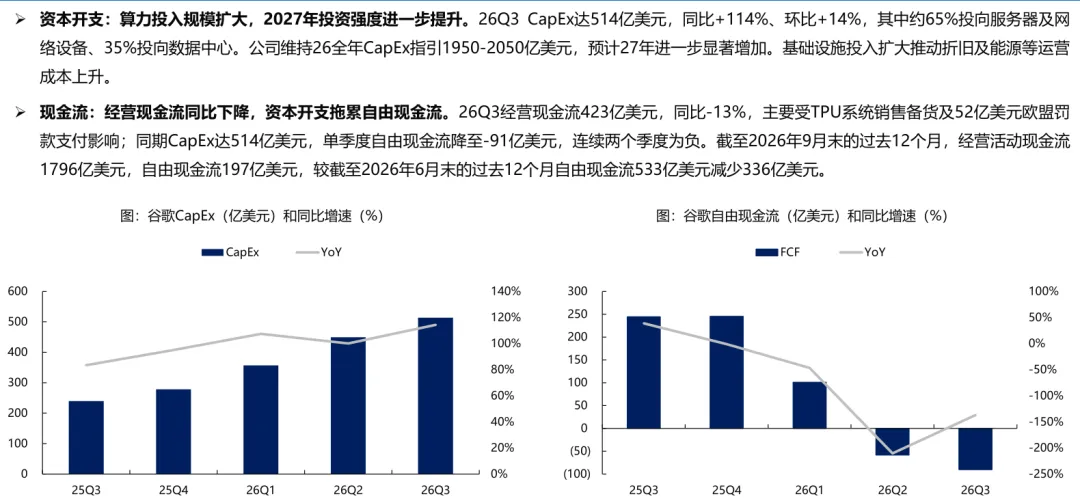
广告收入增速放缓,搜索流量增长与AI变现效率出现背离
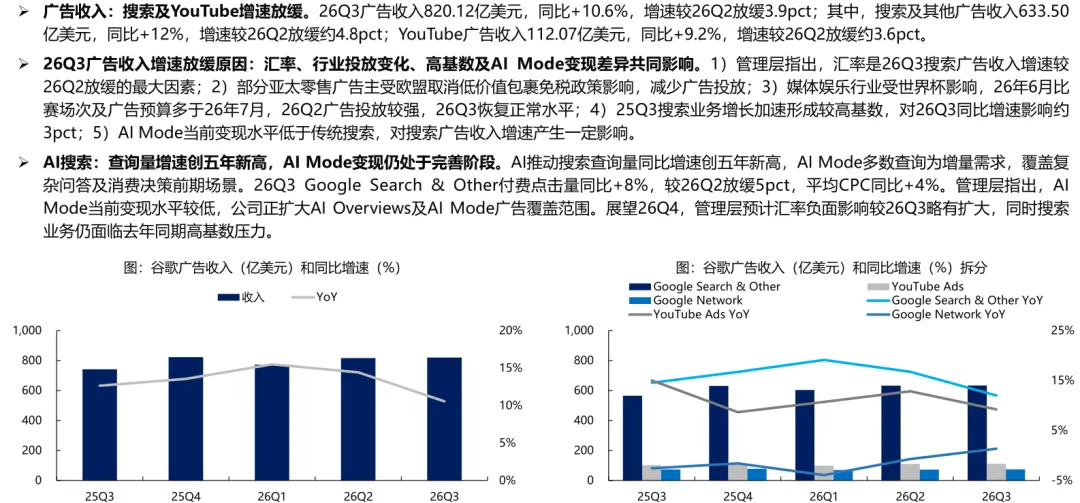
谷歌云收入增长持续加速,盈利能力显著改善
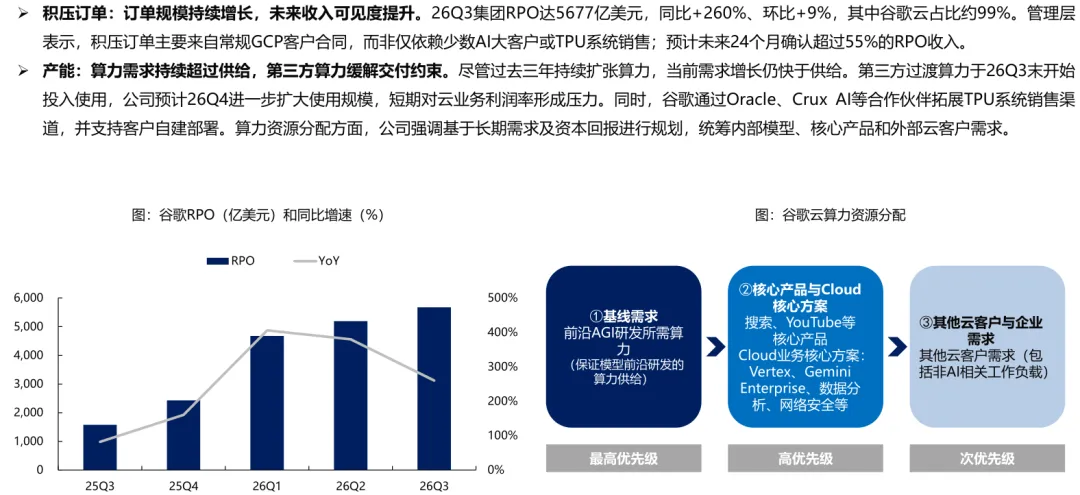
积压订单持续增长,算力供给仍受约束
AI基础设施投入已进入业绩与回报验证阶段,建议关注以下三条投资主线:
1)全栈AI云平台:随着模型能力加速商品化,企业客户对多模型选择、算力供给、数据管理、安全及Agent平台的综合需求提升。具备企业客户基础、自研芯片、资源调度及IaaS/PaaS/SaaS/MaaS多层变现能力的云平台有望进一步凸显竞争优势,海外代表性标的包括微软、亚马逊、谷歌,国内包括阿里巴巴、腾讯;
2)AI算力产业链:在CSP资本开支维持较大规模、AI算力供给仍偏紧的背景下,GPU、AI服务器、高速网络及存储等核心硬件环节持续受益于算力基础设施建设,建议关注具备技术壁垒、头部客户认证及较高订单可见度的产业链龙头;3)第三方AI云与算力平台:在超大规模云厂自建算力短期仍难以完全满足市场需求的阶段,NeoCloud凭借灵活的资源供给与较快的交付速度,仍是AI算力市场的重要补充,相关代表性标的包括Nebius等。