研报速递
文章摘要:无线激光通信系统把电信号调制到激光束上,在自由空间中传输,接收端再做光电转换还原数据。它不需要频谱授权,也不需要敷设光纤,带宽大、时延低、抗电磁干扰,在卫星组网、星地接入和地面回传中都能用。核心难点不在激光器本身,而在高精度光束指向与跟踪、大气信道补偿和长期稳定性控制。预计2032年全球市场规模达到88.73亿美元,2026至2032年复合增长率24.2%。据环洋市场咨询(Global Info Research)统计,这是通信设备里少见的两位数高增速赛道,但增速的实现高度依赖地面段能否跟上。
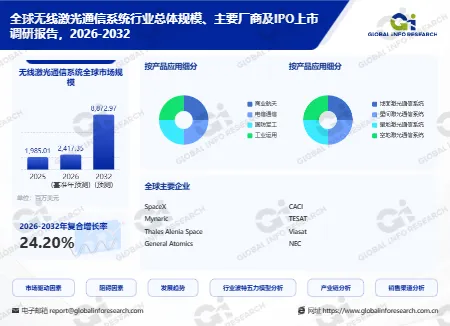
把24.2%拆开看,它并不是一个均匀增长的市场。星间链路、星地接入、地面回传三条需求曲线的节奏完全不同,客户、单价和交付方式也不一样。理解这个行业,先要分清钱是从哪一段链路挣来的。
一、行业概述
无线激光通信的本质是"把光纤换成空气"。发射端把电信号调制到激光载波上,经光学天线准直后射向对端,接收端用望远镜收光、探测器转电、解调还原。链路两端的对准精度要求极高,光束发散角通常在微弧度量级,一点振动就会让光斑跑出探测器。
一套系统由五部分构成:激光发射器、光学系统、接收器、调制解调模块、指向跟踪控制单元。其中指向跟踪是最难的一段——卫星平台在轨有姿态抖动,地面站受塔架风载影响,两端要在动态中保持对准,靠的是信标光、精跟踪快反镜和控制算法的配合。
链路形态分三类。星间链路用于星座内部组网,距离数千公里,要求终端轻、功耗低、寿命长;星地链路连接卫星与地面站,要穿过整层大气,受云雨影响最大;地面链路用于楼宇间、跨河跨谷的回传,替代临时光纤。三类链路的技术侧重点不同,产品也难以通用。
大气信道补偿是另一条技术主线。常用手段包括自适应光学校正波前畸变、多孔径发射做空间分集、加大链路余量、以及用强纠错编码换取误码率。这些手段各有代价:自适应光学增加体积与成本,分集需要多套光学系统,编码增益则牺牲有效速率。工程上要根据链路距离、可用率和成本三者取平衡,没有一种方案能通吃。
与射频相比,优势是带宽与保密性,劣势是天气。射频在雨雾中仍能工作,激光在浓雾和低云下会直接断链。因此工程上通常做混合组网:晴天走激光,恶劣天气切回射频,用可用性换容量。
二、市场规模与增长预测
据Global Info Research统计,预计2032年全球无线激光通信系统市场规模将达到88.73亿美元,2026至2032年复合增长率为24.2%。这一预测的底层假设是低轨星座进入批量部署期,星间链路从验证件转为标准件,同时地面回传场景开始规模商用。
第一条曲线是星座组网。低轨星座的卫星数量从几十颗走向上千颗,每颗卫星配两到四套星间终端,终端需求随卫星数量线性增长。这一段的订单集中在少数星座运营商手里,批量大、价格压得低,但对产能和一致性要求最高。
第二条曲线是星地接入。卫星过顶时间只有几分钟,要在窗口内把数据下传,靠的是全球布设的光学地面站。这一段是当前的瓶颈:地面站造价高、选址受气象条件限制、审批周期长,建设速度跟不上卫星发射速度。
从区域结构看,三地的需求性质不同。北美以国防项目与商业星座为主,采购主体集中,技术指标要求高;欧洲以机构项目与星间链路为主,重视标准与互操作,订单节奏受科研预算影响;亚太以地面回传、科研与新兴星座为主,价格敏感度高,对交付速度的要求超过对极致性能的追求。这种区域差异决定了产品配置与销售方式必须本地化,同一套方案很难在全球通用。
第三条曲线是地面回传。城市密集区破土敷设光纤的成本和审批难度都在上升,跨河、跨铁路、临时工地等场景用激光链路可以几天内开通。这一段单价低、项目分散,但对渠道和服务网络的要求高,是设备商做规模收入的入口。
三、产品分类与应用场景
(一)产品分类
按链路层级分,星间终端、星地终端与地面终端。星间终端强调轻量化与抗辐照,单台重量往往控制在十几公斤以内;星地终端强调接收灵敏度与大口径光学天线;地面终端强调环境适应性与免维护,要能扛住风雨温差。
按平台分,星载、机载、舰载与地面固定站。星载产品要通过空间环境试验与发射振动考核,认证周期长;机载与舰载产品要解决平台振动与盐雾腐蚀;地面固定站则要在光学性能与土建成本之间取平衡。
按速率分,低速保密链路与高速骨干链路。低速链路用于遥测遥控与密钥分发,速率不高但要求极高可靠性;高速链路用于数据中继,单链路速率可达数十吉比特每秒,对调制格式与编码增益的要求更高。
(二)应用场景
星座组网是最大的场景。星座内部需要把数据从任意一颗卫星回传到网关星,再落地。星间激光链路相当于天上的骨干网,决定了整个星座的时延和吞吐能力。
电信运营商回传是商用化最快的场景。城市中的跨江、跨铁路、跨园区链路,用激光替代光纤可以省掉土建与审批,部署周期从数月缩短到数天。运营商看重的是总拥有成本和开通速度,而不是单链路速率的极限值。
应急与专网是刚性场景。地震、洪水、山火之后,地面通信设施往往最先失效,便携式激光终端可以在几小时内建立临时链路,为指挥调度提供带宽。这类采购由政府和行业用户主导,价格敏感度低,但对可靠性和快速部署能力要求高。
国防与航天是价值最高的场景。军用平台对低截获概率和抗干扰能力的要求,使激光通信成为首选;深空探测则用激光做远距离数据回传,链路预算极其紧张,对探测器灵敏度和编码方案的要求接近极限。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球无线激光通信系统的参与者分三层:器件与组件供应商、终端制造商、系统与网络集成商。真正能交付整星或整站级方案的厂商不多,多数企业只在其中一段具备能力。
终端层以专业厂商为主。Mynaric 主攻星间终端,走批量化路线;TESAT 在欧洲星间链路项目中积累深厚;CACI、Skyloom、General Atomics 在美系项目中占据位置。这一层的竞争焦点是单位成本、功耗和交付节奏,谁能在保证一致性的前提下把价格降下来,谁就能拿到星座订单。
系统与网络层由通信企业主导。Taara 的 Lightbridge 系统在美国 T-Mobile 的户外大型活动、Airtel 与 SoftBank 的回传网络中已有实际部署,验证了地面场景的商用可行性。这一层的价值不在于硬件,而在于站点选址、链路规划与运维能力。
器件层的集中度最高。激光二极管、光学放大器、精密透镜与探测器可选供应商有限,且部分产品受出口管制。器件供应一旦紧张,终端厂商的交付节奏就会被打乱,这一层的话语权往往被低估。
五、产业链结构分析
上游是光学与光电器件。激光二极管决定输出功率与寿命,光学收发器决定耦合效率,探测器决定接收灵敏度,精密透镜与光学放大器决定链路预算。这些器件的制造精度要求高,良率爬坡慢,价格下行空间有限。
中游是终端与地面站集成。把器件装成能在振动、温差、辐照环境下稳定工作的整机,需要光机结构设计、热管理、指向控制算法和标定工艺的配合。这一段的技术含量集中在装配一致性与在轨标定方法上,工艺积累比设计能力更难复制。
下游是星座运营商、电信运营商、国防用户与科研机构。星座运营商按卫星数量下批量订单,要求交付节奏与发射计划对齐;电信运营商按站点采购,要求即插即用;国防用户按项目采购,要求认证与保密资质。三类客户的项目管理方式完全不同。
从成本结构看,光学与探测器件在整机成本中的占比最高,精密光学件的加工与镀膜费用远高于普通通信器件;其次是装配与标定的人工成本,光束对准、波前测试、环境试验都需要熟练技师与专用工装,这部分难以自动化。整机的价格下行,主要靠器件国产化与产线自动化两条路径,单纯压装配成本的空间有限。
配套环节包括发射场测试、在轨标定、地面站选址与建设、运维服务。光学地面站是当前最紧的一环:单站造价可达数百万美元,选址要兼顾气象概率、空域协调与网络接入,建设周期以年计。谁掌握了站网资源,谁就掌握了星地链路的入口。
六、主要驱动因素
第一个驱动是射频频谱的稀缺。卫星申报数量激增、地面网络密度提升、物联网设备扩散,使可用频段越来越拥挤。激光通信不需要频谱授权,等于绕开了行政分配这一关,这在星座大规模部署时是决定性优势。
第二个驱动是流量结构的变化。人工智能训练与推理带来的数据中心互联需求,以及网络回传环节的带宽压力,使运营商必须在光纤之外寻找补充手段。自由空间光通信能在不破土的前提下提供接近光纤的速率,成为缓解拥堵的现实路径。
第三个驱动是6G的天地一体架构。在6G标准中,非地面网络是原生组成部分,星地激光链路从试验性质转向业务应用。标准的确立意味着接口、协议与测试方法会逐步统一,设备的通用性提高,采购规模随之扩大。
第四个驱动是成本曲线的下移。终端从单件定制走向小批量生产,光学器件的国产化推进,指向控制从机械稳瞄转向固态扫描,几项叠加使单套成本明显下降。成本下降又反过来打开了地面回传这类价格敏感场景。
七、行业发展机遇
据环洋市场咨询(Global Info Research)的判断,第一个机会在地面段。星地链路的瓶颈不是天上的终端,而是地上的站。把地面站做成标准化、可快速部署的产品,用小型化站点组网,替代单站大而全的思路,是当前最确定的增量。
第二个机会是星间终端的批产能力。星座订单的特点是数量大、节奏紧、价格低,能建立自动化产线与一致性测试体系的企业,才有资格进入供应链。这一层的门槛不在技术,而在制造组织能力。
第三个机会是器件国产化。激光二极管、光学放大器、精密透镜目前仍以进口为主,交期与价格受制于人。随着国内光通信产业链的成熟,替代空间明确,但空间级认证需要时间积累在轨数据。
第四个机会是标准与测试服务。链路互通需要统一的调制格式、接口协议与测试方法,第三方测试与认证的需求会随设备数量增长。这类业务规模不大,但客户粘性强,是先发者可长期占据的位置。
八、进入壁垒与市场展望
第一道壁垒是大气信道的物理限制。激光穿过大气时,湍流会引起光束漂移、能量弥散和波前畸变,中等湍流条件下传输一公里的平均功率密度就会下降约四成。雨、雾、雪、沙尘会进一步衰减信号,全天候可用性始终是工程难题。
第二道壁垒是空间级认证。星载产品要经历热真空、辐照、振动、电磁兼容等一整套试验,认证周期以年计,费用高昂。没有在轨飞行数据的产品,很难进入星座供应链,这使新进入者的时间成本极高。
第三道壁垒是订单与资本。星座订单规模大、预付少、交付集中,供应商需要垫资备产。同时客户集中度高,一旦某个星座计划推迟,供应商的产能就会闲置。资金实力与客户结构,决定企业能否穿越周期。
第四道壁垒是系统集成经验。单条链路能通,不等于整网能通。多跳中继的路由、链路切换、拥塞控制、与地面网络的协议对接,都需要实际组网经验。这类能力只能从项目中积累,无法靠采购获得。
市场展望上,24.2%的复合增速在中期具备支撑,但节奏会受星座发射进度与地面站建设速度的制约。星间链路会先起量,星地接入随后跟上,地面回传在成本下降后放量。竞争会从单机性能转向交付能力与站网资源,具备批产工艺和地面布局的企业将获得更多份额。对国内厂商而言,机会在于器件替代与地面终端,风险在于空间级认证与客户集中。
Q1:无线激光通信会取代射频通信吗?
A(答):不会。两者是互补关系。激光的带宽和保密性占优,但受天气影响大,浓雾和低云会导致断链;射频在恶劣天气下仍能工作,覆盖也更灵活。工程上的做法是混合组网,晴天用激光承担大容量,天气转差时切回射频保底。因此它替代的是部分高带宽场景,而不是全部通信手段。
Q2:24.2%的增速主要来自哪里?
A(答):主要来自星座组网带来的星间终端需求。低轨星座的卫星数量从几十颗走向上千颗,每颗配多套终端,需求随卫星数量线性增长。其次是星地接入与地面回传,前者受地面站建设速度制约,后者受成本下降节奏制约。三条曲线的叠加构成了整体增速,其中任何一条放缓都会影响实际结果。
Q3:这个行业最难突破的环节是什么?
A(答):是光学地面站的规模化。单站造价高、选址受气象与空域条件限制、建设周期长,导致卫星发射速度与地面接收能力不匹配。星上终端可以批产降本,地面站却要面对土地、审批、供电和运维等一系列非技术问题。这一环不解决,星地链路的商业闭环就难以成立。
本文参考Global Info Research发布的《全球无线激光通信系统行业总体规模、主要厂商及IPO上市调研报告,2026-2032》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: