研报速递
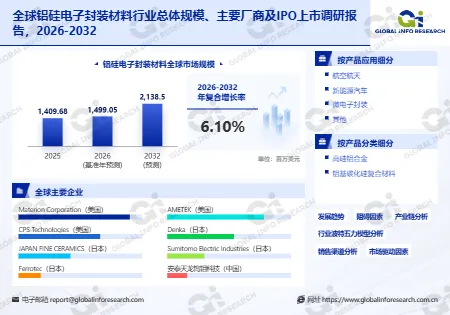
文章摘要:铝硅电子封装材料是由铝基体与硅增强相组成的金属基复合材料,兼具铝的高导热与硅的低热膨胀,在集成电路、功率器件与高频电子设备中承担散热与尺寸匹配的双重任务。2025年全球市场规模14.10亿美元,产量2.867万吨,平均售价约49169美元/吨,预计2032年达到21.38亿美元,2026至2032年复合增长率6.1%。据环洋市场咨询(Global Info Research)统计,这个材料的价值不在"导热好",而在"导热好的同时还能和芯片一起胀、一起缩"。
这一点常被外行忽略。芯片工作时发热,热量必须导出去,否则性能下降甚至烧毁;但导热的材料如果热膨胀系数与芯片、基板差得太多,温度循环几次就会把焊点或陶瓷基板拉裂。铝硅材料的价值,正是把这两个互相矛盾的要求同时满足,而这个平衡点靠调整硅的比例来实现。
一、行业概述
铝硅材料的原理是复合效应。铝的导热系数高、密度低、加工性好,但热膨胀系数大;硅的热膨胀系数低、硬度高、脆性大。把硅颗粒分散到铝基体中,材料的综合热膨胀系数会随硅含量上升而下降,导热系数则随硅含量上升而下降,两者形成一条可调的曲线。
按硅含量分,中硅与高硅是主要两类。中硅材料的加工性好、成本低,适合对膨胀匹配要求不那么苛刻的场合;高硅材料的膨胀系数更接近芯片,但脆性大、加工困难,需要特殊的浸渗或粉末冶金工艺。
制备工艺分粉末冶金与浸渗两类。粉末冶金把铝粉与硅粉混合、压制、烧结,成分均匀但致密度受限;浸渗法先做出多孔硅骨架,再把熔融铝压入孔隙,致密度高、导热好,但工艺控制难度大。两条路线各有适用的硅含量区间。
工艺路线的选择还影响产品形态。粉末冶金更容易做成板材与异形件,适合大批量标准化产品;浸渗法的致密度更高,但受限于骨架制备,复杂形状的实现难度大。供应商往往两条线都保留,按客户需求分配产能。
评价指标包括导热系数、热膨胀系数、密度、气密性与可加工性。导热与膨胀是一对矛盾,密度影响轻量化,气密性决定能否用于气密封装,可加工性决定后续能否镀覆与焊接。这些指标共同定义了产品的适用边界。
界面结合是决定性能的隐性因素。铝与硅在高温下容易生成脆性的金属间化合物,界面层过厚会阻碍热传导、削弱强度。控制烧结温度与时间、或在粉末表面做预处理,都是为了把界面层控制在合适的厚度。这一环节的工艺诀窍,往往比成分配比更难复制。
二、市场规模与增长预测
据Global Info Research统计,2025年全球铝硅电子封装材料市场规模为14.10亿美元,产量2.867万吨,平均售价约49169美元/吨,预计2032年达到21.38亿美元,2026至2032年复合增长率6.1%。以吨位计的规模不大,单价却很高,说明这是典型的高附加值材料。
6.1%的增速由三条需求线支撑。功率半导体的散热基板是最大的一块,绝缘栅双极型晶体管与场效应管模块都需要高导热、低膨胀的基板;新能源汽车的电控与车载充电机是增长最快的一块;通信基站与航空电子则提供稳定的高端需求。
产能与盈利方面,2025年全球年产能约4万吨,行业平均毛利率维持在25%左右。这一毛利水平在材料行业里属于中等偏上,反映的是工艺门槛与认证壁垒,而不是原料稀缺——铝与硅都是常见元素,价值来自制备与调控。
区域上,需求集中在功率器件与新能源汽车的产业聚集地,东亚、欧洲与北美是主要市场。供给端则由少数专业材料企业主导,产能扩张谨慎,因为认证周期长、客户切换成本高。
价格与吨位的组合值得注意。49169美元一吨的单价,远高于普通铝材,反映的是工艺与认证的溢价。这也意味着客户对价格并不完全敏感——在一个功率模块的成本结构中,基板材料的占比有限,而失效的代价极高。供应商的议价能力因此强于普通材料商。
三、产品分类与应用场景
(一)产品分类
按硅含量分,低硅、中硅与高硅。低硅材料加工性好、成本低,用于一般散热件;中硅材料在导热与膨胀之间取得平衡,是主流品种;高硅材料的膨胀系数最接近芯片,用于对可靠性要求最高的功率模块。
按制备工艺分,粉末冶金型与浸渗型。粉末冶金适合中低硅含量,成本可控;浸渗型适合高硅含量,致密度与导热更好,但工艺窗口窄、良率要求高。
按形态分,板材、棒材与近净成形件。板材用于基板与外壳,后续要切割与镀覆;棒材用于机加工;近净成形件直接做成复杂形状,减少加工余量,但对模具与工艺要求高。
(二)应用场景
功率半导体封装是最大的场景。绝缘栅双极型晶体管模块、场效应管模块、整流器件都需要把热量从芯片导到散热器,同时保持封装体的尺寸稳定。铝硅基板在这一环节替代了传统的铜钨与钼铜材料,成本更低、重量更轻。
新能源汽车是增长最快的场景。电控系统、电机控制器、车载充电机都使用功率模块,对散热与可靠性的要求高。新能源汽车的产量增长,直接带动铝硅材料的用量。
通信与射频是高端场景。5G基站的射频模块、卫星通信的功放,需要材料在高频下保持稳定的介电性能与散热能力。这一场景的批量不大,但对一致性的要求极高。
工业电源与航空电子是稳定场景。变频器、不间断电源、航空电子设备的热管理组件,都需要低膨胀、高导热的封装材料。航空领域还要求材料通过严格的振动与环境试验。
光伏与储能逆变器是新增场景。组串式与集中式逆变器的功率模块同样需要散热基板,随着光伏装机与储能系统的扩张,这一块的需求在增长。它对成本更敏感,但对可靠性的要求并不低,是国产材料较容易切入的方向。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球铝硅电子封装材料市场技术壁垒较高、集中度较高,主要由具备深厚材料学积淀的欧美与日本企业主导。
Materion Corporation是高性能材料领域的领军者,产品覆盖铍铜、难熔金属与复合材料,在航空与半导体封装上有长期积累;AMETEK在电子封装解决方案上布局广泛,能提供从材料到组件的配套;CPS Technologies专注金属基复合材料,在铝硅材料的近净成形上有专长。
Denka与JAPAN FINE CERAMICS代表日本的精细化工与陶瓷路线。前者在电子材料与无机材料上有完整体系,后者在精密陶瓷与复合材料上技术领先。两家企业的共同点是工艺精细、批次稳定,服务高端客户。
值得注意的是,这些企业的竞争力不止在材料本身。它们能提供从材料选型、结构设计到可靠性验证的支持,帮客户缩短开发周期。这种服务能力,往往比材料参数更能决定订单归属。对国内企业来说,补齐这一层能力比再提高几个百分点的导热率更实际。材料行业的竞争,到最后都是配方、工艺与服务的三重叠加,缺一项都走不远。这一点在铝硅材料上体现得尤其明显,因为它的性能窗口本就狭窄。导热与膨胀此消彼长,任何一项工艺波动都会把产品挤出窗口。
中国企业的位置在追赶。国内已有企业具备粉末冶金与浸渗工艺能力,在中低端市场实现供货,价格优势明显。短板在高硅材料的致密度控制、气密性一致性与国际客户的认证积累,高端功率模块的供应链仍以进口为主。
五、产业链结构分析
上游是电解铝锭、高纯工业硅、雾化粉末与合金元素。铝与硅的纯度直接影响材料的导热与膨胀性能,粉末的粒度分布决定烧结致密度。上游的价格波动会传导到成本,但由于单价高,原料在成本中的占比虽大,敏感度低于大宗材料。
中游是复合、成形与加工。这一段的核心是成分设计与工艺控制——硅颗粒的体积分数、分布状态与界面结合,决定了最终性能;致密度与气密性则取决于压制、烧结或浸渗的参数。工艺窗口窄,参数偏移会直接反映为性能不达标。
下游是功率器件厂、汽车电子供应商、通信设备商与航空电子企业。采购多以认证导入为前提,周期长、要求严。一旦通过认证,供应关系相对稳定,因为更换材料意味着重新做可靠性验证。
配套环节包括镀覆、机加工与检测。铝硅材料难以直接焊接,需要先做镍或金镀层;机加工要注意避免崩边与微裂纹;检测包括导热系数、热膨胀系数、气密性与金相分析,第三方报告是验收依据。
模具与工装是隐形成本。近净成形件需要专用模具,一副模具的投入不低,且换型时间长。客户订单若批量小、品种多,模具摊销就会吃掉毛利。这也是为什么供应商倾向与客户签订年度框架,用稳定的批量换取成本空间。
六、主要驱动因素
第一个驱动是功率器件向高功率密度演进。碳化硅与氮化镓器件的普及,使芯片工作温度上升,对封装材料的导热能力提出更高要求。铝硅材料在这一趋势中受益,因为它的导热与膨胀匹配能力优于传统方案。
第二个驱动是新能源汽车的电控升级。电控系统的功率密度提升,模块的体积缩小,散热路径变短,对基板材料的要求更严。这一驱动与新能源汽车的产量直接相关。
第三个驱动是轻量化。铝硅材料的密度低于铜钨与钼铜,在航空与车载场景中可以减重。减重对续航与载荷都有实际收益,这使材料替代的动力不只是成本。
第四个驱动是封装形式的演进。从引线键合到倒装、从单面散热到双面散热,封装结构的变化要求材料具备更好的平整度与可加工性。材料供应商必须跟着封装厂的设计走。
第五个驱动是国产替代的政策与供应链安全。功率半导体被列为重点发展方向,上游材料的自主供应随之受到重视。这一驱动不直接创造需求,但会改变采购倾向,为国内材料企业打开验证与导入的窗口。
七、行业发展机遇
第一个方向是高硅材料的工艺突破。高硅材料的膨胀匹配最好,但脆性与加工难度限制了应用。通过颗粒级配、界面改性与近净成形,可以在保持性能的同时改善可加工性。
据环洋市场咨询(Global Info Research)的判断,第二个方向是与碳化硅器件配套。碳化硅模块的工作温度更高、开关频率更快,对基板的导热与可靠性要求更苛刻。开发专用牌号并参与模块厂的联合设计,是进入高端供应链的路径。
第三个方向是双面散热与集成化。把基板、散热结构与外壳集成为一体,可以减少界面热阻、简化装配。这类方案对材料的成形能力要求高,也提高了单件价值。
第四个方向是回收与成本优化。铝硅材料的残料与废件可以回收重熔,降低原料成本。建立闭环回收体系,既能改善毛利,也符合循环经济的要求。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: