研报速递
第一章 产业链全景概览
光纤通信产业是指以光波为载体、光纤为传输媒介,实现信息高速大容量传输的通信系统及相关软硬件的研发、制造与运营服务。其核心范畴涵盖从光通信基础材料、光器件、光模块到光传输设备及网络建设的完整物理链路,以及基于此构建的电信网、互联网和数据中心等应用服务。该产业是现代信息基础设施的底层物理支撑,直接决定了算力网络与数字经济的发展底座,属于典型的离散制造类产业。
光纤通信产业是指以光波为载体、光纤为传输媒介,实现信息高速大容量传输的通信系统及相关软硬件的研发、制造与运营服务。其核心范畴涵盖从光通信基础材料、光器件、光模块到光传输设备及网络建设的完整物理链路,以及基于此构建的电信网、互联网和数据中心等应用服务。核心主干环节包括上游的光通信基础材料与光芯片,中游的光模块与光传输设备,以及下游的电信运营商与数据中心算力互联。主要应用场景涵盖电信基础网络、AI算力集群及家庭宽带。作为现代信息基础设施的底层物理支撑,该产业直接决定了算力网络与数字经济的发展底座,属于典型的离散制造类产业,是国民经济数字化转型的核心基石与物理载体。
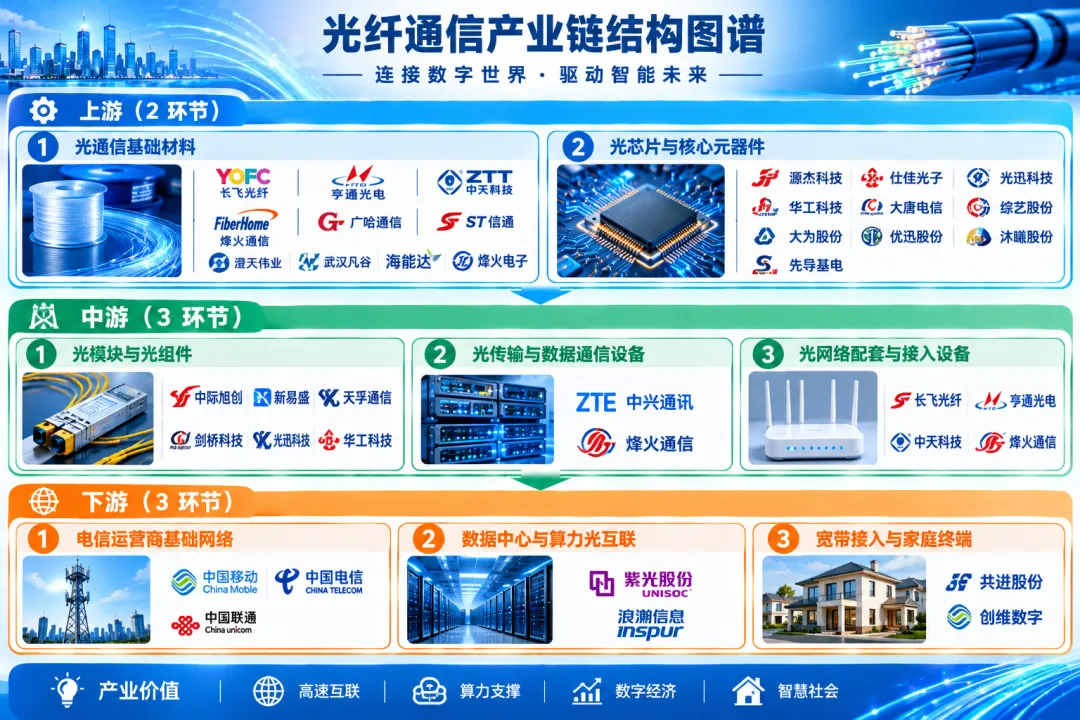
光纤通信产业链的构成严格遵循光信号从产生、传输、处理到最终应用的物理演进与商业落地逻辑。首先,光波作为信息载体,必须依赖特定的物理介质进行约束与引导,这必然催生了以石英玻璃、光纤预制棒为核心的光通信基础材料环节,以及将其拉制成型的网络配套与接入设备(光纤光缆)环节,构成了整个产业链的物理底座。其次,为了实现信息的发送、接收与路由,必须完成光电转换与信号处理,这就衍生出光芯片与核心元器件环节,以及将其封装集成的光模块与光组件环节,这是实现信息交互的核心枢纽。再次,单点的传输无法满足广域覆盖与大容量并发需求,必须通过光传输与数据通信设备进行波分复用、交叉连接与交换,从而构建起宏观的通信网络骨架。最后,所有的物理设备与网络建设最终必须服务于具体的信息消费需求,从而指向电信运营商基础网络、数据中心算力互联及家庭宽带终端等下游应用环节。整个产业链的演进呈现出“物质基础->光电转换->网络组网->终端应用”的严密递进关系,任何环节的缺失或技术瓶颈都会直接导致信息传输链路的断裂或性能降级,这种基于物理属性与商业闭环的强耦合,决定了产业链结构的必然性与稳定性。
市场规模
2023年中国光通信产业整体市场规模约1350亿元人民币,同比增长约8.5%。其中,光模块市场规模约450亿元,光纤光缆市场规模约400亿元,光传输及接入设备市场规模约500亿元。
市场预测
预计2028年中国光通信市场规模将达到2100亿元,CAGR约9.2%。其中,受AI算力爆发驱动,800G/1.6T高速光模块市场CAGR将超30%,成为增长最快细分赛道。
竞争格局
产业链各环节呈现差异化竞争格局。上游光棒及光纤光缆市场高度集中,长飞、亨通、中天寡头垄断;中游光模块市场中国企业占据全球主导地位,中际旭创、新易盛在高速数通模块领先,光迅科技在电信市场领先;下游电信运营商为三大运营商绝对垄断,数据中心市场由互联网大厂及电信运营商共同主导。
政策环境
工信部《‘十四五’信息通信行业发展规划》明确提出加快‘千兆光网’建设,推进5G和千兆光网的协同发展;‘东数西算’工程政策持续落地,要求构建高速泛在、天地一体的算力网络基础设施,为光通信产业提供明确的顶层需求指引。
第二章 产业链深度拆解
上游(2 个环节)
上游涵盖光通信基础材料与光芯片,是产业链的物理底座与技术心脏。基础材料(如光纤预制棒)占光纤光缆总成本的40%-50%,长飞光纤、亨通光电等四家国内巨头占据超80%份额,国产化率超95%,具备全球定价权,其制备工艺壁垒极高,产能规模扩张周期长达18-24个月。光芯片与核心元器件占光模块BOM成本的30%-60%,决定系统带宽上限。中低速芯片国产化率超80%,但100G/200G及以上高速EML芯片仍高度依赖海外,国产化率不足20%,存在明显的配套缺口。源杰科技、光迅科技等企业正加速突破25G及以上高速率芯片设计,认证周期长达1-2年,技术壁垒极高,是产业链价值传导的源头。
光通信基础材料
包括光纤预制棒、石英套管、特种气体及光纤光缆护套材料等,是制造光纤光缆的底层物质基础。
功能定位:提供光信号传输的物理媒介与底层物质基础,决定光纤的衰减、色散等核心传输性能指标,是产业链的物理底座。
价值占比:占光纤光缆总成本的40%-50%(行业通用估值)
技术壁垒:光纤预制棒制备工艺(如OVD、VAD、MCVD)壁垒极高,扩产周期长达18-24个月,需长期工艺参数积累与纯度控制。
竞争格局:全球呈寡头垄断格局,国内长飞、亨通、中天、烽火四家占据超80%份额,国产化率超95%,具备全球定价权。
代表企业:长飞光纤亨通光电中天科技烽火通信广哈通信ST信通澄天伟业武汉凡谷海能达烽火电子中贝通信超讯科技
光芯片与核心元器件
包括激光器芯片(VCSEL/DFB/EML)、探测器芯片(PIN/APD)、调制器及电芯片等,实现光电转换的核心半导体器件。
功能定位:实现电信号与光信号的高效转换与调制,决定光通信系统的带宽上限、传输距离与功耗表现,是产业链的技术心脏。
价值占比:占光模块BOM成本的30%-60%,速率越高占比越大(行业通用估值)
技术壁垒:涉及InP/GaAs等化合物半导体外延生长与晶圆加工,25G及以上高速率芯片设计、流片与封装测试壁垒极高,认证周期长达1-2年。
竞争格局:中低速芯片国产化率超80%,但100G/200G及以上高速EML芯片仍高度依赖海外(如Lumentum、Coherent),国产化率不足20%,正处于加速突破期。
代表企业:源杰科技仕佳光子光迅科技华工科技大唐电信综艺股份大为股份优迅股份沐曦股份先导基电安集科技卓胜微
中游(3 个环节)
中游包括光模块、光传输设备及网络配套,是连接底层器件与宏观网络的标准化枢纽。光模块占光传输设备成本的15%-25%,在数据中心交换机成本中占比超30%。中际旭创、新易盛在800G/1.6T高速模块领域处于全球第一梯队,中国企业全球份额超60%。其核心壁垒在于高速信号完整性设计与复杂封装工艺(如硅光、CPO)。光传输设备占运营商CAPEX的40%-50%,华为、中兴通讯占据国内超90%份额,涉及超大规模集成电路与系统级散热管理,技术壁垒深厚。光网络配套(如ODN/PON)占接入网成本30%-40%,长飞、烽火通信等主导市场,解决“最后一公里”物理延伸,整体呈现高集中度与强制造属性。
光模块与光组件
将光芯片、电芯片与光组件(如透镜、隔离器)进行封装测试,形成具备特定速率与接口标准的光收发模块。
功能定位:作为光通信系统的核心收发单元,实现光电信号的封装、放大与整形,是连接光芯片与下游网络设备的标准化枢纽。
价值占比:占光传输设备成本的15%-25%,在数据中心交换机成本中占比可达30%以上(行业通用估值)
技术壁垒:高速信号完整性设计、光电协同仿真、复杂封装工艺(如硅光、CPO)及大规模自动化量产良率控制是核心门槛。
竞争格局:中国企业在全球光模块市场占据绝对主导地位(份额超60%),中际旭创、新易盛在800G/1.6T高速模块领域处于全球第一梯队。
代表企业:中际旭创新易盛天孚通信剑桥科技光迅科技华工科技
光传输与数据通信设备
包括光传输设备(OTN/DWDM)、路由器、交换机及服务器等,负责光信号的复用、交叉连接、路由与交换。
功能定位:构建宏观通信网络的骨架与大脑,负责海量数据的高效调度、路由寻址与长距离无中继传输,决定网络的整体容量与可靠性。
价值占比:占电信运营商资本开支(CAPEX)的40%-50%,是网络建设成本的核心构成(行业通用估值)
技术壁垒:涉及超大规模集成电路设计、复杂网络协议栈开发、系统级散热与功耗管理,需具备深厚的系统级集成与现网运维经验。
竞争格局:全球市场高度集中,华为、中兴、诺基亚、爱立信寡头垄断;国内电信市场华为与中兴通讯占据超90%份额。
代表企业:中兴通讯烽火通信
光网络配套与接入设备
包括光纤光缆、光分配网络(ODN)、无源光网络(PON)设备及光分路器等,实现光网络的物理延伸与末端接入。
功能定位:实现光信号从核心机房到用户末端的物理链路延伸与分配,解决“最后一公里”接入问题,是网络覆盖的物理毛细血管。
价值占比:占接入网建设成本的30%-40%(行业通用估值)
技术壁垒:光纤光缆环节壁垒在于预制棒工艺与规模化成本控制;ODN/PON设备壁垒在于高可靠性设计、环境适应性及大规模部署的运维便利性。
竞争格局:光纤光缆市场格局稳定,长飞、亨通、中天为国内三大巨头;PON设备市场华为、中兴、烽火占据主导。
代表企业:长飞光纤亨通光电中天科技烽火通信
下游(3 个环节)
下游涵盖电信运营商、数据中心及宽带终端,是产业链需求的最终买单方与价值实现端。电信运营商(中国移动、中国电信、中国联通)占据终端价值分配主导权,决定上游订单规模与回款周期,具备极高的资金与牌照壁垒。数据中心与算力光互联是当前最具爆发力的增量来源,光模块及相关组件在数据中心网络建设中成本占比已超40%,紫光股份、浪潮信息主导算力基础设施部署,对高速光互联需求呈指数级增长。宽带接入终端(如共进股份、创维数字)占家庭宽带总成本10%-15%,技术相对成熟,核心壁垒在于大规模制造的供应链管理与成本控制,市场高度分散,竞争激烈,毛利率较低,依赖运营商集采资质入围。
电信运营商基础网络
包括中国移动、中国电信、中国联通等基础电信运营商,负责通信网络的投資、建设、运营与服务提供。
功能定位:作为产业链的最终买单方与网络运营者,负责基础设施的投资建设与服务变现,是驱动整个产业链需求爆发的核心引擎。
价值占比:占据产业链终端价值分配的绝对主导权,决定上游及中游环节的订单规模与回款周期(行业通用估值)
技术壁垒:属于国家特许经营行业,具备极高的资金壁垒、牌照壁垒与全国性网络运维管理壁垒。
竞争格局:国内呈典型的寡头垄断格局,三大运营商占据基础网络市场99%以上份额,市场格局极度稳定。
代表企业:中国移动中国电信中国联通
数据中心与算力光互联
包括互联网云厂商、AI算力中心及第三方数据中心(IDC),负责算力设备的部署与海量数据的存储、计算与交互。
功能定位:作为AI时代算力基础设施的承载主体,对高速光互联需求呈指数级增长,是当前光通信产业最具爆发力的增量需求来源。
价值占比:数据中心网络建设中,光模块及相关组件成本占比已超40%,且随AI集群规模扩大持续攀升(行业通用估值)
技术壁垒:需具备超大规模集群的网络架构设计能力、液冷散热技术及极高的PUE(电能利用效率)控制能力。
竞争格局:国内公有云及AI算力市场由阿里云、腾讯云、华为云及三大运营商主导;服务器市场浪潮、新华三(紫光股份)占据头部。
代表企业:紫光股份浪潮信息
宽带接入与家庭终端
包括光猫(ONT)、机顶盒、智能网关等家庭终端设备,以及政企专网接入设备,直接面向最终用户。
功能定位:实现光网络信号向用户侧电信号及Wi-Fi信号的最终转换,是产业链物理链路触达终端用户的“最后一公里”节点。
价值占比:占家庭宽带接入总成本的10%-15%(行业通用估值)
技术壁垒:技术相对成熟,核心壁垒在于大规模制造的供应链管理能力、成本控制能力及运营商集采的资质入围。
竞争格局:市场高度分散,竞争激烈,毛利率较低;头部企业如共进股份、创维数字、烽火通信在运营商集采中占据主要份额。
代表企业:共进股份创维数字
配套服务(1 个环节)
光通信测试与测量仪器作为关键衍生赛道,是保障产业链良率与性能达标的“标尺”。该环节占光通信企业研发及生产设备投资的5%-10%。当前中低端仪器已实现国产替代,但高端光通信测试仪器(如80GHz以上高速示波器、光谱分析仪)仍被是德科技、泰克等海外巨头垄断,国产化率不足15%。其技术壁垒集中于超高速ADC/DAC芯片设计与微弱信号提取。随着800G/1.6T光模块及硅光技术的规模化量产,对测试带宽、精度及抖动分析的要求呈指数级提升。普源精电、鼎阳科技等本土企业正依托数字示波器技术积累,向高频微波电路与光通信专用测试领域延伸,未来有望在高端测试仪器环节撕开海外垄断缺口,形成与主产业链协同发展的增量空间。
光通信测试与测量仪器
包括光时域反射仪(OTDR)、光谱分析仪、高速示波器等,用于光通信器件、模块及系统的研发、生产与运维测试。(衍生赛道)
功能定位:为光通信产业链提供研发验证、生产质检与现网运维的“标尺”,是保障光通信系统性能达标与良率提升的必备工具。
价值占比:占光通信企业研发及生产设备投资的5%-10%(行业通用估值)
技术壁垒:涉及超高速ADC/DAC芯片设计、微弱信号提取与高频微波电路设计,高端仪器(如80GHz以上示波器)壁垒极高。
竞争格局:中低端仪器已实现国产替代,但高端光通信测试仪器仍被是德科技(Keysight)、泰克(Tektronix)等海外巨头垄断,国产化率不足15%。
代表企业:普源精电鼎阳科技
第三章 产业未来趋势与风险
未来趋势
趋势一:价值重心向“上游高速光芯片”与“中游先进封装”双核迁移
产业链利润池加速从传统光模块组装向底层光芯片设计与CPO/硅光先进封装环节转移。
具体依据:中际旭创、新易盛正加速布局硅光与CPO路线以突破带宽上限;上游25G及以上高速光芯片涉及InP/GaAs化合物半导体,认证周期长达1-2年,具备高速芯片自研或深度绑定能力的企业将攫取超额利润,传统纯代工模块厂利润空间将被压缩。
趋势二:中游“光模块”与“光传输设备”环节深度融合,催生系统级供应商
传统“模块-设备”线性分工被打破,中游环节向光电协同的系统级集成方向演变。
具体依据:光迅科技等企业已具备从光芯片到子系统的全产业链能力;数据中心对PUE的严苛要求促使光模块与交换机进行光电协同仿真设计,设备商与模块商的联合研发(JDM)模式占比将显著提升,单一环节供应商的生存空间将被挤压。
趋势三:上游“光通信基础材料”产能弹性不足,成为全产业链最大潜在风险点
光纤预制棒环节的长周期扩产壁垒,将在需求脉冲期引发全产业链交付瓶颈。
具体依据:长飞、亨通、中天在光棒环节寡头垄断,产能扩张受限于18-24个月的物理周期。若万兆光网建设集中启动,高纯度石英套管等基础材料的产能瓶颈将直接卡脖子中游光缆交付,进而冲击下游电信运营商的全网部署进度。
附录 · 重点企业分析
光通信基础材料
主营业务:全球领先的光纤预制棒、光纤、光缆供应商及算力数据中心综合解决方案提供商。
核心产品:光纤预制棒、光纤光缆、算力数据中心综合布线
光通信基础材料
主营业务:专注于通信网络与能源互联领域的研发制造,提供光纤光缆、海底电缆及光模块等全系列产品。
核心产品:光纤光缆、海底电缆、光模块
光通信基础材料
主营业务:以光通信和电力传输为核心,提供光纤光缆、电力电缆及新能源产品的综合解决方案。
核心产品:光纤光缆、电力电缆、光模块
光芯片与核心元器件
主营业务:专注于光芯片的研发、设计与销售,是国内领先的光芯片 IDM 厂商。
核心产品:2.5G/10G/25G激光器芯片、50G/100G EML芯片
光芯片与核心元器件
主营业务:聚焦光电子芯片及器件研发,是全球领先的PLC分路器芯片及AWG芯片供应商。
核心产品:PLC分路器芯片、AWG芯片、DFB激光器芯片
光芯片与核心元器件
主营业务:从事光通信领域光电子器件、模块及子系统研发制造,具备光芯片到模块的垂直整合能力。
核心产品:光传输模块、光接入模块、光芯片及器件
光芯片与核心元器件
主营业务:以激光加工装备与光通信器件为核心,其光通信业务涵盖光芯片、器件到模块的全产业链。
核心产品:10G/25G/50G光模块、光芯片、激光装备
光模块与光组件
主营业务:全球领先的高速光模块解决方案提供商,专注于高端光通信收发模块的研发与销售。
核心产品:400G/800G/1.6T光模块、硅光模块、5G前传光模块
光模块与光组件
主营业务:专注于光模块的研发、制造与销售,产品广泛应用于数据中心、电信网络等领域。
核心产品:100G/400G/800G光模块、LPO光模块
光模块与光组件
主营业务:光通信领域精密元器件及光引擎提供商,为光模块厂商提供核心光器件与封装代工服务。
核心产品:光无源器件、光引擎、高速光器件封装
光模块与光组件
主营业务:从事电信及数通网络设备、光模块的研发制造,提供ODM/JDM及自主品牌服务。
核心产品:100G/400G/800G光模块、宽带接入终端、企业级交换机
光传输与数据通信设备
主营业务:全球领先的综合通信信息解决方案提供商,提供运营商网络、政企业务及消费者终端。
核心产品:OTN/DWDM光传输设备、PON接入设备、核心路由器
光传输与数据通信设备
主营业务:国际领先的信息通信网络产品与综合解决方案提供商,深耕光通信与数据通信领域。
核心产品:光传输设备、光纤光缆、光纤预制棒
电信运营商基础网络
主营业务:全球网络规模最大、客户数量最多的电信运营企业,提供移动通信、宽带及政企数字化服务。
核心产品:移动通信服务、家庭宽带服务、政企云网服务
电信运营商基础网络
主营业务:国内大型综合智能信息服务运营商,在固网宽带及云网融合领域具备显著优势。
核心产品:固网宽带服务、天翼云、政企数字化服务
电信运营商基础网络
主营业务:国内领先的电信运营企业,聚焦大联接、大计算、大数据、大安全等主责主业。
核心产品:移动通信与宽带服务、联通云、产业互联网服务
数据中心与算力光互联
主营业务:通过控股子公司新华三,提供云计算、大数据、人工智能及网络设备的全栈IT基础设施解决方案。
核心产品:企业级交换机、服务器、数据中心解决方案
数据中心与算力光互联
主营业务:全球领先的IT基础设施产品、方案及服务提供商,聚焦服务器及AI算力平台。
核心产品:AI服务器、通用服务器、存储及网络设备
宽带接入与家庭终端
主营业务:专注于通信网络设备及精密电子制造,提供宽带接入终端、交换机及数通产品ODM/JDM服务。
核心产品:PON光猫/网关、企业级交换机、数通光模块
宽带接入与家庭终端
主营业务:从事智能终端、宽带连接及超高清显示设备的研发制造,提供家庭及政企数字化解决方案。
核心产品:智能机顶盒、PON网关、VR/AR设备
光通信测试与测量仪器
主营业务:专注于通用电子测量仪器的研发、生产与销售,是国内数字示波器龙头。
核心产品:数字示波器、射频类仪器、信号发生器
光通信测试与测量仪器
主营业务:专注于通用电子测量仪器研发,提供示波器、频谱分析仪及矢量网络分析仪等产品。
核心产品:数字示波器、频谱分析仪、矢量网络分析仪
共 22 家企业
附录 · 企业关系
长飞光纤→中国移动已报道
供应:长飞光纤通过集采中标,向中国移动大规模供应光纤预制棒、光纤及光缆产品,用于基础网络建设。
共 1 条关系,展示前 1 条
|