研报速递
报告链接:中国高温合金行业发展与投资前景预测深度调研分析报告(2026版)
订购报告联系:136-997-996-97(微信)
(一)高温合金是航空航天与能源装备的关键战略材料
根据隆达股份招股说明书:高温合金是以铁、镍、钴为基体元素,能在600℃以上的高温环境下抗氧化或耐腐蚀,并能在一定应力作用下长期工作的一类金属材料,主要应用于涡轮叶片、涡轮盘、燃烧室、压气机盘、机匣、环形件、尾喷管及紧固件等部件,是国防建设、航天航空、能源、船舶等战略性产业的关键战略材料。
按制备工艺,高温合金可分为铸造高温合金、变形高温合金和粉末高温合金。变形高温合金:最早研发和生产的高温合金,在航空发动机上主要用于盘件、轴件、环形件、紧固件、钣金件等,在燃气轮机上主要用于透平盘和燃烧室。其热加工塑性较好,可以在锻轧机械的外力作用下塑性变形为特定形状和尺寸的锻件和型材,在固溶、时效状态下的高温强度优异。其需求量约占高温合金的70%。铸造高温合金:问世较变形高温合金晚,在航空发动机上主要用于涡轮叶片、导向叶片等,在燃气轮机上主要用于透平叶片。按结晶方式可细分为等轴、定向以及单晶铸造高温合金。其需求量约20%。
粉末高温合金:需求量约占高温合金的10%。
(二)高温合金迎来航发&燃机两机共振的大周期机会
1、航发产业链需求:预计步入长周期景气上行,尤其LEAP 发动机加速放量
根据上大股份招股说明书介绍:高温合金最初的研制主要为了满足新型航空发动机的需求,但由于其良好的耐高温,耐腐蚀等性能,逐渐被应用到电力、船舰、汽车、冶金、玻璃制造、原子能等工业领域。根据《工业燃气轮机涡轮叶片用铸造高温合金研究及应用进展》等资料,目前高温合金下游最大的应用领域为航空航天用发动机,占比超过50%。
全球航发市场处于低库存阶段,主机厂提产能诉求较强,供应链将迎来增长机遇。以LEAP 发动机为例,近年储备订单不断攀升,且速度有加快趋势。至2025 年底,LEAP发动机储备订单已达12937 台。2026 前三季度累计交付1565 台,同比增长26%,基于此,赛峰预测全年LEAP 交付将实现高双位数增长,意味着2026 年至少交付超过2072台(2025 年交付1802 台),2025 年赛峰预计2028 年交付量将达2600 台(基于2026 年已经上调,存在超预期可能)。为应对快速增长的订单,主机厂扩产意愿强烈,GE 航空航天宣布将在2026 年将投资2 亿美元扩大LEAP 发动机的产能,主要扩大LEAP 高压涡轮耐久性套件的制造能力。
2、燃机:AI 数据中心驱动景气爆发
1)AI 数据中心与电力基建需求驱动下燃气轮机行业景气度持续走高,龙头主机厂持续
提高的订单出货比验证行业景气度:GE Vernova:截至26Q3,能源部门储备订单达1309 亿美元,25 年起订单高增趋势明显,已连续四个季度新签订单突破百亿美元,其中26Q3 新签订单更是突破200 亿美元,同比增长178%,环比增长30%。交付方面,公司季度交付水平稳定在40-60 亿美元(近来交付水平逐步提升,但增速远不及订单增速)。交付稳定、订单持续高增,26Q3 季度订单出货比已突破3.5,供需缺口持续拉大。
西门子能源:截至26Q3 财季,燃气轮机储备订单增至730 亿欧元。公司已连续3 个季度新签订单量在80-100 亿欧元之间,其中26Q3 财季新签订单同比增长61%,环比增长12%,但是季度交付基本维持在30-40 亿欧元的水平(该水平已较之前有所提升),近3个季度的订单出货比已达2.5 以上。
燃气轮机涡轮叶片、涡轮盘、燃烧室等关键零部件均采用高温合金材料制造,“AI 算力电荒”引爆,结合国内“煤改气”和欧美老旧机电组及电网设施进入更新换代期,全球对燃机用高温合金的需求呈现爆炸式增长。
(三)出海乘风&国产破局:我国两机产业链两大历史性机遇
1、“两机”海外供应链存瓶颈,中国制造出海迎来历史性窗口期“两机”主机厂具备强烈扩张意愿,但供应链约束正成为制约产能释放的核心瓶颈。PCC与Howmet 是全球高温合金领域的主要供应商,但两者扩产存在一定阻力。
1)PCC:大规模裁员限制产能扩张
精密铸件公司(“PCC”)主要从事复杂金属部件及产品的制造,是工业燃气轮机叶片市场的领导者,同时也是大型复杂结构件熔模铸造、航空发动机叶片铸造、锻件及航空紧固件的全球领先供应商。2016 年,巴菲特旗下伯克希尔·哈撒韦以372 亿美元将其收购。受疫情冲击,2020 年,PCC 在全球范围内裁员约40%。大规模裁员导致熟练技术工人流失。此后,公司营收恢复相对缓慢,2024 年才恢复至2019 年水平,公司在2025 年报中明确表示未来的销售和收益增长将取决于能否成功地按需提高产量和扩大产能以满足客户需求。
2、国产商用航空发动机:一旦突破后将形成长周期确定性较高的增长引擎
1)未来二十年我国商用航空发动机市场或达到年均超2000 亿人民币的规模我们在此前数篇航空强国系列深度报告中测算:
未来二十年我国商用航空发动机新交付市场规模或将超2.6 万亿元,年均约1300 亿。据航发动力2024 年9 月21 日投资者活动记录表转引中国航发商用航空发动机公司《2022-2041 商用发动机市场预测报告》,未来20 年,中国市场商用航空发动机售后市场预计达到160 亿美元/年以上。
因此新交付+售后,未来20 年我国商用航空发动机市场将达年均超2000 亿人民币的规模。
新机的持续交付与全生命周期的售后支持服务,共同构成了一个从产品到服务的完整商业生态。
2)国产商用航空发动机突破或将构成重要催化
国产大飞机,大国重器;商用发动机,皇冠明珠。我们在深度报告《技术壁垒到估值高地,全球视角看商用航空发动机产业链——华创交运航空强国系列研究(二)》中介绍,全球能够自主研制航空发动机的国家只有美国、英国、法国、俄罗斯和中国;但我国民用航空发动机尚处于起步阶段,民航客机发动机主要依赖进口,国产发动机市场化率不到1%,而发动机占商用客机价值量的25%左右,占比最大。
中国航发商用航空发动机有限责任公司(简称中国航发商发)成立于2009 年,并被国家批准为大型客机发动机项目的责任主体和总承制单位。中国航发商发以“提供商用大涵道比涡扇发动机系列产品及相应服务”为使命,以“成为商用航空发动机全球主制造商之一”为愿景。其主要产品系列包括配套C919 窄体客机的CJ-1000 发动机以及配套C929宽体客机的CJ-2000 发动机等。
2026 年10 月12 日,航发集团旗下上市公司航发科技在上证e 互动中回复:公司承制的CJ-1000A 发动机相关零部件设计构型及工艺路线已实现初步冻结,后续不排除根据TC-Only批次制造符合性检查开展情况、总师单位取证试验结果发生局部调整优化的可能。TC-Only批次制造符合性检查是CJ-1000A发动机获取TC 型号合格证的重要基础工作,该项工作开展不以CJ-1000A 发动机取得TC 型号合格证为前提。
二、为什么看好隆达股份?
(一)产品力/市场力强:公司快速成为国内高温合金头部企业
1、隆达股份:从传统合金管材到高温合金龙头的跃迁
隆达股份(江苏隆达超合金股份有限公司)成立于2004 年,致力于打造国际一流高温合金研发制造基地,是我国工业强基工程之航空发动机和燃气轮机耐高温叶片“一条龙”应用计划示范企业、国家级专精特新小巨人企业。
截至2026 年9 月30 日,浦益龙是公司的控股股东,直接持有公司36.14%的股权,并通过无锡云上联信投资中心(有限合伙)间接控制公司1.99%的股权,同时其控制的无锡云上印象投资中心(有限合伙)、无锡云上逐梦投资中心(有限合伙)、无锡云上初心投资中心(有限合伙)分别持有公司4.99%、1.53%、1.53%的股权,浦益龙合计持有公司43.35%的股权。此外,其配偶虞建芬持有公司2.49%的股权,女儿浦迅瑜持有公司2.51%的股权,浦益龙及其一致行动人合计持有公司51.18%的股权,共同对公司进行实际控制。
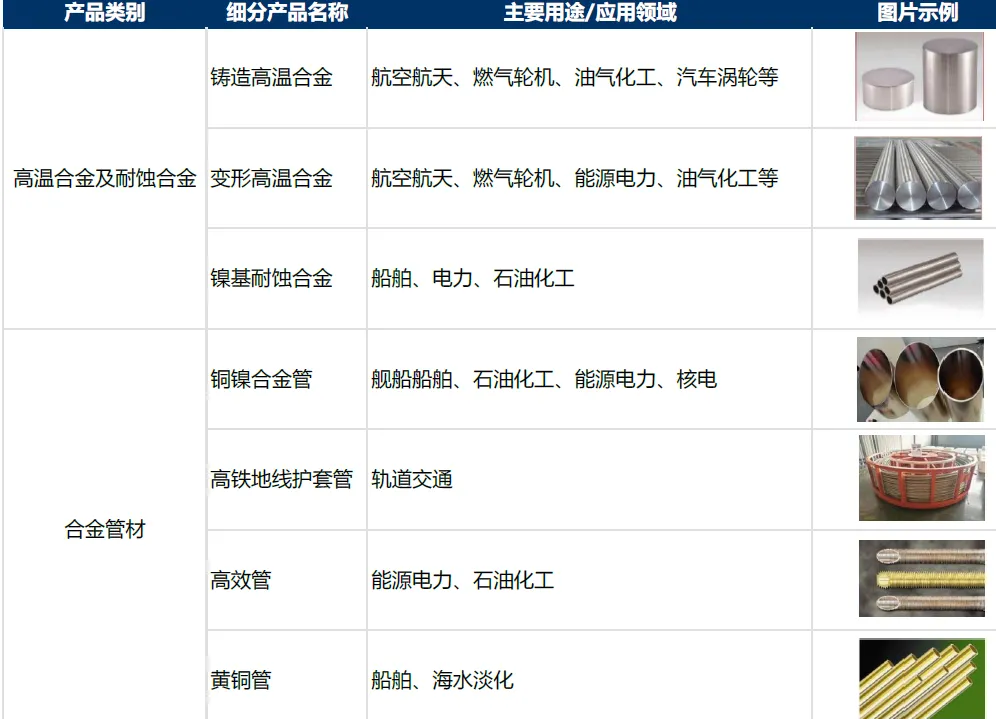
公司高温合金业务包括铸造高温合金和变形高温合金,下游领域应用广泛,包括航空航天、燃气轮机、油气化工、汽车涡轮、能源电力、船舶等行业,专注“两机领域”(特指应用在上述相关行业中的航空发动机和燃气轮机设备),包括民用和军用。
公司合金管材业务产品主要有铜镍合金管、高铁地线护套管、高效管、黄铜管等,主要用于船舶、石油化工、电力、轨道交通等领域。
1)高温合金业务
根据公司招股说明书介绍,公司2015 年涉足高温合金领域并快速成长,第一期铸造高温合金母合金生产线于2017 年投产,第二期变形高温合金生产线于2020 年末试产。公司单晶铸造高温合金、等轴晶铸造高温合金已批量用于“两机”热端部件的研发和制造,部分牌号已用于热端部件(燃烧室、涡轮部件)中要求最高、代表材料先进技术水平的转动件。公司变形高温合金主要采用的三联工艺路线为国际公认的生产航空转动件用大规格变形高温合金棒材的路线,显示公司在变形高温合金行业处于国内领先水平。
公司赢得了中国航发集团、中国航空工业集团、中国航发商发、东方电气、万泽股份、应流股份、航宇科技、派克新材、三角防务、二重万航、铂力特、罗罗、赛峰、柯林斯宇航、贝克休斯、斯伦贝谢等国内外航空航天、燃气轮机及油气产业链知名企业的认可,已深度融合国内两机产业链,并在国际市场实现突破。
2)合金管材业务
公司深耕合金管材业务,形成了大型舰船用高强耐蚀铜合金无缝管制造技术、高铁贯通地线用铜合金无缝盘管制造技术等核心技术,技术处于国内领先水平。
2、公司已经位列国内高温合金头部
国内代表性的从事高温合金相关业务的上市公司:抚顺特钢、航材股份、隆达股份、图南股份、西部超导、中洲特材,
从各公司2025 年报最新披露的高温合金业务数据看(航材股份为2022 年数据):
高温合金业务相关收入:抚顺特钢(14.01 亿)> 隆达股份(13.23 亿)> 图南股份(8.07亿)> 中洲特材(7.22 亿)> 航材股份(7.13 亿,2022 年数据,此后不再单独披露,下同)> 西部超导(5.71 亿)。高温合金销量:抚顺特钢(0.78 万吨)> 隆达股份(0.66 万吨)>中洲特材(0.52 万吨)>航材股份(0.36 万吨,2022 年数据)> 西部超导(0.23 万吨)。
注:图南股份未单独披露高温合金销量。
2025 年公司已经位列上市公司第二位,2026 年上半年抚顺特钢销量增长3%,平均售价增长27.7%,而隆达股份上半年高温合金收入10 亿,同比增长77%,26Q3 高温合金收入4.6 亿,同比增长25%,前三季度合计实现14.6 亿,已经超过2025 年全年。
(四)认证壁垒:公司国际两机供应链认证卡位已具先发优势
根据公司招股说明书,高温合金产品的认证标准较为严格,审核周期相对较长。通常在经过初步审核、签署技术协议、样品测试、小批量验证等环节后,公司才能纳入客户的合格供货商名录。对于航空发动机或燃气轮机等高端装备上的应用,如高温合金产品经锻铸后作为关键重要部件如涡轮叶片,则通常需要经过工艺评审、部件评审、试车考核等环节被列入合格供应商并批量供货;如作为非关键重要部件,则合格供应商考核评审流程视情形有所简化。
另据航宇科技招股说明书,在国际商用航空发动机市场,从初次接触到通过客户的特种工艺认证需要3-5 年,在此基础上,获得客户信赖签订长期协议还需要2-3 年。
因此,高温合金进入国际主机厂供应链,核心不是简单的价格竞争,而是质量体系、牌号性能稳定性、工艺一致性、交付能力与长期协同能力的综合认证。公司在招股书阶段已披露,罗罗与赛峰对其铸造高温母合金的审核均已完成阶段1“新供应商认证立项”和阶段2“国际航空质量体系审核认证”,彼时均处于阶段3,其中罗罗对应“技术审核认证阶段”,赛峰对应“未来五年铸造高温母合金商务投标和技术审核评估阶段”。
而国内市场中:公司是国内航空发动机关键原材料同步研制开发的重要参与者之一,与国内主要航空发动机和燃气轮机研制单位紧密合作,承担了多个高性能先进国产发动机以及长江系列发动机原材料的研制任务,同时导入新型号的燃气轮机关键原材料。
(五)海外布局占先机:马来西亚基地前瞻布局,国际业务具备进一步放量潜力
公司马来西亚生产基地建设项目总设计年产能有50000 吨,其中:铸造高温合金母合金年产能为1800 吨,耐蚀合金(非真空)及特种合金年产能为48200 吨。目前正按照2026年底前投产的计划目标,加速推进建设。
假设顺利投产,且不考虑扩产的情况下,2027 年公司将实现接近1.5 万吨的高温合金产能(1.3+0.18 万吨)。
根据公司《关于2024 年年度报告的信息披露监管问询函的回复公告》,马来西亚生产基地项目于2025 年7 月正式开工建设,预计建设周期为15 个月,公司预计自2026 年末项目初步投产起,至2033 年达产后为稳定运行周期。具体如下:
a.2026 年为初投产及试运营期,产能利用率低;
b.2027–2032 年为产能爬坡期,逐步提升市场供货能力;
c.2033 年起生产体系趋于成熟,市场交付节奏稳定,保持产销均衡态势。
马来西亚生产基地建设项目中与现有国内重叠的铸造高温合金母合金产线(含募投项目)主要是为匹配当前国际客户(霍尼韦尔、Doncasters集团、法国赛峰等)的需求。除铸造高温合金母合金外,其余产线产品均与公司国内生产基地现有及募投项目产品线不同,但都同属金属制品业,增加的产线产品是对公司现有产品结构的延伸。