研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/f66f79362567
进口煤已经停在高位,增量补不上国内缺口,煤价短期还没有大跌的底气。
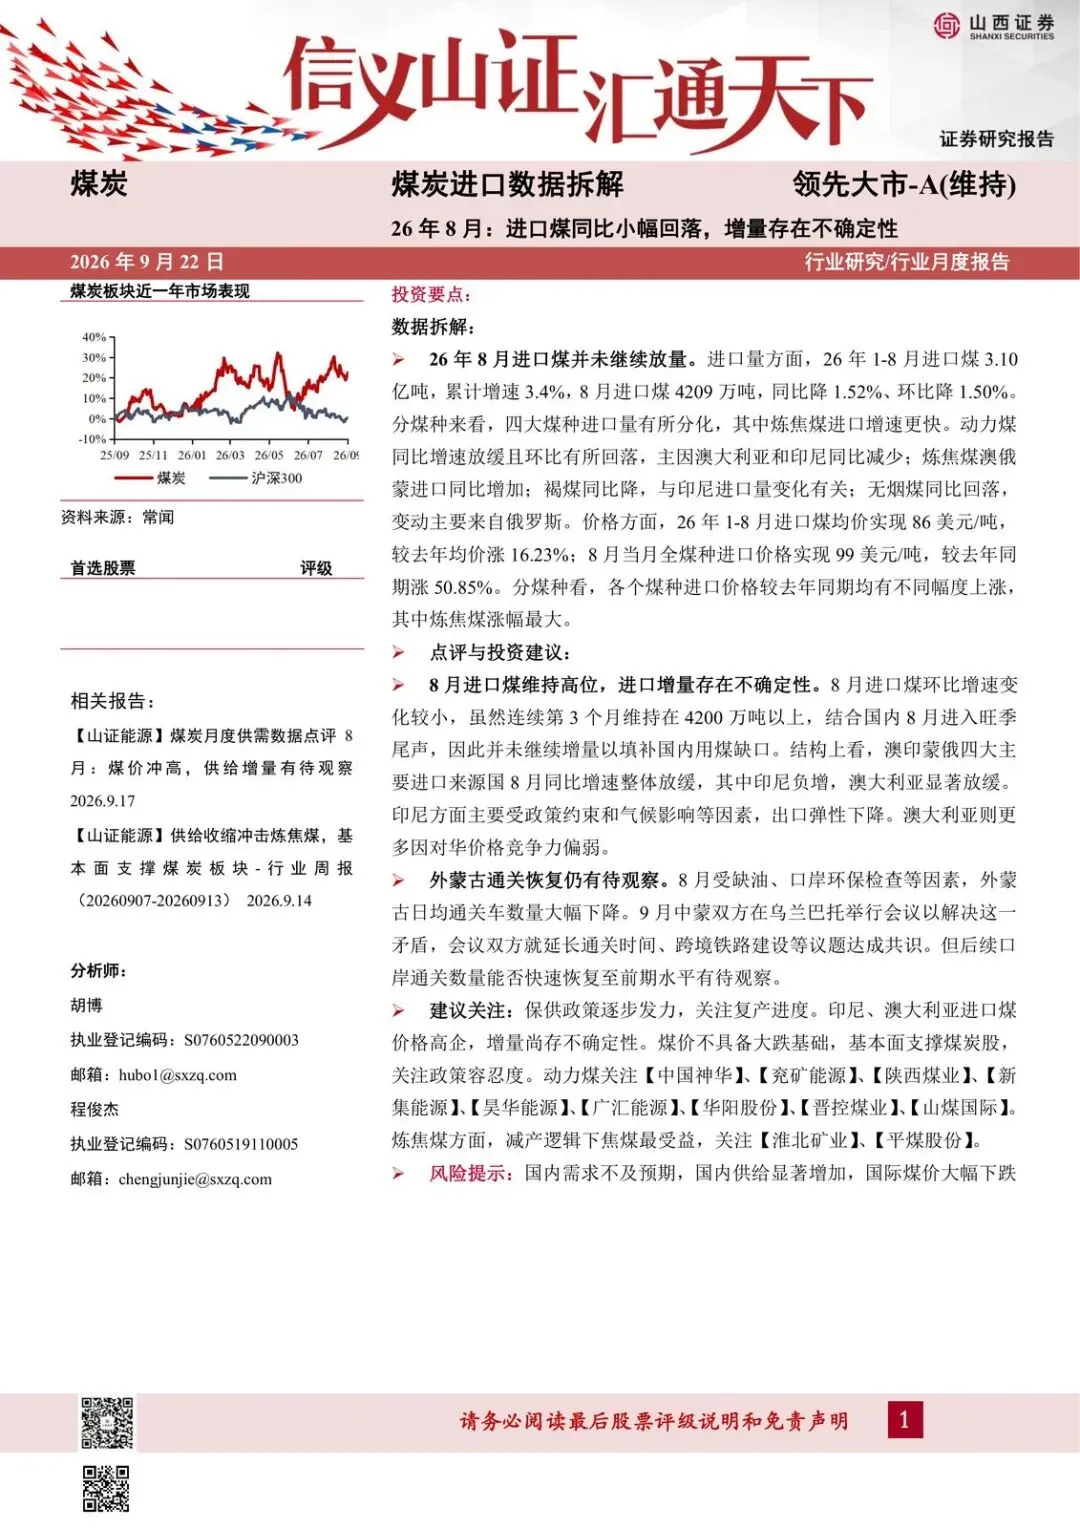
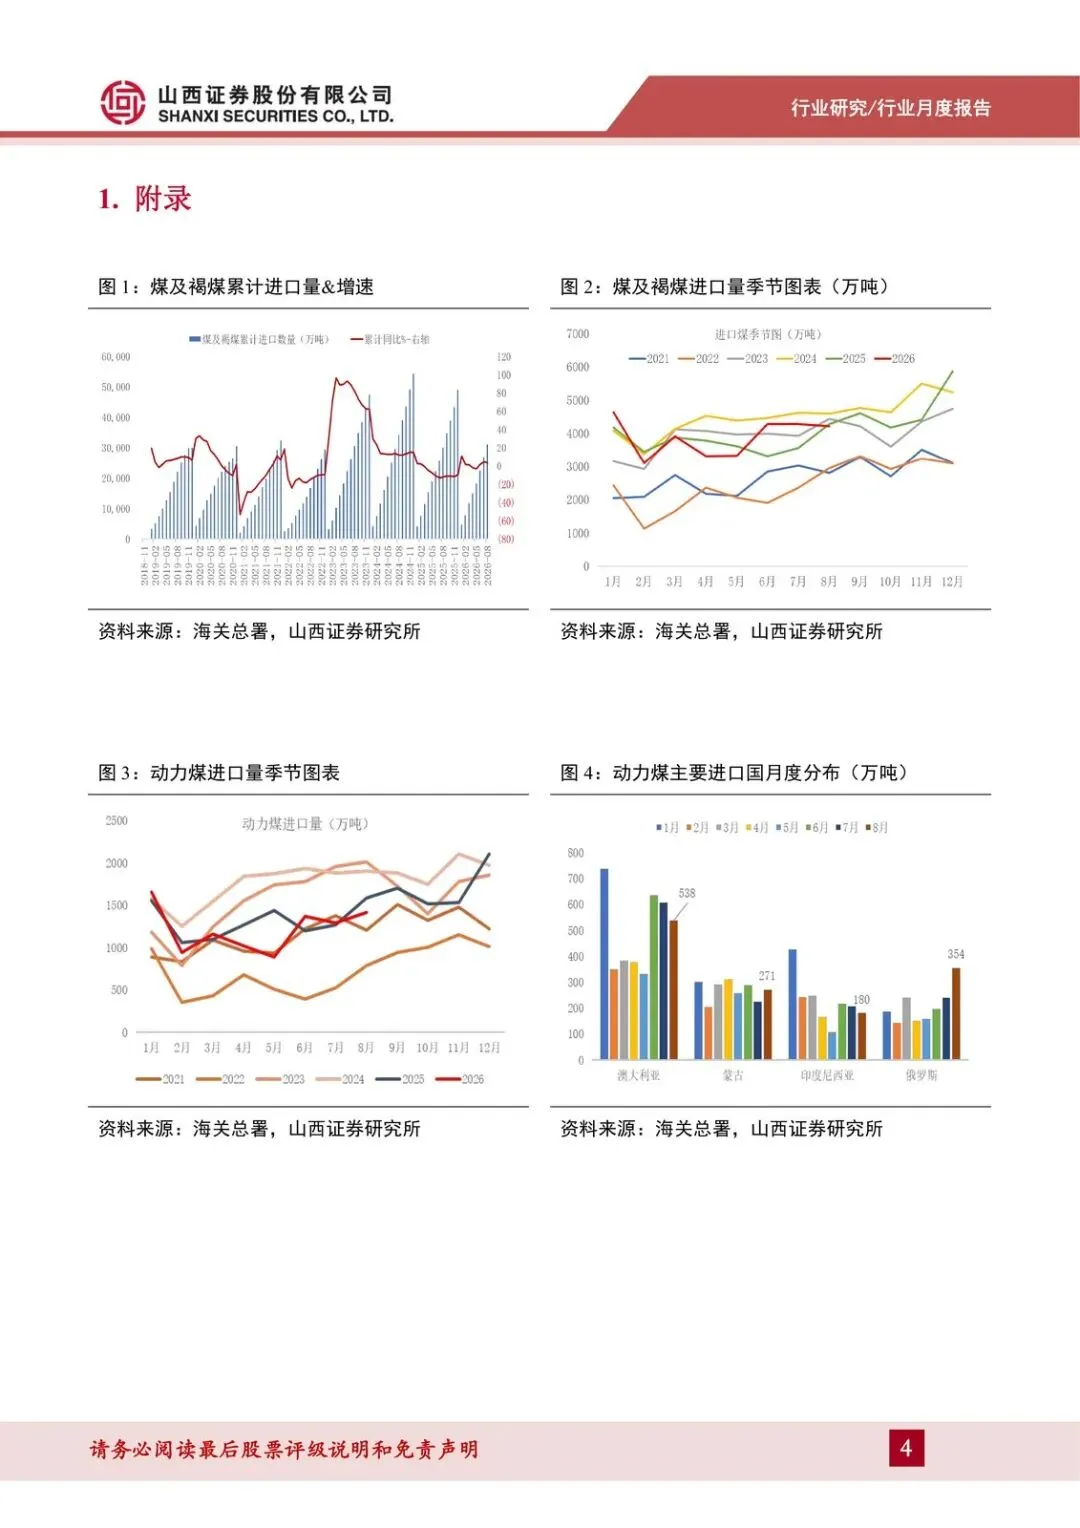
8月进口4209万吨,同比降1.52%、环比降1.50%,连续第三个月卡在4200万吨以上,却没有再往上冲。1-8月累计3.10亿吨,增速只有3.4%。旺季尾声国内仍有用煤缺口,进口却选择“顶着不放量”——这才是这份月报真正要拿走的判断。
行业评级维持领先大市-A。受益的是国内动力煤和炼焦煤公司;受损的是指望印尼、澳洲再往中国倒量的贸易路径。接下来盯三件事:进口能不能再破4200、蒙古通关能不能回来、保供复产能不能把供给真正抬上去。
量停了,价还在涨
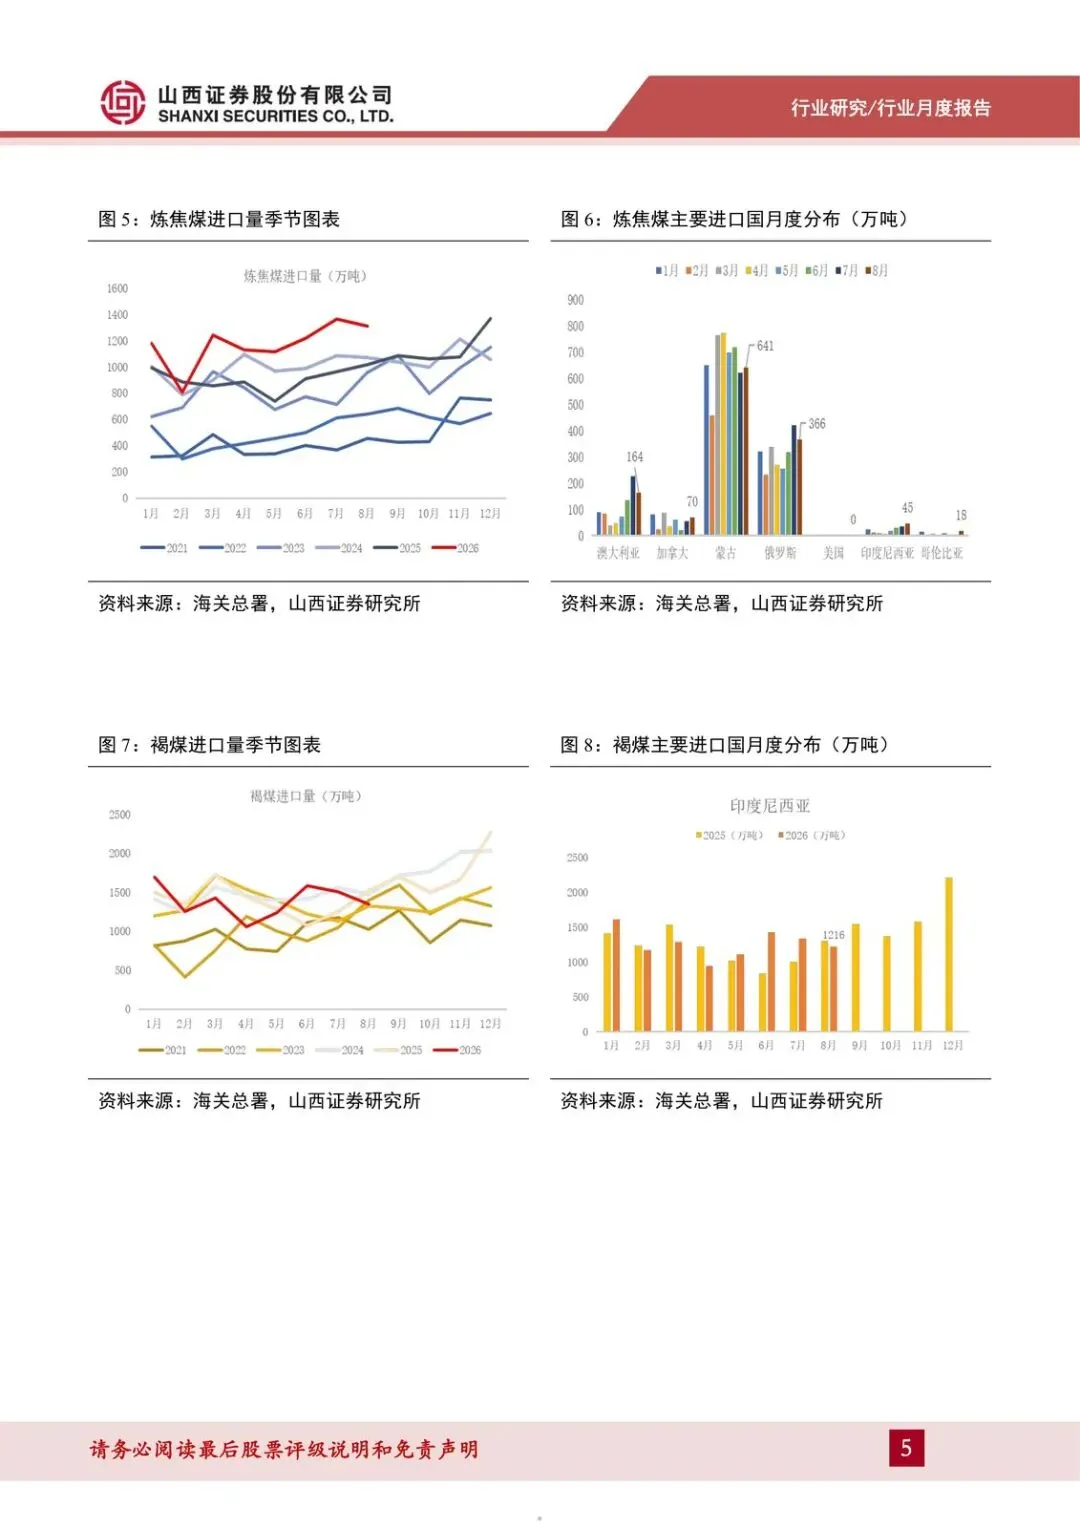
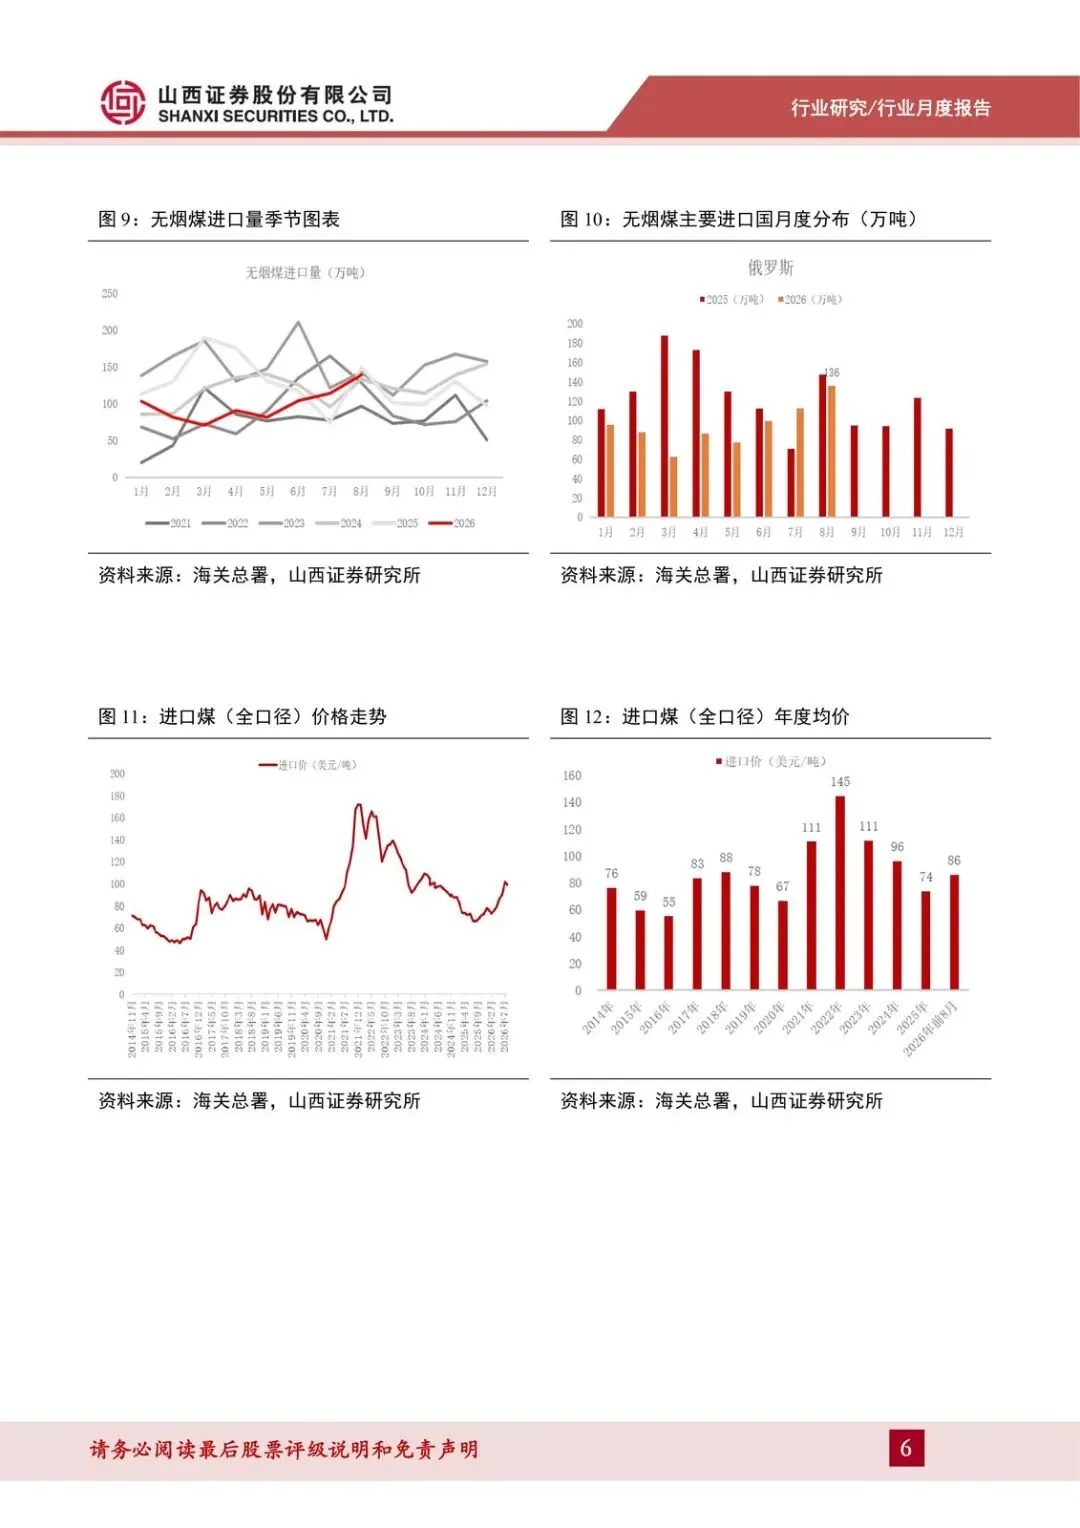
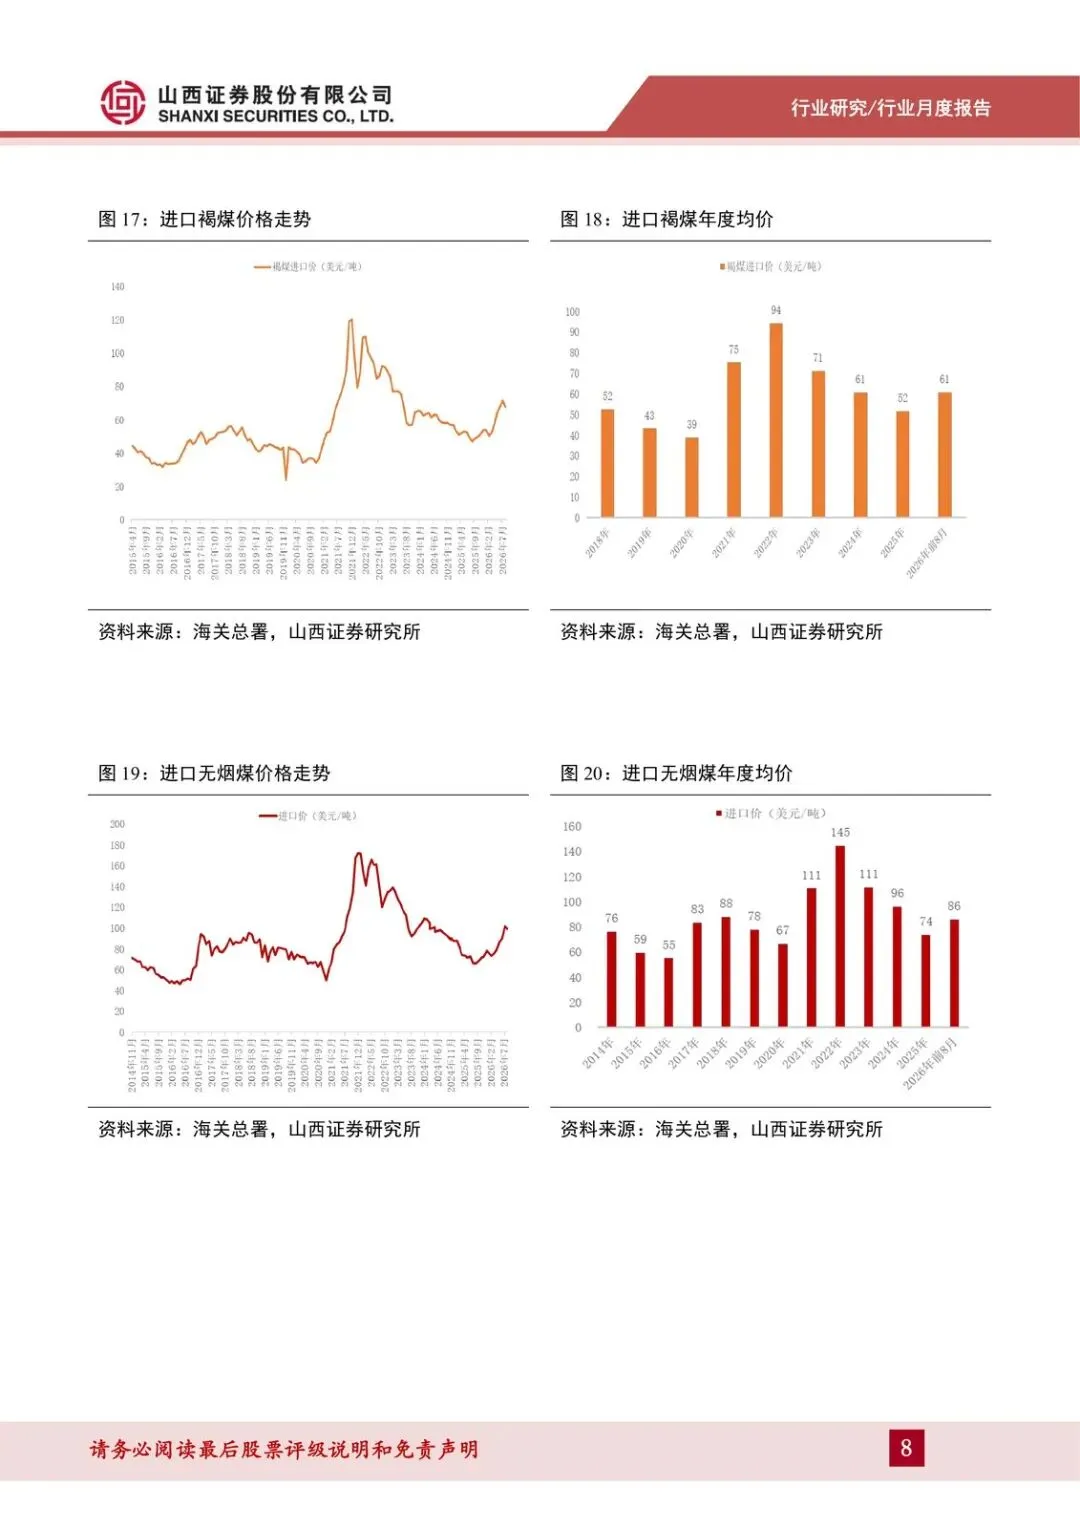
四大煤种已经走散。动力煤同比放缓、环比回落,主因澳大利亚和印尼同比减少;炼焦煤澳、俄、蒙进口同比增加,增速更快;褐煤同比降,跟着印尼走;无烟煤同比回落,变动主要来自俄罗斯。
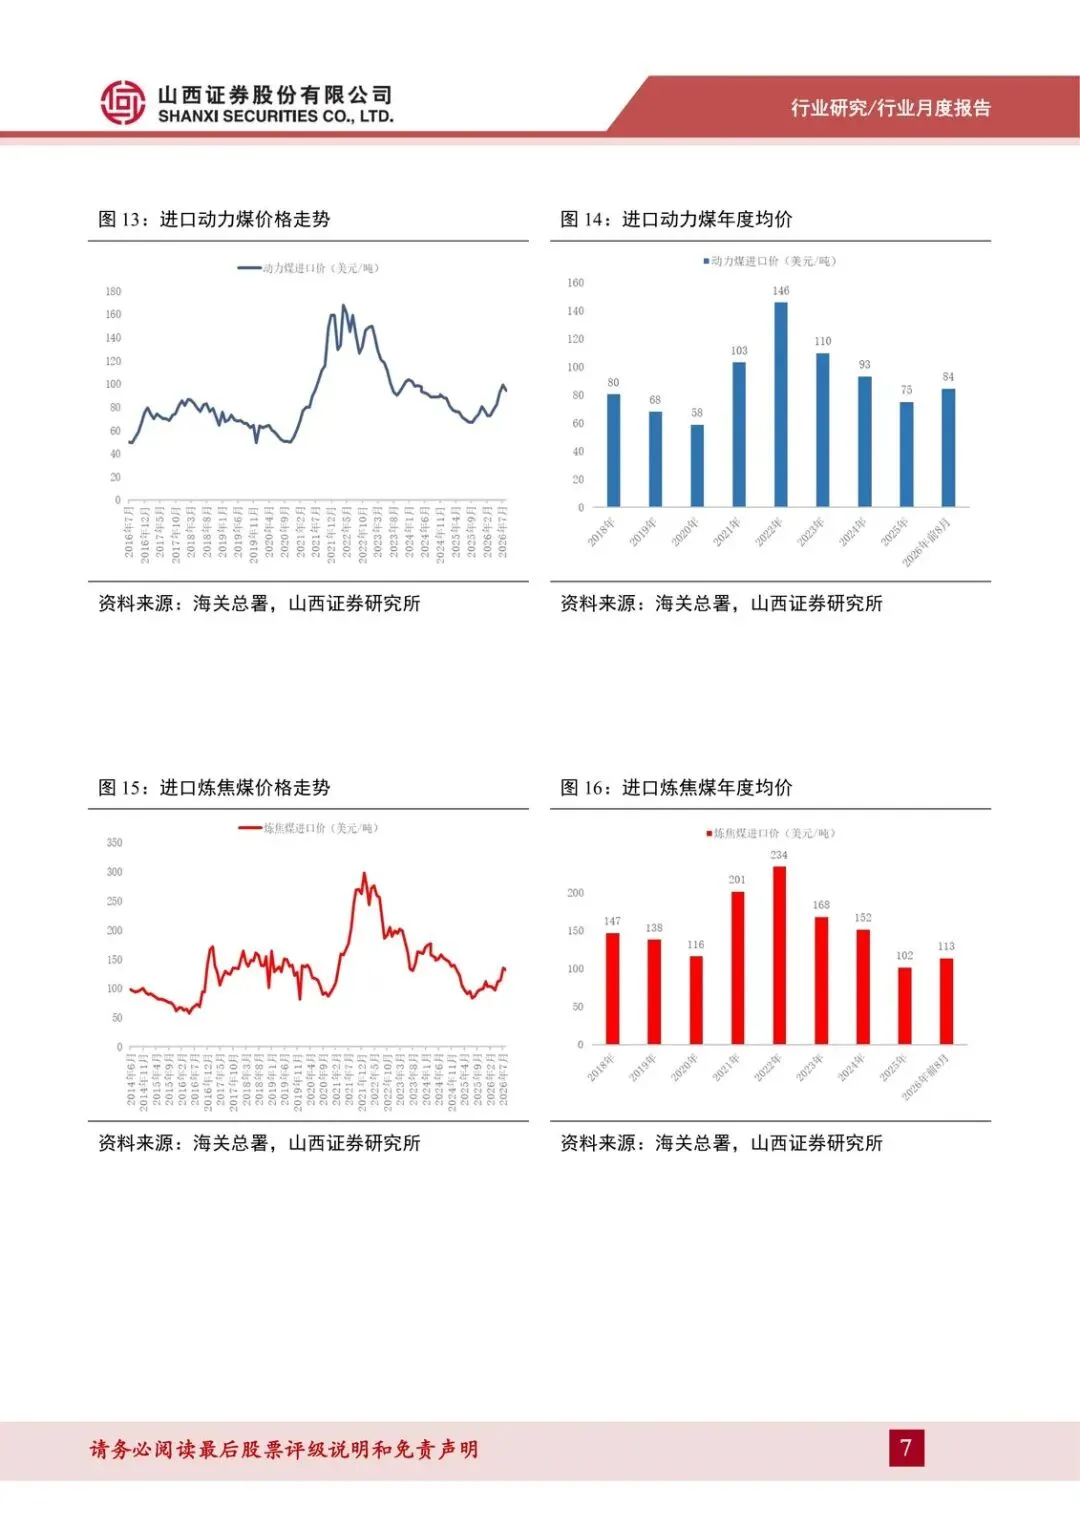
价格更硬。1-8月进口均价86美元/吨,较去年均价涨16.23%;8月当月全煤种99美元/吨,同比涨50.85%。各煤种进口价同比都在涨,炼焦煤涨幅最大。
量不增量、价还抬,进口不再是国内缺口的“无限缓冲垫”。
增量不确定,卡在印尼、澳洲和蒙古
澳、印、蒙、俄四大来源国8月同比整体放缓:印尼负增,澳大利亚显著放缓。印尼受政策约束和气候影响,出口弹性下降;澳大利亚对华价格竞争力偏弱。印尼、澳洲进口煤价格高企,增量本身就不稳。
蒙古更像临时卡口。8月缺油、口岸环保检查,日均通关车大幅下降。9月中蒙在乌兰巴托开会,就延长通关时间、跨境铁路建设达成共识,口岸数量能否快速回到前期水平仍待观察。
国内8月已是旺季尾声,进口没有继续增量去填缺口。保供政策在逐步发力,复产进度才是下一层供给变量。
谁受益,盯政策容忍度
煤价不具备大跌基础,基本面仍支撑煤炭股,同时要看政策对高煤价的容忍度。动力煤关注中国神华、兖矿能源、陕西煤业、新集能源、昊华能源、广汇能源、华阳股份、晋控煤业、山煤国际。炼焦煤在减产逻辑下最受益,关注淮北矿业、平煤股份。
风险也写死了:国内需求不及预期、国内供给显著增加、国际煤价大幅下跌。这三条一旦兑现,上面的“不跌”判断就会被打穿。
观察清单
- 9月及之后单月进口是否仍卡在4200万吨以上,还是重新同比转正、继续放量
- 印尼是否持续负增、澳大利亚同比是否继续显著放缓,进口均价是否维持8月99美元/吨附近的高位
- 蒙古口岸日均通关车能否从8月低位快速回到前期水平
- 国内保供复产进度是否带来可观察的供给增量,煤价是否出现政策压制下的回落
- 炼焦煤进口量(澳俄蒙)是否继续快于动力煤,焦煤涨幅是否仍领先其他煤种
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告