研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/52eb0e231530
焦煤现货短期偏弱,焦炭涨完一轮后钢厂开始顶回去,动力煤港口稳住、坑口先掉——煤炭板块这周排到一级行业倒数第一,不是情绪单独抽风,是现货结构在告诉你:供给扰动还在,但下游追涨已经停了。
为什么是现在?第五轮焦炭提涨刚落地,钢厂利润承压,焦钢博弈马上进入下一轮。焦企前面集中补过库,高硫煤种先回落,蒙煤和港口现货一起走弱。动力煤这边,秦皇岛、北港几乎横着,鄂尔多斯一周掉了28元。受益的是还能挺住低硫资源和港口报价的环节;受损的是高硫煤、刚补完库的焦企,以及利润被压缩的钢厂。后文就沿这条线拆:焦煤为什么先软、焦炭为什么只是暂稳、动力煤为什么涨跌互现。
焦煤:停减产还在,追高已经没了
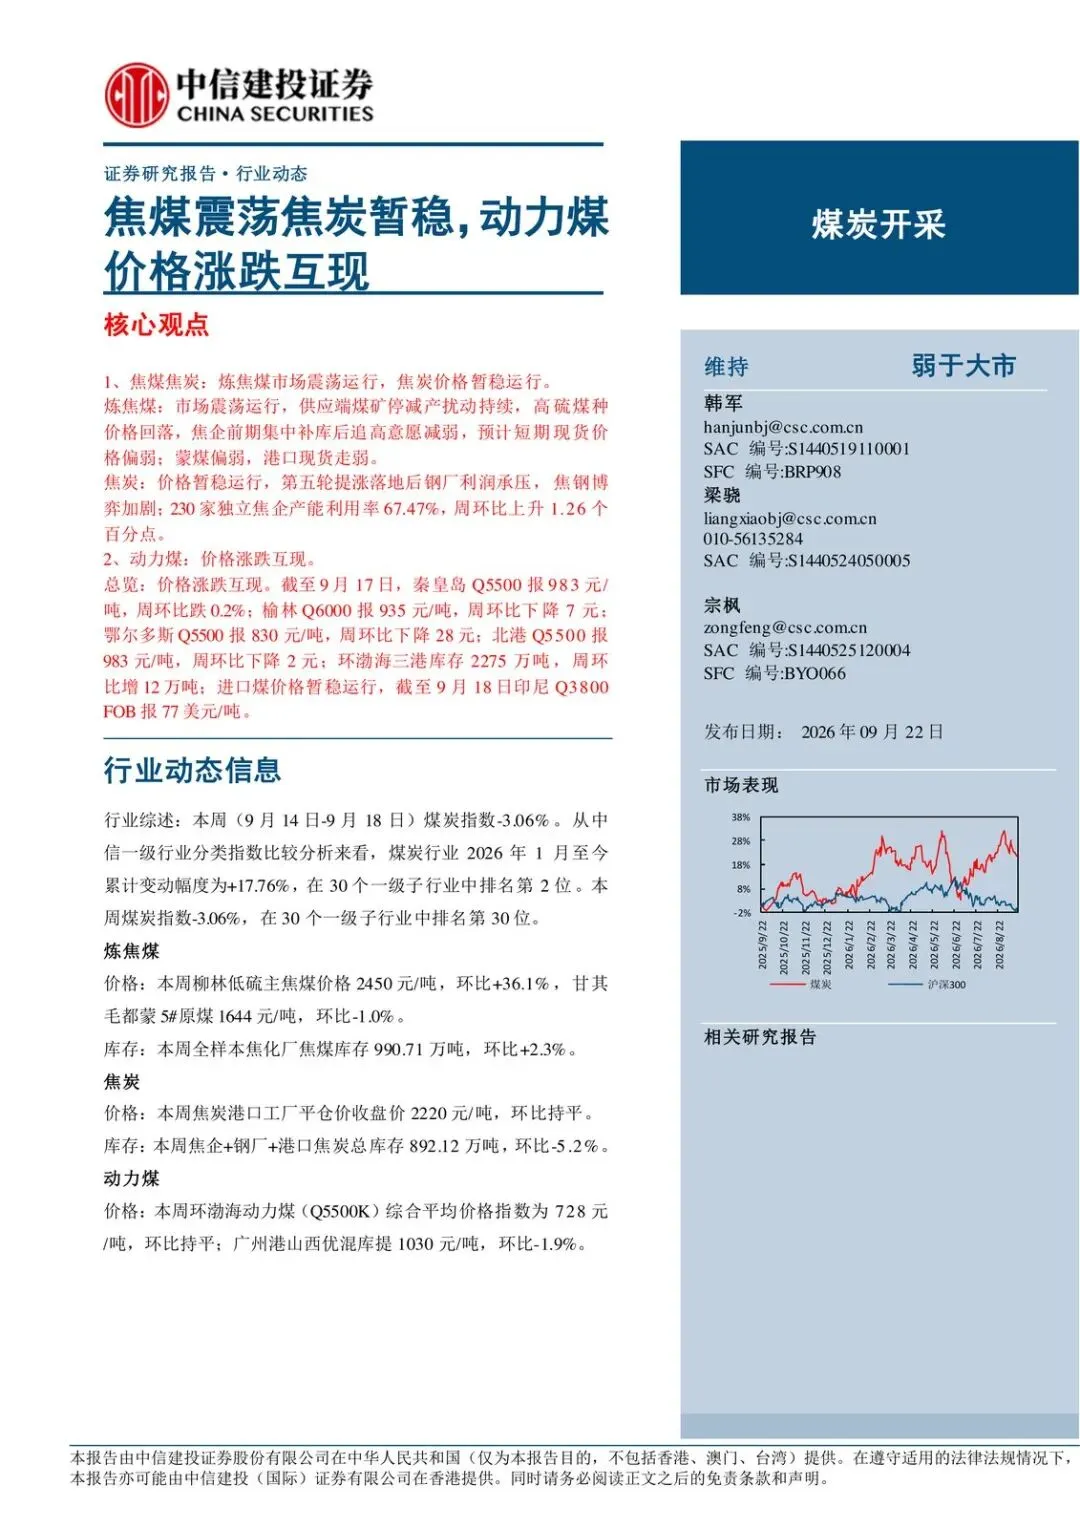
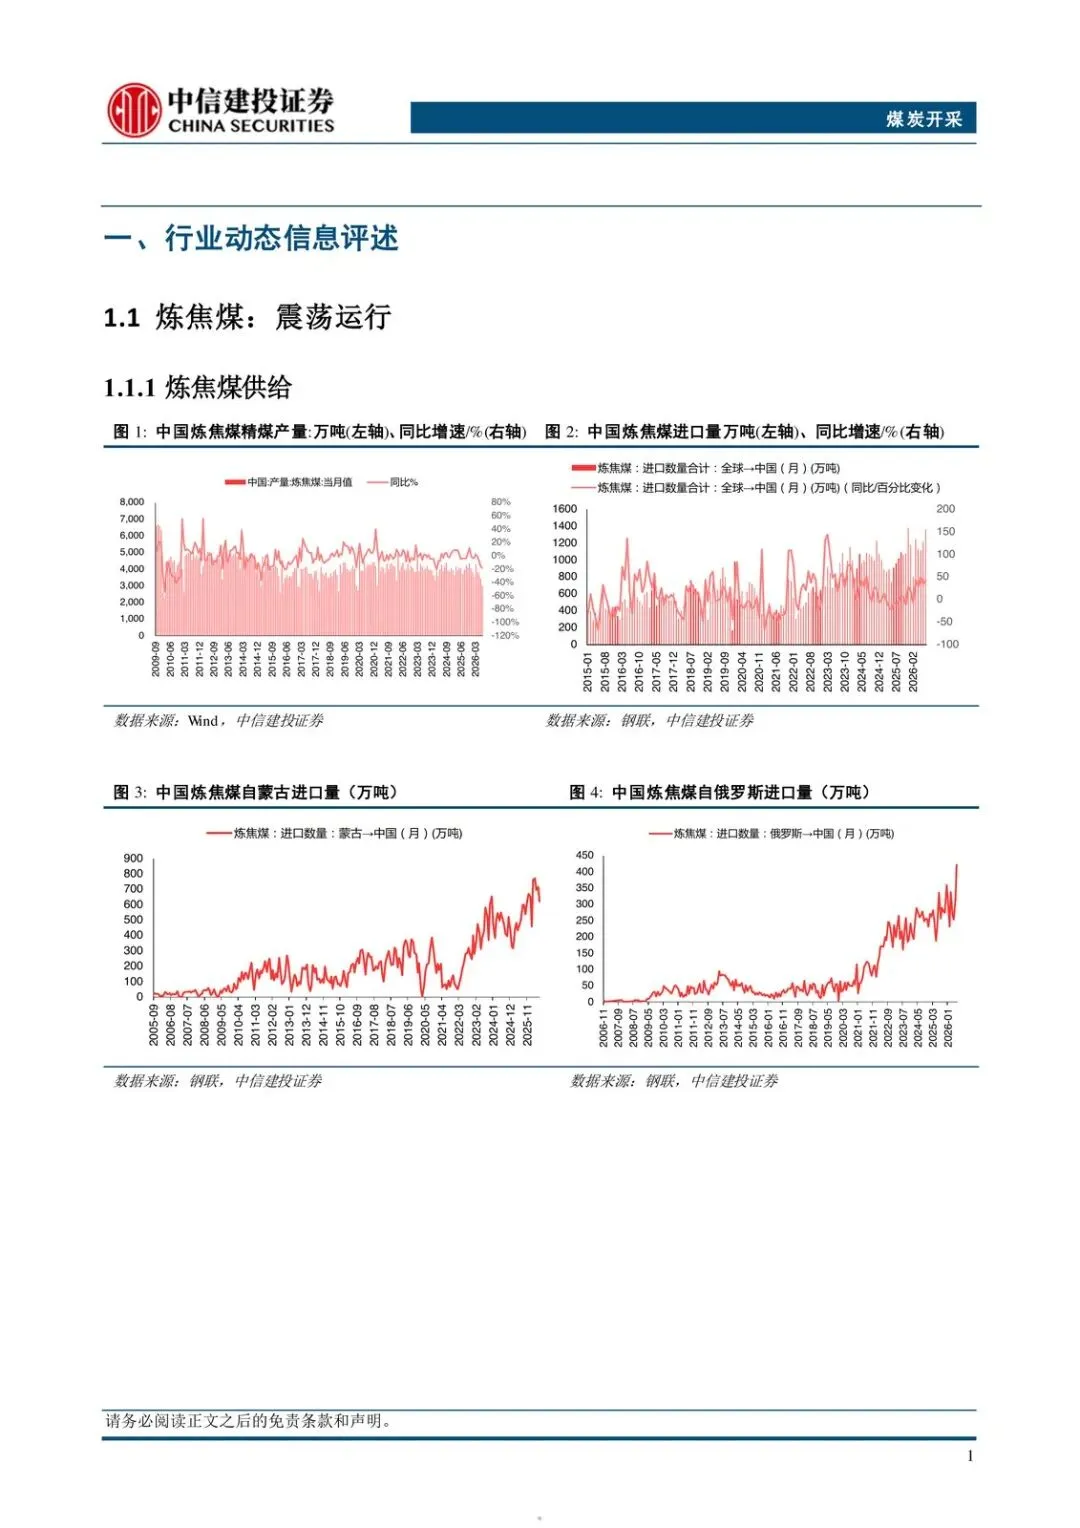
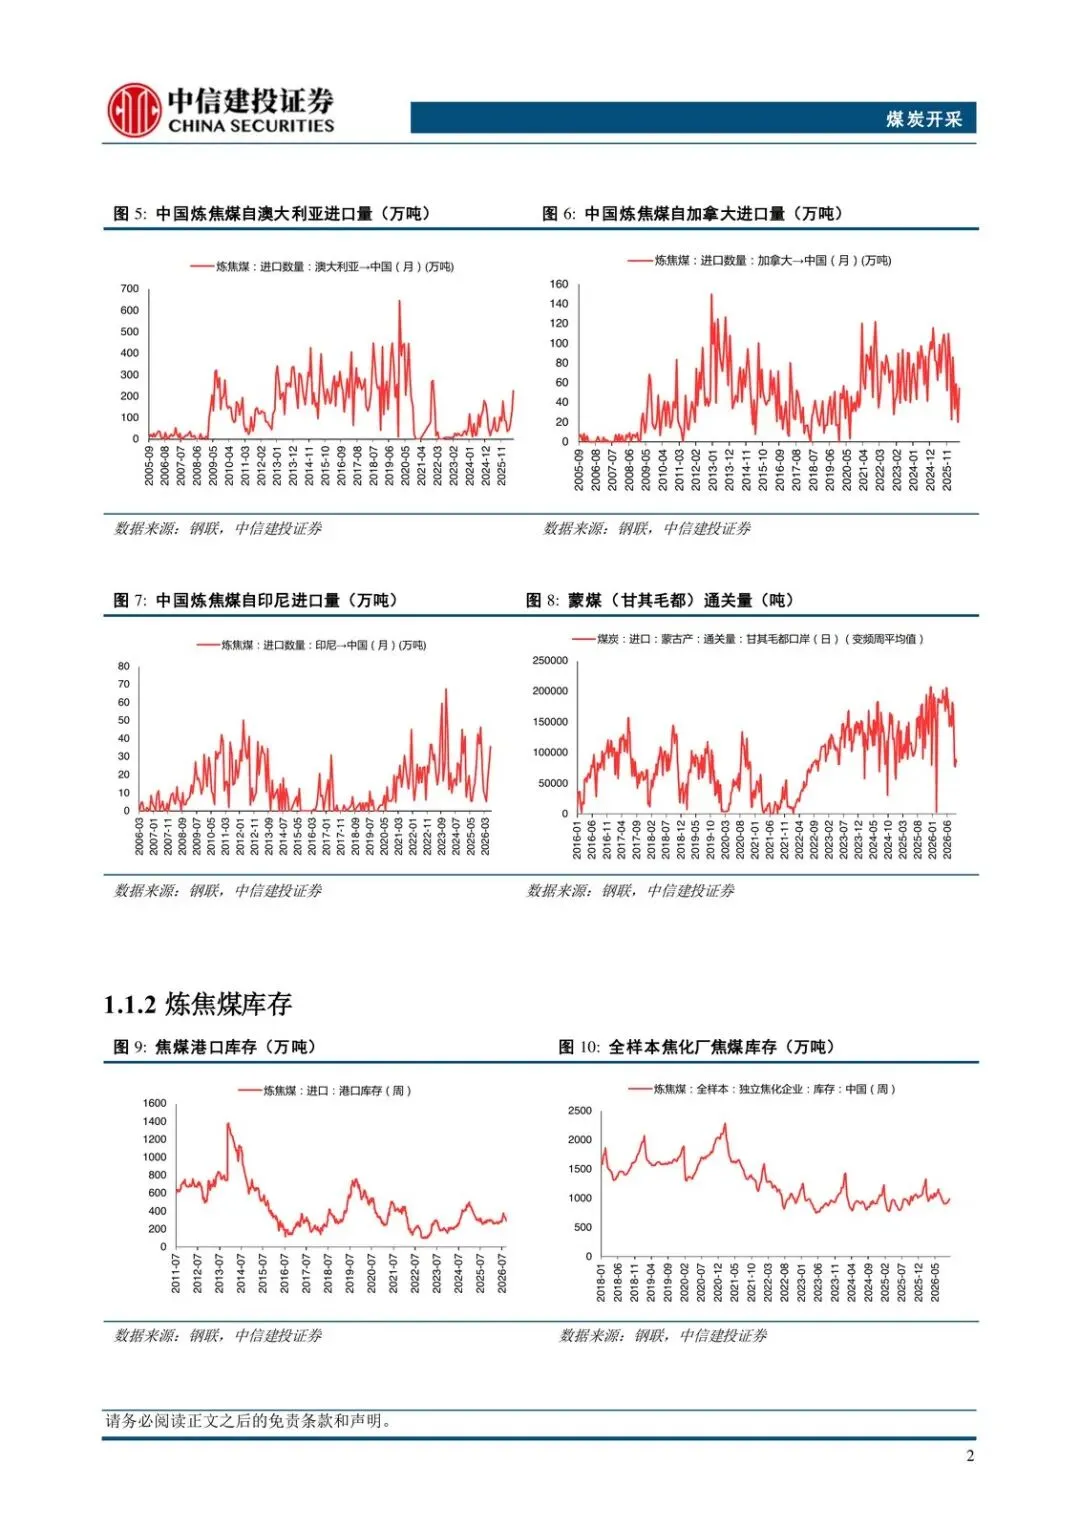
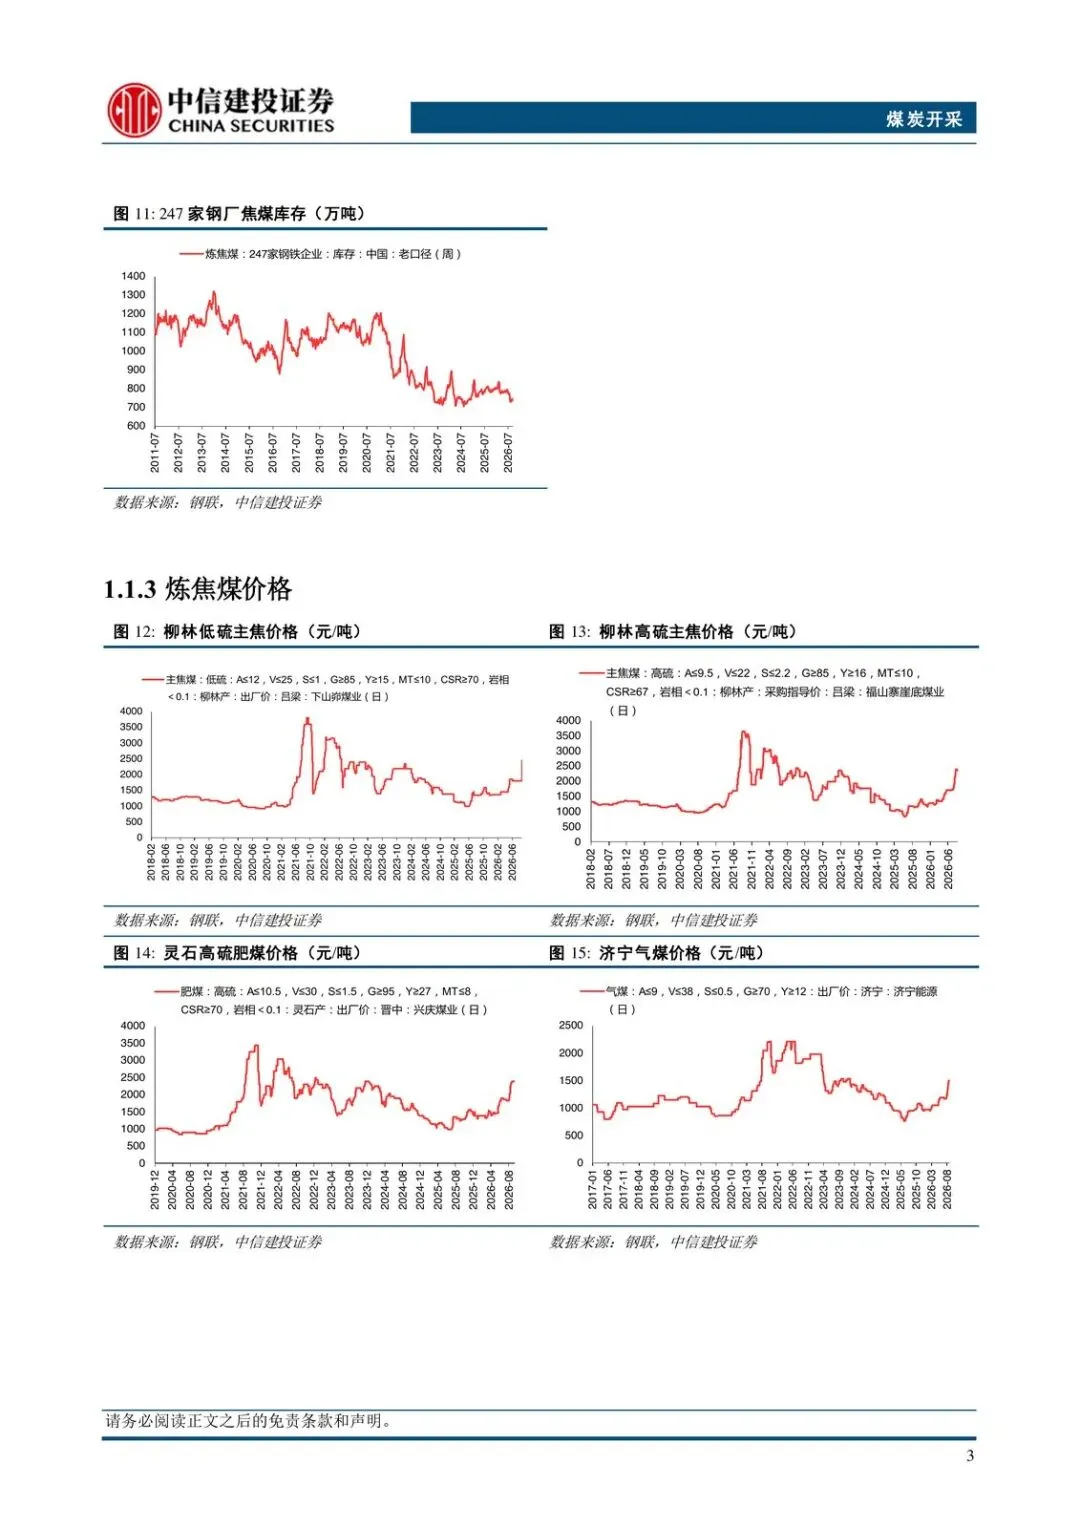
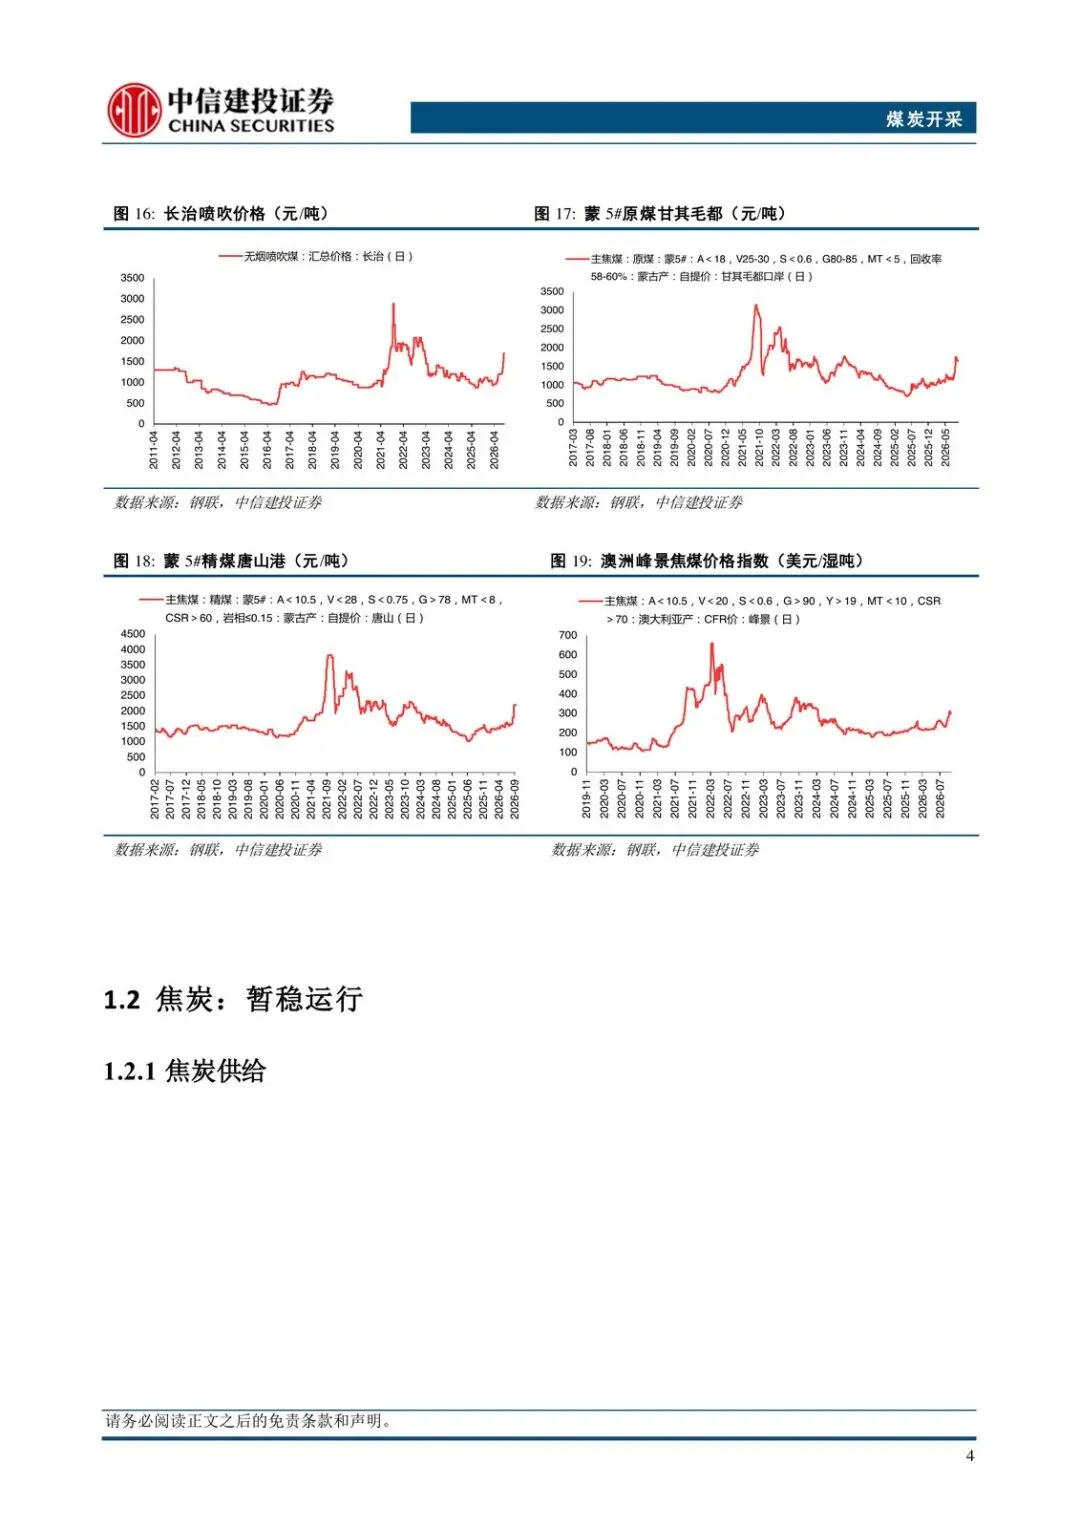
炼焦煤市场震荡运行。供应端煤矿停减产扰动持续,但高硫煤种价格回落,焦企前期集中补库后追高意愿减弱,短期现货被判断为偏弱。蒙煤偏弱,港口现货走弱。
价格上,柳林低硫主焦煤本周2450元/吨,环比+36.1%;甘其毛都蒙5#原煤1644元/吨,环比-1.0%。库存上,全样本焦化厂焦煤库存990.71万吨,环比+2.3%。一边补库还在涨,一边蒙煤和港口已经松,说明补库高峰过了,下一棒要看焦企还敢不敢加价拿货。
低硫主焦仍有溢价,高硫和进口蒙煤先承压。盯点很具体:焦化厂库存还能不能继续往上堆,以及港口蒙煤是不是继续阴跌。
焦炭:价稳住了,利润没稳住
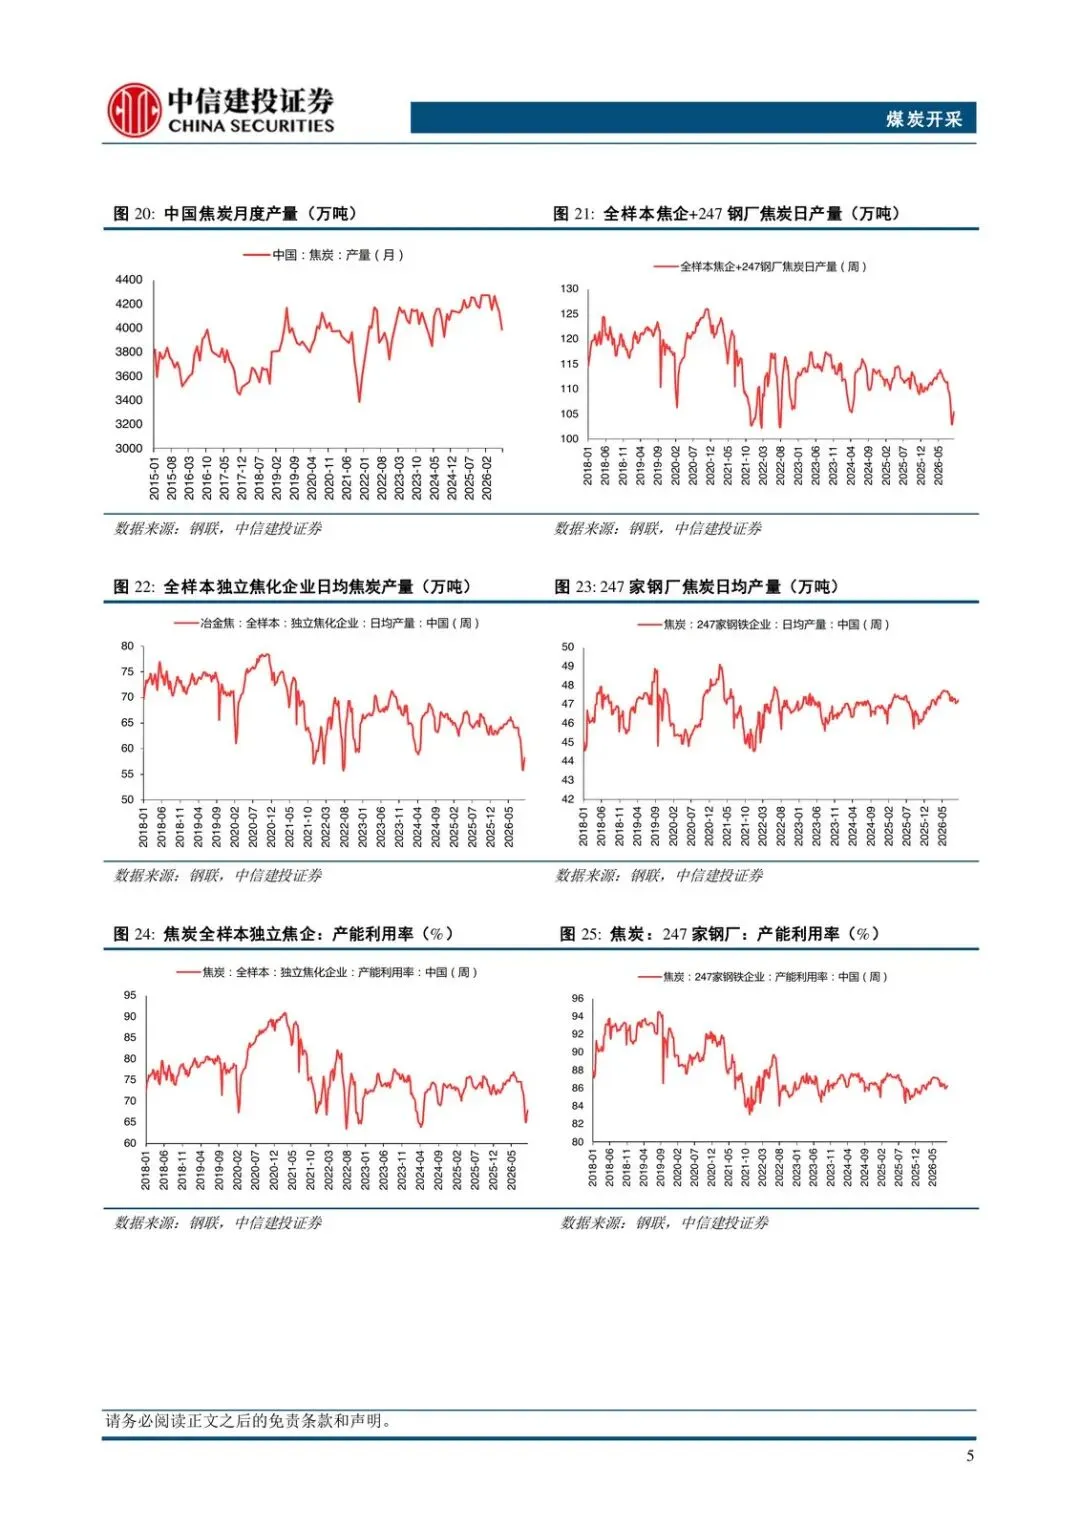
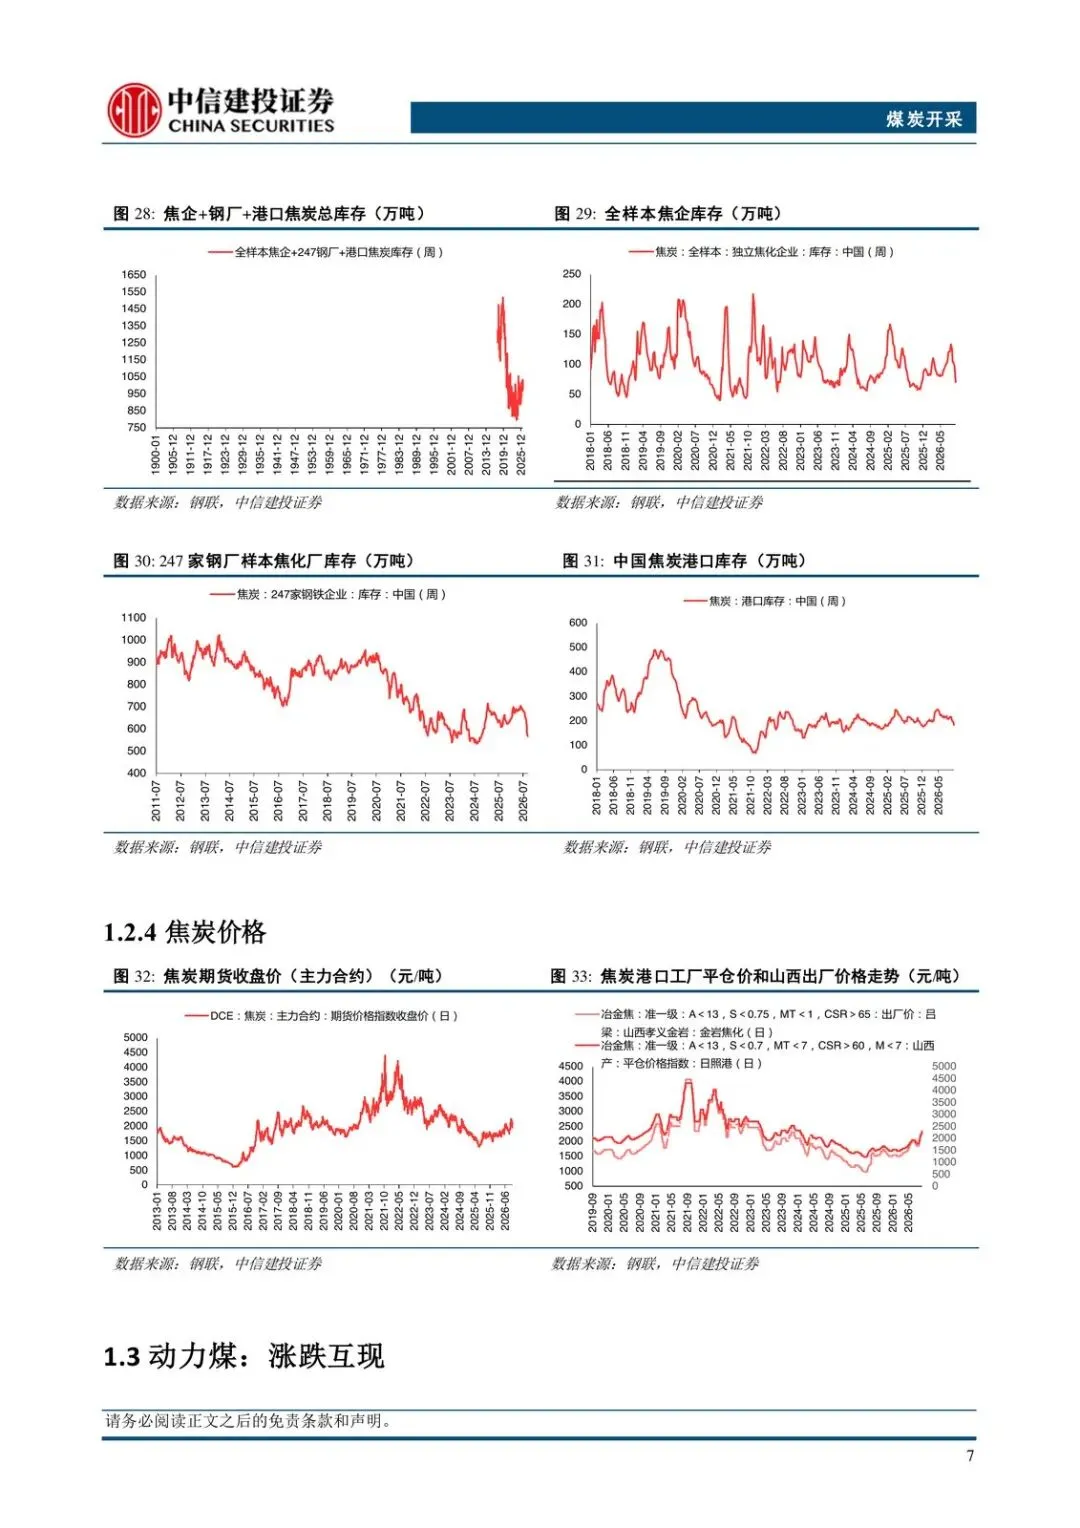
焦炭价格暂稳。港口工厂平仓价收盘2220元/吨,环比持平。第五轮提涨落地后,钢厂利润承压,焦钢博弈加剧。230家独立焦企产能利用率67.47%,周环比上升1.26个百分点。
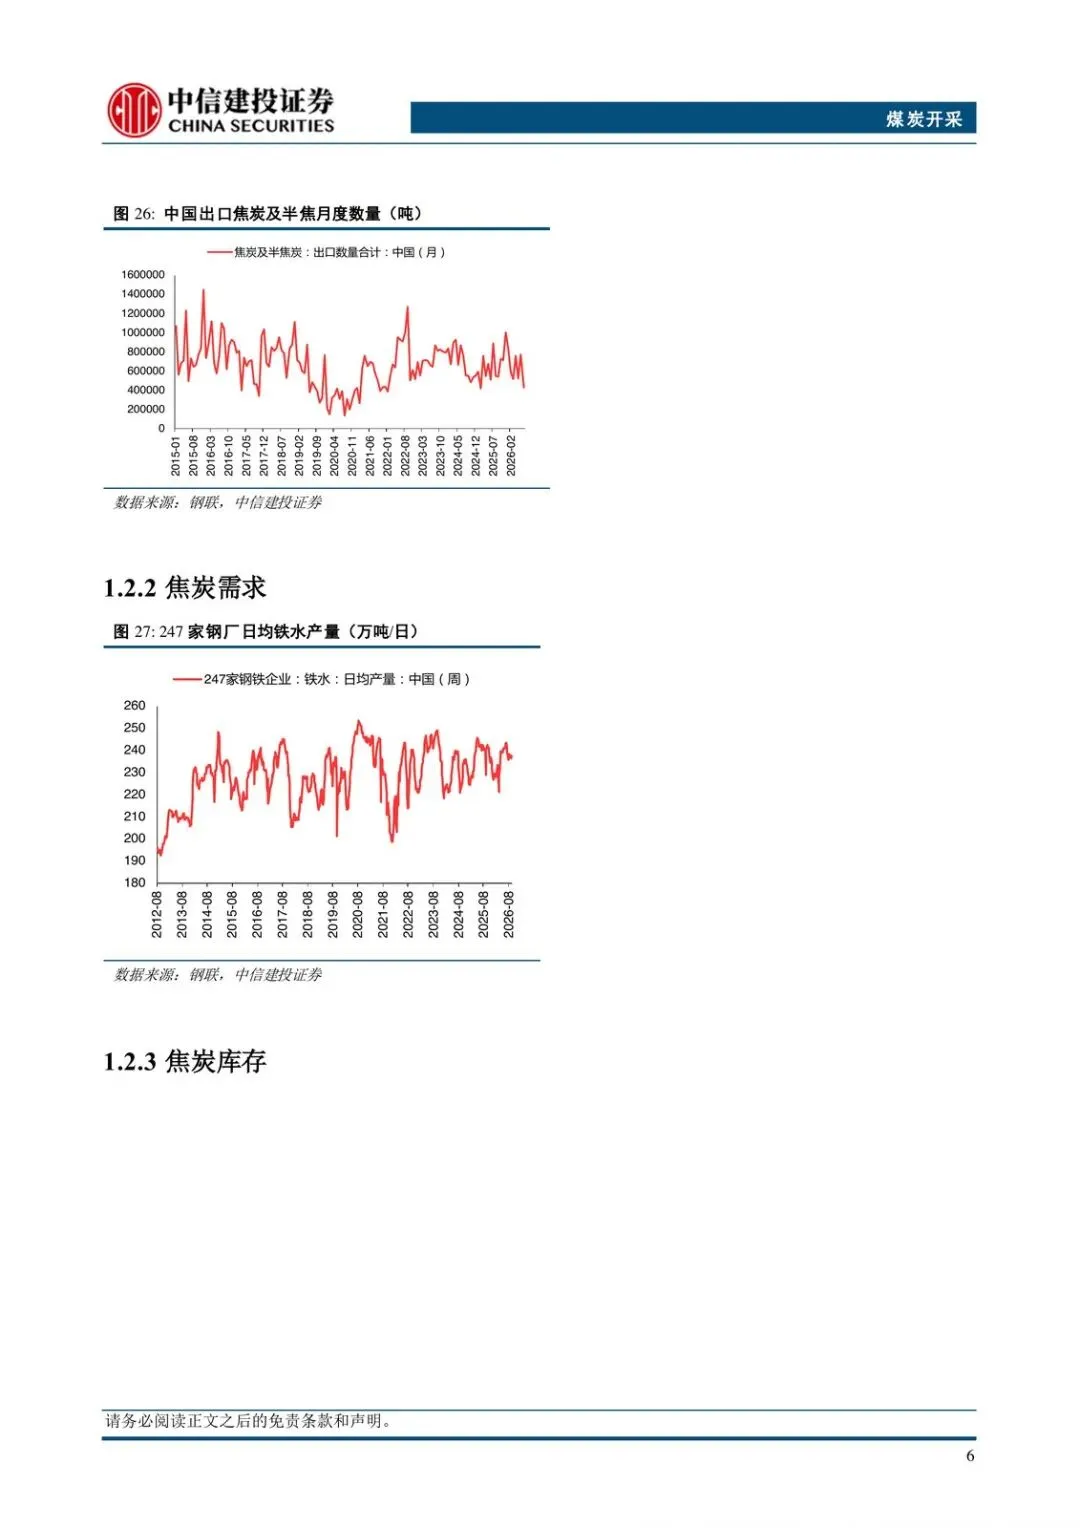
库存端更硬:焦企+钢厂+港口焦炭总库存892.12万吨,环比-5.2%。产量在抬、库存在去、价格却不动,典型的“涨完一轮、双方都在等下一轮”。焦企短期靠去库和开工回升撑着,钢厂短期利润被压着。下一轮提涨能不能出,取决于钢厂利润会不会继续被咬。
动力煤:港口横、坑口先掉
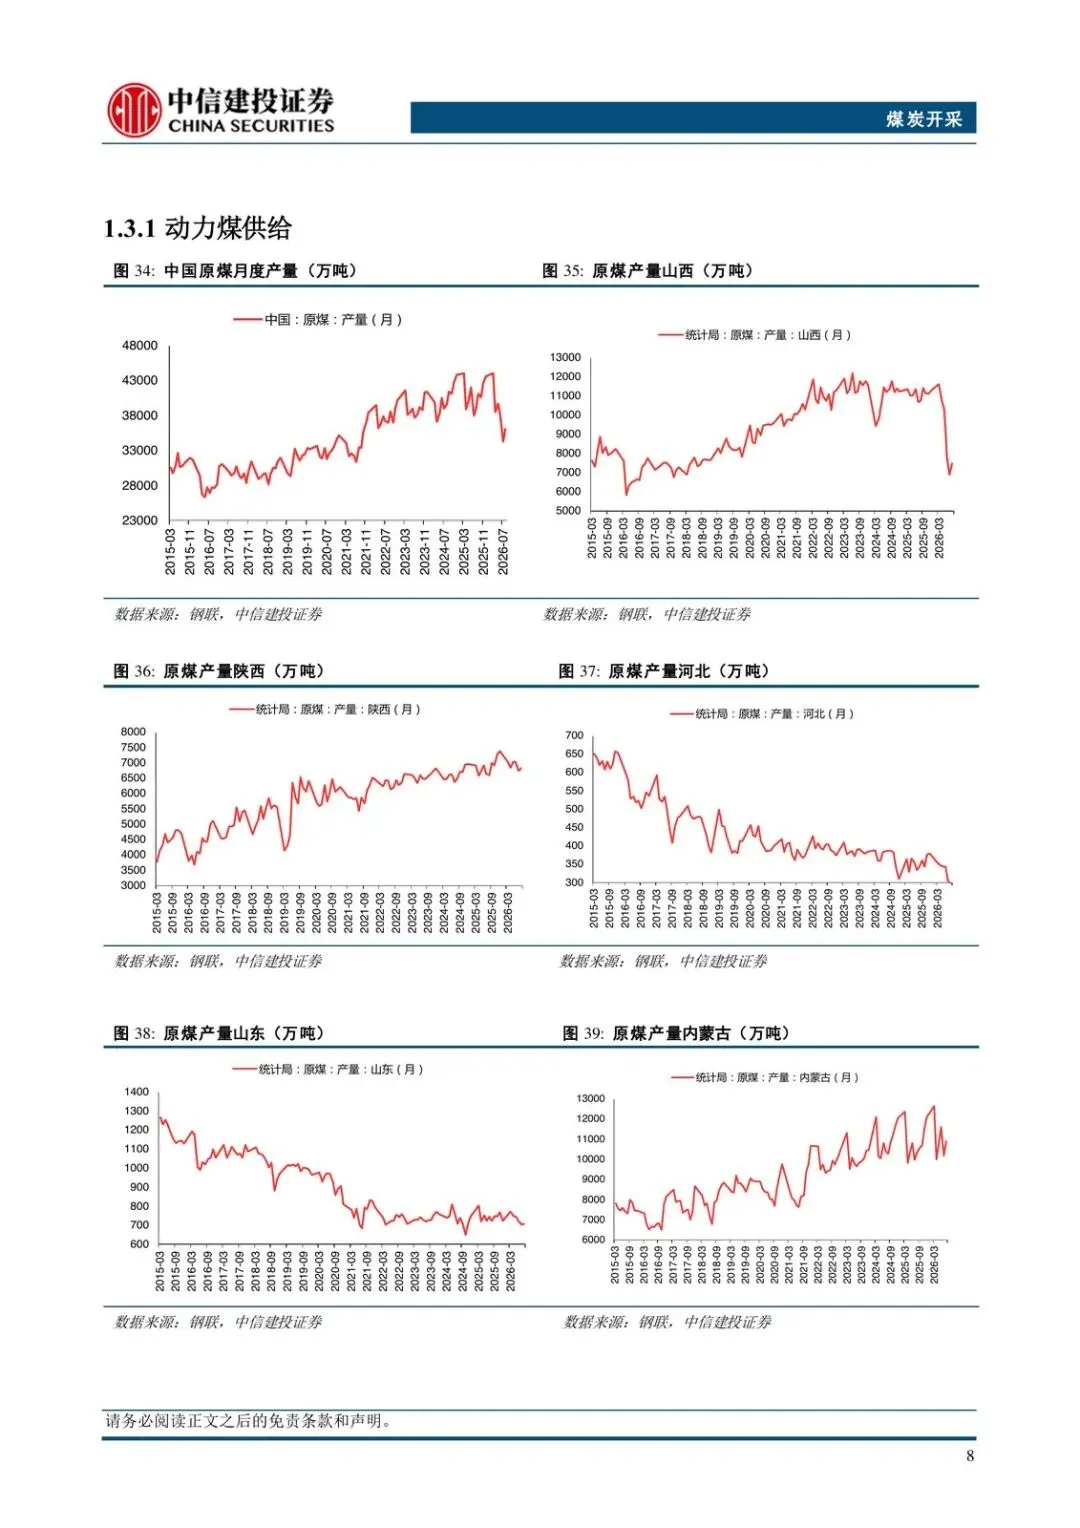
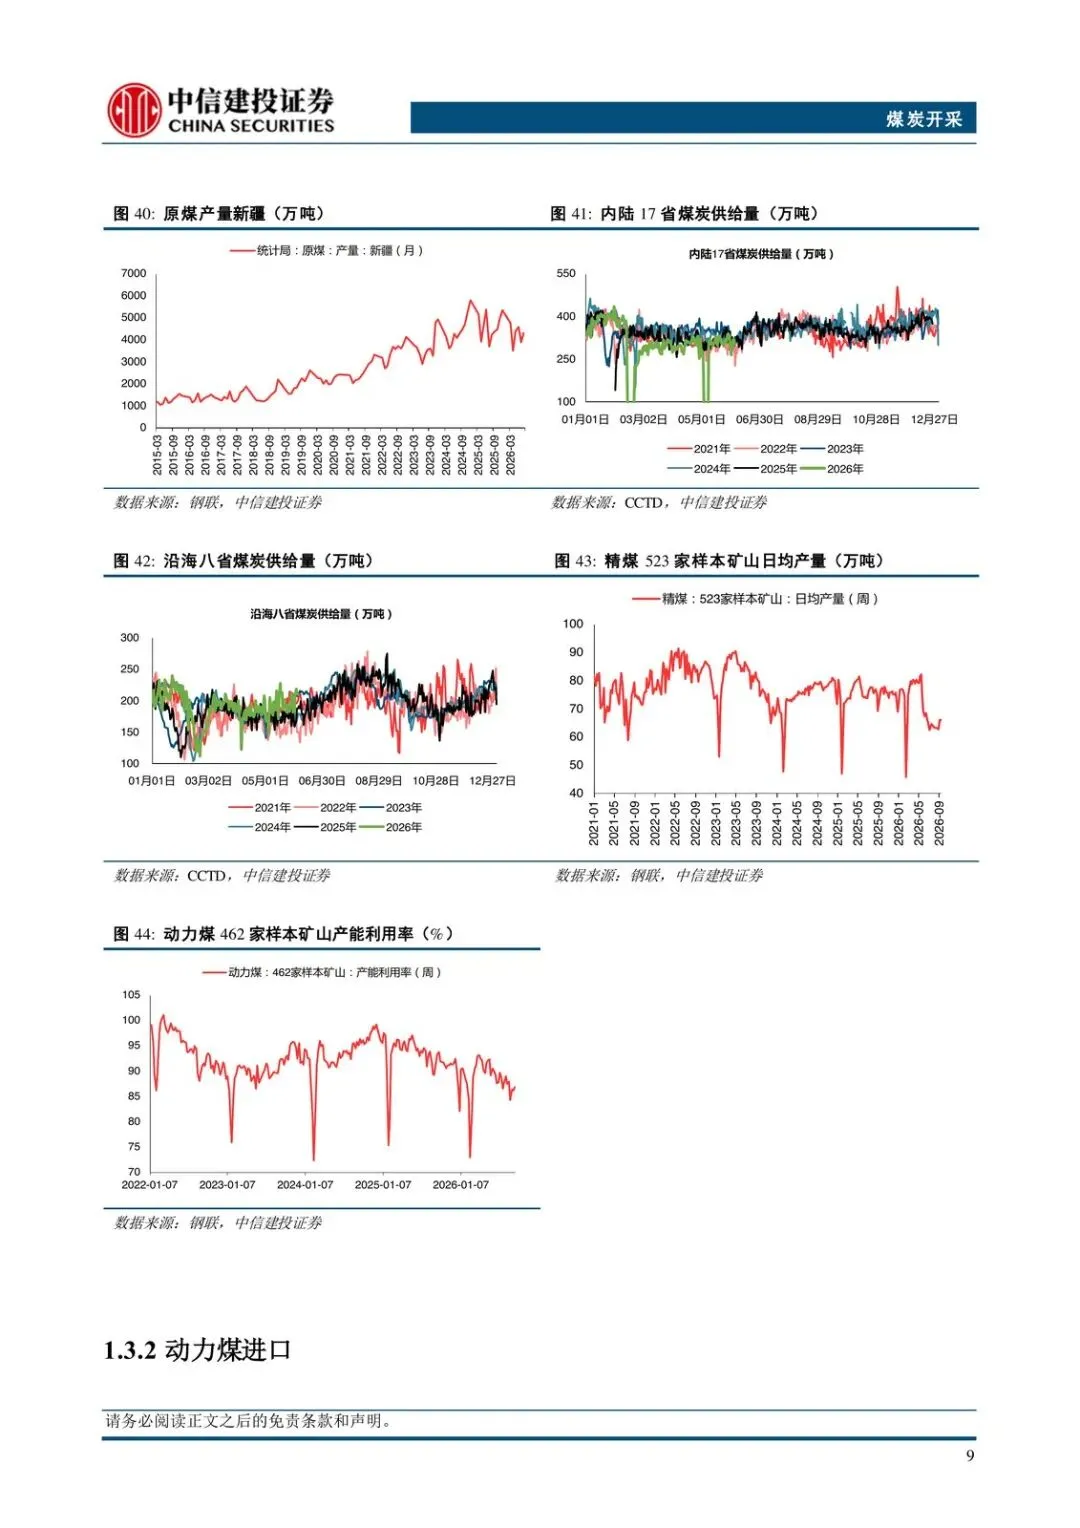
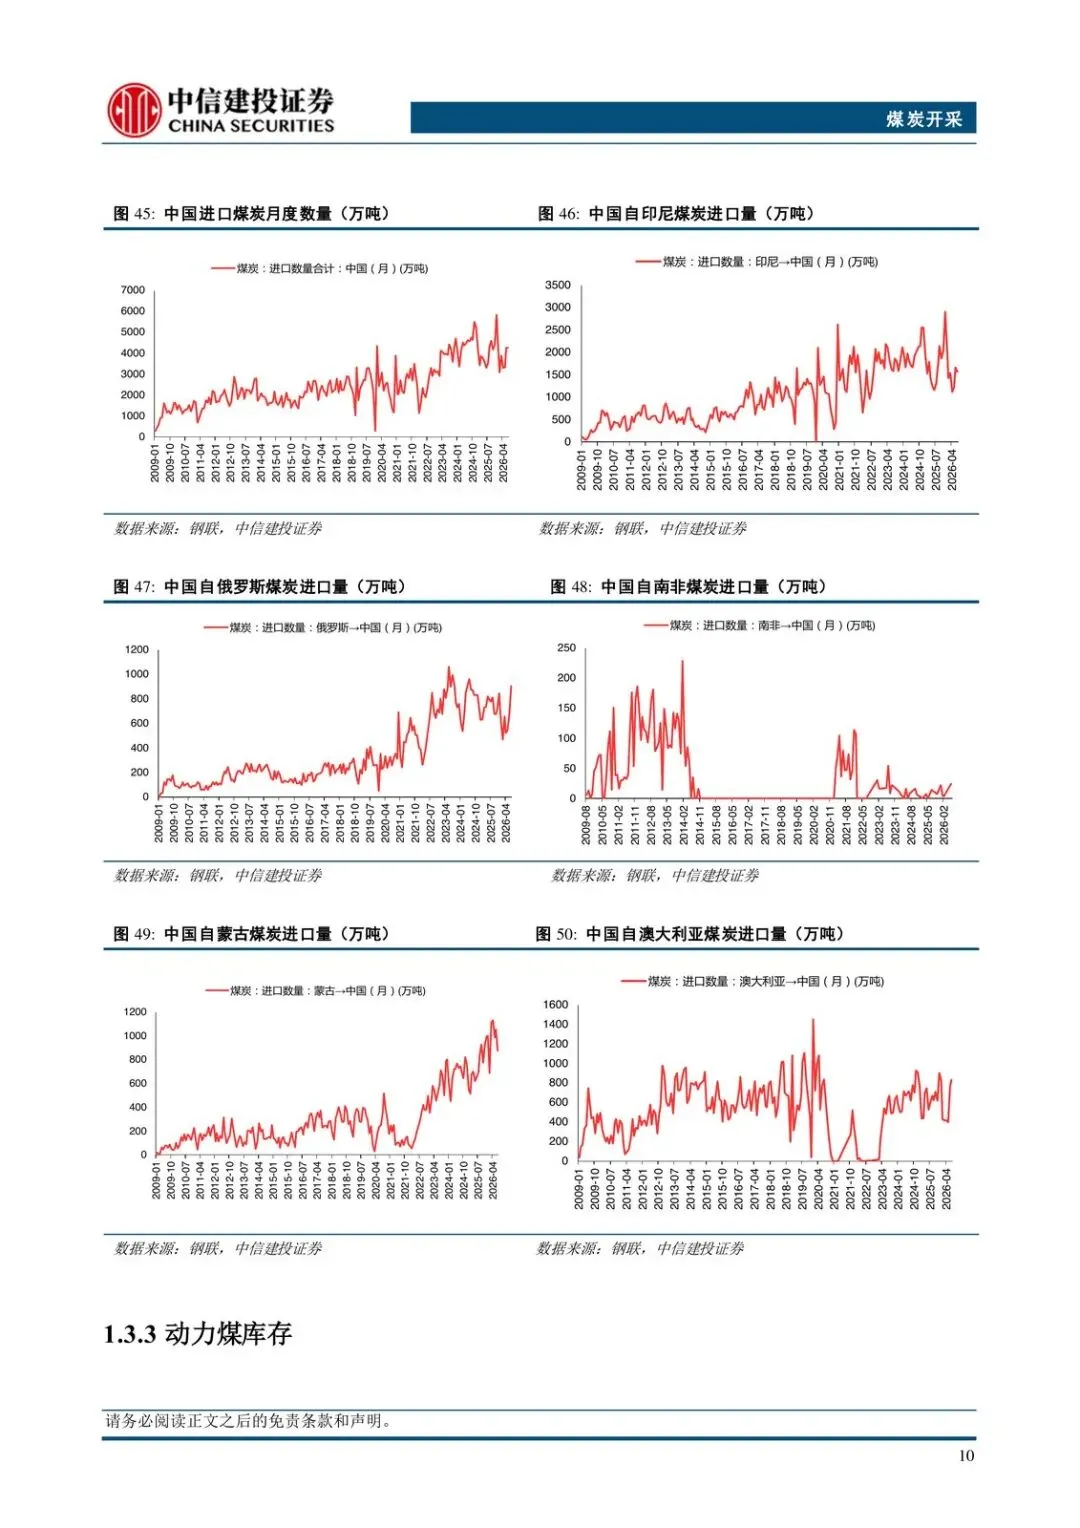
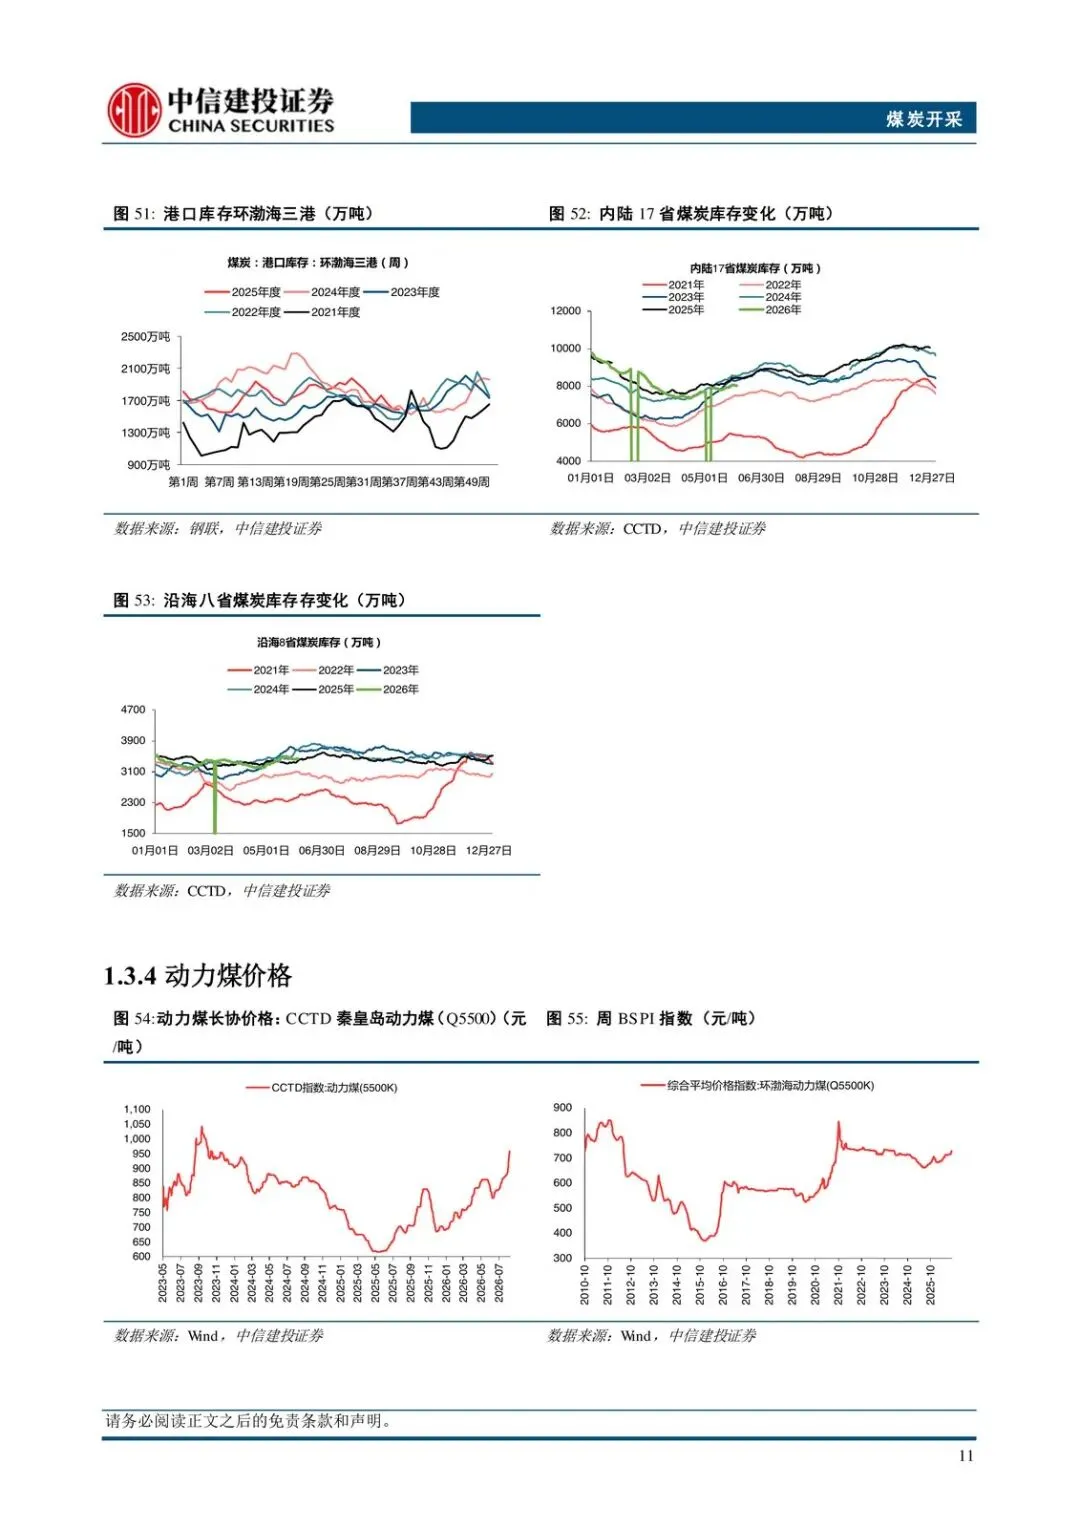
动力煤价格涨跌互现。截至9月17日,秦皇岛Q5500报983元/吨,周环比跌0.2%;北港Q5500报983元/吨,周环比下降2元。榆林Q6000报935元/吨,周环比下降7元;鄂尔多斯Q5500报830元/吨,周环比下降28元。环渤海三港库存2275万吨,周环比增12万吨。进口煤价格暂稳,截至9月18日印尼Q3800 FOB报77美元/吨。
环渤海动力煤(Q5500K)综合平均价格指数728元/吨,环比持平;广州港山西优混库提1030元/吨,环比-1.9%。港口指数横着,产地和华南库提先松,库存还在小增。产地降价更快的煤矿承压,港口报价暂时还有缓冲。进口价没动,内贸坑口先让利。
行业面上,本周(9月14日-9月18日)煤炭指数-3.06%,在30个一级子行业中排名第30位;2026年1月至今累计+17.76%,排名第2位。评级维持弱于大市。年度排名还亮,单周已经把“现货追涨停了”这件事打进股价。
观察清单
- 柳林低硫主焦能否守住2450附近,高硫与甘其毛都蒙5#(1644元/吨)是否继续走弱
- 全样本焦化厂焦煤库存(990.71万吨)补库斜率会不会放缓,焦企追高采购是否进一步收缩
- 焦炭港口平仓价2220能否守住,下一轮提涨是否因钢厂利润承压而搁浅
- 230家独立焦企产能利用率67.47%会不会继续抬,焦炭总库存892.12万吨去库能否延续
- 鄂尔多斯Q5500(830元/吨)与榆林Q6000(935元/吨)产地跌幅是否向秦皇岛/北港983元/吨传导,环渤海三港库存2275万吨是否继续累库
- 印尼Q3800 FOB 77美元/吨能否继续暂稳,广州港山西优混1030元/吨跌势是否扩大
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告