研报速递
一、企业概况
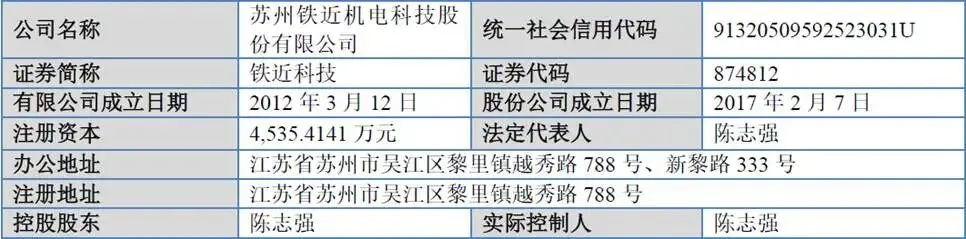
苏州铁近机电科技股份有限公司(简称“铁近科技”)成立于2012年3月12日,2017年2月7日整体变更为股份公司,2025年11月6日在全国股转系统挂牌(创新层,证券代码874812),目前申报北交所IPO。
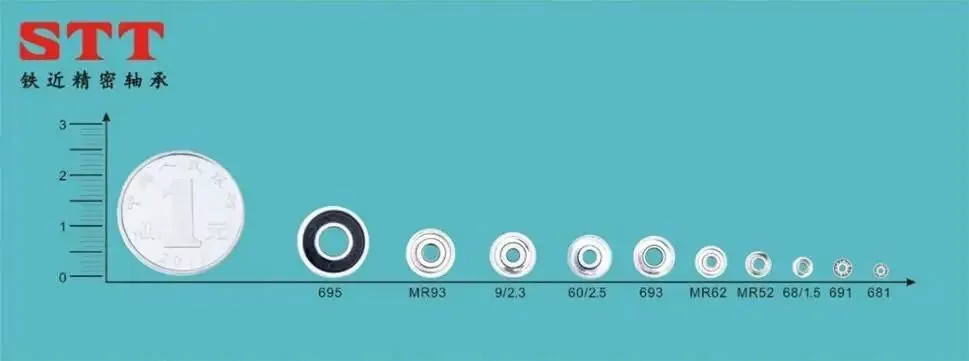
公司聚焦微型轴承、特微型轴承的研发、生产与销售,核心产品主要为外径26mm以下微型轴承,其中特微型轴承特指外径小于9mm的滚珠轴承,是微特电机的关键基础零部件,行业俗称“机械的关节”。
公司为国家级专精特新“小巨人”企业、高新技术企业,拥有授权专利76项,其中发明专利37项,软件著作权5项,掌握微型轴承高效率精密磨加工、自动化柔性装配、自动化柔性检测、一体化连线生产、定制化产品方案设计五大自主核心技术。区别于国内多数同行直接外购轴承套圈进行后段加工的模式,公司实现从材料到成品的垂直整合。
二、股权结构
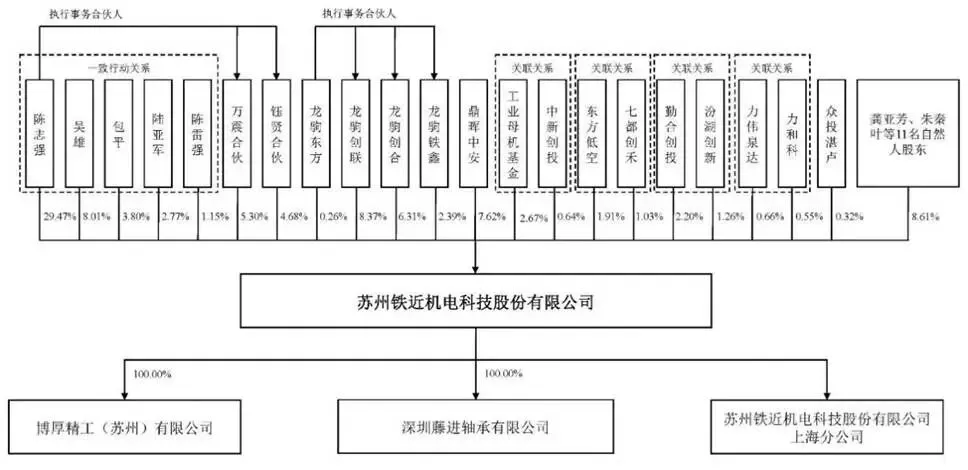
公司总股本4535.4141万股,控股股东、实际控制人为董事长陈志强。陈志强直接持股29.47%,并通过担任执行事务合伙人的员工持股平台万震合伙(5.30%)、钰贤合伙(4.68%)合计控制39.46%表决权;2021年1月其与吴雄(直接持股8.01%,董事、总经理)、陆亚军(2.77%,董事、副总经理)、包平(3.80%,副总工程师)、其弟陈雷强(1.15%)签署一致行动协议,约定以陈志强意见为准,合计控制公司55.19%表决权。
机构投资人方面,龙驹系多只合伙基金合计持股17.33%,鼎晖中安持股7.62%,此外工业母机基金、中新创投、众投湛卢等国家级、地方产业基金完成入股。
本次发行1,511.80万股占发行后总股本25%,发行后陈志强直接持股稀释至22.10%、合计控制比例降至约41.4%,控制权无变动,但实控人直接持股比例偏低、一致行动依附关系较强、外部机构股东(含委派董事的鼎晖)占比上升的格局。
三、业务情况
(一)主营业务与产品
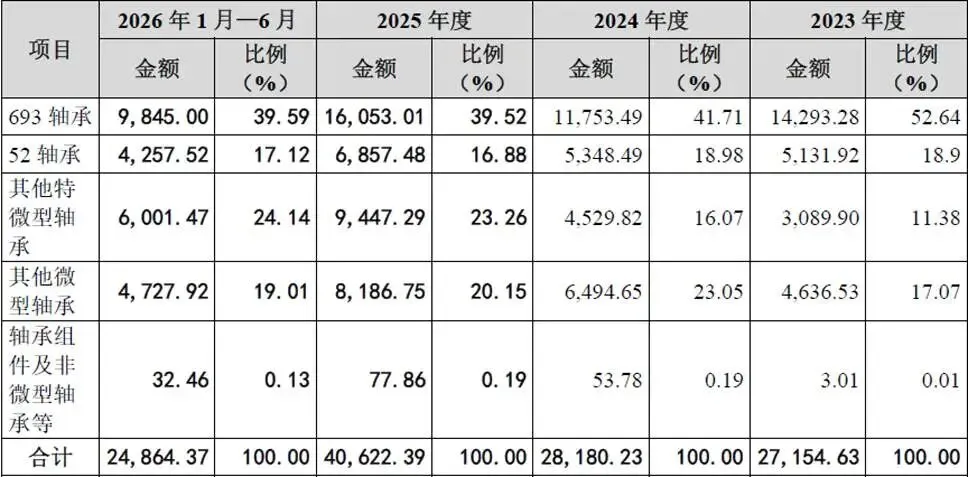
公司主营微型轴承研发、生产、销售,已经开发1700余种型号产品,核心收入来源为693轴承(内径3mm外径8mm)、52轴承(内径2mm外径5mm),报告期两者合计占主营业务收入比重依次为71.54%、60.69%、56.40%、56.72%,产品集中度较高,占比逐年下行。其余收入来源于其他特微型轴承、其他微型轴承,轴承组件及非微型轴承占比极低。
产品性能上,精度等级实现P0-P2全等级覆盖,噪声(振动)等级实现V1-V4全部等级,V4超静音产品在特微型轴承收入占比超60%,高精度P5级以上产品占特微型轴承收入90%以上。
公司主营业务收入(单位:万元,下同)
(二)主要客户
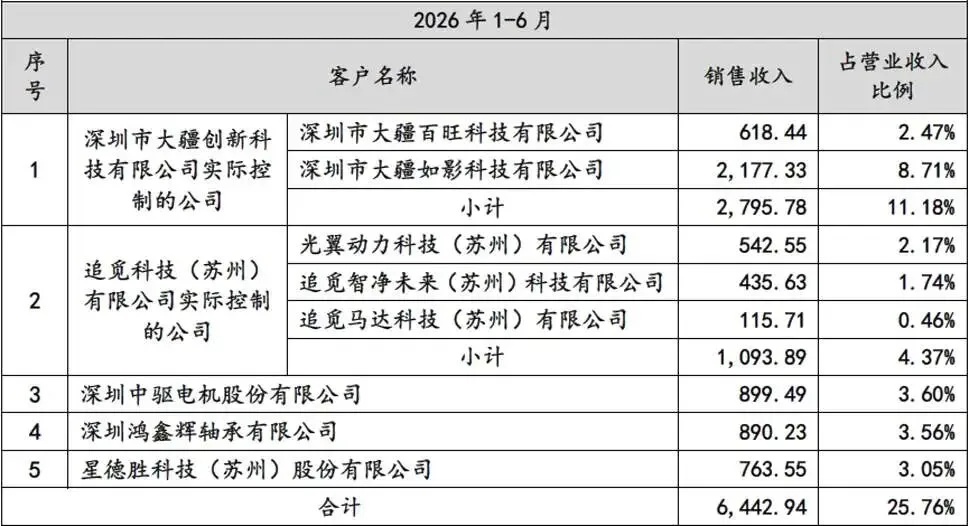
公司生产模式采用“以销定产+少量备货”,销售全部为直销模式,不通过经销商。下游应用覆盖成熟市场与新兴赛道。成熟市场包括智能家居(扫地机、高速吹风机、吸尘器)、消费电子(无人机、云台、3D打印机)、汽车制造(激光雷达、车灯散热)、仪器仪表;新兴市场布局人形机器人灵巧手、医疗器械(高速牙钻、介入式人工心脏)、高端装备、数据中心热管理系统。
客户包括大疆、科沃斯、追觅、拓竹、巨星科技、莱克电气、鸣志电器、鼎智科技等,覆盖消费电子、智能家居、机器人产业链。目前,公司下游客户以微特电机企业、终端整机厂为主,智能家居、消费电子领域收入占比偏高,工业装备、医疗器械、人形机器人等新兴领域正在拓展,目前收入贡献有限。
(三)供应商情况
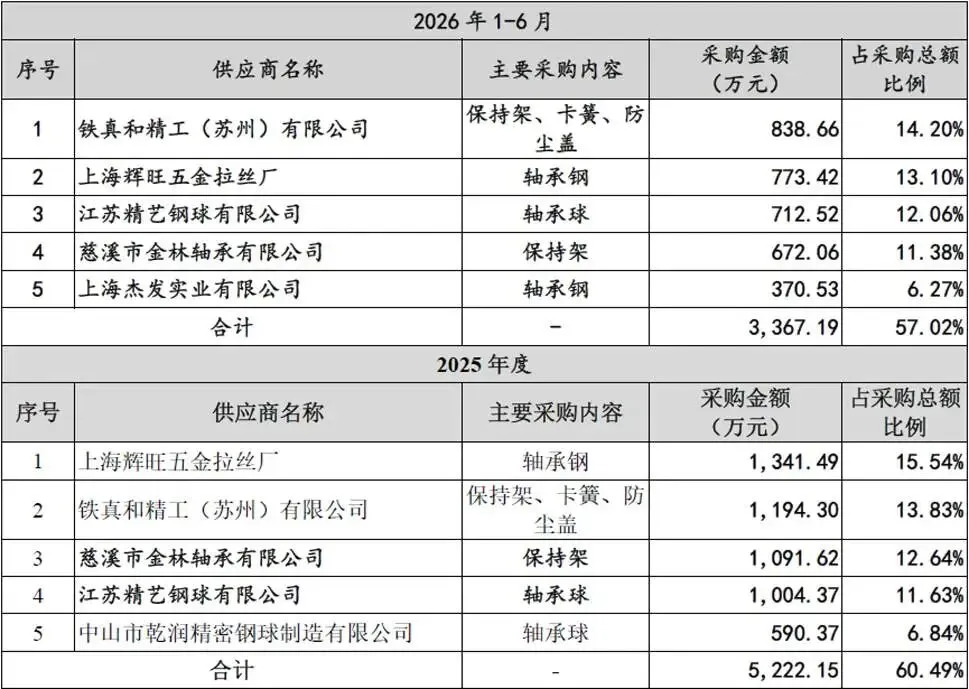
公司主要原材料为轴承钢钢材、轴承球、保持架、防尘盖、卡簧、油脂。原材料成本占主营业务成本比重维持在38%-42%区间。公司一方面对外采购,另一方面子公司博厚精工推进关键零部件自产,对冲外部供应链波动风险。原材料钢材、轴承球属于大宗商品与标准零部件,价格存在周期波动,如果原材料涨价,而公司无法向下游传导,会直接挤压毛利率。同时,高端轴承球国内供给能力有限,部分依赖外部采购,若核心零部件供应商交付、品质出现问题,会直接影响生产交付。
四、财务分析
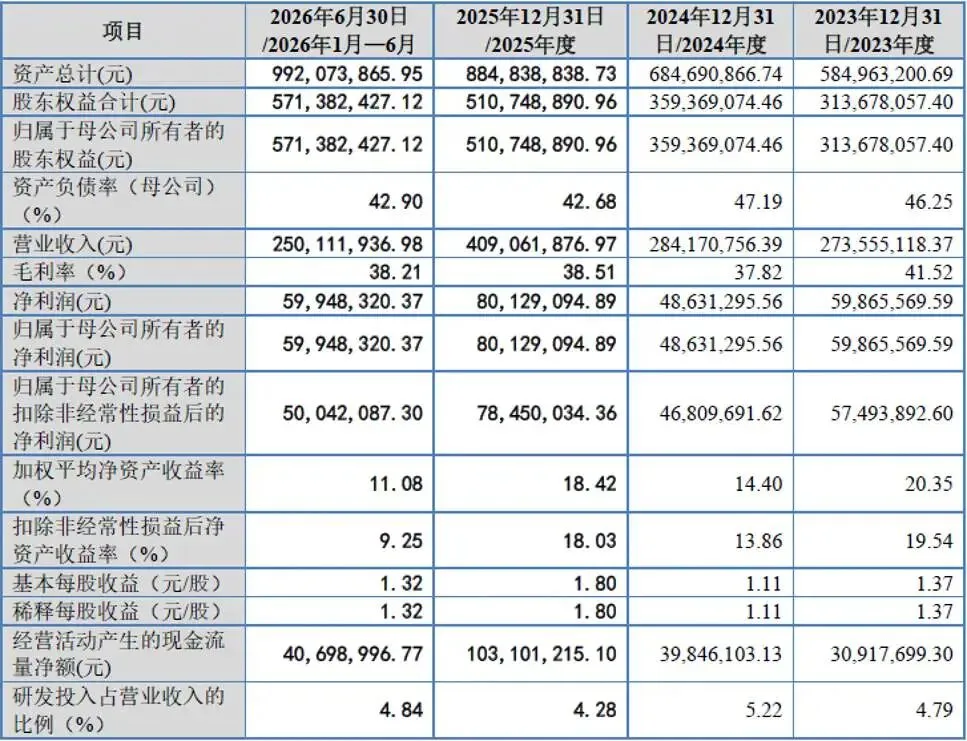
报告期公司营业收入2023年2.74亿元,2024年2.84亿元,2025年4.09亿元,2026年1-6月2.50亿元。2025年收入实现大幅增长,主要来自下游智能家居、消费电子需求回暖叠加产能释放。综合毛利率分别为41.52%、37.82%、38.51%和38.21%,2024年一次性下移3.7个百分点后趋稳,下降原因是核心是主力693、52轴承产品价格下调。加权平均净资产收益率2023-2025年分别为20.35%、14.40%、18.42%,2026年上半年11.08%。
净利润:2023年0.60亿元,2024年0.49亿元,2025年0.80亿元,2026年上半年0.60亿元。2024年净利润下滑,主要来自毛利率下行。公司高新技术企业证书有效期至2027年,享受15%所得税税率,如果复审不通过,税率提升至25%,将直接侵蚀利润。
公司资产规模持续扩张,2023年末5.85亿元,2024年末6.85亿元,2025年末8.85亿元,2026年6月末9.92亿元。母公司口径资产负债率维持在42%-47%区间,整体负债水平可控。
但应收账款规模持续走高,各期末账面价值分别为1.15亿元、1.22亿元、1.70亿元、1.96亿元,占流动资产比重接近50%。下游客户虽然大多为知名企业,但随着业务扩张应收持续膨胀,如果下游消费行业景气下行,客户经营承压,存在坏账风险。存货同样持续增加,各期末存货0.65亿元、0.69亿元、0.72亿元、0.81亿元,公司为保障交付进行备货,如果下游需求转弱,会出现存货跌价损失。
经营活动现金流净额波动显著。2023年0.31亿元,2024年0.40亿元,2025年1.03亿元,2026年上半年0.41亿元。现金流波动来自客户回款节奏、原材料采购备货,2025年现金流大幅改善,和收入规模增长、回款改善相关。
五、行业情况
(一)行业概况
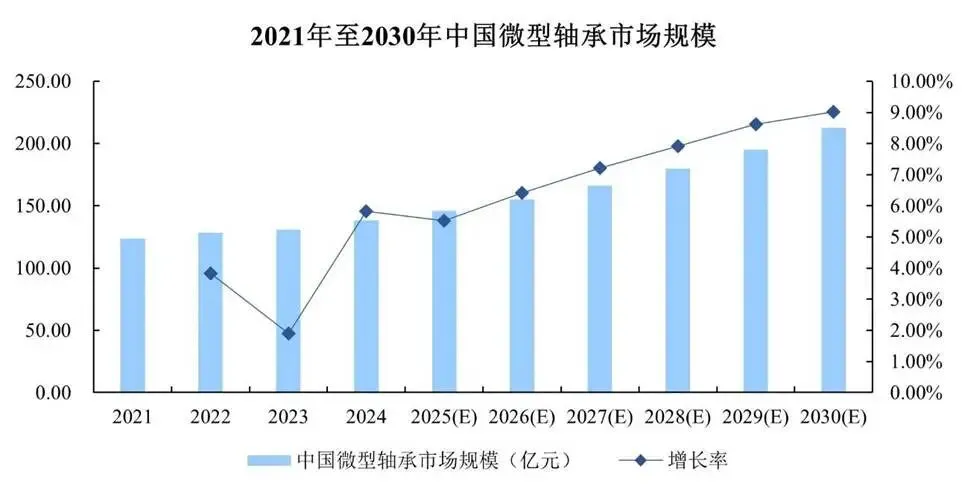
公司所处行业为通用设备制造业下的轴承制造(C3451),产品为微型轴承及特微型轴承,是微特电机的核心支撑部件,被称为“机械的关节”。行业需求与下游微特电机的景气度同频:2024年全球微特电机市场规模492.76亿美元,预计2029年达664.12亿美元,年复合增速6.14%;中国市场由2021年的208.30亿美元增至2024年的246.01亿美元。微型轴承市场方面,根据赛迪顾问数据,全球市场规模由2021年的24.9亿美元增至2024年的27.1亿美元,预计2030年达40.0亿美元;中国微型轴承市场由123.6亿元增至138.3亿元,预计2030年达212.8亿元,2025至2030年复合增速7.4%,其中特微型轴承中国市场份额2024年为59.3亿元、预计2030年达94.2亿元,增速快于微型轴承整体。
(二)竞争格局
从竞争格局看,全球轴承行业呈寡头垄断格局,斯凯孚、舍弗勒、日本精工、捷太格特、恩梯恩、铁姆肯、美蓓亚三美、不二越八大企业占据全球约75%的市场份额并垄断中高端,中国企业仅占约20%且集中于中低端。国内轴承企业大多集中中低端市场,国内缺少业务完全可比的上市公司,可比参照美蓓亚三美、人本股份、国机精工、苏轴股份。铁近科技在国内特微型轴承市场占有率约5.80%,仍然具备较大提升空间。
六、企业分析
(一)企业优势
↟ 全链条工艺与设备自研能力
区别国内多数同行采购套圈做后段加工,公司实现从钢材棒料开始全流程制造;二次研磨、装配核心工序设备自研自制占比极高,突破海外设备垄断,保障产品精度、良率,同时具备降本空间;子公司博厚精工向上游布局保持架、防尘盖,逐步推进钢球自研,构建产业链闭环,降低外部供应链依赖。掌握五大核心技术,专利储备充足,国家级专精特新小巨人,产品精度、噪声指标对标海外头部企业,V4超静音、P2高精度产品实现量产。
↟ 优质客户资源,多下游布局能力
已经进入大疆、科沃斯、追觅等国内消费电子、智能家居头部企业供应链,产品同时切入工业、医疗、机器人赛道。具备大批量标准化生产+小批量定制化柔性生产能力,销售与研发联动,可以快速响应客户定制需求,适配下游快速迭代的产品。
↟ 产品性能指标全面
精度等级P0-P2,噪声V1-V4全部实现量产,在1-3mm内径特微型轴承形成竞争优势,适配超高速、超静音的高端应用场景。
↟ 盈利能力较好
报告期毛利率维持在38%以上,净资产收益率表现优秀。募投项目一方面大幅扩产高精轴承巩固主业,另一方面布局人形机器人灵巧手执行器,切入高附加值新兴赛道,打造第二增长曲线。
(二)企业不足及风险
↡ 产品收入结构集中度较高
693、52两款产品合计占主营业务收入55%以上,主力产品面临行业竞争降价压力;人形机器人、医疗器械等高附加值新兴领域尚处于导入期,大规模收入释放存在不确定性,收入仍然高度依赖智能家居、消费电子等偏消费属性的下游。客户多元化战略仍需要持续推进。
↡ 实控人持股偏低
陈志强直接持股仅29.47%,实际控制权依赖一致行动协议(三名核心高管及其弟)维系,协议解除或人员变动将直接冲击控制结构;历史沿革中存在代持、多次低价股份支付(含实控人0对价取得股份),2025年鼎晖中安以1.02亿元受让老股并委派董事,元禾系、江苏省政府投资基金等国资背景股东进入,上市后机构股东的话语权与实控人低持股之间的张力、以及挂牌前密集的股权安排(对赌终止、激励退出定价条款)需要在上市后持续观察其规范化程度。
↡ 财务层面隐患
应收账款占流动资产接近50%,存货持续增长;经营现金流波动幅度大。报告期主要依靠内部积累,融资渠道单一,过去缺少资本市场平台,大规模扩产会持续消耗资金。
↡ 与大品牌存在差距
一方面,对比人本股份、国机精工、海外美蓓亚三美,公司营收体量差距显著,国内特微型轴承市占率仅5.80%,抗行业周期冲击能力偏弱。另一方面,公司研发费用率4.28%至5.22%,低于可比公司均值,发明专利37项的绝对数量有限。
↡ 人才成本问题
精密轴承研发依赖经验积累,核心技术人员掌握关键工艺诀窍,若激励机制不足或竞业限制失效,人才流失将直接削弱技术壁垒与产品迭代能力。此外,公司作为劳动密集型企业员工已达873人且持续扩张,苏州地区用工成本上升与熟练工人供给约束将长期存在。
↡ 企业资质到期风险
高新技术企业资质存在复审风险,一旦无法维持15%优惠所得税税率,会直接压缩利润水平。
↡ 自研模式的双刃剑
公司装配、二研工序设备自研自制率极高,这是实现产品性能追赶海外巨头的核心壁垒,但同时意味着资本开支、设备调试迭代投入大,设备研发失败、产线调试不及预期会拖累产能释放,相比直接外购成熟设备企业,需要承担更高试错成本。
↡ 行业层面
一是全球微型轴承市场2030年前约6.7%的复合增速决定了行业整体是存量替代与结构升级并存的温和增长市场,中国厂商的集体升级将加剧特微型轴承细分的价格竞争,美蓓亚三美亦可能以其本土化策略反击,国产替代红利存在被竞争摊薄的可能;二是人形机器人与具身智能是当前轴承行业最热的方向,但灵巧手、执行器用轴承的批量需求尚未兑现,公司募投中的灵巧手指关节微型执行器研发项目属于前瞻押注,其商业化时间表存在高度不确定性。