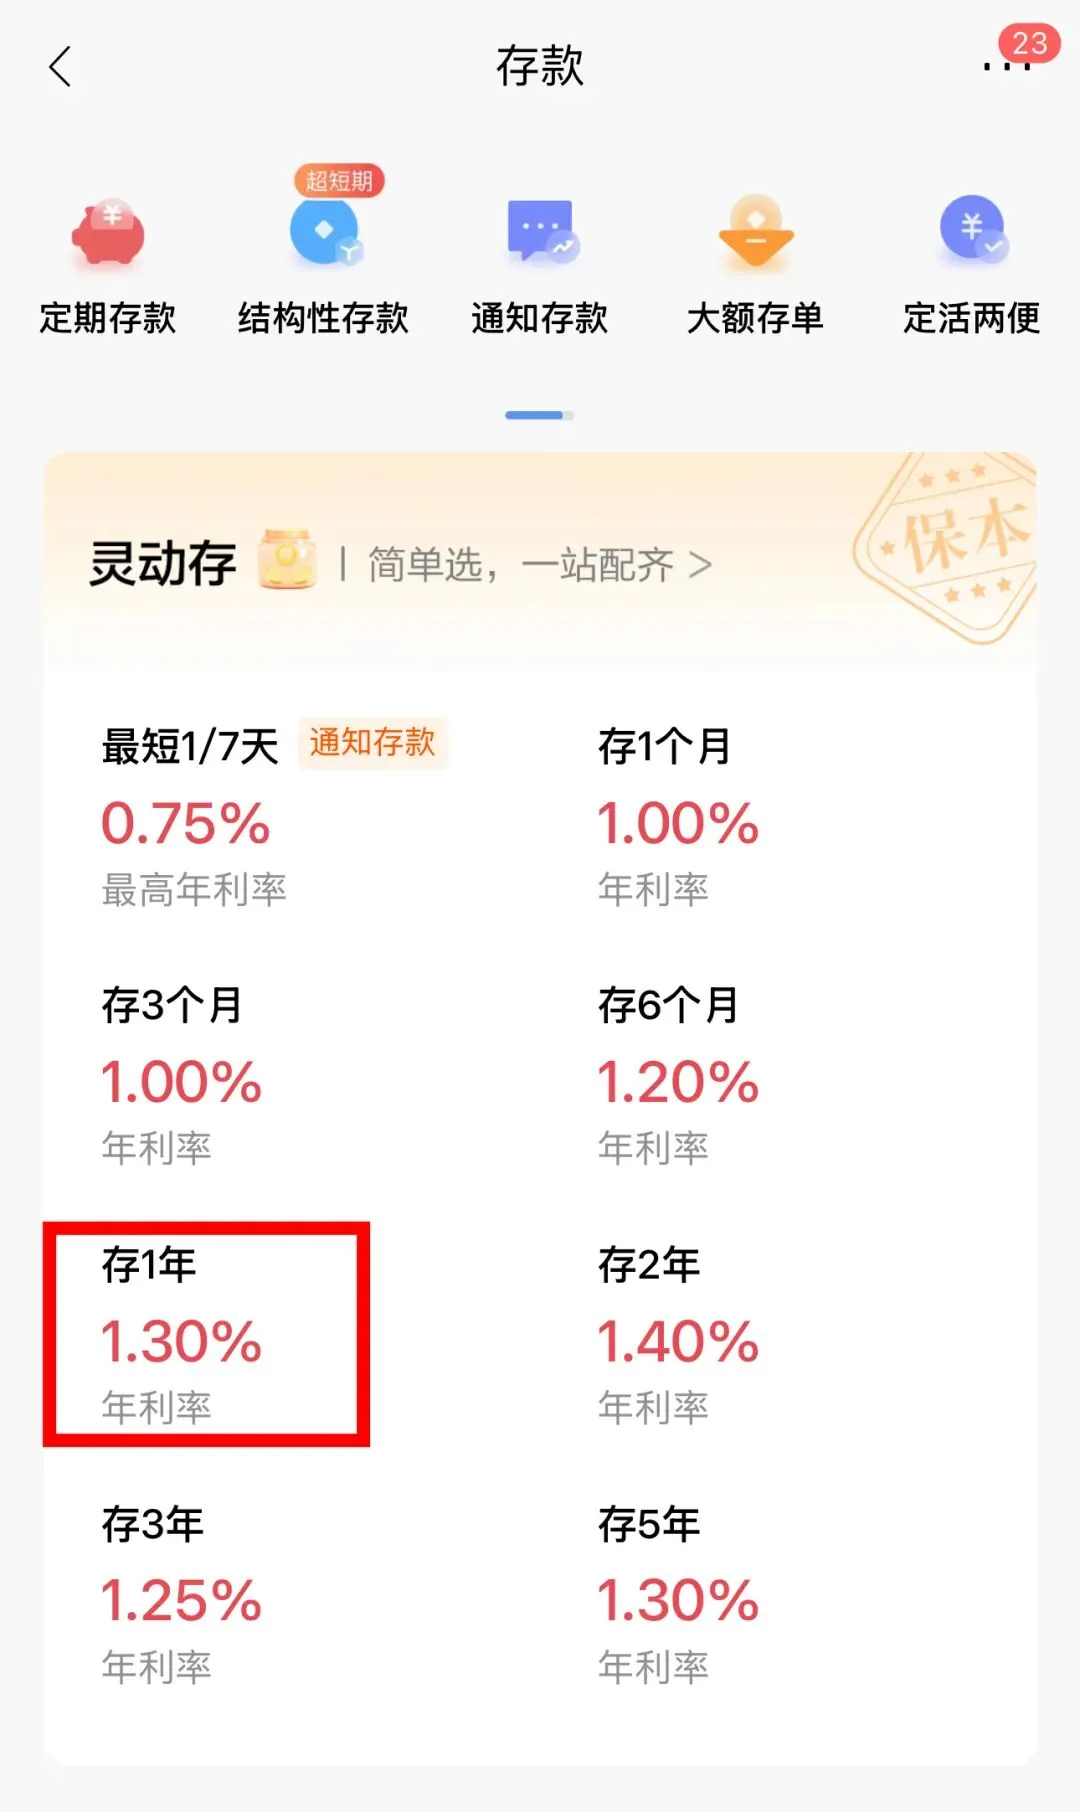
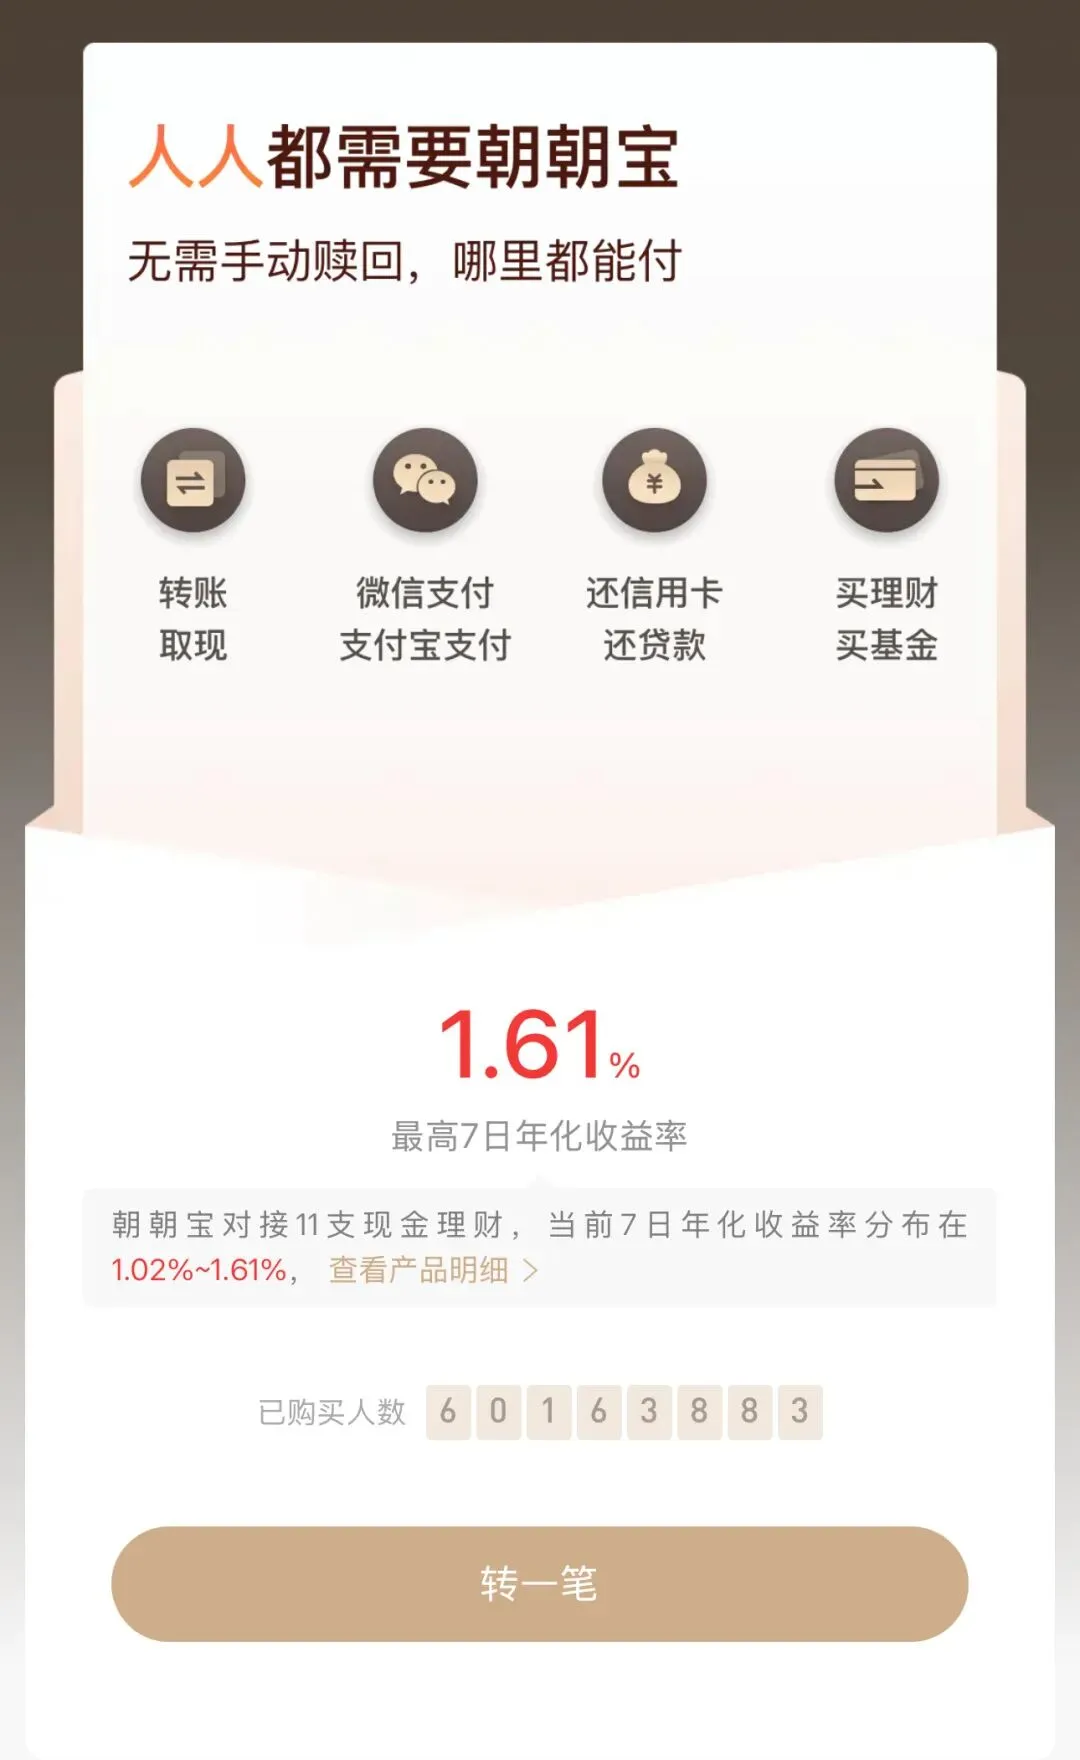
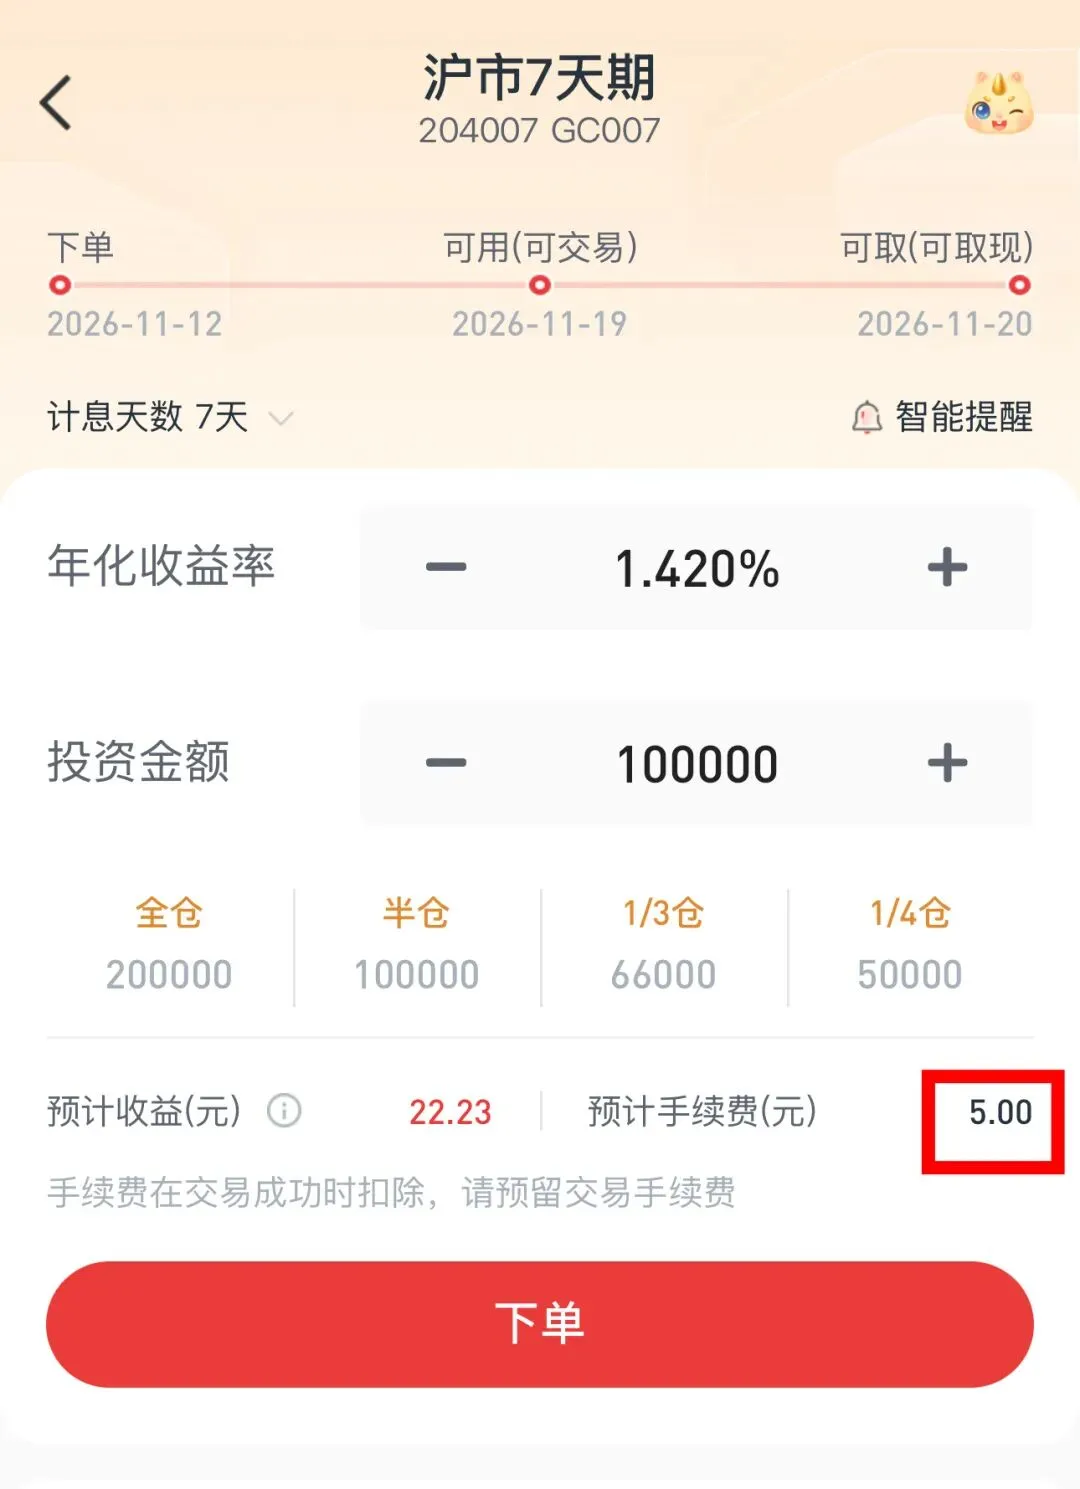
《为了给活期找个好去处,我把银行和券商的App扒了个底朝天》最近,为了给家里的“过冬资金”找个好去处,我把各大银行的App和券商账户狠狠扒了一圈。结果呢?不仅没找到惊喜,反而一肚子的无可奈何。曾几何时,我们去银行闭着眼睛买理财,4%、5%的收益是常态。但现在呢?大额存单跌破2%,1年期的定存只剩1.3%。这也就罢了,好不容易看到个2.8%、3.0%的产品,点进去一看:要么是“成立以来收益”忽悠你,要么是“挂钩黄金/股市”的浮动收益(搞不好最后只拿0.1%的底裤息),买个活期理财,甚至还要被扣个几块钱的“手续费刺客”。我忍不住在银行大厅里叹气:现在想找个保本、随时能用、还能赚点买菜钱的地方,怎么就这么难?其实,这也怪不得现在的银行。在整体降息的大周期里,无风险利率就是在一路往下走。如果你手里有一笔钱,既要求绝对安全,又要求随时能拿出来应急,还想要稍微高一点的收益——这几乎是一个“不可能三角”。但不可能,也得想办法。经过我这几天的实测,我总结出了一套“既要又要还要”的务实打法。如果你手里有闲钱,别再去盲买那些花里胡哨的理财了,直接把钱分成这几笔:🥇 第一笔:保命的钱(绝对的定海神针)要求:绝对保本,锁定期限工具:银行大额存单 / 定期存款 / 国债不管你怎么折腾,家里一定要有一笔“压箱底”的钱。这笔钱是应对未来一两年刚性支出的(比如孩子的学费、明年的保费、大额还款)。• 怎么买? 不要贪长,建议锁定 1年期 的大额存单(利率在1.3%左右)。千万不要买3年、5年期的“死钱”,因为未来的资金使用节奏你无法100%预判。这笔钱,只要受《存款保险条例》保护,哪怕银行出事,50万以内国家兜底。 📌【图注】:当下的银行存款现状:不仅1年期只剩1.30%,更离谱的是,3年期(1.25%)竟然比1年期还低!这种“利率倒挂”说明银行极其不看好长期降息趋势。所以,短期刚需的钱,锁1年刚刚好。🥈 第二笔:随时要用的钱(无缝衔接的活水池)要求:T+0秒到账,直接能还信用卡/贷款工具:朝朝宝等现金管理类理财,以及货币基金(余额宝/零钱通)这里我要重点给很多朋友“扫个盲”。以前我们总觉得“货币基金毫无风险”,这个认知,在当下的环境里得稍微修正一下了。其实,货币基金(比如余额宝)和银行现金管理类理财(比如朝朝宝),在现在的监管框架下,本质上是一对“孪生兄弟”。 它们投资的范围(短期存款、同业存单、短债等)、监管要求、甚至单日快速提现的上限(通常都是1万)都高度一致。• 关于风险:它们在法律上都不承诺保本,也不受存款保险保护。但在过去20年里,国内货币基金单日亏损的次数屈指可数,且幅度极小,实操中确实极难亏本金。• 关于收益(重点):这才是最要命的。现在货币基金的平均七日年化已经跌破1.2%,有些甚至跌破了1%。10万块钱放进去,一天连2块6毛钱都赚不到。• 怎么选? 这类工具的核心价值根本不是“赚钱”,而是“不让你的活钱在活期账户里以0.2%的利率躺着睡大觉”。它们适合放你每个月要还的房贷、随时可能发生的日常支出,但绝对不适合放你三五年不动的钱。不要为了那零点几个百分点的利差,去纠结选哪只货基,不值得。 📌【图注】:很多人只盯着“最高1.61%”,但点开详情你会发现,它是11支产品的组合,综合下来其实也就1.1%左右。但它真正的不可替代性,是“无需手动赎回、直接还贷款/买单”的极致流动性。🥉 第三笔:战略机动的钱(薅羊毛与自动化)要求:比活期高,免手续费,别让我天天打卡工具:券商逆回购 / 券商现金管家(如天汇宝)这笔钱是随时准备抄底,或者应对突发大额开支的“游击队”。• 国债逆回购:月末、季末常常有1.5%甚至更高的收益。但注意避坑:尽量买沪市的,且一定要找客户经理把手续费申请到一折,否则赚的利息全给券商交了过路费。• 券商自动理财:如果你跟我一样,不想每天定个闹钟去点“逆回购”,那就直接开通券商的自动理财。签个协议,晚上自动生息,白天自动变回可用资金。真正的“无脑躺平”。 📌【图注】:实操避坑:看着1.42%的收益挺香,但下方悄悄扣除的5元手续费,直接把实际年化拉低到了1.15%。这就是为什么很多散户做逆回购不仅没赚钱,反而给券商打了工。买之前,千万别忽略这些“隐形刺客”。🚨 但真正让我惊出一身冷汗的,是这次“找钱”的感悟在银行为了一两个点的收益斤斤计较时,我突然翻到了自己 2016年 买的一份年金险的万能账户。那个账户,白纸黑字写着:保底 3.5%,按月复利滚存,而且进出没有手续费。你们知道这在今天看来有多夸张吗?现在的银行,连1.3%的定存都要靠抢;而当年那个账户,即使这几年保险公司为了控制风险,强行“拉闸”关停了买入通道(只能出,不能进),但它依然每个月雷打不动地按复利给我发着利息。这件事给了我极大的震撼,也让我彻底想通了一个道理:短期理财固然重要,它能保住我们眼前的柴米油盐;但长期看趋势的规划,才是决定我们人生下半场从容与否的关键。像逆回购、朝朝宝、货币基金这样的工具,解决的是“流动性”问题;而像当年那种保底3.5%的账户,解决的是“生命周期”的问题。它是真正能穿越牛熊、伴随你一辈子的资产。因为你现在看不上眼的那点复利,拉长到10年、20年,会变成一笔极其惊人的财富。💡 写在最后:在这个低息时代,理财的尽头,不是算无遗策,而是心安理得。手里有粮,心里不慌。把短期要用的钱安排明白,把长期要养的底仓锁死。剩下的时间,不要天天盯着那跌了几毛钱的账户,去读书、去喝茶、去好好生活。毕竟,短期赚的是买菜钱,长期赚的,才是从容老去的底气。(如果你也有关于资产配置、现金流规划的小困惑,欢迎在后台留言,或者找我喝杯茶聊聊。作为一个在这个行业摸爬滚打了十几年的老兵,或许能帮你避掉几个大坑。)

 研报速递