研报速递
华发的不确定性需要一层层消除
文丨朝君
珠海国资企业华发集团债务问题仍受到关注。
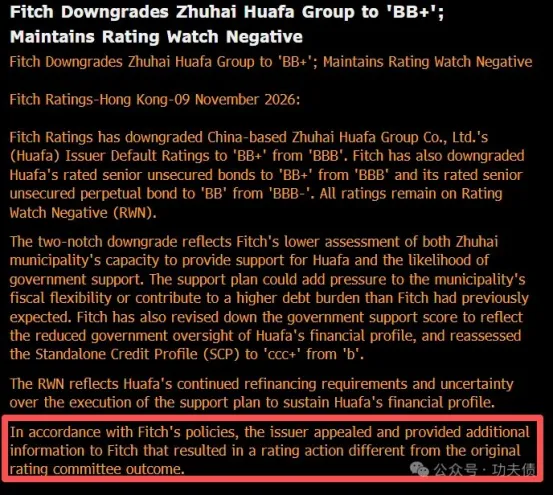
11月10日,华发集团公告披露,惠誉国际将集团主体评级自“BBB”下调至“BB+”。惠誉国际同时将集团获授的高级无抵押债券评级自“BBB”下调至“BB+”,并将其获授的高级无抵押永续债券评级自“BBB-”下调至“BB”。
公告强调,上述事项预计不会对华发集团的偿债能力造成重大不利影响,集团各项经营活动仍有序开展。
华发集团自然不会详细披露惠誉下调评级的更多内容,更不会明说这次下调意味着什么。
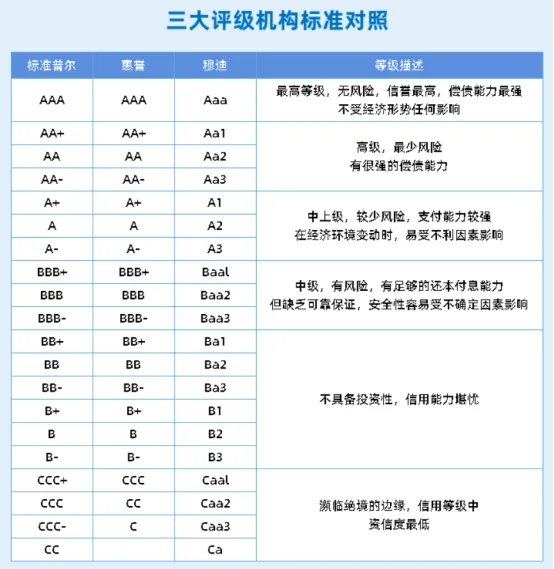
实际上,按照惠誉的划分,“BBB-”及以上称之为投资级,“BB+”及往下全部属于投机级,也就是市场俗称的“垃圾级”。华发集团此前的主体评级及债券评级,均属于投资级中下区间;但被下调两个评级后,如今均已不具备投资性,被国际评级机构视为信用能力堪忧的典型。
实际上,惠誉明确指,本次两个子级的下调,代表了该机构下调对珠海市政府对华发集团的支持能力,以及政府提供支持的可能性两项评估。理由是,纾困方案可能压缩珠海财政调度空间,或是带来高于此前预期的地方债务压力。
有意思的是,惠誉还提到一个细节:华发集团就此提出了申诉,并提交了额外材料,因此本次最终评级行动与评级委员会最初拟定的结论“存在差异”。
翻译一下:惠誉原先打算给华发更差的评级。
反观国内,联合资信近日选择维持华发集团“AAA”的主体长期信用等级,以及华发集团相关存续债券“AAA”信用等级,仅将其主体及债项列入负面观察名单。
这本质上是一种与惠誉做法相左、较为保守的做法:联合资信既承认华发集团短期流动、再融资风险显著抬升,将主体与债项列入负面观察,却又押注珠海国资的强力兜底支持的高确定性。
这种押注并非只关乎华发集团自己,国内评级机构的评级观察名单像水一样,顺着担保合同往下流。11月的头一个星期,它已经流到了华发系的两张金融牌照上。
最先感到压力的是横琴人寿。这家注册在横琴粤澳深度合作区的寿险公司,是合作区唯一的全国性寿险法人机构,第一大股东是珠海华发投资控股旗下珠海铧创,穿透后实控人为珠海市国资委。
2026年前三季度,横琴人寿净亏损12.32亿元,其中第三季度单季亏损15.97亿元,主因是权益类投资回撤。亏完之后,所有者权益仅剩6.95亿元,对应473.66亿元总资产。
11月4日,东方金诚将华发集团主体列入评级观察名单,同时把由华发集团提供连带责任担保的“26横琴人寿资本补充债01”及“02”一并列入观察;11月6日,联合资信做出同样动作。
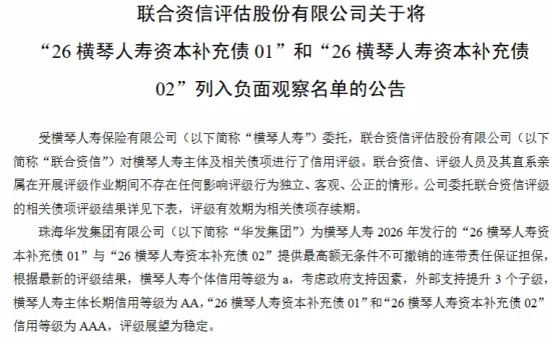
资本补充债是寿险公司补充资本的工具,横琴人寿今年6、7月刚发行合计11亿元,华发集团提供最高额无条件不可撤销的连带责任保证担保。担保人被列入观察名单,直接后果是这类工具的定价与续发承压。
这需要提到另一层背景,截至三季度末,横琴人寿核心偿付能力充足率111.92%,较上季度下降22.11个百分点;公司预计下季度末降至98.58%,跌破100%的监管红线。股东担保出了问题,公司又恰好处在需要补充资本的时点上,真可谓“一根筋两头堵”。
除了保险牌照,同一周,券商牌照也被点名。华金证券由珠海华发投资控股持股79.01%,是华发系金融版图的一员。该公司底子在券商中本就靠后,此前连续两年亏损,直到2025年才扭亏盈利1569万元,如今存续债也蒙上了不确定性。
联合资信公告维持华金证券的主体长期信用等级AA,但将“26华金K1”列入负面观察名单。同样地,这只债的AAA债项评级并非来自华金证券自身,而是来自担保人华发集团。
公告更是直接指出,“26华金K1”债项信用等级与华发集团信用资质高度相关。若华发集团信用资质进一步弱化,其对债券的担保代偿能力存在一定的不确定性,将直接削弱该债项的增信基础。
观察名单不是判决书,但它是定价公式改写的前奏。眼下华发系存续债大多停留在列入观察阶段,实质性下调尚未落地。但这恰恰是风险传导最微妙的窗口。内外评级的剪刀差,最终会兑现为华发系下一次发债的票面利率,集团的信用链每扩大一分,融资成本就抬升一截。
当华发这一重身份从隐性背书变成显性的定价变量,它整个系统的估值逻辑,就已经回不到从前了。
- END -