研报速递
债券市场日报
2026年11月11日
电话:010-66173331
一、资金面
周三(11月11日),央行公告称,为维护银行系流动性合理充裕,中国央行公开市场今日以固定利率、数量招标方式开展1820亿元隔夜逆回购操作,中标利率为1.25%。由于当日有2260亿元隔夜逆回购到期,公开市场实现净回笼440亿元。
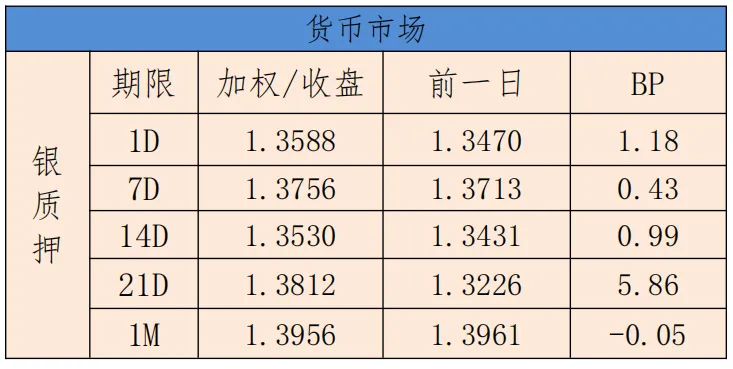
今日银行间市场主回购利率整体上行。隔夜加权平均利率收盘于1.3588%,上日的收盘价为1.3470%,上行1.18BP;14天收盘价为1.3530%,相比较昨天的收盘价格1.3431%,上行0.99BP。
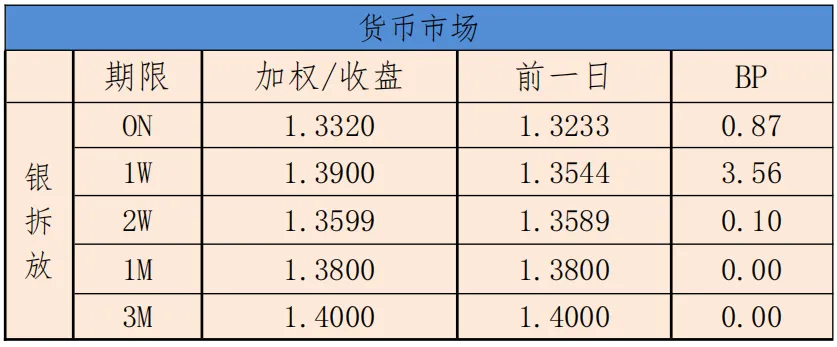
今日上海银行间同业拆放利率(Shibor)整体上行。隔夜Shibor上行0.87BP,报1.3320%。7天期Shibor上行3.56BP,报1.3900%,1个月Shibor稳定至0.00BP,报1.3800%。
二、市场面
1. 利率债方面
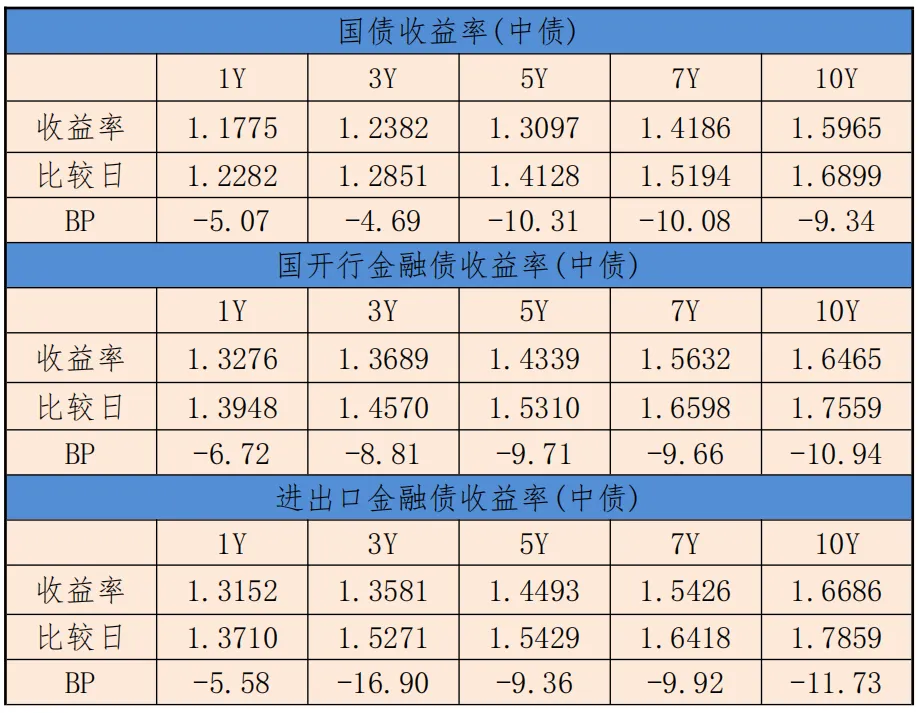
国债5年期带动曲线对应期限下行10.31BP,至1.3097%;7年期带动曲线对应期限下行10.08BP,至1.4186%。
国开债曲线今天收益整体下行,3年期带动曲线对应期限下行8.81BP,至1.3689%;5年期带动曲线对期限下行9.71BP,至1.4339%;10年期带动曲线对应期限下行10.94BP,至1.6465%。
中债进出口金融债曲线整体下行,10年期带动曲线对应期限下行11.7BP,至1.6686%。
2. 信用债
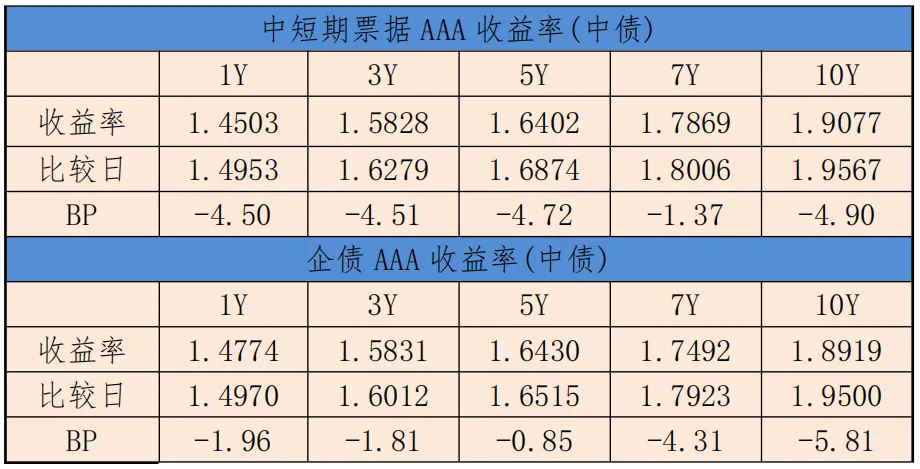
中债中短期票据收益率曲线(AAA)1年期收益率下行4.50BP,至1.4503%,3年期收益率下行4.51BP,至1.5828%。
8三、政策动向
1、货币政策方面,预测2026年政策利率将保持不变,2027年则有望进入新的宽松窗口。LPR 预计下调两次,每次10个基点;同时,存款准备金率可能下调50个基点,为市场提供中长期流动性支持。基准情形仍是认为明年人民币将继续保持有序升值态势。我国出口顺差仍将保持较强水平。具体来看,两项货币政策工具由阶段性安排转为长期制度,第三批互换便利操作蓄势待发;主动ETF募集已超350亿元,后续将有序引导扩大浮动费率基金供给。在资产端,护盘式回购规则拟放宽触发条件并建立专项基金约束机制;融资融券则将统筹优化保证金比例等指标,预留逆周期调节弹性,适度释放融资空间。叠加三季报盈利企稳回升的基本面支撑,这些制度性安排正逐步夯实A股市场长期平稳运行的底层基础。从互换便利的操作进展看,截至今年10月底,已开展两批次操作,28家证券公司和基金管理公司参与,合计金额1050亿元。证监会同步明确,已同意31家证券公司和基金管理公司开展第三批互换便利操作,申请额度超过1000亿元,近日开始操作。
2、股票回购增持再贷款工具的使用规模已超出首期额度。截至今年10月底,全市场已有近千家上市公司披露超千单回购增持贷款公告,拟使用银行贷款额度上限近2700亿元;加上中国国新、中国诚通两家国有资本运营公司申请的1800亿元增持贷款,目前申请贷款额度上限累计约4500亿元,超过首批3000亿元的回购增持额度。建立回购专项基金的长效机制。要求上市公司在年度现金分红计划中明确一定比例资金纳入回购专项基金;存在超募资金的公司需将一定比例超募资金纳入该基金并专项用于股份回购注销;同时,公司通过集中竞价卖出护盘式回购股份的所得收益亦须纳入回购专项基金。证监会表示,下一步将在深入研究论证的基础上抓紧修订《上市公司股份回购规则》,增强护盘式回购的约束力。在规则正式修订前,证监会将加强和有关方面协调配合,支持、鼓励和督促具备条件的上市公司,特别是重要指数成分股公司、龙头科技股公司按照上述要求结合自身实际积极实施股份回购,持续做好市值管理。
3、随着科技股高位回调,公募的赛道天平正悄悄向消费倾斜。临近年末,面对净值防御压力,一批重仓AI、半导体的成长风格基金集体“降科技、增消费”,试图依靠低估值内需资产对冲净值波动。随着科技股高位回调,公募的赛道天平正悄悄向消费倾斜。临近年末,面对净值防御压力,一批重仓AI、半导体的成长风格基金集体“降科技、增消费”,试图依靠低估值内需资产对冲净值波动。公募业内人士认为,三、四季度的风格切换打破了科技行情持续分流消费板块资金的旧格局。一方面,科技股带来净值回撤压力;另一方面,消费板块对悲观预期已充分消化,为基金净值构筑起安全垫。
4、尽管整体增速会放缓,但从全球范围看,我国仍是全球第一大出口国,顺差在全球所占比重仍处于高位。同时,在不刻意追求贸易顺差的情况下,汇率调节可以发挥自动稳定作用。“在面临贸易摩擦抬头的情况下,这也是一种主动调整的姿态。因此,我们仍倾向于认为人民币继续保持强势。”当前,我国利率处于历史低位,中美利差以及中国和发达国家之间的利差均处于历史高位,且明年可能继续走扩。在这种情形下,如果出现催化因素,不排除在某个时点上,利差叙事可能会压倒贸易叙事,从而出现汇率走势阶段性逆转。证监会有关部门负责人就近期稳市场稳预期相关工作答记者问,回应了市场关注的两项结构性货币政策工具后续安排、上市公司股份回购规则优化、主动ETF募集进展以及融资融券逆周期调节等核心议题。从回应内容看,政策着力点继续落在完善市场内在稳定机制上,通过货币政策工具与资本市场制度的协同,为市场引入增量资金并优化融资环境。
5、从使用主体看,民营企业金额占比约60%,央国企约40%;从地域分布看,长三角、珠三角及北京等地区的企业使用量较多。为进一步提高上市公司回购便利度,发挥市场内在稳市功能,经过广泛调研,近期证监会拟对“为维护公司价值及股东权益所必需而回购股份”(即护盘式回购)作出四项重大调整优化:一是放宽触发条件与操作限制。将股价“破发”新增为可以开展护盘式回购的情形之一,并明确护盘式回购不适用“公司股票上市已满六个月”的限制,同时取消护盘式回购中开盘和收盘集合竞价阶段不得申报的限制。二是强化上市初期公司的承诺履行。 要求上市36个月内的上市公司,当股价触及护盘式回购情形时,须严格落实上市承诺中的稳定股价措施。三是引导超募资金及时用于回购。 要求存在超募资金的上市公司在触及护盘式回购情形时,须及时实施回购。
四、当日观点
受国际市场价格变动影响,国内汽油价格上涨4.2%,涨幅比上月回落0.7个百分点,影响CPI环比上涨约0.14个百分点。10月份,居民消费价格指数(CPI)环比持平;同比上涨0.7%,涨幅比上月回落0.2个百分点;扣除食品和能源价格的核心CPI同比上涨0.8%,涨幅比上月回落0.2个百分点。工业生产者出厂价格指数(PPI)环比上涨0.7%,涨幅比上月回落0.5个百分点;同比上涨5.7%,涨幅比上月扩大0.7个百分点。从环比看,全国CPI由上月上涨0.2%转为持平。其中,工业消费品价格上涨0.3%,涨幅比上月回落0.4个百分点,影响CPI环比上涨约0.10个百分点。工业消费品中,受国际市场价格变动影响,国内汽油价格上涨4.2%,涨幅比上月回落0.7个百分点,影响CPI环比上涨约0.14个百分点;黄金饰品价格下降5.9%,降幅比上月扩大3.8个百分点,影响CPI环比下降约0.03个百分点。服务价格由上月下降0.2%转为上涨0.1%,影响CPI环比上涨约0.04个百分点。服务中,国庆假期出行人数增加,宾馆住宿、飞机票和旅行社收费分别上涨6.5%、3.3%和2.4%,合计影响CPI环比上涨约0.04个百分点。食品价格由上月上涨0.4%转为下降1.0%,影响CPI环比下降约0.17个百分点。食品中,气候条件适宜,鸡蛋、鲜菜和鲜果价格分别下降6.3%、5.8%和0.6%,合计影响CPI环比下降约0.13个百分点;市场供应充足,水产品和猪肉价格分别下降1.3%和1.0%,合计影响CPI环比下降约0.04个百分点;牛肉和羊肉价格分别上涨1.6%和0.8%,涨幅均有回落。从同比看,全国CPI上涨0.7%,涨幅比上月回落0.2个百分点。其中,汽油价格上涨22.4%,涨幅比上月扩大5.8个百分点,影响CPI同比上涨约0.63个百分点,带动能源价格涨幅由上月的7.3%扩大至本月的9.9%。扣除能源的工业消费品价格上涨1.2%,涨幅比上月回落0.4个百分点,影响CPI同比上涨约0.30个百分点。其中,数据存储设备、平板电脑、计算机和移动电话机价格分别上涨45.4%、29.3%、23.0%和16.7%,四项合计影响CPI同比上涨约0.26个百分点;黄金饰品价格上涨4.5%,涨幅比上月回落18.0个百分点,影响CPI同比上涨约0.02个百分点。服务价格上涨0.7%,涨幅比上月回落0.1个百分点,影响CPI同比上涨约0.34个百分点。服务中,医疗服务价格上涨3.6%,涨幅比上月回落0.4个百分点;出行服务价格上涨1.5%,涨幅比上月回落0.6个百分点。食品价格下降2.9%,降幅比上月扩大1.2个百分点,影响CPI同比下降约0.49个百分点。食品中,鲜菜、猪肉和鲜果价格分别下降16.9%、8.6%和3.8%,合计影响CPI同比下降约0.54个百分点;粮食、食用油和奶类价格降幅在0.5%—1.2%之间,合计影响CPI同比下降约0.03个百分点;鸡蛋价格上涨12.3%,涨幅比上月回落5.1个百分点,影响CPI同比上涨约0.05个百分点;牛肉和羊肉价格分别上涨8.7%和5.8%,合计影响CPI同比上涨约0.09个百分点。从环比看,全国PPI上涨0.7%,涨幅比上月回落0.5个百分点。本月PPI环比运行的主要特点:一是输入性和季节性因素影响主要能源相关行业价格上涨。国际能源价格上行带动国内石油和天然气开采业、煤炭开采和洗选业价格分别上涨6.0%和2.7%;受上游基础能源价格传导和迎峰度冬关键准备期电煤及燃气需求释放等因素影响,下游精炼石油产品制造、有机化学原料制造、煤炭加工、燃气生产和供应业价格分别上涨6.8%、6.8%、3.2%和1.5%,6个行业合计影响PPI环比上涨约0.61个百分点,超过总涨幅的八成。二是产能治理有序推进、人工智能快速发展带动部分原材料及装备制造行业价格上行。部分行业产能有序调整,供求关系有所改善,非金属矿物制品业价格上涨0.8%,汽车制造业价格在连续下降3个月后转为持平;人工智能持续赋能产业转型带动相关行业需求增加、价格上涨,电气机械和器材制造业、计算机通信和其他电子设备制造业价格均上涨0.1%。三是消费品市场供给充足、需求平稳,价格总体稳定。消费品制造相关行业价格总体保持稳定,其中纺织业、农副食品加工业价格分别上涨0.2%和0.1%;造纸和纸制品业、酒饮料和精制茶制造业价格分别下降0.4%和0.1%;家具制造业、烟草制品业价格均持平。日前召开的国务院常务会议指出,完善资本市场稳市机制,增强股市内在稳定性,促进资本市场平稳健康发展。南开大学金融发展研究院院长田利辉表示,这体现了国家层面对于资本市场的高度关注,释放了呵护市场的明确政策信号。此前,中国人民银行行长潘功胜在向全国人大常委会报告金融工作情况时也提到,实施好支持资本市场的货币政策工具,支持中央汇金公司发挥类平准基金作用,拓宽中长期资金来源、渠道和入市方式,巩固完善资本市场稳市机制。“稳市机制”频频出现在下一步的政策安排中,稳市举措已不只是应对短期波动的临时手段,更是正被纳入金融治理框架,走向长期化、制度化、常态化。政策脉络清晰可见。从央行会同金融监管总局、证监会召开两场座谈会研究部署用好用足政策工具,到回购增持再贷款转为长期制度性安排、利率降至1%,再到第三批互换便利参与机构扩围,金融管理部门持续优化政策安排,激励金融机构用好用足工具,让政策更有效地支持市场稳定力量。目前,银行已向中国人民银行报送股票回购增持再贷款额度申请超过2000亿元。31家证券公司和基金管理公司参与第三批互换便利,意向申报额度超过1000亿元。多家券商明确表示,中标额度将“尽快全部投入使用”。两项支持资本市场政策工具正协同发力,央行会同金融监管总局、证监会已明确表态,将根据市场关切,进一步研究优化政策要素和实施细则。中航证券首席经济学家董忠云认为,本轮政策兼顾短期流动性支持与中长期市场稳定机制建设,有助于缓解市场资金压力、稳定投资者预期,推动风险偏好逐步修复。还需持续观察政策实施效果和市场资金的供求关系,短期看,关键是推动已经出台的稳市场政策更快、更充分地发挥作用,提高金融机构和上市公司的参与积极性,并加强对实际资金投放和回购增持进度的跟踪,让政策效果更加充分地体现。与此同时,动态监测资金供求变化,避免短期资金供求压力集中释放,缓解资金层面的负反馈。从中长期来看,要继续完善中长期资金入市机制,增强资本市场的内在稳定性和韧性。持续深化投资端改革,提升投资者获得感,同时强化监管与风险防控,营造公开、公平、公正的市场环境,推进高水平对外开放,增强国际影响力。放眼全球,当前国际资金对中国资产依然低配。“若中国经济基本面保持稳健、政策拐点如期兑现,我们认为,明年中国市场有望迎来不错的配置机会,值得期待。”周期修复正在兑现,今年增长目标有望如期实现。我们在9月初判断,下半年经济将经历一轮由投资主导的周期修复,支持2026年经济增长实现预定目标。”从当前数据看,这一判断正在得到验证:三季度GDP增速好于市场预期,8月以来出台的一系列增量政策效果逐步显现,经济整体延续“前高—中低—尾高”的季度运行节奏。受能源价格上涨和AI产业链涨价带动,预计全年名义GDP增速将超过6%,GDP平减指数有望在连续三年负增长后首次转正。宏观政策将从总量和结构两方面同时发力,为经济增长托底。将2027年预算赤字率提高至GDP的4.5%,释放明确的稳增长信号;同时,将特别国债和地方政府专项债额度各增加5000亿元,带动广义财政扩张约2万亿元,以弥补土地收入缺口并对冲增长下行压力。