近日,黑板洞察发布《2026中国法考培训行业深度研究报告——从名师竞争到系统竞争:高位平台期下的价值迁移、机构分化与长期增长逻辑》。报告通过对制度演进、报名规模、用户结构、产品体系、机构模式与AI应用的梳理发现,法考培训并没有因为内容免费化而失去市场,它只是正在经历一场价值迁移。我盯着这份《2026 中国法考培训行业深度研究报告》翻了两遍,最大的收获不是数据,是一句挺扎心的话:免费压低的是"讲课"的价格,不是"把法考考完"的全部成本。我曾经也有个律师梦,也搞了一个法律专业的学历,20年和22年前后两次上场迎战,可惜最好的成绩也以10分之差折戟沙场,算是人生一憾事,不过好在由此认识了一群更优势的律师朋友,比如我那敬爱的姚大律师(打个广告,姚馀佳律师为青岛优秀青年律师,专注于刑事、民事、上市公司经济案件,山东省级刑事法律援助案件承办律师,青岛市律师协会律师行业党建工作委员会委员、刑事诉讼专业委员会委员,青岛市市南区人民政府信访事项听证员等,积极投身于各项社会公益活动,曾获“山东省律师行业公益法律服务表现突出律师”有需要的可以留言哦)言归正传,下面这些,一半是报告里的硬事实,一半是我顺着它往下琢磨的生意经。先说好,机会那部分是我自己推的,不代表报告结论。一、先把账算明白:这是一门不大、但很难死的生意
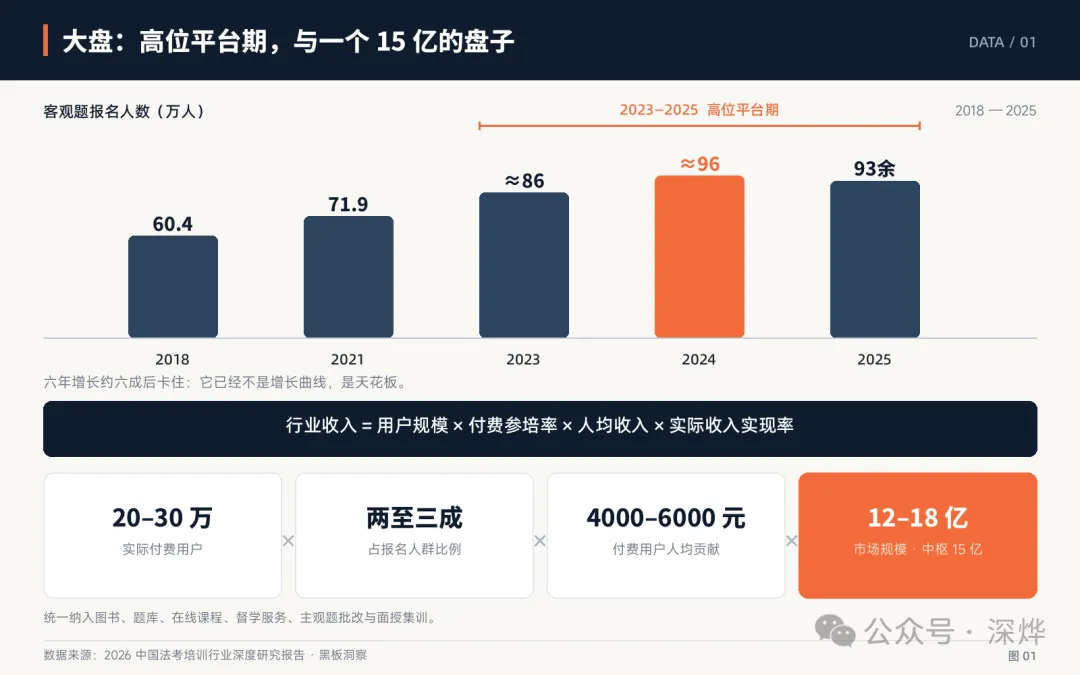
2018 年首次法考 60.4 万人报名,2024 年冲到 96 万以上,2025 年回落到 93 万余。六年涨了约六成,然后卡住了。这个数字我看了两遍才反应过来:它已经不是增长曲线,是天花板。制度给的底盘很稳(职业准入、在职晋升、就业"安全垫"、身份认同),但别再指望靠报名人数把盘子做大。行业收入 = 法考用户规模 × 付费参培率 × 付费用户平均收入 × 实际收入实现率最后那半截是灵魂。赠课、重读、退费、盗版、渠道分成,全从这儿漏出去。做运营的都懂:GMV 好看和钱到账,中间隔着一整个售后部。按报告测算,实际付费用户约 20–30 万(占报名人群两三成),人均贡献 4000–6000 元,把图书、题库、督学、批改、面授都算进来,市场规模约 12–18 亿,中枢15 亿。够养几家全国性机构,但容不下几十家一起高速增长。更难受的是这门生意的一次性消费属性:考过的人不会再买第二次,每年都得重新找新用户。于是流量费变成刚性成本,投放少了没增长、投放多了挤占教学投入;而高客单产品又要配班主任、批改、场地。两头一挤,利润薄得比想象中快。所以我的判断很直接:这不是规模游戏,是单位经济模型游戏。四个变量里,用户规模动不了,能动的只有参培率、客单价和实现率——而这三个,全指向同一个词:运营效率。二、掏钱的人换了:从"找课"变成"找人管我"
2024 年来自法治实务部门的报考者超过 26 万,占报名总量约 27%。再加上企业法务、跨行转型的、二战后三战的,在职人群已经是这门生意里最肯花钱的一批。他们的痛点特别不"教育":不是听不懂,是听不完。加班、通勤、带娃把计划切得稀碎,课程买得再好,没刷完就等于零。报告把这叫"反人性"——长期、重复、延迟回报,靠意志力根本撑不住。于是分层就出来了:在校生买名师和教材,在职买时间效率,零基础买路径,多次参考者买纠偏,高压转型人群买陪伴和兜底。同一套课,卖给五个人,得讲五种价值。说白了,用户买的是三样东西:把有限时间重新排一遍、及时知道自己差在哪、以及有人在自己想摆烂的时候把进度拽回来。卖知识是内容生意,卖"完成概率"是服务生意——后者不会因 AI 变便宜,因为人性没变。三、产品不是"班型表",是一张各背 KPI 的漏斗
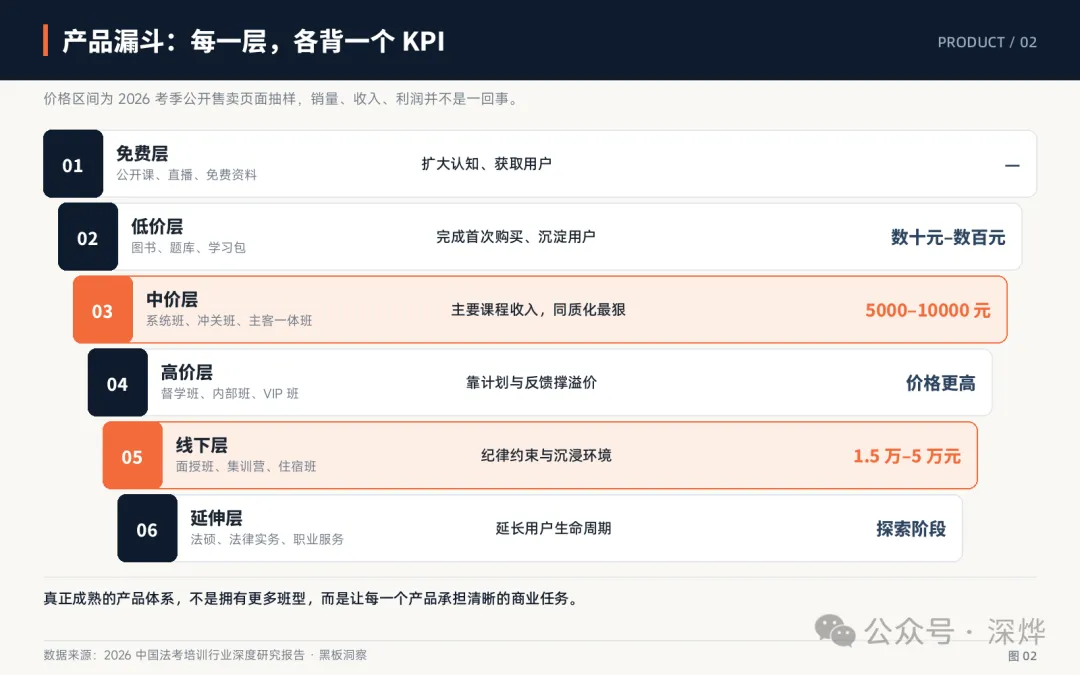
报告抽了 2026 考季的公开售价,我顺手把它读成了一张任务表:免费层(公开课、直播、资料):拉认知,别指望赚钱;
低价层(图书、题库、学习包,几十到几百):完成第一次付费,把人留下;
中价层(系统班、主客一体,5000–10000):主要收入,但同质化最狠,涨价最难;
高价层(督学、内部班、VIP):靠计划和反馈撑溢价;
线下层(面授、集训、住宿,1.5 万–5 万):卖的不是课,是纪律和沉浸环境;
延伸层(法硕、实务、职业服务):拉长用户生命周期。
销量、收入、利润,是三件事。免费层要扛内容制作和投放成本,系统班被同质化压着价,高客单吃人力,线下吃场地和住宿。报告里有句话我抄进了笔记:完全靠人工堆叠,服务越多,成本越高。所以真正该问的不是"我们有多少个班型",而是"这一层替谁背了哪个指标"。未来利润更可能集中在在职解决方案、个性化规划、主观题批改、学习管理和高质量线下交付——但前提是流程、数据、技术先铺好,否则高服务就是高亏损。四、竞争从名师挪到了系统,顺带说透 AI
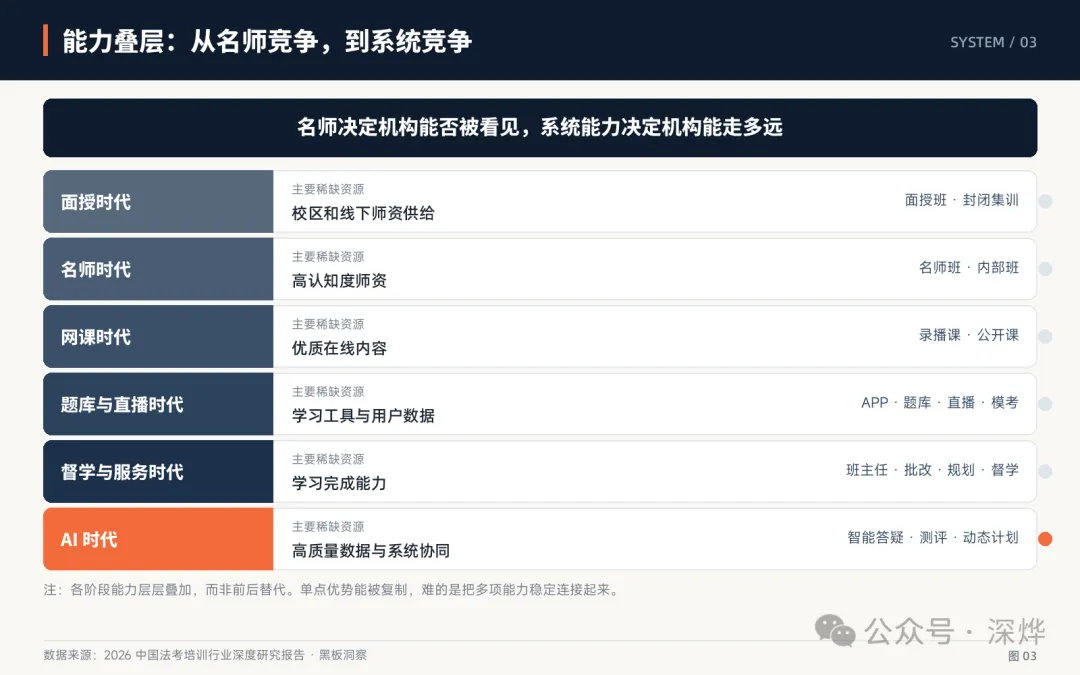
行业现在分三种活法:厚大、瑞达是名师内容型,觉晓是技术效率型(题库、计划、过考模型),众合是综合平台型(图书、课程、题库、线上、线下、法硕全接住)。报告里那句"名师是放大器,组织才是底层系统",我认。早年老师集体流动、索赔上亿的旧事,本质就是单点资产太脆:用户信的是"某位老师的课",老师一走,课、书、流量一起走。今天五个结构性矛盾——内容越来越像、名师不能唯一、流量停不下来、服务不能无限堆人、组织跟不上产品复杂度——最后都收束到同一件事:能不能把多项能力稳定连起来。渠道也是。一个考生可能抖音刷到老师、B 站试听、小红书比机构、搜索找官网、最后在企微成交。获客早不是"押中某个平台",而是让内容、低价体验、系统课、后续服务形成连续关系。这点我们做内容的最该懂:别把每次触达都当成交,要当用户关系的第一天。AI 那部分报告拆了五层:内容辅助 → 练习评价 → 规划诊断 → 服务协同 → 组织效率。字幕、总结、基础答疑快成标配了,差距从第三层才拉开。判断一家机构别问"接了哪个模型",问四个更土的问题:计划完成率、中断后的恢复率、AI 与人工评分的一致性、单位用户交付成本。也顺手泼一盆冷水:AI 不会替谁背锅。法条会更新,主观题有裁量空间,人真崩了,系统只会发一条提醒。让 AI 干标准化、让人干判断和情绪,才是能规模化的那套。五、我看到的几个能真收到钱的位置
这几条是我自己顺着报告推的,写给同样在找切口的人:把"诊断和批改"单独做成产品。 主观题批改、薄弱点定位、单科纠偏,是多次参考者的刚需,也是人工最贵、AI 最能降本的环节。按次、按科、按阶段卖,轻量、可复购,还顺手攒下最值钱的评分数据。比起再开一个系统班,我更愿意先干这个。
在职人群的"时间托管"。 别卖加量,卖删减:用剩余时间、基础、薄弱点动态排任务,告诉用户"这块可以先放弃"。内容越泛滥,取舍越值钱,而且天然接得住 AI 规划层。
给中小机构和个人讲师做系统能力中台。 报告说集中度仍不高,地方分校、个人团队、小型带学产品散了一地。他们最缺的不是老师,是接住流量那套题库、督学、批改、学情。B2B 收工具费,比在 C 端跟头部拼投放稳得多。
重估线下的"注意力场景"。 普通面授会被网课继续挤,但封闭集训、主观题冲刺、实务项目这类强约束场景还有溢价,1.5 万–5 万的价格带已经替它投过票了。线下别再卖课,卖"被管着"。
拿证之后那段路。 横向拓科(法硕、CPA)最容易出收入,纵向实务与职业服务最能拉长关系,法律科技想象最大但报告说得很实在——那更像一次新的创业。有个红线:别把"保就业"包装成产品,卖路径、训练和信息,别卖不可控的结果。
最慢但最深的那个:过线样本。 谁有连续、真实、能关联考试结果的学习数据,谁才能让 AI 从营销词变成学习操作系统。这事儿三年才见效,但一旦跑通,别人接同一个大模型也追不上。
六、前景和几句建议
2026–2030,我同意报告的判断:报名高位波动、自然增长消失;基础课继续商品化,录播利润承压;高服务仍有溢价;AI 变基础设施;线下向高价值场景收缩;集中度温和提高,但不会快速寡头化;合规(广告承诺、退款、数据、AI 准确性)从加分项变底线。行业不会变更"大",会变更"厚"——从一次考季的收入,变成一个人五六年的职业关系。别再卷免费课了,它现在是入场券,不是产品;
把名师的东西沉成课程标准、题库和教研,人走了资产别走;
扩高服务之前先算单位交付成本,人力硬扛不出利润;
AI 只投"能触发人工动作"的环节,功能数量是最虚的 KPI;
延伸业务一次只挑一条主线,三条平均用力等于三条都不深;
别用"保过""保就业"换短期转化,规则透明本身就是转化率。
如果是新玩家,我的建议更偏心一点:别做"又一个网校",去干大机构不愿意弯腰的活——在职诊断、主观题、区域督学、中台工具。盘子只有 15 亿,但缝隙比盘子多。写到最后,我脑子里还是开头那个画面:课越来越便宜,贵的是有人替你把这件反人性的事,一天一天盯完。这行卖的从来不是知识,是秩序、反馈,和一点点"我大概能过"的确定感(感觉中公教育的包过班就是这种确定)。

 研报速递