研报速递
但这一天,中信证券、国泰海通、中金公司、中国银河、招商证券等多家头部券商,同步完成了一件事:互换便利操作,买入首批股票。
从“央票换入”到“质押回购”再到“股票买入”,整个流程,三个交易日内跑完。
这意味着,央行给机构开的这条“专属融资通道”,彻底跑通了。
接下来,千亿级的增量资金,会陆续进场。不是喊话,是真金白银。
今天我们就来聊清楚:这个互换便利到底怎么玩的?机构为什么愿意用?以及,这对市场到底意味着什么。
互换便利不是央行直接撒钱
很多人一听“央行工具”,以为就是央行印钱买股票。不是。
互换便利的本质,是央行给券商、基金、保险公司开的一条“融资专线”。
流程是这样的:
机构手里有股票、ETF、债券,但这些资产流动性不好,急着卖可能折价。现在,机构可以把这些资产抵押给央行,换回国债。国债是硬通货,拿去市场上质押融资,换成现金。然后,拿着现金去A股买股票。
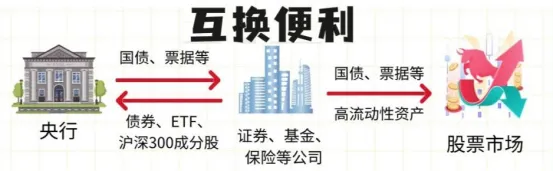
绕了一圈,但目的很明确:让机构在不卖股票的情况下,拿到钱,再去买股票。
而且,这笔钱是“专款专用”,只能买股票,不能干别的。
有人会问:直接卖股票换钱不就行了?
问题就在这。很多证券流动性差,急着卖要折价,损失不小。而且机构是代客理财,既要保持仓位,又要留现金应对赎回,资金经常腾挪不开。多一条融资渠道,就多一分主动权。
成本低到机构无法拒绝
机构愿意用这个工具,最直接的原因:便宜。
11月3日,31家证券、基金公司参与投标,中标费率只有10个基点,资金总规模1000亿。
10个基点是什么概念?加上后续回购的资金成本,综合成本大概1.5%左右。
对比一下:即便在当前低利率环境下,机构用短期融资券、同业存单、转融通这些常规方式,综合成本也要1.5%到2.5%。
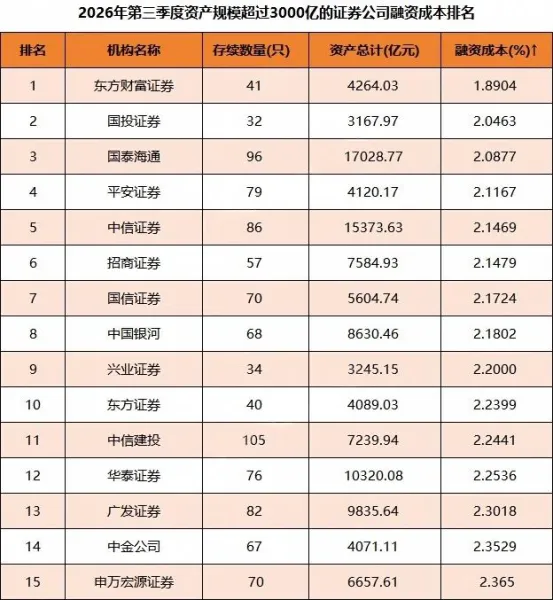
互换便利的成本,比常规融资便宜了一大截。
便宜到什么程度?光是权重股的高股息,就能覆盖这笔成本。机构借钱买高股息股票,股息覆盖利息,还有得赚。
有利可图,机构自然愿意用。
而且,这个工具还有一个隐藏的好处:不卖股票也能融资。
市场下跌的时候,基金面临赎回压力,传统做法是被迫卖股票。有了互换便利,机构可以拿资产换国债、换现金,不用被动减仓,反而有余力在低位增持。
这一下,就把“下跌—赎回—跌幅扩大—赎回更多”的负反馈链条,给切断了。
机构这次进场,不只是完成任务
比工具本身更重要的,是机构的态度。
中金的判断是:沪深300市盈率最低回落到11.8倍,低于过去十年平均值;创业板市盈率处于2.8%的历史百分位,极低水平。
中信的判断是:A股非AI板块在全球市场处于中位数以下,盈利增长正在从少数高景气行业,转向更广泛的行业。
机构这次进场,不是配合上级完成行政任务。它们是真觉得,当前市场的风险收益比,到了值得介入的阶段。
看数据也能看出来。这次规模1000亿,31家机构参与,接近前两次的总和。2024年10月首期500亿、20家机构,2025年1月第二次550亿。
2026年11月是第三次,资金总规模直接飙升到1000亿元,31家机构参与,中标费率也保持在10个基点。
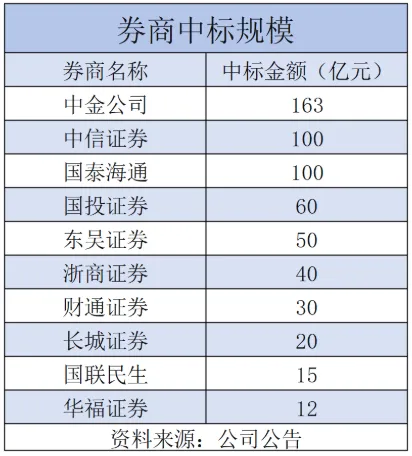
而且模式在优化,一年期可展期,意味着互换便利正在变成常态化、市场化的流动性托底工具。低费用、长周期、流程简单,它有能力充当“长期资本、耐心资本”的角色。
历史也有参考。2024年10月首次操作后,15个交易日内,上证指数累计上涨6.18%。
有两件事,必须说清楚
第一,中标额度不等于实际买入金额。
1000亿的总规模,最终有多少转化成真实持仓,取决于各家机构的投资计划和市场判断。南方基金就明确说了,操作规模和最终股票投资金额是两回事,后续要看资金的实际使用进度。
第二,互换便利是托底工具,不是拉升工具。
这个工具的初心,是在市场超跌、引发赎回潮的时候,给机构提供流动性,斩断负反馈。机构愿意现在出手,是因为估值在低位,互换便利又提供了低成本资金。
一旦市场情绪修复、估值回到合理区间,机构还愿不愿意继续增持,要打个问号。
写在最后
央行愿意给机构提供低成本资金,机构愿意在这个位置真金白银进场,并且表态后续还会用专款继续增持。
政策制定者和机构投资者,用行动投了票:当前位置的风险收益比,值得下注。
但市场是不是已经见底,还需要所有资金共同博弈。
托底的钱已经到位了,抬轿子的钱会不会来,才是接下来的关键。
对于普通投资者来说,与其猜底在哪里,不如想一想:在这个估值水平,你的信心有没有增加?你的仓位,有没有为可能的机会留出空间?
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。