研报速递
汽车内饰市场人才研究报告
核心洞察(Executive Summary)
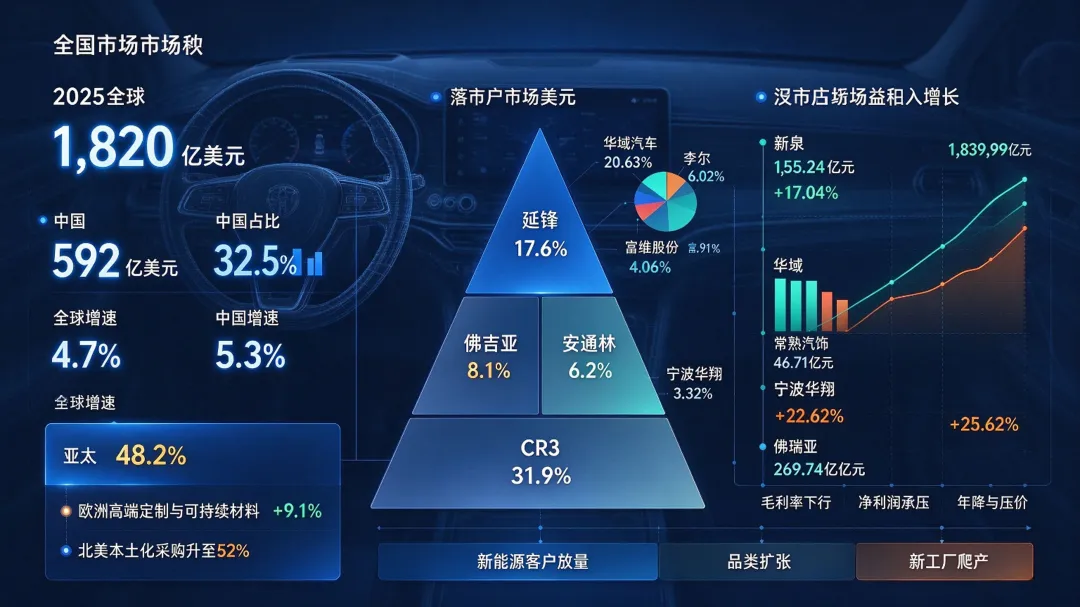
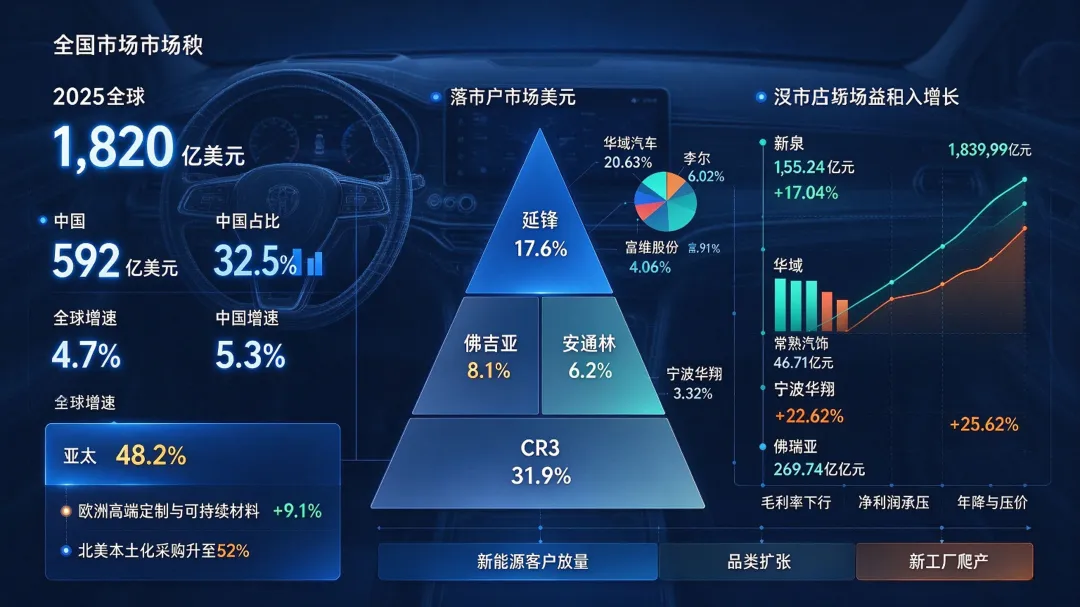
汽车内饰行业正处于“总量温和增长、结构剧烈重塑”的阶段。全球内饰市场2025年规模约1,820亿美元,中国以32.5%的份额构成单一最大区域市场,增速略高于全球均值。但比总量更值得关注的是三条结构性主线:其一,座椅与智能座舱交互系统构成价值量迁移的核心方向,座椅仍占内饰价值量约28.3%,智能交互系统则是增长最快的细分赛道;其二,中国本土供应商在前装市场的份额从2024年的28%升至2025年的33%,延锋以17.6%的份额位居全球内饰(不含座椅)第一,华域汽车(延锋母公司)在中国乘用车内外饰市场以20.63%的份额独占鳌头;其三,行业盈利端承受系统性压力——主机厂年降与价格战沿供应链传导,头部内饰上市公司毛利率普遍下行1—3个百分点,客户集中度高企使议价空间进一步收窄。对索乐咨询而言,这一行业的战略命题已从“是否增长”转向 “谁能在价值量迁移中占据系统集成层,同时守住毛利率底线”。
一、行业国内外市场总量分析(当前与未来3—5年)
1.1 全球与中国市场规模
GEP Research口径下,2025年全球汽车内饰市场规模约1,820亿美元,同比增长4.7%,中国市场约592亿美元,占全球32.5%,增速5.3%,略高于全球均值。Reportsworld以人民币计,2025年全球规模13,181.09亿元,中国5,252.66亿元,预计2032年全球达16,737.84亿元,CAGR 3.59%。
从区域结构看,亚太地区2025年以48.2%的份额主导全球,中国、印度、日本为三大主力;欧洲受碳排放法规与传统内饰件需求下滑影响,但高端定制与可持续材料产品逆势增长9.1%;北美本土化采购比例从2024年的43%升至2025年的52%,墨西哥成为关键生产基地。
1.2 主要头部企业基本介绍
全球内饰行业呈现“全球龙头引领、中国本土加速追赶”的竞争格局。按内饰(不含座椅)营收计,CR3为31.9%:延锋17.6%、佛吉亚8.1%、安通林6.2%。若纳入座椅业务,全球前五大厂商为Lear、Adient、Autoliv、Faurecia、Toyota Boshoku,合计份额超50%。
延锋(Yanfeng) :华域汽车控股子公司,全球内饰件份额第一,2023年营收约1,093亿元,营业利润45亿元,归母净利润34亿元。座椅业务中国区营收约360亿元,国内市占率超20%,为中国座椅市场第一。产品覆盖仪表板、门板、座椅、座舱电子,正从内饰件供应商向“座舱集成商”转型。
佛瑞亚(Forvia,原佛吉亚+海拉) :2024年销售额269.74亿欧元,营业利润率5.2%,其中座椅86亿欧元、内饰51亿欧元、排气41亿欧元。全球内饰份额8.1%,在“座舱集成商”转型中非内饰业务(电子控制单元)收入占比平均提升至22%。
安通林(Grupo Antolin) :西班牙企业,全球内饰份额6.2%,全球最大顶篷供应商之一,产品覆盖车顶系统、车门系统、照明系统与座舱系统,客户涵盖奥迪、宝马、奔驰、大众、沃尔沃、特斯拉等。
中国本土头部:华域汽车(延锋母公司)2024年中国乘用车内外饰份额20.63%;李尔6.02%、佛瑞亚4.91%、富维股份4.06%、宁波华翔3.32%,CR5合计38.95%。独立第三方中,新泉股份、拓普集团、常熟汽饰、继峰股份构成民营阵营的核心力量。
1.3 主要上市公司过去3年营收利润
新泉股份(603179) :2023年营收105亿元,2024年131亿元(+25%),2025年全年155.24亿元(+17.04%)。但利润端承压:2025年前三季度净利润6.14亿元,同比-10.4%,毛利率从19%以上降至约17%。
华域汽车(600741) :2023年营收1,685.94亿元,内外饰件占67.07%;2025年营收1,839.99亿元,内外饰件收入约1,339.5亿元,占比72.8%。内外饰件毛利率仅约12.05%,反映“注塑/冲压/装配薄利”的底色。2024年内外饰件净利润38.0亿元,同比-14.2%。
常熟汽饰(603035) :2023年营收45.99亿元,归母净利5.46亿元;2024年营收56.67亿元(+23%),归母净利4.25亿元;2025年前三季度营收46.71亿元(+25.03%),毛利率从2023年20.5%降至14.36%。
宁波华翔(002048) :2024年营收同比+13.1%,内饰件占比51.3%;2025年上半年内饰收入69.40亿元,同比+22.62%,占比53.9%。境外收入占比从2022年的13.85%升至2024年的21.42%。
佛瑞亚(Forvia,法国上市) :2023年销售额272.48亿欧元,2024年269.74亿欧元,营业利润率5.2%,预计2025年销售额263—275亿欧元。
整体来看,营收增长与利润承压并存是过去3年内饰上市公司的共同画像。增长由新能源客户放量和品类扩张驱动,利润则被年降、新工厂爬产和客户压价持续侵蚀。
二、行业主要产品与上市公司营收/利润分析
2.1 按品类划分的营收结构
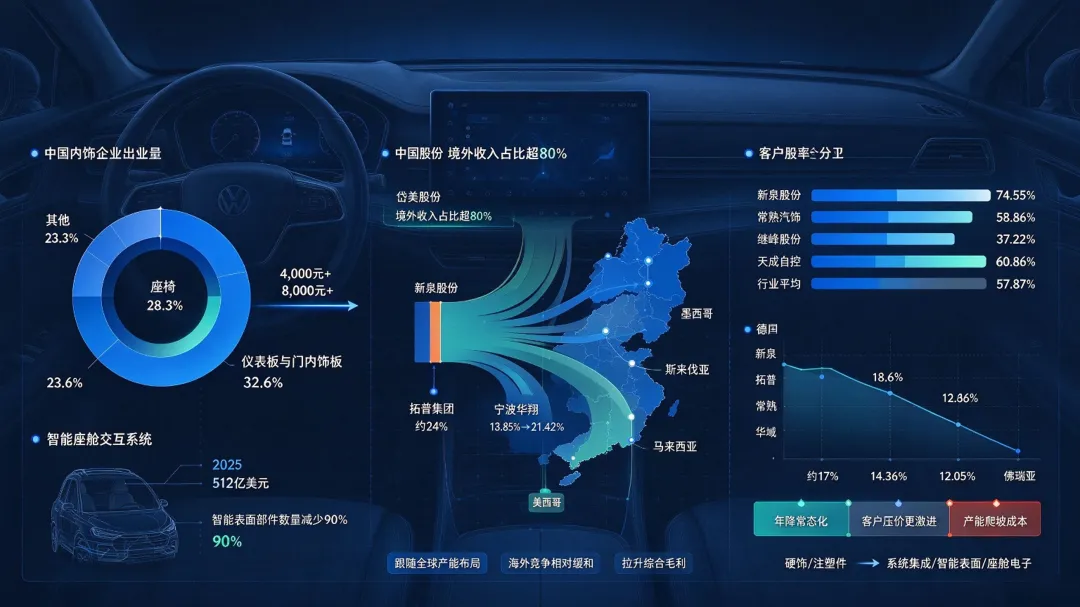
内饰品类按价值量排序,座椅系统仍为最大单一品类,2025年全球规模约515亿美元,占内饰市场28.3%;仪表板与门内饰板合计占比32.6%。座椅在内饰件价值量中占比可达45%,单车价值普遍在4,000元以上,且正从“舒适件”向智能座舱核心交互件升级,单车价值量向8,000元+跃升。
智能座舱交互系统是增速最快的品类:2025年全球规模287亿美元,占比15.8%,预计2030年达512亿美元,CAGR显著高于行业均值。电子类装饰件增速远超传统产品,智能表面技术可将部件数量减少90%。
从上市公司品类结构看,新泉股份以仪表板总成、门板总成、顶柜总成为核心,2025年营收155.24亿元;宁波华翔内饰件(仪表板、中控台、门板、顶棚、立柱)2025上半年占营收53.9%;常熟汽饰主营汽车饰件,客户覆盖长城、吉利、上汽通用、蔚来、理想、零跑等;拓普集团内饰功能件与减震器、底盘系统并列为三大收入来源。
2.2 按区域划分与海外业务占比
中国内饰企业的海外收入占比呈现显著分化。岱美股份境外收入占比超过80%,在墨西哥、美国、法国设有重要生产基地,是内饰出海程度最高的标的之一。新泉股份2025年外销收入占比达21.94%,已在马来西亚、斯洛伐克、墨西哥建立生产基地,并在德国、美国设立研发中心。宁波华翔境外收入占比从2022年13.85%升至2024年21.42%。拓普集团海外收入占比(2022年)约24%,墨西哥工厂覆盖内饰、底盘、热管理。华域汽车海外业务占比相对有限,收入仍以上汽体系及国内客户为基本盘。
出海的核心逻辑并非单纯市场扩张,而是跟随特斯拉及中国新能源主机厂的全球产能布局,同时利用海外市场相对缓和的竞争环境获取更高毛利。新泉股份明确指出,“国外市场竞争相对较小,毛利空间更大,整体拉升了综合毛利”。
2.3 按客户划分与大客户集中度
内饰行业的客户集中度系统性偏高,这是由下游整车行业的高集中度与“一品一点”“就近配套”的供应模式共同决定的。2024年主要上市公司前五大客户占比:新泉股份74.55%、常熟汽饰58.86%、继峰股份37.22%、天成自控60.86%,行业平均值57.87%。新泉股份最大客户接近三成,前五大客户收入占比76.5%(2025年前三季度口径),客户集中度处于可比公司高位。常熟汽饰客户结构相对分散,主要客户包括长城、吉利、上汽通用、蔚来、理想、零跑等。
高客户集中度在行业上行期放大规模效应,但在主机厂价格战与年降常态化的环境下,议价权向整车厂倾斜,内饰供应商的利润空间被系统性压缩。这是理解过去3年“增收不增利”现象的关键结构性变量。
2.4 利润分析
毛利率下行是全行业的共同特征。新泉股份毛利率从19%以上降至约17%;拓普集团毛利率从21.8%降至18.6%;常熟汽饰毛利率从2023年20.5%降至2025年前三季度14.36%,低于行业平均的22.52%,主因新工厂爬产及新势力客户压价更甚;华域汽车内外饰件毛利率仅12.05%,是规模最大但盈利最薄的头部玩家。佛瑞亚营业利润率5.2%,在跨国巨头中展现出一定韧性,但2024年经营收入14.00亿欧元较2023年仍下降3,910万欧元。
利润压力的来源可拆解为三层:年降常态化(主机厂每年要求供应商降价,内饰件作为成熟品类首当其冲)、客户结构变化(新势力客户压价更激进、开发费摊销更大)、产能爬坡成本(海外建厂与新基地投产初期的固定成本分摊不足)。索乐咨询判断,毛利率能否企稳,取决于企业能否将产品组合从低附加值的硬饰/注塑件向系统集成、智能表面、座舱电子迁移,以及海外高毛利业务占比能否持续提升。
三、主要上下游产业链分析
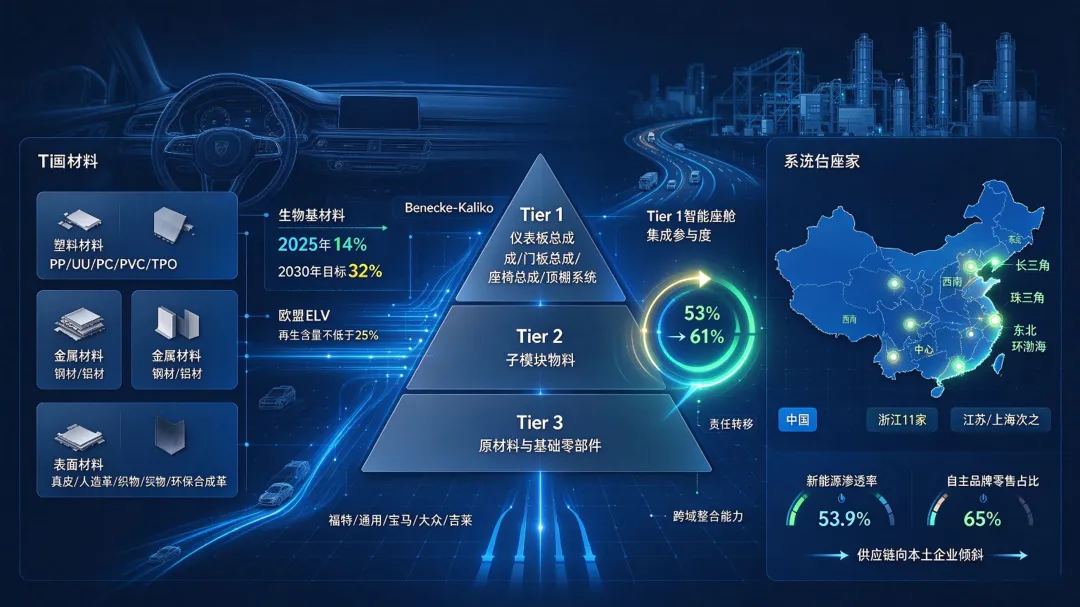
汽车内饰产业链呈金字塔式多层级结构,供应商按照与整车厂的供应关系划分为一级(Tier 1)、二级(Tier 2)、三级(Tier 3)供应商。
上游以原材料供应为根基,涵盖:塑料材料(聚丙烯PP、聚氨酯PU、聚碳酸酯PC、PVC、TPO)、金属材料(钢材、铝材)、表面材料(真皮、人造革、织物、环保合成革)、橡胶、电子元器件及模具制造。上游材料的核心趋势是环保化与轻量化:生物基材料使用比例2025年达14%,2030年目标32%;欧盟新ELV法规要求内饰塑料中再生含量2030年前不低于25%。合成革领域,贝内克-卡里科(Benecke-Kaliko,大陆集团旗下)是全球领先者,客户覆盖福特、通用、宝马、大众、吉利、蔚来等。
中游为内饰件制造环节,Tier 1直接向主机厂交付模块化总成(仪表板总成、门板总成、座椅总成、顶棚系统等),Tier 2向Tier 1提供子模块物料,Tier 3提供原材料和基础零部件。值得关注的结构性变化是:Tier 1在智能座舱集成中的参与度从2024年的53%提升至2025年的61%,主机厂将更多系统集成责任转移至内饰供应商,要求其具备跨域整合能力。
下游为整车制造厂商与售后市场。内饰件体积大、运输成本高,基地需就近主机厂布局,由此形成长三角、珠三角、西南、东北、中部、环渤海六大产业集群。A股内饰相关上市公司地域分布以浙江为核心(11家),江苏、上海次之,产业集群效应显著。下游整车端的核心变量是新能源渗透率(2025年已达约53.9%)与自主品牌市占率(65%零售),这两者共同推动供应链向本土企业倾斜。
四、行业主要知名创始人
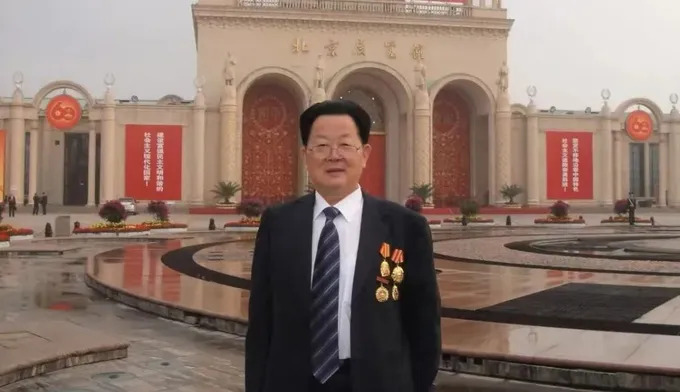
唐敖齐(新泉股份创始人,1945—2025) 。改革开放后江苏最早一批投身商海的企业家之一。1982年,唐敖齐接手村里拨来的三间拖拉机房,借了村民卖猪的4,000元开始创业;1989年,他立足当地汽车灯具市场,特邀一位从日本留学归来的业内专家研发出“聚氨酯软化汽车仪表板”;1993年与儿子唐志华共同创办新泉股份前身。2005年获“全国劳动模范”称号。70多岁高龄仍坚持每日车间巡查,通过每日装车数据分析市场走向。其子唐志华(1971年生,毕业于扬州大学)22岁即与父亲并肩创业,自2001年起担任董事长、总经理,主导新泉股份从仪表盘作坊成长为营收超155亿元的内饰头部企业。唐敖齐于2025年10月逝世,公司治理已完成代际交接,投资者反应平稳。
邬建树(拓普集团创始人) 。1983年创立拓普集团,总部位于浙江宁波,以自建汽车橡胶减震工厂起家,逐步将业务拓展至内饰功能件、底盘系统和热管理,2024年上半年内饰功能件与减震器、底盘系统并列为三大收入支柱。拓普集团是内饰行业中少数从单一品类成功跨越至多品类平台型供应的民营代表。
五、行业内部部门划分、层级与对应待遇
5.1 部门划分
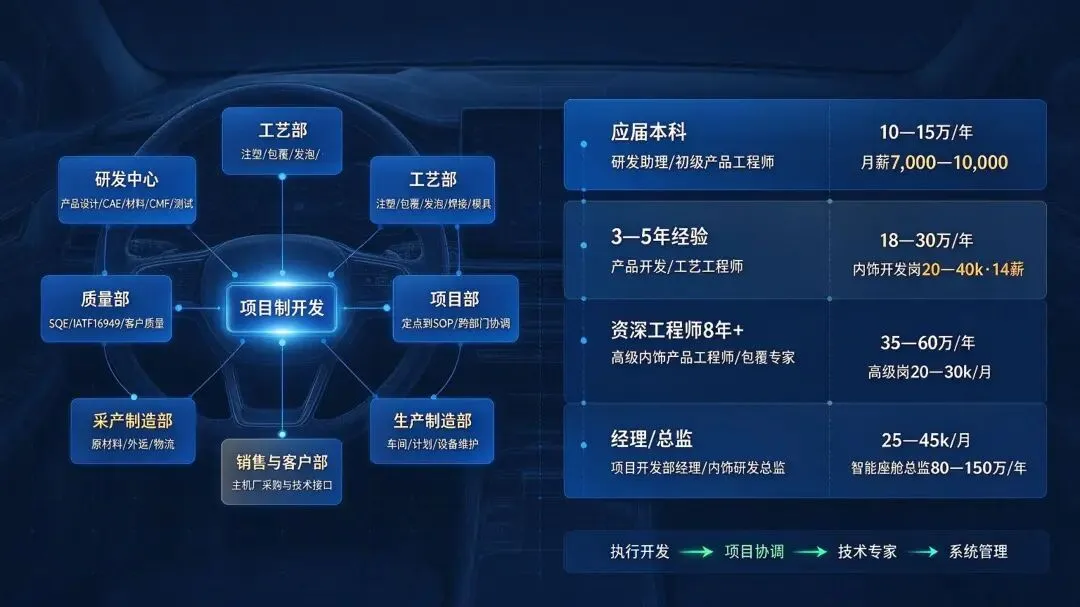
汽车内饰企业的组织架构通常围绕项目制开发逻辑设置,核心部门包括:
研发中心/技术中心:产品开发设计(仪表板、门板、座椅、顶棚等)、CAE仿真、材料开发、CMF设计、测试验证。
工艺部:注塑工艺、包覆工艺、发泡工艺、焊接工艺、模具管理。
质量部:SQE(供应商质量)、体系质量(IATF16949)、客户质量。
项目部:项目工程师/项目经理,负责从定点到SOP的全流程节点管控与跨部门协调。
销售/客户部:客户经理、业务开发,对接主机厂采购与技术接口。
采购与供应链:原材料与外协件采购、物流规划。
生产制造部:车间管理、生产计划、设备维护。
5.2 层级与薪酬带宽
根据公开招聘信息与行业薪酬调研,内饰行业薪酬层级大致如下:
研发助理、产品工程师(初级) | 10—15万/年;月薪7,000—10,000 | |
产品开发工程师、工艺工程师 | 18—30万/年;内饰开发岗20—40k·14薪 | |
高级内饰产品工程师、包覆专家 | 35—60万/年;高级岗20—30k/月 | |
项目开发部经理(软内饰)、内饰研发总监 | 25—45k/月;智能座舱总监80—150万/年 |
六、进入行业所需知识、面试关注点与头部公司招聘渠道
6.1 核心知识门槛
进入汽车内饰行业,无论研发、工艺还是项目岗位,以下知识构成面试考察的基线:
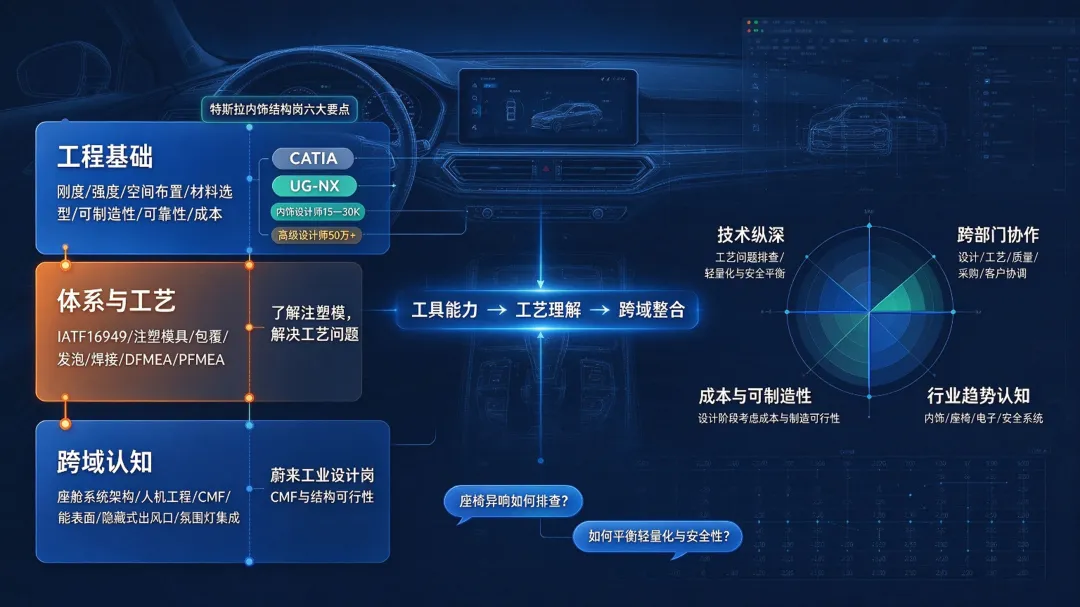
工程基础:刚度/强度分析、空间布置、材料选型、可制造性验证、可靠性评估、成本意识,是特斯拉内饰结构岗位面试中HR明确提示的六大要点。CATIA(或UG/NX)熟练度为设计岗位的硬性门槛,国内头部车企招聘中熟练CATIA的内饰设计师月薪普遍15—30K,具备5年经验的高级设计师年薪可达50万以上。
体系与工艺:IATF16949质量体系、注塑模具与工艺、包覆/发泡/焊接等内饰特有工艺、DFMEA/PFMEA。产品工程师岗位普遍要求“了解注塑模,能够解决产品开发过程中的工艺问题”。
跨域认知:智能座舱趋势下,内饰工程师需要理解座舱系统架构、人机工程、CMF(色彩/材料/表面处理),以及智能表面、隐藏式出风口、氛围灯集成等新方向。蔚来工业设计岗的JD明确要求“懂CMF和结构可行性,最好还有一点人机工程意识”。
6.2 面试主要关注点
综合延锋、特斯拉、蔚来等企业的面经信息,面试考察集中在四个维度:
① 项目经验的技术纵深:面试官会追问候选人在具体项目中如何解决工艺问题(如“座椅异响问题的排查思路”“如何在轻量化与安全性之间取得平衡”)。
② 跨部门协作能力:内饰开发本质上是设计、工艺、质量、采购、客户之间的持续协调,面试中会通过行为问题考察候选人在冲突场景下的推动能力。
③ 成本与可制造性意识:主机厂年降压力传导至每一个开发决策,候选人是否具备“在设计阶段就考虑成本和制造可行性”的思维,是区分初级与高级工程师的关键信号。
④ 对行业趋势的认知:延锋面试中会直接考察“对延锋主营业务(内饰、座椅、电子、安全系统)的了解”以及“优秀内饰工程师需要具备的核心知识和技能”。
七、行业人才市场分析
7.1 哪些专业人才吃香
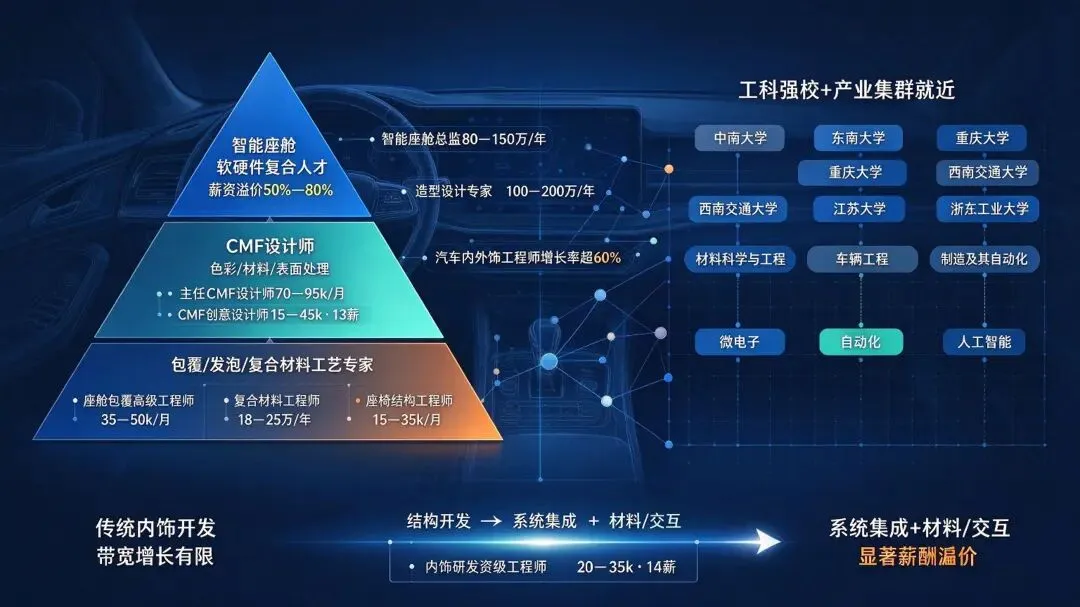
第一梯队:智能座舱软硬件复合人才。2025年一季度全行业新发职位增长最快的TOP15职能中,汽车造型设计、车身工程师、汽车内外饰工程师增长率均超60%。智能座舱领域最缺的是同时理解内饰硬件与座舱软件系统的系统架构级人才——既懂座舱系统架构、又能做内饰结构可行性判断的复合型工程师,薪资溢价可达50%—80%。智能座舱总监年薪80—150万元,造型设计专家100—200万元。
第二梯队:CMF设计师。随着内饰从功能件向“第三生活空间”演进,色彩、材料、表面处理成为产品差异化的核心战场。主任CMF设计师月薪可达70—95k,汽车CMF设计师3—5年经验15—25k,CMF创意设计师15—45k·13薪。
第三梯队:包覆/发泡/复合材料工艺专家。包覆工艺是内饰品质感的“最后一公里”,资深包覆专家月薪15—26k,座舱包覆高级工程师可达35—50k。复合材料工程师年薪18—25万元,轻量化趋势下需求持续上升。
座椅结构工程师同样是紧缺岗,月薪15—35K,面套/包覆工程师12—25K,发泡工程师亦在紧缺序列。
7.2 对应高校毕业生市场偏好
头部内饰企业的校招目标院校呈现“工科强校+产业集群就近”的特征。延锋的招聘需求专业覆盖材料科学与工程、车辆工程、机械设计制造及其自动化、微电子科学与工程、自动化、人工智能、电气工程、电子信息等,目标院校包括中南大学、东南大学、重庆大学、西南交通大学等工科优势高校。新泉股份创始人唐志华毕业于扬州大学,反映行业对务实型工科背景的重视。此外,长三角与珠三角的理工类院校(如江苏大学、浙江工业大学、广东工业大学)因地理靠近产业集群,在实习与就业衔接上具有天然优势。
7.3 紧缺人才与对应薪酬总览
智能座舱系统/软件 | 智能座舱总监 | 80—150万/年 |
智能座舱硬件(光电/触控) | 光电系统高级工程师 | 20—35k·15薪 |
CMF设计 | 主任CMF设计师 | 70—95k/月 |
CMF设计 | 汽车CMF设计师(3—5年) | 15—25k/月 |
包覆工艺 | 座舱包覆高级工程师 | 35—50k/月 |
复合材料/轻量化 | 复合材料工程师 | 18—25万/年 |
座椅结构 | 座椅结构工程师 | 15—35k/月 |
内饰产品开发(资深) | 内饰研发资深工程师 | 23—35k·14薪 |
薪酬分化的底层逻辑在于价值量迁移的方向:传统内饰开发岗位的薪酬带宽增长有限,而智能座舱、CMF、轻量化材料等直接关联产品差异化与单车价值提升的方向,正在获得显著的薪酬溢价。对于索乐咨询的客户与候选人而言,从“结构开发”向“系统集成+材料/交互”的能力叠层,是未来3—5年职业价值提升的核心路径。
索乐咨询预测:民营车企正推进两大战略转型:内部智能化升级与全球布局,这为汽车内饰人才市场带来巨大机遇。智能化催生对智能座舱、人机交互等复合型人才的需求;全球化则急需熟悉海外法规、供应链管理的国际化人才。两者叠加,推动内饰人才需求结构升级,市场空间广阔。
往期回顾: