研报速递
点击蓝字 关注我们
2026年10月,隆众资讯组织在新疆开展硫磺、硫酸及下游市场走访调研,期间对疆内硫磺生产企业、跨境口岸仓储物流以及下游硫磺制酸、钛白粉和精细化工等企业进行实地走访会谈。通过本次深入实地的考察,全面梳理新疆副产硫磺的陆上进口通道、仓储与销售渠道,完整还原新疆硫资源整体流通供给结构,解析行业淡旺季需求运行规律,摸清上下游库存、采购成本、产销预期等一手信息,搭建区域供需分析模型。
一、新疆地区硫磺市场发展现状
1、新疆地区硫磺市场供应现状
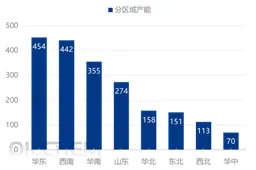
新疆是西北地区重要的副产硫磺地区之一,疆内工业硫磺为炼化、天然气净化、煤化工配套硫磺回收装置副产,供给依赖油气田、炼厂及煤化工装置开工负荷。隆众资讯统计,2026年新疆地区硫磺产能约29万吨/年,全国占比仅1.44%。
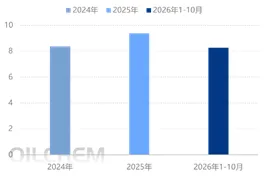
图1 2026年中国硫磺产能区域分布统计(万吨/年) | 图 2 2024-2026年新疆固体硫磺产量(万吨) | |
 |  | |
数据来源:隆众资讯 | 数据来源:隆众资讯 |
疆内主要生产主体集中于准噶尔盆地和塔里木盆地油气产区及其配套炼化、煤化工园区,包括独山子石化、乌鲁木齐石化、塔河炼化和克拉玛依石化,以及新业能源、国能新疆煤化工等工厂。2026年1-10月,新疆主要硫磺工厂总产量约8.26万吨,市场供应变动较小。
从企业性质看,疆内货源以中石油、中石化及地方煤化工副产为主,市场化竞拍规模有限,因疆内硫磺以固体硫磺为主,长距离运输成本高,本地出厂价整体低于港口市场,上涨空间普遍受限。
进口方面,新疆进口硫磺主要来自哈萨克斯坦及中亚地区。截至目前阿拉山口陆上进口量已达到4-5万吨,而去年同期仅为3万多吨,整体数量明显增加。本次调研参观的阿拉山口7号库区于今年投运,是口岸区域专门配套硫磺进口中转的丙类危化仓储项目,配套2座专用硫磺库房,库容上限5000吨,设计年周转能力15万吨,货源主要承接哈萨克斯坦等中亚进口袋装硫磺。
2、新疆地区硫磺市场消费现状
新疆本地硫磺下游消费以硫磺制酸为核心,并延伸至复混肥、粘胶纤维、二甲基二硫和二硫化碳等板块,当前新疆硫磺制酸及配套下游项目正处于落地放量阶段。
图3 新疆地区硫磺下游领域年度需求量占比 |
|
数据来源:隆众资讯 |
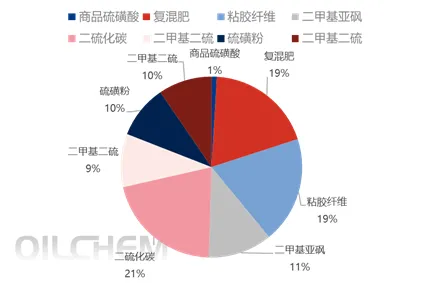
据隆众资讯统计,新疆硫磺的消费结构和国内以磷肥为核心需求的主流格局存在差异。从2026年数据来看,疆内硫磺需求更多分散于基础化工、精细化工等下游板块。硫磺制酸方面,新疆华瑞富泰40万吨/年硫磺制酸装置预计2026年11月建成收尾并投产,投产后将拉动本地硫磺消费量;粘胶配套制酸板块,中泰集团合计配套40万吨/年硫磺制酸产能;精细化工领域,新疆兴发为当前全球规模领先的二甲基亚砜生产基地,项目硫磺年设计消耗量2.2万吨;另外新疆梅花配套建有20万吨/年硫磺制酸装置。
2026年,硫磺价格一度逼近万元关口,下游企业成本压力显著上升。在高成本挤压下,硫磺制酸行业开工率下滑,部分化工企业被迫减产/停产,市场实际需求收缩,整体运行承压,2026年新疆本地总消耗量预计8万吨左右。
3、新疆地区硫磺流通现状
受到2026年全国化肥保供稳价政策导向影响,为保障磷肥原料供给,平抑磷肥市场价格,疆内中石油和中石化炼化副产硫磺资源定向保障国内磷肥企业,阶段性暂停对外流通放货,新疆本地可流通硫磺资源较往年同期有所下滑,并且受内陆运输与储存条件限制,目前疆内以固体硫磺运输为主,受运输半径限制,资源大多在本地消化,部分货源价差具备经济优势的前提下可外流到甘肃、青海等地。疆内硫磺产能主要集中在独山子、乌鲁木齐、准东和库车一带,需求集中于胡杨河市、乌鲁木齐周边及南疆区域。
结合实地走访调研,新疆地域辽阔,产销两地运距偏长,公路、铁路运输里程普遍达数百至上千公里,物流成本高于东部沿海。铁路发运方面,经由海关查验会产生固定规费,相关费用为3300元/车皮;装卸费统一核算为50元/吨,单独装车或单独卸车单价27元/吨。车辆通关排期常态等待周期3-5天,需要排队等车,运力高峰时段,等待时长最长可达7天。当前正值疆煤外运旺季,疆内公路运费大致在0.3-0.40元/吨·公里区间震荡。
二、新疆地区的市场发展展望
新疆作为西北硫磺的主要区域之一,当前本地供需基本维持均衡格局,后市随着上下游持续推进的新建、扩建项目落地,新疆硫磺市场供给和需求同步扩容,进入变量增多的发展阶段。
供给端:2026年新疆硫磺产能进入关键建设期,但年内新建装置投产规模有限,疆内供给维持紧平衡。自2027年起,塔河炼化一体化改扩建新增硫磺回收12万吨/年、恒逸能源煤制乙二醇副产硫磺3.25万吨/年、伊犁新天煤化工0.35万吨/年,叠加国能新疆、宝丰能源煤制气大型硫回收装置陆续投产,未来年新增产能规模超10万吨。
需求端:2026年硫磺行情冲高至高位区间后,疆内硫磺制酸企业普遍面临成本倒挂压力,装置开工水平回落。下游采购策略偏向保守,刚需多以随用随采、维持低库存操作为主。需求端增量方面,华瑞富泰硫磺制酸装置于2026年投产,带来一定硫磺需求增量;新疆东佳钛白粉配套装置存在2027年投产预期,但新疆天科隆、和田化工基地等大型硫酸项目大多仍停留在环评、待开工阶段,投产节点集中在2027年以后,部分项目落地进度尚存不确定性,整体需求释放节奏略滞后于供给增量。与此同时,当前硫酸价格更具价格优势,促使多数下游企业优先选择采购硫酸来替代硫磺,进一步压制硫磺消费规模。
三、新疆硫磺现货市场发展展望
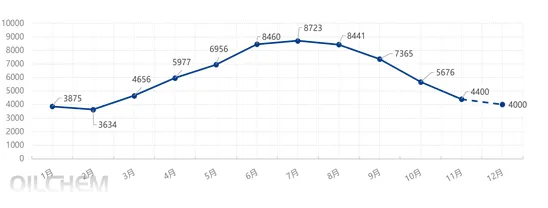
整体来看,2026年下半年全国硫磺市场已进入震荡回落通道,10月西北硫磺市场均价跌至5676元/吨附近,港口进口颗粒成交同步走低。对新疆而言,疆内硫磺价格本身略低于疆外主流市场,行情下行阶段的回调空间相对有限。当前疆内价格主要跟随外盘以及中亚市场行情,同时跟随西北地区价格波动。
图4 西北固体硫磺现货价格趋势图(元/吨) |
 |
数据来源:隆众资讯 |
但疆内市场的变化仍需重点跟踪。2027-2028年,疆内硫回收装置将陆续投产,而下游硫酸配套项目落地进度不一,届时新疆硫磺外销压力将有所增加,需提前布局西北外销渠道。若下游企业如新疆东佳钛白粉配套制酸、和田60万吨硫酸等大型项目如期投产,可对远期供给增量形成一定对冲。
综合而言,2026年新疆硫磺市场维持供给紧平衡、需求相对平淡的格局。未来区域市场的矛盾在于上下游新增产能投放的时间错配,按照现阶段来看,市场供给释放节奏预计略快于需求增量,若后续疆内硫磺保供政策放开,行情拐点大概率出现在2027-2028年。
大家都在看
 点击团化客小程序!了解团购、价格信息!