研报速递
文|王胜宇
编辑|刘鹏
临近年末,券商2027年度策略会正密集召开,卖方集中发布明年宏观研判与投资策略。
11月10日,中信建投证券举办2027年度资本市场策略会,中信建投证券研究发展部行政负责人、首席经济学家黄文涛发表《中国经济与资本市场2027年度展望》主题演讲。
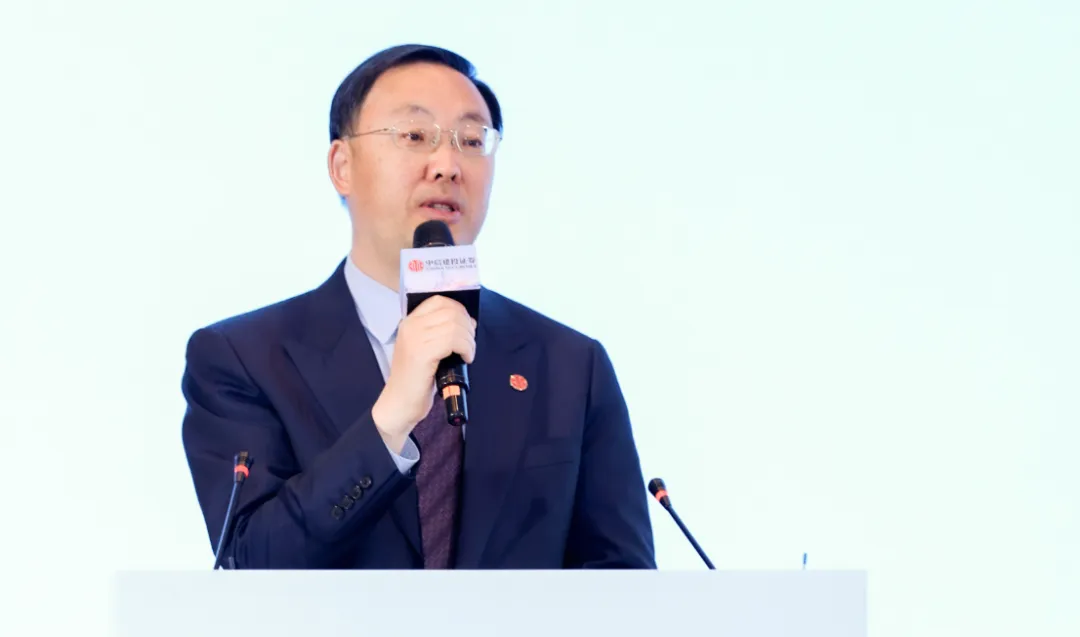
中信建投证券首席经济学家黄文涛
黄文涛表示,我国未来仍有降息空间,政策利率的下行将带动市场利率中枢下行。从近年的走势情况看,央行公开市场操作利率对国债收益率有较好的指引效果,在降息预期引导下,长端利率仍有向下收敛空间。
谈及资本市场,黄文涛认为,A股市场当前已经处于低估状态,预计在流动性改善和业绩增长的共同推动下,新一轮修复行情正在到来。展望2027年,中国资本市场将整体保持向上,呈现股债汇三牛。
汇率方面,黄文涛指出,外汇供求改善是本轮人民币走强的重要支撑。人民币温和升值有利于改善境外投资者持有人民币资产的回报预期,提升人民币资产吸引力。
01
谈宏观经济:未来仍有降息空间
黄文涛表示,2026年的中国经济呈现供强需弱、外强内弱、新强旧弱的“三强三弱”格局。从前三季度数据看,工业增加值累计同比增长5.3%,社会消费品零售总额增长1.1%,净出口拉动GDP增长1.2个百分点,电子设备行业利润增长103.8%,地产投资下降20.6%。
在出口方面,2026年前三季度,我国出口同比增长16.4%,三季度出口规模首次突破8万亿元,出口成为经济增长的强劲引擎。对于明年出口前景,黄文涛判断,在产业升级的强劲推动下,我国出口增长中枢出现系统性抬升,2027年中国的出口仍将保持一个比较高的增速。
2026年是“十五五”规划的开局之年,黄文涛预计,2027年将是五年规划重大工程投资放量的一年。他表示,从规划实施落地的历史规律来看,通常为第一年蓄势、第二年上量。“十二五“和”十四五“的第二年增速分别高出第一年7.2和11.3个百分点。2026年的基建投资总体不高,但政策性金融工具8000亿在四季度已经初步到位,预计可撬动社会资金10万亿,将在2027年进入逐步兑现阶段。
对于明年货币政策,黄文涛认为,货币供应增速仍将稍快于社会融资需求增长,资金面维持供给充裕的整体格局。我国未来仍有降息空间,政策利率的下行将带动市场利率中枢下行。在降息预期引导下,长端利率仍有向下收敛空间。
谈及房地产行业,黄文涛表示,房地产市场调整对2027年经济增长的结构影响将进入尾声。我国房地产行业调整已有六年左右,实际房价下行已有25%左右,已接近国际房地产市场过往调整的收官区间。从近期情况看,结构性企稳主要从一线市场开始,上海二手房价格出现连续7个月环比上涨。
02
谈资本市场:A股新一轮修复行情正在到来
今年下半年以来,A股主要指数出现调整。近期监管层打出稳市场稳预期“组合拳”,黄文涛表示,以11月央行、金管总局、证监会召开“支持资本市场两项工具座谈会”为标志,我国市场的流动性结构和传导路径进一步顺畅、打通。
他指出,当前A股的风险溢价补偿已接近历史高位,整体风险收益比、配置吸引力持续向好。在近期调整后,A股综合股指已接近“新四牛”上升走廊下沿。
“新四牛”代表资金流入牛,科技创新牛,制度改革牛,消费升级牛。黄文涛解释称,“资金流入牛”呵护市场流动性总量扩张,“科技创新牛”引领企业高质量向新向强成长,“制度改革牛”重塑市场定价体系和流动性结构,“消费升级牛”完成“长牛慢牛”的长期可持续循环,“新四牛”长牛体系正在重构我国资本市场定价逻辑。
从“制度改革牛”重塑市场的定价体系看,2025年,A股分红总额超过2.2万亿元,创历史新高,盈利且具备分红条件的公司里近九成实施了分红。2026年以来,A股分红和增持的资金量已经是IPO和再融资的约两倍规模,中国资本市场从融资市变成了投资市。
对于后市,黄文涛认为,A股市场当前已经处于低估状态,预计在流动性改善和业绩增长的共同推动下,新一轮修复行情正在到来。展望2027年,中国资本市场将整体保持向上,呈现股债汇三牛。
汇率方面,黄文涛表示,外汇供求改善是本轮人民币走强的重要支撑。中国出口保持强势、贸易顺差保持高位,特别是中国综合实力的强劲抬升保证了人民币的国际化,促成了人民币长期升值的态势。人民币温和升值有利于改善境外投资者持有人民币资产的回报预期,提升人民币资产吸引力。
03
谈AI投资:市场转向更关注“场景应用”和“投入产出均衡”
AI浪潮是目前全球科技竞赛的前沿领域。伴随着算力、数据的协同突破,人工智能加速向工业、金融等各行各业渗透。
黄文涛表示,中国的AI领域竞争力稳居第一梯队。从私人部门AI投资看,美国位居全球第一,中国是全球第二;从AI模型能效看,中美两国的AI模型显著领先于其它地区,中国顶尖AI模型较美国顶尖AI模型的测评差距整体显著缩小,中美两国在人工智能领域呈现双雄争霸的格局。
黄文涛进一步指出,在AI领域,中国的比较发展优势显著,表现在Token成本在全球最低,机器人装机占全球一半以上,芯片国产化率持续加速提升等。
不过随着AI产业链资本开支大幅抬升,市场对高投入的可持续性逐渐担忧。黄文涛认为,全球AI资本开支增速在2026年初步见顶,2027年预计将有回落。但如按前期公布投资计划估测,实际落地数额仍有可能接近万亿美元规模。
对于资本市场的影响,黄文涛表示,CapEx增速见顶预期,意味着市场叙事从更关注“资金投入”正在转向更关注“场景应用”和“投入产出均衡”,AI应用持续推进扩散,意味着市场行情将从算力独舞走向宽度拓展,非AI板块的估值修复窗口随之打开。