研报速递
仿照银行量化的案例,新建了一个券商量化系统,发现结果和我的主观券商评级系统非常接近。
量化系统是从总数37家券商中,选择两家券商均衡配置(各50%)的结构,测算过去10年业绩,确定一个最优量化策略。
这篇延续之前几期券商评级,把主观策略和量化策略进行融合。
1、为什么是两家券商?
首先单一券商的结构回测出的业绩其实也很不错,但是这里我们还是要遵循投资的基本原则:
要有不错的分散度,避免看错,避免个体的黑天鹅风险。
行业要分散,行业内部最好也做适当的分散。
持仓个数N=2时测算出的业绩,优于N=3、4、5个的组合,累计回报更好,最大回撤也小,夏普比率更高。
所以两只券商的组合,其实是在收益和风险中取到了一个平衡。
实践中,我通过不断的和系统磨合、测试,最后判断PB这个因子极其重要,当PB过高时,大幅降低在券商板块整体的配置比例一定是合适的,可以显著减小回撤。
后面我设置了一个“一票否决原则”,在两个持股(N=2)的框架下,一旦最终选到的券商PB大于1.2倍,就不入池。
也就是说,在板块整体高估的时候,组合中可能只有一只券商(50%仓位),甚至是空仓(只持有现金)!通过这样的策略,可以轻松躲过券商整体转熊的下跌过程。
实测“一票否决原则”效果非常好,严格执行这个策略,整个2017年都是空仓状态。
时间起点是2016年末,但系统实际建仓的时间是2018年二季度。
2、因子确定
备选因子一大堆,我们需要筛选出最有效的因子。
对于券商行业,我还是很熟悉的,2022年以前券商的同质化程度非常高,主要收入和利润来源都是经纪(信用)业务,或者类似于通道业务,行业内不同券商盈利能力差异不大。
之后行业开始加速转型,投行、资管、做市、自营等偏机构类业务的重要性上升得非常多,行业事实上进入大券商主导的时代,ROE开始分化。
如果用过去10年这么宽泛的口径去测,PB是唯一最强因子,PB越低越好,既能回避估值下杀的风险,又在估值修复的时候有更好的弹性,因为各家ROE差别不大。
但我们的量化模型要为以后服务,就不得不考虑行业的变化。
典型如2025年,优秀大券商(中信、建投、广发、国信、长江等)能把ROE做到10%以上,次优的(招商、银河、华泰等)在9%以上,而大量中小型券商盈利能力甚至不及5%(兴业、中泰、国海、西南等),ROE的标准差远大于5年前。
同时在券商行业内部出现了大鱼吃小鱼,大券商兼并整合小券商的潮流。
在10年跨度上,系统测算的最好因子是PB(唯一有效因子,决定了是否便宜),股息率和动量的重要性次之,盈利因子完全不重要,这个我们可以称为是3因子组合;
而根据我的经验,我认为未来至少应该加上一些盈利因子,比如过去3年平均ROE,或者是对应这个ROE口径的固定预期回报,参考银行量化的A6因子,构成5因子组合。
实践中固定预期回报包含了ROE的成分,另一个盈利因子使用EP(PE的倒数)代替。
我们把3因子组合的特征总结为,便宜,且跌得比较透;
5因子则是,又便宜,公司的质地又好。
我个人是倾向于后者,即使3因子在过去10年整体表现更好,但正如我上面说的,行业的基本面已经发生了根本性的变化,5因子的优势将逐渐体现出来。
2022年以后,券商的自营盘规模迅速扩大,自营投资收益对总收益的影响越来越多,券商同质化的特征发生了根本性的改变。
我针对3因子组合和5因子组合,用过去10年的数据进行了分段测试,正好对应了券商行业估值变化的4个周期,分别是:
2018年12月以前;
2019年年初到2020年年末;
2021年年初到2024年924;
924以后。
在第一段和第二段,两个组合几乎没有差异;
第三段是券商杀估值的阶段,3因子占优;
第四段是券商估值修复的阶段,5因子占优。
说明924以后,市场开始给券商的盈利能力更多的溢价,5因子比3因子结构多出来的就是盈利能力的部分。
慎重考虑后,我认为5因子的结构更符合未来的行业特征,更能被市场接受,3因子组合被舍弃。
最终5个因子确定为:
PB、股息率、动量(12-1)、EP和过去3年平均ROE的预期回报。
3、如何择时
最初构建这个量化组合的时候,我在想,其实根据主观经验也很容易在行业层面,抓住一些券商板块的机会。
比如我们看券商指数(399975)的估值变化图:
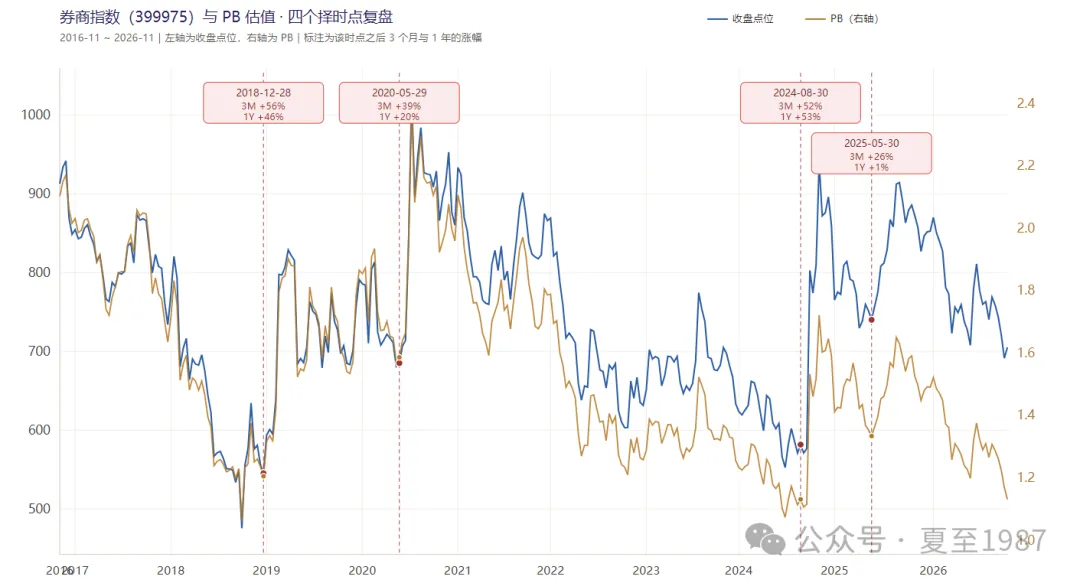
很明显,在2018年年末、2020年5月、2024年8月、2025年5月这几个时间点,都是非常好的配置券商的机会(券商相对便宜,或调整到位的点位),之后几个月券商板块整体都出现了非常明显的涨幅。
但我们要构建的是量化系统,是必须设定一些指标、因子、信号,让系统自动抓取和识别,之后自动化执行的。
而以上4个时点,2018和2024的两个对应的是市场的极寒状态,2020和2025又对应了市场的过热状态,前两个与后两个对比,因子和信号特征完全相反。
我们想象中的,只要在市场极寒状态大量配置券商,等待市场过热后离场的策略,确定性还不错,但是会牺牲很多机会(比如2020和2025年的两次)。
这种主观策略,比N=2结构的策略效果更差,长期回报率表现更差,唯一的好处是真的可以躲过大跌,回撤小,夏普比率略高。
所以如果我们只是在行业内部做择时,市场热度因子就必须舍弃掉。
4、因子权重
现在我们确定了,组合内持有的最大数量是两个,且PB不能大于1.2,仓位可以是0%、50%、100%(各50%),使用5因子结构。
开始测试和调整因子的权重。
先看一下我经过了多轮测试,不断调整后得到的最优因子权重,5个因子的比例是1.5:1.5:1.5:1:1。
也就是下表的状态:
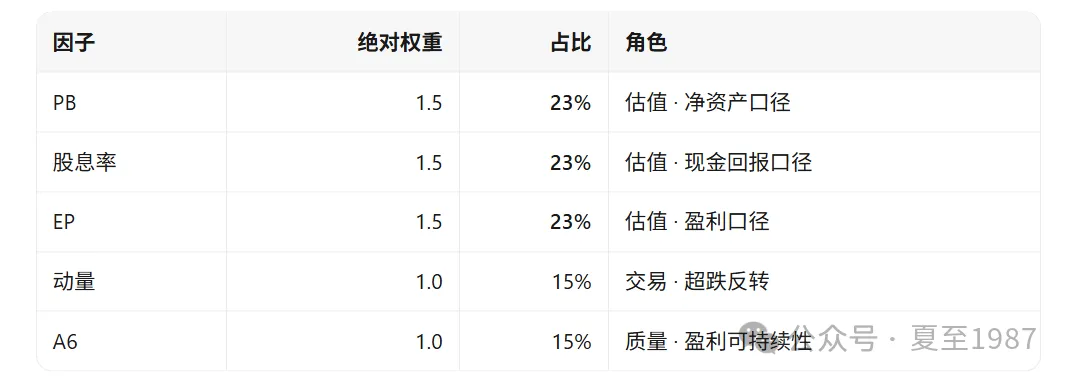
这里先解释一下5个因子的经济含义:
PB:越低越好。这个很好理解,券商板块内部,PB越低的更抗跌,未来估值修复的时候收益可能更好。PB因子极其重要,权重也达到23%。
股息率:越高越好。不过我对股息率有个疑问,股息率占优的策略是最近两三年刚流行起来的,我在做银行量化的时候也表达过同样的担忧,就是未来几年市场对股息可能就没那么看重了。比如我设想一种情况,经济复苏甚至走向景气,市场利率上升,大家开始重新追逐成长,而不是持股收息(确定性)。这里先尊重系统的测算,权重给到23%,以后可能择机调整。
EP:这是PE市盈率的倒数,我们直觉上肯定认为PE越低越好,但如果一家公司是亏损的,那么他的PE是负值,在数值上反而比那些低PE的公司更低了,显得“更便宜”。为了避免这个问题,我们直接使用EP,也就是1/PE,设定EP越高的公司越好。对PE进行求倒数处理后,既符合经济原理,又便于排序。
动量:和银行量化相反,银行是强者恒强,过去涨得好的未来也会涨得好。券商正相反,是过去12个月跌得越多越好,或涨得越少越好。对于券商来说,便宜极其重要,那么跌得越多就越便宜。
A6:与我们在银行量化里的设定类似,A6就是固定ROE的预期回报,是假设公司过去3年的平均ROE可以延续,此时在当前PB下可以取得的分红复投的预期回报率,回报越高越好。
5、业绩回测
上面给出的这套策略,在过去10年中跑出了累计266.3%的回报,年化回报率达到14.24%,还是挺不错的。
其中因为规则的约束,每个时间点拿到的券商都不高于1.2倍PB,我认为是一个非常保守的组合。
极低PB的情况下,再怎么杀估值风险都不会太大。
最终最大回撤落在-23.5%这个数字上,夏普比率是0.507;
其中在我设定的4个周期中,取得的区间年化收益分别是下面的分布,注意,都是区间内的年化收益,方便互相比较:
年化-9.04%(2018年12月以前),也就意味着最初8个季度累计-17.5%。这个时期市场开始从2017年的小牛中深度调整,是4个周期中唯一的负收益,也可以接受。
年化34.4%(2019年年初到2020年年末);
年化13.7%(2021年年初到2024年924);
年化23.07%(924以后);
后面的三个周期都是正向收益,回报率还可以。
注意,年化14.24%的回报,没有算上摩擦成本,也就是交易时的手续费和印花税,按实际扣减后会降低到14.01%。
但是这个换股的频率,属实是有点高了,平均每个季度要换掉仓位的80%。
组合每个季度的实际持仓如下:
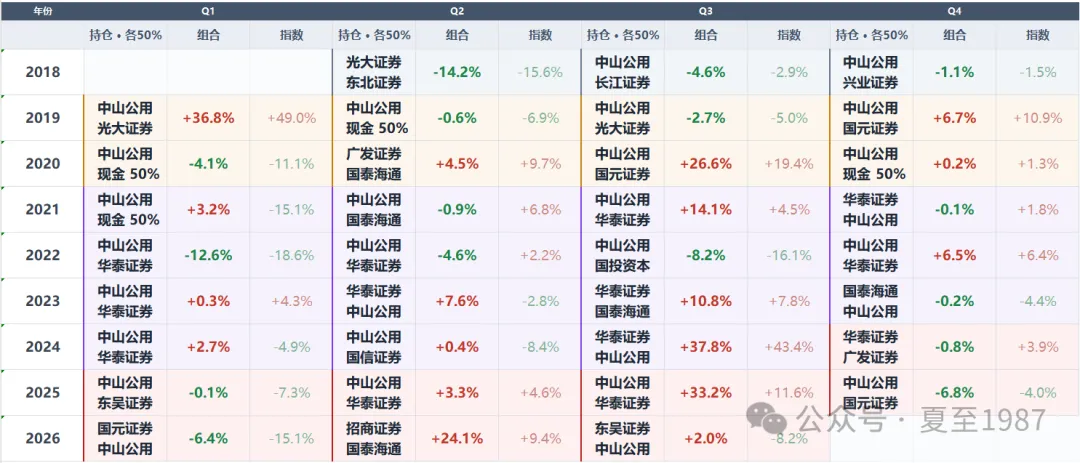
正如前面所说,组合在2017年全部空仓,到2018年Q2开始才第一次纳入光大和东北。之前的券商小牛周期中,没有符合PB低于1.2这个标准,所以2018Q2之前只持有现金。
后期很多时候持有中山公用,是我认为中山公用就是广发的绝佳替代,所以我自己设计了一套算法,找到了二者的替代关系,在部分指标领先时用中山公用替代广发。
实际持仓过程中山公用出现了29次,而广发本体只出现了2次,可以认为广发本体的属性过分优秀(低PB、高ROE),使广发成为了入选组合次数最多的券商。
根据这套策略,到2026年11月10日的今天,评价最佳组合为:
国信+中山公用。
~持续分享干货中~