研报速递
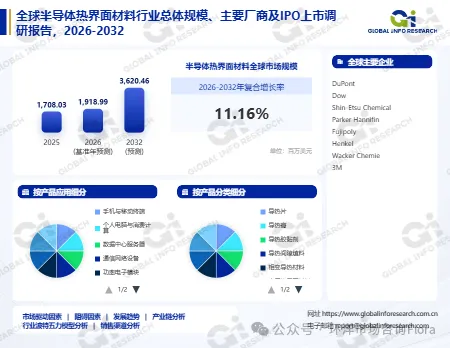
文章摘要:一颗高功耗芯片的散热路径上,最容易被忽略的不是散热器,而是芯片与散热器之间那层几十微米厚的材料。硅片与铜盖的粗糙表面在微观上并不接触,实际接触面积只有名义面积的一小部分,空隙里是空气——而空气的导热能力极差。热界面材料要做的事,就是把这层空隙填满。据环洋市场咨询(Global Info Research)数据,2025年全球半导体热界面材料市场规模为17.08亿美元,预计2032年达到36.2亿美元,2026至2032年的年复合增长率为11.16%。11.16%这个速度,直接对应着芯片功耗的上升曲线。
一、行业概述:界面热阻是一场微观战争
半导体导热界面材料是一种工程化的导热材料,置于发热的半导体封装与散热结构之间,用于降低界面热阻、稳定结温,从而实现更高的功率密度、更高的可靠性、更小的尺寸设计。
要理解这个品类,先要理解"界面"是什么。两块看似平整的金属贴合在一起,微观上只有少数凸起部分真正接触,其余空间被空气填充。空气的导热系数约为每米每开尔文0.026瓦,比金属低三个数量级。哪怕空隙只占面积的很小一部分,界面热阻也会成为整个散热路径的瓶颈。热界面材料的作用就是填充这些空隙,用导热填料替代空气。
性能取决于四个因素。第一是接触质量,包括润湿性、贴合性、抗泵出性。润湿性好,材料能渗入微观凹坑;贴合性好,能在压力下变形填充;抗泵出性好,在温度循环中不会被热膨胀挤出界面。第二是长期可靠性,包括抗老化、抗干涸、抗开裂。第三是与封装材料和组装工艺的兼容性,材料不能腐蚀芯片、不能污染焊点、要能承受回流焊温度。第四是工艺适配性,点胶、印刷、贴片,不同工艺对材料的黏度、触变性、厚度有不同要求。
正因为要求复杂,半导体级热界面材料通常需要满足严格的清洁度、脱气、离子污染和稳定性标准。这些标准不写在产品手册的显眼位置,但会决定材料能否进入客户的合格供应商名单。
二、市场规模与增长预测:36.2亿美元与11.16%的功耗驱动
据Global Info Research统计,2025年全球半导体热界面材料市场规模为17.08亿美元,预计2032年达到36.2亿美元,2026至2032年的年复合增长率为11.16%。这个增速在电子材料领域属于高位,驱动力非常具体:芯片功耗在上升,而封装的散热空间在缩小。
第一个驱动是人工智能算力的军备竞赛。高算力GPU的单颗功耗已经进入数百瓦到上千瓦的区间,传统的风冷加导热硅脂方案难以应对,液冷与高性能热界面材料的组合成为必选项。功耗每上一个台阶,对界面材料导热能力的要求就提高一档,材料从普通硅脂升级到相变材料、金属基材料、液态金属。
第二个驱动是封装形式的演进。倒装焊、2.5D与3D封装、芯片堆叠,这些技术让热源更集中、散热路径更复杂,界面层数从一层增加到多层,每层都要用材料填充。单位芯片的材料用量在增加。
第三个驱动是可靠性要求提升。汽车电子、数据中心、工业设备对长期稳定运行的要求提高,材料不能在使用几年后干涸或泵出。这推动了从低价硅脂向高可靠材料的升级,单价随之提升。
区域上,亚太是最大的市场,因为封装测试产能集中在中国、中国台湾地区、韩国、东南亚;北美与欧洲是高端材料的技术源头,也是数据中心与汽车电子的主要需求市场。
三、产品分类与应用场景
产品分类
按在散热路径中的位置分三类。第一层界面材料位于芯片与封装盖之间,厚度最薄、导热要求最高,常用相变材料、金属基材料、液态金属。第二层界面材料位于封装盖与散热器之间,厚度较大、可压缩性要求高,常用导热垫片、导热凝胶。第三层材料用于散热器与外部结构之间,性能要求相对低,成本敏感。
按材料形态分导热硅脂、导热垫片、相变材料、导热凝胶、金属基材料、液态金属。硅脂成本低、工艺简单,但长期使用会泵出与干涸;垫片便于装配、可压缩性好,但界面热阻偏高;相变材料在常温是固体、在工作温度软化,兼顾了工艺与性能;金属基与液态金属导热能力最强,但成本高、工艺复杂。
按应用等级分消费级、工业级、车规级。车规级要通过高温高湿、温度循环、振动等可靠性测试,认证周期长,单价高。
应用场景
第一个场景是数据中心与人工智能服务器。高功耗GPU与CPU需要高性能界面材料,液冷方案的普及进一步提高了对材料抗泵出与长期稳定性的要求。这个场景是当前增长最快的部分。
第二个场景是消费电子。手机、笔记本、平板在轻薄化与高性能之间找平衡,均热板、石墨片、相变材料的组合成为主流。这个场景对厚度极其敏感,材料要在几十微米内实现导热。
第三个场景是新能源汽车。电池包、电机控制器、车载充电机、激光雷达都需要热管理,界面材料用于电芯之间、模组与冷却板之间、功率器件与散热器之间。这个场景对可靠性的要求高于消费电子。
第四个场景是工业与通信设备。基站功放、工业电源、光伏逆变器都需要界面材料,这类应用对成本敏感,对性能要求适中。
四、竞争格局与主要参与者:前五占约五成
据环洋市场咨询(Global Info Research)统计,全球半导体热界面材料市场的前五大厂商合计占有约50%的份额,格局呈"欧美日主导高端、中国突破中端"的特征。
第一梯队是材料巨头。DuPont、3M、Henkel、Shin-Etsu、Wacker等厂商在配方、填料技术、可靠性数据上有长期积累,产品覆盖从消费级到车规级的全谱系。它们的优势不只是材料性能,还有应用工程能力——能帮客户做热仿真、选型、工艺调试。这种服务能力构成了实际的竞争壁垒。
第二梯队是专业导热材料厂商。Indium Corporation在金属基与铟基材料上有专长,Honeywell、Laird在相变与垫片领域有稳定客户。这类厂商规模不如巨头,但在特定材料类别上有深度。
第三梯队是中国厂商。飞荣达、中石伟业、苏州天脉等企业从消费电子与通信设备切入,逐步向汽车与数据中心延伸。优势在响应速度、成本、本地化服务;短板在高端配方的自主性与长期可靠性数据的积累。
竞争焦点正在从"导热系数"转向"系统解决方案"。客户不再只买材料,而是要求供应商提供热仿真、材料选型、点胶工艺、可靠性验证的整体方案。能提供方案的企业,在项目早期就介入设计,替换成本高;只卖材料的企业,容易陷入价格比较。
五、产业链结构分析:填料、基体与工艺
上游是三类材料:导热填料、聚合物基体、以及助剂。导热填料包括氧化铝、氮化铝、氮化硼、石墨烯、金刚石、金属粉,填料的种类、粒径分布、表面处理决定材料的导热能力与流变特性。聚合物基体包括硅油、环氧、聚氨酯、丙烯酸,基体决定材料的耐温、弹性、黏附性。助剂包括分散剂、偶联剂、阻燃剂,用量小但影响性能。
中游是材料制造,工序包括填料表面处理、基体配制、混合分散、脱泡、灌装、检测。核心工序是分散:填料在基体中的分散均匀性直接决定导热路径的连续性,分散不好会形成团聚,反而增加热阻。这道工序对设备与工艺参数的要求很高。
下游是封装厂、模组厂、整机厂。封装厂在芯片封装环节使用第一层材料,模组厂在组装环节使用第二层材料,整机厂在系统集成环节使用第三层材料。三层材料的采购决策者不同,供应商需要分别建立渠道。
成本结构上,导热填料占材料成本的主要部分,高端填料(如氮化铝、金刚石)价格昂贵,是成本差异的主要来源;基体与助剂占比次之;制造费用中检测与研发占比高,因为材料需要做大量可靠性验证。
这个产业链的一个特点是验证周期与配方迭代的冲突。材料配方在持续改进,但每次改进都要重新做可靠性验证,而验证周期往往长达数月。结果是客户倾向锁定已验证的配方,对新配方的接受度低。这既保护了在位供应商,也拖慢了技术迭代的速度。能够在验证流程上做加速的厂商,会在产品迭代上获得时间优势。
六、主要驱动因素:三条增长主线
第一条是算力功耗上升。高算力芯片的功耗密度持续提高,风冷方案的极限正在被逼近,液冷与高性能界面材料的组合成为必然。这条驱动最直接,也最确定,因为算力需求没有放缓的迹象。
第二条是封装技术演进。2.5D与3D封装把多个芯片集成在一个封装内,热源更集中,散热路径更复杂,界面层数增加。单位封装的材料用量与性能要求同步提升。
第三条是新能源与汽车电子的热管理升级。电池包、电驱、车载充电机的功率密度在提高,热管理从"辅助功能"变成"安全要件"。这条驱动的特点是认证周期长、生命周期长、单价高。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
联系我们:
微信/电话:176 6505 2062
联系邮箱:report@globalinforesearch.com
中文官网:https://www.globalinforesearch.com.cn
英文官网:https://www.globalinforesearch.com
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: