研报速递
当前,可再生能源成本降低、电解槽制造实现规模化、全球主要经济体形成政策共识,使氢能具备走向经济可行的条件。国家“十五五”规划明确,推动氢能等成为新的经济增长点。湖南已初步构建制、储、运、加、用全产业链,处于国内第二梯队领先地位,特色环节跻身第一方阵。其中,制氢装备是最亮眼的名片,拥有中车株洲所、三一氢能、淳华氢能等制氢装备龙头;氢能工程机械与氢能轨道交通是最具辨识度应用场景,拥有三一集团、中联重科及中车株机等应用端龙头。同时,产业链的短板也十分清晰。氢源及绿氢资源供给相对薄弱,缺少全国性燃料电池系统头部企业,中游储运环节企业偏少,加氢站网络密度低,氢能车辆推广量与培育期目标仍有差距,关键材料产业化规模尚小。未来五年是氢能产业格局定型的关键时期,各环节的头部位置正在被快速占据,湖南应走出差异化发展路径,不与资源省拼绿氢规模,不与经济强省拼补贴强度,以场景定义装备、以装备输出模式、以模式换取产业生态。
一、绿氢是产业终极方向
氢能之所以被全球主要经济体一致视为最具发展潜力的清洁能源,源于多重优势:一是能量密度高。氢的质量能量密度约为120~142×105kJ/kg,是煤炭的5~6倍、汽油和天然气的3~4倍、锂离子电池的百倍以上,在长续航、重载荷、高能耗场景下具有动力电池难以替代的优势;二是零碳清洁。氢通过燃料电池或燃烧利用后的产物只有水,绿氢从生产到消费全生命周期可实现近零碳排放,是钢铁、化工、航运等“难减排领域”深度脱碳的可行技术路径;三是储运灵活、可跨时空配置。氢可气态、液态、固态或转化为氨、醇等衍生物储存运输,可以罐装、液化、管道运输,把富余的风光电储存使用,在时间、空间双维度上支撑高比例可再生能源系统调节。
氢在地球上几乎不以游离态存在,必须通过一次能源转换获得。因此,氢能是典型的二次能源,其经济性高度依赖一次能源的成本与结构。
氢能按照制取过程的碳排放水平,分为灰氢、蓝氢、绿氢。灰氢以煤炭、天然气等化石能源制取,成本低但碳排放高;蓝氢是在化石能源制氢基础上耦合碳捕集、利用与封存技术的低碳氢;绿氢则通过风电、光伏等可再生能源电解水制取,全过程零碳排放,是产业发展的终极方向。需要强调的是,“灰-蓝-绿”将在未来相当长一段时间内共存,由灰氢提供低成本存量支撑产业起步,蓝氢在碳捕集条件成熟地区承担过渡,绿氢随可再生能源与电解槽降本逐步成为主导。
二、国内外产业发展状况
(一)全球总量稳增、结构分化
2025年,全球氢气生产消费规模约1.09亿吨。制氢结构以化石能源制氢为主、占比约84%,低排放氢(绿氢与蓝氢合计)产量仅约100万吨。消费端集中于合成氨、合成甲醇、炼化和冶金、供热等领域,分别约3260万吨、2080万吨、4400万吨和1160万吨。
经过多元化探索,全球氢能发展路径已经分化。欧盟政策以碳定价和需求侧强制为主,高能源成本削弱了本土制氢的经济性,正成为全球最大绿氢进口需求方;美国在《通胀削减法案》45V条款的补贴驱动下,蓝氢项目一度井喷,但政策摇摆与审批细则的不确定,导致了项目延期;日本、韩国受制于资源禀赋,坚定走海外制取+氨氢运输+国内应用的进口路线;中东、澳大利亚、智利等国,全力布局绿氢出口基地;中国的优势在于制造与成本,如电解槽装机约占全球65%、制造产能占全球近60%,绿氢成本比欧美低40%-45%。
(二)中国从试点示范迈向规模化、商业化
我国已成为全球最大的制氢国与用氢国,2025年产业规模约达4500亿元,“十五五”末有望向万亿级迈进。供给端,2025年产能超5100万吨/年、年产量超3900万吨。其中:煤制氢约2300万吨、天然气制氢约790万吨、工业副产氢约770万吨。可再生能源制氢主要为电解水制氢,至2026年6月建成投运超27万吨/年、在建超113万吨/年。消费端,合成甲醇、合成氨、炼化和煤化工居前,2025年消费量分别约1250万吨、1050万吨、600万吨和410万吨。
国家对氢能的定位在不断升格,形成了“顶层设计+试点示范+地方竞赛”政策体系,“十五五”是从政策驱动迈向市场驱动的决定性时期。区域上,已形成京津冀、大湾区、东北(含蒙东)—长三角、新疆—成渝地区双城经济圈、黄河几字弯—中原等城市群,区域竞争进入“差异化卡位”阶段。
从经济性看,市场规模兑现的节奏正在加快。2025年全国氢能生产侧平均价格降至26.2元/公斤,消费侧平均价格44.5元/公斤。2026年,工信部等三部门启动氢能综合应用试点,目标到2030年将终端用氢均价压至25元/公斤以下。在“三北”等资源优质地区,2025年绿氢生产成本或已降至20元/公斤以下;罗兰贝格测算2030年中国绿氢理论成本有望低至11.8元/公斤,实现与灰氢全面平价。
(三)国内外主要企业
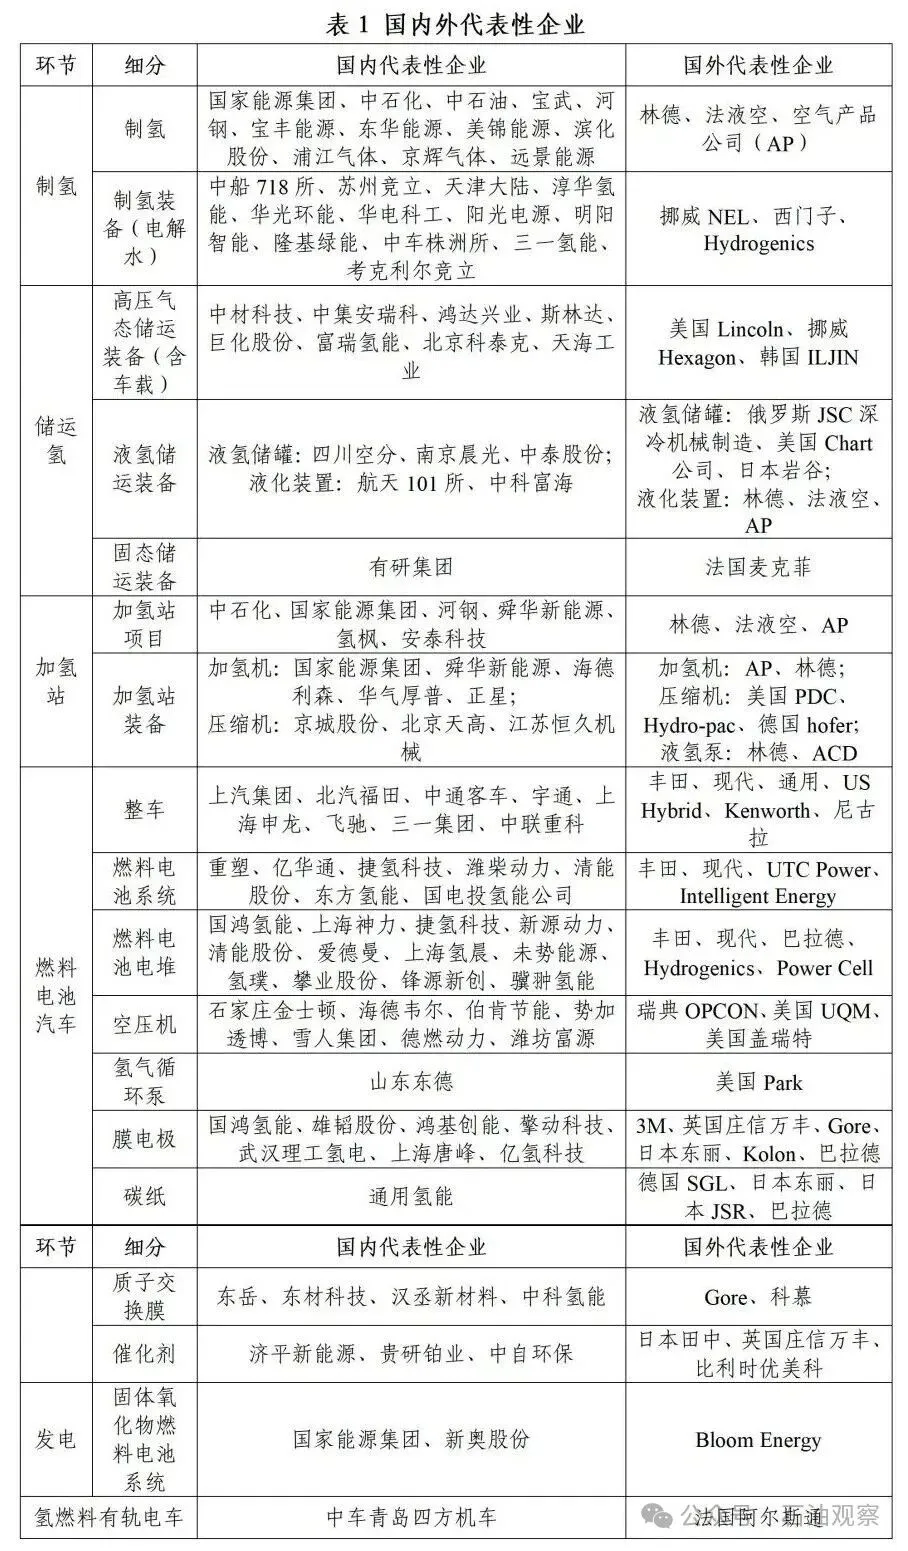
三、氢能产业链分析
(一)产业环节及重点技术
氢能产业链通常划分为“制、储、运、加、用”五大环节,突出特征是环节多、链条长、技术路线尚未收敛。
1.电解水制氢是绿氢的核心技术。制氢环节是当前技术迭代与资本投入最密集的环节,以碱性ALK为主、质子交换膜PEM补充、固体氧化物SOEC与阴离子交换膜AEM突破的技术格局或将维持至2030年,核心壁垒正在从单机造得出转向大规模、长寿命、抗波动、低成本等多目标同时达成。
2.储运是绿氢规模化应用的“卡脖子”瓶颈。氢的体积能量密度低、易泄漏、易引发氢脆,决定了储运技术的复杂性,主要路线有高压气氢长管拖车、低温液氢、纯氢/掺氢管道、固态储氢、绿氨/绿醇载体等。不存在“最优”的单一储运路线,只有与距离、规模、终端形态相匹配的“最适”组合。储运成本的下降曲线决定了绿氢的“经济半径”:长管拖车气氢运输200公里成本高达10-12元/公斤,绿氢只能就地消纳;一旦管道输氢把成本降至每千公里数元的量级,“西氢东送、北氢南供”的全国氢网就具备经济可行性;当前的现实路径是,气氢打底、液氢放量、管道成网、氨醇出海分层推进。
3.加注是连接氢源与终端应用的枢纽。加氢站由压缩、储存、加注、控制等系统构成,主要方向有:一是70MPa高压加注技术,涉及高压密封、快速充装的温升控制与通信协议,是乘用车规模化的前提;二是核心装备国产化,压缩机、加氢枪头等曾长期依赖进口,近年国产化率显著提升,带动单站投资降低;三是安全与标准体系,加氢站作为危化品设施的审批流程、与加油加气站的合建规范仍在完善。行业一个重要趋势是“制氢加氢一体站”模式,通过站内电解水或天然气重整制氢,省去运输环节,可显著降低终端氢价。
4.应用环节当前为“工业原料为主、能源属性初显”。2025年全球氢气需求中,炼油用氢、合成氨、甲醇三大传统化工领域占比接近90%,钢铁、交通、电力等新兴用氢场景仅占一成。新兴场景放量预计为“交通先行、工业跟进、储能蓄力”,一旦越过经济性拐点,将打开数倍于存量的增长空间。
交通领域的核心是氢燃料电池技术,主要有质子交换膜、固体氧化物、熔融碳酸盐、磷酸、碱性等路线。国内燃料电池系统成本已降至约2248元/千瓦,功率密度、低温启动、寿命等指标持续进步。其中,催化剂、质子交换膜、碳纸/气体扩散层、双极板等核心材料,也是当前国产替代与投资价值最集中的方向。而燃料电池汽车产业链长、参与方众多。从全生命周期成本(TCO)看,氢能重卡在年运营里程15万公里以上的高强度场景下,当氢价降至20元/公斤左右时可与柴油重卡TCO平价。氢能工程机械(矿卡、搅拌车、泵车)因作业强度高、日均能耗大,氢耗量可达乘用车的数十倍,在封闭矿区、港口场景下,配合就地制氢一体站已具备商业化条件。
5.氢能前沿技术创新集中于五个热点。一是电解槽的材料与大型化革命。主要包括低铱/无铱催化剂、非贵金属催化剂、高温质子膜,以及3000标方级以上单槽与吉瓦级集群控制技术。二是光解水与生物制氢等新型制氢路线。中国工程院院士钟志华指出,湖南丰富的秸秆及林业废弃物理论上可转化为千万吨级生物质制氢。三是固态储氢与新型载体材料的工程化,如:镁基储氢、液态有机氢载体(LOHC)、氨氢转化催化。四是氢能与数字技术融合。如:电解槽集群智能调度、氢电耦合微电网、绿氢溯源与碳核算区块链存证。五是氢基衍生品技术。如,绿色甲醇合成、可持续航空燃料(SAF)、氨氢裂解等。值得关注的还有海水直接电解制氢、固体氧化物电解池共电解与工业耦合、氢能技术标准与检测认证体系等。
(二)产业链价值分析
氢能产业链价值主要分布在四个方面:资源端(低成本绿电与副产氢资源)的核心是“谁掌握最低成本的制氢要素”。三北地区的风光绿电,沿海的核电与海上风电,化工园区的工业副产氢(边际成本低),以及农业省份的生物质资源,都是绿氢时代的“矿山”。装备端(电解槽、储运、加注、燃料电池装备与核心材料)当前贡献产业链大部分收入,但其利润结构将随价格战分化。与光伏、锂电产业早期“卖铲人先赚钱”的规律一致,当前产业链收入与利润高度集中于装备环节。随着标准化,整机将走向薄利,而大标方电解槽、液氢装备、70MPa部件、燃料电池核心材料等“硬科技”环节仍可保持较高利润。场景端(高支付意愿终端应用)的价值在于“入口锁定”。应用运营(整车、电站、化工装置)在规模化之前利润微薄,但占据场景入口,长期价值大。绿氢项目业主的核心诉求是全生命周期的氢成本最优,能够提供“绿电+制氢+储运+消纳”一体化方案的场景运营商,可通过打包模式获取持续性收入。服务端(检测认证、碳核算、交易平台、金融工具)当前几乎空白。绿氢平价后,绿氨、绿醇、绿色航煤的国际贸易将重塑全球氢能贸易格局。谁掌握绿色认证与标准话语权,谁就能在贸易环节抽取制度性溢价。服务端将成长为产业链中边际成本最低、利润率最高的环节。
四、湖南产业差异化发展
(一)发展优势与劣势并存
劣势方面,湖南是典型的一次能源匮乏省份,且绿氢禀赋偏弱。湖南缺煤无油乏气,能源对外依存度高,基准电价居全国第二。同时,风光资源属于全国四类资源区,缺乏大规模低成本绿电制氢的资源基础。
优势方面,首推雄厚的装备制造基础,具备承载氢能产业的基本盘。一方面,庞大的工业体量意味着庞大的能源消费与降碳刚需,钢铁、有色、化工等传统产业正是氢能重点行业。另一方面,培育了工程机械、轨道交通装备、航空动力等世界级产业集群,既是氢能装备制造的产业母体,又是氢能重卡、氢能工程机械、氢能轨道交通等最直接的下游应用场景。其次,区位特点鲜明。京广通道纵贯南北、长江经济带横穿东西,湖南地处国家两大通道交汇的十字路口,氢能储运网络一旦铺开,湖南是天然的枢纽点。此外,湖南生物质资源独特。钟院士指出,丰富的秸秆及林业废弃物具备独特成本潜力。
装备制造与应用场景突出、一次能源资源相对不足的鲜明特征,决定了湖南发展之路非资源输出型,而是“以用引产、以产促供”的应用牵引型。
(二)培育了技术及产业基础
湖南高校及研究机构已建成覆盖基础研究、先进制造、工程示范的科研矩阵。
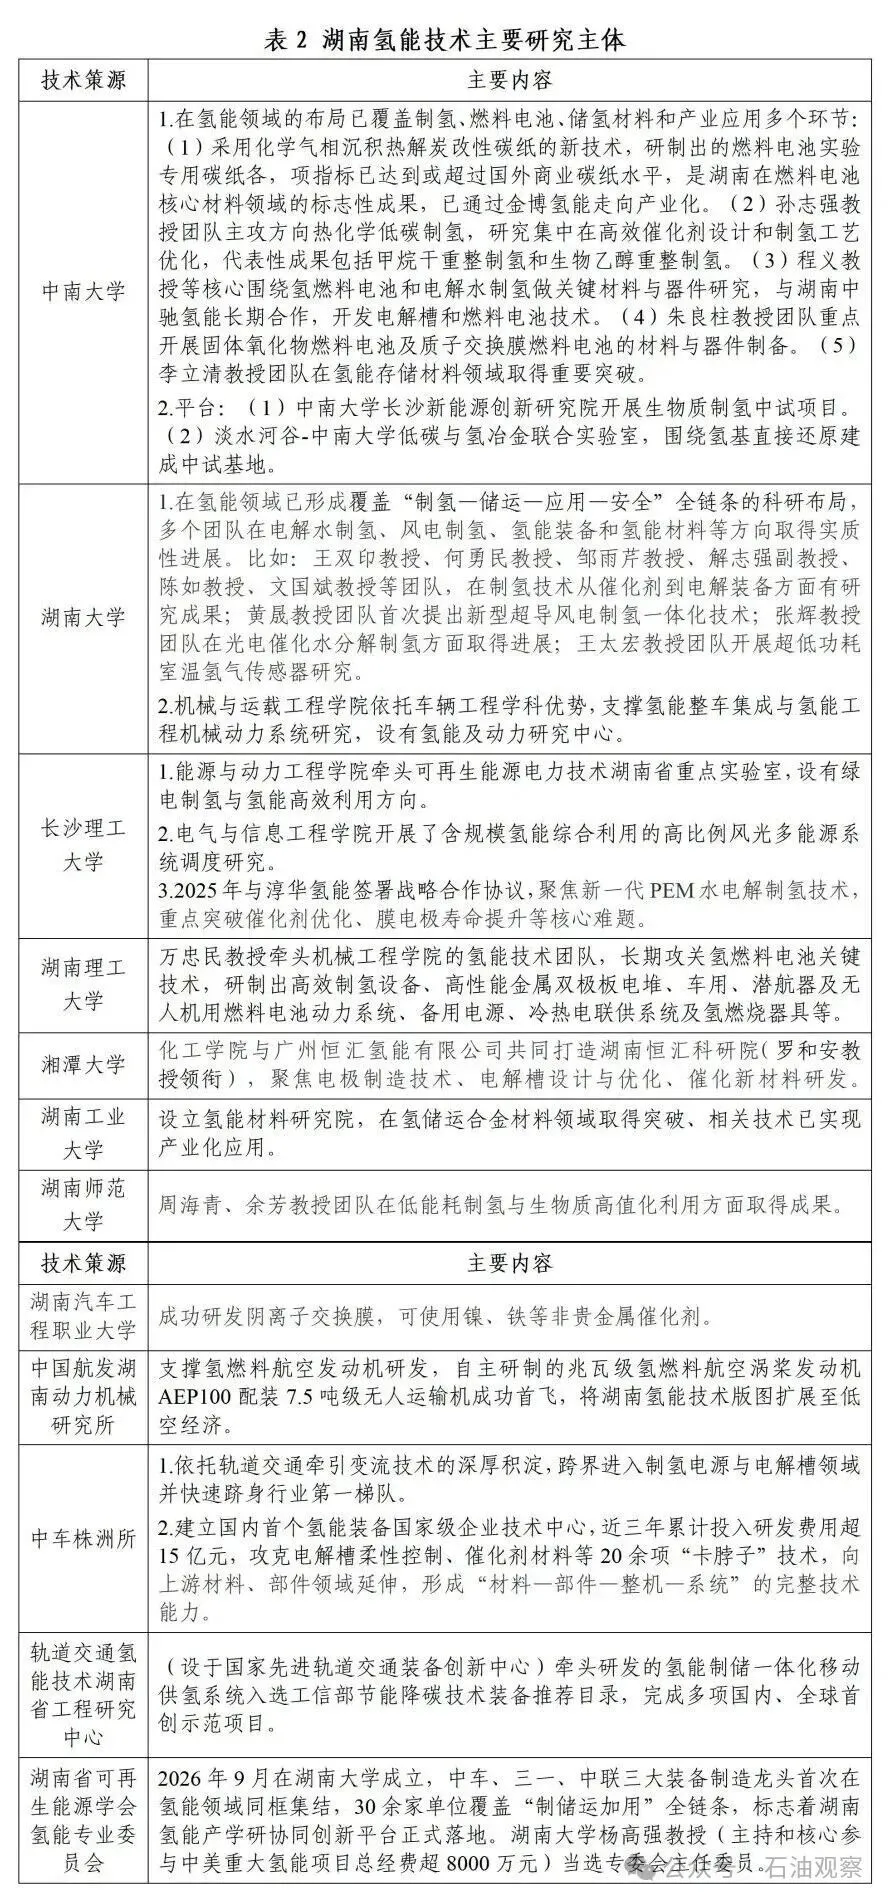
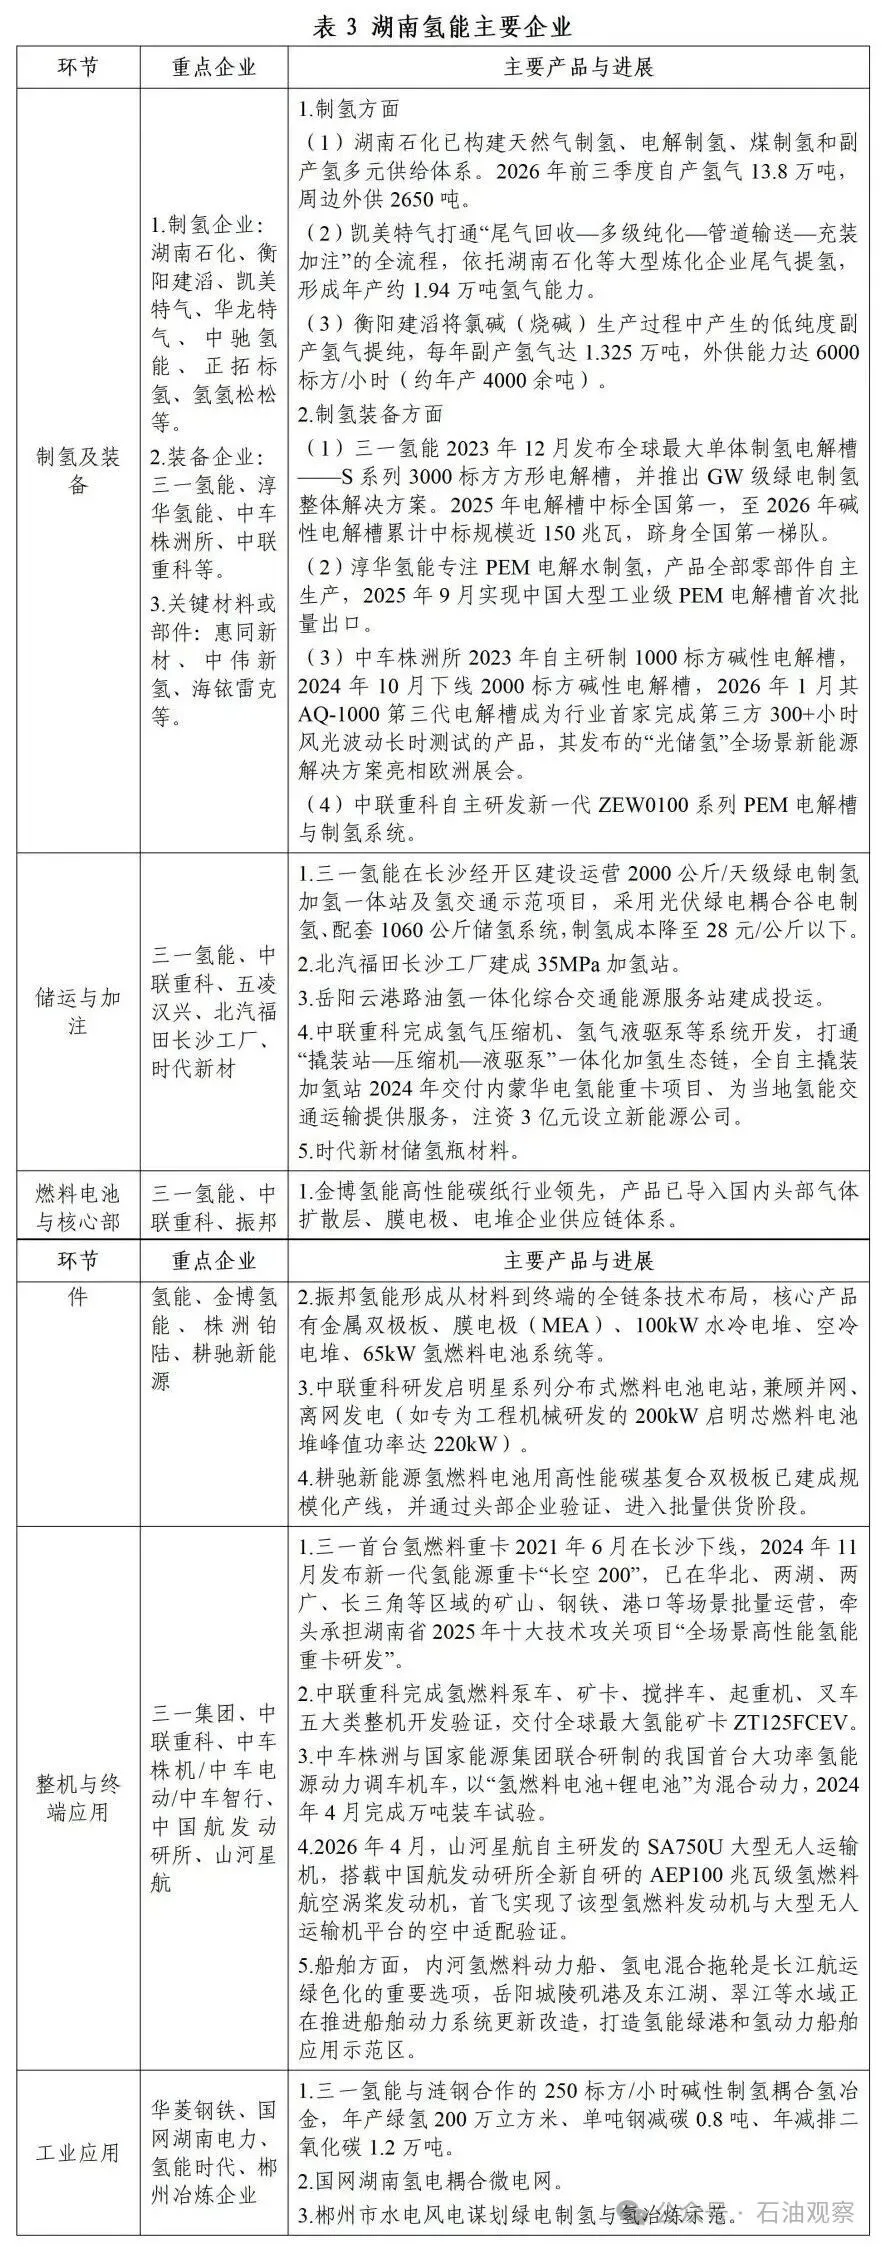
湖南已初步构建氢能全产业链,处于国内第二梯队领先地位,特色环节跻身第一方阵。
(三)差异化赛道选择
一是制氢装备与核心材料。制氢装备是氢能产业链当前价值密度最高的环节,也是湖南已建立领先身位的环节。三一氢能2025年登顶中标榜,中车株洲所稳居第一梯队,与阳光氢能、派瑞氢能、隆基氢能等对手都在加速技术迭代,关键在于向大标方、抗波动、低贵金属化等方向布局。氢燃料电池材料以及电解水制氢等关键材料方面,中南大学、湖南大学等高校和部分企业进行了长期研究并取得一定成效,诸多成果待转化。金博氢能碳纸、振邦氢能金属双极板、中驰氢能铂低铱催化材料、时代新材储氢瓶碳纤维复合材料等正在产业化推进。
二是氢能工程机械与轨道交通装备。这是湖南差异化程度最高、竞争壁垒最深的赛道。工程机械是氢能的天然适配场景。挖掘机、矿卡、搅拌车、起重机普遍具有重载荷、高出勤、作业区域相对固定(矿区、工地、港口)的特征,恰好规避了氢能乘用车的续航焦虑与加氢网络依赖,封闭式作业场景只需配套1-2座制加氢一体站即可闭环运营。湖南依托三一、中联等,可将湖南的存量产业优势转化为氢能终端产品的定义权与标准话语权。轨道交通同样是湖南的世界级名片。全国铁路营业里程中,仍有大量非电气化线路与站场调车场景,电气化改造投资高昂,氢能机车以“零接触网”方式实现零碳牵引。中车株机2400千瓦氢能机车已代表全球领先水平并获得海外市场关注,中车株洲所自主研制的全球首列氢能源智轨电车2023年9月亮相马来西亚。这两赛道目标市场不仅在国内,更在三一、中联、中车具有优势的海外市场。
三是场景运营与模式输出。湖南已孵化出具有全国推广价值的“模式产品”:制加氢一体站模式。在氢网管道建成之前,“分布式制氢+就地加注”可能是内陆省份最现实的氢源解法。三一在长沙经开区建成的2000公斤/天绿电制氢加氢一体站,为内陆省份破解“运氢贵”提供了可复制样本。二是“钢厂即氢站”的氢冶金模式。三一氢能与华菱涟钢合作的250标方/小时碱性制氢耦合氢冶金示范项目,年减排二氧化碳约1.2万吨、单吨钢减碳0.8吨;湖南拥有钢铁、有色冶炼及化工的工业底盘,绿氢冶金、绿氢化工是现成的消纳端。三是,“光储氢车”一体化园区模式。三一“光伏绿电+制加氢一体站+氢能车辆应用”一体化示范被列为省级重点推进项目,是从制取到运营闭环的完整园区级零碳能源系统样板。将这些模式标准化为“技术包+装备包+运营手册”,转化成可推广的模式向全国输出,将“湖南解法”变成商品是差异化最优形式。