研报速递
市场核心指标
土地 土地成交总价:29776万元 土地成交面积:42864 m² 土地成交幅数:3幅 | 商品住宅 商品住宅成交金额:360168.80 万元 商品住宅成交面积:28.63 万 m² 商品住宅成交套数:2483 套 |
土地市场分析
商品房住宅市场分析
市场分析结论
2026年10月重庆商品住宅市场整体呈现供不应求态势,成交2483套,成交金额36.02亿元,成交面积28.63万m²。其中普通住宅成交2370套,均价12631元/m²,为市场绝对主力;别墅成交113套。商品住宅整体供求比仅0.30,库存持续去化。土地市场成交3幅,成交总价2.98亿元,总建面4.29万m²,其中商办用地为主(2幅),住宅用地仅1幅,整体市场延续供不应求格局。
01
商品房市场
整体概况

商品住宅成交供求月度走势
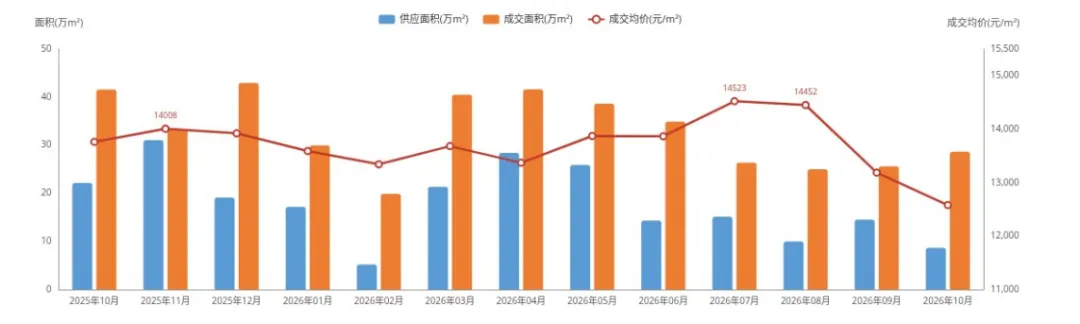
【专业分析】2025年10月至2026年10月,重庆商品住宅供应面积波动收缩,由22.15万m²降至8.66万m²;成交面积在19.89-42.96万m²区间震荡,需求韧性犹存。成交均价自13763元/m²回落至12579元/m²,价格中枢下移,以价换量特征明显。
商品住宅月度供求数据
分析总结
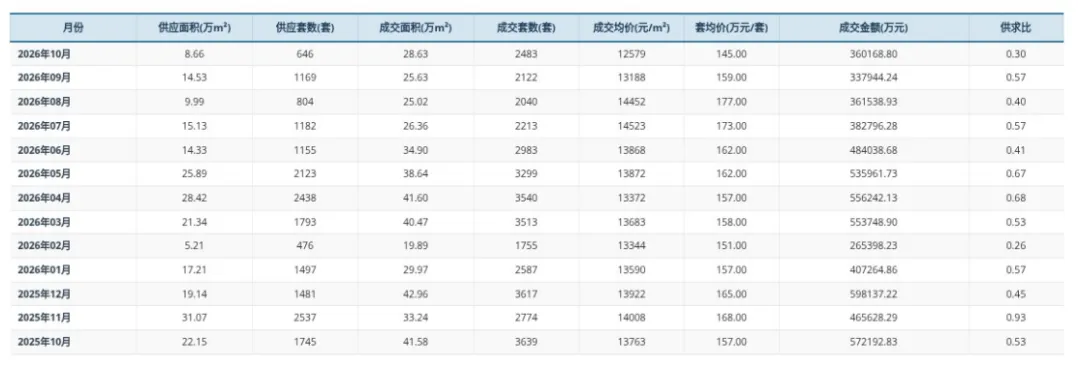
近一年重庆商品住宅市场呈“供应收缩、价格回落、需求震荡”特征。供应面积由22.15万m²降至8.66万m²,降幅达61%,开发商推盘节奏明显放缓;成交面积在19.89-42.96万m²区间震荡,2026年10月成交28.63万m²,环比回升12%。成交均价自13763元/m²回落至12579元/m²,累计降幅约8.6%,以价换量特征显著。全年供求比均值约0.53,多数月份供不应求,库存压力持续缓解。02月供应仅5.21万m²,春节效应显著;04月供应达28.42万m²为年内峰值。整体看,市场正处于从“以价换量”向“量稳价稳”过渡的关键阶段。
整体概况
普通住宅
普通住宅 供应面积:8.20 万 m² 供应套数:611 套 成交面积:26.94 万 m² 成交套数:2370 套 成交均价:12631 元/ m² | 别墅 供应面积:0.46 万 m² 供应套数:35 套 成交面积:1.70 万 m² 成交套数:113 套 成交均价:11748 元/ m² |
商品住宅成交供求月度走势
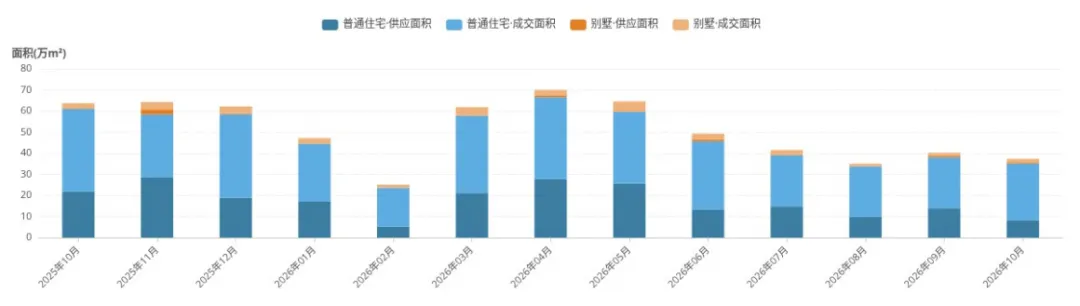
近13个月商品住宅市场呈现供小于求格局,成交面积整体稳定在25-40万m²区间,供应面积月度波动较大。2026年10月普通住宅与别墅合计供应仅8.66万m²,成交达28.63万m²,供求比约0.30,市场保持高去化态势。
商品房住宅物业类型供求数据
分析总结
2026年10月重庆商品住宅市场整体供不应求,总供应面积8.66万m²,总成交面积28.63万m²,供求比0.30,市场去化动力充足。普通住宅占据绝对主力,成交套数占比95.45%,成交均价12631元/m²;别墅成交113套,套均价176万元/套,高端改善需求保持稳定。从月度走势看,供应面积波动显著,成交面积则较为平稳,表明需求端韧性强于供给端。整体市场处于低位供应、活跃成交的健康去库存阶段。
商品住宅区域供求
重庆新房2026年10月区域供求数据
整体概况
各区域供求比分析
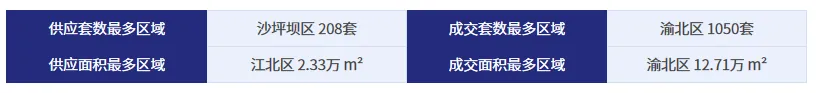
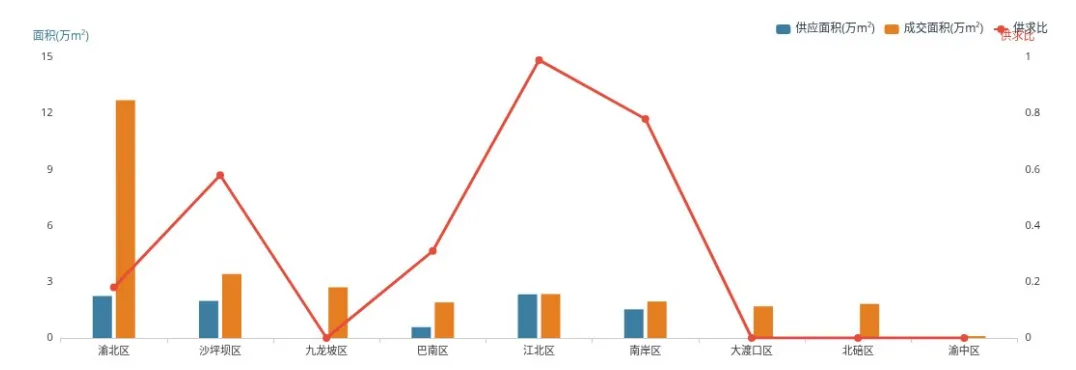
分析总结:整体看,渝北区成交面积12.71万方居首,供求比仅0.18,供应偏紧;江北区供求比最高达0.99,供需接近均衡。沙坪坝区供应面积1.98万方、成交面积3.42万方,供需两旺。九龙坡、大渡口、北碚、渝中四区本月暂无新增供应。
各区域供应套数top 10
各区域供应面积top 10
各区域成交套数top 10
各区域成交面积top 10
商品房住宅区域供求数据
分析总结
2026年10月重庆商品住宅市场,渝北区以1050套成交、12.71万方成交面积遥遥领先,但新增供应仅2.24万方,供求矛盾突出;江北区供应面积2.33万方,供求比0.99,为各区域最高,市场较为均衡。沙坪坝区供应套数208套居首,成交306套位居第二。整体看,市场成交活跃,但区域间供应差异显著,部分热门区域供不应求。
整体概况
各板块供求比分析
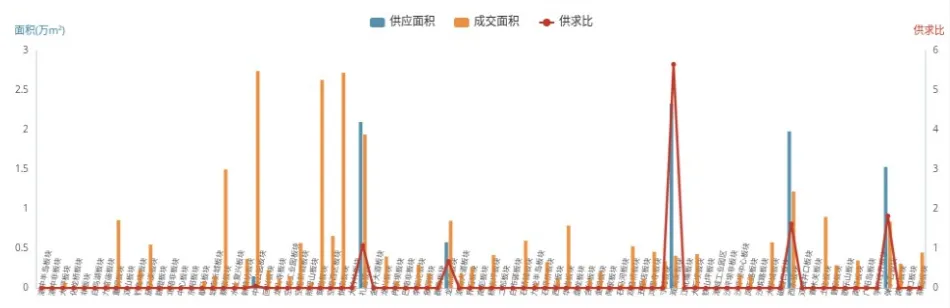
专家分析:10月重庆板块间供求分化显著,礼嘉板块供应面积2.10万m²、成交1.94万m²,供求比为1.08呈现供略大于求;溉澜溪板块供应2.33万m²而成交仅0.41万m²,供求比高达5.65,库存压力突出;西永板块供应1.98万m²、成交1.22万m²,供求比1.62,需关注后续去化。
各板块成交面积top 10
各板块成交单价top 10
商品房住宅板块供求数据
分析总结
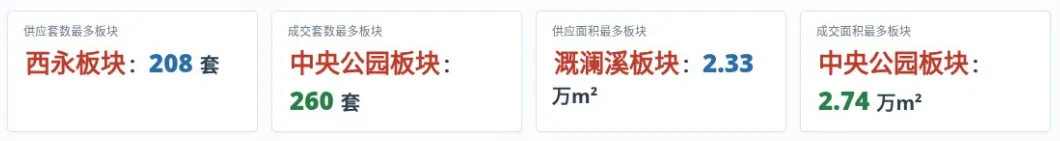
2026年10月重庆商品住宅市场呈现显著板块分化特征。中央公园板块以260套、2.74万m²成为成交双冠,而西永板块以208套、1.98万m²领跑供应端;值得注意的是,溉澜溪板块供应面积高达2.33万m²而成交仅0.41万m²,供求比达5.65,去化压力突出。整体来看,礼嘉、西永、弹子石等新兴板块供应放量,而中央公园、悦来、鸳鸯等板块需求旺盛,市场呈现供需错配格局,部分高供应板块存在库存风险,需关注后续去化节奏。
商品住宅面积段供求
整体概况
供应套数最多:90-110m²(326套)
成交套数最多:90-110m²(848套)
供应面积最多:90-110m²(3.15万m²)
成交面积最多:90-110m²(8.29万m²)
商品住宅成交供求月度走势
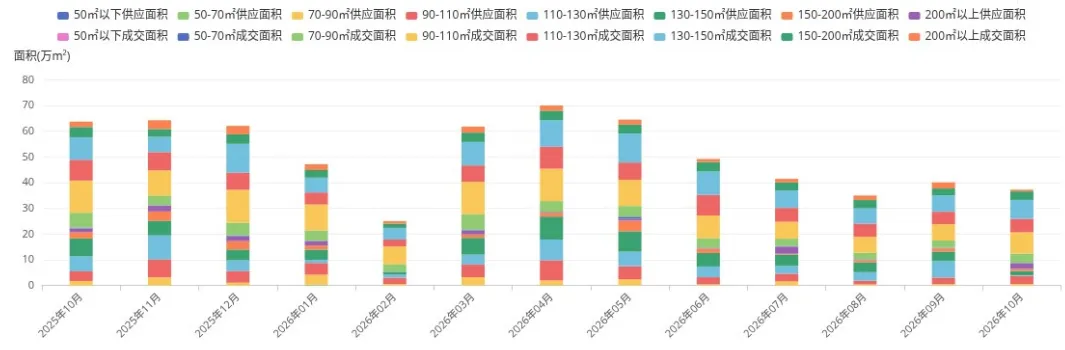
各面积段对比情况
90-110㎡在供应面积、供应套数、成交套数、成交面积四项指标中均居首位;200m ㎡以上供求比达3.10,供应明显高于成交。
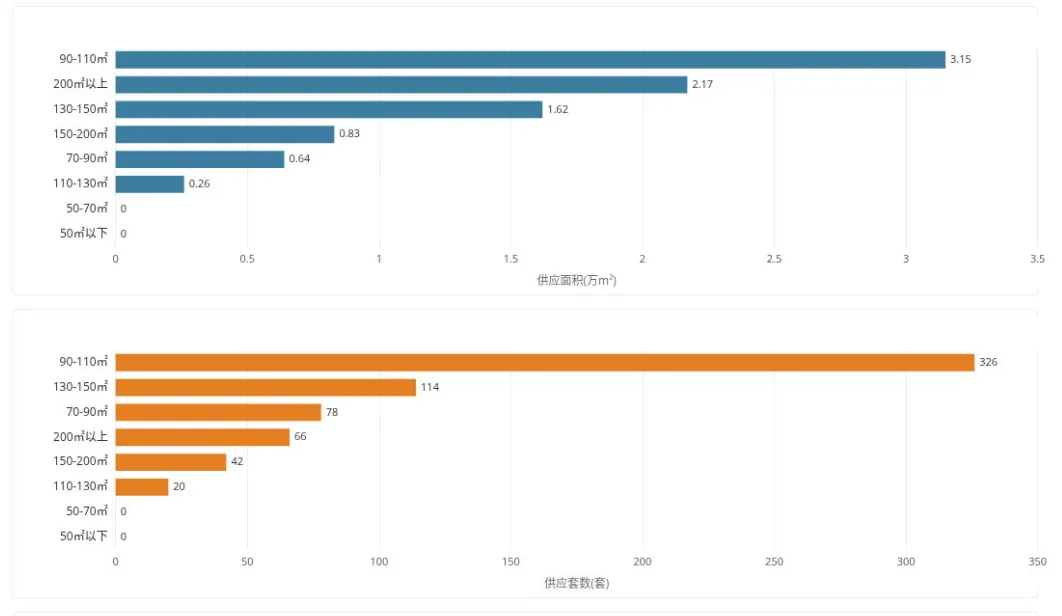
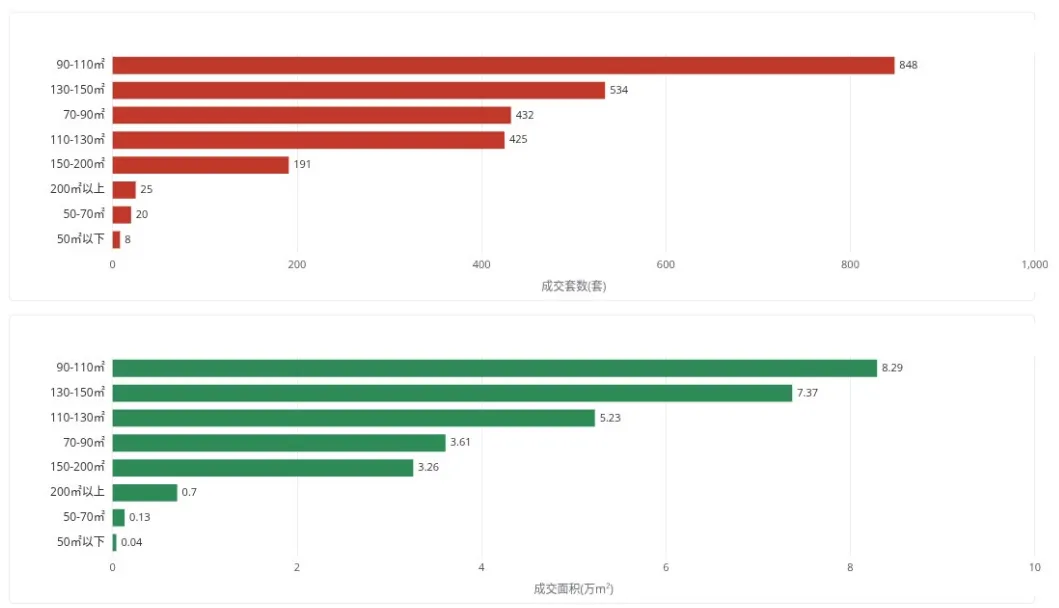
分析总结
2026年10月重庆商品住宅成交呈明显“中间大、两端小”格局。90-110m²成交848套、8.29万m²,为全市最活跃面积段;130-150m²紧随其后,成交534套、7.37万m²。
供应端,90-110m²同样以3.15万m²居首,但整体供应规模小于成交,去化动力较强。200m²以上面积段供求比达3.10,显示高端大宅供应压力明显。
价格方面,200m²以上成交均价18246元/m²、套均价510万元/套,为价格最高区间;50-70m²单价最低仅9209元/m²。需求结构整体向刚改、改善集中,小户型及超大户型去化承压。
商品住宅总价段成交分析
重庆 | 2026年10月 | 普通住宅、别墅
整体概况
1. 供应套数最多的总阶段:100万元以下,0套
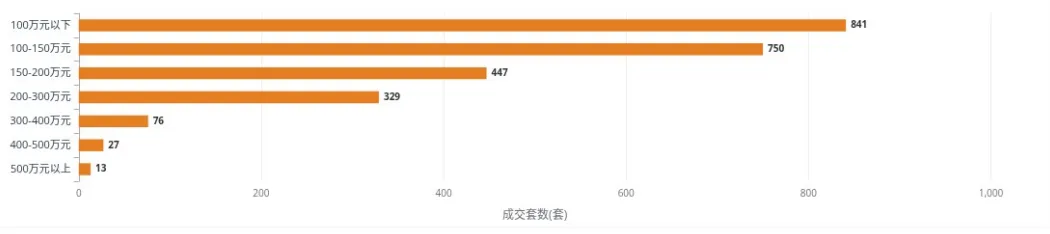
2. 成交套数最多的总阶段:100万元以下,841套
3. 供应面积最多的总阶段:100万元以下,0万㎡
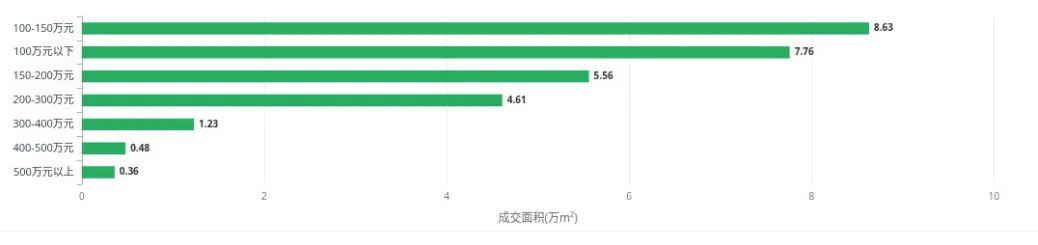
4. 成交面积最多的总阶段:100-150万元,8.63万m²
商品住宅成交供求月度走势
2025年10月至2026年10月,商品住宅成交面积主要集中在100万元以下及100-150万元总价段,合计占比约六成;供应面积持续为0,市场以去库存为主。
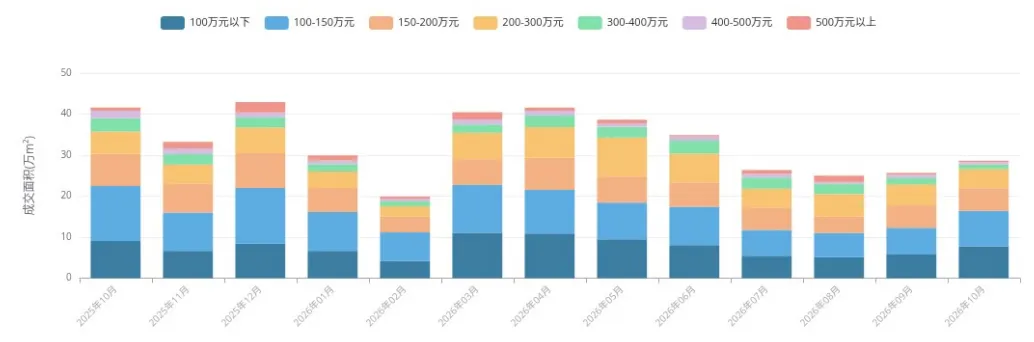
各总价段对比情况
供应面积各总价段均为0万㎡,市场无新增供应,去库存特征明显。
供应套数各总价段均为0套,市场无新增房源推出。
成交套数集中于低总价段,100万元以下成交841套,100-150万元成交750套,合计占总成交约86%。
成交面积集中在100-150万元和100万元以下,分别为8.63万㎡和7.76万㎡,高总价段成交面积较小。
商品房住宅总价段供求数据
分析总结
2026年10月重庆商品住宅总价段成交呈现低总价主导、高端有限的特征。
841套(100万元以下)和750套(100-150万元)成交套数占比约86%,成交面积合计16.39万 ㎡。
供应面积、供应套数均为0,供求比全为0,市场处于去库存阶段。
成交均价随总价段提升,从8061元/ ㎡升至26407元/ ㎡,套均价从74万元升至727万元,改善型产品价格门槛较高。
房企成交金额top10排行
分析总结
2026年10月,重庆商品住宅市场TOP10房企全口径成交金额合计171,898万元。招商蛇口以33,543万元成交金额、177套成交套数双项领跑,海成集团以26,120万元位居次席,前三甲合计81,912万元,市场集中度较高。香港置地、邦泰集团套均价超270万元/套,而中建信和、中交地产低于100万元/套,产品层级分化显著。头部房企在成交规模与产品溢价能力上呈现明显差异,刚需与改善市场均有稳定需求支撑。
02
商办市场
整体概况

商品住宅成交供求月度走势
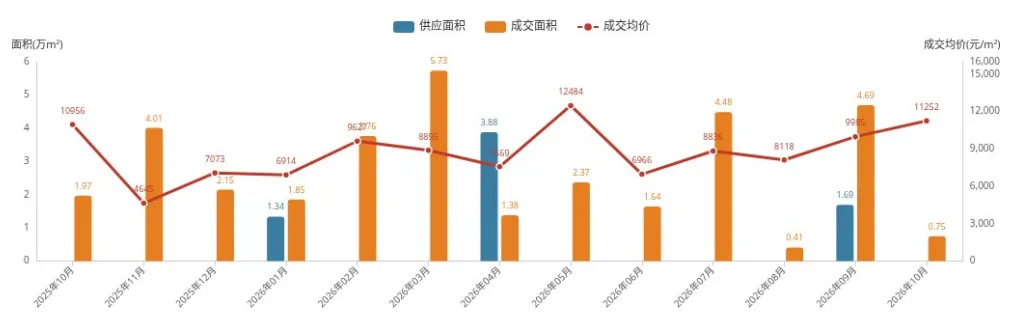
分析总结:2025年10月至2026年10月,重庆办公市场供应整体稀缺,仅3个月有新增供应;成交面积呈现波动走势,2026年3月达峰值5.73万m²后逐步回落;成交均价在2026年5月达高点12484元/m²后震荡下行,市场呈现供不应求但近期热度降温的特征。
过去13个月的月度明细数据
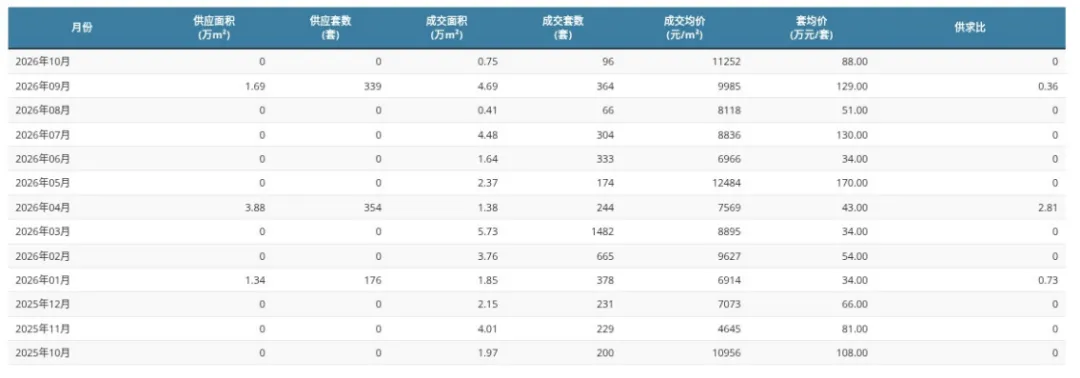
分析总结
2025年10月至2026年10月,重庆办公市场整体呈现供应稀缺、成交波动的显著特征。13个月中仅3个月有新增供应,累计供应面积约6.91万m²;同期累计成交面积约33.26万m²,供求关系整体偏紧。月度成交均价在4645—12484元/m²区间宽幅震荡,2026年5月达峰值后逐步回落。成交套数在2026年3月达峰值1482套,与成交面积峰值同步;但套均价波动区间达34—170万元/套,反映产品结构差异明显。市场整体呈现供不应求但近期热度降温的态势。
整体概况

供求月度走势-面积均价
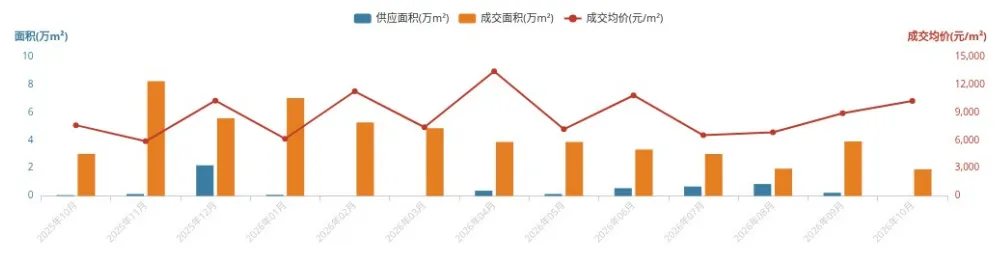
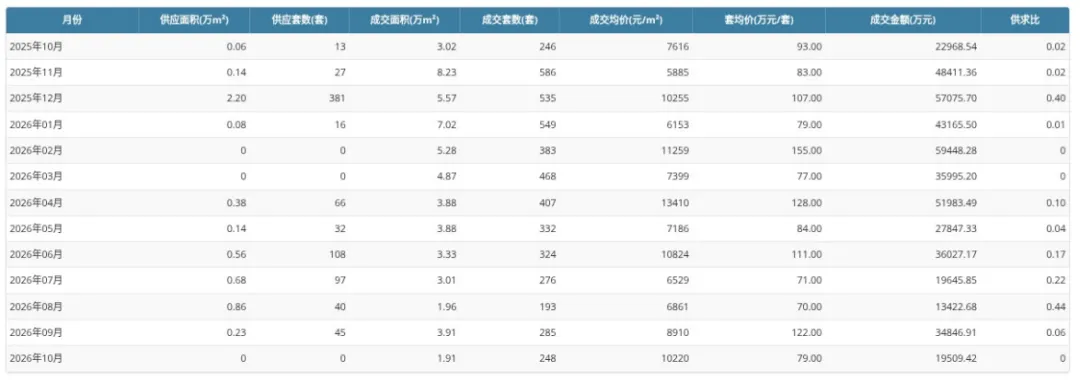
分析:2025年11月商业成交面积达8.23万m²,为区间峰值,此后整体震荡回落;供应面积多数月份处于低位,2025年12月短暂放量至2.20万m²。成交均价波动明显,2026年4月达13410元/m²高位,10月回落至10220元/m²。
供求月度走势-套数
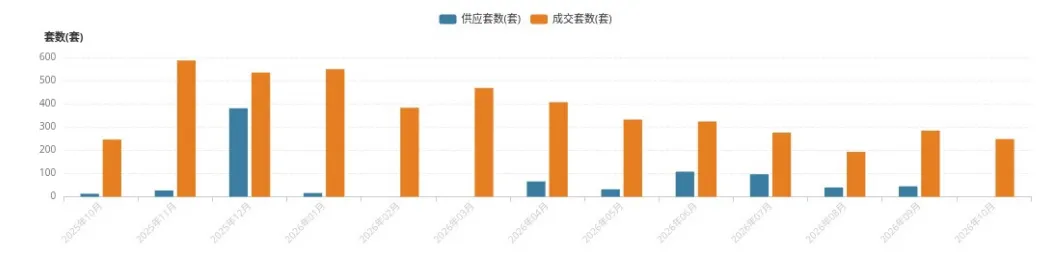
分析:供应套数在2025年12月达381套峰值,其他月份普遍不足120套;成交套数2025年11月冲高至586套后整体波动下行,2026年8月降至193套低位,10月回升至248套,市场呈现供小于求、成交季节性回落特征。
过去13个月的月度明细数据
分析总结
2026年10月重庆商业市场供求比为0,供应面积与供应套数均为0,成交面积1.91万m²,成交套数248套,成交均价10220元/m²,市场以存量去化为主。回顾过去13个月,供应面积整体低位波动,2025年12月为阶段高点2.20万m²;成交面积峰值出现在2025年11月8.23万m²,低点为2026年8月1.96万m²。成交均价峰值13410元/m²(2026年4月),近期价格震荡回落,市场呈现供不应求、价格弹性较大的特征。
商办区域供求
重庆新房区域2026年10月供求数据
分析总结
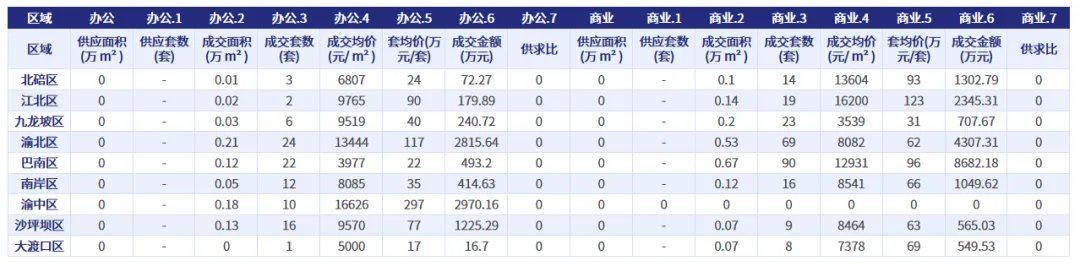
2026年10月重庆商办市场供应面积全部为零,全面进入去库存阶段。商业成交248套,办公成交96套,商业市场活跃度显著高于办公。办公领域渝北区以24套成交量领跑,渝中区成交均价达16626元/ $ m^{2} $为最高;商业领域巴南区以90套位居榜首,江北区成交均价16200元/ $ m^{2} $领先。整体来看,核心区域价格支撑力强劲,新兴区域成交活跃但价格分化明显,商办市场呈现量价分化格局。
— 数据驱动决策 · 洞见重庆楼市 —
本文由【克而瑞(重庆)研究中心】分析师王琳雅撰写,【克而瑞(重庆)研究中心】深耕重庆房地产行业二十余载,依托长期沉淀的海量行业数据库与标准化成熟研究体系,紧跟行业发展趋势、贴合多元客户研究需求,以克而瑞资深地产专家团队为核心动力,搭配行业领先的地产COWORK分析工具,形成 “资深专家+大数据+AI技术” 的协同研发模型;研究范围覆盖政策、土地、新房、二手房、商办、物业、康养、长租等全地产赛道;分析维度贯穿宏观经济、行业趋势、市场供求、城市发展、房企运营、产品客研等六大层面;形成形式包含热点快评、深度专题、周度 / 月度 / 季度 / 年度常规系列报告,提供完整、多层次的地产研究咨询。
本文内容仅作行业研究交流之用,不构成任何投资建议或决策依据。