研报速递
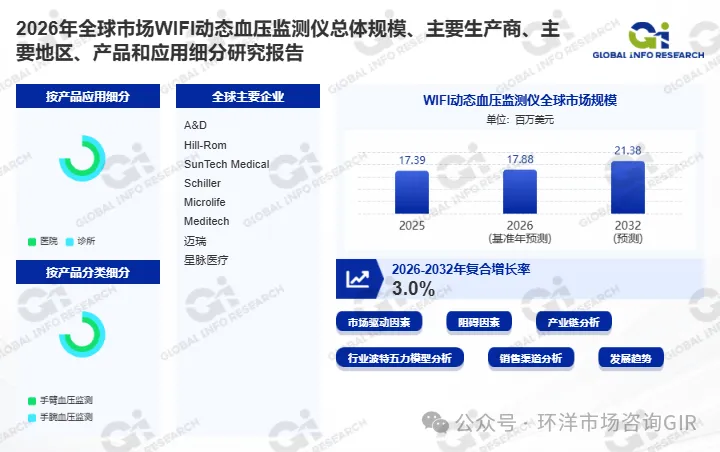
一、摘要全球心血管慢病管理需求增长、高血压患病率上升,以及WIFI传输与可穿戴传感技术迭代升级,推动WIFI动态血压监测仪的应用需求不断变化。作为诊断高血压、识别“白大衣高血压”与评估降压药物疗效的关键设备,WIFI动态血压监测仪广泛应用于医院、诊所等领域。根据环洋市场咨询(Global Info Research)最新提供的市场数据,2026年全球WIFI动态血压监测仪市场规模达到1768万美元,预计2032年增长至2138万美元,2026—2032年复合增长率(CAGR)为3.0%。
二、行业概况WIFI动态血压监测仪是一种集成无线数据传输与自动血压测量功能的便携式医疗设备,其核心功能是在日间和夜间按预设间隔自动测量并记录血压值,并通过WIFI网络将数据同步至云端或医疗平台,实现远程监测与慢病管理。产品按佩戴方式可分为手臂血压监测与手腕血压监测。随着院外慢病管理与数字医疗发展,具备无感监测、AI数据分析与云端管理能力的动态血压监测仪正逐步扩大应用。心血管慢病管理需求增长、可穿戴技术突破、院外慢病管理政策推动,加之WIFI传输与AI分析技术迭代升级,将持续带动WIFI动态血压监测仪的市场需求,行业整体呈现稳步增长、向数字化健康管理升级的发展趋势。
在WIFI动态血压监测仪市场中,行业集中度较高,主要由国际医疗设备巨头与国内医疗器械企业构成。2026年全球WIFI动态血压监测仪主要企业包括A&D、Hill-Rom、SunTech Medical、Schiller、Microlife、Meditech、迈瑞、星脉医疗等。国际企业依托临床验证、测量精度与医院渠道优势占据高端市场,国内企业则凭借性价比、本地化服务和WIFI云端适配参与市场竞争。
从需求结构看,2026年全球WIFI动态血压监测仪市场分为手臂血压监测与手腕血压监测两大类,其中手臂血压监测凭借测量精度与临床认可度占据主要份额;手腕血压监测依靠佩戴便利性在家庭场景中保持增长潜力。从下游应用来看,医院是最大应用领域,诊所及其他基层医疗场景需求同步释放。未来除传统领域外,家庭远程监测、可穿戴连续血压监测及AI预警系统将成为重要新增方向。
需要注意的是,上述市场规模对应特定统计口径下的WIFI动态血压监测仪市场,不宜直接等同于全部动态血压监测仪或家用血压计市场,也不能仅凭市场规模推断单家企业的市场份额或行业排名。
三、产品分类与应用WIFI动态血压监测仪可以根据产品类型及下游应用场景进行划分。不同产品类别在佩戴方式、测量精度和适用场景方面存在明显差异。
产品分类根据最新市场图表,WIFI动态血压监测仪按产品分类主要包括:手臂血压监测、手腕血压监测。手臂血压监测测量精度高、临床认可度好,适用于医院与诊所;手腕血压监测佩戴便利,适用于家庭与日常监测。不同产品类型在佩戴方式、测量精度和成本方面存在差异,需结合具体使用场景选择。
下游应用结构根据最新市场图表,WIFI动态血压监测仪的下游应用主要包括:医院、诊所、其他。医院是最大应用领域,动态血压监测用于高血压诊断与疗效评估;诊所关注便捷测量与数据上传;其他应用包括家庭远程监测与基层医疗。未来除传统领域外,可穿戴连续监测与AI预警系统将成为重要新增方向。
四、竞争格局全球WIFI动态血压监测仪市场参与者包括国际医疗设备巨头、国内医疗器械企业及区域供应商。根据环洋市场咨询(Global Info Research)最新提供的市场图表,主要企业包括A&D、Hill-Rom、SunTech Medical、Schiller、Microlife、Meditech、迈瑞、星脉医疗等。
从企业参与方式看,Hill-Rom、A&D等国际企业在高端WIFI动态血压监测仪领域长期占据优势,在临床验证、测量精度与医院渠道方面积累深厚,在全球医疗机构中具有较强竞争力;国内企业如迈瑞、星脉医疗等不断突破无感监测、WIFI传输与AI数据分析等核心技术,产品性价比持续提升,逐步进入基层医疗与家庭监测市场,在中端市场形成有力竞争。全球前五大厂商合计占据约70.0%的市场份额,行业集中度较高。
由于不同企业的产品覆盖范围、客户结构和项目交付能力存在差异,企业名单不能直接作为市场份额或行业排名的依据。现有图表未提供各企业的具体市场份额,因此本文不对其进行确定性排名。
未来,WIFI动态血压监测仪行业的竞争重点预计将集中在以下方面。第一,测量精度与佩戴舒适度提升能力。满足长期连续监测对准确性与依从性的更高要求。第二,下游应用场景拓展。可穿戴连续监测与AI预警系统成为新增方向,拉动市场扩容。第三,国产设备加速崛起。国内企业持续突破无感监测与WIFI传输技术,在中端市场形成有力竞争。第四,数据安全与云端管理能力。满足客户对医疗数据隐私与远程管理的更高要求。
五、产业链分析WIFI动态血压监测仪产业链主要包括上游传感器与芯片供应、中游设备制造与系统集成,以及下游医疗机构与家庭应用三个环节。
上游传感器与芯片上游主要包括压力传感器、充气泵、袖带、WIFI通信模块及微处理器。压力传感器与充气泵决定测量精度与稳定性;WIFI模块影响数据传输可靠性;微处理器决定功耗与算法处理能力。上游核心部件是决定设备性能的关键环节。
中游设备制造与系统集成中游企业负责血压测量算法开发、WIFI模块集成、设备组装与校准。核心能力在于测量算法优化、抗干扰设计与云端数据对接。新一代WIFI动态血压监测仪融合无感监测与AI数据分析,能够实现连续血压记录与风险预警。具备算法开发与系统集成能力的企业正逐步扩大竞争优势。
下游医疗机构与家庭应用下游主要面向医院、诊所、基层医疗机构及家庭用户。区域市场方面,亚太地区依托慢病管理需求与医疗信息化建设,具备较强增长潜力;欧美在临床验证、远程医疗与保险支付方面保持核心市场地位;日本在精密医疗设备与家用监测领域具有技术优势。整体来看,欧美日保持高端技术与临床标准核心地位,亚太将成为带动行业增长的重要动力。
六、主要驱动因素、阻碍因素与未来趋势主要驱动因素第一,心血管慢病管理需求增长。全球人口老龄化与高血压患病率上升,推动动态血压监测需求。第二,可穿戴技术突破。无感监测与WIFI传输提升佩戴舒适度与数据连续性。第三,院外慢病管理政策推动。远程监测与家庭健康管理成为医疗体系重要组成部分。第四,WIFI传输与AI分析技术迭代升级。实现云端数据管理与风险预警。第五,国产设备性价比提升。国内企业突破无感监测与WIFI传输技术,在中端市场形成有力竞争。
主要阻碍因素第一,传统袖带设备佩戴舒适度不足。夜间充气影响睡眠质量,限制长期依从性。第二,消费级可穿戴设备跨界竞争。医疗级专业设备与消费级健康产品边界模糊。第三,海量数据算法要求较高。缺乏有效数据分析难以形成健康管理闭环。第四,区域市场发展不均衡。部分新兴市场医疗信息化与支付能力尚待完善。
未来发展趋势未来,全球WIFI动态血压监测仪行业预计将呈现以下发展方向。一是产品形态向可穿戴无感监测演进。集成于智能手表与手环的连续监测设备加速涌现。二是“硬件+AI”开启健康管理新时代。云端数据管理与AI风险预警成为标配。三是WIFI传输与远程医疗深度融合。院外连续监测填补医疗空白。四是国产品牌加速崛起。国内企业持续突破无感监测与WIFI传输技术,行业竞争格局多元化。五是区域市场差异化发展。欧美日保持高端技术与临床标准核心地位,亚太成为带动行业增长的重要动力。
七、总结总体来看,全球WIFI动态血压监测仪市场受到慢病管理需求、可穿戴技术突破及数字化升级等多重因素影响。根据环洋市场咨询(Global Info Research)最新提供的数据,2026年全球WIFI动态血压监测仪市场规模达到1768万美元,2032年增长至2138万美元,2026—2032年复合增长率为3.0%。
从产品结构看,手臂血压监测与手腕血压监测分别服务于不同佩戴方式、测量精度和使用场景的需求,手臂监测在临床诊断中应用广泛,手腕监测在家庭日常监测中具有便利性;从应用结构看,医院、诊所、家庭等对设备的测量精度、数据传输能力和佩戴舒适度提出了不同要求。
从竞争格局看,A&D、Hill-Rom、SunTech Medical、Schiller、Microlife、Meditech、迈瑞、星脉医疗等企业构成全球市场的重要参与者,全球前五大厂商合计占据约70.0%的市场份额,市场呈现国际企业主导高端、国内企业加速崛起的格局。未来,测量精度与佩戴舒适度提升能力、数据安全与云端管理水平、国产设备竞争力及AI预警能力将成为影响企业竞争力的重要因素。
对于制造商而言,应围绕客户实际血压监测与慢病管理需求持续改进产品,并加强测量算法优化、WIFI模块集成、无感监测与AI数据分析能力建设。对于下游客户而言,则应结合佩戴方式、测量精度、数据传输能力和成本预算进行综合选型。随着全球慢病管理和数字医疗需求提升,WIFI动态血压监测仪仍具有稳健的市场需求。但具体增长节奏将受到佩戴舒适度、数据算法和市场竞争态势等因素影响。