研报速递
数据截止:2026年11月5日 | 覆盖:能繁母猪 / MSY / 出栏均重 / 体重段价格分化
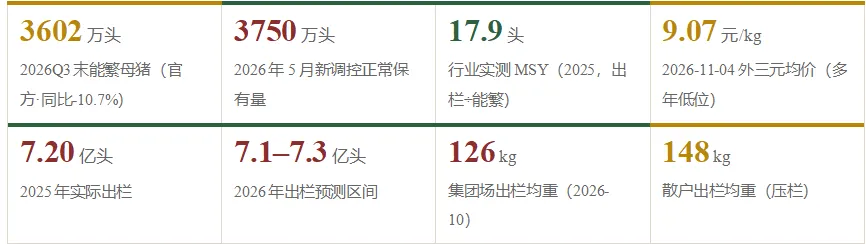
一页纸结论 ① 能繁母猪:2026Q3末官方口径 3602万头(同比-10.7%),已跌破2026年5月新调控目标 3750万头 至96%,但第三方样本(涌益/钢联)9月环比仍在-0.5%~-1.1%,散户压栏未真正出清。 ② 合理保有量(2026-11-10修正):按表观消费5,800万吨、净进口75万吨、头均胴体重84kg、MSY 18.0头推算,2027年中国维持正常供应需 3,650–3,920万头 能繁母猪,中枢约 3,790万头——政策3750万头恰好匹配,2027年前不必下调;2030年若消费降至5,000万吨仅需约3,100万头。 ③ 2026年出栏:全年预计 7.15–7.25亿头(前三季度5.37亿,同比+1.4%),出栏均重全国约 126–128kg(集团126kg、散户压栏148kg)。 ④ 健康出栏(2026-11-10修正):对应3,650–3,920万头合理母猪 × MSY 18.0,年出栏 6.5–7.0亿头 为紧平衡,中枢 6.8亿头;2025年7.20亿头仍偏多约2,000–4,000万头。注意:消费总量2014年已见顶(5,865万吨),2025年表观6,032万吨靠效率与库存支撑,人均表观42.9kg十一年零增长——不是“消费崩塌”,是增长停滞。 ⑤ 猪价:当前外三元9.07元/kg处8年底部;2026Q4腌腊旺季大猪难有持续溢价;2027年Q2起供给收缩兑现,标猪(110–120kg)反弹弹性最大,大猪(>130kg)溢价窗口在二育退潮后收窄。 |
一、当前能繁母猪存栏:到底是多少?
1.1 官方口径(国家统计局全口径,季度公布)
时点 | 能繁母猪(万头) | 环比 | 同比 | 占当时调控目标 |
2024年12月末 | 4078 | — | — | 3900万的104.6% |
2025年末 | 3961 | -2.9% | -116万 | 3900万的101.6% |
2026年Q1末 | 3904 | -1.4% | -3.3% | 3900万的100.1% |
2026年Q2末 | 3780 | -3.2%(-124万) | -6.5% | 3750万的100.8% |
2026年Q3末 | 3602 | -4.7%(-178万) | -10.7%(-433万) | 3750万的96.0% |
数据来源:国家统计局2026-10-20;农业农村部2026-11-05;联合资信2026-05。
1.2 第三方机构口径(样本监测,月度/周度)
机构 | 样本范围 | 2026年9月环比 | 2026年8月环比 | 趋势 |
涌益咨询(大样本) | 规模场+散户大样本 | -0.52% | -1.67% | 去化但9月放缓 |
Mysteel钢联(综合) | 123家规模场+85家散户 | -0.85% | -2.94% | 规模场-0.80%、散户-2.47% |
卓创资讯 | 样本场 | -1.13%(中型场+2.18%) | -1.61% | 分化:散户去、中型场补 |
数据来源:创元期货生猪月报2026-10-31;新浪财经2026-10-19。
1.3 为什么官方和第三方数字对不上?
口径差异本质: 官方(国家统计局):全口径抽样推算,覆盖全国所有规模场+散户,季度公布绝对值。Q3单季-178万头(-4.7%)是2024年以来最大单季降幅,含散户集中去化+样本调整。 第三方(涌益/卓创/钢联):样本企业监测,以规模场为主,公布环比变化而非全国绝对值(如钢联478万头只是其监测样本存栏,不可与官方3602万头直接对比)。 偏差方向:规模场“船大掉头难”减产慢,散户才是本轮去化主力(农科院朱增勇)。因此2026Q3官方降幅(-4.7%)远大于第三方环比(-0.5%~-1.1%),主因是散户在Q3加速出清,而规模场8月已提前去化、9月降幅收窄。 |
⚠️ 关键提醒:官方3602万头“看起来”已跌破调控目标,但MSY每年提升约0.5头,相当于每提升1头MSY可替代约150万头母猪产能。这意味着3602万头实际产出能力,相当于两年前的约3850–3900万头,“隐性产能”抵消了约250万头母猪的去化效果。 |
二、中国到底需要多少万头能繁母猪才够?
本报告按“年猪肉消费量 × MSY × 出栏均重”三参数推算,以下展示完整推算过程。
⚠️ 本节已于2026-11-10按消费口径重算并修正。原版用“125kg×74%出肉率=92.5kg头均产肉”计算,但统计局实测头均胴体重仅 82.5kg(2025)、85.1kg(2026),原口径高估单头产肉12%、低估母猪需求约330万头。修正后结论:3,650–3,920万头,中枢3,790万头(详见配套专题《猪肉消费底盘与能繁母猪需求重估》)。 |
2.1 四个参数的取值依据(修正版)
参数 | 取值 | 依据 |
表观消费量(锚) | 5,600 / 5,800 / 6,000万吨 (悲观/中性/乐观) | 2025年表观供给 = 产量5,938 + 进口98 − 出口4.3 = 6,032万吨。朱增勇判断“每年需求减量50–100万吨”,2027年中性取5,800万吨;悲观按年减150–200万吨;乐观按企稳。 |
净进口 | 75万吨(进口80−出口5) | 2025年净进口93.7万吨;2026年1–9月进口仅56万吨(-28.1%),全年约75万吨。出口常年2–5万吨可忽略。 |
头均胴体重 | 84.0 kg/头(2027) | 实测反推:2025年5,938万吨÷71,973万头=82.5kg;2026年约85.1kg,年增约1kg。隐含屠宰率约65–66%(非白条出肉率74%)。这是“产量↔头数”唯一可靠的换算桥。 |
MSY(实测口径) | 18.0头(2027) | 2025年 71,973万头 ÷ 平均能繁约4,020万头 = 17.9头。PSY从2021年18.3→2025年24.3头(年提1.5头),MSY年提约0.3–0.5头。注意行业PSY口径与实测MSY存在4–5头缺口(PSY含后备母猪、散户拉低)。 |
2.2 推算公式与过程(修正版)
Step 1:所需国内产量 P = 表观消费量 C − 净进口 N = 5,800 − 75 = 5,725万吨 Step 2:所需出栏头数 Q = P ÷ 头均胴体重 = 5,725万吨 ÷ 84.0kg/头 = 6.82亿头 Step 3:所需能繁母猪 S = Q ÷ MSY = 6.82亿头 ÷ 18.0 = 3,786万头 |
情景 | 表观消费量 | 所需产量(−净进口) | 所需出栏 | MSY | 所需能繁母猪 |
悲观(消费继续下滑) | 5,600万吨 | 5,525万吨 | 6.58亿头 | 18.0 | 3,654万头 |
中性(基准) | 5,800万吨 | 5,725万吨 | 6.82亿头 | 18.0 | 3,786万头 |
乐观(企稳回升) | 6,000万吨 | 5,925万吨 | 7.05亿头 | 18.0 | 3,919万头 |
2030年(消费5,000万吨) | 5,000万吨 | 4,930万吨 | 5.73亿头 | 18.5 | 3,099万头 |
📐 修正后结论:2027年中国维持正常供应所需能繁母猪为 3,650–3,920万头,中枢约3,790万头。 对照政策:3750万头恰好落在“悲观—中性”之间,与中性情景仅差36万头(0.95%)。2027年前不需要下调,也不应上调。 2030年若消费降至5,000万吨,仅需约 3,100万头;届时3750万头将高出需求15–21%,需分步下调至3,500万(2028)→3,300万(2030)。 |
敏感性(对母猪需求影响排序):① MSY每±1头 → ∓209万头(最敏感);② 头均胴体重每±3kg → ∓135万头(均重下移会推高母猪需求,方向常被搞反);③ 消费量每±200万吨 → ±131万头;④ 净进口每±50万吨 → ±33万头。 对母猪料组:判断产能是否过剩不能只盯存栏,必须同步跟踪MSY与均重——MSY年提0.5头相当于“隐性增加”约100万头母猪产能。 |
三、2026年生猪出栏头数与均重预测
3.1 出栏头数
区间 | 实际/预测出栏(万头) | 同比 | 来源 |
2025年全年(实际) | 71,973(7.20亿) | +2.4% | 国家统计局2026-01-19 |
2026年Q1 | 20,026 | +2.8% | 国家统计局 |
2026年H1 | 37,246 | +1.7% | 国家统计局 |
2026年前三季度 | 53,739 | +1.4% | 国家统计局2026-10-19 |
2026年全年预测 | 71,500–73,000(7.15–7.30亿) | -0.7% ~ +1.4% | 综合卓创、券商、行业报告 |
推算逻辑:前三季度5.37亿头,Q4季节性通常出栏1.8–1.9亿头;考虑Q3能繁环比-4.7%传导时滞约10个月,Q4仍由前期产能决定,预计Q4出栏1.78–1.93亿头,全年7.15–7.30亿头,中枢约7.2亿头。
3.2 出栏均重
口径 | 2026年10月底均重 | 状态 |
集团/规模场出栏均重(涌益) | 126.05 kg | 超前期年度高点125.71,连续垒库 |
散户出栏体重(涌益) | 148.79 kg | 压栏大猪,连续4周垒库 |
全国出栏均重(涌益) | 129.87 kg | 含压栏大猪,非正常水平 |
卓创全国平均交易体重 | 125.41 kg | 连续11周上涨 |
钢联规模场 | 124.71 kg | — |
数据来源:东方财富研报2026-11-01;创元期货2026-10-31;开源证券2026-11-01。
⚠️ 均重失真提醒:当前129.87kg的“全国均重”是被动垒库+主动压栏的结果,不是正常出栏体重。散户148.79kg意味着大量大猪积压在栏,一旦集中出栏(春节后或腌腊结束),短期供给冲击会被放大。正常出栏均重应回归120–125kg区间。 |
四、出栏头数压到多少才算“健康”?
4.1 历史坐标
阶段 | 年份 | 出栏量(亿头) | 猪肉产量(万吨) | 周期状态 |
缺猪期 | 2019 | 5.44 | 4255 | 非瘟暴发,猪价40元/kg+ |
缺猪期 | 2020 | 5.27 | 4113 | 历史最低出栏 |
恢复期 | 2021 | 6.71 | 5296 | 同比+27.4% |
过剩起点 | 2022 | 7.00 | 5541 | 出栏破7亿,价格下行 |
过剩期 | 2023 | 7.27 | 5794 | 历史最高出栏 |
过剩期 | 2024 | 7.03 | 5706 | 高位震荡 |
过剩期 | 2025 | 7.20 | 5938 | 产量历史新高 |
4.2 “健康出栏”推算
健康出栏 = 合理能繁母猪 × MSY(修正版,MSY=18.0) 按3,654万头 × 18.0 = 6.58亿头(悲观消费情景下限) 按3,786万头 × 18.0 = 6.82亿头(中性情景,供需紧平衡中枢) 按3,919万头 × 18.0 = 7.05亿头(乐观情景上限) 考虑二育和冻品库存调节能力(±1,000万头)→ 健康年出栏区间:6.6–7.0亿头,中枢约6.8亿头 |
判断依据: 政策锚(修正):3750万头保有量 × MSY 18.0 × 头均胴体重84kg = 约5,670万吨猪肉产能,对应出栏约6.75亿头,与“年产5,500万吨以上”的政策目标吻合。 历史经验:2021年出栏6.71亿头时猪价仍处盈利期;2022年出栏破7亿头后价格开始趋势性下行。7亿头是供需平衡的临界点。 需求下台阶(口径纠正):住户调查人均猪肉从2023年高点30.5kg回落至2025年26.6kg(-12.8%),叠加人口年减339万(拖累约-14.5万吨/年),且禽肉7年增产843万吨形成替代。但表观人均2025年为42.9kg,与2014年持平,消费是“增长停滞”不是“崩塌”,合理出栏中枢应比上一轮周期(7.0–7.3亿头)低约2,000–3,000万头。 结论:当前7.2亿头出栏仍偏多约2000–4000万头,需压到6.8亿头左右才能实现供需紧平衡。 |
五、未来一年(2026Q4–2027Q4)各体重段猪价走势分化
5.1 当前体重段价格格局(2026年11月初)
指标 | 数值 | 含义 |
外三元均价 | 9.07元/kg | 8年底部区域,头均亏损超600元 |
标肥价差 | -0.3~-0.5元/kg(大猪低于标猪) | 极端倒挂,压栏大猪失去溢价 |
屠企冻品库容率 | 32.23% | 同比高约15个百分点,无入库意愿 |
二育栏舍空置率 | 约42% | 二次育肥资金退场,大猪失去接盘方 |
150kg以上大猪占比 | 2.44%(曾达4.71%历史高位) | 散户压栏大猪积压 |
5.2 体重段分化逻辑矩阵
<110kg 小猪/偏轻 | 屠宰场视角:出品率低(出肉量少),屠企常规压价0.2–0.5元/kg。 当前状态:10月起90kg以下小体重猪占比环比提升(开源证券),主要是江西猪病导致提前出栏+广西亏损减重,短期供给增加。 | 2026Q4:随减重/病猪出栏短期增加,价格偏弱,跟随标猪但折价更深。 2027Q1春节后:淡季叠加大猪砸价,小猪最抗跌(出品率低但屠企刚需开工)。 2027Q2-Q3:供给收缩期,若标猪紧缺,小猪反而抢手(屠企不得不收),弹性可观。 |
110–120kg 标准出栏体重 | 屠宰场视角:最偏好区间,屠宰率适中、白条出肉率最经济,是市场定价基准。 当前状态:卓创计价基准体重,供给充裕,价格被压至9元/kg附近。 | 2026Q4腌腊季:标猪需求最稳,价格中枢最坚挺,是全场定价锚。 2027Q1:春节后淡季仍有回调,但跌幅小于大猪。 2027Q2-Q3:能繁去化传导兑现(2026Q3去化178万头→10个月后即2027Q1-Q2出栏收缩),标猪反弹弹性最大,是本轮周期反转的主力品种。卓创预测2027年均价12.0–12.5元/kg,主要由标猪驱动。 |
120–130kg 中大猪 | 屠宰场视角:分割效益可接受,常规收购。肥膘开始增多,需分割线配合。 当前状态:集团场主流出栏体重126kg落在此区间,是市场主力供给。 | 2026Q4:跟随标猪,价差基本收窄至±0.1元/kg,无独立行情。 2027全年:随标猪同步涨跌,但因集团场主动控重(当前126kg已偏高),中大猪供给不会过剩,表现接近标猪。 |
>130kg 大猪/超重猪 | 屠宰场视角:肥膘比例高,仅适合冻品/灌肠/腌腊;屠企冻品库容率已32%,无入库意愿。 当前状态:散户148.79kg压栏大猪,收购价比标猪低0.3–0.5元/kg(倒挂)。 | 2026Q4腌腊季(11–12月):北方灌肠、西南腌腊对肥膘有季节性需求,大猪可能短暂转正(溢价0.1–0.3元/kg),但因压栏大猪供给量太大(散户均重148kg),溢价窗口窄、高度有限。 2027Q1春节后:腌腊结束+大猪集中出栏,大猪跌幅最深,可能折价0.5–0.8元/kg,“养一天亏一天”。 2027Q2-Q3:经历春节后大猪出清+二育退潮,若2027年下半年供给真正收缩,大猪稀缺时溢价窗口会重现(参考2026年7月华北150kg以上大猪溢价0.3–0.5元/kg),但高度受限于消费降级。 |
5.3 价格走势时间轴
时段 | 猪价中枢 | 体重段特征 | 驱动逻辑 |
2026年11–12月(腌腊旺季) | 9.5–11元/kg 小幅反弹 | 标猪稳;大猪短暂转正但高度有限;小猪偏弱 | 季节性需求提振,但压栏大猪+高冻品库容压制涨幅 |
2027年1–2月(春节后) | 8.5–10元/kg 二次探底 | 大猪跌幅最深;标猪相对抗跌;小猪最稳 | 腌腊结束+集中出栏+淡季,大猪砸价 |
2027年3–5月(淡季磨底) | 9–11元/kg 筑底 | 体重段价差收窄,全场普涨普跌 | 能繁去化效果开始传导(2026Q3去化→2027Q1-Q2出栏减少) |
2027年6–9月(周期反转) | 12–14元/kg 趋势上行 | 标猪(110–120kg)领涨;中大猪跟随;大猪若稀缺则溢价重现 | 供给缺口扩大至约4%(银河证券);标猪紧缺带动全场重心上移 |
2027年Q4(腌腊+补栏) | 13–15元/kg | 大猪季节性溢价窗口重现;标猪维持强势 | 全年缺口兑现,养殖端盈利修复,二育重新入场 |
数据来源:综合卓创资讯2027年均价预测12.0–12.5元/kg;银河证券2027H1缺口约4%;中信证券、高盛均判断2026Q2-Q3为产出拐点。
5.4 分区域“大猪倒挂标猪”现状(2026年11月初新增)
口径说明:本小节统一用“大猪价(>130/150kg)− 标猪价(110-120kg)”,负值=倒挂,正值=大猪溢价。市场上涌益/开源用“肥标价差=肥猪−标猪”,Mysteel/钢联用“标肥价差=标猪−肥猪”,符号相反,引用时务必标注。 |
5.4.1 倒挂是11月初才确立的新现象(时间线)
时点 | 全国大猪−标猪价差 | 状态 | 来源 |
6月中旬 | ≈ +0.20元/kg | 大猪微溢价 | 华安期货/钢联 |
8月13日 | +0.63元/kg(涌益高点) | 大猪溢价高点 | 新浪财经10-03 |
8月中旬(川渝150-160kg) | +1.7~1.8元/kg | 西南腌腊溢价最突出 | Mysteel/中国畜牧业协会08-14 |
10月10日 | 全国+0.97;浙江+1.53;内蒙古+0.97 | 销区仍溢价 | 中国饲料工业网/Mysteel |
10月15日 | +0.45(涌益150kg−120kg) | 溢价快速收窄 | 开源证券10-18 |
10月23日当周 | −0.16 | 倒挂信号出现 | 长城证券10-25 |
11月3日 | 全国确认倒挂 | 期货日报:“大猪对标猪价格出现倒挂” | 期货日度策略11-03 |
11月5日 | 全国标猪均价8.71元/kg(近20年最低) | 大猪随标猪共振下跌 | 猪好多/行情宝 |
关键纠偏:10月卓创/申万看到的“肥标差走阔”其实是局部猪病砸低标猪/小猪价造成的假性走阔,不是大猪真强。真正的转折是10月底前期压栏的120–140kg中大猪集中出栏,而二育栏舍空置率一度达42%,接盘资金断流。 |
5.4.2 分区域倒挂状态(按倒挂压力排序)
区域 | 代表省 | 大猪−标猪价差 | 判断 | 核心原因 |
东北 | 黑吉辽、蒙 | −0.2 ~ −0.5 | 倒挂最严重 | 养殖密集主产区,10月出栏计划环比上升(黑吉、辽内),压栏大猪集中出栏;屠企开工率仅30%出头,以销定产、不收超重猪;检疫票严查出省致大猪被动积压 |
华北 | 冀鲁豫晋 | −0.1 ~ −0.4 | 倒挂压力大 | 山东六和、温氏集团场牌价集体下调;河南分档出栏回落;冀鲁二育有增量但接盘弱 |
华中/西北 | 鄂湘、陕甘 | −0.1左右 | 弱倒挂 | 湖北接货偏淡;陕甘随北方散户下探至4.1-4.2元/斤 |
华东(苏皖) | 苏皖 | 接近走平/弱倒挂 | 弱倒挂 | 集团场牌价下调、成交率低致猪源顺延积压;非主销区,大猪无溢价支撑 |
西南(川渝) | 川渝 | +0.5 ~ +1.0(已从8月+1.7~1.8大幅收窄) | 仍溢价但快速收窄 | 腌腊灌肠传统撑肥膘;但超强厄尔尼诺暖冬预期致腌腊延迟到12月大雪后,11月“只托虚底” |
华东(浙闽) | 浙、闽 | +0.8 ~ +1.5 | 仍溢价 | 销区/高价区(闽10.08、浙9.17);10月10日浙江大猪溢价全国最大+1.53 |
华南(粤) | 广东 | 仍溢价(销区最强) | 大猪最抗跌 | 广东标猪10.60元/kg全国最高,国庆供应曾缩减20%;鲜肉消费缓冲冻品压制 |
云南 | 滇 | 小幅溢价 | 抗跌 | 主动缩减屠宰量托价 |
贵州/海南/广西 | 黔、琼、桂 | 走平 | 走平 | 贵州8.33全国低价区;广西企业亏损减重出栏+屠企冷库外租、腌腊备货弱 |
5.4.3 11月5日分省标猪价参考(外三元,元/kg)
区域 | 省份与价格 |
东北 | 黑8.92 / 吉8.63 / 辽8.72 / 蒙8.60 |
华北 | 冀8.92 / 晋8.78 / 鲁9.01 / 豫8.91 |
华东 | 苏8.97 / 浙9.17 / 皖8.91 / 闽10.08 |
华南 | 粤10.60 / 桂8.94 / 琼8.47 |
华中 | 鄂8.72 / 湘8.84 |
西南 | 川8.81 / 渝8.80 / 滇9.08 / 黔8.33 |
西北 | 陕8.82 / 甘8.88 |
数据来源:猪好多网/行情宝2026-11-05。
5.4.4 三个关键区域逻辑
① 东北/华北为什么倒挂最重?
·压栏大猪集中出栏:10月规模场出栏计划环比+1.91%,黑吉、辽内、河北是放量最明显的区域;
·屠企“以销定宰”:全国开工率仅30%出头(同比-4.6pct),重点屠企冻品库容率32.23%(同比高14pct,对应冻肉约31.7万吨,近5年同期高位),屠企无入库意愿;
·散户均重147.72kg集中砸盘,集团场126kg也创同期新高。
② 华南/浙闽为什么大猪仍抗跌?
·销区属性:广东10.60、福建10.08比北方产区高出约1.5-2元/kg;
·调运约束+鲜肉消费好,缓冲了全国性冻品压制;
·但两广分化:广西8.94偏产区,企业减重出栏,冻品库存高,腌腊备货弱。
③ 川渝腌腊是大猪的“最后防线”,但今年延迟了
·8月川渝150-160kg大猪溢价1.7-1.8元/kg全国最高(腊肉灌肠需肥膘);
·2026年特殊:超强厄尔尼诺暖冬预期+春节在2月初,卓创预计10-12月屠宰量分别为-8.6%/+9%/+20%——11月需求利空、12月集中利多;
·一旦12月大雪后腌腊集中启动,西南大猪溢价可能再度走扩——这是后续最大的区域变量。
5.4.5 两个“反向”省份
江西:9月猪病冲击全体重段,散户产能出清超80%,10月小猪仍在出栏、均重不升反降——大猪供给已被疫情提前消化,反而可能是大猪偏紧、标猪被砸的区域。 广西:部分企业亏损主动减重出栏,体重结构与全国主线不同。 |
数据可得性说明:精确到省的>130kg大猪收购价是Mysteel/涌益付费分省体重段数据,公开渠道只能拿到全国序列和个别极值省(浙江+1.53、内蒙古+0.97、川渝+1.7~1.8)。上表中标猪价为11月5日实测分省数据,大猪价与价差方向基于区域供需结构+全国时间线+Mysteel分区运行描述的推断区间。后续观察点:①12月西南腌腊是否集中启动;②二育栏舍利用率能否从36-42%回升;③江西猪病出清进度。
附:主要数据来源
·国家统计局:2025年统计公报、2026年各季度生猪生产数据(2026-01-19、04-17、07-16、10-19)
·农业农村部:《生猪产能综合调控实施方案(2026年修订)》(2026-05-14);500县生猪监测
·涌益咨询:大样本/小样本能繁母猪月度监测;出栏均重周度数据(2026-10-30)
·卓创资讯:生猪均价、出栏交易体重、2027年均价预测(2026-09-30)
·Mysteel钢联:123家规模场+85家散户能繁存栏周度监测
·申万宏源:行业PSY从2021年18.3头提升至2025年24.3头
·农科院朱增勇/王立刚:MSY测算16.9头;MSY每提升1头替代150万头母猪
·牧原/温氏/新希望/天康:2025年报及2026年中报披露的PSY数据
·券商研报:银河证券(2027H1缺口4%)、中信证券(2027景气可期)、高盛(2026Q2产出拐点)、开源证券(体重段监测周报)
·人民日报海外版《猪价为何持续走低》(2026-05-28);经济日报《肉类消费更多元均衡》(2026-10-14)
本报告基于公开数据整理推算,仅供内部研究参考,不构成投资建议。数据截止2026年11月5日。
编制:大北农母猪料组产业研究 · 推算过程已在正文展示,关键假设可调参重算。