研报速递
报告摘要:
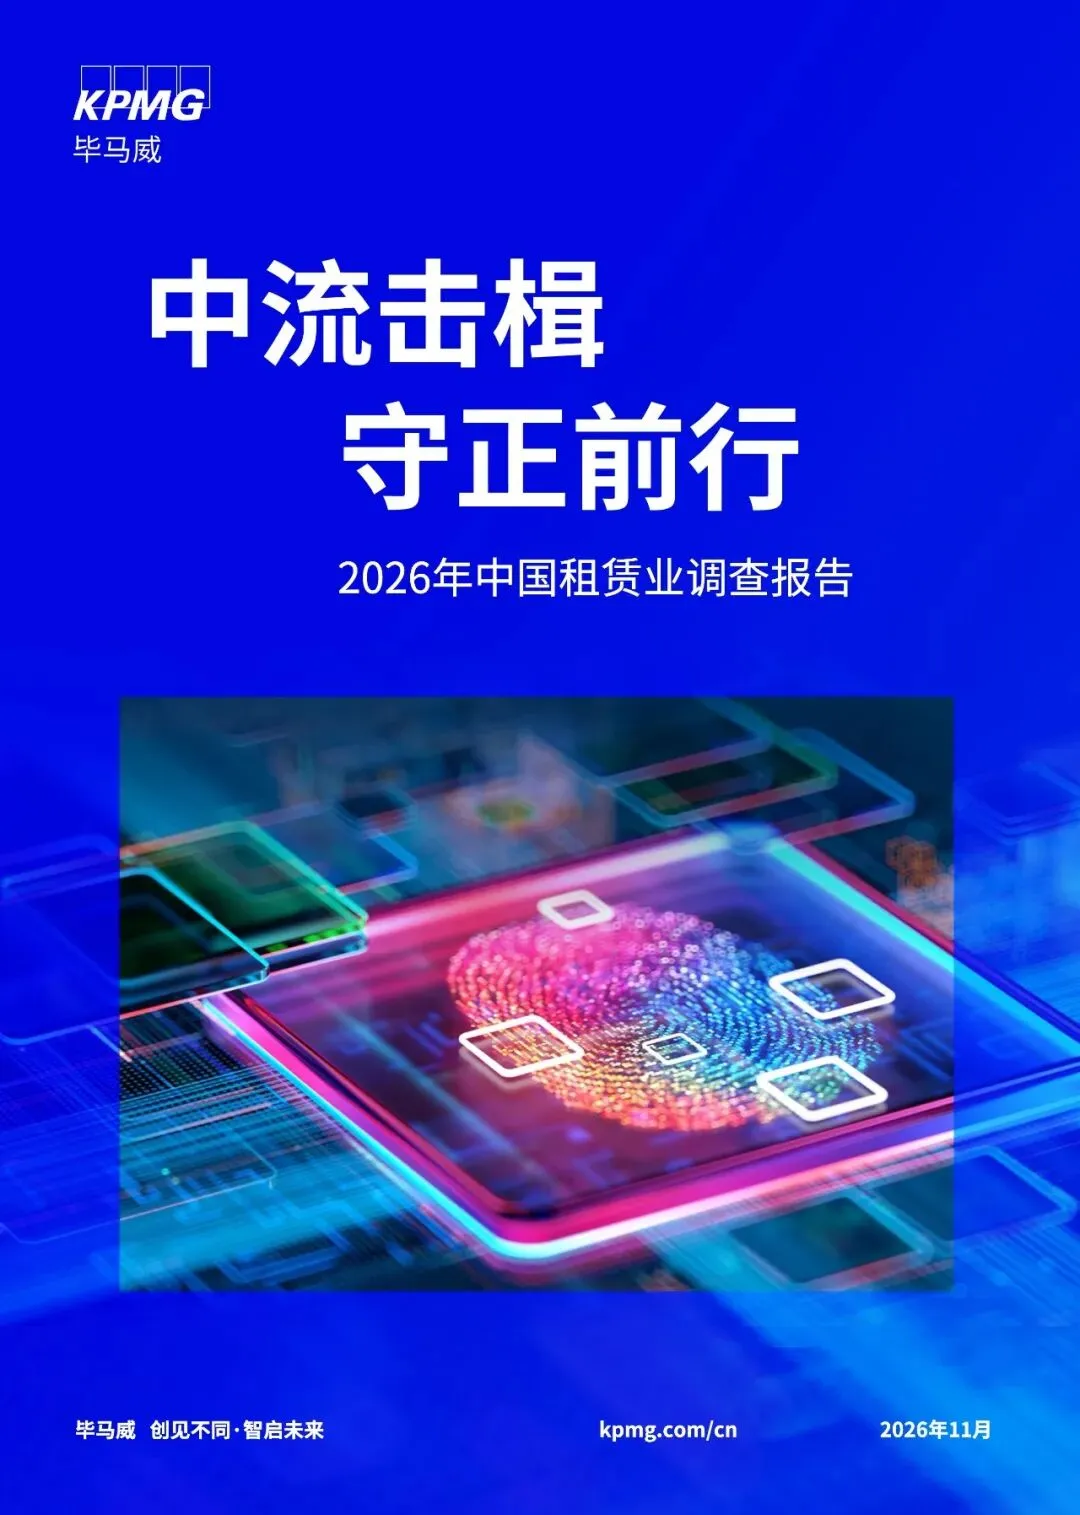
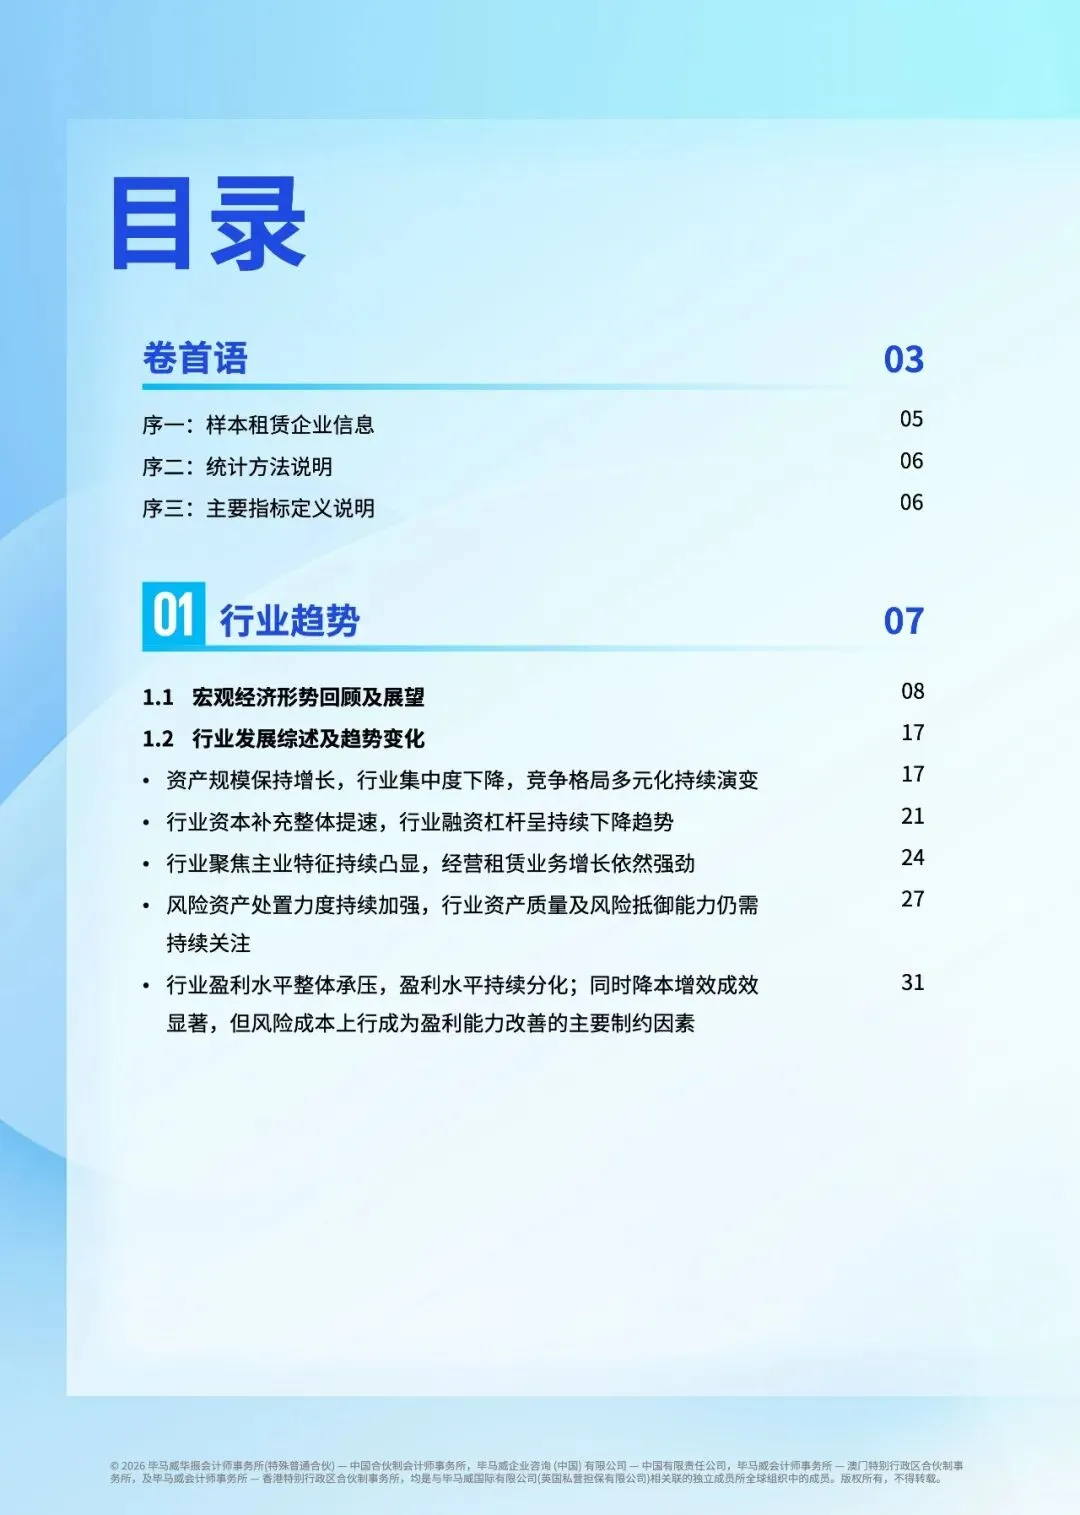
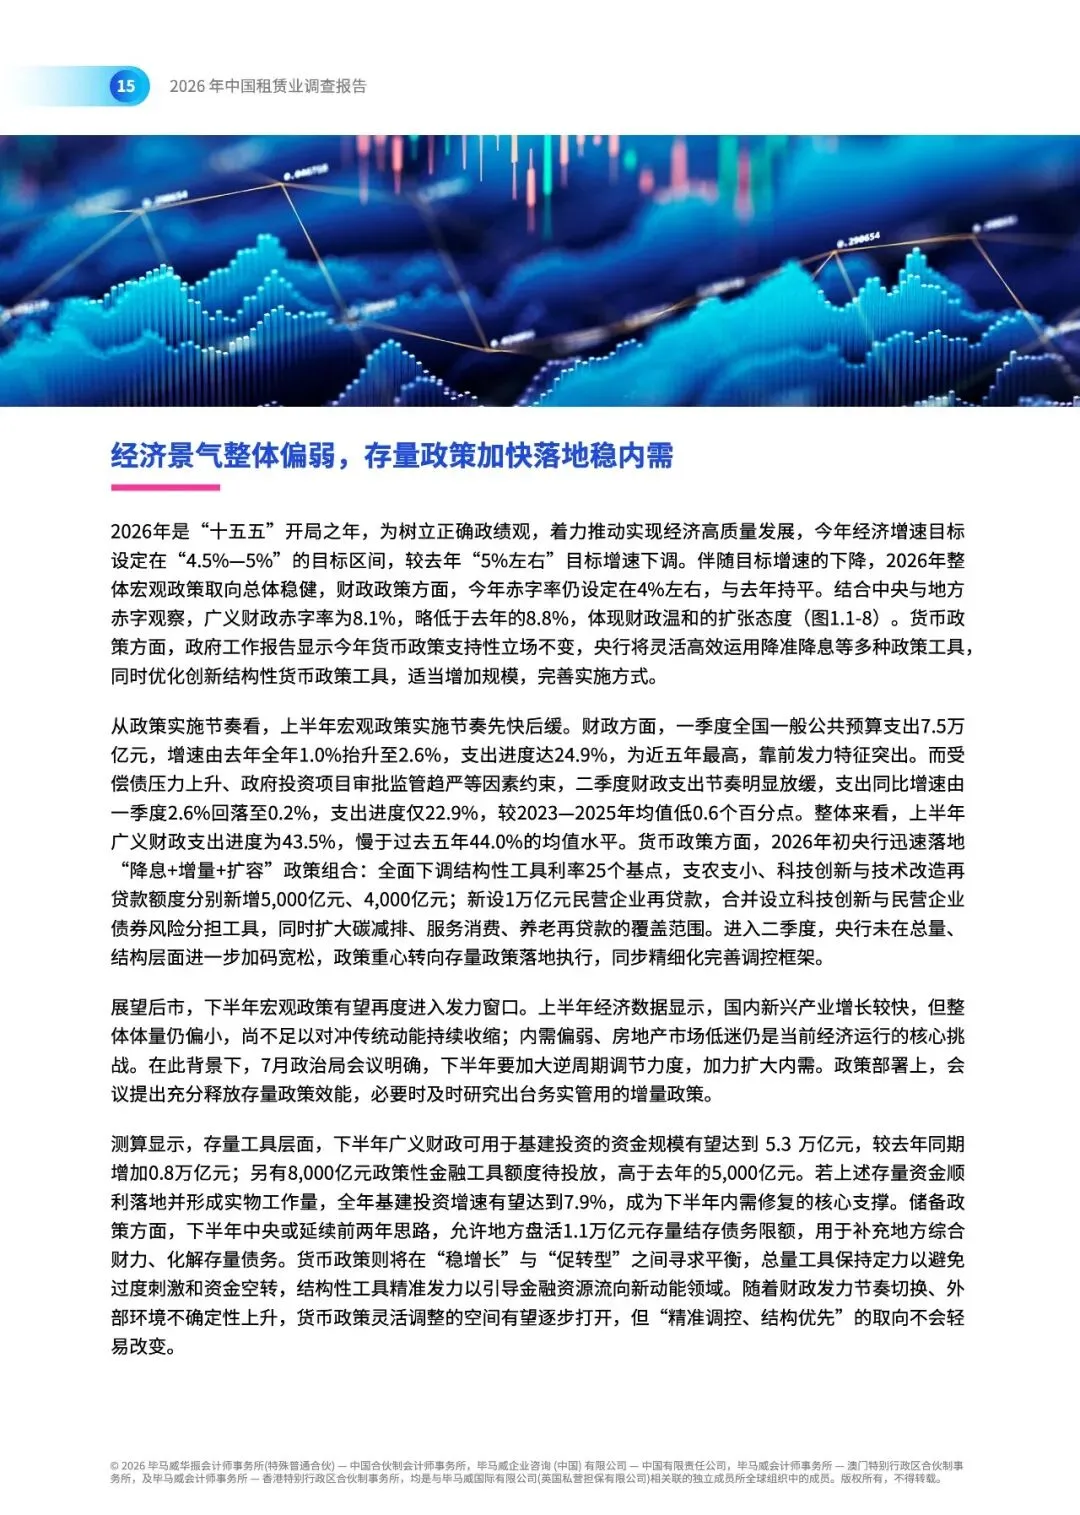
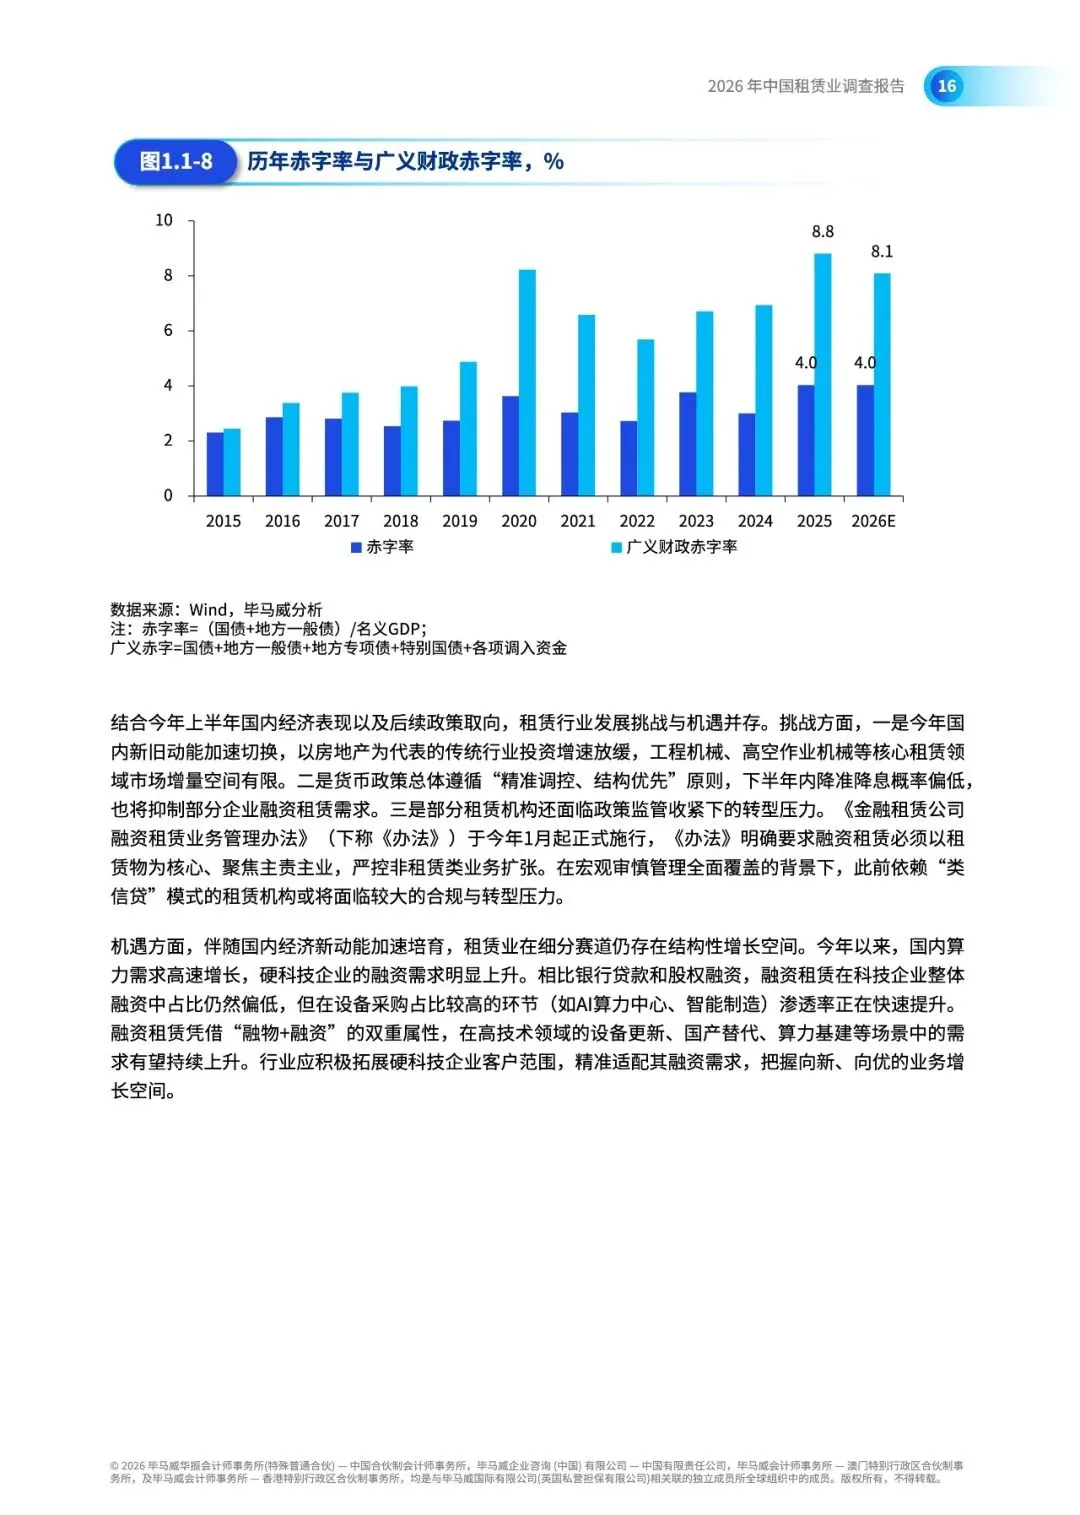
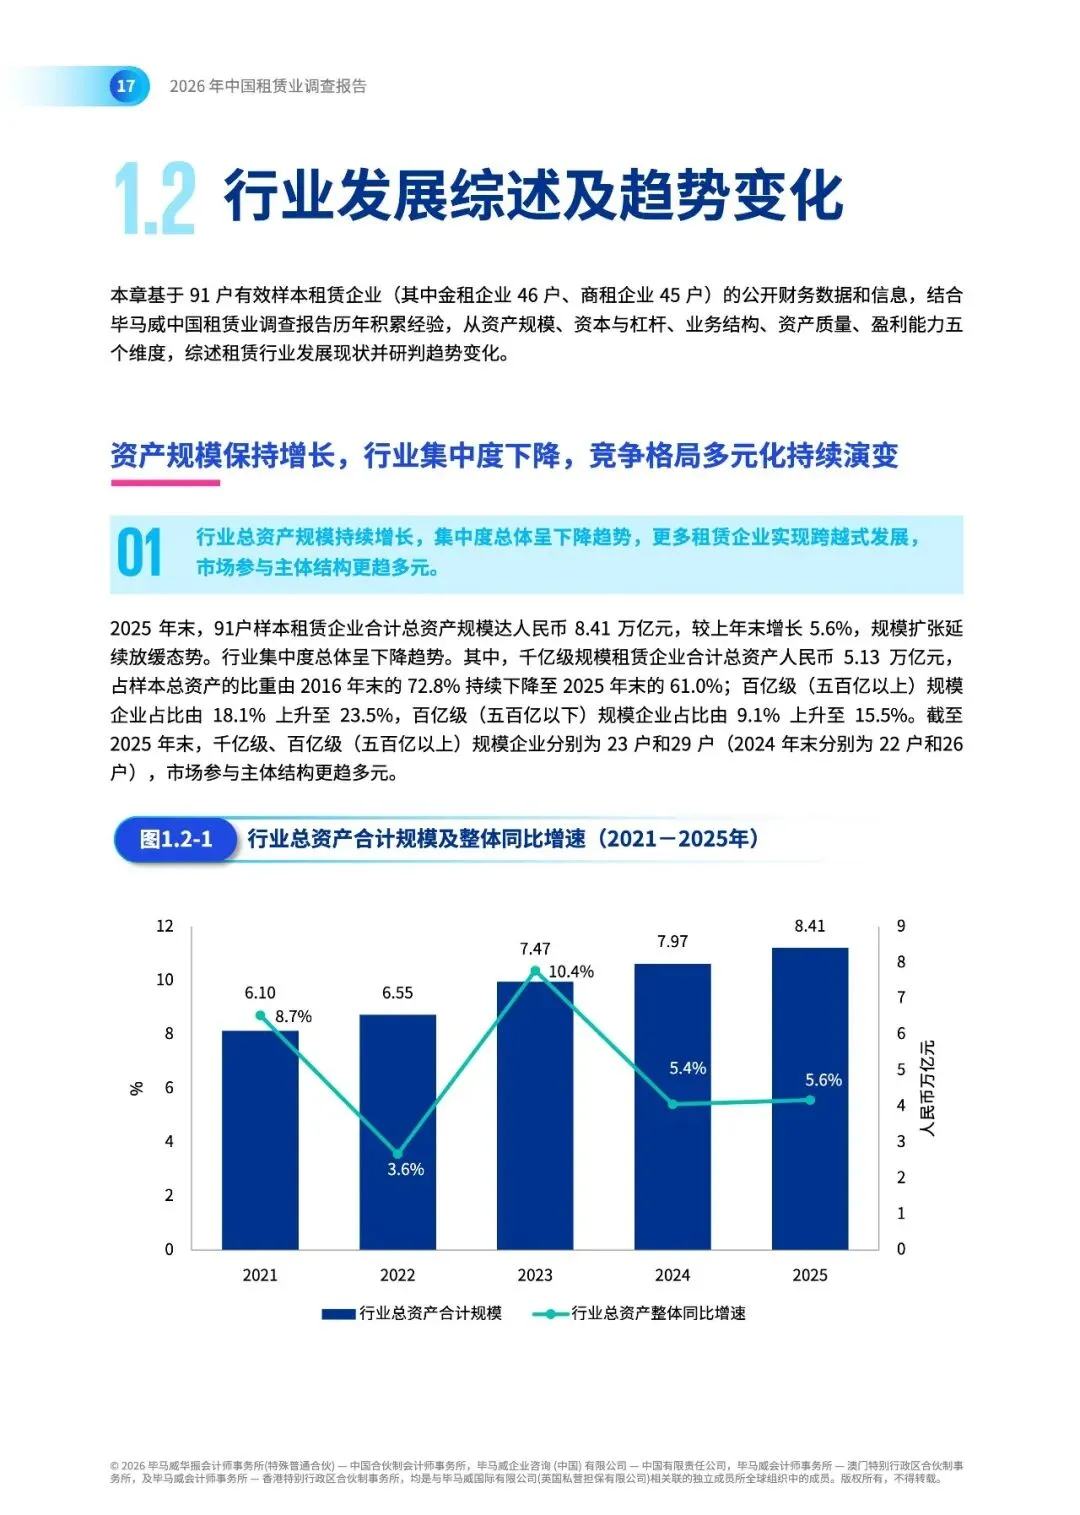
这份报告以 91 户样本企业为基础(金融租赁 46 户、融资租赁 45 户,户均资产均超过 200 亿元),数据截至 2025 年末。2025 年样本企业合计总资产 8.41 万亿元,同比增长 5.6%,增速从 2021 年的 10.4% 一路换挡到现在。
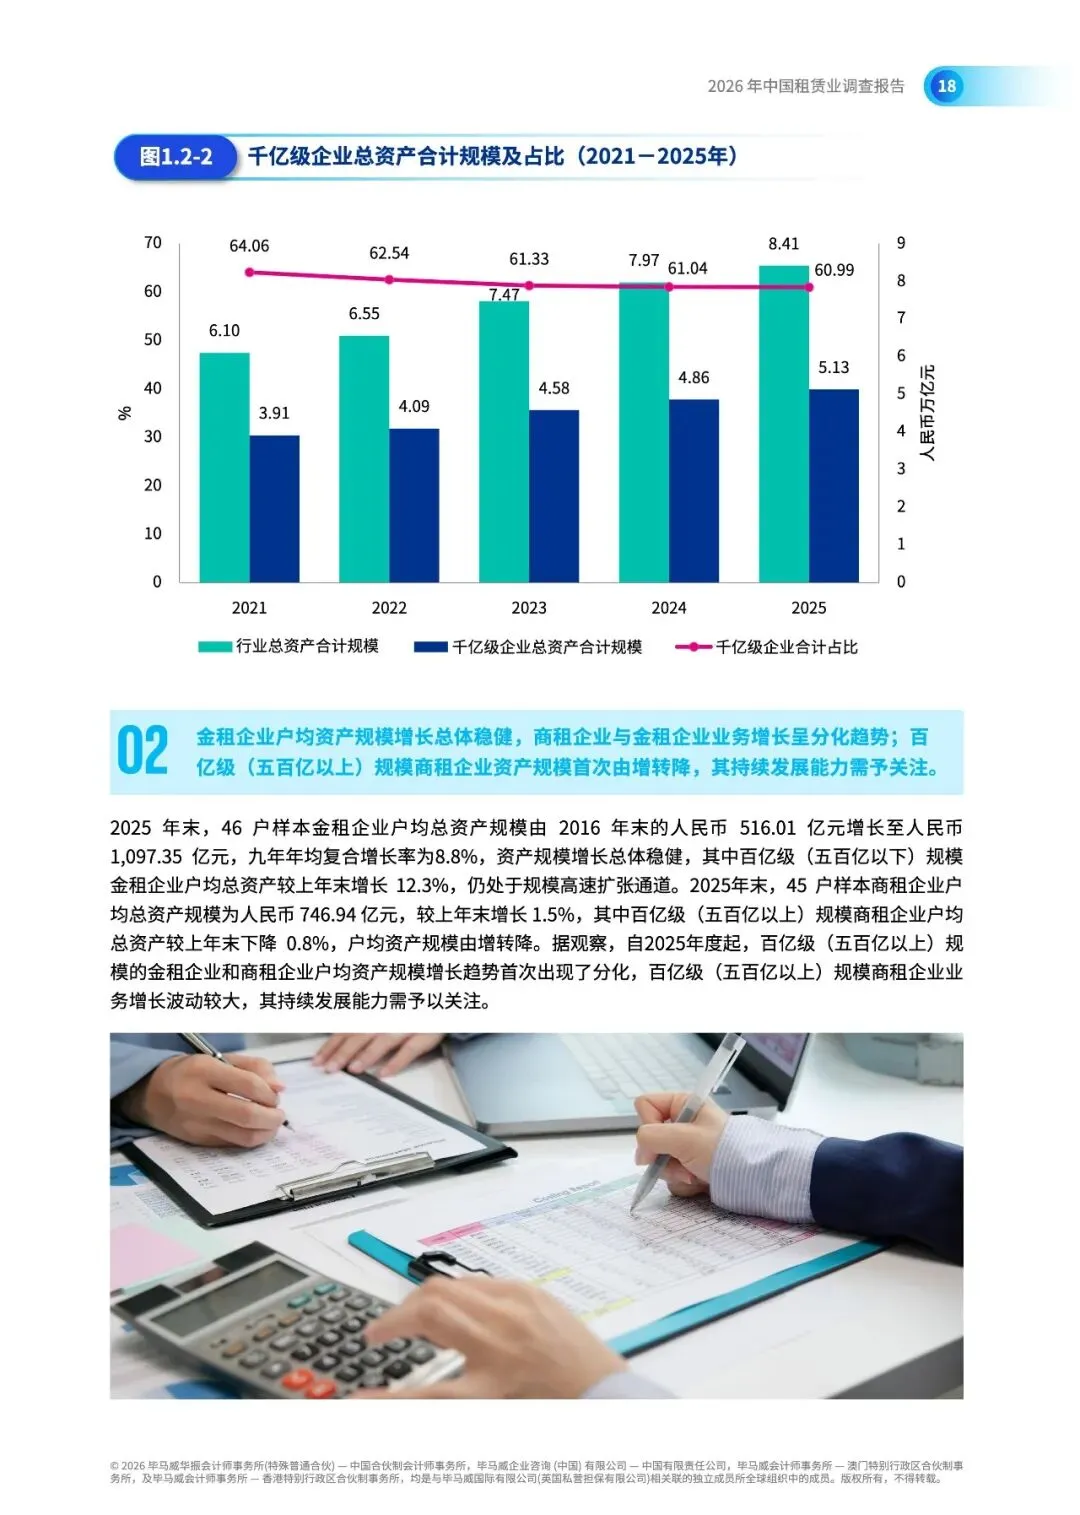
结构上最明显的变化是集中度下降:千亿级企业 23 户,资产合计 5.13 万亿元,占比从 2016 年的 72.8% 降到 2025 年的 61.0%;五百亿以上企业 29 户,占比升到 23.5%;五百亿以下企业占比升到 15.5%。按股东背景看,金融系占 61.0%(5.13 万亿)、独立系 18.0%、产业系 16.7%、平台系 4.3%。
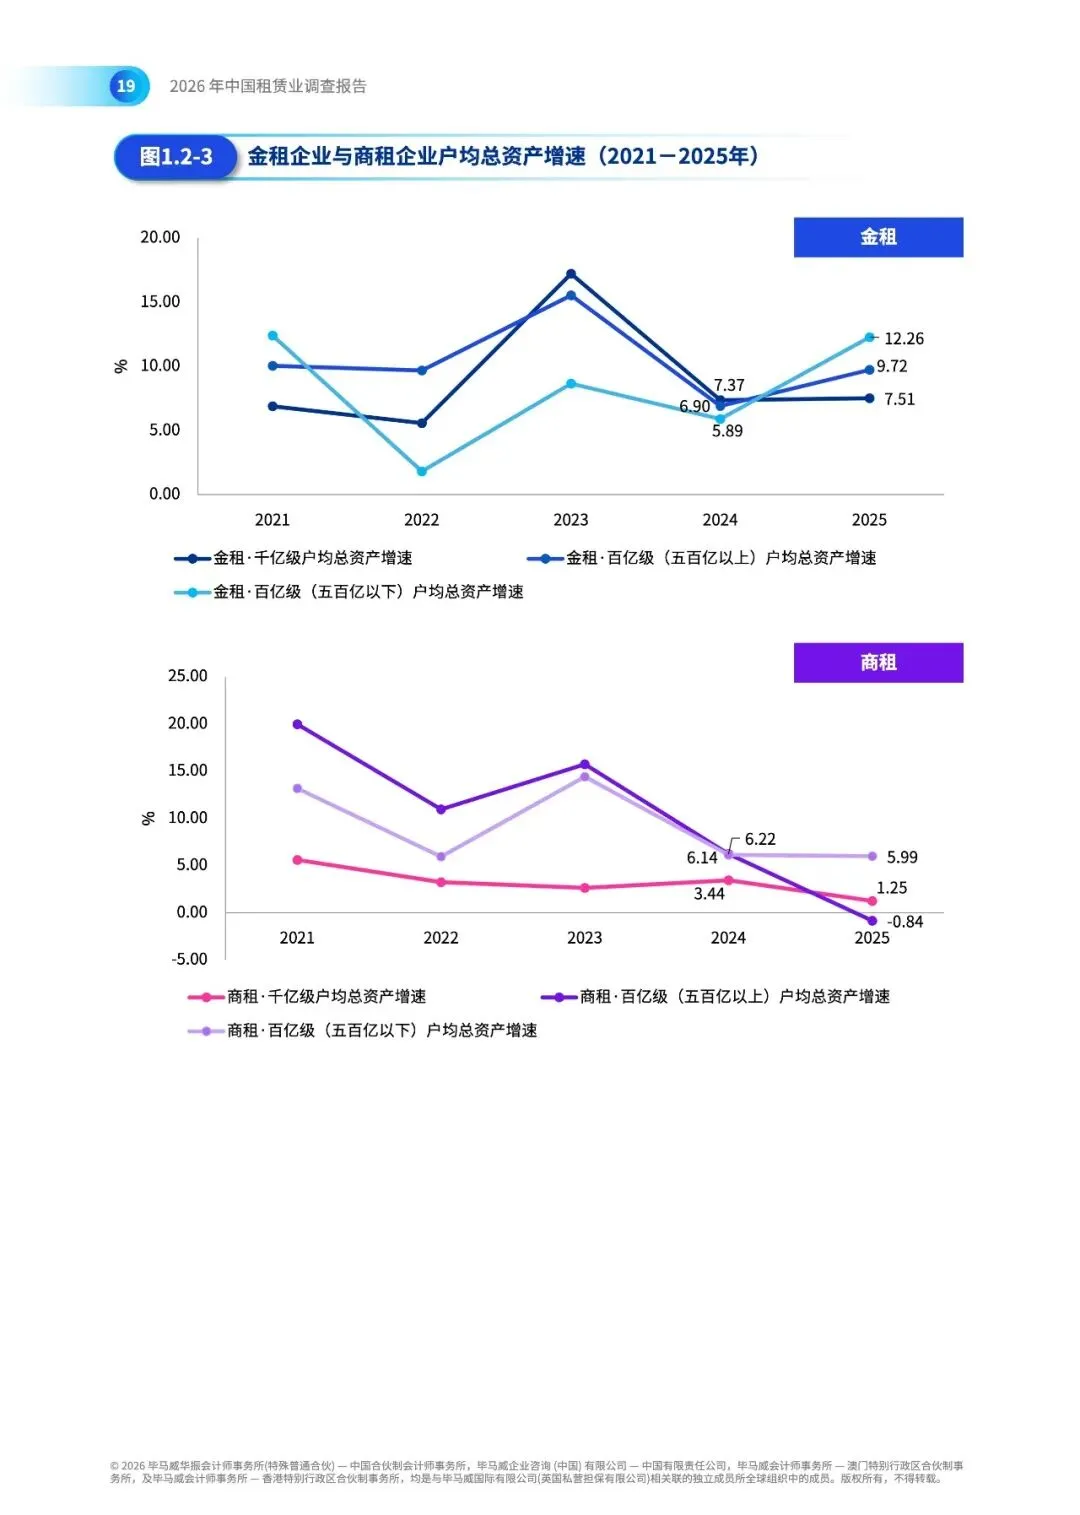
回归本源是主线:户均租赁资产 812.21 亿元,同比 + 5.8%,增速跑赢总资产;户均经营租赁资产 278.42 亿元,同比 + 16.4%,2020 到 2025 年年均复合增速 14.0%,远高于同期总资产 6.7% 的复合增速。其中金租企业户均经营租赁从 2020 年的 136.42 亿做到 2025 年的 313.99 亿,CAGR 18.1%。但分化也大:金融系经营租赁占比 27.3%、独立系 20.3%,产业系只有 5.3%、平台系 0.9%。
风险端,行业融资租赁不良率 1.3%,其中金租 0.9%、商租 2.3%。户均核销不良 3.31 亿元,同比大增 71.4%。拨备覆盖率行业整体 299.7%,但金租 453.3%、商租仅 127.5%,差 325.8 个百分点。商租的不良生成率 0.77%,虽然比 2024 年的 1.04% 降了,但仍显著高于金租的 0.28%。
盈利分化更明显:金租户均净利润 13.67 亿元,同比 + 12.7%,ROE 9.9%;商租户均净利润 10.00 亿元,同比 - 10.2%,ROE 从 8.6% 降到 7.4%。行业成本收入比 69.4%,比 2024 年的 71.1% 下降 1.7 个百分点,降本见效;但风险成本耗用率从 6.4% 升到 7.7%,吞掉了成本改善的空间。产业系风险成本耗用率 9.4%,接近翻倍。规模越小 ROA 越高 —— 五百亿以下企业 1.70%、千亿级 1.19%。
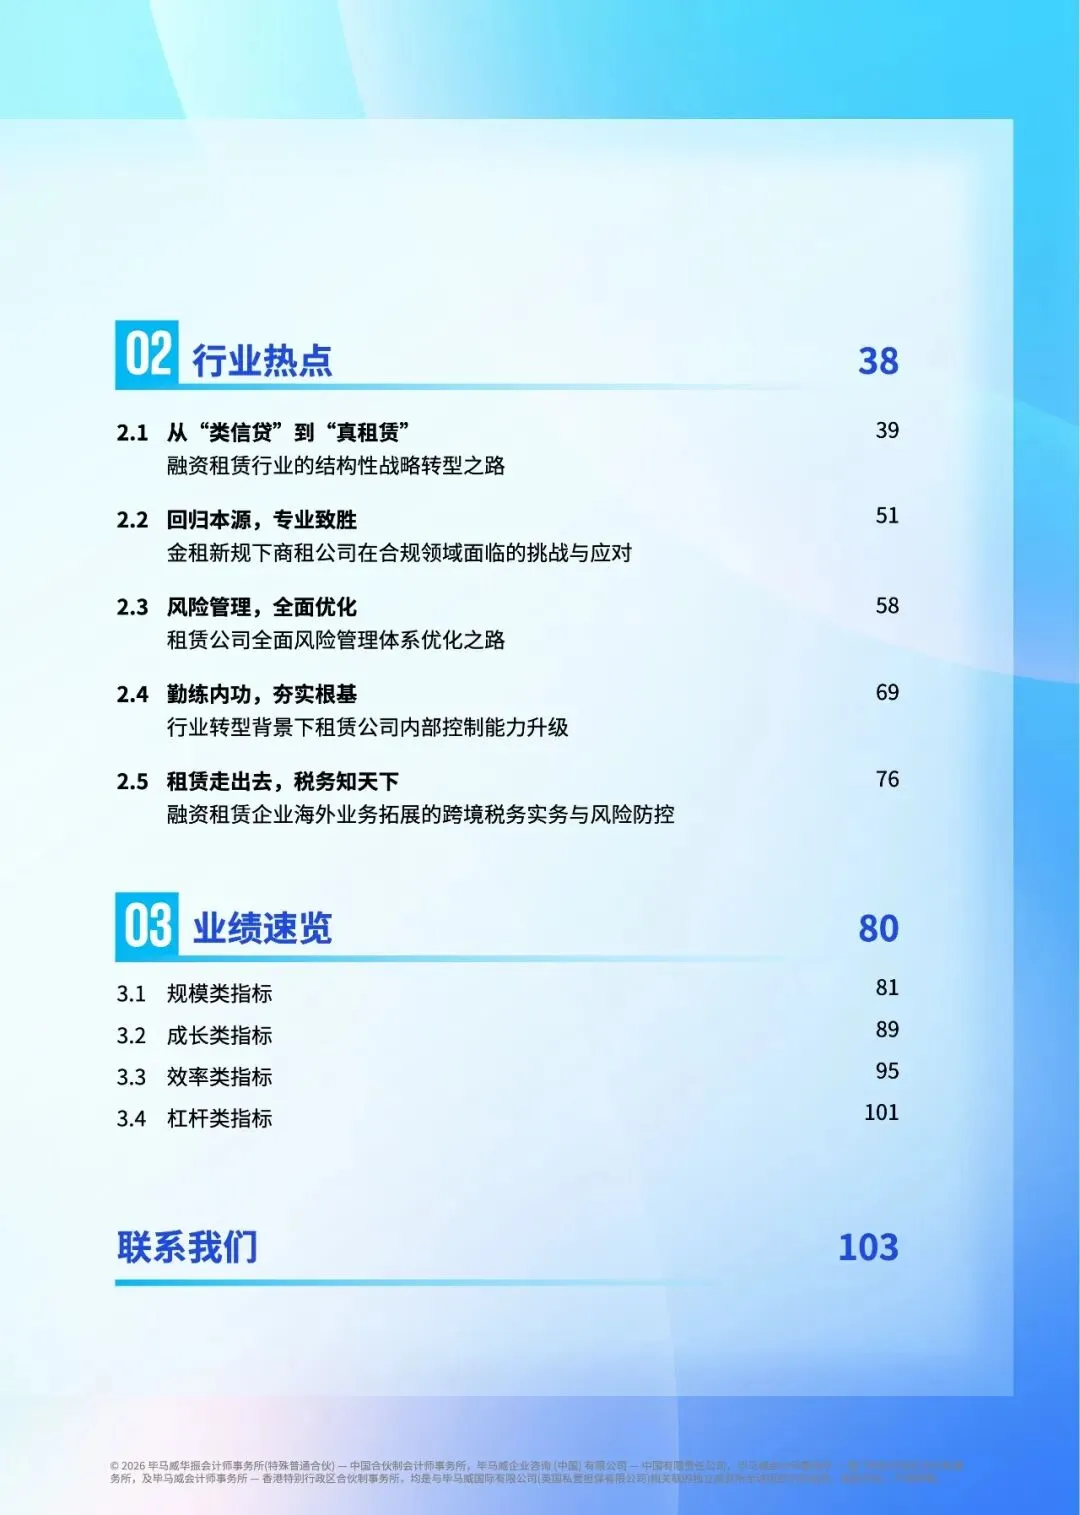
监管背景:《金融租赁公司融资租赁业务管理办法》2026 年 1 月施行,要求以租赁物为核心、聚焦主责主业,"类信贷" 模式制度性退出。新增量在算力基建、绿色低碳、高端制造、低空经济这些新质生产力领域 —— 设备投资大、技术迭代快、资金周期长,刚好匹配 "融物 + 融资" 属性。
启发:毕马威把 2025 年行业概括为十六个字 —— 总量仍稳、增速换挡,聚焦主业、杠杆回落,降本见效、风险承压,金租企稳、商租分化。
报告预览:
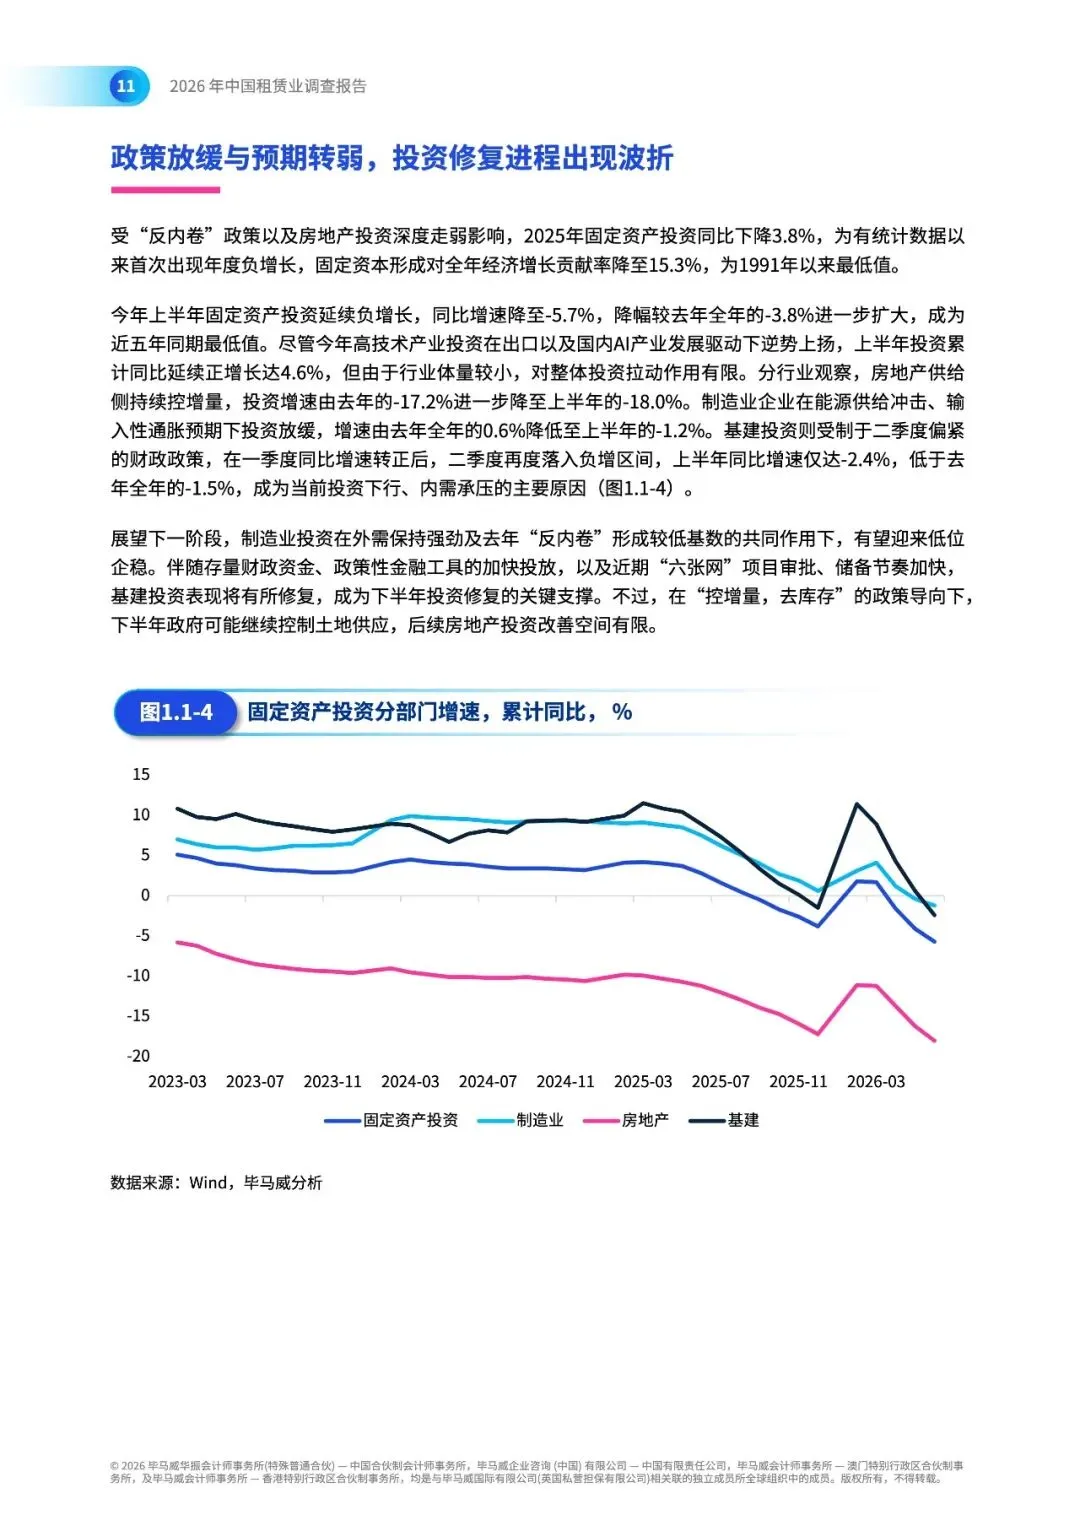
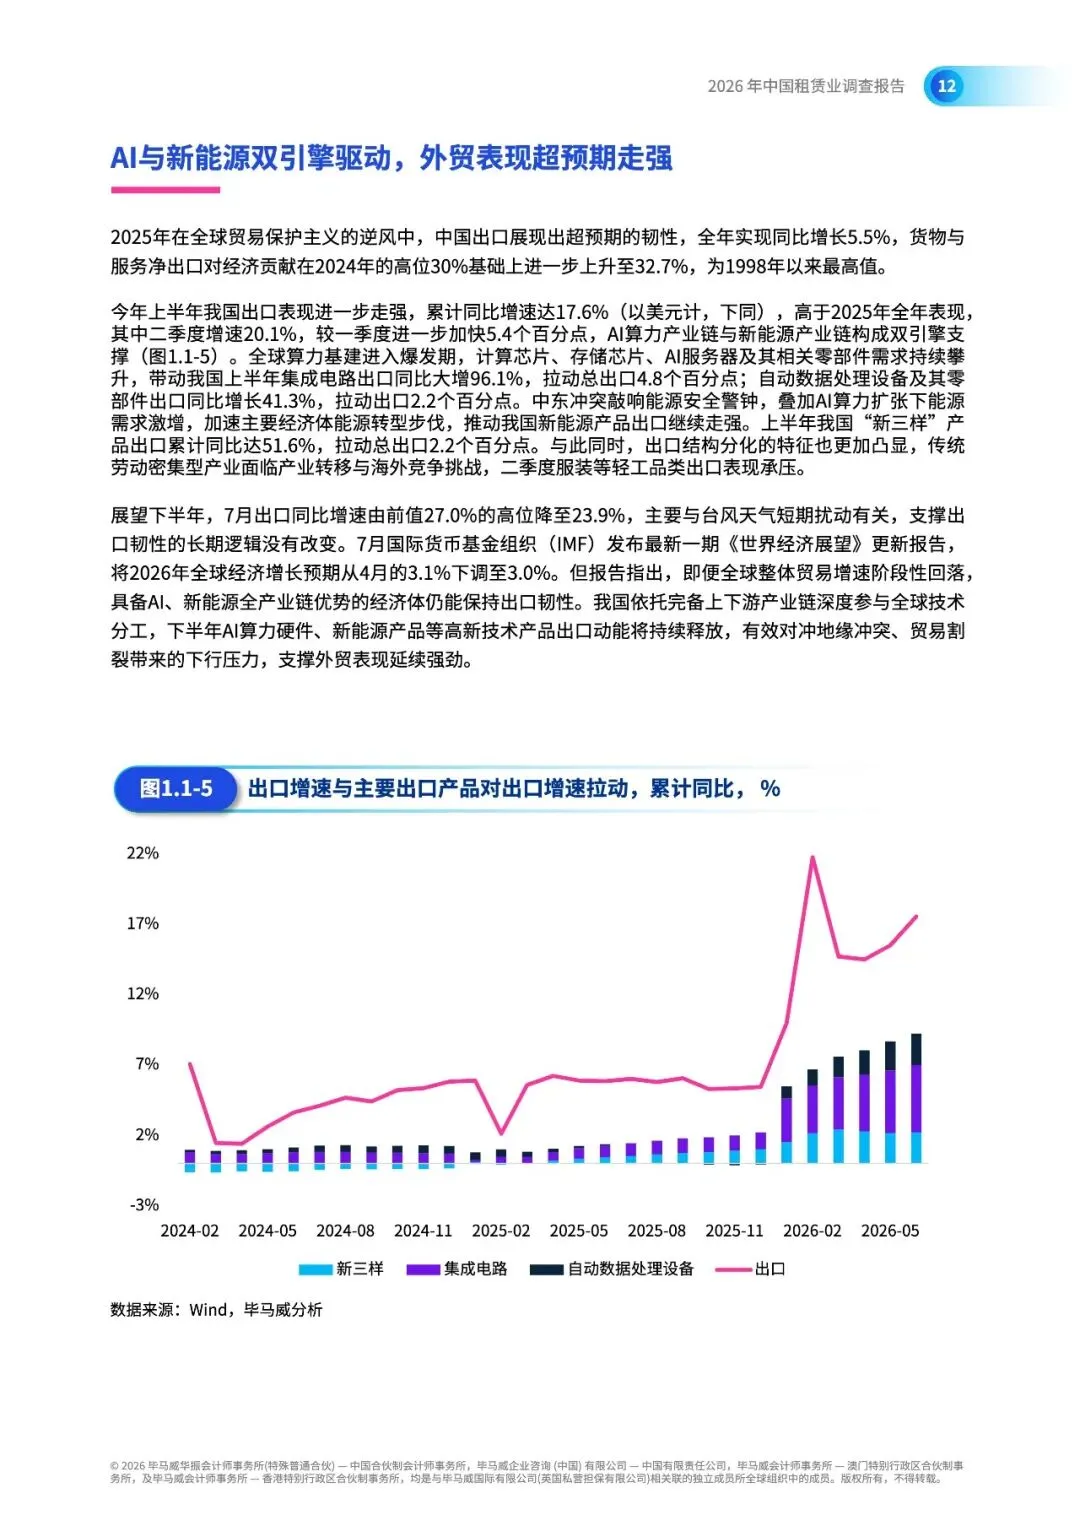
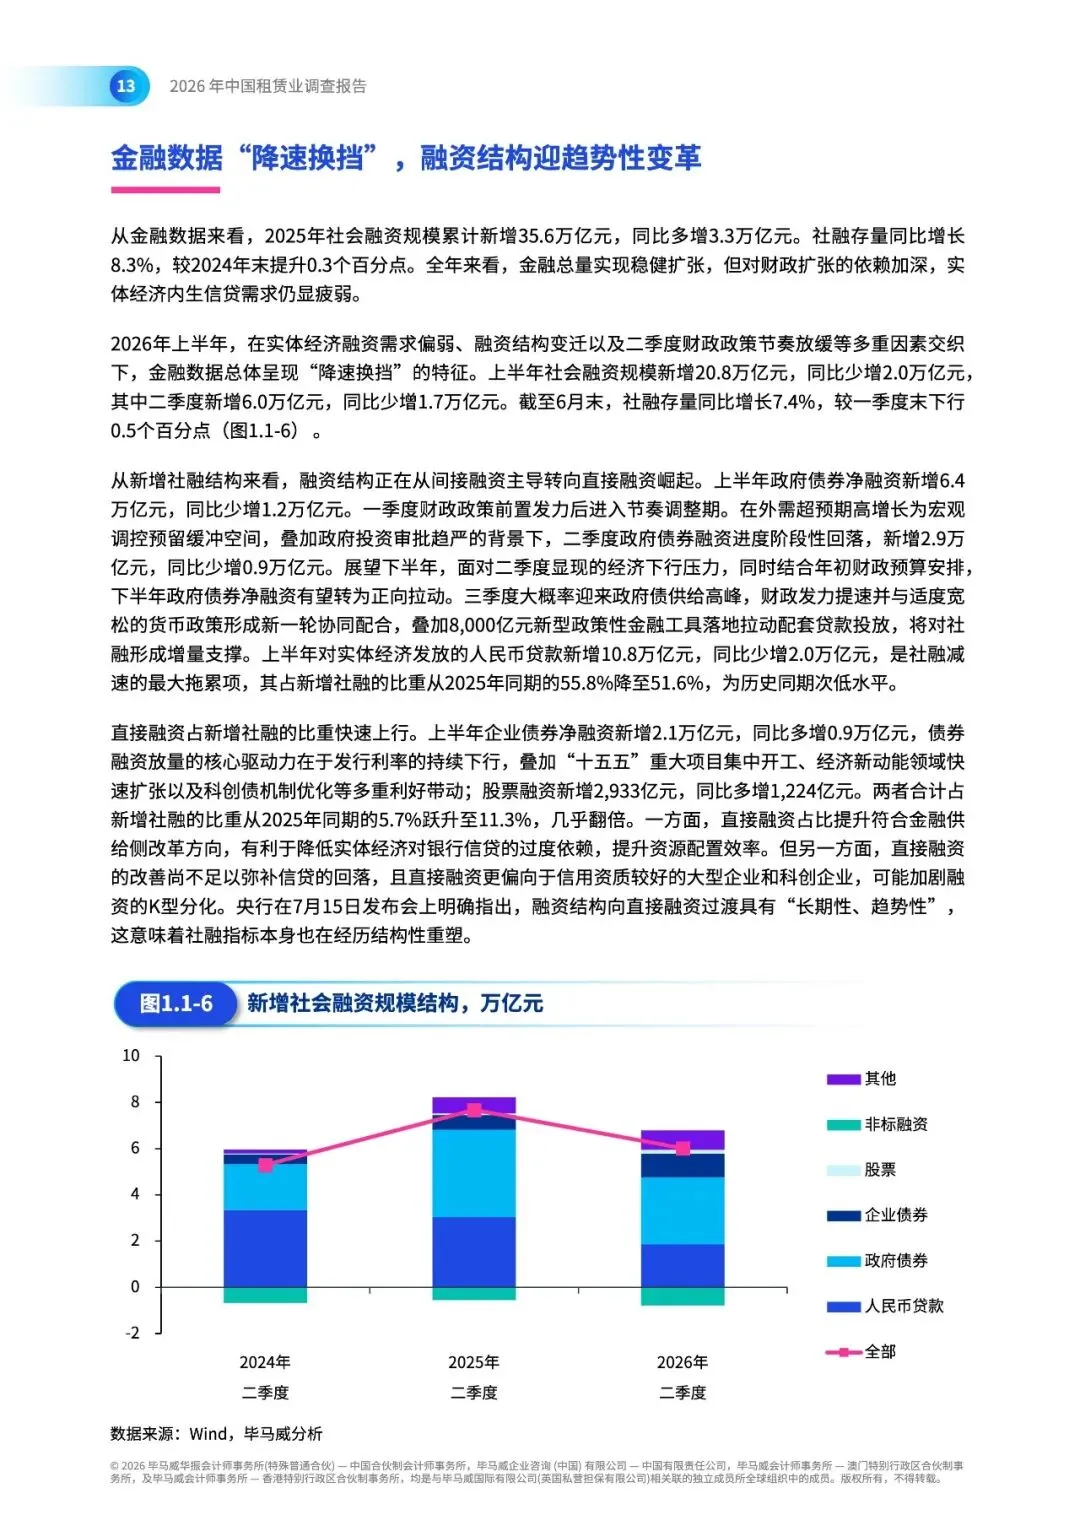
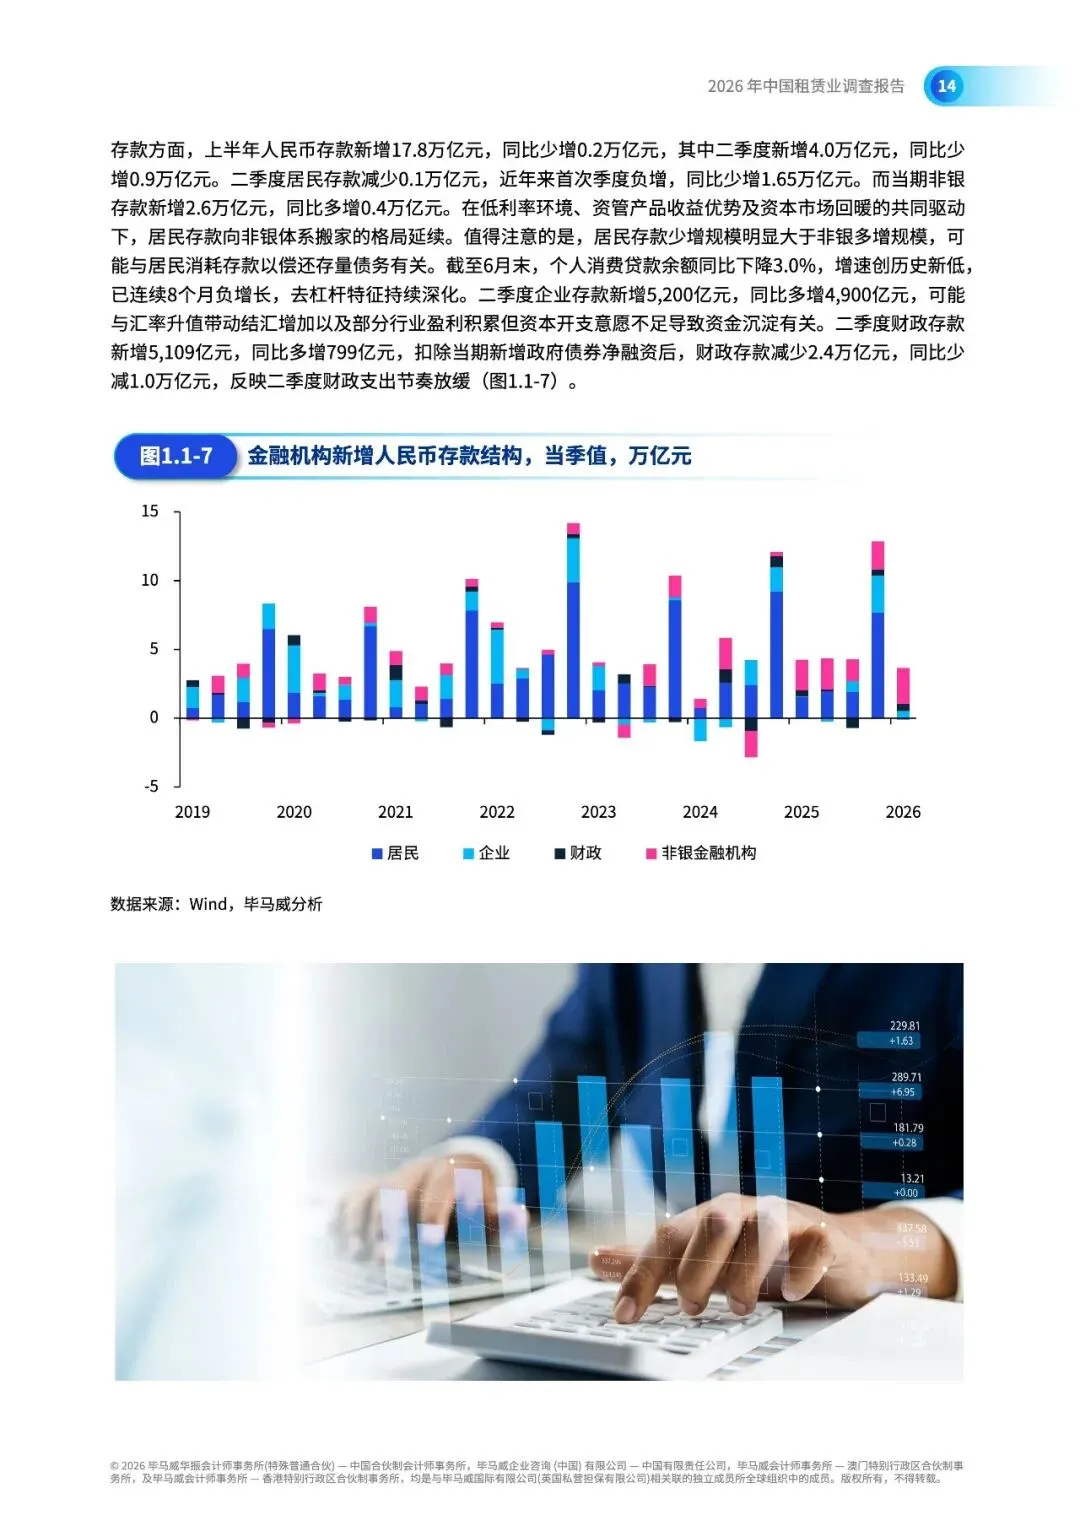
加入会员即可获取7万+份涵盖300+行业、来自全球5000+权威机构的PPT/PDF资料,每日更新超50份,持续两年以上。支持电脑手机秒开阅读、下载不限速,3秒精准检索。
推荐加入
识别二维码加入行业研报库会员,解锁公众号全部资料,加入后任意搜索下载。
免责声明:本公众号“报告魔方“所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!资料内容仅供研究参考,如有侵权请联系删文!
谢谢阅读!
别忘了点赞、在看、分享~
期待你的在看↓↓↓