研报速递
欢迎关注,获取更多行业高质量信息!
2026年1-10月,共有420余个地市级和区县级主体实现公司债券首发,首发主体数量已经超过2025年全年,其中绝大多数为各地新打造的产业类主体。当前,首发主体市场已成为债券一级市场的重要组成部分,更是券商债券承销业务的重要增量来源。
本文旨在展示2026年1-10月券商承销产业类首发主体的市场份额情况,文章从市场概况、承销总体排名、独主排名、主要省份承销排名、承销区县主体排名等多个维度展开解析。(由于地市级和区县级国企的转型实践更具有广泛的参考价值,因此本文统计的首发主体仅指地市级和区县级国有企业,省级主体和央企不在统计范围内。首发主体涵盖了产业国企、产投/城投转型主体、金控和金融企业等多种类型。文中的承销数量为承销的已成功发行的首发主体数量,非债券数量。)
一、市场概况
获批规模:2026年1-10月,420余个首发主体的获批总规模超3100亿元,获批规模的中位数是5亿元,平均数在7.30亿元左右,较2025年获批规模的平均数有所下降,2025年获批规模的平均数是9亿元。
区县主体的获批规模要小一些,2026年1-10月,区县级首发主体的获批规模中位数是5亿元,平均数约5.50亿元,同样较2025年获批规模的平均数有所下降,2025年区县级主体获批规模的平均数是6.30亿元。
级别分布:地市级与区县级首发主体数量基本各占半壁江山,地市级主体数量稍稍占优;主体评级上,以AA+为主,占比6成左右,AA主体占比在2成左右。
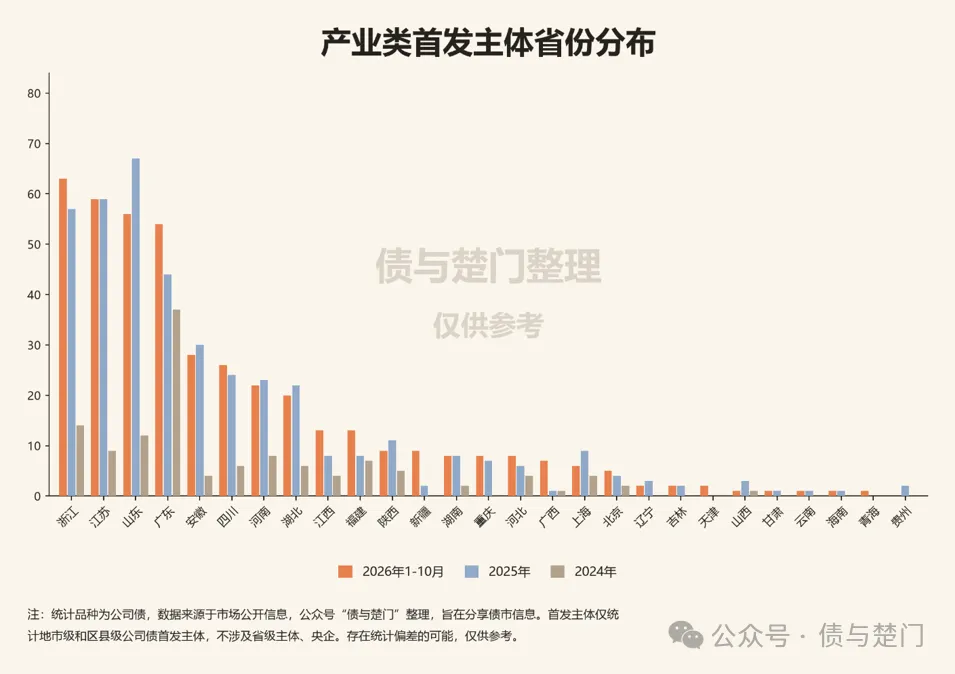
省份分布继续呈现“经济大省领跑”格局,浙江、江苏、山东、广东四大经济强省的产业类首发主体数量位居全国前四,合计占全市场份额约55%。2025年山东省首发主体数量曾位列全市场第一名,2026年1-10月山东省首发数量退至第3名。首发市场第二梯队为安徽、四川、河南和湖北,首发主体数量在20-30个左右,与第一梯队省份首发主体数量差距明显。
分月来看,2026年1-4月首发市场延续了2025年11月以来的爆发势头,首发主体数量一路走高。进入5月后,随着政策的变动,首发数量有所回落,7月份首发主体的数量年内首次低于2025年同期,8月进一步缩量。
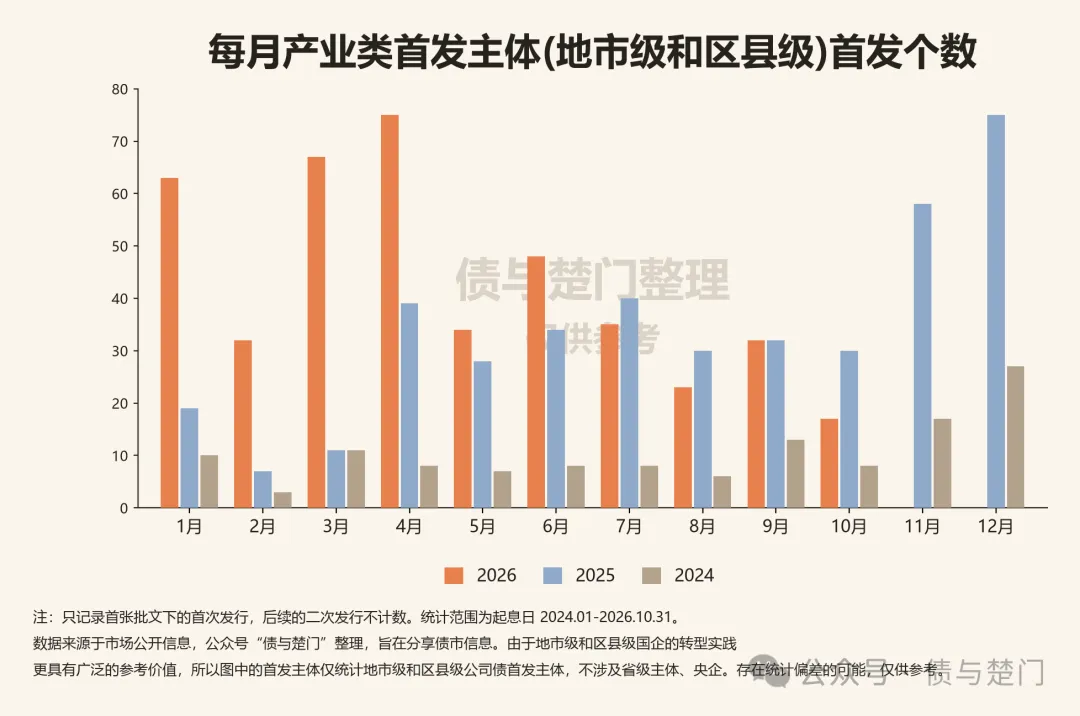
我们在上次文章中具体介绍了2026年至今债券新增、首发和借新还旧的市场情况,感兴趣的朋友可以跳转阅读:首发、新增、借新还旧最新数据:2026年至今债市和你想的一样吗
二、承销首发主体数量排名
首先来看首发市场承销排名,这是观察首发业务市场情况最直接的窗口。
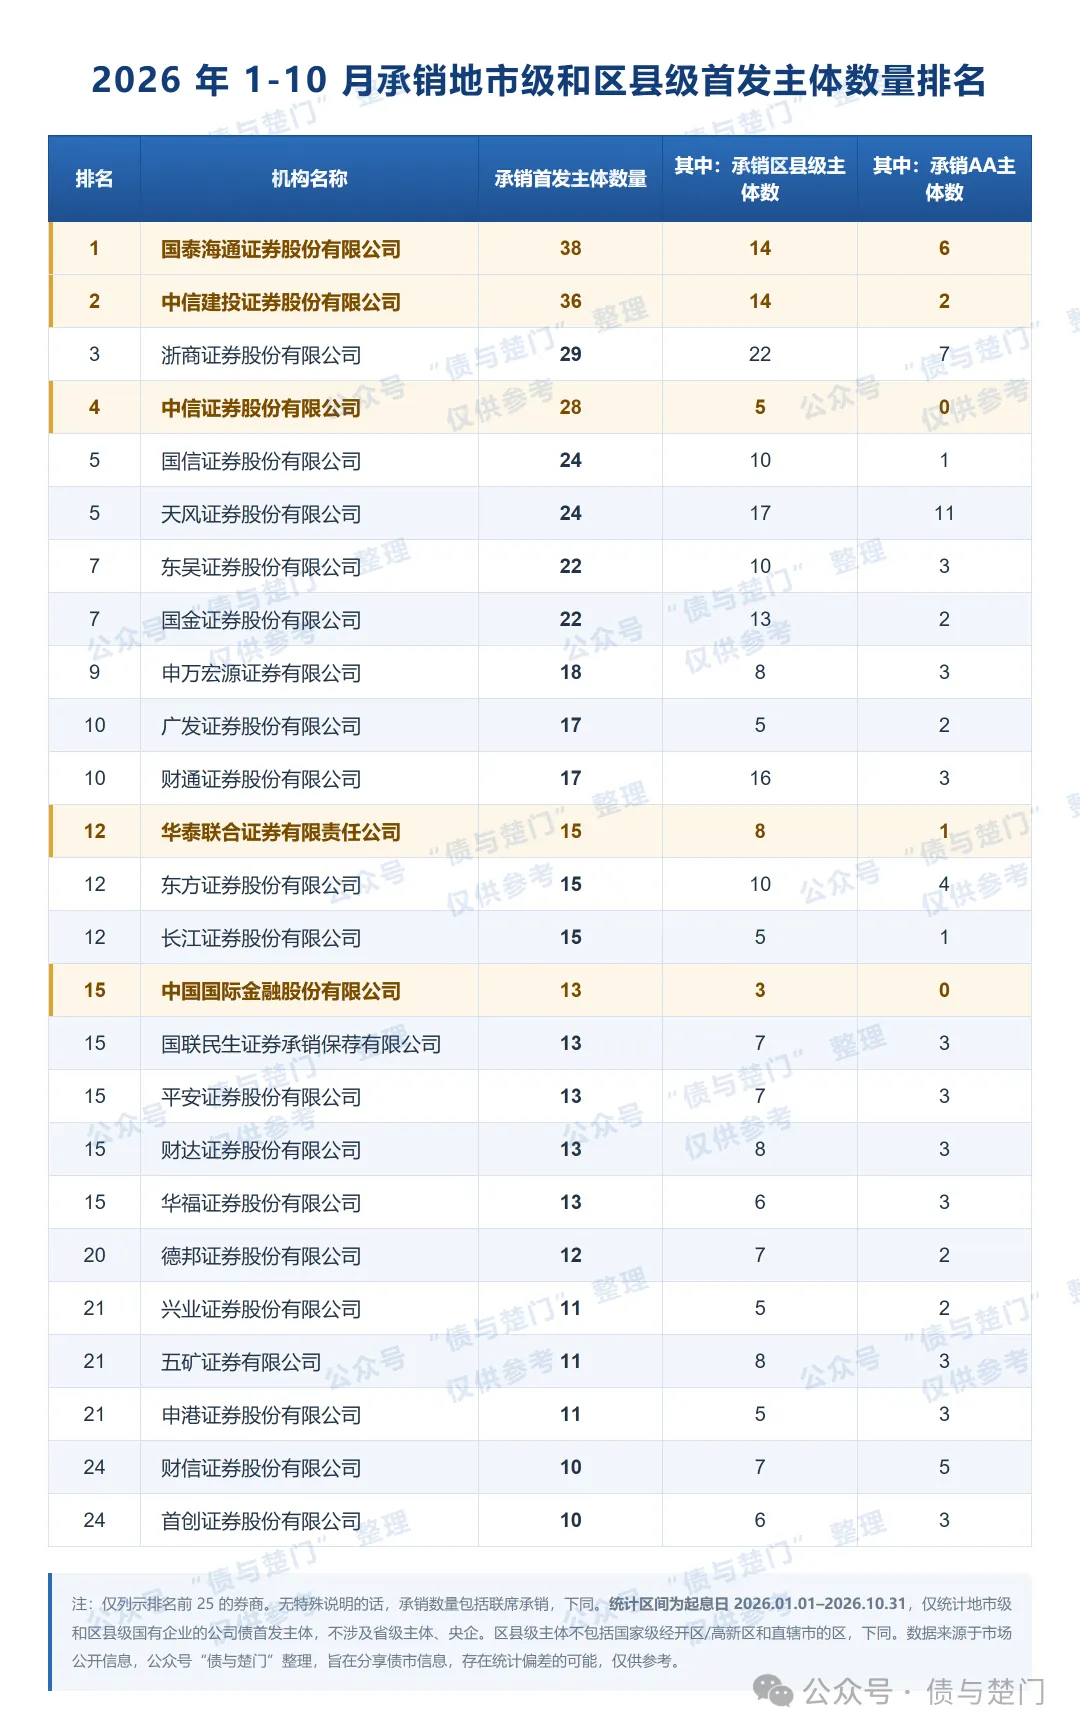
承销首发主体数量排名上,国泰海通、中信建投稳居前二,浙商证券凭借在本地浙江市场的优异表现,以29单的成绩冲进前三,表现亮眼。国信证券和天风证券并列第5名,承销24单,同样表现优秀。
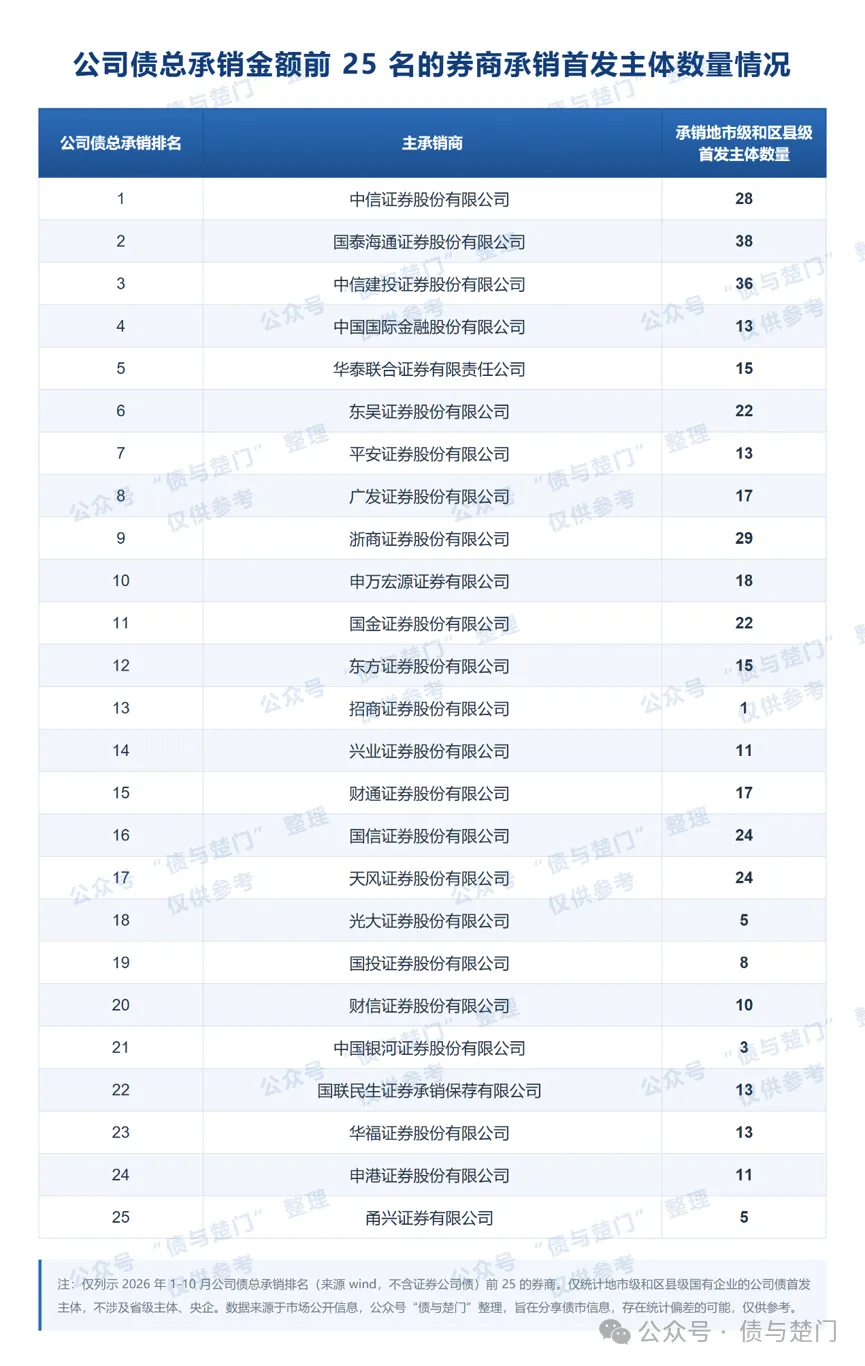
对比2026年1-10月公司债总承销排名,浙商、国信、天风、国联民生和华福证券的承销首发主体数量的市场排名提升位次较多,显示出其产业类首发业务展业较好。
三、首发主体独主项目排名
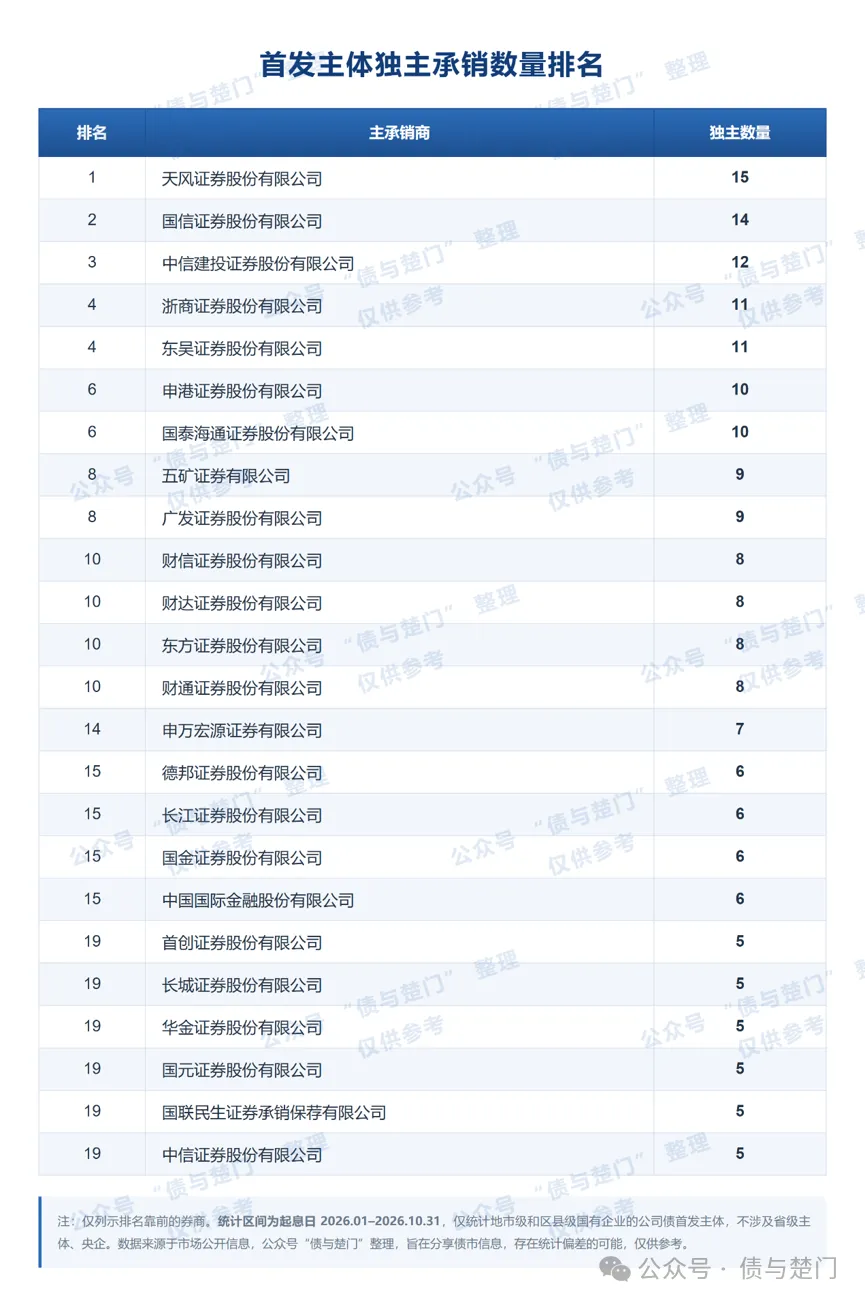
以独立主承销商角色承销首发主体数量方面,天风和国信证券表现突出,排名前二,中信建投、浙商和东吴证券位列三到五名。
四、主要省份承销首发主体排名
首发承销格局呈现出鲜明的区域特征:经济大省项目充足,本土券商与头部券商同台竞技,而部分省份中型券商则成为了主角。2026年1-10月,浙江、江苏、山东、广东、安徽、四川和河南实现产业类首发的主体较多,排名1-7名,是券商竞争的核心阵地,各省券商承销情况如下:
1.浙江
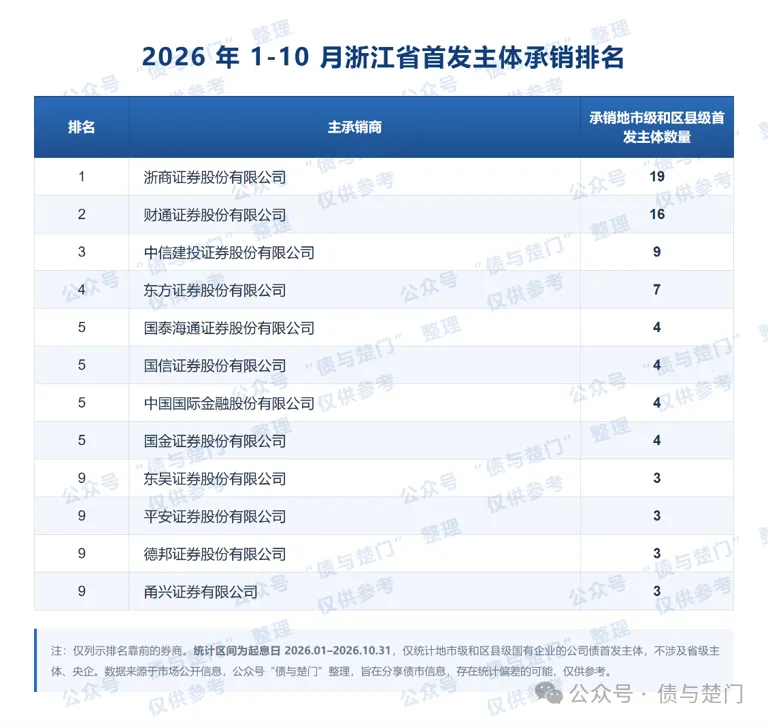
2026年1-10月,浙江省地市级和区县级首发主体表现优异,首发数量排名全国第一。主承销商展业上,本土券商浙商证券和财通证券位列前两名,本地优势明显。中信建投、东方证券位列3-4名。
2.江苏
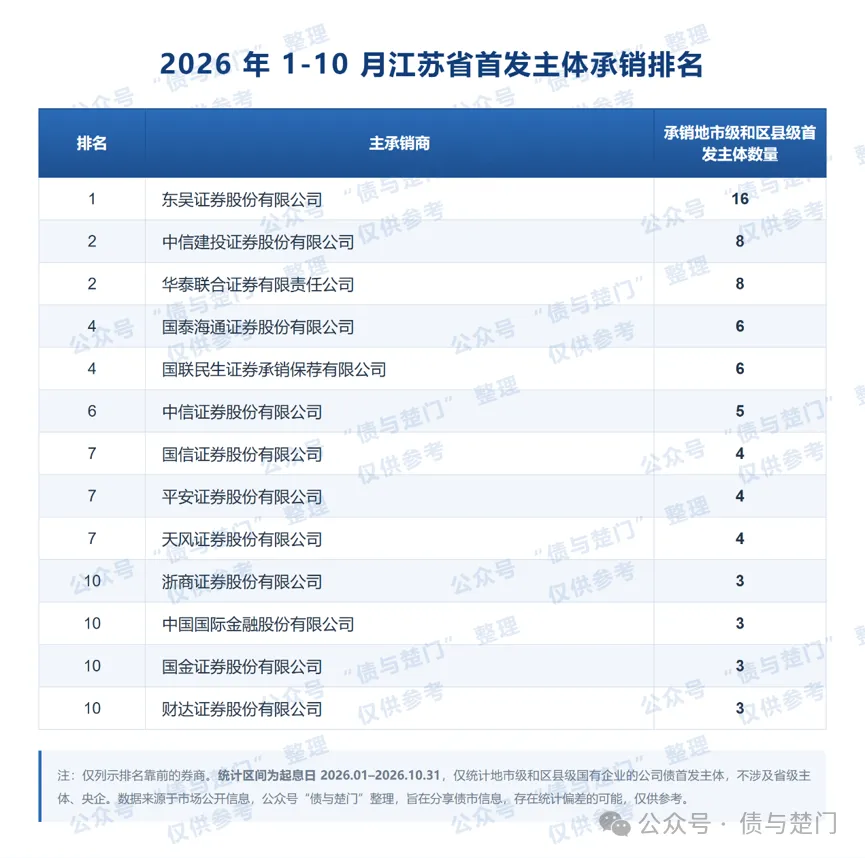
东吴证券凭借深耕江苏市场的优势,排名江苏首发市场第一,承销16单,优势显著。中信建投和华泰联合并列第二,国泰海通和国联民生并列第4名。整体看,江苏与浙江类似,呈现“本土券商领跑+头部券商紧随”的格局。
3.山东
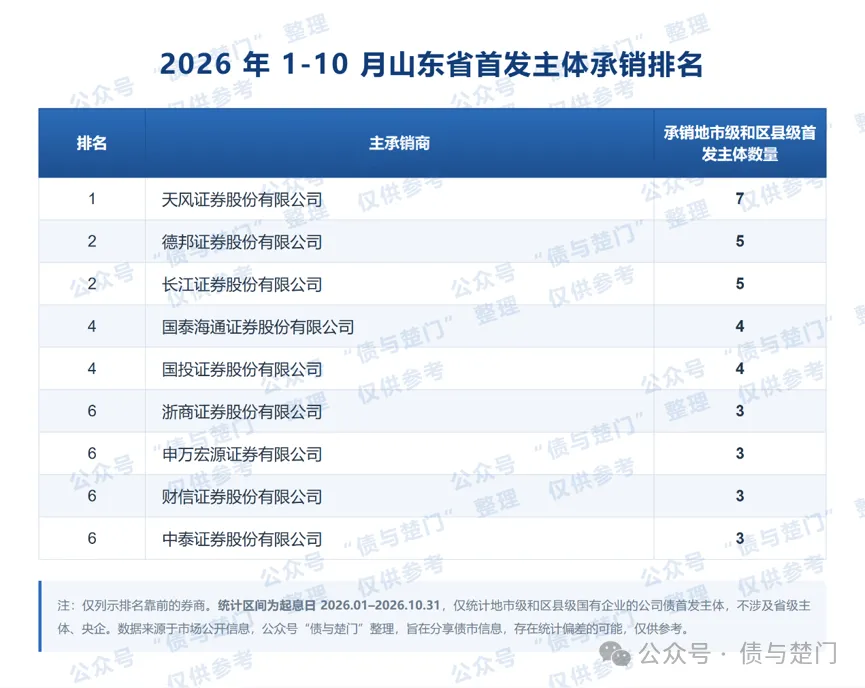
与浙江和江苏“本地券商+头部券商”的承销格局不同,山东的首发市场分散度较高,主要由中型券商瓜分,三中一华和国泰海通中只有国泰海通一家进入榜单。
天风证券表现亮眼,以7单排名第一,本土券商德邦证券排名第二,长江证券以5单的承销成绩并列第二。
2026年1-10月,山东省产业类首发主体主要位于青岛、临沂、济宁和济南。
4.广东
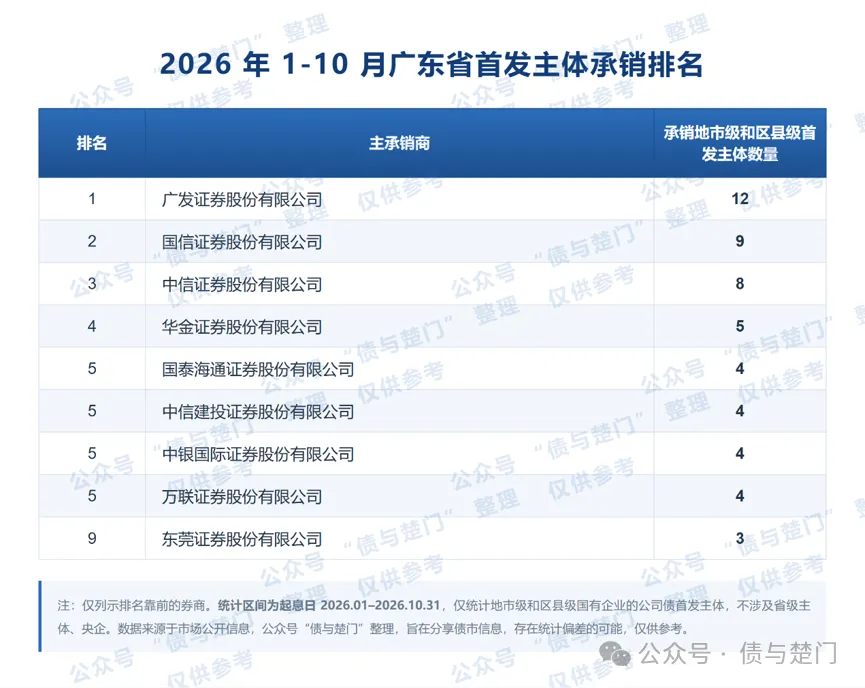
凭借多年来深耕广东的优势,广发证券以12单的成绩排名第一,国信证券排名第二,中信证券位列第三。本土券商华金证券、万联证券和东莞证券亦进入榜单。
5.安徽
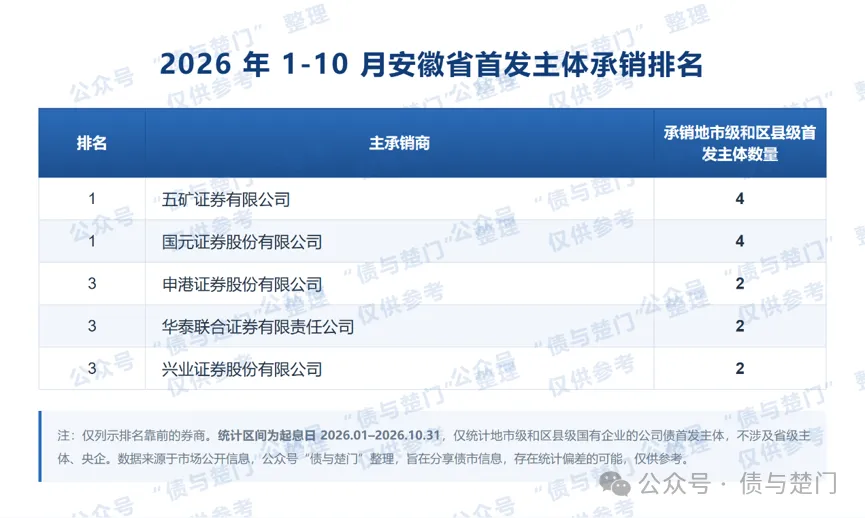
安徽的首发主体主要位于合肥、滁州、芜湖和宣城。承销排名上,五矿证券和本土券商国元证券并列第一,均为4单,申港、华泰联合和兴业证券并列第三。
6.四川
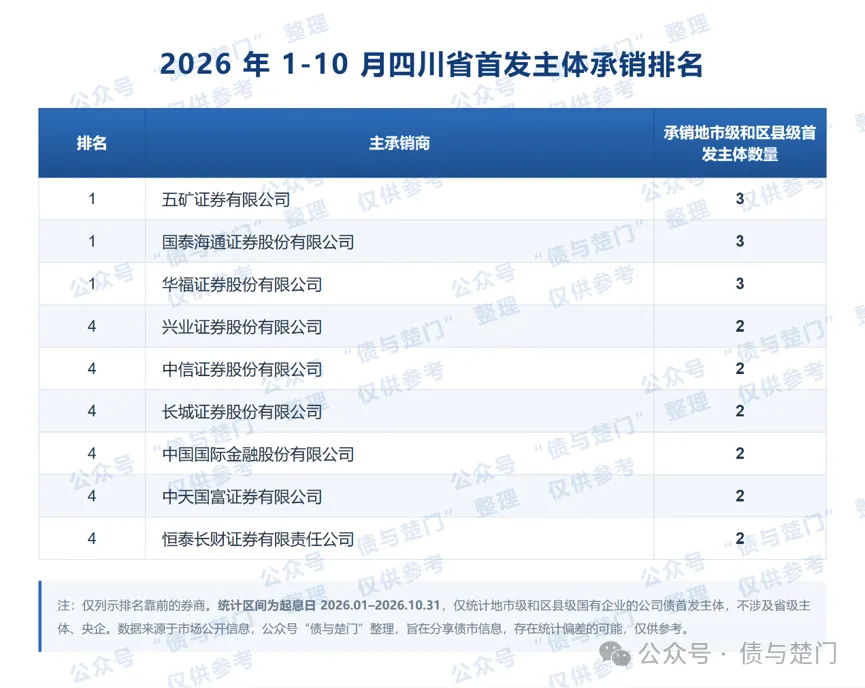
四川的首发主体主要位于成都、泸州和绵阳等地。承销排名上,五矿证券、国泰海通和华福证券并列第一,均承销3单。承销2单的券商多达6家,市场较为分散均衡。
7.河南
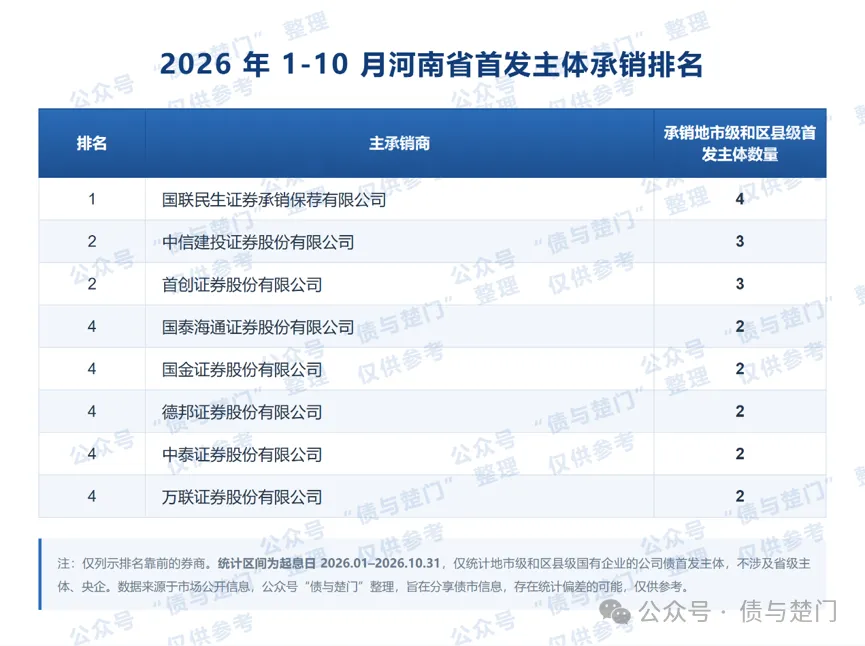
河南的首发主体主要位于安阳、郑州、信阳和新乡等地,承销排名上,国联民生以承销4单的成绩排名第1,中信建投和首创证券并列第二,承销2单的券商亦多达5家。
五、承销区县级首发主体排名
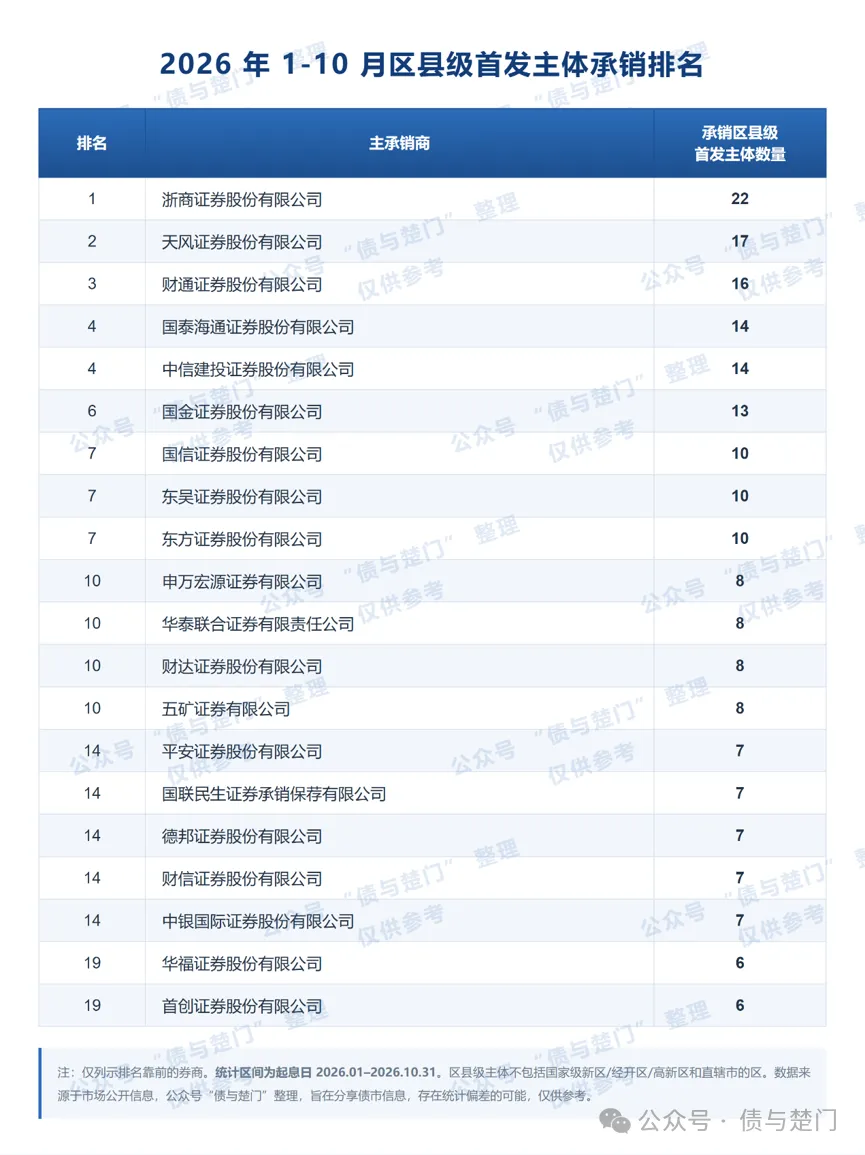
区县级市场作为产业类首发主体的重要阵地,是券商差异化竞争的关键赛道。浙商证券以22单斩获区县级承销头名,主要为浙江的区县级主体。天风和财通证券位列二、三位。这三家券商也凭借着承销区县级主体的优秀表现,有效带动了其在首发市场的整体排名提升。
六、承销评级AA的首发主体排名
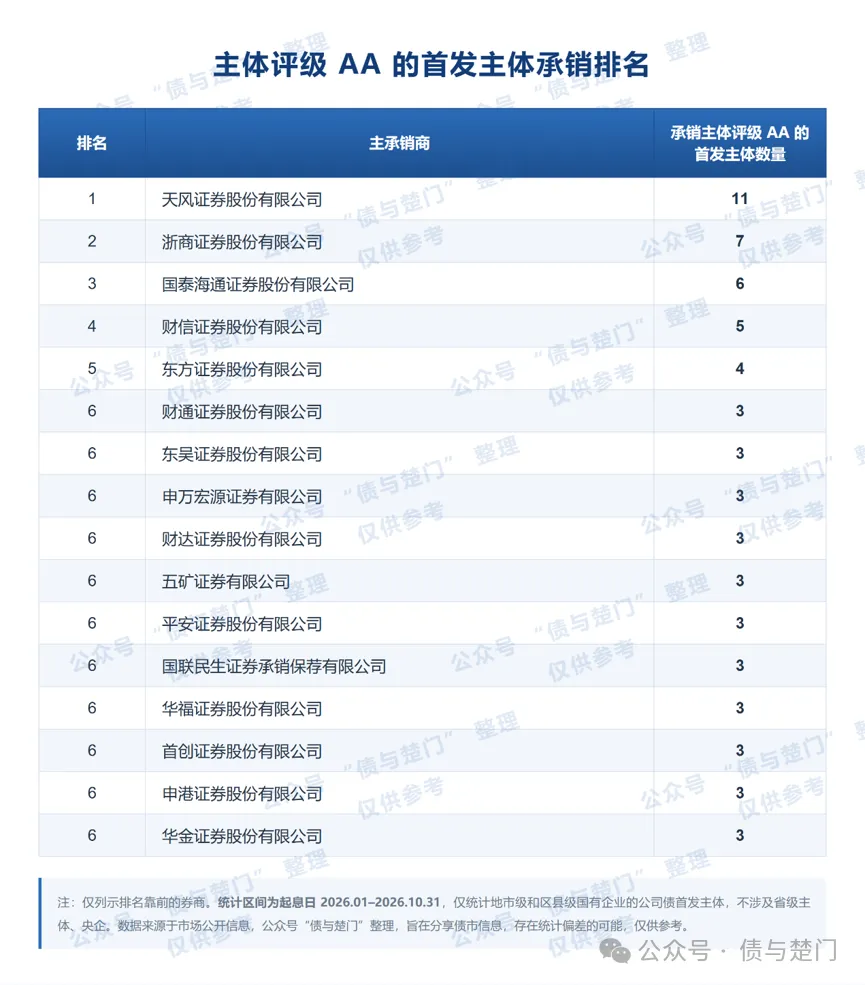
承销AA首发主体方面,天风证券承销数量为11个,位列第一,浙商证券位列第二,国泰海通位列第三。
我们将持续跟踪首发市场的变化,欢迎各位朋友关注。
以上内容根据公开信息整理,旨在分享债市信息,存在统计遗漏和偏差的可能,仅供参考。
提示说明:
1.本文内容基于公开信息整理,旨在分享债市信息。我们力求内容的准确性,但仍可能存在误差或遗漏,仅供参考。对任何因直接或间接使用本公众号内容而引发的损失,本公众号不承担责任;
2.本文所称的首发,是指主体首次发行公司债券且募集资金用于偿还有息债务、项目建设、科创投资和补流等新增用途,不包括虽是首次发行公司债但募集资金全部用于偿还子公司债券和统借统还的情形。
3.具体统计口径上,由于地市级和区县级国企的转型实践更具有广泛的参考价值,因此本文仅统计地市级和区县级国有企业实现首发的主体,省级主体和央企不在统计范围内。首发主体涵盖了产投/城投转型主体、产业国企、金控和金融企业等多种类型。本文中的承销数量为承销的已成功发行的首发主体数量,非债券数量。