研报速递
文章摘要:MT插芯是一个容易被忽略的零件——它只有指甲盖大小,单价不高,藏在光连接器的外壳里。但AI算力中心里每一条800G光链路的成败,都压在这个零件的对准精度上:24根光纤要在同一个端面上同时对到一微米以内,任何一根偏移都会让整条链路的插入损耗超标。据环洋市场咨询(Global Info Research)数据,2032年全球MT插芯市场规模将达到4.6亿美元,2026至2032年复合增长率为7.6%;2025年全球前五大厂商合计占据约55.0%的份额,16芯到24芯产品占据约65.2%的份额,数据中心贡献约44.9%的需求。理解这个市场,关键不在它的规模,而在它卡住了光互连的哪个位置。
一、行业概述:指甲盖上的微米工程
MT插芯是一种常用的插芯组件,广泛应用于连接器、光纤设备及其他高精度电子设备,尤其在光纤通信领域。它是插头或者连接器的核心部件,用于光纤连接与信号传输。
结构上,MT插芯由精密塑料基座与金属外壳组成。基座上有多个光纤通道,每个通道容纳一根光纤,通道数一般为12、24或者更多,可以同时处理多路光纤信号。外壳的作用是保护内部光纤,并确保连接器的稳定性与抗干扰能力。端面经过研磨抛光,两根插芯对接时,光纤端面要紧密贴合,间隙小到光可以几乎无损耗地穿过。
技术难点集中在三个地方。第一是导孔位置精度,两根插芯靠导针定位,导孔的孔径、圆度与位置度决定了对接的重复精度。第二是端面质量,研磨的平整度、粗糙度与角度直接影响回波损耗与插入损耗,端面有划伤或者崩边就会散射光。第三是通道一致性,多芯插芯的每个通道都要满足损耗要求,任何一根超标都会让整条链路降级。
产品按通道数划分,12芯、16芯、24芯是主流,更高密度的产品在开发中。按应用划分,单模与多模的插芯在材料与精度要求上不同,单模的容差更小。按结构划分,有标准MT与带弹簧、带尾套的组装件,后者是成品连接器的一部分。
二、市场规模与增长预测
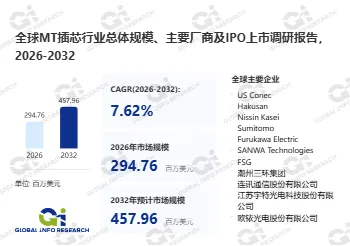
据环洋市场咨询(Global Info Research)统计,2032年全球MT插芯市场规模将达到4.6亿美元,2026至2032年复合增长率为7.6%。这个规模不大,但它的增速与下游的算力投资高度相关。
增长的第一个来源是数据中心的高密度布线。云计算的扩张与超大规模数据中心的建设,对高速、高密度光连接的需求显著提升。MT插芯是MPO/MTP多芯连接器的核心部件,能实现多芯光纤并行传输,是高带宽布线的关键元件。数据中心的网络架构越扁平、端口密度越高,对多芯连接的需求越大。
第二个来源是光模块速率的升级。400G与800G光模块逐步商用,对连接器的精度、插入损耗与稳定性要求不断提高。速率越高,链路预算越紧,任何一点损耗都可能导致链路无法开通,这使高精度插芯的价值上升。
第三个来源是5G与未来通信网络的建设。基站的前传、中传与回传网络需要大量高密度光连接,MT插芯凭借多芯对准精度高、传输效率高的优势,成为网络升级的支撑产品。
区域格局上,亚太是最大的生产与消费市场,光纤连接器的制造集中在中国、日本与韩国,数据中心建设在中国、新加坡与印度增长快;北美是最大的高端需求市场,超大规模数据中心的投资强度高;欧洲的需求相对平稳。这个格局意味着供应链在亚太,需求在全球。
价格体系分层明显。标准12芯产品竞争激烈、价格透明;16芯到24芯的高密度产品技术门槛高、价格稳定;单模高精度产品的单价最高。这个分层与份额结构吻合——16芯到24芯占据65.2%的份额,正是因为它兼顾了密度与成本。
三、产品分类与应用场景
按通道数划分,分为12芯、16芯、24芯与更高密度。12芯是传统主流,用于常规的MPO连接;16芯与24芯用于高密度场景,是当前增长最快的规格;更高密度的产品在研发中,受制于研磨与检测的难度。
按光纤类型划分,分为单模与多模。单模的芯径小、容差小,对插芯的精度要求更高;多模的容差相对宽松,用于短距离传输。单模产品在长距离与高速率场景中不可替代。
按结构划分,分为裸插芯与组装件。裸插芯是零件,卖给连接器厂;组装件包含外壳、弹簧、尾套与光纤,直接作为成品销售。组装件的单价高,但需要更多的工艺与检测能力。
应用场景分四类。数据中心是最大的场景,占约44.9%的份额,用于服务器与交换机之间的高密度互连;通信网络用于基站前传、中传与回传,以及城域网与骨干网;企业网与楼宇布线用于园区的光纤到桌面;此外还有工业与传感应用,包括光纤传感、医疗设备与航空航天,用量不大但对可靠性要求极高。
四、竞争格局与主要参与者
这个市场的集中度中等偏高。2025年全球前五大厂商合计占据约55.0%的份额。主要参与者包括Sumitomo、USConec、Furukawa Electric、FSG、潮州三环集团、东莞凯航科技、Hakusan、连讯通信、Nissin Kasei、江苏宇特光电科技等。
格局的形成有三个原因。第一是精密加工的积累,导孔加工、端面研磨与检测需要长期工艺经验,新进入者难以在短期内达到同等良率。第二是客户认证,光连接器的可靠性要求高,客户对供应商的验证周期长。第三是材料与设备的依赖,高性能陶瓷粉体、精密钻孔设备与研磨设备集中在少数供应商手里。
参与者分三类。第一类是日本与美国的专业厂商,掌握核心工艺与高端客户,优势是精度与一致性;第二类是中国台湾与大陆的制造商,在成本与产能上有优势,近年在中高端市场的份额在提升,潮州三环在陶瓷插芯上有长期积累,东莞凯航与江苏宇特在光纤连接组件上有布局;第三类是连接器企业的自制产能,为自家产品配套,不外销或者少量外销。
竞争焦点在三个地方。第一是导孔精度与端面质量,这两项决定了插入损耗与回波损耗。第二是良率,微米级加工的良率直接决定成本。第三是产能与交付,数据中心的建设节奏快,交付延迟会直接影响项目进度。
五、产业链结构分析
上游是陶瓷粉体、精密模具、钻孔设备与研磨材料。陶瓷粉体的纯度与粒径分布影响插芯的尺寸稳定性与研磨效果;精密模具决定了成型精度;钻孔设备决定导孔的位置精度与圆度;研磨材料与工艺决定端面质量。这些环节的供应集中度高,是行业的关键瓶颈。
中游是成型、加工与检测。成型包括注射或者干压,决定了基座的密度与一致性;加工包括导孔钻孔、端面研磨与抛光,是精度的核心;检测包括导孔位置度测量、端面干涉检测与插入损耗测试,决定了产品能否出货。这一环节的设备投资大,工艺经验的门槛更高。
下游是光连接器厂、光模块厂与最终用户。连接器厂采购裸插芯组装成MPO/MTP连接器;光模块厂在模块内部使用插芯做光接口;最终用户是数据中心、运营商与企业网。下游的采购决策看重精度、一致性与交付能力,数据中心的客户还会要求供应商具备产能弹性。
产业链的利润分布向上游材料与中游精密加工倾斜。陶瓷粉体与设备的毛利稳定,精密加工的溢价来自良率,组装环节的利润受客户压价影响。这个结构意味着没有材料与加工能力的企业,很难获得高毛利。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
联系我们:
微信/电话:176 6505 2062
联系邮箱:report@globalinforesearch.com
中文官网:https://www.globalinforesearch.com.cn
英文官网:https://www.globalinforesearch.com
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: