研报速递
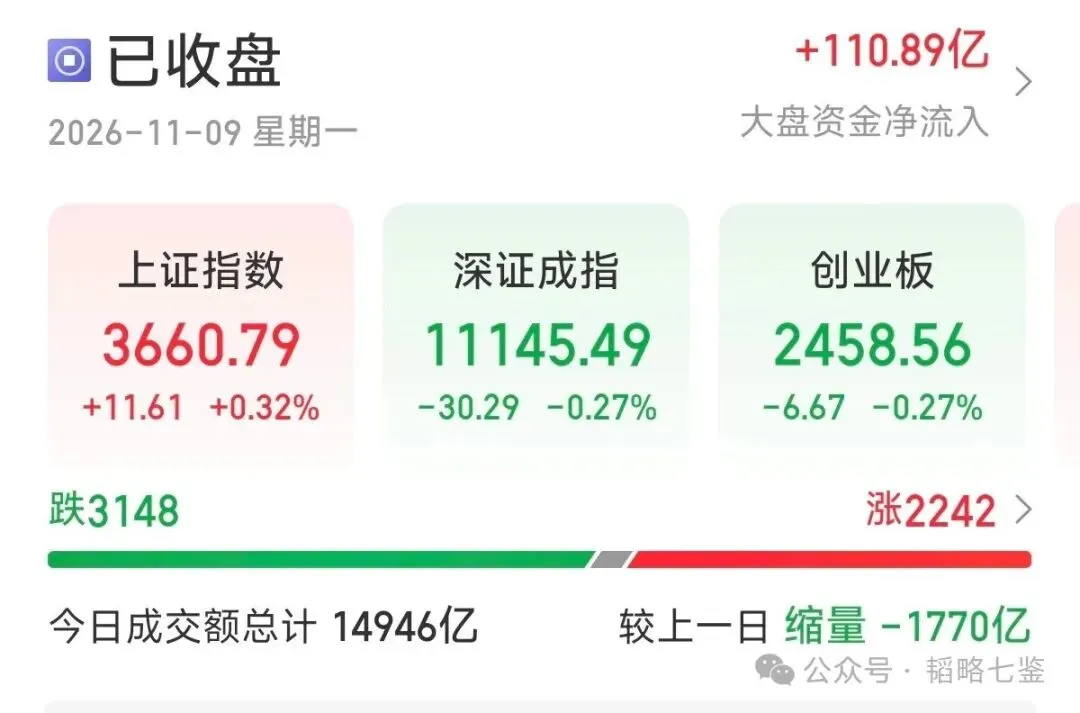
11月9日,A股继续在地量中磨底。超3100只个股下跌,成交额萎缩至1.7万亿附近。如果只看这一天,结论无非是“弱势震荡”四个字。
但把时间轴拉长到11月6日,会发现一件比单日涨跌重要得多的事:国常会明确提出“完善资本市场稳市机制,增强股市内在稳定性”。南开大学田利辉教授的解读一语中的—— “稳市正从临时干预转向制度化安排”。
以前是“着火了才叫消防队”,现在是“平时就把防洪堤修好”。这件事对A股定价逻辑的影响,远比一根阳线或阴线深远。而最先被重估的方向,是券商。
一、稳市机制的制度化,到底改了什么?
过去几年,市场对“稳市”的理解停留在“跌多了就会有人管”。这种预期本质上是救火逻辑——火着了才灭火,火灭了呢?堤坝还是千疮百孔。
但这次国常会的落点在“机制” 和 “内在稳定性” 上。华泰证券研究所所长张继强将这一转变拆得很清晰:
·股票回购增持再贷款转为长期制度性安排,利率从1.25%降至1%;
·“护盘式回购”拟新增破发触发情形;
·两融风控指标根据市场形势变化统筹优化、保持弹性。
以前稳市靠“临时喊话”,现在靠“长期规则”。规则一旦写进文件,市场参与者的行为模式就会变——不用再猜“国家队什么时候出手”,而是可以回到基本面,计算资产本身的回报。
更重要的是,这套规则直接改变了券商的商业模式。下面这条传导链,是整篇文章的核心:
互换便利扩容→券商获得低成本资金→增持股票/ETF→市场交易活跃度提升→券商经纪、自营、做市业务收入增加。
二、明确方向:券商是制度红利的“执行终端”和“承接方”
在制度化稳市的框架下,券商的身份发生了微妙但关键的变化:它不再只是“被稳”的对象,而是同时成为稳市工具的执行通道,以及制度红利的承接方。
华泰张继强在拆解稳市制度化的配置方向时,第一条就是:“券商板块直接受益于互换便利扩容、两融风控规则优化,机构资金活跃度提升将直接带动经纪、自营与做市业务回暖。”
这条链条不复杂:互换便利让券商以低成本获取资金增持股票,两融风控优化释放融资空间,两者共同指向一个结果——市场交易活跃度的中枢被制度性抬升了。而券商的三大业务(经纪、自营、做市),恰恰是交易活跃度最直接的变现出口。
制度给了券商一笔“常态化业务”,不再是靠天吃饭。市场涨,券商赚弹性;市场跌,券商有制度性收入托底。这种“非对称性”,就是“制度阿尔法”的来源。
三、明确标的:国泰海通(601211.SH)——双重身份最清晰的样本
在制度化稳市的框架下,国泰海通是“执行终端+制度承接方”双重身份最清晰的样本。
第一,它是稳市机制的“执行终端”,额度在系统性扩容。
11月3日,国泰海通再度中标互换便利业务,中标规模100亿元,额度较前两次“大幅扩容”。11月6日,公司完成第三批互换便利项下的回购融资交易,并完成首批股票买入操作,明确表示后续将继续利用该工具增持A股股票及股票ETF。
国泰海通不只是“被稳市”的对象,它是资金进入市场的“水管”——制度化的稳市资金,要通过它来买股票。额度从少到多、操作从慢到快,说明这条“水管”正在被系统性地拓宽。
第二,它的估值锚正在从“周期贝塔”向“制度阿尔法”迁移。
过去,券商的估值锚是“牛市旗手”——市场涨,券商涨;市场跌,券商跌。但制度化稳市正在改变这个等式。当回购增持贷款常态化、互换便利额度持续扩容、两融风控弹性调节成为长期安排,券商在市场下行期的业务韧性被制度性地增强了。
它不再只是“上涨时弹性最大的品种”,而是变成了“下跌时有制度性收入托底、上涨时有交易活跃度弹性的非对称品种”。市场尚未为这部分阿尔法定价,因为稳市机制的制度化才刚刚从“表述”走向“工具落地”。而国泰海通作为首批完成买入、额度大幅扩容的核心机构,正处于这个定价迁移的最前沿。
四、一张隐性的“做市商牌照”,正在被写进规则里
市场把“稳市”理解为“托底”,把券商理解为“托底的工具”。但更精确的视角是:当互换便利、回购增持贷款、两融风控优化全部走向制度化,券商获得的,本质上是一张隐性的“市场做市商牌照”。
做市商的商业模式是什么?在市场中提供流动性,赚取价差和稳定的服务收入,而不是靠方向性押注吃饭。制度化稳市框架下的券商,正在被赋予类似的角色:用互换便利的资金在下跌时承接,用两融工具在上涨时释放弹性,用做市和自营在波动中赚取制度性收入。
一张牌照的价值,不在于某一天能用它赚多少钱,而在于它被写进了规则里。国泰海通的百亿额度扩容和首批买入,是这个规则落地的第一个脚印。
五、结语
地量磨底的日子里,人们习惯盯着分时图寻找方向。但11月6日国常会写下的那句话,远比11月9日的涨跌更值得被记住:“完善资本市场稳市机制,增强股市内在稳定性”。
明确的方向是券商,明确的标的是国泰海通。它以百亿互换便利额度、首批买入执行、以及交易活跃度变现的完整链条,正在为“制度阿尔法”提供一个可以被跟踪的锚点。