研报速递
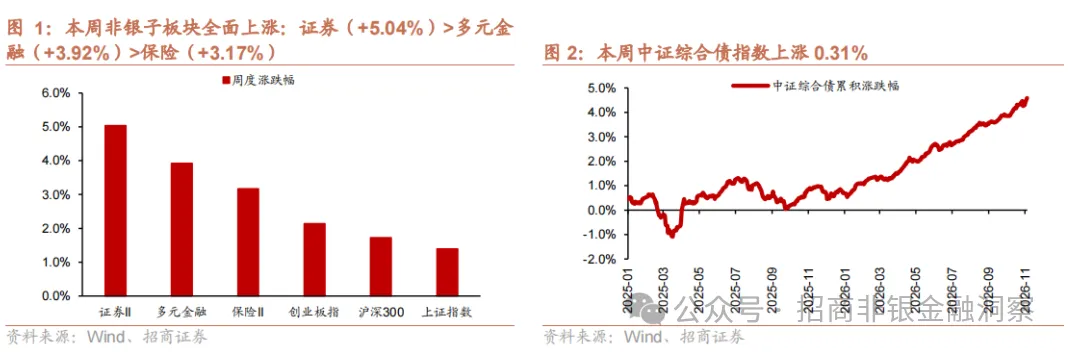
本周(2026/11/2-2026/11/6)非银子板块全面上涨:证券(+5.04%)>多元金融(+3.92%)>保险(+3.17%)。
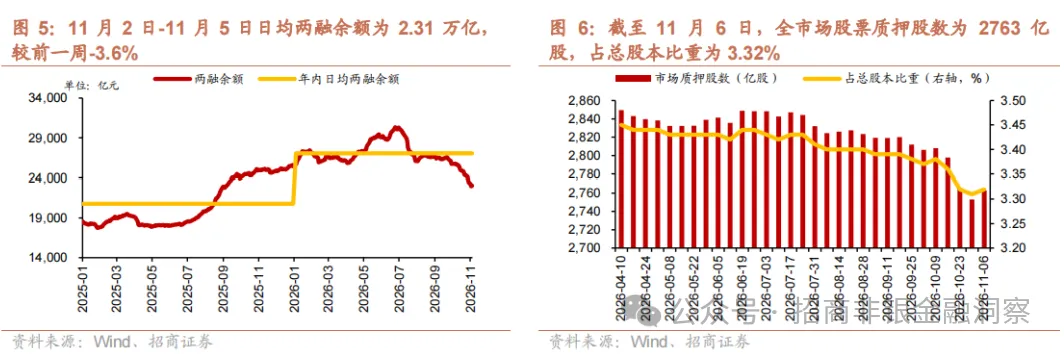
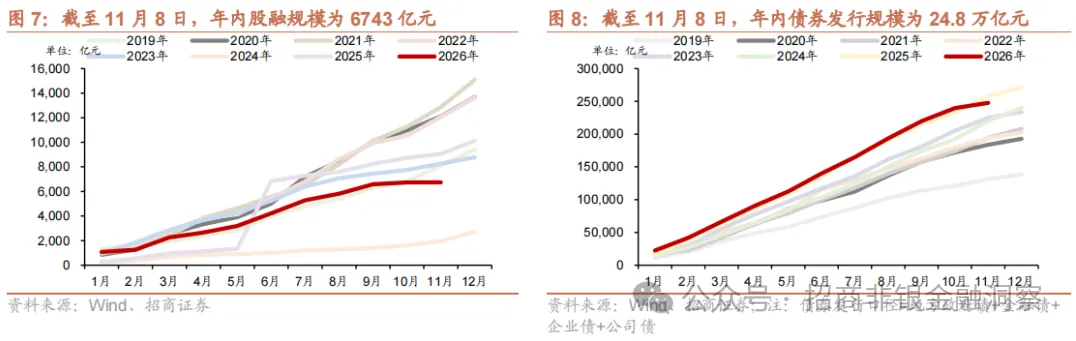
证券板块:第三批SFISF落地中,券商权益OCI账户有望扩容。11月3日,央行开展SFISF,操作金额为1000亿,31家券商、基金参与招标,中金公司、国泰海通和中信证券分别中标163亿、100亿和100亿,中标费率为10bp。截至11月6日,部分中标券商公告已完成融资交易并买入股票。资金成本看,本轮操作资金成本在1.45%(互换费率+质押式回购利率),目前多数红利板块(公用环保、交运和消费等)股息率均可覆盖此资金成本。资金投放看,对比第一、二两批SFISF操作期,24Q3至25Q142家上市券商权益OCI规模新增1629亿(高于两批操作金额1050亿)。我们预计,伴随第三批SFISF落地,部分券商方向性自营或回归权益OCI配置。板块观点上,市场波动之下,证监会推出稳市场稳预期多项措施组合拳,传递维稳决心;宽基ETF持续放量、主动ETF迅速结募启动建仓,增量资金涌入夯实市场底部。(个股推荐详见招商证券公开报告)
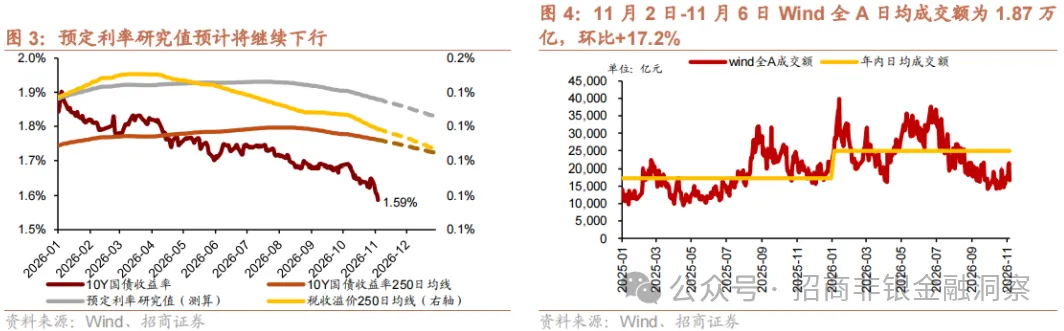
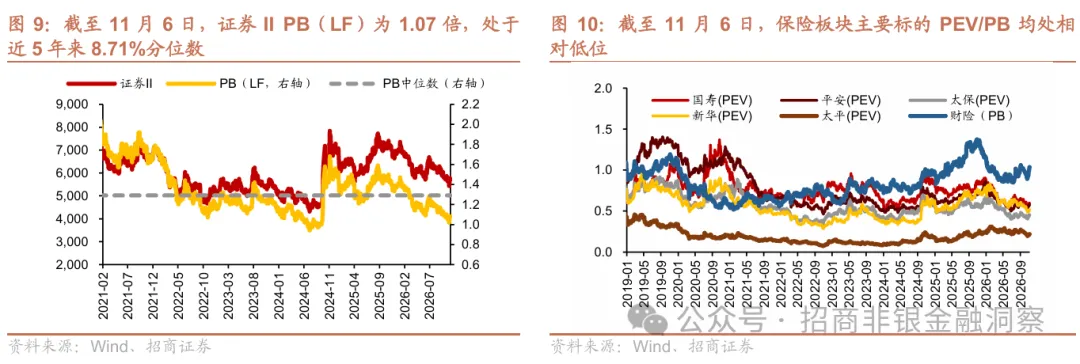
保险板块:保险行业协会披露三季度末行业预定利率研究值,环比下降4bp,中短期内人身险预定利率上限预计维稳。11月4日保险行业协会发布公告,当前普通型人身保险产品预定利率研究值为1.90%,较二季度末回落4bp。目前预定利率研究值主要以十年期国债250日均线为基准,叠加税收溢价和调节系数调整得出。2025上半年的低利率样本逐步退出滚动窗口,推动2026上半年10年期国债收益率250日均线上行约5bp,带动研究值连续两个季度企稳回升。而下半年10年期国债250日均线拐头向下,伴随着税收溢价同步缩窄,导致预定利率研究值再次回落。截至11月6日,10年期国债收益率为1.59%,较三季度末继续下行约10bp。假设10年期国债收益率年内持续保持1.59%不变,税收溢价保持当前水平,我们测算四季度末的250日均线和预定利率研究值分别约为1.72%和1.83%,环比分别- 6bp和-7bp。但触发预定利率上限的下调要求研究值连续两个季度低于上限25bp,当下对应研究值需连续两季度不高于1.75%。因此,我们预计中短期内人身险产品预定利率上限将保持稳定。居民储蓄型保险配置需求仍具韧性,叠加上市险企持续优化产品结构,为价值增长提供稳定支撑,我们看好保险板块后续估值修复。截至11月6日,各上市险企估值为:中国人寿0.59xPEV、中国平安0.58xPEV、中国太保0.45xPEV、新华保险0.51xPEV、中国太平0.22xPEV、中国财险1.03xPB。(个股推荐详见招商证券公开报告)
风险提示:经济增长不及预期;监管收紧;产品吸引力下降;资本市场波动;利率下行;大灾频率升高。
特别提示:
本公众号不是招商证券股份有限公司(下称“招商证券”)研究报告的发布平台。本公众号只是转发招商证券已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
招商证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,招商证券均不承担任何形式的责任。
本公众号所载内容仅供招商证券股份客户中的专业投资者参考,其他的任何读者在订阅本公众号前,请自行评估接收相关内容的适当性,招商证券不会因订阅本公众号的行为或者收到、阅读本公众号所载资料而视相关人员为专业投资者客户。
一般声明:
本公众号仅是转发招商证券已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见招商证券网站(http://www.cmschina.com/yf.html)所载完整报告。
本公众号所载资料较之招商证券正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。
本公众号所载资料涉及的证券或金融工具的价格走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,招商证券可能会发出与本资料所载意见、评估及预测不一致的研究报告。招商证券的销售人员、交易人员以及其他专业人士可能会依据不同的假设和标准,采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论或交易观点。
本公众号及其推送内容的版权归招商证券所有,招商证券对本公众号及其推送内容保留一切法律权利。未经招商证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。